
Markt für Automatisiert Verpackungsmaschinen: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für automatisierte Verpackungsmaschinen (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Maschinentyp (Abfüllmaschinen, FFS-Maschinen, Palettiermaschinen, Etikettiermaschinen, Verpackungsmaschinen und Sonstige), nach Endverbraucherbranche (Lebensmittel und Getränke, Pharmazeutika, Chemie, Kosmetik und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPMC00002508
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
85,04 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
153,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,76 %
Wachstumsrate
Adressierbarer Markt
1.076,68 Mrd. US-Dollar
(2026–2034)
Der Markt für automatisierte Verpackungsmaschinen wird Prognosen zufolge von 85,04 Milliarden US-Dollar im Jahr 2025 auf 153,24 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,76 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den anhaltenden Wandel der Hersteller von isolierten Anlagen hin zu integrierten, sensorgestützten Produktionslinien wider, die Durchsatz, Wiederholgenauigkeit, Hygiene und Rückverfolgbarkeit in der Lebensmittel- und Getränke-, Pharma-, Chemie- und Kosmetikindustrie verbessern und gleichzeitig eine zunehmende Vielfalt an Verpackungsformaten unterstützen.
Der nordamerikanische Markt für automatisierte Verpackungsmaschinen wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen. Anhaltender Fachkräftemangel in der Fertigung und Investitionen in validierte, digital vernetzte Produktionslinien stützen die Nachfrage nach Ersatzmaschinen. Lebensmittelverarbeiter legen Wert auf flexible Umrüstungen, während regulierte Hersteller im Gesundheitswesen serialisierte Etikettierung, integrierte Inspektionssysteme und nachvollziehbare Prozessdaten benötigen. Dies verstärkt die Ausgaben für höherwertige Anlagen und Lifecycle-Services.
Marktanalyse und Einblicke in den Markt für automatisierte Verpackungsmaschinen
- Nordamerika hielt im Jahr 2025 schätzungsweise einen Marktanteil von 24–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen, unterstützt durch die Substitution von Arbeitskräften, Kontrollen der Lebensmittelsicherheit und Investitionen in die Serialisierung von Arzneimitteln.
- Die USA machten im Jahr 2025 82–86 % des nordamerikanischen Umsatzes aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,2–6,7 % wachsen.
- Europa wird im Jahr 2025 schätzungsweise einen Anteil von 21–23 % haben und voraussichtlich ein jährliches Wachstum von 5,8–6,3 % verzeichnen, angeführt von Deutschland, Italien, Frankreich, Großbritannien und Spanien.
- Der asiatisch-pazifische Raum dürfte im Jahr 2025 einen Marktanteil von 31–34 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 7,7–8,3 % wachsen, wobei China führend ist und Japan, Indien und Südkorea die Investitionen aufrechterhalten.
- Das größte Segment , Abfüllmaschinen, hatte im Jahr 2025 einen geschätzten Marktanteil von 29–32 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,4–6,9 % verzeichnen.
- Das Segment Pharmazeutika mit hohem Wachstumspotenzial repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 20–23 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : Adelphi Group of Companies, Aetna Group SpA, Barry-Wehmiller Companies, Inc., CKD Corporation, Coesia SpA, Fuji Machinery Co., Ltd., IMA Industria Macchine Automatiche SpA, MULTIVAC Group, Ishida Co., Ltd. und Marchesini Group SpA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Maschinenarchitektur hat sich von der mechanischen Synchronisierung hin zu modularen Servomaschinen mit Vernetzung von Abfüll-, Verschließ-, Etikettier-, Inspektions-, Verpackungs- und Palettierungsvorgängen entwickelt. Anlagenhersteller konzentrieren sich zunehmend auf die Gesamteffizienz der Produktionslinie anstatt auf die Nenndrehzahl und bevorzugen Rezeptursteuerung, Ferndiagnose, Bildverarbeitung und schnellen Werkzeugwechsel. Daher bündeln Maschinenanbieter ihre proprietäre Hardware nun mit Software, Validierungskompetenz, Kenntnissen über Verbrauchsmaterialien und Serviceverträgen.
Von 2020 bis 2034 ist in Asien, dem Nahen Osten und bestimmten Produktionsregionen Lateinamerikas mit Kapazitätserweiterungen zu rechnen. In etablierten Regionen hingegen wird das Wachstum hauptsächlich auf Brownfield-Investitionen zurückzuführen sein. Politische Bedenken hinsichtlich Verpackungsabfällen werden Investitionen in Maschinen vorantreiben, die dünnere, recycelbare, papierbasierte oder Monomaterial-Substrate verarbeiten können, ohne die Dichtigkeit zu beeinträchtigen. Bei den Kapitalinvestitionen werden vernetzte Fertigungszellen mit deutlichen Kosteneinsparungen bei Energie, Material und Arbeitsaufwand Priorität haben. Lokalisierte pharmazeutische Produktion und Kühlkettenfertigung werden ebenfalls zu Investitionen in validierte Abfüll-, Etikettier- und Endverpackungssysteme beitragen.
Berichtsumfang zum Markt für automatisierte Verpackungsmaschinen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 85,04 Milliarden US-Dollar |
| Marktgröße bis 2034 | 153,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,76 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für automatisierte Verpackungsmaschinen
Das Wachstum des Marktes für automatisierte Verpackungsmaschinen wird durch den Bedarf an Durchsatz, Hygiene, Geschwindigkeit und kürzeren Zykluszeiten sowie durch den Fachkräftemangel bei der Bedienung von sich wiederholenden Produktionsaufgaben beeinflusst. Markenhersteller fordern heute, dass ihre Anlagen eine Vielzahl von Artikeln verarbeiten können, die Qualität während der Produktion sicherstellen und etwaige Probleme protokollieren. Die Auftragsabwicklung durchläuft ein ganzes Ökosystem aus Maschinenherstellern, Komponentenherstellern, Robotikspezialisten, Systemintegratoren, Distributoren und Serviceanbietern.
Während die Lieferdynamik von Präzisionsteilen, Steuerungen und Engineering abhängt, beschleunigen Standardmodulsysteme die Lieferzeiten, während spezialisierte Produktionslinien für die Pharmaindustrie und die Lebensmittelbranche mehr Testzeit im Werk benötigen. Daher wägt der Kunde den Anschaffungspreis gegen Verfügbarkeit, Ertragsminderung, Umrüstzeiten, Personalbedarf, Energieverbrauch und Servicequalität ab. Nachrüstsysteme gewinnen zunehmend an Bedeutung, da sie Bildverarbeitungssysteme, Konnektivität oder Robotik ermöglichen, ohne dass die Maschinen ausgetauscht werden müssen.
Die Analyse der Branche für automatisierte Verpackungsmaschinen zeigt, dass der Wettbewerb sich zunehmend von einzelnen Maschinen hin zur Gesamtverantwortung für die Produktionslinie verlagert. Wettbewerber wie IMA Industria Macchine Automatiche SpA, Coesia SpA, Marchesini Group SpA und MULTIVAC Group differenzieren sich durch umfassende Produktportfolios und Anwendungstechnik, während Ishida Co., Ltd. und Fuji Machinery Co., Ltd. ihren Fokus weiterhin auf Lebensmittelverpackungen richten.
Die Aetna Group SpA konzentriert sich auf die Automatisierung von Produktionsprozessen, Barry-Wehmiller Companies, Inc. integriert verschiedene Verpackungsplattformen, und die CKD Corporation deckt den Bedarf an Präzisionsautomatisierung ab. Die Adelphi Group of Companies bietet eine Nische im Gesundheitswesen. Investitionen erfolgen in digitale Serviceplattformen, die Erprobung nachhaltiger Materialien, Demonstrationszentren in verschiedenen Regionen sowie strategische Akquisitionen von Software und ergänzender Ausrüstung. Die strategische Positionierung hängt von den Serviceumsätzen aus installierten Anlagen, der lokalen Verfügbarkeit von Ersatzteilen, der Integration modularer Produktionslinien und der Validierung auf unbekannten Substraten ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für automatisierte Verpackungsmaschinen: Strategische Einblicke
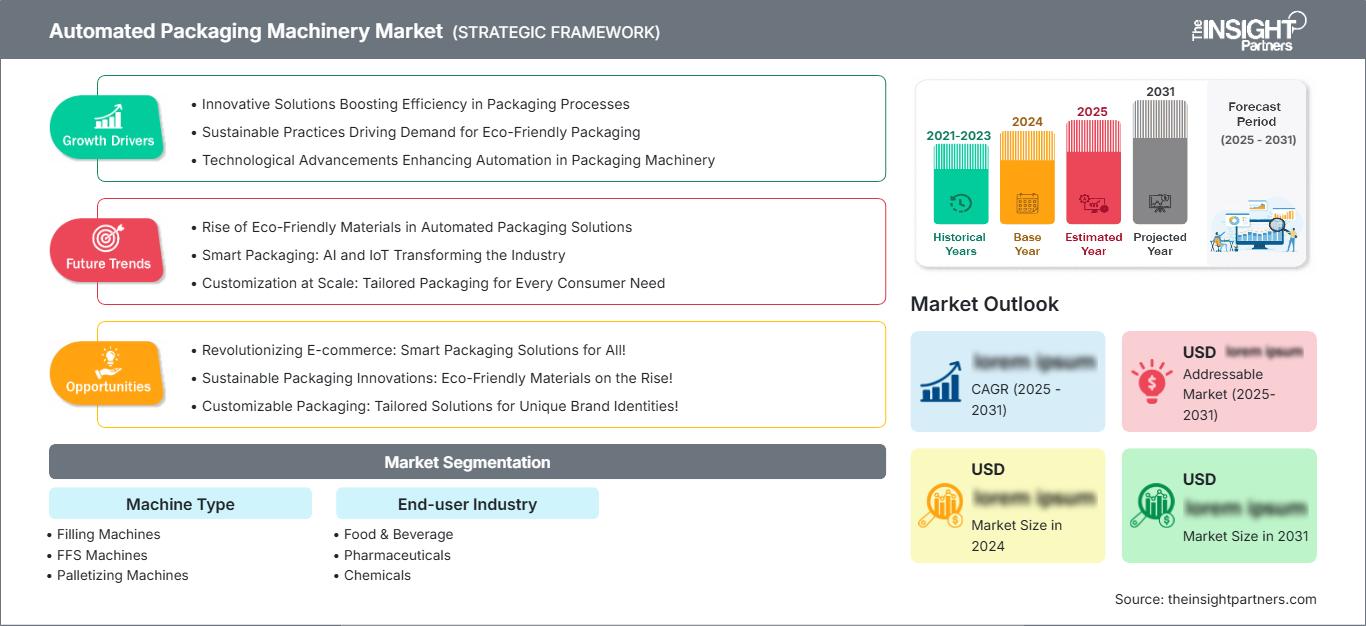
Regionale Einblicke
Markt für automatisierte Verpackungsmaschinen in Nordamerika
Nordamerika hielt 2025 einen geschätzten Marktanteil von 24–26 % am Markt für automatisierte Verpackungsmaschinen und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,6 % verzeichnen. Die alternde Infrastruktur, der anhaltende Fachkräftemangel und die strengen Lebensmittel- und Arzneimittelvorschriften bieten gute Voraussetzungen für Investitionen. Kunden entscheiden sich zunehmend für integrierte Lösungen, die Inspektion, Codierung, Serialisierung, robotergestützte Handhabung und Produktionsberichterstattung umfassen und die Verarbeitung von Kleinserien und Mehrkomponentenverpackungen ermöglichen.
Kanada kann mit seiner Lebensmittelverarbeitung, der Cannabis-, Körperpflege- und Pharmaproduktion einen Beitrag leisten. Mexiko profitiert von Nearshoring und einer exportorientierten Konsumgüterproduktion. Regionale Kunden legen großen Wert auf lokale Serviceleistungen, darunter Techniker, Ersatzteile, Validierungsdienste und zukunftssichere Internetverbindungen. Die Investitionen rechtfertigen sich im Allgemeinen durch geringere Lohnkosten, weniger Ausschuss, eine höhere Anlageneffizienz und schnelle Formatwechsel anstelle einer maximalen Liniengeschwindigkeit.
US-Markt für automatisierte Verpackungsmaschinen
Die USA trugen 2025 schätzungsweise 82–86 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen. Ein großer Markt für Ersatzanlagen besteht aus einer Vielzahl von Produktionsstätten für Lebensmittelverpackungen, Getränke, Pharmazeutika, Chemikalien und Kosmetikprodukte. Der Einsatz solcher Anlagen ist besonders in Märkten verbreitet, in denen hohe Arbeitskosten, strenge Hygienestandards und die durch die Nachfrage des Einzelhandels bedingte rasante Zunahme der Produktvielfalt eine Automatisierung rechtfertigen.
Die inländischen Produktionsstätten und das globale Servicenetzwerk von Barry-Wehmiller Company, Inc. werden zur Projektumsetzung genutzt. Anwendungen in der Lebensmittel- und Getränkeindustrie erfordern Reinigungsfreundlichkeit, schonendes Produkthandling, nachhaltige Verpackungen und robotergestütztes Verpacken. Pharmaunternehmen konzentrieren sich auf validierte Rezepturen, elektronische Chargenprotokolle, Serialisierung und Containment. Hersteller von Chemikalien und Kosmetika benötigen präzise Dosierung und flexible Behälterhandhabung. Systemintegratoren kombinieren bewährte mechanische Systeme mit Bildverarbeitung, kollaborativen Robotern und cloudbasierter Wartung für schrittweise Brownfield-Modernisierungen.
Markt für automatisierte Verpackungsmaschinen in Europa
Europa hielt 2025 schätzungsweise 21–23 % des Marktes für automatisierte Verpackungsmaschinen und dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen. Deutschland ist Marktführer, gestützt auf seine hohe Kompetenz in der Lebensmittel-, Chemie- und Pharmaindustrie sowie eine solide Infrastruktur für Automatisierungslieferanten. Der britische Markt konzentriert sich auf arbeitssparende Nachrüstungen und die Einhaltung gesetzlicher Vorschriften, während in Deutschland leistungsstarke Automatisierungssysteme mit Energieverbrauchsüberwachung, präziser Bewegungssteuerung und Wartungsverträgen mit lebenslanger Laufzeit bevorzugt werden.
In Frankreich überschneidet sich die hohe Nachfrage nach Kosmetik-, Lebensmittel- und Pharmazeutikaprodukten mit dem Druck durch die Regulierung von Verpackungsabfällen. In Italien ist die Maschinenbauindustrie stark konzentriert und wird von vier Hauptakteuren getragen: IMA Industria Macchine Automatiche SpA, Coesia SpA, Aetna Group SpA und Marchesini Group SpA. Lebensmittelexporte aus Spanien fördern Investitionen in Abfüll-, Verpackungs- und Etikettieranlagen. In dieser Region gewinnen Anlagen zur Verarbeitung von recycelbaren oder dünnwandigen Materialien zunehmend an strategischer Bedeutung, da sich Substratveränderungen auf Siegelfenster, Steifigkeit, Reibung und Systemstabilität auswirken.
Markt für automatisierte Verpackungsmaschinen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 schätzungsweise 31–34 % des Marktes für automatisierte Verpackungsmaschinen und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,3 % wachsen. China ist aufgrund seiner Produktionskapazitäten, der vorhandenen Anlagen und der Investitionen in die Lebensmittel-, Pharma- und Konsumgüterindustrie der Wachstumstreiber. Japan setzt auf Präzision, geringen Platzbedarf und arbeitssparende Technologien.
In Südkorea treibt die fortschrittliche Fertigung die Vernetzung der Anlagen voran, während in Indien die Formalisierung des Lebensmittel- und Pharmasektors neue Nachfrage generiert. Arbeitsproduktivität und Lebensmittelexporte sind die Triebkräfte Australiens. Lokalisierung der Produktion, Produktsicherheitsrichtlinien, höhere Löhne und der moderne Einzelhandel fördern den Einsatz automatisierter Abfüll-, Direktverpackungs-, Etikettier-, Verpackungs- und Palettierungsanlagen.
Markt für automatisierte Verpackungsmaschinen im Nahen Osten und Afrika
Der Markt für automatisierte Verpackungsmaschinen im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,2 % wachsen. Saudi-Arabien ist aufgrund seiner industriellen Diversifizierung und seiner Programme zur Ernährungssicherung, die die lokale Produktion von Lebensmitteln, Pharmazeutika und Konsumgütern fördern, führend. Die Vereinigten Arabischen Emirate unterstützen den regionalen Vertrieb und spezialisierte Lebensmittel- und Kosmetiklinien.
Südafrika bleibt aufgrund seiner bestehenden Lebensmittel-, Getränke- und Chemieindustrie der wichtigste Markt für automatisierte Verpackungsmaschinen in Subsahara-Afrika. Der Markt im übrigen Nahen Osten und Afrika ist aufgrund unterschiedlicher Finanzierungs- und Dienstleistungsbedingungen selektiver. Energieeffizienz, Staubbeständigkeit und Hitzebeständigkeit, Ferndiagnose, einfache Bedienung und die Verfügbarkeit von Ersatzteilen beeinflussen die Auswahl der Lieferanten für Infrastrukturprojekte im Bereich der Fertigung.
Segmentierungsanalyse
Maschinentyp
Das Segment der Maschinentypen im Markt für automatisierte Verpackungsmaschinen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,0 % wachsen. Der Markt für automatisierte Verpackungsmaschinen umfasst primäre, sekundäre und tertiäre Verarbeitungsprozesse, wobei interoperable Module und zentrale Steuerung zunehmend im Fokus stehen. Formatflexibilität, Hygiene, Dosiergenauigkeit, Substratkompatibilität und Integrationsunterstützung sind ausschlaggebende Faktoren für die Marktakzeptanz, während Serviceleistungen über den gesamten Lebenszyklus und Nachrüstbarkeit die Wirtschaftlichkeit der Gesamtbetriebskosten beeinflussen.
- Abfüllmaschinen bleiben die größte Maschinenkategorie, da die präzise Dosierung von Flüssigkeiten, viskosen Stoffen, Pulvern und Partikeln für die Lebensmittel-, Pharma-, Chemie- und Kosmetikproduktion von grundlegender Bedeutung ist.
- FFS-Maschinen vereinen Formen, Füllen und Versiegeln auf einer Plattform und ermöglichen so einen hohen Durchsatz bei flexiblen Verpackungen mit geringerem Handhabungsaufwand und effizienter Materialnutzung.
- Palettiermaschinen lösen arbeitsintensive Probleme bei der Endbearbeitung von Produktionslinien, verbessern die Ladungskonsistenz und unterstützen die Lagerautomatisierung durch Roboterzellen, die in der Lage sind, unterschiedliche Gestelle und Muster zu verwalten.
- Etikettiermaschinen gewinnen an strategischer Bedeutung, da Hersteller eine genaue Identifizierung, Serialisierung, Rückverfolgbarkeit, regulatorische Informationen und schnelle SKU-Übergänge zwischen verschiedenen Behältern und Verpackungsformaten benötigen.
- Verpackungsmaschinen schützen einzelne Produkte, Bündel, Kartons und Palettenladungen, während Lieferanten den Folienverbrauch, die Siegelkontrolle und die Kompatibilität mit recycelbaren oder dünnwandigeren Substraten optimieren.
Endverbraucherbranche
Die Nachfrage der Endverbraucherbranche wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,2 % steigen. Die Akzeptanz variiert je nach Hygiene, Validierung, Durchsatz, Produktsensibilität und Verpackungsvielfalt. Lebensmittel und Getränke erfordern Skalierbarkeit, Pharmazeutika Dokumentation und Containment, Chemikalien priorisieren die Dosiersicherheit und Kosmetika verlangen häufige Formatwechsel bei gleichzeitig hoher Präsentationsqualität. Anbieter konfigurieren zunehmend gemeinsame Plattformen um branchenspezifische Risikokontrollen herum.
- Die Lebensmittel- und Getränkeindustrie generiert eine breite Nachfrage nach Hochgeschwindigkeitsabfüllung, FFS (Frischverpackung), Verpackung, Etikettierung und Palettierung, wobei Hygiene, Haltbarkeit, schonende Handhabung und Abfallreduzierung im Mittelpunkt stehen.
- Die pharmazeutische Industrie benötigt validierte Prozesse, präzise Dosierung, Kontaminationskontrolle, Serialisierung, Inspektion und elektronische Aufzeichnungen, was den Einsatz erstklassiger Maschinenkonfigurationen und spezialisierter Kundendienstleistungen erfordert.
- Bei Chemikalien stehen Korrosionsbeständigkeit, explosionsgeschützte Ausführung, präzise Abfüllung, sicherer Verschluss und robuste Palettenbeladung für industrielle, landwirtschaftliche und Haushaltsproduktanwendungen im Vordergrund.
- In der Kosmetikbranche sind flexible Anlagen gefragt, die in der Lage sind, hochwertige Behälter, kurze Kampagnen, verschiedene Verschlüsse, dekorative Etiketten und präzise Abfüllung zu bewältigen, ohne die Produktpräsentation zu beeinträchtigen.
Momentaufnahme der Chancen
|
Endverbraucherbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Speisen und Getränke |
Hoch |
Flexible Leitungen |
Reifen |
|
Pharmazeutika |
Hoch |
Validierte Automatisierung |
Skalierung |
|
Chemikalien |
Medium |
Sichere Dosierung |
Skalierung |
|
Kosmetika |
Medium |
Formatflexibilität |
Skalierung |
Markt für automatisierte Verpackungsmaschinen: Wachstumstreiber und Wirkungsanalyse
Arbeitskräftemangel verstärkt die Automatisierungswirtschaft
Aufgrund von Einschränkungen bei der Rekrutierung, Schulung, Personalfluktuation und ergonomischen Risiken, die die Produktivität beeinträchtigen, findet derzeit eine Neubewertung der manuellen Verpackungsprozesse statt. Automatisierungssysteme wandeln die durch menschliche Faktoren bedingten Schwankungen der Arbeitskosten in eine besser planbare Kapazität um, insbesondere bei der Kartonverpackung, Palettierung, Etikettierung und wiederkehrenden Beladungsvorgängen. Erfolgreiche Initiativen kombinieren Robotik mit standardisierten Zuführungen, Bildverarbeitung und zentraler Steuerung, anstatt lediglich einen Bediener zu ersetzen. Die Vorteile gehen über den reduzierten Personalaufwand hinaus: Vorhersehbare Zykluszeiten reduzieren den Arbeitsaufwand, eine gleichmäßige Handhabung minimiert Produktschäden und die Diagnosefunktion begrenzt Ausfallzeiten. Lieferanten profitieren von der Möglichkeit, Personaleinsparungen und die Systemverfügbarkeit in der jeweiligen Anwendungsumgebung zu dokumentieren.
Regulierte Produktion erfordert rückverfolgbare Prozesskontrolle
Die Anforderungen an hochwertige Dokumentation, präzise Kennzeichnung, hygienisches Design und reproduzierbare Prozesse steigen in der Lebensmittel-, Pharma-, Chemie- und Kosmetikindustrie. Verpackungsmaschinen liefern heute Compliance-Informationen durch Rezeptur-, Alarm-, Inspektions-, Ausschuss- und Interventionsdaten. Bei pharmazeutischen Produkten erhöhen Serialisierung und Änderungsmanagement die Bedeutung integrierter Etikettierung, Bildverarbeitungssysteme und elektronischer Aufzeichnungen. In der Lebensmittelherstellung sind Reinigungsfähigkeit, Allergenwechsel, Versiegelung und Fremdkörpererkennung zentrale Aspekte. In der chemischen Produktion sind Dosiergenauigkeit und sichere Handhabung unerlässlich. Diese Entwicklung verschafft Verpackungsmaschinenherstellern einen Wettbewerbsvorteil, die Maschinenfunktionen mit Software-Governance, Validierungsdokumentation und Anwendungen kombinieren können. Gleichzeitig steigt der Bedarf an Aftermarket-Services, da die Modernisierung von Steuerungssystemen, die Unterstützung bei Audits, die Kalibrierung und die Wartung der Cybersicherheit den gesamten Lebenszyklus der Maschinen begleiten.
SKU-Vielfalt belohnt flexible Linienarchitektur
Markenhersteller setzen zunehmend auf vielfältige Verpackungsformate, Geschmacksrichtungen, Rezepturen und kundenspezifische Konfigurationen für einzelne Vertriebskanäle. Dadurch wird der Einsatz von Maschinen mit fester Konfiguration unwirtschaftlich. Flexible Systeme mit Servosteuerung, werkzeuglosen Komponenten, Rezepturverwaltung und Robotersystemen sind gefragt, um kürzere Kampagnen mit minimalen Maschinenstillstandszeiten zu ermöglichen. Dieser Trend zeigt sich auch in den Kaufkriterien der Kunden: Rüstzeiten, Erstproduktqualität und Wiederholgenauigkeit sind heute genauso wichtig wie die Produktionsgeschwindigkeit. Lohnhersteller benötigen Anlagen, die auch zukünftige, noch unbekannte Formate verarbeiten können.
Markt für automatisierte Verpackungsmaschinen – Zukunftstrends
Selbstoptimierende, datenreiche Verpackungslinien
Die Markttrends für automatisierte Verpackungsmaschinen werden sich zunehmend auf Datenmodelle konzentrieren, die Abweichungen erkennen, Komponentenverschleiß vorhersagen und Anpassungen empfehlen, bevor die Qualität nachlässt. Vernetzte Maschinen werden Servo-, Bildverarbeitungs-, Inspektions- und Umgebungsdaten kombinieren, um Gerätefehler von Produktabweichungen in der vorgelagerten Produktion zu unterscheiden. Anbieter werden Analysen voraussichtlich als Abonnementdienste anbieten, die mit Fernsupport und Leistungsgarantien verbunden sind. Die Einführung wird dort am schnellsten voranschreiten, wo Betriebe sichere Datenhoheit, einheitliche Maschinenbenennung und Wartungsabläufe etablieren, die auf Warnmeldungen reagieren können. Die menschliche Überwachung bleibt wichtig, aber die Bediener werden sich von der wiederholten Beobachtung hin zum Ausnahmemanagement, unterstützten Umrüstungen und strukturierten kontinuierlichen Verbesserungsprozessen über mehrere vernetzte Anlagen hinweg verlagern.
Materialunabhängige Verpackungsplattformen
Zukünftige Anlagen werden auf breitere Verarbeitungsfenster ausgelegt sein, da Hersteller Papierstrukturen, Monomaterialfolien, Recyclinganteile, dünnere Folienstärken und alternative Beschichtungen testen. Diese Substrate können sich unter Hitze, Spannung, Reibung und Formdruck unterschiedlich verhalten, weshalb anpassungsfähige Siegel-, Bahnführungs- und Inspektionsprozesse entscheidend sind. Maschinenbauer werden Anwendungslabore und digitale Rezepturen ausbauen, um die Qualifizierung zu beschleunigen und gleichzeitig Durchsatz und Verpackungsintegrität zu gewährleisten. Wettbewerbsvorteile werden sich an Anbieter richten, die Maschinen, Materialien und Verpackungsdesign frühzeitig in der Entwicklung aufeinander abstimmen. Modulare Siegelstationen und geschlossene Regelkreise sollen das Umstellungsrisiko reduzieren und es Herstellern ermöglichen, schneller auf die Weiterentwicklung der Recyclinginfrastruktur und der Verpackungspolitik zu reagieren.
Marktchancen für automatisierte Verpackungsmaschinen
Brownfield-Modernisierung als skalierbare Markteintrittsstrategie
Prognosen für den Markt für automatisierte Verpackungsmaschinen deuten auf ein großes Potenzial bei bestehenden, mechanisch funktionsfähigen Anlagen hin, denen jedoch moderne Steuerungen, Bildverarbeitungssysteme, Robotik oder Datenkonnektivität fehlen. Anbieter können standardisierte Nachrüstsätze für Servomotoren, Inspektion, Ferndiagnose, Sicherheits-Upgrades und die automatische Formatanpassung entwickeln. Dies reduziert Stillstandszeiten und Investitionskosten für Anwender und generiert gleichzeitig wiederkehrende Einnahmen aus Engineering, Software und Service. Attraktive Zielgruppen sind Lebensmittelverarbeiter mit mehreren Standorten und Lohnhersteller, die ähnliche ältere Systeme betreiben. Erfolg erfordert detaillierte Anlagenprüfungen, Cybersicherheitsmaßnahmen, verifizierte Leistungskennzahlen und Migrationspläne, die die Produktion aufrechterhalten. Partnerschaften mit regionalen Systemintegratoren ermöglichen eine breitere Abdeckung, ohne dass jeder Originalgerätehersteller eine große Anzahl eigener Mitarbeiter vorhalten muss.
Lokale Verpackungskapazität für Pharmazeutika und Biologika
Regierungen und Hersteller, die auf resiliente Lieferketten für Arzneimittel setzen, bauen die heimische Produktion aus und schaffen so Chancen für validierte Abfüll-, Inspektions-, Etikettierungs- und Sekundärverpackungssysteme. Anlagenanbieter können modulare Produktionslinien anbieten, die von klinischen oder Auftragschargen bis hin zur kommerziellen Produktion skalierbar sind und dabei Rezepturkontrolle, Containment und Rückverfolgbarkeit gewährleisten. Zu den wertvollen Angeboten gehören integrierte Qualifizierungsdokumentation, Werks- und Standortabnahmetests, Bedienerschulungen und schneller lokaler Service. Anbieter sollten Partnerschaften mit Reinraumspezialisten, Serialisierungsanbietern und regionalen Ingenieurbüros eingehen. Demonstrationszentren, die auf Vials, Spritzen, Flaschen und Kartons ausgerichtet sind, können die Evaluierung durch Käufer verkürzen und das Risiko unbekannter Automatisierung minimieren, insbesondere in aufstrebenden Pharmazentren mit begrenzten technischen Kapazitäten.
Aktuelle Entwicklungen
- Mai 2026: Die Aetna Group SpA schloss ihr vierjähriges Projekt FUTURE@PACKAGING ab und meldete zwölf Patentanmeldungen, Prototypen von Maschinenbaugruppen, Softwareanwendungen und Pilotanlagen in den Bereichen Getränke, Lebensmittel und Logistik. Das Programm konzentrierte sich auf Maschinen und digitale Dienstleistungen, die mit recycelten, wiederverwertbaren und nachhaltigen Materialien kompatibel sind und die Plattform des Konzerns für die kommerzielle Produktintegration stärkten.
- Oktober 2025: Die Adelphi-Unternehmensgruppe gab eine Vertriebsvereinbarung mit ARaymondlife für RayDyLyo-Vialverschlüsse bekannt. Der Push-Fit-Verschluss macht das herkömmliche Bördeln überflüssig, gewährleistet Originalität, ist mit Standard-Vials kompatibel und ermöglicht gebrauchsfertige oder sterilisationsfertige Arbeitsabläufe. Dies unterstreicht die Nachfrage nach Verpackungskomponenten, die pharmazeutische Verschließprozesse vereinfachen und die manuelle Handhabung reduzieren.
- Februar 2025: Die MULTIVAC Group präsentierte auf der IFFA 2025 vernetzte Verarbeitungs- und Verpackungslösungen, darunter eine vollautomatisierte Linie, die mit bis zu 70 % weniger Personal auskommt, Produktwechsel mit bis zu 95 % weniger Ausfallzeiten ermöglicht und Verpackungskonzepte mit einer Recyclingfähigkeit von bis zu 95 % bietet. Im Mittelpunkt der Präsentation standen messbare Ergebnisse hinsichtlich Arbeitsaufwand, Flexibilität und Materialeffizienz.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -