
Marché des machines d’emballage automatisées : taille et croissance 2034
Taille et prévisions du marché des machines d'emballage automatisées (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de machine (machines de remplissage, machines FFS, machines de palettisation, machines d'étiquetage, machines d'emballage et autres), par secteur d'utilisation finale (agroalimentaire, pharmaceutique, chimie, cosmétique et autres) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPMC00002508
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
85,04 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
153,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,76 %
taux de croissance
Marché adressable
1 076,68 milliards de dollars américains
(2026-2034)
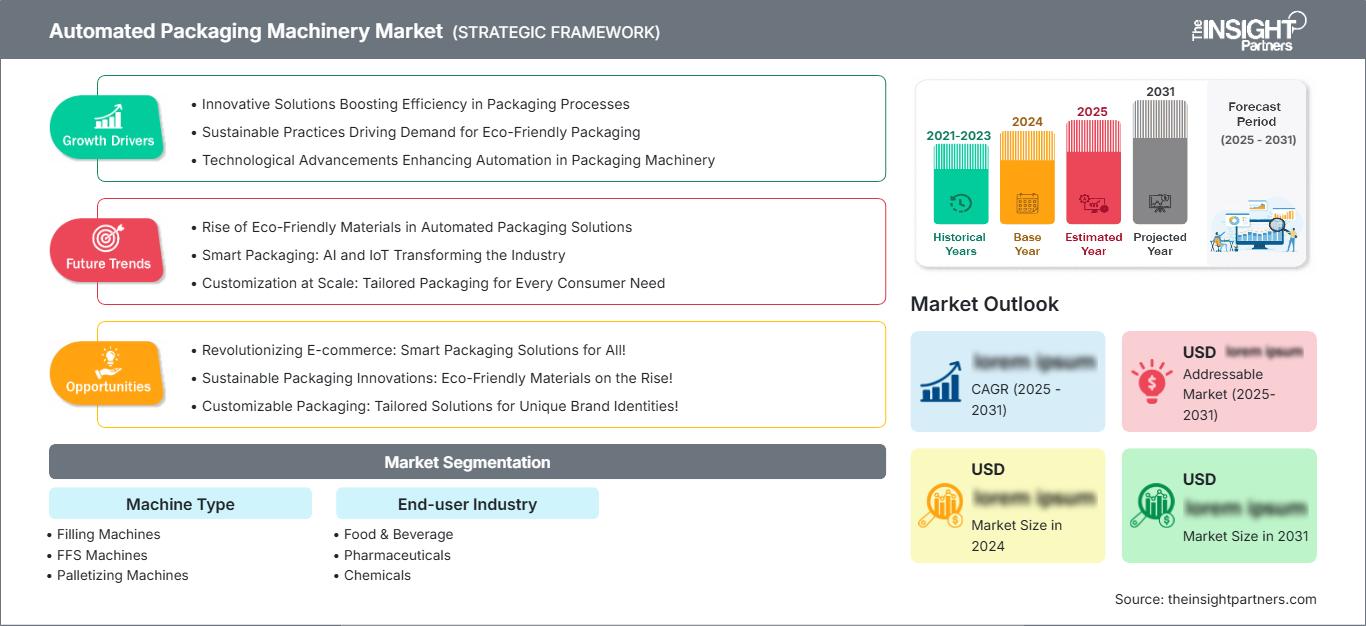
Le marché des machines d'emballage automatisées devrait passer de 85,04 milliards de dollars US en 2025 à 153,24 milliards de dollars US d'ici 2034, enregistrant un TCAC de 6,76 % entre 2026 et 2034. Cette croissance reflète l'évolution constante des fabricants, qui délaissent les équipements isolés au profit de lignes intégrées et équipées de capteurs. Ces lignes améliorent le débit, la répétabilité, l'hygiène et la traçabilité dans les secteurs de l'agroalimentaire, de la pharmacie, de la chimie et des cosmétiques, tout en prenant en charge des formats d'emballage de plus en plus diversifiés.
Le marché nord-américain des machines d'emballage automatisées devrait croître à un TCAC de 6,1 % à 6,6 % jusqu'en 2034. La persistance des contraintes de main-d'œuvre dans le secteur manufacturier et les investissements dans des lignes de production validées et connectées numériquement soutiennent la demande de remplacement. Les entreprises agroalimentaires privilégient la flexibilité des changements de format, tandis que les fabricants de produits de santé soumis à une réglementation stricte exigent un étiquetage sérialisé, l'intégration des contrôles et des données de processus vérifiables, ce qui renforce les dépenses en équipements plus performants et en services de cycle de vie.
Analyse et perspectives du marché des machines d'emballage automatisées
- L'Amérique du Nord détenait une part estimée entre 24 et 26 % en 2025 et devrait croître à un TCAC de 6,1 à 6,6 % entre 2026 et 2034, grâce à la substitution de la main-d'œuvre, aux contrôles de sécurité alimentaire et aux investissements dans la sérialisation pharmaceutique.
- Les États-Unis représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,2 à 6,7 % jusqu'en 2034.
- L'Europe représentait une part estimée à 21-23 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,3 %, tirée par l'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne.
- La région Asie-Pacifique a capté une part estimée à 31-34 % en 2025 et devrait croître à un TCAC de 7,7 à 8,3 %, la Chine étant en tête et le Japon, l'Inde et la Corée du Sud maintenant les investissements.
- Le segment le plus important, celui des machines de remplissage, détenait une part de marché estimée entre 29 et 32 % en 2025 et devrait enregistrer un TCAC de 6,4 à 6,9 % entre 2026 et 2034.
- Le segment à forte croissance des produits pharmaceutiques représentait une part de marché estimée entre 20 et 23 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Adelphi Group of Companies, Aetna Group SpA, Barry-Wehmiller Companies, Inc., CKD Corporation, Coesia SpA, Fuji Machinery Co., Ltd., IMA Industria Macchine Automatiche SpA, MULTIVAC Group, Ishida Co., Ltd. et Marchesini Group SpA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture des machines a évolué, passant de la synchronisation mécanique à des servomachines modulaires interconnectées pour les opérations de remplissage, de scellage, d'étiquetage, d'inspection, de conditionnement et de palettisation. Les fabricants d'équipements privilégient désormais l'efficacité globale de la ligne plutôt que la vitesse nominale et se concentrent sur le contrôle des recettes, le diagnostic à distance, la vision industrielle et les changements d'outils rapides. Par conséquent, les fournisseurs de machines proposent désormais des offres incluant leur matériel propriétaire, des logiciels, des compétences en validation, une expertise en consommables et des contrats de maintenance.
De 2020 à 2034, des augmentations de capacité sont à prévoir en Asie, au Moyen-Orient et dans certaines zones industrielles d'Amérique latine. Dans les régions matures, la croissance se concentrera quant à elle sur la modernisation d'installations existantes. Les préoccupations politiques relatives aux déchets d'emballages stimuleront les investissements dans des machines capables de traiter des supports plus fins, recyclables, à base de papier ou monomatériaux, sans compromettre l'intégrité des scellages. En matière d'investissements, la priorité sera donnée aux cellules connectées permettant des économies substantielles d'énergie, de matériaux et de main-d'œuvre. La production pharmaceutique localisée et la fabrication sous chaîne du froid contribueront également aux investissements dans des systèmes validés de remplissage, d'étiquetage et de fin de ligne.
Portée du rapport sur le marché des machines d'emballage automatisées
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 85,04 milliards de dollars américains |
| Taille du marché d'ici 2034 | 153,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,76% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des machines d'emballage automatisées
La croissance du marché des machines d'emballage automatisées est influencée par les exigences de productivité, d'hygiène, de rapidité, de cycles courts et par la difficulté à recruter du personnel pour les tâches de production répétitives. Les marques exigent désormais que leurs équipements puissent gérer un large éventail de références, garantir la qualité en ligne et enregistrer tout problème. La commande transite par tout un écosystème : fabricants de machines, fabricants de composants, spécialistes en robotique, intégrateurs de systèmes, distributeurs et prestataires de services.
Si la dynamique des chaînes d'approvisionnement dépend de la précision des pièces, des systèmes de contrôle et de l'ingénierie, les systèmes modulaires standard accélèrent les livraisons, tandis que les lignes spécialisées pour les secteurs pharmaceutique et agroalimentaire nécessitent davantage de temps de test en usine. Le client évalue donc le prix d'achat initial en fonction de la disponibilité, de la réduction des pertes de rendement, du temps de changement de production, des besoins en personnel, de la consommation d'énergie et de la réactivité du service après-vente. Les systèmes de modernisation prennent une importance croissante car ils permettent l'intégration de systèmes de vision, de connectivité ou de robotique sans modifier les machines existantes.
L'analyse du secteur des machines d'emballage automatisées révèle que la concurrence se concentre moins sur les machines individuelles et davantage sur la responsabilité globale des lignes de production. Des concurrents tels qu'IMA Industria Macchine Automatiche SpA, Coesia SpA, Marchesini Group SpA et MULTIVAC Group se distinguent par des gammes de produits complètes et une ingénierie d'application, tandis qu'Ishida Co., Ltd. et Fuji Machinery Co., Ltd. restent spécialisés dans l'emballage alimentaire.
Aetna Group SpA se concentre sur l'automatisation de fin de ligne, Barry-Wehmiller Companies, Inc. intègre plusieurs plateformes d'emballage et CKD Corporation répond aux besoins en automatisation de précision. Adelphi Group of Companies se spécialise dans le secteur de la santé. Des investissements seront réalisés dans des plateformes de services numériques, l'expérimentation de matériaux durables, des centres de démonstration régionaux et des acquisitions stratégiques de logiciels et d'équipements complémentaires. Le positionnement stratégique dépendra des revenus de services générés par les bases installées, de la disponibilité locale des pièces détachées, de l'intégration de lignes modulaires et de la validation sur des substrats inconnus.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des machines d'emballage automatisées : Perspectives stratégiques
Perspectives régionales
marché des machines d'emballage automatisées en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 24 et 26 % pour les machines d'emballage automatisées en 2025 et devrait enregistrer un TCAC de 6,1 à 6,6 % entre 2026 et 2034. Le renouvellement des infrastructures vieillissantes, la pénurie de main-d'œuvre persistante et la réglementation stricte des secteurs agroalimentaire et pharmaceutique constituent des leviers d'investissement importants. Les clients privilégient de plus en plus les solutions intégrées qui comprennent l'inspection, le codage, la sérialisation, la manutention robotisée et le reporting de production, ainsi que la capacité de gérer les petites séries et les emballages multi-matériaux.
Le Canada peut contribuer grâce à sa production agroalimentaire, de cannabis, de produits de soins personnels et pharmaceutiques. Le Mexique bénéficie d'une production de biens de consommation de proximité, axée sur l'exportation. Les clients régionaux accordent une grande importance à la disponibilité des services locaux, notamment les techniciens, les pièces détachées, les services de validation et les connexions informatiques. De manière générale, les investissements sont justifiés par la réduction des coûts de main-d'œuvre et des pertes, l'amélioration du rendement global des équipements et la rapidité des changements de format, plutôt que par une cadence de production maximale.
Marché américain des machines d'emballage automatisées
Les États-Unis représentaient environ 82 à 86 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,2 à 6,7 % jusqu'en 2034. Un vaste marché de remplacement se dessine pour une grande variété d'installations de fabrication d'emballages alimentaires, de boissons, de produits pharmaceutiques, chimiques et cosmétiques. Le déploiement de ces équipements est particulièrement marqué sur les marchés où le coût élevé de la main-d'œuvre, les normes d'hygiène et l'explosion du nombre de références (SKU) due à la demande des détaillants justifient l'automatisation.
Les activités de production nationales de Barry-Wehmiller Company, Inc. et son réseau de prestataires internationaux sont mis à profit pour la réalisation des projets. Les applications agroalimentaires concernent la facilité de nettoyage, la manutention de produits fragiles, les emballages durables et le conditionnement robotisé. Les installations pharmaceutiques privilégient les recettes validées, les dossiers de lots électroniques, la sérialisation et le confinement. Les fabricants de produits chimiques et cosmétiques exigent un dosage précis et une grande flexibilité dans la manutention des contenants. Les intégrateurs ont tendance à combiner des systèmes mécaniques éprouvés avec la vision industrielle, les robots collaboratifs et la maintenance connectée au cloud pour des mises à niveau progressives des installations existantes.
Marché européen des machines d'emballage automatisées
L'Europe détenait environ 21 à 23 % du marché des machines d'emballage automatisées en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,3 % jusqu'en 2034. L'Allemagne est le leader du marché, forte de ses capacités de production agroalimentaires, chimiques et pharmaceutiques de haut niveau et d'une infrastructure solide de fournisseurs de solutions d'automatisation. Le marché britannique privilégie les modernisations visant à réduire la main-d'œuvre et la conformité réglementaire, tandis que l'Allemagne privilégie les systèmes d'automatisation haute performance intégrant le suivi de la consommation énergétique, un contrôle précis des mouvements et des contrats de maintenance à vie.
En France, la forte demande en cosmétiques, produits alimentaires et pharmaceutiques se conjugue aux contraintes réglementaires liées aux déchets d'emballage. En Italie, l'industrie des machines est soutenue par un secteur très concentré, dominé par quatre acteurs clés : IMA Industria Macchine Automatiche SpA, Coesia SpA, Aetna Group SpA et Marchesini Group SpA. Les exportations alimentaires espagnoles stimulent les investissements dans les opérations de remplissage, d'emballage et d'étiquetage. Dans cette région, les équipements capables de traiter des matériaux recyclables ou de faible épaisseur deviennent de plus en plus stratégiques en raison des modifications apportées aux substrats, qui influent sur la fenêtre de scellage, la rigidité, le frottement et la stabilité du système.
Marché des machines d'emballage automatisées de la région Asie-Pacifique
La région Asie-Pacifique détenait environ 31 à 34 % du marché des machines d'emballage automatisées en 2025 et devrait connaître une croissance annuelle composée de 7,7 à 8,3 %. La Chine tire sa croissance de son volume de production, de ses capacités de fabrication d'équipements et de ses investissements dans les secteurs de l'agroalimentaire, de la pharmacie et des biens de consommation. Le Japon privilégie la précision, la compacité et les technologies permettant de réduire la main-d'œuvre.
En Corée du Sud, la fabrication de pointe favorise la connectivité des équipements, tandis qu'en Inde, la formalisation des secteurs agroalimentaire et pharmaceutique génère une demande accrue. En Australie, la productivité du travail et les exportations alimentaires sont les moteurs de la croissance. La localisation de la production, les politiques de sécurité des produits, la hausse des salaires et la modernité du commerce de détail stimulent le développement d'équipements automatisés de remplissage, de préparation de commandes, d'étiquetage, d'emballage et de palettisation.
Marché des machines d'emballage automatisées au Moyen-Orient et en Afrique
Le marché des machines d'emballage automatisées au Moyen-Orient et en Afrique devrait croître à un TCAC de 6,6 % à 7,2 % jusqu'en 2034. L'Arabie saoudite est en tête grâce à sa diversification industrielle et à ses programmes de sécurité alimentaire qui stimulent la production locale de produits alimentaires, pharmaceutiques et de biens de consommation. Les Émirats arabes unis soutiennent la distribution régionale et les lignes de production spécialisées dans l'alimentation et les cosmétiques.
L'Afrique du Sud demeure le principal marché des machines d'emballage automatisées en Afrique subsaharienne, grâce à ses industries agroalimentaires et chimiques déjà implantées. Le reste du marché MENA est plus sélectif en raison de différences en matière de financement et de services. L'efficacité énergétique, la résistance à la poussière et à la chaleur, le diagnostic à distance, la facilité d'utilisation et la disponibilité des pièces détachées sont des critères déterminants dans le choix des fournisseurs pour les projets de production liés aux infrastructures.
Analyse de segmentation
Type de machine
Le segment « Type de machine » du marché des machines d'emballage automatisées devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 7,0 % entre 2026 et 2034. Ce marché couvre les opérations primaires, secondaires et tertiaires, mais les tendances d'achat privilégient de plus en plus les modules interopérables et le contrôle centralisé des lignes de production. La flexibilité des formats, l'hygiène, la précision du dosage, la compatibilité avec les substrats et la prise en charge de l'intégration sont des facteurs déterminants pour l'adoption de ces machines, tandis que le service après-vente et la possibilité de modernisation influencent le coût total de possession.
- Les machines de remplissage restent la catégorie de machines la plus importante car le dosage précis des liquides, des produits visqueux, des poudres et des particules est fondamental pour la production alimentaire, pharmaceutique, chimique et cosmétique.
- Les machines FFS combinent le formage, le remplissage et le scellage sur une seule plateforme, permettant une production à haut débit d'emballages flexibles avec des exigences de manutention réduites et une utilisation efficace des matériaux.
- Les machines de palettisation permettent de gérer les opérations de fin de ligne nécessitant une main-d'œuvre importante, d'améliorer l'homogénéité du chargement et de soutenir l'automatisation des entrepôts grâce à des cellules robotisées capables de gérer des cas et des modèles variés.
- Les étiqueteuses acquièrent une importance stratégique car les fabricants ont besoin d'une identification précise, d'une sérialisation, d'une traçabilité, d'informations réglementaires et de transitions rapides des références entre les différents contenants et formats d'emballage.
- Les machines d'emballage protègent les produits individuels, les lots, les caisses et les charges sur palettes, tandis que les fournisseurs optimisent l'utilisation du film, le contrôle du scellage et la compatibilité avec les supports recyclables ou à épaisseur réduite.
Industrie utilisatrice finale
La demande des utilisateurs finaux devrait croître à un TCAC de 6,7 % à 7,2 % entre 2026 et 2034. L'adoption varie selon l'hygiène, la validation, le débit, la sensibilité du produit et la diversité des emballages. L'agroalimentaire offre des possibilités de production à grande échelle, l'industrie pharmaceutique exige une documentation et un confinement rigoureux, le secteur chimique privilégie la sécurité du dosage et les cosmétiques requièrent des changements de format fréquents et une présentation de haute qualité. Les fournisseurs configurent de plus en plus de plateformes communes autour de contrôles des risques spécifiques à chaque secteur.
- L'industrie agroalimentaire génère une forte demande en matière de remplissage à grande vitesse, de FFS, d'emballage, d'étiquetage et de palettisation, l'hygiène, la durée de conservation, la manutention délicate et la réduction des déchets étant des aspects essentiels.
- L'industrie pharmaceutique exige des processus validés, un dosage précis, un contrôle de la contamination, une sérialisation, une inspection et des enregistrements électroniques, ce qui nécessite des configurations de machines haut de gamme et des services après-vente spécialisés.
- Les produits chimiques privilégient la résistance à la corrosion, la conception pour les zones dangereuses, le remplissage précis, la fermeture sécurisée et les charges robustes sur palettes dans les applications industrielles, agricoles et ménagères.
- L'industrie cosmétique privilégie les équipements flexibles capables de gérer des contenants haut de gamme, des campagnes courtes, des systèmes de fermeture multiples, des étiquettes décoratives et un remplissage précis sans altérer la présentation du produit.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Restauration |
Haut |
Lignes flexibles |
Mature |
|
Médicaments |
Haut |
Automatisation validée |
Mise à l'échelle |
|
Produits chimiques |
Moyen |
Dosage sécuritaire |
Mise à l'échelle |
|
Produits de beauté |
Moyen |
Agilité du format |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des machines d'emballage automatisées
La pénurie de main-d'œuvre renforce les économies d'automatisation
Dans le secteur de l'emballage manuel, une réévaluation est en cours en raison des contraintes liées au recrutement, à la formation, au roulement du personnel et aux risques ergonomiques qui limitent la productivité. Les systèmes d'automatisation transforment les coûts de main-d'œuvre, fluctuants en raison de facteurs humains, en une capacité plus prévisible, notamment pour l'emballage, la palettisation, l'étiquetage et les opérations de chargement répétitives. Les initiatives réussies intègrent la robotique, des systèmes d'alimentation standardisés, la vision industrielle et un contrôle centralisé, au lieu de simplement remplacer un opérateur. Les avantages vont au-delà de la réduction des effectifs : des temps de cycle prévisibles permettent de réduire les encours de production, une manutention stable limite les dommages aux produits et les capacités de diagnostic réduisent les temps d'arrêt. Les fournisseurs bénéficient ainsi de la possibilité de documenter les économies de personnel et la disponibilité du système dans un environnement d'application donné.
La production réglementée exige un contrôle des processus traçable
Les entreprises des secteurs agroalimentaire, pharmaceutique, chimique et cosmétique sont confrontées à des exigences croissantes en matière de documentation de qualité, d'identification précise, de conception hygiénique et de processus reproductibles. Les machines d'emballage fournissent désormais des informations de conformité via les recettes, les alarmes, les résultats d'inspection, les données de rejet et d'intervention. Pour les produits pharmaceutiques, la sérialisation et le contrôle des modifications renforcent l'importance de l'étiquetage intégré, des systèmes de vision et des enregistrements électroniques. La nettoyabilité, le changement d'allergènes, le scellage et la détection de corps étrangers sont des considérations essentielles dans l'industrie agroalimentaire. La précision du dosage et la sécurité de la manipulation sont indispensables dans la fabrication de produits chimiques. Ce contexte crée un avantage concurrentiel pour les fournisseurs de machines d'emballage capables d'associer les performances des machines à la gouvernance logicielle, à la documentation de validation et aux applications. Il accroît également les besoins du marché après-vente, la mise à niveau du système de contrôle, l'assistance à l'audit, l'étalonnage et la maintenance de la cybersécurité étant des services continus tout au long du cycle de vie des machines.
La prolifération des références récompense l'architecture de gamme flexible
On observe une tendance croissante des marques à diversifier leurs formats d'emballage, leurs saveurs, leurs recettes et leurs configurations personnalisées selon les circuits de distribution, rendant ainsi non rentable l'utilisation de machines à configuration unique. Il est donc nécessaire de disposer de systèmes flexibles intégrant une servocommande, des composants sans outillage, la gestion des recettes et la robotique afin de permettre des campagnes plus courtes avec un temps d'arrêt machine minimal. Cette évolution se reflète dans les critères d'achat des clients : par exemple, le temps de changement de format, la qualité du premier produit et la répétabilité sont devenus aussi importants que la vitesse. Les fabricants à façon ont besoin d'équipements capables de gérer les futurs formats encore inconnus.
Tendances futures du marché des machines d'emballage automatisées
Lignes de conditionnement auto-optimisées et riches en données
Les tendances du marché des machines d'emballage automatisées s'orienteront de plus en plus vers des modèles de données capables de détecter les dérives, de prédire l'usure des composants et de recommander des ajustements avant que la qualité ne se détériore. Les machines connectées combineront des données de servocommande, de vision, d'inspection et environnementales afin de distinguer les pannes d'équipement des variations de production en amont. Les fournisseurs proposeront probablement ces analyses sous forme d'abonnements incluant une assistance à distance et des garanties de performance. L'adoption sera plus rapide là où les usines mettent en place une gestion sécurisée des données, une nomenclature machine cohérente et des processus de maintenance capables de réagir aux alertes. La supervision humaine restera importante, mais les opérateurs passeront d'une observation répétitive à une gestion des exceptions, des changements de format assistés et une amélioration continue structurée sur l'ensemble des équipements interconnectés.
Plateformes d'emballage indépendantes des matériaux
Les équipements futurs seront conçus pour des plages de traitement plus larges, les marques testant différentes structures de papier, films monomatériaux, contenus recyclés, épaisseurs réduites et revêtements alternatifs. Ces substrats peuvent réagir différemment à la chaleur, à la tension, au frottement et à la pression de formage, rendant essentiels l'adaptabilité du scellage, de la gestion des bandes et du contrôle. Les constructeurs de machines développeront des laboratoires d'application et des processus numériques pour accélérer la qualification tout en préservant le débit et l'intégrité des emballages. L'avantage concurrentiel reviendra aux fournisseurs qui coordonnent la conception des machines, des matériaux et des emballages dès les premières étapes du développement. Les stations de scellage modulaires et les systèmes de contrôle en boucle fermée devraient réduire les risques de conversion, permettant aux fabricants de réagir plus rapidement à l'évolution des infrastructures de recyclage et des politiques d'emballage.
Opportunités du marché des machines d'emballage automatisées
Modernisation des friches industrielles comme stratégie d'entrée évolutive
Les prévisions du marché des machines d'emballage automatisées indiquent un fort potentiel pour les lignes installées encore fonctionnelles mais dépourvues de systèmes de contrôle modernes, de vision, de robotique ou de connectivité des données. Les fournisseurs peuvent développer des kits de modernisation reproductibles pour la conversion servo, l'inspection, le diagnostic à distance, les mises à niveau de sécurité et l'ajustement automatisé des formats. Cette solution réduit les temps d'arrêt et les investissements initiaux des utilisateurs, tout en générant des revenus récurrents liés à l'ingénierie, aux logiciels et aux services. Les entreprises agroalimentaires multisites et les sous-traitants exploitant des plateformes existantes similaires constituent des cibles privilégiées. La réussite repose sur des audits détaillés des actifs, la mise en place de périmètres de cybersécurité, des référentiels de performance vérifiés et des plans de migration garantissant la continuité de la production. Des partenariats avec des intégrateurs régionaux permettent d'étendre la couverture sans contraindre chaque fabricant d'équipement d'origine à maintenir un effectif important.
Capacités d'emballage localisées pour les produits pharmaceutiques et biologiques
Les gouvernements et les fabricants, soucieux de sécuriser leurs chaînes d'approvisionnement pharmaceutiques, développent la production nationale, créant ainsi des opportunités pour les systèmes validés de remplissage, d'inspection, d'étiquetage et de conditionnement secondaire. Les fournisseurs d'équipements peuvent cibler des lignes modulaires évolutives, adaptées aussi bien aux lots cliniques ou contractuels qu'à la production commerciale, tout en garantissant la maîtrise des formulations, le confinement et la traçabilité. Parmi les offres à forte valeur ajoutée figurent la documentation de qualification intégrée, les tests de réception en usine et sur site, la formation des opérateurs et un service d'assistance local rapide. Les fournisseurs devraient nouer des partenariats avec des spécialistes des salles blanches, des prestataires de sérialisation et des bureaux d'études régionaux. Des centres de démonstration, organisés autour de flacons, de seringues, de bouteilles et de boîtes, permettent d'accélérer l'évaluation des acheteurs et de réduire les risques liés à une automatisation encore méconnue, notamment dans les pôles pharmaceutiques émergents aux capacités d'ingénierie limitées.
Développements récents
- Mai 2026 : Aetna Group SpA a achevé son projet quadriennal FUTURE@PACKAGING, avec le dépôt de 12 brevets, la réalisation de prototypes de machines, le développement d’applications logicielles et la mise en place d’installations pilotes dans les secteurs des boissons, de l’agroalimentaire et de la logistique. Ce programme, axé sur les machines et les services numériques compatibles avec les matériaux recyclés, recyclables et durables, a permis de renforcer la plateforme du groupe pour l’intégration de ses produits commerciaux.
- Octobre 2025 : Le groupe Adelphi a annoncé un accord de distribution avec ARaymondlife pour les capsules de flacons RayDyLyo. Ce système de fermeture par simple pression élimine le sertissage traditionnel, garantit l’inviolabilité, est compatible avec les flacons standard et permet une utilisation immédiate ou une stérilisation rapide, témoignant ainsi d’une forte demande pour des composants d’emballage simplifiant le bouchage des produits pharmaceutiques et réduisant la manutention.
- Février 2025 : Le groupe MULTIVAC a présenté en détail, lors du salon IFFA 2025, des solutions de traitement et de conditionnement connectées, notamment une ligne entièrement automatisée conçue pour fonctionner avec jusqu’à 70 % de personnel en moins, des changements de produits avec un temps d’arrêt réduit jusqu’à 95 % et des concepts d’emballage offrant un taux de recyclabilité jusqu’à 95 %. Le lancement a mis l’accent sur des gains mesurables en termes de main-d’œuvre, de flexibilité et d’efficacité des matériaux.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -