
Markt für Automobil Automatisch Übertragung: Größe & Prognose 2034
Marktgröße und Prognose für automatische Getriebe im Automobilbereich (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Abdeckung des Berichts: Nach Typ (Automatikgetriebe, automatisiertes Schaltgetriebe, Doppelkupplungsgetriebe, stufenloses Getriebe); Kraftstoffart (Benzin, Diesel, Elektrofahrzeug, Hybrid); Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge) und Region
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007448
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 11, 2026


Marktgröße 2025
40,48 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
65,06 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,41 %
Wachstumsrate
Adressierbarer Markt
478,52 Mrd. US-Dollar
(2026–2034)
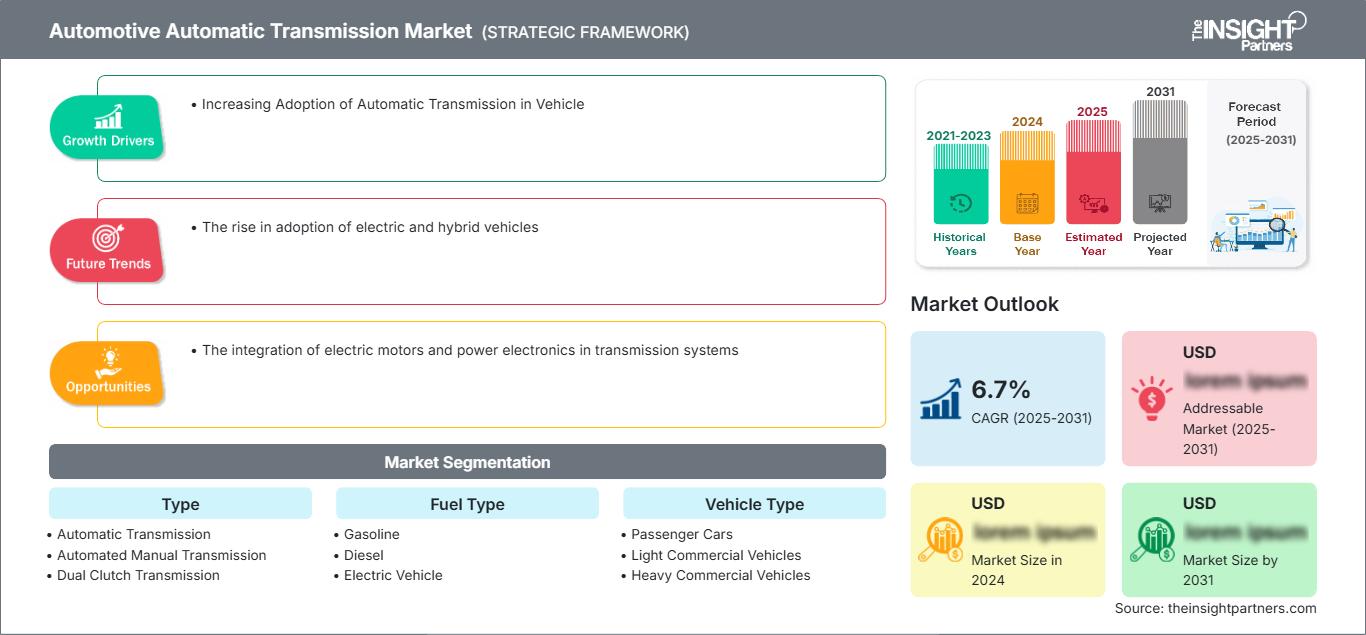
Der Markt für automatische Getriebe im Automobilbereich wurde 2025 auf 40,48 Milliarden US-Dollar geschätzt und soll bis 2034 auf 65,06 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,41 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die Verbraucherpräferenz für komfortables Fahren, den vermehrten Einsatz von Mehrgang-Automatikgetrieben, die Expansion von Hybridantrieben und strengere Anforderungen an die Kraftstoffeffizienz bei Pkw und Nutzfahrzeugen begünstigt.
Nordamerika bleibt ein etablierter, aber strategisch wichtiger Markt, da Pick-ups, SUVs, leichte Nutzfahrzeuge und Hybridmodelle weiterhin mit elektronisch gesteuerten Automatikgetrieben ausgestattet sind. Das Marktwachstum für automatische Getriebe in der Region wird durch Flottenersatz, die zunehmende Verbreitung von Premiumfahrzeugen und die Nachfrage nach Getrieben für schwere Nutzfahrzeuge gestützt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,7–5,5 % erwartet.
Marktanalyse und Einblicke für automatische Getriebe im Automobilbereich
- Nordamerika: Hielt 2025 einen Marktanteil von 24–27 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % wachsen, unterstützt durch SUVs, Pickups, Hybridmodelle und die Erneuerung von Nutzfahrzeugflotten.
- USA: 2025 machte dieser Markt 78–82 % des nordamerikanischen Marktes aus und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen, angeführt von automatisierten Plattformen für schwere Pkw und Lkw.
- Europa: Der Marktanteil lag 2025 bei 22–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,2 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei der Einführung sind.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 41–44 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,3 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Das Automatikgetriebe hielt 2025 einen Marktanteil von 45–49 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen.
- Wachstumsstarkes Segment: Das Doppelkupplungsgetriebe hielt 2025 einen Marktanteil von 15–18 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–7,0 % wachsen, da Hybrid- und Hochleistungsanwendungen zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: BorgWarner Inc., Mercedes-Benz Group AG, Continental AG, Aptiv PLC, Eaton Corporation plc, FPT Industrial SpA, JATCO Ltd, NSK Ltd., Valeo SE, AISIN CORPORATION, Allison Transmission Holdings, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Getriebetechnik hat sich von hydraulisch gesteuerten Getrieben hin zu elektronischer Steuerung, Drehmomentoptimierung, Shift-by-Wire-Integration und hybridkompatiblen Architekturen entwickelt. Der Markt für automatische Getriebe im Automobilbereich konzentriert sich zunehmend auf sanfteres Fahren, geringere Emissionen, bessere Kalibrierung und reduzierte mechanische Verluste. OEMs entwickeln Getriebefamilien vermehrt auf Basis gemeinsamer Plattformen, um die Kosten zu senken und gleichzeitig Benzin-, Diesel-, Hybrid- und ausgewählte Elektrofahrzeuge abzudecken.
Die zukünftige Nachfrage wird von der zunehmenden Verkehrsdichte in Städten, dem Wachstum von Hybridfahrzeugen, regionalen Kraftstoffverbrauchsvorschriften und der steigenden Verbreitung von Automatikgetrieben in Schwellenländern geprägt sein. Zulieferer investieren in kompakte Bauweisen, effiziente Drehmomentwandler, Doppelkupplungsgetriebe und Getriebesteuerungssoftware. Der regulatorische Druck zur Reduzierung der CO₂-Emissionen begünstigt Systeme, die die Motoreffizienz verbessern, ohne die Fahrbarkeit zu beeinträchtigen.
Berichtsumfang zum Markt für automatische Getriebe im Automobilbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 40,48 Milliarden US-Dollar |
| Marktgröße bis 2034 | 65,06 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für automatische Getriebe im Automobilbereich
Das Wachstum des Marktes für automatische Getriebe im Automobilbereich wird durch die Nachfrage nach Fahrkomfort, geringerer Fahrerermüdung und verbesserter Kraftstoffeffizienz in verkehrsreichen Städten angetrieben. Pkw bleiben der größte Anwendungsbereich, während leichte Nutzfahrzeuge zunehmend automatische Systeme einsetzen, um die Lieferproduktivität zu steigern und den Wartungsaufwand für die Kupplung im Stop-and-Go-Betrieb zu reduzieren.
Die Angebotsdynamik hängt von präziser Fertigung, elektronischen Steuermodulen, der Langlebigkeit der Getriebe, Getriebeölen und Softwarekalibrierung ab. OEMs bevorzugen skalierbare Getriebeplattformen, die für mehrere Fahrzeugbaureihen geeignet sind. Auch die Hybridisierung verändert die Beschaffung, da die Getriebe regenerative Bremsung, elektrische Drehmomentverteilung und häufigere Betriebsmoduswechsel bewältigen müssen.
Die Marktanalyse für automatische Getriebe im Automobilbereich zeigt einen Wettbewerb zwischen globalen Tier-1-Zulieferern, Nutzfahrzeugspezialisten und Antriebstechnologieunternehmen. BorgWarner Inc., AISIN CORPORATION, JATCO Ltd, Allison Transmission Holdings, Inc., Eaton Corporation plc, Valeo SE, Continental AG, NSK Ltd., Aptiv PLC, FPT Industrial SpA und die Mercedes-Benz Group AG decken verschiedene Bereiche der Wertschöpfungskette für Getriebe ab.
Die Investitionen konzentrieren sich auf Hybridgetriebe, DCT-Kapazitäten, elektronische Steuerungen und lokale Produktion. Die strategische Positionierung hängt zunehmend von langfristigen OEM-Lieferverträgen, regionaler Fertigung, Softwareintegration und der Fähigkeit ab, Gewicht, Reibung und Komplexität der Bauweise zu reduzieren und gleichzeitig die Anforderungen an die Langlebigkeit von Pkw und Nutzfahrzeugen zu erfüllen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für automatische Getriebe im Automobilbereich: Strategische Einblicke
Regionale Einblicke
Markt für automatische Automobilgetriebe in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 24–27 % am Markt für automatische Getriebe im Automobilbereich und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % wachsen. Die Nachfrage wird von Pick-ups, SUVs, Nutzfahrzeugen und Pkw-Plattformen mit Automatikgetriebe getragen, bei denen Komfort und Anhängelast wichtige Kaufkriterien bleiben.
Hybrid-SUVs, Nutzfahrzeuge und Flottenfahrzeuge erhöhen den Bedarf an elektronisch gesteuerten Getrieben mit dauerhafter Drehmomentübertragung. Lokale Produktions- und Kundendienstnetze stützen die Nachfrage nach Ersatzteilen. Zulieferer profitieren von der hohen Verbreitung von Automatikgetrieben, obwohl das Wachstum batterieelektrischer Fahrzeuge die Nachfrage allmählich in Richtung elektrischer Antriebssysteme verlagert.
US-Markt für automatische Automobilgetriebe
Die USA machten 2025 78–82 % des nordamerikanischen Marktes aus und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen. Das Land bleibt das größte regionale Nachfragezentrum, da Automatikgetriebe bei Pkw, SUVs, Pickups und Nutzfahrzeugen für den Straßenverkehr dominieren.
Allison Transmission Holdings, Inc., BorgWarner Inc., Eaton Corporation plc, Aptiv PLC und Continental AG stärken das heimische Ökosystem durch Nutzfahrzeuggetriebe, elektronische Steuerungen, Mechatronik und Antriebskomponenten. Hybrid-Lkw- und Transporterplattformen werden die Nachfrage nach langlebigen Mehrgang-Automatikgetrieben aufrechterhalten.
Europäischer Markt für automatische Automobilgetriebe
Europa hielt 2025 einen Marktanteil von 22–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,2 % wachsen. Deutschland ist führend in der Produktion von Premiumfahrzeugen, der Einführung von Doppelkupplungsgetrieben und der Antriebstechnik, während Großbritannien leistungsstarke Fahrzeuge, Flottenmodernisierungen und leichte Nutzfahrzeuganwendungen unterstützt.
Frankreich, Italien und Spanien tragen mit Kompaktwagen, Nutzfahrzeugen und Hybrid-Pkw-Plattformen dazu bei. Emissionsvorschriften und CO₂-Ziele fördern effiziente Automatikgetriebe, automatisierte Schaltgetriebe (AMT) und Doppelkupplungsgetriebe (DCT), die Verluste reduzieren. Europas Trend zu Hybridfahrzeugen begünstigt Doppelkupplungsgetriebe und elektronisch gesteuerte Architekturen stärker als ältere hydraulische Systeme.
Markt für automatische Getriebe im Automobilsektor im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 41–44 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,3 % wachsen. China ist führend in der regionalen Nachfrage dank des Produktionsumfangs von Fahrzeugen, der zunehmenden Verbreitung von Hybridfahrzeugen und der höheren Durchdringung von Pkw mit Automatikgetriebe.
Japan und Südkorea tragen mit ihrer fortschrittlichen Getriebetechnik zum Markt bei, während Indien bei städtischen Pkw von überwiegend manuell betriebenen Fahrzeugflotten auf automatisierte Schaltgetriebe (AMT), stufenlose Getriebe (CVT) und Automatikgetriebe umstellt. Australien steigert die Nachfrage durch SUVs und leichte Nutzfahrzeuge. Regionale Produktionskapazitäten ermöglichen Kostensenkungen und eine breitere Markteinführung.
Automobilmarkt für automatische Getriebe im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,9–4,8 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund der Vorliebe für SUVs, der Importe von Premiumfahrzeugen und der Langstreckenfahrten, die reibungslose automatische Systeme begünstigen, führend in der Nachfrage.
Südafrika und die übrigen Länder des Nahen Ostens und Afrikas tragen durch leichte Nutzfahrzeuge, Ersatzteile und die Modernisierung von Fahrzeugflotten dazu bei. Die Verbreitung von Automatikgetrieben ist nach wie vor uneinheitlich, da die Kosten die Wahl des Getriebes beeinflussen. Der Einsatz von Automatikgetrieben nimmt jedoch in städtischen Gebieten, bei importierten Pkw und in Nutzfahrzeugflotten, die eine geringere Fahrerermüdung erfordern, zu.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für automatische Getriebe im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen wird. Der Markt für automatische Getriebe im Automobilbereich wird durch das Bedürfnis geprägt, Komfort, Kosten, Effizienz, Drehmomentübertragung und Hybridkompatibilität über verschiedene Fahrzeugplattformen hinweg in Einklang zu bringen.
- Das Automatikgetriebe bleibt die am weitesten verbreitete Getriebeart, da Drehmomentwandlersysteme für sanftes Schalten, starke Anfahrleistung und bewährte Langlebigkeit bei SUVs, Pickups, Pkw und Nutzfahrzeugen sorgen.
- Das automatisierte Schaltgetriebe wird in kostensensiblen Fahrzeugen eingesetzt, da es Kupplungs- und Schaltfunktionen automatisiert, aber die Struktur eines manuellen Getriebes beibehält, was es in Schwellenländern attraktiv macht.
- Das Doppelkupplungsgetriebe unterstützt schnelle Gangwechsel und Effizienz und ist daher relevant für leistungsstarke Fahrzeuge, Hybridfahrzeuge und Kompaktmodelle, bei denen Beschleunigungsverhalten und Kraftstoffverbrauch wichtig sind.
- Das stufenlose Getriebe ist bei Kompaktwagen und Hybridfahrzeugen wichtig, da es die Motoren in effizienten Bereichen hält und so eine sanfte Beschleunigung und einen geringeren Kraftstoffverbrauch ermöglicht.
Kraftstoffart
Es wird erwartet, dass der Anteil verschiedener Kraftstoffarten im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,7 % steigen wird, da sich automatische Systeme an die Fahrzeugarchitekturen für Benzin-, Diesel-, Hybrid- und Elektrofahrzeuge anpassen. Hybridantriebe sind besonders wichtig, da sie eine optimale Drehmomentverteilung und ein effizientes Schaltmanagement erfordern.
- Benzin bleibt eine wichtige Nachfragequelle, da die meisten Pkw und SUVs mit Automatikgetriebe in Nordamerika und einigen APAC-Märkten weiterhin auf Benzinmotoren angewiesen sind.
- Dieselmotoren eignen sich für Nutzfahrzeuge und Anwendungen im Fernverkehr, wo Drehmomentabgabe, Langlebigkeit und Kraftstoffersparnis automatische oder automatisierte Systeme für Flottenbetreiber attraktiv machen.
- Die Nachfrage nach Elektrofahrzeugen ist selektiv, da viele Elektrofahrzeuge nur einstufige Untersetzungsgetriebe verwenden. Mehrstufige Systeme gewinnen jedoch zunehmend an Bedeutung für die Optimierung von Leistung, Anhängelast und Effizienz.
- Hybridplattformen schaffen eine starke Nachfrage nach spezialisierten automatischen Systemen und DCT-Systemen, die Verbrennungsmotoren, Elektromotoren, regenerative Bremsen und den elektrischen Betrieb bei niedrigen Geschwindigkeiten koordinieren.
Fahrzeugtyp
Der Fahrzeugmarkt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,9 % wachsen, da der Einsatz von Automatikgetrieben in Pkw- und Nutzfahrzeugflotten zunimmt. Fahrzeughersteller nutzen automatische Systeme, um Komfort, Produktivität, Wiederverkaufswert und die Einhaltung von Vorschriften zu verbessern.
- Pkw erfreuen sich der größten Nachfrage, da Stadtfahrer bei Kompakt- und Premiummodellen eine kupplungslose Bedienung, eine sanftere Beschleunigung und kraftstoffsparende Automatik-, CVT-, AMT- oder DCT-Optionen bevorzugen.
- Bei leichten Nutzfahrzeugen werden automatische Systeme eingesetzt, um die Fahrerermüdung bei Lieferfahrten zu verringern, die Schaltkonsistenz zu verbessern und den Wartungsaufwand aufgrund von Kupplungsverschleiß auf stark befahrenen Stadtstrecken zu senken.
- Schwere Nutzfahrzeuge sind auf automatisierte und vollautomatische Systeme angewiesen, um Langlebigkeit, Drehmomentkontrolle und Effizienz unter hohen Lasten zu gewährleisten, insbesondere Busse, Spezialfahrzeuge und Fahrzeuge im Verteidigungsbereich.
Momentaufnahme der Chancen
|
Fahrzeugtyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Personenkraftwagen |
Hoch |
Urbaner Komfort |
Reifen |
|
Leichte Nutzfahrzeuge |
Medium |
Flottenautomatisierung |
Skalierung |
|
Schwere Nutzfahrzeuge |
Medium |
Drehmomentsteuerung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für automatische Getriebe im Automobilsektor
Zunehmende Beliebtheit des kupplungslosen Fahrens in der Stadt
Zunehmende Verkehrsstaus veranlassen Autofahrer dazu, Automatikgetriebe zu bevorzugen, da diese die Ermüdung durch ständiges Bremsen, Beschleunigen und langsames Fahren reduzieren. Dieser Trend ist in Entwicklungsländern zu beobachten, wo Erstkäufer vermehrt zu automatisierten Schaltgetrieben (AMT), stufenlosen Automatikgetrieben (CVT) oder Automatikgetrieben greifen, die früher nur in Oberklassemodellen erhältlich waren. Die Auswirkungen auf den Markt sind weitreichend: Die zunehmende Verbreitung von Automatikgetrieben trägt zu einem höheren Anteil an Fahrzeugen mit verschiedenen Getriebevarianten bei und ermöglicht eine günstigere Preisgestaltung für höherwertige Versionen. Hersteller profitieren, wenn sie kompakte und kostengünstige Systeme anbieten können, die zudem den Kraftstoffverbrauch senken.
Erweiterung des Hybridantriebs
Es besteht Bedarf an Getrieben, die die Koordination zwischen Verbrennungsmotor, Elektromotor, Rekuperation und Schaltfunktion ermöglichen, ohne die Fahreigenschaften des Fahrzeugs zu beeinträchtigen. Diese Anforderungen rechtfertigen die Nachfrage nach elektronisch gesteuerten Automatik-, Doppelkupplungs- und Hybridgetriebetechnologien. Dies wird strategische Auswirkungen haben, da der Einsatz von Hybridfahrzeugen in Regionen zunimmt, in denen die Ladeinfrastruktur und die Akzeptanz der Verbraucher vollelektrische Fahrzeuge unpraktisch machen. Die Strategie der Getriebehersteller zur Sicherung ihrer Geschäftsmodelle besteht darin, Getriebe für die elektrische Drehmomentübertragung zu entwickeln, anstatt sich ausschließlich auf Verbrennungsmotoren zu verlassen.
Anforderungen an die Produktivität einer kommerziellen Flotte
Fahrzeughersteller setzen zunehmend auf Automatikgetriebe, da diese für mehr Zuverlässigkeit, geringere Fahrerermüdung und weniger Wartungsaufwand durch Kupplungsverschleiß sorgen. Lieferwagen, Busse, Nutzfahrzeuge und Schwerlastwagen profitieren von sanften Gangwechseln, effizienter Kraftübertragung und optimiertem Kraftstoffverbrauch. Da gewerbliche Käufer bei solchen Kaufentscheidungen die Gesamtbetriebskosten berücksichtigen, ist der Markteinfluss erheblich. Zuverlässige Automatikgetriebe minimieren Ausfallzeiten und steigern den Wiederverkaufswert. Hersteller, die auf hohe Leistung, Kalibrierung und Service im Schwerlastbereich spezialisiert sind, haben hier einen Wettbewerbsvorteil.
Zukunftstrends im Markt für automatische Getriebe im Automobilbereich
Softwarekalibrierte Schichtoptimierung
Die Trends im Markt für automatische Getriebe im Automobilbereich gehen hin zu softwarekalibrierten Schaltstrategien, die das Gangverhalten an Fahrmodus, Terrain, Last, Batteriezustand und Verkehrsbedingungen anpassen. Zukünftige Systeme nutzen vernetzte Daten und vorausschauende Steuerung, um die Gänge auszuwählen, bevor sich die Fahrerwünsche ändern. Dies verbessert Kraftstoffverbrauch, Komfort und Lebensdauer der Komponenten und unterstützt gleichzeitig drahtlose Kalibrierungsupdates. Anbieter, die mechanische Konstruktion mit eingebetteter Software und Cybersicherheit kombinieren können, werden sich eine stärkere Position auf softwaredefinierten Fahrzeugplattformen sichern.
Elektrifizierte Mehrgeschwindigkeitsarchitekturen
Konzepte für Mehrganggetriebe für Hybrid- und ausgewählte Elektrofahrzeuge gewinnen in Bereichen an Bedeutung, in denen Faktoren wie Anhängelast, Effizienz bei hohen Geschwindigkeiten und Leistung entscheidend sind. Während die meisten Elektrofahrzeuge mit einstufigen Untersetzungsgetrieben ausgestattet sind, kann es Fälle geben, in denen eine höhere Anzahl an Übersetzungsverhältnissen für teure Fahrzeuge und gewerbliche Anwendungen von Vorteil wäre. Ein solcher Ansatz erfordert kompakte Getriebesysteme, effektive Wärmemanagementsysteme und eine präzise Synchronisierung des Motordrehmoments.
Marktchancen für automatische Getriebe im Automobilsektor
Lokalisierte Produktion für die aufkommende automatische Übernahme
Schwellenländer bieten Chancen, da Verbraucher von Fahrzeugen mit Schaltgetriebe auf automatisierte Schaltgetriebe (AMT), stufenlose Getriebe (CVT) und kostengünstige Automatikgetriebe umsteigen. Lokale Produktion kann Importkosten senken, die Reaktionsfähigkeit der Erstausrüster (OEMs) verbessern und die Kalibrierung für regionale Fahrbedingungen unterstützen. Prognosen für den Markt für automatische Getriebe im Automobilbereich deuten auf ein starkes Wachstumspotenzial in Indien, Südostasien und ausgewählten Märkten des Nahen Ostens hin, wo die zunehmende Verkehrsdichte in Städten die Präferenzen der Käufer verändert. Anbieter, die erschwingliche Hardware mit einem zuverlässigen Kundendienst kombinieren, können Großaufträge gewinnen und langfristige OEM-Beziehungen aufbauen, da die Verbreitung von Automatikgetrieben weiter zunimmt.
Hybrid-Getriebeplattformen für Flotten- und SUV-Programme
Für Zulieferer, die hochdrehmomentstarke, elektronisch steuerbare und langlebige Getriebe anbieten können, bietet sich eine vielversprechende Gelegenheit. Automobilhersteller benötigen Getriebe, die elektrische Unterstützung, regenerative Bremsung, Anhängelasten und einen reibungslosen Wechsel zwischen den Fahrmodi ermöglichen. Diese Chance ist besonders attraktiv, da Automobilhersteller ihre Plattformen zur Einhaltung der Emissionsvorschriften überarbeiten, ohne dabei Form und Design ihrer Fahrzeuge zu verändern. Anbieter von Hybridgetrieben, Software und Produktionsanlagen werden sich mehrjährige Lieferverträge mit Automobilherstellern sichern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -