
Mercato delle transmisioni automatiche automobilistici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle trasmissioni automatiche per autoveicoli (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (trasmissione automatica, trasmissione manuale automatizzata, trasmissione a doppia frizione, trasmissione a variazione continua); tipo di carburante (benzina, diesel, veicolo elettrico, ibrido); tipo di veicolo (autovetture, veicoli commerciali leggeri, veicoli commerciali pesanti) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPRE00007448
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 11, 2026


Dimensioni del mercato nel 2025
40,48 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
65,06 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,41 %
Tasso di crescita
Mercato di riferimento
478,52 miliardi di dollari USA
(2026-2034)
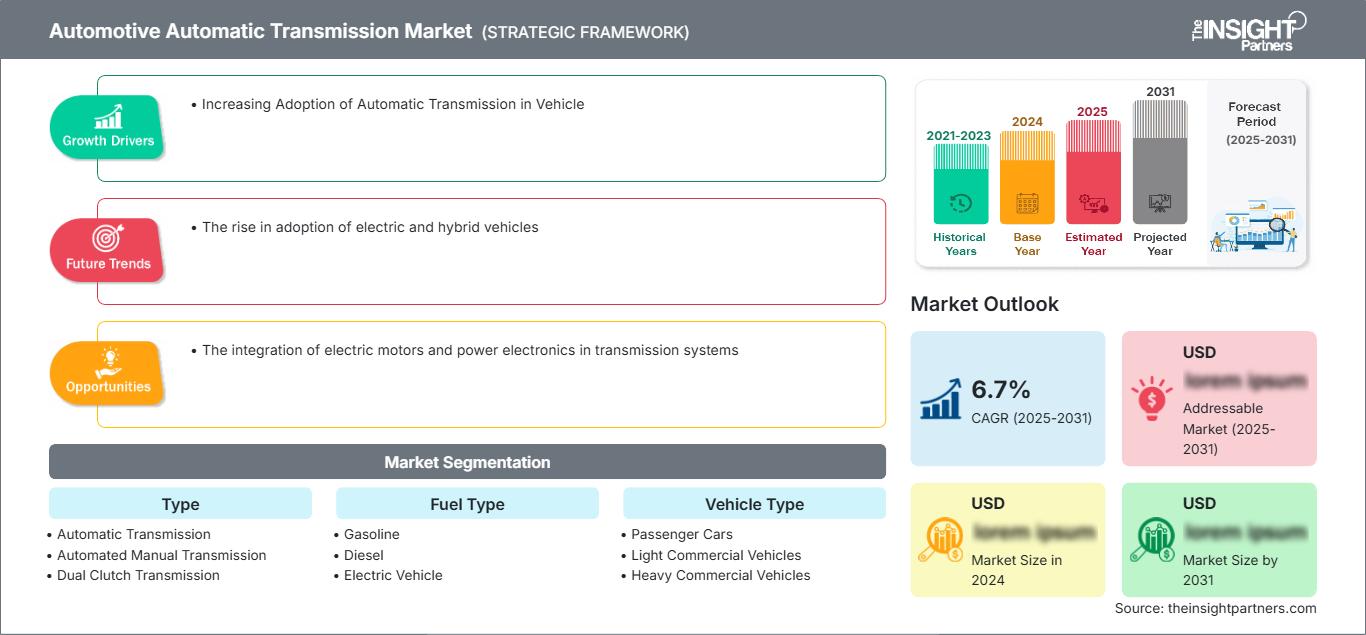
Il mercato delle trasmissioni automatiche per autoveicoli valeva 40,48 miliardi di dollari nel 2025 e si prevede che raggiungerà i 65,06 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,41% nel periodo 2026-2034. La crescita è sostenuta dalla preferenza dei consumatori per una guida più agevole, dalla maggiore diffusione dei cambi automatici a più velocità, dall'espansione dei propulsori ibridi e da requisiti più stringenti in materia di efficienza dei consumi per i veicoli passeggeri e commerciali.
Il Nord America rimane un mercato maturo ma strategicamente importante, poiché pickup, SUV, veicoli commerciali leggeri e modelli ibridi continuano a utilizzare sistemi automatici a controllo elettronico. Le dimensioni del mercato delle trasmissioni automatiche per autoveicoli nella regione sono sostenute dalla sostituzione delle flotte, dalla diffusione dei veicoli premium e dalla domanda di trasmissioni per impieghi gravosi, con una crescita prevista a un tasso annuo composto (CAGR) compreso tra il 4,7% e il 5,5% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato delle trasmissioni automatiche per autoveicoli.
- Nord America: nel 2025 deteneva una quota di mercato del 24-27% e si prevede una crescita a un tasso annuo composto (CAGR) del 4,7-5,5% nel periodo 2026-2034, grazie al segmento dei SUV, dei pickup, dei modelli ibridi e alla sostituzione delle flotte commerciali.
- USA: Nel 2025 rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 4,8-5,6% nel periodo 2026-2034, trainata dalle piattaforme per autovetture e autocarri con cambio automatico.
- Europa: nel 2025 rappresentava una quota di mercato del 22-25% e si prevede una crescita a un tasso annuo composto (CAGR) del 4,4-5,2% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna in testa per adozione.
- Asia-Pacifico: ha conquistato una quota di mercato del 41-44% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,3% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello delle trasmissioni automatiche, deteneva una quota di mercato del 45-49% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% nel periodo 2026-2034.
- Segmento ad alta crescita: le trasmissioni a doppia frizione detenevano una quota di mercato del 15-18% nel 2025 e si prevede che cresceranno a un CAGR del 6,1-7,0% nel periodo 2026-2034, grazie all'espansione delle applicazioni ibride e ad alte prestazioni.
- Aziende chiave analizzate nel dettaglio: BorgWarner Inc., Mercedes-Benz Group AG, Continental AG, Aptiv PLC, Eaton Corporation plc, FPT Industrial SpA, JATCO Ltd, NSK Ltd., Valeo SE, AISIN CORPORATION, Allison Transmission Holdings, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia delle trasmissioni si è evoluta dai cambi a controllo idraulico verso il controllo elettronico, l'ottimizzazione della coppia, l'integrazione del sistema shift-by-wire e le architetture compatibili con i veicoli ibridi. Il mercato delle trasmissioni automatiche per autoveicoli si sta evolvendo verso una guida più fluida, minori emissioni, una migliore calibrazione e una riduzione delle perdite meccaniche. I produttori di apparecchiature originali (OEM) progettano sempre più famiglie di trasmissioni basate su piattaforme condivise per ridurre i costi, servendo al contempo applicazioni per veicoli a benzina, diesel, ibridi e alcuni veicoli elettrici.
La domanda futura sarà influenzata dalla congestione urbana, dalla crescita dei veicoli ibridi, dalle normative regionali sul risparmio di carburante e dalla crescente diffusione dei cambi automatici nei mercati emergenti. I fornitori stanno investendo in design compatti, convertitori di coppia efficienti, sistemi a doppia frizione e software di controllo della trasmissione. La pressione normativa per la riduzione delle emissioni di CO2 favorisce i sistemi che migliorano l'efficienza operativa del motore senza compromettere la guidabilità.
Ambito del rapporto sul mercato delle trasmissioni automatiche per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 40,48 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 65,06 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle trasmissioni automatiche per autoveicoli
La crescita del mercato delle trasmissioni automatiche per autoveicoli è trainata dalla domanda di comfort di guida, riduzione dell'affaticamento del conducente e miglioramento dell'efficienza dei consumi nelle città congestionate. Le autovetture rimangono l'applicazione con i volumi maggiori, mentre i veicoli commerciali leggeri adottano sempre più sistemi automatici per migliorare la produttività delle consegne e ridurre la manutenzione legata alla frizione nelle operazioni di arresto e ripartenza.
Le dinamiche dell'offerta dipendono dalla precisione della produzione, dai moduli di controllo elettronico, dalla durata degli ingranaggi, dai fluidi di trasmissione e dalla calibrazione del software. I produttori di apparecchiature originali (OEM) preferiscono piattaforme di trasmissione scalabili in grado di servire più linee di veicoli. Anche l'ibridazione modifica gli approvvigionamenti, poiché le trasmissioni devono gestire la frenata rigenerativa, la miscelazione della coppia elettrica e cambi di modalità operativa più frequenti.
L'analisi del mercato delle trasmissioni automatiche per autoveicoli mostra la concorrenza tra fornitori globali di primo livello, specialisti di veicoli commerciali e aziende di tecnologie per la catena cinematica. BorgWarner Inc., AISIN CORPORATION, JATCO Ltd, Allison Transmission Holdings, Inc., Eaton Corporation plc, Valeo SE, Continental AG, NSK Ltd., Aptiv PLC, FPT Industrial SpA e Mercedes-Benz Group AG supportano diverse parti della catena del valore delle trasmissioni.
Gli investimenti si concentrano su trasmissioni ibride, capacità di trasmissione a doppia frizione (DCT), controlli elettronici e produzione localizzata. Il posizionamento strategico dipende sempre più da contratti di fornitura a lungo termine con i produttori di apparecchiature originali (OEM), produzione regionale, integrazione software e capacità di ridurre peso, attrito e complessità di ingombro, pur soddisfacendo i requisiti di durata per veicoli passeggeri e commerciali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle trasmissioni automatiche per autoveicoli: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano delle trasmissioni automatiche per autoveicoli
Nel 2025, il Nord America deteneva una quota di mercato del 24-27% per le trasmissioni automatiche per autoveicoli e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,5% nel periodo 2026-2034. La domanda è trainata da pickup, SUV, veicoli pesanti e autovetture con cambio automatico, dove comfort e capacità di traino rimangono fattori di acquisto importanti.
I SUV ibridi, i furgoni commerciali e i veicoli delle flotte aziendali stanno aumentando la necessità di trasmissioni a controllo elettronico con erogazione di coppia costante. Anche la produzione localizzata e le reti di assistenza post-vendita supportano la domanda di sostituzione. I fornitori beneficiano dell'elevata diffusione dei cambi automatici, sebbene la crescita dei veicoli elettrici a batteria stia gradualmente spostando parte della domanda verso i sistemi di riduzione della trazione elettrica.
Mercato statunitense delle trasmissioni automatiche per autoveicoli
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 4,8-5,6% nel periodo 2026-2034. Il Paese rimane il principale centro di domanda regionale, poiché le trasmissioni automatiche sono predominanti nelle autovetture, nei SUV, nei pickup e nei veicoli commerciali su strada.
Allison Transmission Holdings, Inc., BorgWarner Inc., Eaton Corporation plc, Aptiv PLC e Continental AG rafforzano l'ecosistema nazionale attraverso sistemi di trasmissione commerciali, controlli elettronici, meccatronica e componenti per la catena cinematica. Le piattaforme ibride per camion e furgoni sosterranno la domanda di sistemi automatici a più velocità durevoli.
Mercato europeo delle trasmissioni automatiche per autoveicoli
Nel 2025 l'Europa rappresentava una quota di mercato del 22-25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,4-5,2% nel periodo 2026-2034. La Germania è leader grazie alla produzione di veicoli premium, all'adozione del cambio a doppia frizione (DCT) e all'ingegneria dei propulsori, mentre il Regno Unito supporta i veicoli ad alte prestazioni, l'ammodernamento delle flotte e le applicazioni per veicoli commerciali leggeri.
Francia, Italia e Spagna contribuiscono con auto compatte, veicoli commerciali e piattaforme ibride per il trasporto passeggeri. Le normative sulle emissioni e gli obiettivi in materia di CO2 incentivano sistemi automatici, AMT e DCT efficienti che riducono le perdite. La transizione europea verso i veicoli ibridi favorisce le architetture a doppia frizione e a controllo elettronico più dei vecchi sistemi idraulici.
Mercato delle trasmissioni automatiche per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 41% e il 44% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,3% nel periodo 2026-2034. La Cina è leader nella domanda regionale grazie alla sua scala di produzione di veicoli, all'adozione di veicoli ibridi e alla maggiore diffusione della guida automatica nelle autovetture.
Giappone e Corea del Sud contribuiscono con tecnologie di trasmissione avanzate, mentre l'India sta passando da flotte prevalentemente manuali a varianti con cambio automatico (AMT), a variazione continua (CVT) e automatico per i veicoli passeggeri urbani. L'Australia contribuisce alla domanda con SUV e veicoli commerciali leggeri. Le economie di scala regionali favoriscono la riduzione dei costi e una maggiore diffusione.
Mercato delle trasmissioni automatiche per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 3,9-4,8% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono i paesi leader nella domanda, grazie alla preferenza per i SUV, alle importazioni di veicoli di alta gamma e alle condizioni di guida su lunghe distanze che favoriscono i sistemi automatici fluidi.
Il Sudafrica e il resto della regione MEA contribuiscono attraverso veicoli commerciali leggeri, ricambi e modernizzazione delle flotte. L'adozione rimane disomogenea perché l'accessibilità economica influenza la scelta della trasmissione, ma la diffusione dei cambi automatici è in aumento nei mercati urbani, nei veicoli passeggeri importati e nelle flotte commerciali che richiedono una minore fatica per il conducente.
Analisi di segmentazione
Tipo
Si prevede che questo segmento crescerà a un CAGR del 5,0-5,8% nel periodo 2026-2034. Il mercato delle trasmissioni automatiche per autoveicoli è definito dalla necessità di bilanciare comfort, costi, efficienza, erogazione di coppia e compatibilità con i sistemi ibridi su diverse piattaforme veicolari.
- La trasmissione automatica rimane la tipologia più diffusa perché i sistemi con convertitore di coppia offrono cambi di marcia fluidi, ottime prestazioni in fase di accelerazione e una comprovata affidabilità su SUV, pickup, autovetture e veicoli commerciali.
- La trasmissione manuale automatizzata (ATM) è utilizzata nei veicoli in cui il costo è un fattore critico, poiché automatizza le funzioni di frizione e cambio marcia pur mantenendo la struttura di un cambio manuale, risultando quindi attraente nei mercati emergenti.
- La trasmissione a doppia frizione favorisce cambi di marcia rapidi ed efficienti, risultando quindi adatta a veicoli ad alte prestazioni, ibridi e compatti, dove la reattività in accelerazione e il risparmio di carburante sono fondamentali.
- La trasmissione a variazione continua (CVT) è importante nelle auto compatte e ibride perché mantiene i motori in funzione in intervalli di efficienza ottimali, favorendo un'accelerazione fluida e un minore consumo di carburante.
Tipo di carburante
Si prevede che il settore dei sistemi di alimentazione crescerà a un tasso annuo composto (CAGR) del 4,9-5,7% nel periodo 2026-2034, grazie all'adattamento dei sistemi automatici alle architetture dei veicoli a benzina, diesel, ibridi ed elettrici. I propulsori ibridi sono particolarmente importanti perché necessitano di una gestione efficiente della coppia e del cambio marcia.
- La benzina rimane una base di domanda fondamentale perché la maggior parte delle autovetture e dei SUV con cambio automatico continuano a utilizzare motori a benzina in Nord America e in diversi mercati dell'area Asia-Pacifico.
- Il diesel è ideale per veicoli commerciali e applicazioni a lunga distanza, dove l'erogazione di coppia, la durata e il risparmio di carburante rendono i sistemi automatici o automatizzati attraenti per i gestori di flotte.
- La domanda di veicoli elettrici è selettiva perché molti EV utilizzano riduttori a velocità singola, ma i sistemi a più velocità stanno suscitando interesse per le loro prestazioni, la capacità di traino e l'ottimizzazione dell'efficienza.
- Le piattaforme ibride creano una forte domanda di sistemi automatici e DCT specializzati che coordinano motori a combustione, motori elettrici, frenata rigenerativa e funzionamento elettrico a bassa velocità.
Tipo di veicolo
Si prevede che il segmento dei veicoli a guida autonoma crescerà a un tasso annuo composto (CAGR) del 5,1-5,9% nel periodo 2026-2034, grazie alla crescente diffusione dei sistemi automatici nelle flotte di veicoli passeggeri e commerciali. I produttori di veicoli utilizzano sistemi automatici per migliorare il comfort, la produttività, il valore di rivendita e la conformità alle normative.
- Le autovetture sono le più richieste perché i guidatori urbani preferiscono la guida senza frizione, un'accelerazione più fluida e opzioni di cambio automatico, CVT, AMT o DCT a basso consumo di carburante, disponibili sia su modelli compatti che premium.
- I veicoli commerciali leggeri stanno adottando sistemi automatici per ridurre l'affaticamento del conducente nelle operazioni di consegna, migliorare la regolarità dei cambi di marcia e diminuire la manutenzione legata all'usura della frizione nei percorsi urbani ad alta densità di traffico.
- I veicoli commerciali pesanti si affidano a sistemi automatizzati e completamente automatici per garantire durata, controllo della coppia ed efficienza sotto carichi pesanti, in particolare negli autobus, nei camion per impieghi speciali e nelle applicazioni per la difesa.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Carrozze passeggeri |
Alto |
Comfort urbano |
Maturo |
|
Veicoli commerciali leggeri |
Mezzo |
Automazione della flotta |
Scalatura |
|
Veicoli commerciali pesanti |
Mezzo |
Controllo della coppia |
Scalatura |
Analisi dei fattori di crescita e del loro impatto sul mercato delle trasmissioni automatiche per autoveicoli.
Cresce la preferenza per la guida urbana senza frizione.
Il crescente traffico congestionato spinge gli automobilisti a preferire i veicoli con cambio automatico, che riducono l'affaticamento derivante da continue frenate, accelerazioni e guida a bassa velocità. Questa tendenza è evidente nei paesi in via di sviluppo, dove chi acquista un'auto per la prima volta tende a scegliere veicoli con cambio AMT, CVT o automatico, prima disponibili solo sui modelli di fascia alta. L'impatto sul mercato è di vasta portata, poiché l'adozione della tecnologia automatica contribuisce ad aumentare la percentuale di trasmissioni per veicolo e consente di offrire prezzi più competitivi per le versioni di fascia alta. I fornitori possono trarne vantaggio se sono in grado di fornire sistemi compatti ed economici che contribuiscano anche a mantenere bassi i consumi di carburante.
Espansione della motorizzazione ibrida
Si richiede una trasmissione che permetta il coordinamento tra motore a combustione, motore elettrico, rigenerazione e funzione di cambio marcia senza compromettere la guidabilità del veicolo. Tali esigenze giustificano la domanda di tecnologie di trasmissione automatiche a controllo elettronico, a doppia frizione (DCT) e ibride. Ciò avrà un impatto strategico, poiché l'utilizzo di veicoli ibridi è in aumento nelle aree in cui l'infrastruttura di ricarica e l'accettazione da parte dei consumatori rendono impraticabili i veicoli completamente elettrici. La strategia dei produttori di trasmissioni per salvaguardare i propri modelli di business consiste nel progettare per l'erogazione di coppia elettrica, anziché dipendere esclusivamente da piattaforme a combustione interna.
Requisiti di produttività della flotta commerciale
I produttori di veicoli per flotte aziendali stanno ora adottando trasmissioni automatiche, che offrono maggiore uniformità, minore affaticamento per l'operatore e una manutenzione ridotta dovuta all'usura della frizione. I vantaggi si ripercuotono su furgoni, autobus, veicoli commerciali e autocarri pesanti in termini di cambi di marcia fluidi, trasferimento di potenza efficiente e gestione del carburante. L'impatto sul mercato sarà significativo, poiché in questo tipo di decisioni di acquisto i clienti commerciali considerano il costo totale di proprietà. Sistemi di trasmissione automatica affidabili possono ridurre al minimo i tempi di fermo e aumentare il valore residuo. I produttori che offrono prestazioni elevate, calibrazione e servizi di assistenza per veicoli pesanti avranno un vantaggio competitivo.
Tendenze future del mercato delle trasmissioni automatiche per autoveicoli.
Ottimizzazione del turno calibrata tramite software
Le tendenze del mercato delle trasmissioni automatiche per autoveicoli si stanno orientando verso strategie di cambio marcia calibrate via software, che regolano il comportamento delle marce in base alla modalità di guida, al tipo di terreno, al carico, allo stato della batteria e alle condizioni del traffico. I sistemi futuri utilizzeranno dati connessi e controlli predittivi per selezionare le marce prima che cambino le esigenze del conducente. Ciò migliorerà il consumo di carburante, il comfort e la durata dei componenti, supportando al contempo gli aggiornamenti di calibrazione via etere. I fornitori in grado di combinare la progettazione meccanica con il software integrato e la predisposizione alla sicurezza informatica acquisiranno una posizione più forte nelle piattaforme veicolari definite dal software.
Architetture multivelocità elettrificate
I concetti di trasmissione a più velocità per veicoli ibridi e alcuni veicoli elettrici assumeranno maggiore importanza in ambiti in cui fattori come il traino, l'efficienza alle alte velocità e le prestazioni sono cruciali. Sebbene la maggior parte dei veicoli elettrici sia dotata di riduttori a singola velocità, in alcuni casi, per veicoli costosi e applicazioni commerciali, potrebbe essere utile disporre di un numero maggiore di rapporti. Un approccio di questo tipo richiederà sistemi di ingranaggi compatti, sistemi di gestione termica efficienti e una precisa sincronizzazione della coppia dei motori.
Opportunità di mercato per le trasmissioni automatiche nel settore automobilistico
Produzione localizzata per l'adozione automatica emergente
I mercati emergenti offrono opportunità, poiché i consumatori si stanno spostando dai veicoli con cambio manuale verso opzioni con cambio automatico (AMT), cambio a variazione continua (CVT) e cambi automatici più convenienti. La produzione localizzata può ridurre i costi di importazione, migliorare la reattività dei produttori di apparecchiature originali (OEM) e supportare la calibrazione per le condizioni di guida regionali. Le previsioni per il mercato delle trasmissioni automatiche automobilistiche indicano un forte potenziale di crescita in India, nel Sud-est asiatico e in alcuni mercati del Medio Oriente, dove la congestione urbana sta modificando le preferenze degli acquirenti. I fornitori che combinano componenti a prezzi accessibili con un solido supporto di assistenza possono aggiudicarsi programmi ad alto volume e costruire relazioni a lungo termine con gli OEM, man mano che la diffusione dei cambi automatici aumenta.
Piattaforme di trasmissione ibride per programmi dedicati a flotte e SUV
Si apre un'opportunità per i fornitori in grado di offrire trasmissioni ad alta coppia, controllabili elettronicamente e caratterizzate da elevata durata. Le case automobilistiche richiedono trasmissioni in grado di gestire l'assistenza elettrica, la frenata rigenerativa, il traino di carichi e la commutazione fluida tra le diverse modalità di guida. L'opportunità è particolarmente interessante, dato che i produttori di automobili stanno riprogettando le proprie piattaforme per conformarsi alle normative sulle emissioni, senza tuttavia modificare la forma e il design dei veicoli. I fornitori di trasmissioni ibride, software e impianti di produzione potranno assicurarsi contratti di fornitura pluriennali con le case automobilistiche.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -