
Mercado de transmisiones automáticas automotrices: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de transmisiones automáticas para automóviles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (transmisión automática, transmisión manual automatizada, transmisión de doble embrague, transmisión continuamente variable); tipo de combustible (gasolina, diésel, vehículo eléctrico, híbrido); tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados) y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00007448
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 11, 2026


Tamaño del mercado en 2025
40.480 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
65.060 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,41 %
Índice de crecimiento
Mercado potencial
478.520 millones de dólares estadounidenses
(2026-2034)
El mercado de transmisiones automáticas para automóviles alcanzó un valor de 40.480 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 65.060 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,41 % durante el período 2026-2034. Este crecimiento se ve impulsado por la preferencia de los consumidores por una conducción que requiera poco esfuerzo, el mayor uso de cajas de cambios automáticas de varias velocidades, la expansión de los sistemas de propulsión híbridos y los requisitos más estrictos de eficiencia de combustible en los programas de vehículos de pasajeros y comerciales.
América del Norte sigue siendo una base de demanda madura pero estratégicamente importante, ya que las camionetas pickup, los SUV, los vehículos comerciales ligeros y los modelos híbridos continúan utilizando sistemas automáticos controlados electrónicamente. El tamaño del mercado de transmisiones automáticas para automóviles en la región se ve impulsado por la renovación de flotas, la penetración de vehículos premium y la demanda de transmisiones para vehículos pesados, con un crecimiento que se espera alcance una tasa de crecimiento anual compuesta (CAGR) de entre el 4,7 % y el 5,5 % durante el período 2026-2034.
Análisis y perspectivas del mercado de transmisiones automáticas para automóviles
- América del Norte: Mantuvo una cuota de mercado del 24-27% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7-5,5% durante el período 2026-2034, impulsada por los SUV, las camionetas pickup, los modelos híbridos y la renovación de la flota comercial.
- EE. UU.: Representaba entre el 78 % y el 82 % de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,6 % durante el período 2026-2034, impulsado por las plataformas de vehículos pesados de pasajeros y camiones con transmisión automática.
- Europa: Representaba entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,2 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza en su adopción.
- Asia Pacífico: Capturó entre el 41 % y el 44 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4 % al 6,3 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, el de las transmisiones automáticas, representó entre el 45 % y el 49 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,6 % durante el período 2026-2034.
- Segmento de alto crecimiento: La transmisión de doble embrague representó entre el 15 % y el 18 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 7,0 % durante el período 2026-2034 a medida que se expandan las aplicaciones híbridas y de alto rendimiento.
- Empresas clave analizadas en detalle: BorgWarner Inc., Mercedes-Benz Group AG, Continental AG, Aptiv PLC, Eaton Corporation plc, FPT Industrial SpA, JATCO Ltd, NSK Ltd., Valeo SE, AISIN CORPORATION, Allison Transmission Holdings, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de transmisión ha evolucionado desde las cajas de cambios controladas hidráulicamente hacia el control electrónico, la optimización del par motor, la integración del cambio electrónico y las arquitecturas compatibles con vehículos híbridos. El mercado de transmisiones automáticas para automóviles se centra cada vez más en una conducción más suave, menores emisiones, una mejor calibración y una reducción de las pérdidas mecánicas. Los fabricantes de equipos originales (OEM) diseñan cada vez más familias de transmisiones basadas en plataformas compartidas para reducir costes, al tiempo que dan servicio a vehículos de gasolina, diésel, híbridos y algunos vehículos eléctricos.
La demanda futura estará marcada por la congestión urbana, el crecimiento de los vehículos híbridos, las normativas regionales sobre consumo de combustible y la creciente penetración de la transmisión automática en los mercados emergentes. Los proveedores están invirtiendo en diseños compactos, convertidores de par eficientes, sistemas de doble embrague y software de control de la transmisión. La presión regulatoria para reducir las emisiones de CO2 favorece los sistemas que mejoran la eficiencia del motor sin comprometer la facilidad de conducción.
Alcance del informe de mercado de transmisiones automáticas para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 40.480 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 65.060 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,41% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de transmisiones automáticas para automóviles
El crecimiento del mercado de transmisiones automáticas para automóviles se debe a la demanda de mayor comodidad al conducir, menor fatiga del conductor y mayor eficiencia de combustible en ciudades congestionadas. Los turismos siguen siendo el segmento de mayor volumen, mientras que los vehículos comerciales ligeros adoptan cada vez más sistemas automáticos para mejorar la productividad en las entregas y reducir el mantenimiento del embrague en operaciones con paradas y arranques frecuentes.
La dinámica de la cadena de suministro depende de la fabricación de precisión, los módulos de control electrónico, la durabilidad de los engranajes, los fluidos de transmisión y la calibración del software. Los fabricantes de equipos originales (OEM) prefieren plataformas de transmisión escalables que puedan servir a múltiples líneas de vehículos. La hibridación también modifica los procesos de adquisición, ya que las transmisiones deben gestionar el frenado regenerativo, la combinación de par eléctrico y los cambios de modo de funcionamiento más frecuentes.
El análisis del mercado de transmisiones automáticas para automóviles muestra una fuerte competencia entre proveedores globales de primer nivel, especialistas en vehículos comerciales y empresas de tecnología de sistemas de propulsión. BorgWarner Inc., AISIN CORPORATION, JATCO Ltd, Allison Transmission Holdings, Inc., Eaton Corporation plc, Valeo SE, Continental AG, NSK Ltd., Aptiv PLC, FPT Industrial SpA y Mercedes-Benz Group AG respaldan diferentes partes de la cadena de valor de la transmisión.
La inversión se concentra en transmisiones preparadas para vehículos híbridos, capacidad de DCT, controles electrónicos y producción localizada. El posicionamiento estratégico depende cada vez más de contratos de suministro a largo plazo con fabricantes de equipos originales (OEM), fabricación regional, integración de software y la capacidad de reducir el peso, la fricción y la complejidad del diseño, al tiempo que se cumplen los requisitos de durabilidad para vehículos de pasajeros y comerciales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
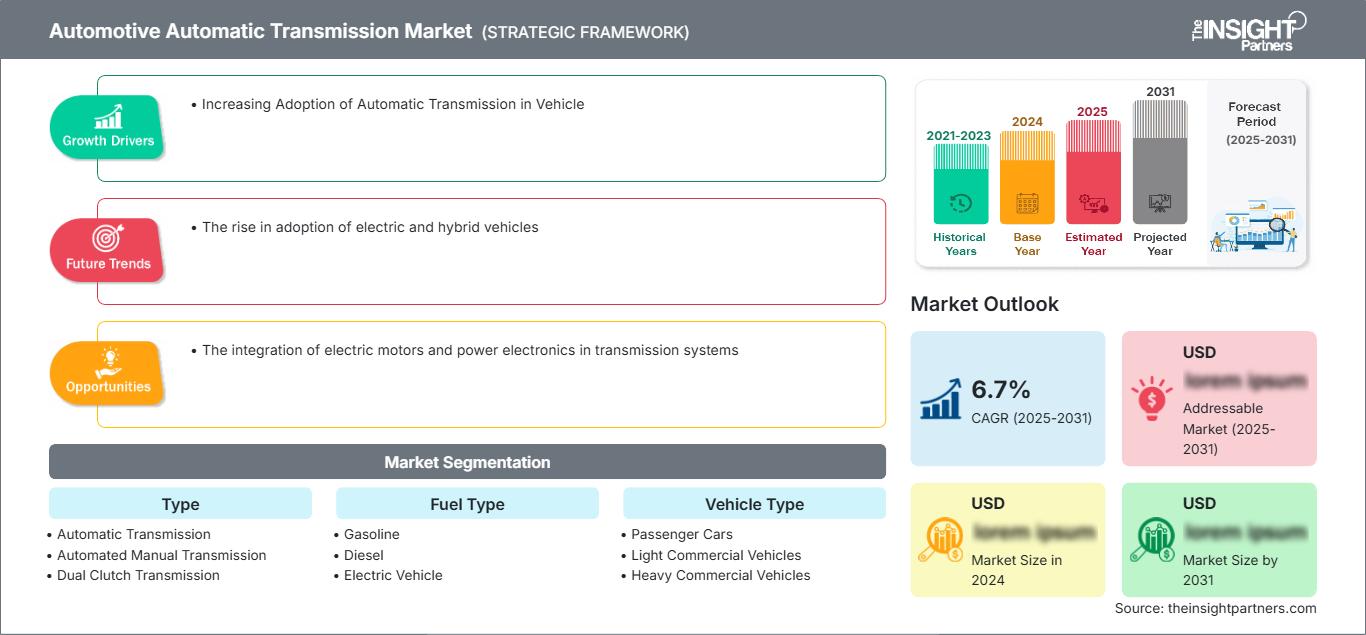
Mercado de transmisiones automáticas para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de transmisiones automáticas para automóviles
América del Norte representó entre el 24 % y el 27 % de la cuota de mercado de transmisiones automáticas para automóviles en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,5 % durante el período 2026-2034. La demanda está impulsada por las camionetas pickup, los SUV, los vehículos pesados y las plataformas de automóviles de pasajeros pesados con transmisión automática, donde la comodidad y la capacidad de remolque siguen siendo factores importantes de compra.
Los SUV híbridos, las furgonetas comerciales y los vehículos de flotas están aumentando la necesidad de transmisiones controladas electrónicamente con una entrega de par duradera. Las redes locales de producción y servicio posventa también respaldan la demanda de repuestos. Los proveedores se benefician de la alta penetración de la transmisión automática, aunque el crecimiento de los vehículos eléctricos de batería está desplazando gradualmente parte de la demanda hacia los sistemas de reducción de potencia eléctrica.
Mercado estadounidense de transmisiones automáticas para automóviles
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % entre 2026 y 2034. El país sigue siendo el principal centro de demanda regional, ya que las transmisiones automáticas predominan en los turismos, los SUV, las camionetas y los vehículos comerciales de carretera.
Allison Transmission Holdings, Inc., BorgWarner Inc., Eaton Corporation plc, Aptiv PLC y Continental AG fortalecen el ecosistema nacional mediante sistemas de transmisión comerciales, controles electrónicos, mecatrónica y componentes de tren motriz. Las plataformas híbridas para camiones y furgonetas mantendrán la demanda de sistemas automáticos multivelocidad duraderos.
Mercado europeo de transmisiones automáticas para automóviles
Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,2 % durante el período 2026-2034. Alemania lidera el mercado gracias a la producción de vehículos de alta gama, la adopción de la transmisión de doble embrague (DCT) y la ingeniería de sistemas de propulsión, mientras que el Reino Unido apoya los vehículos de alto rendimiento, la modernización de flotas y las aplicaciones comerciales ligeras.
Francia, Italia y España contribuyen con coches compactos, vehículos comerciales y plataformas híbridas de pasajeros. Las normativas sobre emisiones y los objetivos de CO2 fomentan los sistemas automáticos, AMT y DCT eficientes que reducen las pérdidas. La transición europea hacia los híbridos favorece las arquitecturas de doble embrague y de control electrónico frente a los diseños hidráulicos más antiguos.
Mercado de transmisiones automáticas para automóviles en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 41 % y el 44 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4 % al 6,3 % durante el período 2026-2034. China lidera la demanda regional gracias a la escala de producción de vehículos, la adopción de vehículos híbridos y una mayor penetración de la transmisión automática en los turismos.
Japón y Corea del Sur aportan ingeniería avanzada de transmisiones, mientras que India está pasando de flotas predominantemente manuales a variantes AMT, CVT y automáticas en vehículos de pasajeros urbanos. Australia impulsa la demanda con SUV y vehículos comerciales ligeros. La escala de producción regional favorece la reducción de costos y una mayor adopción.
Mercado de transmisiones automáticas para automóviles en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,8 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda debido a la preferencia por los SUV, las importaciones de vehículos de alta gama y las condiciones de conducción de larga distancia que favorecen los sistemas automáticos de funcionamiento suave.
Sudáfrica y el resto de Oriente Medio y África contribuyen a través de vehículos comerciales ligeros, repuestos y la modernización de flotas. La adopción sigue siendo desigual debido a que la asequibilidad influye en la elección de la transmisión, pero la penetración de la transmisión automática está aumentando en los mercados urbanos, los vehículos de pasajeros importados y las flotas comerciales que requieren menor fatiga del conductor.
Análisis de segmentación
Tipo
Se prevé que este tipo de transmisión crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,8 % durante el período 2026-2034. El alcance del mercado de transmisiones automáticas para automóviles está determinado por la necesidad de equilibrar la comodidad, el costo, la eficiencia, la entrega de torque y la compatibilidad híbrida en diferentes plataformas de vehículos.
- La transmisión automática sigue siendo el tipo más común porque los sistemas de convertidor de par proporcionan cambios suaves, un excelente rendimiento en la aceleración y una durabilidad comprobada en SUV, camionetas, turismos y vehículos comerciales.
- La transmisión manual automatizada se utiliza en vehículos donde el coste es un factor importante, ya que automatiza las funciones de embrague y cambio de marchas, manteniendo al mismo tiempo la estructura de una caja de cambios manual, lo que la hace atractiva en los mercados emergentes.
- La transmisión de doble embrague permite cambios de marcha rápidos y una mayor eficiencia, lo que la hace relevante en vehículos de alto rendimiento, híbridos y modelos compactos donde la respuesta de aceleración y el ahorro de combustible son importantes.
- La transmisión continuamente variable es importante en los coches compactos e híbridos porque mantiene los motores funcionando en rangos eficientes, lo que favorece una aceleración suave y un menor consumo de combustible.
Tipo de combustible
Se prevé que el mercado de combustibles alternativos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,7 % entre 2026 y 2034, a medida que los sistemas automáticos se adapten a las arquitecturas de vehículos de gasolina, diésel, híbridos y eléctricos. Los sistemas de propulsión híbridos son especialmente importantes, ya que requieren una gestión eficiente del par motor y de los cambios de marcha.
- La gasolina sigue siendo una importante fuente de demanda, ya que la mayoría de los turismos y SUV con transmisión automática siguen utilizando motores de gasolina en Norteamérica y en varios mercados de la región Asia-Pacífico.
- El diésel es fundamental para vehículos comerciales y aplicaciones de larga distancia, donde la entrega de par, la durabilidad y el ahorro de combustible hacen que los sistemas automáticos o automatizados resulten atractivos para los operadores de flotas.
- La demanda de vehículos eléctricos es selectiva porque muchos vehículos eléctricos utilizan engranajes reductores de una sola velocidad, pero los sistemas de varias velocidades están despertando interés para optimizar el rendimiento, la capacidad de remolque y la eficiencia.
- Las plataformas híbridas generan una gran demanda de sistemas automáticos y de doble embrague especializados que coordinen los motores de combustión, los motores eléctricos, el frenado regenerativo y el funcionamiento eléctrico a baja velocidad.
Tipo de vehículo
Se prevé que el segmento de tipos de vehículos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,9 % durante el período 2026-2034, debido al aumento de la penetración de la transmisión automática en las flotas de pasajeros y comerciales. Los fabricantes de vehículos utilizan sistemas automáticos para mejorar la comodidad, la productividad, el valor de reventa y el cumplimiento de las normativas.
- Los turismos son los segmentos con mayor demanda, ya que los conductores urbanos prefieren la conducción sin embrague, una aceleración más suave y opciones de transmisión automática, CVT, AMT o DCT de bajo consumo en modelos compactos y de gama alta.
- Los vehículos comerciales ligeros están adoptando sistemas automáticos para reducir la fatiga del conductor en las operaciones de reparto, mejorar la regularidad de los cambios de marcha y disminuir el mantenimiento relacionado con el desgaste del embrague en rutas urbanas densamente pobladas.
- Los vehículos comerciales pesados dependen de sistemas automatizados y totalmente automáticos para garantizar su durabilidad, el control del par motor y la eficiencia bajo cargas pesadas, especialmente en autobuses, camiones de trabajo especializado y aplicaciones de defensa.
Resumen de la oportunidad
|
Tipo de vehículo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Vagones de pasajeros |
Alto |
Confort urbano |
Maduro |
|
Vehículos comerciales ligeros |
Medio |
Automatización de flotas |
Escalada |
|
Vehículos comerciales pesados |
Medio |
Control de par |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de transmisiones automáticas para automóviles.
Creciente preferencia por la conducción urbana sin embrague
El aumento de la congestión vehicular está provocando que los conductores prefieran vehículos automáticos, que reducen la fatiga causada por el frenado, la aceleración y la conducción lenta constantes. Esta tendencia se observa en países en desarrollo, donde los compradores primerizos tienden a elegir vehículos con transmisión automática (AMT, CVT) o automática convencional, que antes solo estaban disponibles en modelos de gama alta. El impacto en el mercado es generalizado, ya que la adopción de la tecnología automática contribuye a aumentar la cantidad de transmisiones por vehículo y permite ofrecer mejores precios en las versiones de gama alta. Los proveedores se benefician al ofrecer sistemas compactos y rentables que, además, contribuyan a mantener un bajo consumo de combustible.
Expansión del sistema de propulsión híbrido
Se requieren transmisiones que permitan la coordinación entre el motor de combustión, el motor eléctrico, la regeneración y la función de cambio de marchas sin comprometer la capacidad de conducción del vehículo. Estos requisitos justifican la demanda de tecnologías de transmisión automática, DCT e híbrida controladas electrónicamente. Esto tendrá un impacto estratégico, ya que el uso de vehículos híbridos está aumentando en aquellas zonas donde la infraestructura de carga y la aceptación del consumidor hacen que los vehículos totalmente eléctricos sean poco prácticos. La estrategia de los proveedores de transmisiones para salvaguardar sus modelos de negocio radica en diseñar sistemas que permitan la entrega de par eléctrico, en lugar de depender exclusivamente de plataformas de combustión interna.
Requisitos de productividad de la flota comercial
Los fabricantes de flotas de vehículos están adoptando transmisiones automáticas, que ofrecen mayor consistencia, menor fatiga para el operador y un mantenimiento reducido debido al desgaste del embrague. Esto se traduce en ventajas para camiones de reparto, autobuses, vehículos comerciales y camiones pesados en términos de cambios de marcha suaves, transferencia de potencia eficaz y gestión del combustible. El impacto en el mercado será significativo, ya que, en este tipo de decisiones de compra, los compradores comerciales consideran el costo total de propiedad. Los sistemas de transmisión automática fiables pueden minimizar el tiempo de inactividad y aumentar el valor residual. Los fabricantes que ofrezcan un alto rendimiento, calibración y servicios especializados tendrán una ventaja competitiva en este sector.
Tendencias futuras del mercado de transmisiones automáticas para automóviles
Optimización de turnos calibrada por software
Las tendencias del mercado de transmisiones automáticas para automóviles apuntan hacia estrategias de cambio calibradas por software que ajustan el comportamiento de la marcha según el modo de conducción, el terreno, la carga, el estado de la batería y las condiciones del tráfico. Los sistemas futuros utilizarán datos conectados y controles predictivos para seleccionar las marchas anticipándose a los cambios en la demanda del conductor. Esto mejorará el consumo de combustible, la comodidad y la vida útil de los componentes, a la vez que permitirá actualizaciones de calibración inalámbricas. Los proveedores capaces de combinar el diseño mecánico con el software integrado y la preparación en ciberseguridad obtendrán una posición más sólida en las plataformas de vehículos definidas por software.
Arquitecturas electrificadas de múltiples velocidades
Los sistemas de transmisión multivelocidad para vehículos híbridos y eléctricos selectos cobrarán mayor importancia en áreas donde factores como el remolque, la eficiencia a altas velocidades y el rendimiento son cruciales. Si bien la mayoría de los vehículos eléctricos están equipados con reductores de una sola velocidad, en algunos casos sería útil contar con un mayor número de relaciones de transmisión para vehículos de alta gama y aplicaciones comerciales. Este enfoque requerirá sistemas de engranajes compactos, sistemas de gestión térmica eficaces y una sincronización precisa del par motor.
Oportunidades de mercado para transmisiones automáticas en automóviles
Producción localizada para la adopción automática emergente
Los mercados emergentes ofrecen oportunidades a medida que los consumidores se decantan por vehículos con transmisión automática (AMT), transmisión continua (CVT) y opciones automáticas rentables en lugar de manuales. La producción localizada puede reducir los costos de importación, mejorar la capacidad de respuesta de los fabricantes de equipos originales (OEM) y facilitar la calibración para las condiciones de conducción regionales. Las previsiones del mercado de transmisiones automáticas para automóviles apuntan a un fuerte crecimiento en India, el sudeste asiático y algunos mercados de Oriente Medio, donde la congestión urbana está modificando las preferencias de los compradores. Los proveedores que combinan hardware asequible con un sólido servicio de asistencia técnica pueden obtener contratos de gran volumen y establecer relaciones a largo plazo con los OEM a medida que aumenta la penetración de las transmisiones automáticas.
Plataformas de transmisión híbrida para programas de flotas y SUV
Existe una oportunidad para los proveedores capaces de ofrecer transmisiones de alto par, controlables electrónicamente y de gran durabilidad. Los fabricantes de automóviles requieren transmisiones que puedan soportar la asistencia eléctrica, el frenado regenerativo, las cargas de remolque y un cambio de modo suave. Esta oportunidad es muy práctica, ya que los fabricantes de automóviles están rediseñando sus plataformas para cumplir con las normas de emisiones sin modificar la forma ni el diseño de sus vehículos. Los proveedores de transmisiones híbridas, software e instalaciones de fabricación obtendrán contratos de suministro plurianuales con los fabricantes de automóviles.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -