
Markt für Automobil Elektronisch Stability Steuerung: Größe & Prognose 2031
Marktgröße und Prognosen für elektronische Stabilitätskontrollen in Kraftfahrzeugen (2021 – 2031), globaler und regionaler Anteil, Trends und Berichtsabdeckung zur Analyse von Wachstumschancen: Nach Typ (elektrische Bremsverteilung, Antiblockiersystem, Traktionskontrollsystem, Fahrzeugdynamikregelung, Sonstiges); Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge, mittlere und schwere Nutzfahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004973
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


Marktgröße 2025
8,76 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
16,11 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,0 %
Wachstumsrate
Adressierbarer Markt
112,27 Mrd. US-Dollar
(2026–2034)
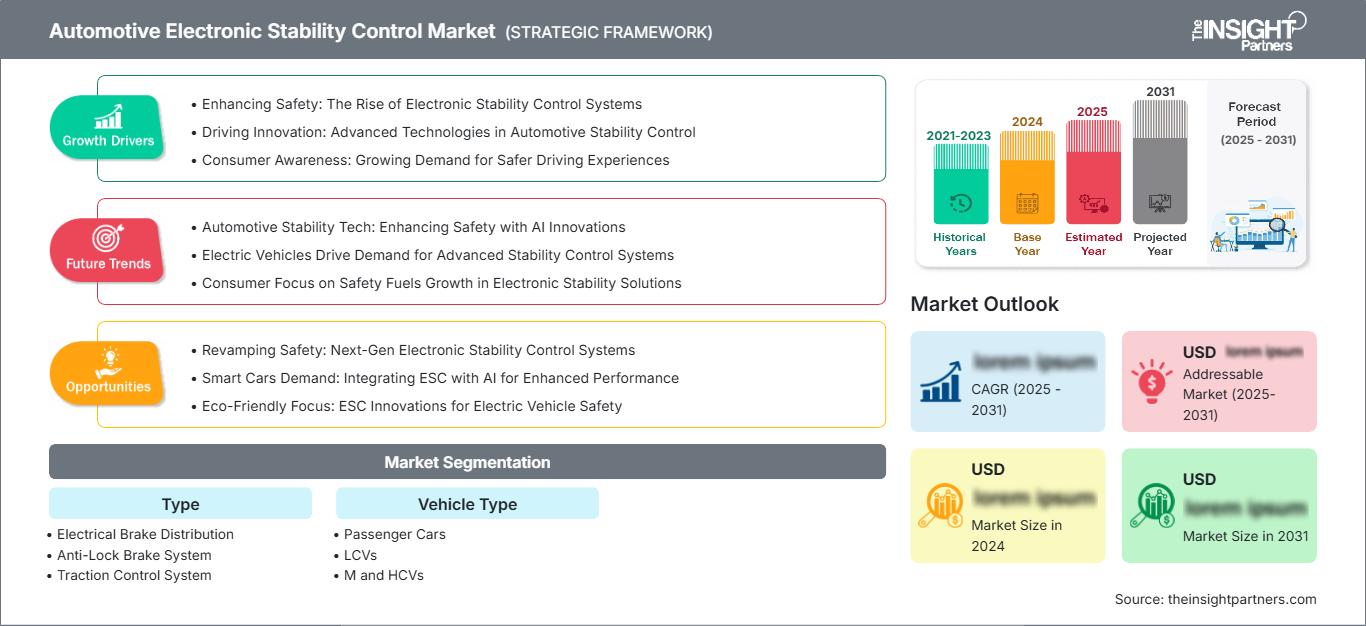
Der Markt für elektronische Stabilitätskontrolle in der Automobilindustrie wird Prognosen zufolge von 8,76 Milliarden US-Dollar im Jahr 2025 auf 16,11 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die obligatorische Sicherheitsausstattung, die zunehmende Elektrifizierung von Fahrzeugen und die Integration der Stabilitätskontrolle in die Brems-, Traktions- und Fahrdynamiksoftware über Pkw- und Nutzfahrzeugplattformen hinweg begünstigt.
Nordamerika bleibt eine strukturell wichtige Region, da Automobilhersteller die vorgeschriebene Stabilitätskontrolle mit Fahrerassistenzsystemen (ADAS), Brake-by-Wire-Vorbereitung und softwaredefinierten Fahrwerksprogrammen kombinieren. Die Marktgröße für elektronische Stabilitätskontrolle in der Region wird durch eine hohe Verbreitung von Sicherheitsmerkmalen, Flottenersatz und die Produktion von Premiumfahrzeugen gestützt, während das erwartete regionale Wachstum weitgehend mit der reifen, aber technologieintensiven Nachfrage im Automobilsektor übereinstimmt.
Marktanalyse und Einblicke zur elektronischen Stabilitätskontrolle in der Automobilindustrie
- Nordamerika: Der Marktanteil lag 2025 schätzungsweise bei 24–26 % und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % steigen, unterstützt durch Sicherheitsvorschriften und die mit ADAS verknüpfte Fahrwerksregelung.
- USA: Machten im Jahr 2025 fast 78–82 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen.
- Europa: Hält im Jahr 2025 schätzungsweise einen Marktanteil von 28–31 % und wird voraussichtlich um 6,4–7,0 % wachsen, angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien.
- Asien-Pazifik: Erreichte im Jahr 2025 einen Marktanteil von etwa 33–36 % und wird voraussichtlich um 7,8–8,6 % wachsen, angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: Personenkraftwagen hatten 2025 einen Marktanteil von 60–64 % und werden voraussichtlich im Zeitraum 2026–2034 um 6,6–7,2 % wachsen.
- Wachstumsstarkes Segment: Das Traktionskontrollsystem hielt 2025 einen Marktanteil von 18–22 % und wird voraussichtlich bis 2034 um 7,8–8,6 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: ADVICS CO., LTD.; Autoliv Inc.; Continental AG; Fujitsu Limited; Hitachi, Ltd.; Hyundai Mobis Co., Ltd.; Johnson Electric Holdings Limited; Robert Bosch GmbH; WABCO Holdings Inc.; ZF Friedrichshafen AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für elektronische Stabilitätskontrolle (ESC) hat sich von unabhängigen Systemen zur Verhinderung von Schleudern hin zu einem dynamischen System entwickelt, das Raddrehzahlsensoren, Gierrateninformationen, hydraulische Betätigung und elektrische Steuerungsfunktionen kombiniert. Der Wandel von einer optionalen Ausstattung zu einer Standardkonfiguration von ESC ist auf regulatorische Anforderungen in den wichtigsten Fahrzeugproduktionsländern zurückzuführen. Gleichzeitig ist jedoch eine präzisere Steuerung der Brems- und Rekuperationssysteme in Elektrofahrzeugen erforderlich, was die Bedeutung der Systemintegration weiter erhöht.
Das zukünftige Wachstum von ESC hängt von der Plattformintegration, einer kostengünstigen Lokalisierung und der Fahrzeugentwicklung in neuen Märkten ab. Das Produktionsvolumen im asiatisch-pazifischen Raum (APAC) sichert einen anhaltenden Wettbewerb unter den Anbietern, während softwarebasierte Fahrwerksfunktionen für europäische und nordamerikanische Automobilhersteller Priorität haben. Angesichts des wachsenden Einflusses aktiver Sicherheitssysteme auf die Fahrzeugsicherheitsbewertungen wird die Stabilitätskontrolle zum Ausgangspunkt für weitere Entwicklungen.
Berichtsumfang zum Markt für elektronische Stabilitätskontrolle im Automobilbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,76 Milliarden US-Dollar |
| Marktgröße bis 2034 | 16,11 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,0 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektronische Stabilitätskontrolle im Automobilbereich
Das Wachstum des Marktes für elektronische Stabilitätskontrolle (ESC) im Automobilbereich wird durch verpflichtende Einbauvorschriften, ein steigendes Sicherheitsbewusstsein der Verbraucher und den Bedarf an der Stabilisierung immer leistungsstärkerer Elektro- und Hybridfahrzeuge angetrieben. Aktuelle ESCs bieten Antiblockiersystem (ABS), Bremskraftverteilung, Traktionskontrolle und Fahrdynamikregelung. Sie bilden ein System miteinander verbundener Sicherheitskomponenten und keinen eigenständigen Korrekturmechanismus.
Die Angebotsdynamik hängt von der Verfügbarkeit von Halbleitern, der Genauigkeit von Sensoren und den Validierungszyklen von Software ab. Tier-1-Zulieferer mit Software für Bremsen, Lenkung und Fahrwerk haben die Möglichkeit, modulare Plattformen zu entwickeln, die die Arbeit der OEMs vereinfachen. Dies ist für etablierte Unternehmen aufgrund der Standardisierung von Fahrzeugplattformen und der Harmonisierung von Sicherheitsvorschriften von Vorteil.
Die Marktanalyse für elektronische Stabilitätskontrollsysteme in der Automobilindustrie zeigt, dass Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, ADVICS CO., LTD., Hyundai Mobis Co., Ltd. und Hitachi, Ltd. im Wettbewerb stehen, und zwar durch Systemintegration, Validierungskompetenz und OEM-Beziehungen. WABCO, Autoliv Inc., Johnson Electric Holdings Limited und Fujitsu Limited stärken das Ökosystem durch ihre Expertise in den Bereichen Nutzfahrzeugsicherheit, Elektronik, Aktorik und Steuerung.
Investitionen verlagern sich hin zu Brake-by-Wire, zentralisierter Fahrwerksregelung und softwaredefiniertem Bewegungsmanagement. Hersteller positionieren ESC als Schnittstelle zu prädiktiven Stabilitätsfunktionen, bei denen Sensorfusion und Echtzeitalgorithmen eingreifen, bevor es zu einem schwerwiegenden Kontrollverlust kommt. Dieser Wandel trägt trotz des Drucks durch Kostenoptimierung bei Fahrzeugen zu stabilen Preisen bei.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für elektronische Stabilitätskontrolle im Automobilbereich: Strategische Einblicke
Regionale Einblicke
Markt für elektronische Stabilitätskontrolle im Automobilbereich in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 24–26 % am Markt für elektronische Stabilitätskontrolle in der Automobilindustrie halten, mit einem prognostizierten Wachstum von 6,2–6,8 % CAGR im Zeitraum 2026–2034. Die starke Nachfrage wird durch den häufigen Einsatz in Pkw, Pick-ups, SUVs und leichten Nutzfahrzeugen gestützt. Sicherheitskonformität, Risikominderung im Versicherungsbereich und die Integration von Fahrerassistenzsystemen (ADAS) tragen zu einer stabilen Beschaffung durch die OEMs bei.
Die Region profitiert zudem von einer hohen Akzeptanz fortschrittlicher Sicherheitsfunktionen bei den Verbrauchern und einem großen Bestand an Fahrzeugen, die demnächst ersetzt werden. ESC interagiert zunehmend mit Spurhalteassistent, adaptivem Tempomat und Notbremsassistent und ist somit Teil eines umfassenderen automatisierten Sicherheitssystems anstatt einer separaten Bremsfunktion.
US-Markt für elektronische Stabilitätskontrolle im Automobilbereich
Die USA machten im Jahr 2025 schätzungsweise 78–82 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen. Aufgrund der hohen Absatzzahlen von Pickups und SUVs ist die Stabilitätskontrolle unerlässlich, da diese Fahrzeuge unter anspruchsvollen Fahrbedingungen eine präzise Überschlagsvermeidung und radspezifische Bremseingriffe erfordern.
Die Entwicklungszentren der Originalhersteller und die Betriebe der Zulieferer unterstützen die Validierung, Kalibrierung und Softwareaktualisierung im Inland. Unternehmen wie die Robert Bosch GmbH, die Continental AG, die ZF Friedrichshafen AG und die Hyundai Mobis Co., Ltd. spielen weiterhin eine wichtige Rolle in regionalen Programmen, da die Automobilhersteller die Fahrwerksregelung an die Anforderungen der Elektrifizierung, der Fahrerassistenzsysteme (ADAS) und der Fahrzeugsicherheitsbewertung anpassen.
Europäischer Markt für elektronische Stabilitätskontrolle im Automobilbereich
Europa hatte 2025 einen Marktanteil von etwa 28–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen. Deutschland ist führend durch die Produktion von Premiumfahrzeugen und die Konzentration der Zulieferer, während Frankreich, Großbritannien, Italien und Spanien durch die Herstellung von leichten Nutzfahrzeugen, die Erneuerung der Fahrzeugflotten und den regulatorischen Fokus auf aktive Sicherheitssysteme beitragen.
Europäische Automobilhersteller integrieren zunehmend elektronische Stabilitätskontrolle (ESC) mit Brems-per-Wire-Systemen, Lenkungssteuerung und Fahrwerkssoftware, um Elektroplattformen zu unterstützen. Die strengen Homologationsrichtlinien der Region fördern eine umfassende Validierung und schaffen so eine Nachfrage nach Zulieferern, die bewährte Hardware, redundante Steuerungslogik und skalierbare Softwarefunktionen für verschiedene Fahrzeugklassen bereitstellen können.
Markt für elektronische Stabilitätskontrolle im Automobilbereich im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen geschätzten Marktanteil von 33–36 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,8–8,6 % verzeichnen. China ist regional führend, während Japan und Südkorea über fortschrittliche Zulieferer-Ökosysteme verfügen. Indien und Südostasien verzeichnen eine zunehmende Verbreitung, da die Sicherheitsanforderungen steigen und Mittelklassefahrzeuge mit elektronischen Sicherheitsfunktionen ausgestattet werden.
Kosteneffiziente Fertigung, die zunehmende Verbreitung von Elektrofahrzeugen und die steigende Pkw-Produktion stärken die Position im asiatisch-pazifischen Raum. Lokalisierte Elektronik, Hydrauliksteuergeräte und Sensorbaugruppen tragen zur Senkung der Systemkosten bei und ermöglichen den Einsatz von ESCs auch außerhalb von Premiummodellen sowie eine breitere Integration in leichte Nutzfahrzeuge und Pkw für den Massenmarkt.
Markt für elektronische Stabilitätskontrolle im Automobilbereich im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,5 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die Nachfrage an, die durch Premiumimporte, Flottenmodernisierung und anspruchsvolle Fahrbedingungen, welche den Wert von Stabilitätstechnologien erhöhen, generiert wird. Südafrika trägt durch Fahrzeugmontage und sicherheitsbedingte Ersatznachfrage zum Wachstum bei.
Der Ausbau der Infrastruktur, die zunehmende Logistik und die steigenden Sicherheitsanforderungen an Nutzfahrzeuge fördern die schrittweise Einführung. Obwohl die Region im Vergleich zu Asien-Pazifik, Europa und Nordamerika kleiner ist, wird die Verbreitung von ESCs aufgrund der Standardisierung durch die Fahrzeughersteller mit dem Aufkommen importierter Fahrzeugplattformen mit integrierten aktiven Sicherheitssystemen zunehmen.
Segmentierungsanalyse
Typ
Für das Segment der Fahrzeugtypen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,8–7,6 % erwartet . Der Marktbericht zur elektronischen Stabilitätskontrolle in der Automobilindustrie hebt hervor, dass der Markt elektronische Bremskraftverteilung (EBD), Antiblockiersysteme (ABS), Traktionskontrollsysteme (TCS) und Fahrdynamikregelungssysteme umfasst. Diese Systeme tragen zu einem integrierten Stabilitätskonzept bei, das Schleudern, Übersteuern, Untersteuern und blockierende Räder beim Bremsen oder in Kurvenfahrten verhindert. Die zunehmende Bedeutung von Fahrzeugsicherheitsvorschriften und fortschrittlichen Fahrerassistenzsystemen fördert die Akzeptanz dieser Systeme sowohl bei Pkw als auch bei Nutzfahrzeugen.
- Die elektrische Bremskraftverteilung gleicht die Bremskraft auf Achsen und Räder aus, verbessert so die Bremsstabilität bei wechselnder Last und ermöglicht ein sanfteres Eingreifen bei Notbremsungen.
- Das Antiblockiersystem bleibt von grundlegender Bedeutung, da die Verhinderung des Blockierens der Räder die Lenkkontrolle bei starkem Bremsen ermöglicht und somit zentral für die Einhaltung der Sicherheitsvorschriften und die Leistungsfähigkeit des elektronischen Stabilitätsprogramms (ESP) ist.
- Das Traktionskontrollsystem gewinnt an strategischer Bedeutung, da die Drehmomentabgabe von Elektrofahrzeugen eine präzise Steuerung des Radschlupfs beim Beschleunigen, in Kurven und bei Fahrten mit geringer Haftung erfordert.
- Die Fahrdynamikregelung koordiniert Gier-, Lenk-, Brems- und Beschleunigungseingaben und ist damit die softwareintensivste Schicht innerhalb der Stabilitätskontrollarchitektur.
Fahrzeugtyp
Für das Fahrzeugsegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,7–7,4 % erwartet. Pkw dominieren, da ESC bei neuen Modellen weitgehend standardisiert ist, während leichte Nutzfahrzeuge (LCVs) sowie mittelschwere und schwere Nutzfahrzeuge (M und HCVs) an Bedeutung gewinnen, da Flottenbetreiber, Sicherheitsbehörden und Logistikunternehmen der Fahrzeugkontrolle, der Ladungsstabilität und der Unfallvermeidung Priorität einräumen.
- Den größten Umsatzbeitrag generieren Pkw, da hohe Produktionsmengen, Sicherheitsbewertungen und die Präferenz der Verbraucher für aktive Sicherheit ESC bei vielen Modellen zum Standard machen.
- Die Nachfrage nach leichten Nutzfahrzeugen steigt, da E-Commerce-Logistik und städtische Lieferflotten Stabilitätskontrolle für variable Nutzlasten, häufiges Bremsen und den Betrieb im dichten Verkehr benötigen.
- M- und HCVs profitieren von Programmen zur Verhinderung von Überschlägen, zur Stabilisierung von Anhängern und zur Flottensicherheit, insbesondere dort, wo die Vorschriften für Nutzfahrzeuge immer strenger werden.
Momentaufnahme der Chancen
|
Fahrzeugtyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Personenkraftwagen |
Hoch |
Standardsicherheit |
Reifen |
|
LCVs |
Medium |
Flottensteuerung |
Skalierung |
|
M und HCVs |
Medium |
Überschlagsicherheit |
Skalierung |
Markttreiber und Wirkungsanalyse für elektronische Stabilitätskontrollsysteme im Automobilsektor
Obligatorische Ausstattung mit aktiven Sicherheitssystemen in allen wichtigen Fahrzeugmärkten
Regulatorische Vorgaben bleiben der wichtigste strukturelle Treiber, da ESC in den wichtigsten Automobilmärkten längst mehr als nur eine optionale Ausstattung ist. Fahrzeughersteller müssen Sensoren zur Messung der Raddrehzahl, zur Gierregelung und zur radspezifischen Bremsung in ihre Fahrzeugplattformen integrieren, wodurch die Zulieferer von Skaleneffekten profitieren. Dieser Effekt ist bei Klein- und Mittelklassewagen besonders ausgeprägt, da die anfängliche Einführung stark von den in bestimmten Ausstattungsvarianten angebotenen Optionen abhing.
Anforderungen an das Drehmomentmanagement und die Bremsbalance von Elektrofahrzeugen
Neue Anforderungen an die Stabilitätskontrolle von Elektrofahrzeugen ergeben sich durch Faktoren wie das sofortige Drehmoment, die Bremsenergierückgewinnung und die ungleichmäßige Gewichtsverteilung der Batterie. Die Stabilitätskontrolle muss die mechanische Bremswirkung mit der Bremsenergierückgewinnung in Einklang bringen und eine zuverlässige Traktion gewährleisten. Unter diesen Bedingungen sind schnelle Steuergeräte, zuverlässige Sensoren und komplexe Software zur Steuerung verschiedener Betriebszustände erforderlich. Dies führt zu einer besseren Differenzierung der Anbieter, insbesondere jener mit integrierten Brems-, Antriebs- und Fahrwerksregelungssystemen.
Die ADAS-Integration verlagert ESC in die Fahrzeugbewegungssteuerung
Die Funktionsweise des fortschrittlichen Fahrassistenzsystems basiert auf der Stabilität und Kontrollierbarkeit des Fahrzeugs beim automatischen Bremsen, Lenken und Ausweichen vor Hindernissen. Daher dient das ESC (Elektronische Stabilitätskontrolle) als zentrales Steuerungssystem und nicht mehr nur der Verhinderung des Schleuderns. Bei potenziellen Gefahren, die von den Sensoren erkannt werden, kann die Stabilitätskontrolle eingreifen, um das Fahrzeug auf dem gewünschten Kurs zu halten.
Markt für elektronische Stabilitätskontrolle im Automobilbereich: Zukunftstrends
Softwaredefinierte Fahrgestellsteuerung
Die Marktentwicklungen im Bereich der elektronischen Stabilitätskontrolle für Kraftfahrzeuge deuten auf eine zentrale Software hin, die Bremsen, Lenkung, Dämpfung und Antrieb koordiniert. Anstelle unabhängiger Module werden zukünftige Fahrzeuge integrierte Steuerungsebenen nutzen, die sich durch Software-Updates aktualisieren und ihre Leistung fahrzeugspezifisch kalibrieren. Dieser Trend begünstigt Anbieter mit Kompetenzen in der Embedded-Softwareentwicklung, Cybersicherheitskompetenz und Erfahrung in der Systemvalidierung. Er unterstützt zudem ein differenziertes Fahrgefühl, vorausschauende Eingriffe und eine konsistentere Sicherheitsleistung auf globalen Plattformen.
Brake-by-wire und vorausschauende Intervention
Die Einführung der Brake-by-Wire-Technologie wird das Design von ESC-Systemen revolutionieren, da sie die Abhängigkeit von mechanischen Komponenten beseitigt und eine präzisere und schnellere Druckregelung ermöglicht. Die vorausschauenden Stabilitätsfunktionen werden Daten von Kameras, Radarsensoren, Lenkung und Fahrbahnreibung berücksichtigen, bevor es zu kritischem Schlupf kommt. Dies wird die Sicherheit von Elektrofahrzeugen, Oberklassewagen und Nutzfahrzeugflotten erhöhen.
Marktchancen für elektronische Stabilitätskontrolle im Automobilsektor
Lokalisierte ESC-Plattformen für die Fahrzeugproduktion
Prognosen für den Markt für elektronische Stabilitätskontrolle (ESC) in der Automobilindustrie zeigen deutliche Chancen für lokalisierte, kosteneffiziente Systeme in Indien, Südostasien, Lateinamerika und Teilen des Nahen Ostens. Angesichts verschärfter Sicherheitsvorschriften benötigen OEMs ESC-Plattformen, die die Konformitätsanforderungen erfüllen, ohne hohe Kosten zu verursachen. Anbieter können sich durch die Lokalisierung von Sensoren, Hydraulikeinheiten und Kalibrierungsdiensten in Kombination mit modularer Software Wettbewerbsvorteile sichern. Dieser Ansatz kann die Einführung in Kleinwagen, leichten Nutzfahrzeugen und SUVs der Einstiegsklasse beschleunigen.
Lösungen für die Stabilität von Nutzfahrzeugen und die Sicherheit von Flotten
Das steigende Potenzial von Nutzfahrzeugen ergibt sich aus der variablen Nutzlast, den hohen Laufleistungen und dem Risiko von Überschlägen, wodurch Stabilitätskontrollsysteme wirtschaftlich vorteilhaft sind. Flottenbetreiber, die ihre Flotten zur Installation von ESC-basierten Sicherheitssystemen verpflichten, profitieren von geringeren Unfallkosten, weniger Ausfallzeiten und niedrigeren Versicherungsprämien. Anbieter können ihren Kundenstamm erweitern, indem sie Stabilitätskontrollsysteme für Anhänger, Bremsanlagen mit variabler Last, Diagnosetools und Nachrüstlösungen anbieten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -