
Mercato del controllo elettronico di stabilità automobilistico: dimensioni, quota e previsioni 2031
Dimensioni e previsioni del mercato del controllo elettronico della stabilità per autoveicoli (2021-2031), quota globale e regionale, tendenze e opportunità di crescita. Copertura del rapporto di analisi: per tipo (distribuzione elettrica dei freni, sistema frenante antibloccaggio, sistema di controllo della trazione, controllo dinamico del veicolo, altri); tipo di veicolo (autovetture, veicoli commerciali leggeri, veicoli commerciali leggeri e veicoli commerciali pesanti) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004973
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
8,76 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
16,11 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,0 %
Tasso di crescita
Mercato di riferimento
112,27 miliardi di dollari USA
(2026-2034)
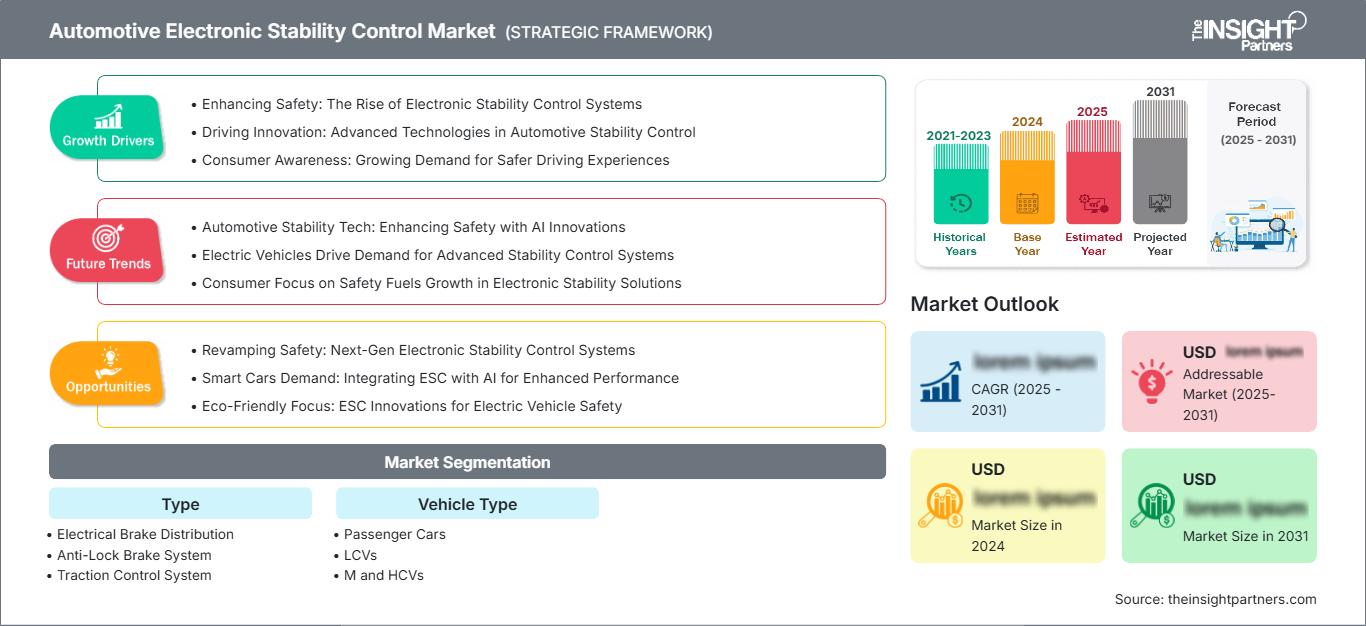
Si prevede che il mercato dei sistemi di controllo elettronico della stabilità per autoveicoli crescerà da 8,76 miliardi di dollari nel 2025 a 16,11 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,0% nel periodo 2026-2034. La crescita è sostenuta dall'obbligo di installazione, dalla maggiore elettrificazione dei veicoli e dall'integrazione del controllo di stabilità con i software di frenata, trazione e dinamica del veicolo su piattaforme di veicoli passeggeri e commerciali.
Il Nord America rimane una regione strutturalmente importante, poiché le case automobilistiche integrano il controllo elettronico della stabilità (ESC) obbligatorio con i sistemi ADAS, la predisposizione per i sistemi di frenata "brake-by-wire" e i programmi di sviluppo del telaio basati su software. Le dimensioni del mercato del controllo elettronico della stabilità per autoveicoli nella regione sono sostenute dall'elevata diffusione dei dispositivi di sicurezza, dal rinnovo del parco veicoli e dalla produzione di veicoli premium, mentre la crescita regionale prevista rimane sostanzialmente in linea con una domanda automobilistica matura ma ad alta intensità tecnologica.
Analisi e approfondimenti sul mercato dei sistemi di controllo elettronico della stabilità per autoveicoli.
- Nord America: ha rappresentato una quota stimata tra il 24% e il 26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034, grazie alle normative di sicurezza e al controllo del telaio integrato con i sistemi ADAS.
- USA: Nel 2025 rappresentavano circa il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,7% fino al 2034.
- Europa: nel 2025 deteneva una quota di mercato stimata tra il 28% e il 31%, con previsioni di crescita tra il 6,4% e il 7,0%, trainata da Germania, Francia, Regno Unito, Italia e Spagna.
- Asia-Pacifico: ha conquistato una quota di mercato del 33-36% nel 2025 e si prevede una crescita del 7,8-8,6%, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: le autovetture detenevano una quota di mercato del 60-64% nel 2025 e si prevede che cresceranno del 6,6-7,2% nel periodo 2026-2034.
- Segmento ad alta crescita: i sistemi di controllo della trazione detenevano una quota di mercato del 18-22% nel 2025 e si prevede che cresceranno del 7,8-8,6% entro il 2034.
- Aziende chiave analizzate nel dettaglio: ADVICS CO., LTD.; Autoliv Inc.; Continental AG; Fujitsu Limited; Hitachi, Ltd.; Hyundai Mobis Co., Ltd.; Johnson Electric Holdings Limited; Robert Bosch GmbH; WABCO Holdings Inc.; ZF Friedrichshafen AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dell'ESC (Electronic Speed Controller) è passato da sistemi indipendenti di prevenzione dello slittamento a un sistema dinamico che combina sensori di velocità delle ruote, informazioni sulla velocità di imbardata, attuazione idraulica e funzioni di controllo elettrico. Il passaggio dell'ESC da optional a configurazione standard è dovuto ai requisiti normativi delle principali economie produttrici di veicoli. Tuttavia, allo stesso tempo, è necessario un maggiore controllo sui sistemi di frenata e di recupero dell'energia nei veicoli elettrici, il che accresce l'importanza dell'integrazione dei sistemi.
La crescita futura dell'ESC dipenderà dall'integrazione a livello di piattaforma, dalla localizzazione a costi accessibili e dalla diffusione dei veicoli in nuovi mercati. I volumi di produzione nella regione Asia-Pacifico garantiranno un ambiente competitivo tra i fornitori, mentre le funzionalità del telaio basate su software saranno prioritarie per le case automobilistiche europee e nordamericane. Con la crescente influenza della sicurezza attiva sulle valutazioni di sicurezza dei veicoli, il controllo di stabilità diventerà un punto di partenza per ulteriori sviluppi.
Ambito del rapporto sul mercato del controllo elettronico della stabilità automobilistica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,76 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 16,11 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,0% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di controllo elettronico della stabilità per autoveicoli
La crescita del mercato dei sistemi di controllo elettronico della stabilità (ESC) per autoveicoli è trainata dalle normative sull'obbligo di installazione, dalla crescente consapevolezza dei consumatori in materia di sicurezza e dalla necessità di stabilizzare veicoli elettrici e ibridi sempre più potenti. Gli attuali ESC offrono funzionalità quali sistema antibloccaggio (ABS), ripartitore elettronico della forza frenante (BPM), controllo della trazione e controllo dinamico del veicolo. Creano un sistema di componenti di sicurezza interconnessi, anziché un meccanismo di correzione autonomo.
Le dinamiche dell'offerta dipendono dalla disponibilità di semiconduttori, dalla precisione dei sensori e dai cicli di validazione del software. I fornitori di primo livello con software per freni, sterzo e telaio hanno l'opportunità di sviluppare piattaforme modulari che semplificherebbero il lavoro degli OEM. Ciò risulta vantaggioso per le aziende già presenti sul mercato grazie alla standardizzazione delle piattaforme veicolari e all'armonizzazione delle normative di sicurezza.
L'analisi del mercato dei sistemi di controllo elettronico della stabilità per autoveicoli mostra che Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, ADVICS CO., LTD., Hyundai Mobis Co., Ltd. e Hitachi, Ltd. competono attraverso l'integrazione di sistemi, la capacità di validazione e le relazioni con i produttori di apparecchiature originali (OEM). WABCO, Autoliv Inc., Johnson Electric Holdings Limited e Fujitsu Limited rafforzano l'ecosistema grazie alla loro esperienza nei settori della sicurezza, dell'elettronica, dell'attuazione e del controllo dei veicoli commerciali.
Gli investimenti si stanno orientando verso sistemi di frenatura "brake-by-wire", il controllo centralizzato del telaio e la gestione del movimento definita via software. I fornitori stanno posizionando l'ESC come porta d'accesso alle funzioni di stabilità predittiva, dove la fusione dei sensori e gli algoritmi in tempo reale intervengono prima che la perdita di controllo diventi grave. Questa transizione contribuisce a mantenere stabili i prezzi nonostante la pressione derivante dall'ottimizzazione dei costi dei veicoli.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di controllo elettronico della stabilità per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano del controllo elettronico della stabilità per autoveicoli
Si prevede che il Nord America manterrà una quota di mercato del controllo elettronico della stabilità (ESC) per autoveicoli pari al 24-26% nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034. La forte diffusione su autovetture, pick-up, SUV e veicoli commerciali leggeri sostiene la domanda. La conformità alle normative di sicurezza, la riduzione del rischio legata alle assicurazioni e l'integrazione con i sistemi ADAS (Advanced Driver-Assistance Systems) rafforzano gli acquisti stabili da parte dei produttori di apparecchiature originali (OEM).
La regione beneficia inoltre di un'elevata accettazione da parte dei consumatori di sistemi di sicurezza avanzati e di un'ampia base installata di veicoli in fase di sostituzione. L'ESC interagisce sempre più con il mantenimento della corsia, il cruise control adattivo e la frenata di emergenza, diventando parte integrante di un più ampio sistema di sicurezza automatizzato piuttosto che una funzione di frenata separata.
Mercato statunitense del controllo elettronico della stabilità automobilistica
Nel 2025, gli Stati Uniti rappresentavano una quota stimata tra il 78% e l'82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,7% fino al 2034. Gli elevati volumi di vendita di pickup e SUV rendono il controllo di stabilità essenziale, poiché questi veicoli richiedono una precisa prevenzione del ribaltamento e un intervento frenante specifico per ogni ruota in condizioni di guida impegnative.
I centri di ingegneria OEM e le attività dei fornitori supportano la validazione, la calibrazione e gli aggiornamenti software a livello nazionale. Aziende come Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG e Hyundai Mobis Co., Ltd. rimangono importanti per i programmi regionali, in quanto le case automobilistiche allineano il controllo del telaio con l'elettrificazione, i sistemi ADAS e i requisiti di valutazione della sicurezza dei veicoli.
Mercato europeo del controllo elettronico della stabilità automobilistica
Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034. La Germania è leader grazie alla produzione di veicoli premium e alla concentrazione dei fornitori, mentre Francia, Regno Unito, Italia e Spagna contribuiscono con la produzione di veicoli leggeri, il rinnovo delle flotte e l'enfasi normativa sui sistemi di sicurezza attiva.
Le case automobilistiche europee integrano sempre più spesso il controllo elettronico della stabilità (ESC) con i sistemi di frenata "brake-by-wire", di controllo dello sterzo e con il software del telaio per supportare le piattaforme elettriche. La rigorosa cultura dell'omologazione nella regione incoraggia una solida validazione, creando una domanda di fornitori in grado di offrire hardware collaudato, logica di controllo ridondante e funzionalità software scalabili per diverse classi di veicoli.
Mercato APAC del controllo elettronico della stabilità automobilistica
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 33% e il 36%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034. La Cina è leader a livello regionale, mentre Giappone e Corea del Sud contribuiscono con ecosistemi di fornitori all'avanguardia. India e Sud-est asiatico stanno incrementando l'adozione di queste tecnologie, in quanto i requisiti di sicurezza si fanno più stringenti e i veicoli di fascia media integrano funzioni di sicurezza elettroniche.
La produzione economicamente efficiente, la diffusione dei veicoli elettrici e l'espansione della produzione di autovetture rafforzano la posizione dell'area APAC. L'elettronica localizzata, le centraline idrauliche e l'assemblaggio dei sensori contribuiscono a ridurre i costi di sistema, consentendo l'adozione degli ESC anche al di fuori dei modelli premium e favorendo una più ampia applicazione nei veicoli commerciali leggeri e nelle autovetture di massa.
Mercato dei sistemi di controllo elettronico della stabilità per autoveicoli in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5,8-6,5% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali motori della domanda grazie alle importazioni di veicoli di alta gamma, alla modernizzazione delle flotte e alle difficili condizioni di guida che aumentano il valore delle tecnologie di stabilità. Il Sudafrica contribuisce attraverso l'assemblaggio di veicoli e la domanda di sostituzione orientata alla sicurezza.
L'espansione delle infrastrutture, l'attività logistica e le crescenti aspettative in materia di sicurezza dei veicoli commerciali favoriscono un'adozione graduale. Sebbene la regione rimanga più piccola rispetto all'APAC, all'Europa e al Nord America, la standardizzazione da parte dei produttori di apparecchiature originali (OEM) implica che la diffusione degli ESC aumenterà con l'arrivo sul mercato di piattaforme veicolari importate dotate di sistemi di sicurezza attiva integrati.
Analisi di segmentazione
Tipo
Si prevede che il segmento di mercato crescerà a un CAGR del 6,8-7,6% nel periodo 2026-2034 . Il rapporto sul mercato del controllo elettronico della stabilità automobilistica evidenzia che l'ambito di mercato comprende la distribuzione elettronica della frenata (EBD), i sistemi antibloccaggio dei freni (ABS), i sistemi di controllo della trazione (TCS) e le tecnologie di controllo dinamico del veicolo. Questi sistemi contribuiscono a un quadro integrato di stabilità del veicolo che aiuta a prevenire slittamenti, sovrasterzo, sottosterzo e bloccaggio delle ruote durante la frenata o in curva. La crescente attenzione alle normative sulla sicurezza dei veicoli e ai sistemi avanzati di assistenza alla guida sta ulteriormente supportando l'adozione di tali tecnologie nei segmenti dei veicoli passeggeri e commerciali.
- Il sistema di distribuzione elettronica della forza frenante (EBD) bilancia la forza frenante tra assi e ruote, migliorando la stabilità in frenata in condizioni di carico variabili e garantendo un intervento più fluido durante le frenate di emergenza.
- Il sistema antibloccaggio dei freni (ABS) rimane fondamentale perché, prevenendo il bloccaggio delle ruote, consente di mantenere il controllo dello sterzo durante le frenate brusche, risultando quindi essenziale per la conformità alle norme di sicurezza e per le prestazioni dell'ESC.
- Il sistema di controllo della trazione sta acquisendo un'importanza strategica poiché l'erogazione della coppia nei veicoli elettrici richiede una gestione precisa dello slittamento delle ruote durante l'accelerazione, la percorrenza delle curve e la guida su superfici a bassa aderenza.
- Il controllo dinamico del veicolo (VDC) coordina gli input di imbardata, sterzata, frenata e accelerazione, risultando così lo strato software più complesso all'interno dell'architettura di controllo della stabilità.
Tipo di veicolo
Si prevede che il segmento dei veicoli crescerà a un CAGR del 6,7-7,4% nel periodo 2026-2034. Le autovetture dominano il mercato perché l'ESC è ampiamente standardizzato sui nuovi modelli, mentre i veicoli commerciali leggeri (LCV), medi (M) e pesanti (HCV) stanno guadagnando terreno in quanto gli operatori di flotte, gli enti di regolamentazione della sicurezza e le aziende di logistica danno priorità al controllo del veicolo, alla stabilità del carico e alla riduzione degli incidenti.
- Le autovetture generano il maggior contributo in termini di fatturato grazie agli elevati volumi di produzione, ai punteggi di sicurezza e alla preferenza dei consumatori per la sicurezza attiva, che rendono l'ESC uno standard su molti modelli.
- I veicoli commerciali leggeri (LCV) registrano una domanda in crescita, poiché la logistica dell'e-commerce e le flotte per le consegne urbane richiedono sistemi di controllo della stabilità per carichi variabili, frenate frequenti e operazioni in condizioni di traffico intenso.
- I veicoli commerciali medi e pesanti beneficiano di programmi di prevenzione del ribaltamento, stabilità del rimorchio e sicurezza della flotta, soprattutto laddove le normative sui veicoli commerciali continuano a inasprirsi.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Carrozze passeggeri |
Alto |
Sicurezza standard |
Maturo |
|
Veicoli commerciali leggeri |
Mezzo |
Controllo della flotta |
Scalatura |
|
M e HCV |
Mezzo |
Sicurezza in caso di ribaltamento |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di controllo elettronico della stabilità automobilistica.
Installazione obbligatoria di sistemi di sicurezza attiva nei principali mercati automobilistici
I requisiti normativi continuano a rappresentare il principale fattore strutturale trainante, dato che l'ESC (Electronic Speed Control) è diventato molto più di un semplice optional nei principali mercati automobilistici. I produttori di veicoli devono integrare sensori per la misurazione della velocità delle ruote, il controllo dell'imbardata e la frenatura specifica per ciascuna ruota nelle piattaforme dei loro veicoli, migliorando così le economie di scala per i fornitori. Questo effetto è particolarmente significativo nelle auto di piccole e medie dimensioni, poiché l'adozione iniziale si è basata in gran parte sulle opzioni di allestimento offerte in determinate versioni.
Esigenze di gestione della coppia e di miscelazione della frenata dei veicoli elettrici
Le nuove esigenze in materia di controllo della stabilità nei veicoli elettrici sono imposte da fattori quali la capacità di coppia istantanea, la frenata rigenerativa e la distribuzione non uniforme del peso della batteria. Il controllo della stabilità nei veicoli elettrici deve bilanciare la frenata meccanica con la funzione rigenerativa e mantenere una trazione affidabile. In tali condizioni, emergono la necessità di centraline veloci, sensori affidabili e software complessi per la gestione di molteplici stati operativi. L'effetto sarà una maggiore differenziazione tra i fornitori, soprattutto per quelli che offrono sistemi integrati di controllo della frenata, della trazione e del telaio.
L'integrazione dei sistemi ADAS sposta l'ESC nel controllo del movimento del veicolo
Il funzionamento del sistema avanzato di assistenza alla guida si basa sulla stabilità e controllabilità della vettura durante la frenata automatica, lo sterzo e l'evitamento degli ostacoli. Pertanto, l'ESC (Electronic Safety Control) fungerà da elemento portante del sistema di controllo, a differenza del suo ruolo originario di prevenzione dello slittamento del veicolo. In caso di potenziale pericolo rilevato dai sensori, il controllo di stabilità può essere attivato per mantenere il controllo del veicolo sulla traiettoria desiderata.
Tendenze future del mercato del controllo elettronico della stabilità per autoveicoli.
Controllo del telaio definito via software
Le tendenze del mercato dei sistemi di controllo elettronico della stabilità per autoveicoli indicano una transizione verso un software centralizzato che coordina frenata, sterzo, smorzamento e propulsione. Invece di moduli indipendenti, i veicoli del futuro utilizzeranno livelli di controllo integrati che si aggiorneranno tramite release software e calibreranno le prestazioni in base al tipo di veicolo. Questa tendenza favorirà i fornitori con competenze in software embedded, preparazione in materia di sicurezza informatica ed esperienza nella validazione a livello di sistema. Inoltre, supporta un'esperienza di guida differenziata, interventi predittivi e prestazioni di sicurezza più uniformi su piattaforme globali.
Sistema frenante elettronico e intervento predittivo
L'implementazione della tecnologia brake-by-wire rivoluzionerà la progettazione del sistema ESC, eliminando la dipendenza dalla meccanica e consentendo un controllo della pressione più preciso e rapido. Le funzioni di stabilità predittiva saranno in grado di tenere conto dei dati provenienti da telecamere, radar, sterzo e attrito del manto stradale prima che si verifichi una situazione di slittamento critico. Ciò migliorerà la sicurezza nei veicoli elettrici, nelle auto di lusso e nelle flotte commerciali.
Opportunità di mercato per il controllo elettronico della stabilità nel settore automobilistico
Piattaforme ESC localizzate per la produzione di veicoli emergenti
Le previsioni del mercato dei sistemi di controllo elettronico della stabilità (ESC) per autoveicoli evidenziano una chiara opportunità per sistemi localizzati ed economicamente vantaggiosi in India, nel Sud-est asiatico, in America Latina e in alcune zone del Medio Oriente. Con l'inasprirsi delle normative di sicurezza, i produttori di apparecchiature originali (OEM) necessitano di piattaforme ESC che soddisfino i requisiti di conformità senza comportare costi elevati. I fornitori possono ottenere un vantaggio competitivo localizzando sensori, unità idrauliche e servizi di calibrazione, offrendo al contempo software modulare. Questo approccio può accelerare l'adozione di tali sistemi in auto di piccole dimensioni, veicoli commerciali leggeri e SUV di fascia bassa.
Soluzioni per la stabilità dei veicoli commerciali e la sicurezza delle flotte.
Il crescente potenziale offerto dai veicoli commerciali è dovuto alla variabilità del carico utile, agli elevati chilometri percorsi e al rischio di ribaltamento, fattori che rendono il controllo della stabilità economicamente vantaggioso. Richiedendo l'installazione di sistemi di sicurezza basati su ESC (Electronic Stability Control), i proprietari di flotte possono beneficiare di una riduzione dei costi degli incidenti, di minori tempi di fermo e di premi assicurativi più bassi. I fornitori possono ampliare la propria base clienti offrendo sistemi di controllo della stabilità per rimorchi, sistemi frenanti a carico variabile, strumenti diagnostici e soluzioni aftermarket.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -