
Marché des systèmes électroniques de contrôle de stabilité automobiles : prévisions 2031
Analyse du marché du contrôle électronique de stabilité automobile (2021-2031), de sa taille et de ses prévisions, de sa part de marché mondiale et régionale, de ses tendances et de ses opportunités de croissance. Rapport d'analyse : par type (répartiteur de freinage électrique, système antiblocage des roues, antipatinage, contrôle dynamique du véhicule, autres) ; par type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires légers et utilitaires lourds) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Amérique centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004973
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
8,76 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
16,11 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,0 %
taux de croissance
Marché adressable
112,27 milliards de dollars américains
(2026-2034)
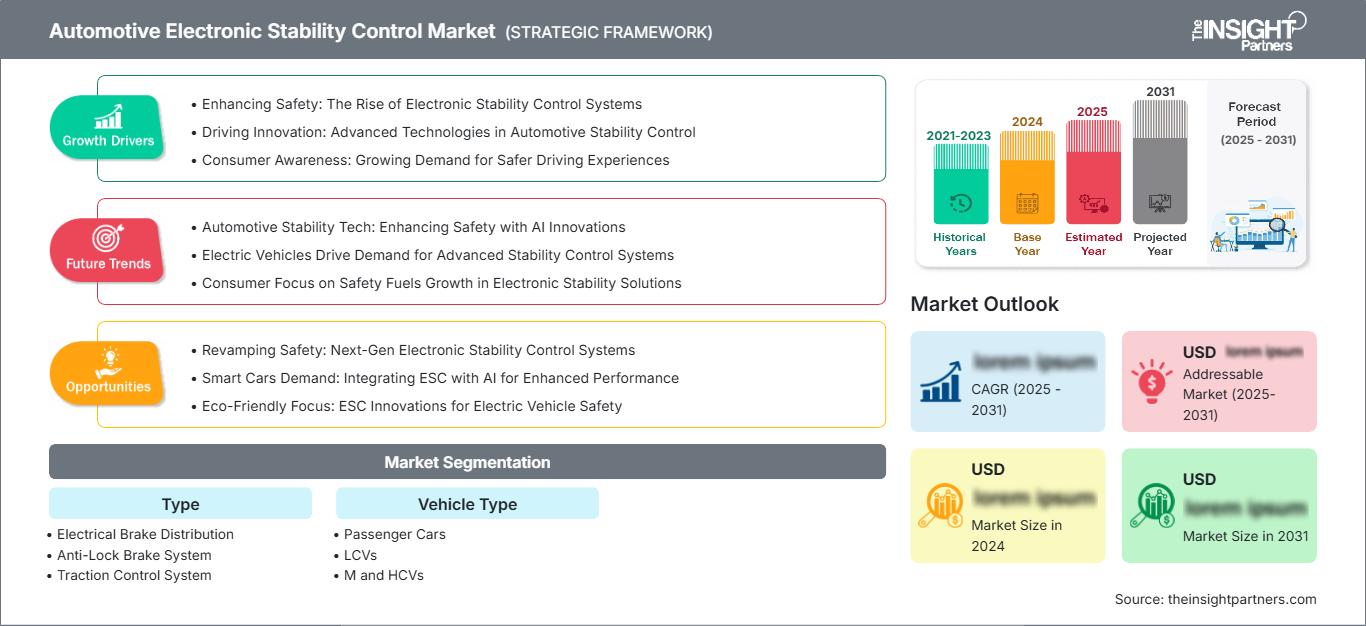
Le marché des systèmes de contrôle électronique de la stabilité automobile devrait passer de 8,76 milliards de dollars US en 2025 à 16,11 milliards de dollars US d'ici 2034, enregistrant un TCAC de 7,0 % entre 2026 et 2034. Cette croissance est soutenue par l'équipement obligatoire en matière de sécurité, l'électrification croissante des véhicules et l'intégration du contrôle de stabilité aux logiciels de freinage, de traction et de dynamique du véhicule sur les plateformes de véhicules particuliers et commerciaux.
L'Amérique du Nord demeure une région structurellement importante, les constructeurs automobiles y combinant le contrôle de stabilité obligatoire avec les systèmes avancés d'aide à la conduite (ADAS), la compatibilité avec le freinage électrique et les programmes de châssis pilotés par logiciel. La taille du marché du contrôle électronique de stabilité automobile dans la région est soutenue par un taux élevé de pénétration des dispositifs de sécurité, le renouvellement des flottes et la production de véhicules haut de gamme, tandis que la croissance régionale prévue reste globalement en phase avec une demande automobile mature mais à forte intensité technologique.
Analyse et perspectives du marché du contrôle électronique de stabilité automobile
- Amérique du Nord : Elle représentait une part estimée à 24-26 % en 2025 et devrait croître à un TCAC de 6,2 à 6,8 % entre 2026 et 2034, soutenue par les réglementations en matière de sécurité et le contrôle du châssis lié aux systèmes ADAS.
- États-Unis : Ils représentaient près de 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,7 % jusqu’en 2034.
- Europe : Détenait une part estimée entre 28 et 31 % en 2025 et devrait croître de 6,4 à 7,0 %, sous l'impulsion de l'Allemagne, de la France, du Royaume-Uni, de l'Italie et de l'Espagne.
- Asie-Pacifique : Elle détenait environ 33 à 36 % de parts de marché en 2025 et devrait croître de 7,8 à 8,6 %, sous l’impulsion de la Chine, du Japon, de la Corée du Sud et de l’Inde.
- Segment le plus important : les voitures particulières détenaient une part de marché de 60 à 64 % en 2025 et devraient croître de 6,6 à 7,2 % entre 2026 et 2034.
- Segment à forte croissance : Le système de contrôle de traction détenait une part de marché de 18 à 22 % en 2025 et devrait croître de 7,8 à 8,6 % jusqu'en 2034.
- Principales entreprises analysées en détail : ADVICS CO., LTD. ; Autoliv Inc. ; Continental AG ; Fujitsu Limited ; Hitachi, Ltd. ; Hyundai Mobis Co., Ltd. ; Johnson Electric Holdings Limited ; Robert Bosch GmbH ; WABCO Holdings Inc. ; ZF Friedrichshafen AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des systèmes de contrôle électronique de stabilité (ESC) est passé de systèmes anti-dérapage indépendants à un système dynamique intégrant des capteurs de vitesse de roue, des informations sur le taux de lacet, une commande hydraulique et des fonctions de contrôle électrique. Ce passage d'une option à une configuration standard s'explique par les exigences réglementaires des principaux pays producteurs de véhicules. Parallèlement, le besoin accru de contrôle des systèmes de freinage et de récupération d'énergie au freinage des véhicules électriques renforce l'importance de l'intégration de ces systèmes.
La croissance future des systèmes de contrôle de stabilité (ESC) dépendra de leur intégration au niveau de la plateforme, d'une production locale abordable et du développement des ventes de véhicules sur les nouveaux marchés. Le volume de production en Asie-Pacifique garantira une concurrence soutenue entre les fournisseurs, tandis que les constructeurs automobiles européens et nord-américains privilégieront les fonctionnalités logicielles du châssis. Face à l'influence croissante de la sécurité active sur les notes de sécurité des véhicules, le contrôle de stabilité deviendra un point de départ pour les développements futurs.
Rapport sur le marché du contrôle électronique de stabilité automobile
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,76 milliards de dollars américains |
| Taille du marché d'ici 2034 | 16,11 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,0% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du contrôle électronique de stabilité automobile
La croissance du marché des systèmes de contrôle électronique de stabilité (ESC) automobiles est stimulée par les réglementations en vigueur, la sensibilisation croissante des consommateurs à la sécurité et la nécessité de stabiliser les véhicules électriques et hybrides de plus en plus puissants. Les ESC actuels assurent le freinage antiblocage (ABS), la répartition du freinage, l'antipatinage et le contrôle dynamique du véhicule. Ils constituent un système de composants de sécurité interconnectés plutôt qu'un mécanisme de correction autonome.
La dynamique de l'offre dépend de la disponibilité des semi-conducteurs, de la précision des capteurs et des cycles de validation des logiciels. Les équipementiers de premier rang, spécialisés dans les logiciels de freinage, de direction et de châssis, ont l'opportunité de développer des plateformes modulaires qui simplifieraient le travail des constructeurs automobiles. Cette approche est avantageuse pour les acteurs établis, compte tenu de la standardisation des plateformes de véhicules et de l'harmonisation des réglementations en matière de sécurité.
L'analyse du marché des systèmes de contrôle électronique de stabilité automobile révèle que Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, ADVICS CO., LTD., Hyundai Mobis Co., Ltd. et Hitachi, Ltd. se positionnent en concurrence grâce à l'intégration de leurs systèmes, leurs capacités de validation et leurs relations avec les constructeurs automobiles. WABCO, Autoliv Inc., Johnson Electric Holdings Limited et Fujitsu Limited contribuent à la croissance de cet écosystème grâce à leur expertise en matière de sécurité, d'électronique, d'actionnement et de contrôle des véhicules commerciaux.
Les investissements s'orientent vers le freinage électrique, le contrôle centralisé du châssis et la gestion du mouvement par logiciel. Les fournisseurs positionnent le contrôle électronique de stabilité (ESC) comme une passerelle vers les fonctions de stabilité prédictive, où la fusion de capteurs et les algorithmes en temps réel interviennent avant que la perte de contrôle ne devienne critique. Cette transition favorise la stabilité des prix malgré les pressions exercées par l'optimisation des coûts des véhicules.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du contrôle électronique de stabilité automobile : perspectives stratégiques
Perspectives régionales
marché nord-américain du contrôle électronique de stabilité automobile
L’Amérique du Nord devrait conserver une part de marché de 24 à 26 % pour les systèmes de contrôle électronique de la stabilité automobile en 2025, avec une croissance annuelle composée (TCAC) projetée de 6,2 à 6,8 % entre 2026 et 2034. La forte intégration de ces systèmes dans les voitures particulières, les camionnettes, les VUS et les véhicules utilitaires légers soutient la demande. La conformité aux normes de sécurité, la réduction des risques liés à l’assurance et l’intégration des systèmes avancés d’aide à la conduite (ADAS) garantissent un approvisionnement stable de la part des constructeurs automobiles.
La région bénéficie également d'une forte acceptation par les consommateurs des systèmes de sécurité avancés et d'un parc automobile important en cours de renouvellement. L'ESC interagit de plus en plus avec le maintien de voie, le régulateur de vitesse adaptatif et le freinage d'urgence, devenant ainsi un élément d'un système de sécurité automatisé plus vaste plutôt qu'une fonction de freinage distincte.
Marché américain du contrôle électronique de stabilité automobile
Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,7 % jusqu'en 2034. Les volumes importants de camionnettes et de VUS rendent le contrôle de stabilité essentiel, car ces véhicules nécessitent une atténuation précise du renversement et une intervention de freinage spécifique à chaque roue dans des conditions de conduite exigeantes.
Les centres d'ingénierie des constructeurs automobiles et les services opérationnels des fournisseurs assurent la validation, l'étalonnage et les mises à jour logicielles au niveau national. Des entreprises telles que Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG et Hyundai Mobis Co., Ltd. demeurent des acteurs clés des programmes régionaux, les constructeurs automobiles harmonisant le contrôle du châssis avec l'électrification, les systèmes avancés d'aide à la conduite (ADAS) et les exigences en matière de sécurité des véhicules.
Marché européen du contrôle électronique de stabilité automobile
L'Europe représentait environ 28 à 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034. L'Allemagne domine grâce à sa production de véhicules haut de gamme et à la concentration de ses fournisseurs, tandis que la France, le Royaume-Uni, l'Italie et l'Espagne contribuent par la fabrication de véhicules légers, le renouvellement des flottes et l'accent mis par la réglementation sur les systèmes de sécurité active.
Les constructeurs automobiles européens intègrent de plus en plus l'ESC aux systèmes de freinage électriques, à la direction et aux logiciels de châssis pour prendre en charge les plateformes électriques. La culture rigoureuse de l'homologation en Europe encourage une validation stricte, créant ainsi une demande pour les fournisseurs capables de proposer du matériel éprouvé, une logique de contrôle redondante et des fonctionnalités logicielles évolutives pour différentes catégories de véhicules.
Marché APAC du contrôle électronique de stabilité automobile
La région Asie-Pacifique détenait une part de marché estimée entre 33 et 36 % en 2025 et devrait enregistrer un TCAC de 7,8 à 8,6 % entre 2026 et 2034. La Chine domine le marché régional, tandis que le Japon et la Corée du Sud contribuent à l'essor de leurs écosystèmes de fournisseurs. L'Inde et l'Asie du Sud-Est connaissent une adoption croissante de ces technologies, conséquence du renforcement des exigences en matière de sécurité et de l'intégration de fonctions de sécurité électroniques dans les véhicules de milieu de gamme.
La fabrication à moindre coût, la forte pénétration des véhicules électriques et l'expansion de la production de voitures particulières renforcent la position de la région Asie-Pacifique. La production locale de composants électroniques, d'unités de commande hydrauliques et de capteurs contribue à réduire les coûts du système, permettant ainsi l'adoption du contrôle électronique de stabilité (ESC) au-delà des modèles haut de gamme et favorisant une plus large intégration dans les véhicules utilitaires légers et les véhicules particuliers grand public.
Marché du contrôle électronique de stabilité automobile au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 5,8 % à 6,5 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis tirent la demande grâce aux importations haut de gamme, à la modernisation des flottes et aux conditions de conduite difficiles qui accroissent la valeur des technologies de stabilité. L'Afrique du Sud contribue également à cette croissance par le biais de l'assemblage de véhicules et de la demande de remplacement axée sur la sécurité.
Le développement des infrastructures, l'activité logistique et les exigences croissantes en matière de sécurité des véhicules commerciaux favorisent une adoption progressive. Bien que la région demeure plus petite que l'Asie-Pacifique, l'Europe et l'Amérique du Nord, la normalisation des systèmes ESC par les constructeurs automobiles devrait accroître la pénétration de ces systèmes avec l'arrivée de plateformes de véhicules importés dotées de systèmes de sécurité active intégrés.
Analyse de segmentation
Taper
Le segment des systèmes de contrôle électronique de stabilité (ESC) devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,6 % entre 2026 et 2034. Le rapport sur le marché des ESC souligne que ce marché englobe la répartition électronique du freinage (EBD), les systèmes antiblocage des roues (ABS), les systèmes antipatinage (TCS) et les technologies de contrôle dynamique du véhicule. Ces systèmes contribuent à un cadre intégré de stabilité du véhicule, permettant de prévenir le dérapage, le survirage, le sous-virage et le blocage des roues au freinage ou en virage. L'importance croissante accordée à la sécurité des véhicules et aux systèmes avancés d'aide à la conduite favorise également l'adoption de ces systèmes dans les segments des véhicules particuliers et utilitaires.
- La répartition électrique du freinage équilibre la force de freinage entre les essieux et les roues, améliorant la stabilité au freinage dans des conditions de charge variables et permettant une intervention plus douce lors d'un freinage d'urgence.
- Le système de freinage antiblocage (ABS) demeure fondamental car la prévention du blocage des roues permet le contrôle de la direction lors d'un freinage brusque, ce qui le rend essentiel à la conformité aux normes de sécurité et aux performances de l'ESC.
- Le système antipatinage acquiert une importance stratégique car la transmission du couple des véhicules électriques nécessite une gestion précise du patinage des roues lors des accélérations, des virages et de la conduite sur chaussée glissante.
- Le système de contrôle dynamique du véhicule coordonne les entrées de lacet, de direction, de freinage et d'accélération, ce qui en fait la couche la plus gourmande en ressources logicielles au sein de l'architecture de contrôle de stabilité.
Type de véhicule
Le segment des types de véhicules devrait croître à un TCAC de 6,7 à 7,4 % entre 2026 et 2034. Les voitures particulières dominent car l'ESC est largement standardisé sur les nouveaux modèles, tandis que les VUL et les VMC gagnent du terrain car les gestionnaires de flottes, les organismes de réglementation de la sécurité et les entreprises de logistique privilégient le contrôle des véhicules, la stabilité de la charge et la réduction des accidents.
- Les voitures particulières génèrent la plus grande part des revenus car les volumes de production élevés, les notes de sécurité et la préférence des consommateurs pour la sécurité active font de l'ESC un équipement standard sur de nombreux modèles.
- La demande en véhicules utilitaires légers (VUL) est en hausse, car la logistique du commerce électronique et les flottes de livraison urbaines nécessitent un contrôle de stabilité pour des charges utiles variables, des freinages fréquents et une circulation dense.
- Les véhicules de type M et HCV bénéficient de programmes de prévention du renversement, de stabilité des remorques et de sécurité des flottes, en particulier là où la réglementation relative aux véhicules commerciaux continue de se renforcer.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Voitures particulières |
Haut |
Normes de sécurité |
Mature |
|
VUL |
Moyen |
Contrôle de flotte |
Mise à l'échelle |
|
M et VHC |
Moyen |
Sécurité en cas de renversement |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du contrôle électronique de stabilité automobile
Équipement de sécurité active obligatoire sur les principaux marchés automobiles
Les exigences réglementaires demeurent le principal facteur structurel, car l'ESC est devenu bien plus qu'une simple option sur les principaux marchés automobiles. Les constructeurs doivent intégrer à leurs plateformes des capteurs mesurant la vitesse des roues, le contrôle du lacet et le freinage spécifique à chaque roue, ce qui permet aux fournisseurs de réaliser des économies d'échelle. Cet effet est particulièrement marqué pour les voitures compactes et intermédiaires, dont l'adoption initiale reposait largement sur les options proposées dans certaines finitions.
besoins en matière de gestion du couple et de mélange du freinage des véhicules électriques
De nouvelles exigences s'imposent au contrôle de stabilité des véhicules électriques, notamment en raison du couple instantané disponible, du freinage régénératif et de la répartition inégale du poids de la batterie. Le contrôle de stabilité doit équilibrer le freinage mécanique et la récupération d'énergie, tout en garantissant une traction fiable. Dans ce contexte, il est nécessaire de disposer de contrôleurs rapides, de capteurs fiables et de logiciels complexes capables de gérer plusieurs états de fonctionnement. Il en résultera une meilleure différenciation des fournisseurs, en particulier pour ceux proposant des systèmes intégrés de freinage, de conduite et de contrôle du châssis.
L'intégration des systèmes ADAS déplace le contrôleur de vitesse électronique (ESC) vers le contrôle du mouvement du véhicule.
Le fonctionnement du système avancé d'aide à la conduite repose sur la stabilité et la maniabilité du véhicule lors du freinage automatique, de la direction et de l'évitement d'obstacles. Ainsi, le contrôle électronique de stabilité (ESC) devient l'élément central du système de contrôle, contrairement à sa fonction initiale de prévention du dérapage. En cas de danger potentiel détecté par les capteurs, le contrôle de stabilité peut intervenir pour maintenir le véhicule sur la trajectoire souhaitée.
Tendances futures du marché du contrôle électronique de stabilité automobile
Contrôle du châssis défini par logiciel
Les tendances du marché des systèmes de contrôle électronique de stabilité automobile indiquent une centralisation des logiciels coordonnant le freinage, la direction, l'amortissement et la propulsion. Au lieu de modules indépendants, les véhicules de demain utiliseront des couches de contrôle intégrées, mises à jour par logiciel et dont les performances seront adaptées à chaque type de véhicule. Cette tendance favorisera les fournisseurs maîtrisant les logiciels embarqués, la cybersécurité et la validation au niveau système. Elle permettra également d'offrir une expérience de conduite différenciée, une intervention prédictive et une sécurité plus homogène sur l'ensemble des plateformes mondiales.
Freinage électrique et intervention prédictive
L'intégration de la technologie de freinage électrique (brake-by-wire) va révolutionner la conception des systèmes de contrôle électronique de stabilité (ESC), en s'affranchissant des mécanismes et en permettant un contrôle de la pression plus précis et plus rapide. Les fonctions de stabilité prédictive pourront exploiter les données des caméras, des radars, de la direction et de l'adhérence de la chaussée avant même qu'un dérapage critique ne survienne. Ceci améliorera la sécurité des véhicules électriques, des voitures haut de gamme et des flottes commerciales.
Opportunités du marché du contrôle électronique de stabilité automobile
Plateformes ESC localisées pour la production de véhicules émergents
Les prévisions du marché des systèmes de contrôle électronique de stabilité (ESC) pour l'automobile mettent en évidence une opportunité majeure pour des systèmes localisés et économiques en Inde, en Asie du Sud-Est, en Amérique latine et dans certaines régions du Moyen-Orient. Face au durcissement des réglementations en matière de sécurité, les constructeurs automobiles ont besoin de plateformes ESC conformes aux exigences réglementaires sans engendrer de coûts excessifs. Les fournisseurs peuvent se démarquer en proposant localement la production de capteurs, d'unités hydrauliques et de services d'étalonnage, tout en offrant un logiciel modulaire. Cette approche peut accélérer l'adoption de ces systèmes dans les petites voitures, les véhicules utilitaires légers et les SUV d'entrée de gamme.
solutions de stabilité des véhicules commerciaux et de sécurité des flottes
Le potentiel croissant des véhicules commerciaux s'explique par la variabilité de leur charge utile, leur kilométrage élevé et le risque de renversement, ce qui rend le contrôle de stabilité économiquement avantageux. En imposant l'installation de systèmes de sécurité basés sur l'ESC à leurs flottes, les gestionnaires de flottes peuvent bénéficier d'une réduction des coûts liés aux accidents, d'une diminution des temps d'immobilisation et d'une baisse des primes d'assurance. Les fournisseurs peuvent élargir leur clientèle en proposant des systèmes de contrôle de stabilité pour remorques, des systèmes de freinage à charge variable, des outils de diagnostic et des solutions après-vente.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -