
Markt für Automobil Motor Ventile: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Kfz-Motorventile (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung nach Technologie (Federrückstellventil, Stößelventil, dismodromisches Ventil, Quattrovalvole-Ventil); Kraftstoffart (Benzin, Diesel); Endnutzer (Nutzfahrzeuge, Pkw, Elektrofahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005239
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 13, 2026


Marktgröße 2025
6,15 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,62 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,81 %
Wachstumsrate
Adressierbarer Markt
67,04 Mrd. US-Dollar
(2026–2034)
Der Markt für Automobilmotorventile wurde 2025 auf 6,15 Milliarden US-Dollar geschätzt und soll bis 2034 auf 8,62 Milliarden US-Dollar anwachsen, was einer durchschnittlichen zukünftigen Wachstumsrate (CAGR) von 3,81 % im Zeitraum 2026–2034 entspricht. Automobilmotorventile sind nach wie vor unverzichtbare Komponenten zur Regulierung des Luft-Kraftstoff-Gemisches und des Abgasausstoßes in Verbrennungsmotoren. Kontinuierliche Verbesserungen in der Ventilmetallurgie, Leichtbauweise und Präzisionsfertigung tragen weiterhin zur Langlebigkeit der Motoren, zur Verbrennungseffizienz und zur Einhaltung der immer strengeren Emissionsvorschriften in der globalen Automobilproduktion bei.
Angetrieben durch die anhaltende Produktion von Benzin-, Diesel- und Hybridfahrzeugen wird erwartet, dass der Markt für Automobilmotorventile in Nordamerika bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen wird. Die regionale Nachfrage wird durch fortschrittliche Motorenfertigungskapazitäten, steigende Investitionen in kraftstoffeffiziente Antriebsstränge und eine anhaltende Ersatzteilnachfrage von Nutzfahrzeugflotten und dem Ersatzteilmarkt für Pkw unterstützt.
Marktanalyse und Einblicke für Automobilmotorventile
- Nordamerika: Der Marktanteil lag 2025 bei 28–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen zukünftigen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen. Eine stabile Automobilproduktion, fortschrittliche Motorenfertigung und kontinuierliche Investitionen in effiziente Verbrennungstechnologien unterstützen weiterhin die regionale Nachfrage nach Hochleistungsmotorventilen.
- USA: 2025 stellt sie 75–79 % des nordamerikanischen Marktes dar und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,4–4,0 % verzeichnen. Eine starke OEM-Produktion, eine umfangreiche Nutzfahrzeugfertigung und fortschrittliche Motorenentwicklungsaktivitäten sichern die langfristige Marktnachfrage.
- Europa: Im Jahr 2025 wird ein Marktanteil von 25–29 % erwartet, bei einem bevorstehenden Wachstum von 3,5–4,1 %. Deutschland führt die regionale Nachfrage an, gefolgt vom Vereinigten Königreich, Frankreich, Italien und Spanien, was auf deren etablierte Ökosysteme in der Automobilproduktion und die Produktion von Premiumfahrzeugen zurückzuführen ist.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 36–40 % und wird voraussichtlich im Zeitraum 2026–2034 die höchste durchschnittliche jährliche Wachstumsrate (CAGR) von 4,3–4,9 % verzeichnen. China, Japan, Indien und Südkorea bauen die Fertigung von Motorenkomponenten durch verstärkte Automobilproduktion und Lokalisierungsinitiativen weiter aus.
- Größtes Segment: Das Federrückstellventil hatte 2025 einen Marktanteil von 48–52 % und wird voraussichtlich mit einer durchschnittlichen zukünftigen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen, was auf die breite Anwendung in konventionellen Pkw- und Nutzfahrzeugmotoren zurückzuführen ist.
- Wachstumsstarkes Segment: Personenkraftwagen macht 2025 einen Marktanteil von 63–67 % aus und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,2–4,8 % erreichen, angetrieben durch die anhaltende Produktion von Personenkraftwagen kontinuierlich und die Verbesserung kraftstoffsparender Motorentechnologien.
- Detaillierte Analyse der wichtigsten Unternehmen: Aisin Corporation, BorgWarner Inc., Continental AG, Cummins Inc., Aptiv PLC, DENSO Corporation, Hitachi Astemo, Johnson Electric Holdings Limited, Robert Bosch GmbH, Schaeffler AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichte von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Motorenventile entwickelt sich dank Fortschritten in der Metallurgie, dem Präzisionsschmieden, der Laserhärtung und der Leichtbautechnik stetig weiter. Motorenhersteller konzentrieren sich zunehmend auf verbesserte Wärmebeständigkeit, höhere Verschleißfestigkeit und Maßgenauigkeit, um den Verbrennungstemperaturen moderner Downsizing- und Turbomotoren gerecht zu werden. Fortschrittliche Automatisierungs- und digitale Prüftechnologien ermöglichen eine höhere Fertigungsgleichmäßigkeit und eine Reduzierung der Fehlerraten in großen Automobilzulieferwerken.
Zukünftig dürften Innovationen in der lokalen Fertigung von Motorenkomponenten, nachhaltigen Produktionssystemen und fortschrittlichen Verbrennungstechnologien den Wettbewerb in der Automobilindustrie prägen. Die Herstellung von Hybridfahrzeugen, die Automobilproduktion im asiatisch-pazifischen Raum und Flottenmodernisierungen werden das Wachstum der Nachfrage nach Motorenventilen langfristig fortsetzen.
Umfang des Marktberichts zu Automobilmotorventilen
| Berichtattribut | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,15 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,62 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,81 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Automobilmotorventile
Die steigende Produktion kraftstoffsparender Verbrennungs- und Hybridfahrzeuge treibt das Wachstum des weltweiten Marktes für Motorenventile weiter an. Moderne Motoren benötigen hochbelastbare Ein- und Auslassventile, die auch unter hohen Temperaturen und Drücken zuverlässig funktionieren und gleichzeitig eine effiziente Verbrennung gewährleisten. Technologische Entwicklungen mit Turboaufladung, Direkteinspritzung und variablen Ventilsteuerungen erhöhen den Bedarf an hochpräzisen Ventilen aus hitzebeständigen Legierungen mit fortschrittlichen Oberflächenbehandlungen. Fortschritte in der Automatisierung von Produktionsprozessen, der Materialwissenschaft und der Präzisionsbearbeitung tragen zur Steigerung der Produktqualität und -zuverlässigkeit bei.
Die Wertschöpfungskette der Branche umfasst Legierungshersteller, Schmiedebetriebe, Maschinenbauunternehmen, Beschichtungsfirmen, Ventilhersteller, Tier-1-Zulieferer, Erstausrüster (OEMs) und den Ersatzteilmarkt. Die Lokalisierung der Automobilproduktion, die automatisierte Qualitätskontrolle und die Automatisierung der Produktionsprozesse steigern die Effizienz der Lieferkette und senken die Herstellungskosten. Eine gute Zusammenarbeit zwischen Motorenherstellern und Ventillieferanten ist ein wichtiger Innovationstreiber im Bereich fortschrittlicher Ventile.
Einer umfassenden Marktanalyse für Automobilmotorventile basiert die Wettbewerbsdifferenzierung zunehmend auf Innovationen bei den verwendeten Werkstoffen, präzisen Fertigungsprozessen sowie Expertise in den Bereichen Konstruktion und thermische Beständigkeit. Um die Motoreffizienz zu steigern und gleichzeitig neue Emissionsnormen zu erfüllen, investieren Hersteller in die Produktion von Leichtbauventilen und reibungsreduzierenden Beschichtungen sowie in die Einführung digitaler Fertigungslösungen.
Führende Akteure auf dem Markt, wie Robert Bosch GmbH, DENSO Corporation, Schaeffler AG, Aisin Corporation, BorgWarner Inc., Continental AG, Cummins Inc., Hitachi Astemo, Johnson Electric Holdings Limited und Aptiv PLC, verbessern ihre Marktpositionen weiter durch die Modernisierung von Produktionsprozessen, Innovationen, Akquisitionen und die Steigerung der Produktion weltweit.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht ermöglicht es Ihnen, Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte präzise anzupassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Automobilmotorventile: Strategische Einblicke
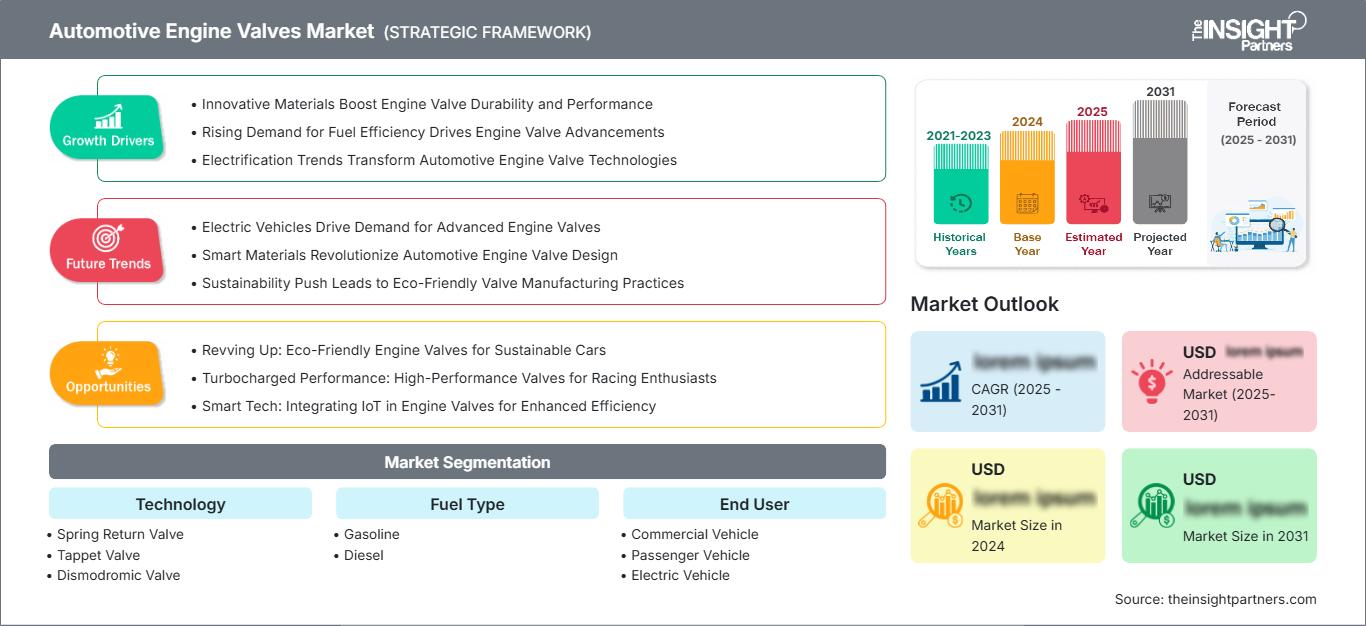
Regionale Einblicke
Markt für Automobilmotorventile in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 28–32 % am Automobilmotorenventilmarkt und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen zukünftigen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen. Hierfür ist ein gut entwickeltes Ökosystem von Automobilwerken, ein stärkerer Anteil an Nutzfahrzeugen sowie Investitionen in leistungsstarke Verbrennungs- und Hybridmotoren vorhanden. Der Bedarf an fortschrittlichen Ventilen wird durch Emissionsnormen, die Miniaturisierung von Motoren und den Einsatz variabler Ventilsteuerung in Pkw, Pick-ups und Nutzfahrzeugen verfolgt.
Die kontinuierlichen Investitionen der Hersteller in die Automatisierung von Schmiedeprozessen, die Bearbeitung, die Laserhärtung und die digitale Prüftechnik zur Steigerung der Ventil- und Fertigungsstabilität werden fortgesetzt. Die wachsende Produktion von Hybridmotoren wird die Nachfrage nach hochtemperaturbeständigen Ventilen mit höherer Verbrennungseffizienz und längerer Lebensdauer aufrechterhalten.
US-Markt für Automobilmotorventile
Die USA repräsentierten 2025 75–79 % des nordamerikanischen Marktes und werden voraussichtlich im gesamten Prognosezeitraum ein jährliches Wachstum von 3,4–4,0 % verzeichnen. Sie beherbergen eine der größten Automobilindustrien der Welt mit zahlreichen OEMs, Motorenwerken und hochentwickelten Zulieferernetzwerken, die auf die Herstellung von Motorenventilen spezialisiert sind. Die steigende Nachfrage nach Lkw, SUVs und Nutzfahrzeugen sichert die anhaltende Nachfrage nach hochwertigen Motorenventilen.
Inländische Motorenventilhersteller optimieren ihre Fertigungsprozesse durch Automatisierung, robotergestütztes Fräsen und metallurgische Verfahren. Die zunehmende Beteiligung an der Produktion von Hybridfahrzeugen und die steigende Nachfrage nach Motorenersatzteilen im bereits großen Fahrzeugbestand sichern ein nachhaltiges Marktwachstum. Führende Zulieferer von Motorenventilteilen aus aller Welt tragen zur Weiterentwicklung der Ventiltechnologie bei.
Europäischer Markt für Automobilmotorventile
Europa hielt 2025 einen Marktanteil von 25–29 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 3,5–4,1 % verzeichnen. Deutschland bleibt aufgrund seiner weltweit anerkannten Automobilindustrie, der Fertigung von Premiumfahrzeugen und seiner fortschrittlichen Motorenentwicklung der größte regionale Markt. Der starke Fokus auf Kraftstoffeffizienz, geringere Emissionen und präzise Fertigung fördert weiterhin die Einführung technologisch fortschrittlicher Motorventilsysteme.
Das Vereinigte Königreich sichert die Nachfrage durch die Fertigung von Premiumfahrzeugen, Motorsport-Engineering und spezialisierte Motorenentwicklungsprogramme. Deutschland ist weiterhin führend in der regionalen Produktion dank umfangreicher OEM-Investitionen in fortschrittliche Verbrennungstechnologien und Hybridantriebe. Frankreich, Italien und Spanien tragen gemeinsam mit etablierten Automobilclustern, fortschrittlichem Bearbeitungs-Know-how und kontinuierlichen Investitionen in effiziente Motorentechnologien maßgeblich zur regionalen Nachfrage nach präzisionsgefertigten Motorenventilkomponenten bei.
Markt für Automobilmotorventile im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 36–40 % und wird voraussichtlich im Prognosezeitraum die höchste durchschnittliche jährliche Wachstumsrate (CAGR) von 4,3–4,9 % verzeichnen. China ist führend in der regionalen Produktion, während Japan, Indien, Südkorea und Australien ihre Automobilfertigung durch industrielle Modernisierung, Lokalisierungsinitiativen und den Ausbau der Produktionskapazitäten für Motorenkomponenten weiter stärken.
Die rasante Fahrzeugproduktion, eine förderliche Industriepolitik, die wachsende Binnennachfrage und steigende Exporte stärken weiterhin die Wettbewerbsfähigkeit der regionalen Fertigungsindustrie. China bleibt der größte Produktionsstandort, während Indien durch den Ausbau der Pkw-Produktion und verstärkte Investitionen in die Automobilkomponentenfertigung ein erhebliches Wachstumspotenzial aufweist.
Markt für Automobilmotorventile im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,7 % wachsen. Saudi-Arabien treibt weiterhin die Diversifizierung der Industrie und die Automobilproduktion voran, während die Vereinigten Arabischen Emirate die Nachfrage durch Importe von Premiumfahrzeugen und den Aftermarket stützen. Südafrika bleibt das führende regionale Produktionszentrum für Automobile.
Infrastrukturentwicklung, Lokalisierungsinitiativen und zunehmende Transportaktivitäten fördern weiterhin die schrittweise Einführung fortschrittlicher Motorenkomponenten in der Region. Obwohl die Produktionsmengen im Vergleich zu den großen Automobilmärkten noch geringer sind, dürften laufende Investitionen in die Industrie und Flottenmodernisierungsprogramme für stetiges, langfristiges Wachstum sorgen.
Segmentierungsanalyse
Technologie
Das Technologiesegment wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen. Der Markt für Automobilmotorventile entwickelt sich stetig weiter, da Hersteller fortschrittliche Ventilmechanismen entwickeln, die die Verbrennungseffizienz, das Ansprechverhalten des Motors und die Emissionswerte verbessern. Kontinuierliche Innovationen bei Ventilbetätigungstechnologien, Leichtbaulegierungen und Präzisionstechnik fördern die zunehmende Verbreitung in modernen Benzin-, Diesel- und Hybridmotoren.
- Das Federrückstellventil bleibt die dominierende Technologie aufgrund seiner bewährten Zuverlässigkeit, einfachen mechanischen Architektur, Kosteneffizienz und weitverbreiteten Anwendung in Pkw, Nutzfahrzeugen und Hochleistungsmotorenplattformen.
- Tappet Valve unterstützt die präzise Ventilbetätigung in modernen Motoren durch Verbesserung der Steuerzeiten, Reduzierung des mechanischen Verschleißes und Gewährleistung einer stabilen Leistung auch unter anspruchsvollen Betriebsbedingungen.
- Das dismodromische Ventil wird vor allem in Hochleistungsmotoren eingesetzt, wo die mechanisch gesteuerte Ventilbetätigung höhere Motordrehzahlen, ein verbessertes Ansprechverhalten und eine gesteigerte Verbrennungseffizienz ohne herkömmliche Ventilfedern ermöglicht.
- Das Quattrovalvole-Ventil verbessert die Motorbeatmung durch mehrere Einlass- und Auslassventile pro Zylinder und steigert so die Verbrennungseffizienz, den Kraftstoffverbrauch und die Gesamtleistung des Motors in modernen Automobilanwendungen.
Kraftstoffart
Für das Segment Kraftstoffart wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,4–4,0 % erwartet. Die fortgesetzte Produktion von Verbrennungsmotoren und Hybridfahrzeugen sorgt für eine stetige Nachfrage nach fortschrittlichen Ventiltechnologien, die höheren Verbrennungstemperaturen standhalten und gleichzeitig die Motoreffizienz und -lebensdauer verbessern.
- Benzinmotoren haben den größten Anteil, da sie in Pkw weit verbreitet eingesetzt werden, die Produktion von Hybridantrieben andauert und die Verbrennungseffizienz durch fortschrittliche Ventiltechnologien kontinuierlich verbessert wird.
- Dieselmotoren erfreuen sich einer stabilen Nachfrage bei Nutzfahrzeugen, Baumaschinen und Schwerlasttransporten, wo Langlebigkeit, hohes Drehmoment und Kraftstoffeffizienz entscheidende Betriebsanforderungen bleiben.
Endbenutzer
Das Endkundensegment wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen. Trends in der Fahrzeugproduktion, Emissionsvorschriften und kontinuierliche Verbesserungen der Motoreffizienz beeinflussen weiterhin die Einführung fortschrittlicher Ventiltechnologien in verschiedenen Fahrzeugkategorien.
- Anwendungen in Nutzfahrzeugen erfordern langlebige Motorventile, die einen dauerhaften Betrieb unter hoher Belastung gewährleisten und gleichzeitig Zuverlässigkeit und Kraftstoffeffizienz sicherstellen.
- Der Pkw-Sektor stellt aufgrund hoher globaler Produktionsvolumina, zunehmender Hybridfahrzeugproduktion und der kontinuierlichen Einführung fortschrittlicher Verbrennungstechnologien das größte Nachfragesegment dar.
- Die Nachfrage nach Elektrofahrzeugen ist vergleichsweise gering, da batterieelektrische Fahrzeuge keine herkömmlichen Ventilsysteme von Verbrennungsmotoren nutzen. Hybridfahrzeuge hingegen decken weiterhin den Bedarf an fortschrittlichen Ventiltechnologien.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Nutzfahrzeug |
Medium |
Flotteneffizienz |
Reifen |
|
Personenkraftwagen |
Hoch |
Hybridmotoren |
Reifen |
|
Elektrofahrzeug |
Niedrig |
Hybridübergang |
Aufkommen |
Markt für Automobilmotorventile: Wachstumstreiber und Wirkungsanalyse
Strenge Emissionsvorschriften treiben fortschrittliche Ventiltechnologien voran
Die von Regierungen in Nordamerika, Europa und dem asiatisch-pazifischen Raum eingeführten Emissionsnormen werden immer strenger, was eine verbesserte Verbrennungseffizienz und reduzierte Treibhausgasemissionen von Kraftfahrzeugen erforderlich macht. Motorventile, die durch den Einsatz hitzebeständiger Metalle, Nitrierverfahren und maschinelle Bearbeitung entwickelt wurden, sorgen für einen effizienten Luftstrom, geringere Verbrennungsverluste und einen höheren thermischen Wirkungsgrad. Sie bieten zudem eine Lösung für die variable Ventilsteuerung, was die Motorleistung verbessert und den Kraftstoffverbrauch senkt. Angesichts der fortlaufenden Weiterentwicklungen von Verbrennungs- und Hybridmotoren im Einklang mit den Umweltauflagen dürfte die Nachfrage nach effizienten Ventilen im gesamten Prognosezeitraum stabil bleiben.
Die wachsende Produktion von Hybridfahrzeugen stützt die anhaltende Nachfrage nach Komponenten.
Obwohl batterieelektrische Fahrzeuge ohne herkömmliche Verbrennungsmotoren auskommen, verwenden Hybridfahrzeuge weiterhin komplexe Verbrennungsmotoren mit aufwendigen Ein- und Auslassventilen. Weltweit erweitern Automobilhersteller ihr Angebot an Hybridfahrzeugen, indem sie die Emissionsreduzierung mit dem Kundenwunsch nach hoher Reichweite und dem bestehenden Tanksystem in Einklang bringen. Da Hybridmotoren oft in unterschiedlichen thermischen Umgebungen arbeiten, werden Ventile mit höherer Verschleißfestigkeit und stabilen Abmessungen benötigt. Daher investieren Ventilhersteller kontinuierlich in fortschrittliche Metallurgie, Leichtbauventile und Fertigungstechnologien.
Präzisionsfertigung und fortschrittliche Metallurgie verbessern die Haltbarkeit
Fortschritte in der Schmiedetechnologie, der CNC-Bearbeitung, der Laserhärtung der Oberflächenschicht und bei Qualitätsprüfsystemen haben die Leistung von Ventilen und deren Herstellungsprozess erheblich verbessert. Ventile moderner Fahrzeuge müssen auch bei den durch die Verbrennung entstehenden hohen Temperaturen einwandfrei funktionieren, ohne sich zu verformen oder zu ermüden. Legierte Stähle und Oberflächenbeschichtungen gewährleisten zusammen mit der Wärmebehandlung Schutz vor Korrosion, Oxidation und Verschleiß. Diese Fertigungsmethoden reduzieren die Anzahl von Gewährleistungsansprüchen, erhöhen die Zuverlässigkeit des Motors und ermöglichen es den Herstellern, komplexere Ventile zu produzieren.
Zukunftstrends auf dem Markt für Automobilmotorventile
Ausweitung der intelligenten Fertigung auf die gesamte Motorenkomponentenproduktion
Hersteller integrieren zunehmend digitale Fertigungstechnologien, Robotik, Bildverarbeitung, vorausschauende Wartung und künstliche Intelligenz in ihre Ventilproduktionsanlagen. Diese Trends im Markt für Automobilmotorventile ermöglichen eine höhere Maßgenauigkeit, weniger Produktionsausschuss, eine verbesserte Prozesskonsistenz und schnellere Produktentwicklungszyklen. Intelligente Fabriken verbessern zudem die Rückverfolgbarkeit und Qualitätssicherung und senken gleichzeitig die Betriebskosten. Da Automobilhersteller weiterhin Wert auf Fertigungseffizienz und eine stabile Lieferkette legen, werden digital vernetzte Produktionsumgebungen voraussichtlich zu einem entscheidenden Wettbewerbsvorteil für führende Ventilhersteller.
Zunehmende Verwendung von leichten Hochleistungsventilmaterialien
Innovationen bei Werkstoffen werden voraussichtlich häufiger zum Einsatz kommen, da Hersteller eine höhere Motoreffizienz und geringere Fahrzeugemissionen anstreben. Neue Titanlegierungen, hochentwickelte Edelstähle, innovative Oberflächenbehandlungen und verbesserte Wärmebehandlungsverfahren erhöhen kontinuierlich die Haltbarkeit der Bauteile bei gleichzeitig reduziertem Gewicht. Leichtere Ventilbaugruppen tragen durch die Verbesserung der Kraftstoffeffizienz zu einer höheren Motorleistung bei. Diese Innovationen werden voraussichtlich einen Beitrag zu zukünftigen Hybrid- und Hochleistungsverbrennungsmotoren leisten.
Marktchancen für Automobilmotorventile
Ausweitung der Fertigungsinvestitionen in aufstrebenden Automobilwirtschaften
Die steigende Automobilproduktion in Indien, Südostasien, Mexiko und ausgewählten Ländern des Nahen Ostens bietet Komponentenherstellern attraktive langfristige Investitionsmöglichkeiten. Prognosen für den Markt für Automobilmotorventile deuten darauf hin, dass lokale Produktion, staatlich geförderte Industrieentwicklung und die wachsende Inlandsnachfrage nach Fahrzeugen Zulieferer dazu anregen werden, regionale Schmiede-, Bearbeitungs- und Montagewerke zu errichten. Lokale Fertigung verbessert die Resilienz der Lieferkette und reduziert gleichzeitig Logistikkosten und Lieferzeiten. Unternehmen, die strategische Partnerschaften mit regionalen OEMs und Tier-1-Zulieferern aufbauen können, werden voraussichtlich ihre Wettbewerbsposition stärken und gleichzeitig den Zugang zu wachstumsstarken Automobilproduktionszentren erweitern.
Fortschrittliche Hybridantriebstechnologien schaffen neue Produktmöglichkeiten
Die Produktion von Hybridfahrzeugen dürfte trotz zunehmender Elektrifizierung weiterhin ein bedeutender Wachstumsmarkt für Motorenventilhersteller bleiben. Hybridmotoren benötigen robuste Ventilsysteme, die häufigen Start-Stopp-Betrieb, höhere Temperaturzyklen und eine verbesserte Verbrennungseffizienz gewährleisten. Zulieferer, die in Leichtbaumaterialien, Präzisionsfertigung und fortschrittliche Oberflächentechnik investieren, sind bestens gerüstet, um die sich wandelnden Anforderungen der Erstausrüster (OEMs) zu erfüllen. Strategische Kooperationen mit Antriebsentwicklern, die kontinuierliche Forschung an fortschrittlichen Legierungen und der Ausbau der Produktionskapazitäten werden voraussichtlich nachhaltige, langfristige Umsatzchancen auf den globalen Automobilmärkten schaffen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -