
Mercado de válvulas de motor automotrices: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de válvulas para motores automotrices (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (válvula de retorno por resorte, válvula de taqué, válvula dismodrómica, válvula cuatriválvula); tipo de combustible (gasolina, diésel); usuario final (vehículo comercial, vehículo de pasajeros, vehículo eléctrico) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005239
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 13, 2026


Tamaño del mercado en 2025
6.150 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
8.620 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,81 %
Índice de crecimiento
Mercado potencial
67.040 millones de dólares estadounidenses
(2026-2034)
El mercado de válvulas para motores de automóviles alcanzó un valor de 6150 millones de dólares en 2025 y se prevé que llegue a los 8620 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,81 % entre 2026 y 2034. Las válvulas para motores de automóviles siguen siendo componentes indispensables para regular la entrada de aire y combustible y la descarga de gases de escape en los motores de combustión interna. Las continuas mejoras en la metalurgia de las válvulas, los diseños ligeros y la fabricación de precisión contribuyen a la durabilidad del motor, la eficiencia de la combustión y el cumplimiento de las normativas de emisiones cada vez más estrictas en la producción automotriz mundial.
Impulsado por la continua producción de vehículos de gasolina, diésel e híbridos, se prevé que el mercado de válvulas para motores de automóviles en Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,3 % al 3,9 % hasta 2034. La demanda regional se ve respaldada por las avanzadas capacidades de fabricación de motores, las crecientes inversiones en sistemas de propulsión de bajo consumo de combustible y la demanda sostenida de repuestos por parte de flotas comerciales y aplicaciones de posventa para vehículos de pasajeros.
Análisis y perspectivas del mercado de válvulas para motores de automóviles
- América del Norte: Representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 3,9 % durante el período 2026-2034. La producción automotriz estable, la fabricación avanzada de motores y las continuas inversiones en tecnologías de combustión eficientes siguen impulsando la demanda regional de válvulas de motor de alto rendimiento.
- EE. UU.: Representó entre el 75 % y el 79 % del mercado norteamericano en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 4,0 % hasta 2034. La sólida producción de fabricantes de equipos originales (OEM), la extensa fabricación de vehículos comerciales y las actividades avanzadas de desarrollo de motores mantienen la demanda del mercado a largo plazo.
- Europa: En 2025, ostentaba una cuota de mercado del 25-29%, con un crecimiento anual compuesto del 3,5-4,1%. Alemania lideraba la demanda regional, seguida del Reino Unido, Francia, Italia y España, gracias a sus consolidados ecosistemas de fabricación de automóviles y a la producción de vehículos de alta gama.
- Asia Pacífico: Capturó entre el 36 % y el 40 % de la cuota de mercado en 2025 y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 4,3 % al 4,9 % durante el período 2026-2034. China, Japón, India y Corea del Sur siguen expandiendo la fabricación de componentes de motores mediante el aumento de la producción automotriz y las iniciativas de localización.
- Segmento más importante: La válvula de retorno por resorte representó entre el 48 % y el 52 % de la cuota de mercado en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 4,1 %, impulsada por su amplia adopción en motores convencionales de vehículos de pasajeros y comerciales.
- Segmento de alto crecimiento: Los vehículos de pasajeros representaron entre el 63 % y el 67 % de la cuota de mercado en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,8 %, impulsada por la producción sostenida de vehículos de pasajeros y las continuas mejoras en las tecnologías de motores de bajo consumo de combustible.
- Empresas clave analizadas en detalle: Aisin Corporation, BorgWarner Inc., Continental AG, Cummins Inc., Aptiv PLC, DENSO Corporation, Hitachi Astemo, Johnson Electric Holdings Limited, Robert Bosch GmbH, Schaeffler AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de válvulas para motores de automóviles continúa evolucionando gracias a los avances en metalurgia, forjado de precisión, endurecimiento por láser e ingeniería de materiales ligeros. Los fabricantes de motores se han centrado en ofrecer mayor resistencia térmica, mejores características de desgaste y mayor precisión dimensional para hacer frente a las elevadas temperaturas de combustión características de los nuevos motores turboalimentados y de menor cilindrada. Las tecnologías avanzadas de automatización e inspección digital han permitido mejorar la uniformidad de la fabricación y reducir los índices de defectos en las grandes fábricas de componentes para automóviles.
En los próximos años, las innovaciones en la fabricación local de componentes de motores, los sistemas de producción sostenibles y las tecnologías de combustión avanzadas podrían definir la competencia industrial. La fabricación de vehículos híbridos, la producción automotriz en la región de Asia-Pacífico y la modernización de flotas impulsarán el crecimiento de la demanda de válvulas de motor a largo plazo.
Alcance del informe de mercado de válvulas para motores de automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.150 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 8.620 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,81% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de válvulas para motores de automóviles
El aumento de la producción de vehículos híbridos y de combustión interna de bajo consumo de combustible impulsa el crecimiento del mercado mundial de válvulas para motores de automóviles. Los motores modernos requieren válvulas de admisión y escape de alta durabilidad, capaces de operar a temperaturas y presiones elevadas, manteniendo un rendimiento de combustión eficiente. Los avances tecnológicos en turbocompresión, inyección directa de combustible y sistemas de distribución variable incrementan la necesidad de válvulas de alta precisión fabricadas con aleaciones resistentes al calor y tratamientos superficiales avanzados. Las mejoras en la automatización de los procesos de producción, la ciencia de los materiales y el mecanizado de precisión contribuyen al desarrollo de la calidad y la fiabilidad de los productos.
La cadena de valor de la industria involucra a productores de aleaciones, empresas de forja, maquinaria, empresas de recubrimientos, fabricantes de válvulas, proveedores de primer nivel, fabricantes de equipos originales (OEM) y el mercado de repuestos. La localización de la producción automotriz, el control de calidad automatizado y la automatización de los procesos de producción aumentan la eficiencia de la cadena de suministro y reducen los costos de fabricación. Una buena cooperación entre los fabricantes de motores y los proveedores de válvulas es un factor clave para la innovación en el campo de las válvulas avanzadas.
Según un análisis exhaustivo del mercado de válvulas para motores de automóviles, la diferenciación competitiva depende cada vez más de las innovaciones en los materiales utilizados en la fabricación de válvulas, los procesos de fabricación precisos y la experiencia en ingeniería y durabilidad térmica. Los fabricantes invierten en la producción de válvulas ligeras y recubrimientos antifricción, junto con la introducción de soluciones de fabricación digital, para aumentar la eficiencia de los motores y, al mismo tiempo, cumplir con las nuevas normas de emisiones.
Los principales actores del mercado, como Robert Bosch GmbH, DENSO Corporation, Schaeffler AG, Aisin Corporation, BorgWarner Inc., Continental AG, Cummins Inc., Hitachi Astemo, Johnson Electric Holdings Limited y Aptiv PLC, están mejorando aún más su posición en el mercado mediante la modernización de sus procesos de producción, innovaciones, adquisiciones y el aumento de la producción a nivel mundial.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
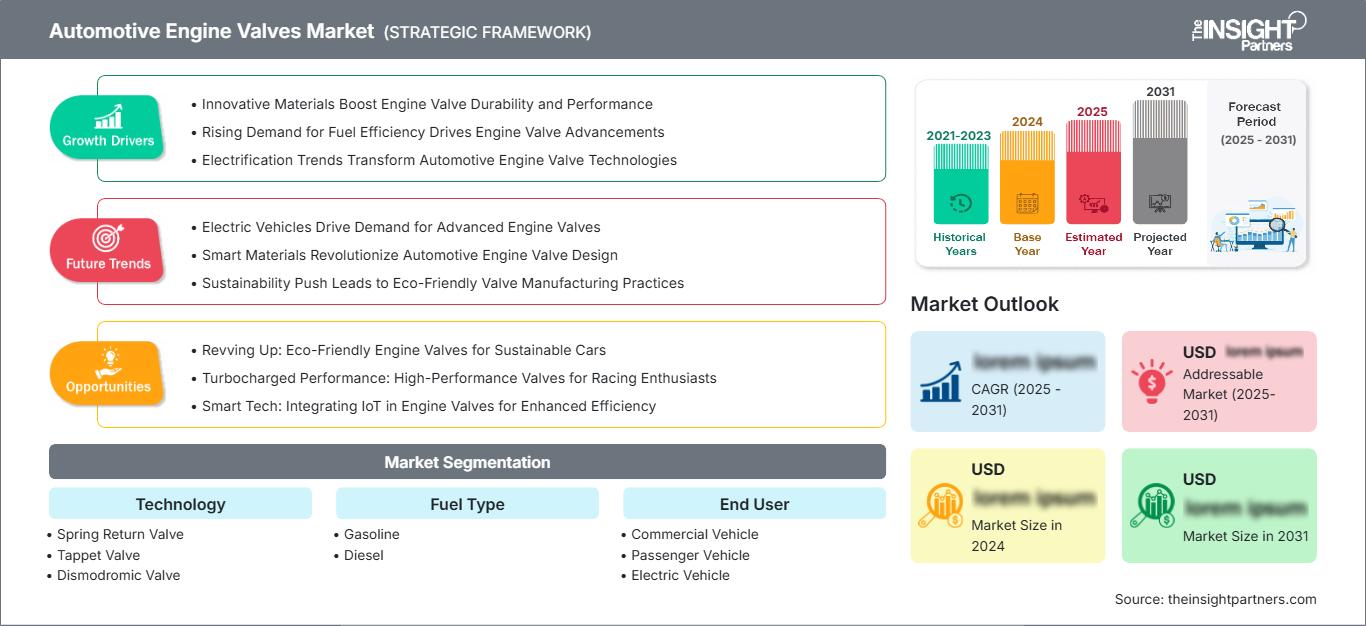
Mercado de válvulas para motores de automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de válvulas para motores de automóviles
América del Norte representó entre el 28 % y el 32 % de la cuota de mercado de válvulas para motores de automóviles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 3,9 % durante el período 2026-2034. Existe un ecosistema bien desarrollado de plantas de fabricación de automóviles, una fuerte presencia de vehículos comerciales e inversión en motores de combustión interna e híbridos de alto rendimiento. Las exigencias de válvulas avanzadas se verán impulsadas por las normas de emisiones, la reducción del tamaño de los motores y el uso de la tecnología de distribución variable en turismos, camionetas y vehículos comerciales.
Se mantendrán los esfuerzos continuos de los fabricantes mediante inversiones en la automatización de los procesos de forjado, mecanizado, endurecimiento superficial por láser y tecnología de inspección digital para aumentar la durabilidad de las válvulas y la producción. La creciente producción de motores híbridos mantendrá la demanda de válvulas resistentes a altas temperaturas que ofrezcan mayor eficiencia de combustión y una vida útil más prolongada.
Mercado estadounidense de válvulas para motores de automóviles
En 2025, Estados Unidos representó entre el 75 % y el 79 % del mercado norteamericano y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 4,0 % durante el período de pronóstico. Es sede de una de las mayores industrias automotrices, con la participación de numerosos fabricantes de equipos originales (OEM), plantas de fabricación de motores y redes de proveedores altamente desarrolladas, especializadas en la fabricación de válvulas de motor. La creciente demanda de camiones, SUV y vehículos comerciales garantiza una demanda sostenida de válvulas de motor de alta calidad.
Los fabricantes nacionales de válvulas de motor mejoran sus procesos de fabricación mediante la automatización, el fresado robótico y el tratamiento metalúrgico. La creciente participación en la producción de automóviles híbridos y la demanda cada vez mayor de motores de repuesto en un parque automovilístico ya extenso garantizan el crecimiento sostenible del mercado. Los principales proveedores de componentes para válvulas de motor de todo el mundo contribuyen al avance de las tecnologías de válvulas.
Mercado europeo de válvulas para motores de automóviles
Europa representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 % hasta 2034. Alemania sigue siendo el mayor mercado regional gracias a su industria automotriz de renombre mundial, la fabricación de vehículos de alta gama y sus avanzadas capacidades en ingeniería de motores. El fuerte énfasis en la eficiencia del combustible, la reducción de emisiones y la fabricación de precisión continúa impulsando la adopción de sistemas de válvulas de motor tecnológicamente avanzados.
El Reino Unido mantiene la demanda gracias a la fabricación de vehículos de alta gama, la ingeniería para el automovilismo deportivo y los programas especializados de desarrollo de motores. Alemania sigue liderando la producción regional mediante importantes inversiones de fabricantes de equipos originales (OEM) en tecnologías avanzadas de combustión y sistemas de propulsión híbridos. Francia, Italia y España, en conjunto, aportan una capacidad de fabricación significativa, respaldada por clústeres automovilísticos consolidados, experiencia en mecanizado avanzado e inversiones continuas en tecnologías de motores eficientes, lo que fortalece la demanda regional de componentes de precisión para válvulas de motor.
Mercado de válvulas para motores automotrices en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 36 % y el 40 % de la cuota de mercado en 2025 y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 4,3 % al 4,9 % durante el período de pronóstico. China lidera la producción regional, mientras que Japón, India, Corea del Sur y Australia continúan fortaleciendo la fabricación de automóviles mediante la modernización industrial, las iniciativas de localización y la expansión de la capacidad de producción de componentes de motores.
La rápida producción de vehículos, las políticas industriales favorables, la creciente demanda interna y el aumento de las exportaciones siguen fortaleciendo la competitividad manufacturera regional. China continúa siendo el principal centro de producción, mientras que India demuestra un importante potencial de crecimiento mediante la expansión de la fabricación de vehículos de pasajeros y el aumento de la inversión en la producción de componentes automotrices.
Mercado de válvulas para motores de automóviles en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,7 % entre 2026 y 2034. Arabia Saudita continúa impulsando la diversificación industrial y la fabricación de automóviles, mientras que los Emiratos Árabes Unidos respaldan la demanda mediante la importación de vehículos de alta gama y actividades de posventa. Sudáfrica sigue siendo el principal centro regional de producción automotriz.
El desarrollo de infraestructuras, las iniciativas de localización y el aumento de la actividad del transporte comercial siguen impulsando la adopción gradual de componentes avanzados para motores en toda la región. Si bien los volúmenes de producción siguen siendo relativamente menores que en los principales mercados automovilísticos, se prevé que las inversiones industriales en curso y los programas de modernización de flotas ofrezcan oportunidades de crecimiento estables a largo plazo.
Análisis de segmentación
Tecnología
Se prevé que el segmento de Tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % durante el período de pronóstico. El mercado de válvulas para motores automotrices continúa evolucionando a medida que los fabricantes desarrollan mecanismos de válvulas avanzados capaces de mejorar la eficiencia de la combustión, la capacidad de respuesta del motor y el rendimiento en cuanto a emisiones. La continua innovación en tecnologías de accionamiento de válvulas, aleaciones ligeras e ingeniería de precisión está impulsando su adopción en motores modernos de gasolina, diésel e híbridos.
- La válvula de retorno por resorte sigue siendo la tecnología dominante debido a su probada fiabilidad, su sencilla arquitectura mecánica, su rentabilidad y su amplio uso en turismos, vehículos comerciales y plataformas de motores de servicio pesado.
- El sistema de válvulas de taqués garantiza un funcionamiento preciso de las válvulas en los motores modernos, mejorando la exactitud de la sincronización, reduciendo el desgaste mecánico y permitiendo un rendimiento estable en condiciones de funcionamiento exigentes.
- La válvula dismodrómica se utiliza principalmente en motores de alto rendimiento, donde el funcionamiento de la válvula controlado mecánicamente permite mayores velocidades del motor, una mejor capacidad de respuesta y una mayor eficiencia de combustión sin necesidad de muelles de válvula convencionales.
- La válvula Quattrovalvole mejora la respiración del motor mediante múltiples válvulas de admisión y escape por cilindro, lo que optimiza la eficiencia de la combustión, el ahorro de combustible y el rendimiento general del motor en aplicaciones automotrices avanzadas.
Tipo de combustible
Se prevé que el segmento de Tipo de Combustible registre una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 4,0 % entre 2026 y 2034. La producción continua de vehículos de combustión interna e híbridos respalda la demanda constante de tecnologías de válvulas avanzadas diseñadas para soportar temperaturas de combustión más altas, al tiempo que mejoran la eficiencia y la durabilidad del motor.
- Los motores de gasolina representan la mayor parte del mercado debido a su uso generalizado en vehículos de pasajeros, la continua producción de sistemas de propulsión híbridos y las mejoras constantes en la eficiencia de la combustión gracias a las tecnologías avanzadas de válvulas.
- Los motores diésel mantienen una demanda estable en vehículos comerciales, maquinaria de construcción y transporte pesado, donde la durabilidad, el alto par motor y la eficiencia en el consumo de combustible siguen siendo requisitos operativos fundamentales.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % durante todo el período de pronóstico. Las tendencias en la producción de vehículos, las regulaciones sobre emisiones y las continuas mejoras en la eficiencia de los motores siguen influyendo en la adopción de tecnologías de válvulas avanzadas en las diferentes categorías de vehículos.
- Las aplicaciones para vehículos comerciales requieren válvulas de motor duraderas, capaces de soportar un funcionamiento prolongado bajo cargas pesadas, garantizando al mismo tiempo la fiabilidad y la eficiencia en el consumo de combustible.
- El segmento de vehículos de pasajeros representa la mayor demanda debido a los altos volúmenes de producción mundial, el aumento de la fabricación de vehículos híbridos y la continua adopción de tecnologías de combustión avanzadas.
- La demanda de vehículos eléctricos sigue siendo relativamente limitada, ya que los vehículos eléctricos de batería no utilizan los sistemas de válvulas convencionales de los motores de combustión interna. Sin embargo, los vehículos eléctricos híbridos continúan impulsando la demanda de tecnologías avanzadas para las válvulas de motor.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Vehículo comercial |
Medio |
Eficiencia de la flota |
Maduro |
|
Vehículo de pasajeros |
Alto |
Motores híbridos |
Maduro |
|
Vehículo eléctrico |
Bajo |
Transición híbrida |
Emergente |
Factores que impulsan el crecimiento del mercado de válvulas para motores de automóviles y análisis de su impacto
Las estrictas normativas sobre emisiones impulsan el desarrollo de tecnologías de válvulas avanzadas.
Las normas de emisiones que los gobiernos de Norteamérica, Europa y la región de Asia-Pacífico están implementando se han vuelto cada vez más estrictas, lo que exige una mayor eficiencia de combustión y una reducción de las emisiones de gases de efecto invernadero de los automóviles. Las válvulas de motor desarrolladas mediante el uso de metales resistentes al calor, procesos de nitruración y mecanizado proporcionan un flujo de aire eficiente, reducen las pérdidas por combustión y aumentan la eficiencia térmica. También ofrecen una solución para la distribución variable de válvulas, lo que mejora el rendimiento del motor y reduce el consumo de combustible. Con los continuos avances en motores de combustión interna e híbridos, en consonancia con las regulaciones ambientales, es probable que la demanda de válvulas eficientes se mantenga estable durante todo el período previsto.
El aumento de la producción de vehículos híbridos respalda una demanda sostenida de componentes.
Si bien los vehículos eléctricos de batería eliminan la necesidad de componentes del motor tradicional, los vehículos híbridos eléctricos siguen empleando complejos motores de combustión interna con intrincadas válvulas de admisión y escape. Los fabricantes de automóviles a nivel mundial han ampliado su gama de vehículos híbridos, combinando sus objetivos de reducción de emisiones con la preferencia de los clientes por un mayor rendimiento de combustible y el uso de los sistemas de combustible existentes. Los motores híbridos suelen funcionar en diferentes entornos térmicos, por lo que se requieren válvulas con mayor resistencia al desgaste y dimensiones estables. Por ello, los fabricantes de componentes de válvulas continúan invirtiendo en metalurgia avanzada, válvulas ligeras y tecnología de fabricación.
Fabricación de precisión y metalurgia avanzada que mejoran la durabilidad.
Los avances en la tecnología de forja, el mecanizado CNC, el endurecimiento por láser de la capa superficial y los sistemas de control de calidad han supuesto una mejora considerable en el rendimiento de las válvulas y su proceso de fabricación. Las válvulas de los automóviles modernos deben funcionar correctamente a las altas temperaturas generadas por la combustión, sin deformarse ni fatigarse. Los aceros aleados y el recubrimiento superficial, junto con el tratamiento térmico, garantizan la protección contra la corrosión, la oxidación y el desgaste. Estos métodos de fabricación reducen el número de reclamaciones de garantía, aumentan la fiabilidad del motor y permiten a los fabricantes producir válvulas más complejas.
Tendencias futuras del mercado de válvulas para motores de automóviles
Expansión de la fabricación inteligente en la producción de componentes de motores.
Los fabricantes están integrando cada vez más tecnologías de fabricación digital, robótica, inspección por visión artificial, mantenimiento predictivo e inteligencia artificial en sus plantas de producción de válvulas. Estas tendencias en el mercado de válvulas para motores automotrices permiten una mayor precisión dimensional, una menor generación de residuos, una mayor consistencia en los procesos y ciclos de desarrollo de productos más rápidos. Las fábricas inteligentes también refuerzan la trazabilidad y el control de calidad, al tiempo que reducen los costos operativos. A medida que los fabricantes de equipos originales (OEM) del sector automotriz continúan priorizando la eficiencia de la fabricación y la resiliencia de la cadena de suministro, se espera que los entornos de producción conectados digitalmente se conviertan en una ventaja competitiva clave para los principales fabricantes de válvulas.
Mayor adopción de materiales ligeros de alto rendimiento para válvulas.
Se prevé que las innovaciones en materiales se generalicen a medida que los fabricantes busquen aumentar la eficiencia del motor y reducir las emisiones de los vehículos. Las nuevas aleaciones de titanio, los aceros inoxidables avanzados, los tratamientos superficiales innovadores y las mejoras en los tratamientos térmicos aumentan continuamente la durabilidad de los componentes, a la vez que los hacen más ligeros. Los conjuntos de válvulas más ligeros contribuyen a mejorar el rendimiento del motor al optimizar la eficiencia del combustible. Es probable que estas innovaciones contribuyan al desarrollo de futuros motores de combustión interna híbridos y de alto rendimiento.
Oportunidades de mercado en válvulas para motores de automóviles
Ampliar las inversiones en manufactura en las economías automotrices emergentes.
El aumento de la producción automotriz en India, el sudeste asiático, México y algunos países de Oriente Medio ofrece atractivas oportunidades de inversión a largo plazo para los fabricantes de componentes. Las previsiones del mercado de válvulas para motores automotrices indican que la producción localizada, el desarrollo industrial con apoyo gubernamental y la creciente demanda interna de vehículos incentivarán a los proveedores a establecer instalaciones regionales de forja, mecanizado y ensamblaje. La fabricación local mejora la resiliencia de la cadena de suministro, al tiempo que reduce los costos logísticos y los plazos de entrega. Se espera que las empresas capaces de desarrollar alianzas estratégicas con fabricantes de equipos originales (OEM) y proveedores de primer nivel (Tier 1) regionales fortalezcan su posición competitiva y amplíen su acceso a centros de producción automotriz de alto crecimiento.
Las tecnologías avanzadas de sistemas de propulsión híbridos crean nuevas oportunidades de producto.
Se prevé que la producción de vehículos híbridos siga siendo una importante vía de crecimiento para los fabricantes de válvulas de motor, a pesar del aumento de la electrificación. Los motores híbridos requieren sistemas de válvulas duraderos, capaces de soportar arranques y paradas frecuentes, ciclos térmicos más intensos y una mayor eficiencia de combustión. Los proveedores que inviertan en materiales ligeros, fabricación de precisión e ingeniería de superficies avanzada estarán bien posicionados para satisfacer las necesidades cambiantes de los fabricantes de equipos originales (OEM). Se espera que la colaboración estratégica con los desarrolladores de sistemas de propulsión, la investigación continua en aleaciones avanzadas y la ampliación de la capacidad de producción generen oportunidades de ingresos sostenibles a largo plazo en los mercados automovilísticos globales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -