
Markt für Bioadhesives: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Bioadhäsive (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (pflanzlich und tierisch), Endverwendung (Papier & Verpackung, Bauwesen, Holzverarbeitung, Körperpflege, Medizin und Sonstiges) und nach Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007698
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
11,01 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
22,40 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,22 %
Wachstumsrate
Adressierbarer Markt
150,16 Mrd. US-Dollar
(2026–2034)
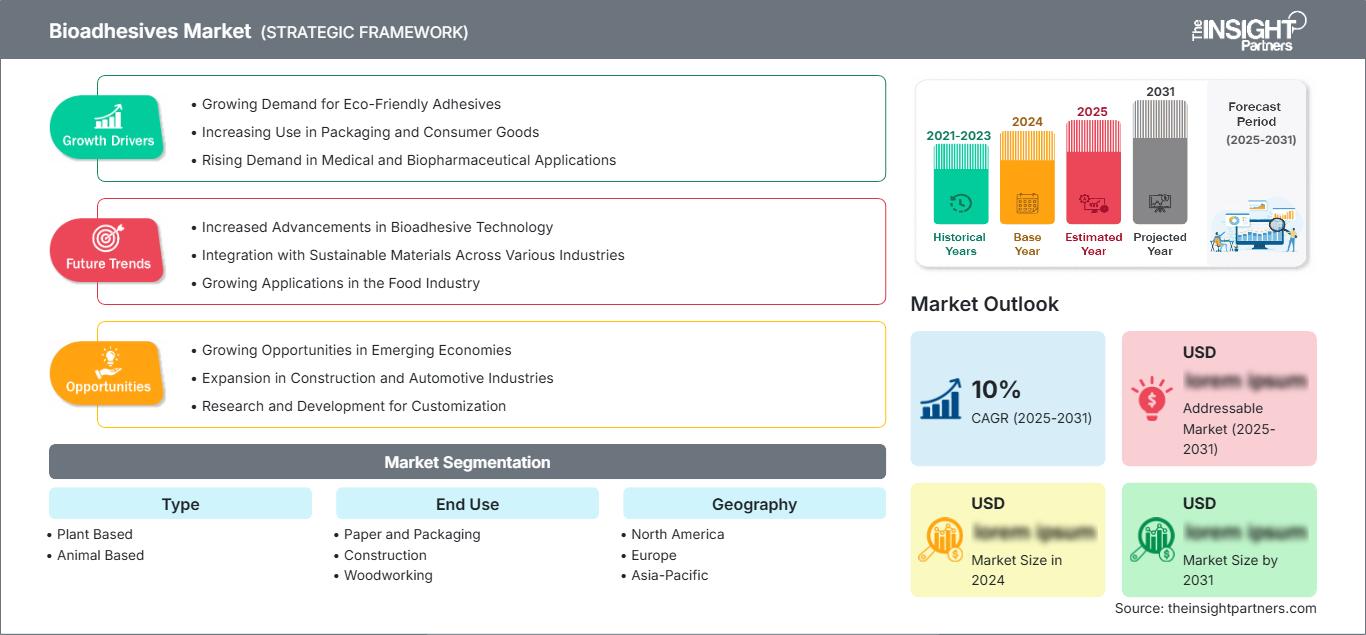
Der Markt für Bioadhäsive wird im Jahr 2025 auf 11,01 Milliarden US-Dollar geschätzt und soll bis 2034 auf 22,40 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,22 % im Zeitraum 2026–2034 entspricht . Die Nachfrage wird durch die zunehmende Substitution erdölbasierter Bindemittel durch nachwachsende Rohstoffe in der Papier- und Verpackungsindustrie, im Bauwesen, in der Holzverarbeitung, in der Körperpflege und in medizinischen Anwendungen gestützt. Fortschritte in der Formulierungschemie verbessern die Haftfestigkeit, die Feuchtigkeitsbeständigkeit, die Verarbeitungseffizienz und die Substratverträglichkeit.
Die Marktentwicklung für Bioadhäsive in Nordamerika wird durch etablierte Klebstoffhersteller, umfangreiche Verpackungsverarbeitung, die Produktion von Holzwerkstoffen, Anwendungen im Gesundheitswesen und eine nachhaltigkeitsorientierte Beschaffung gestützt. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 7,6–8,4 % wachsen . Unterstützt wird dies durch die Qualifizierung erneuerbarer Rohstoffe, emissionsärmere Produktionsverfahren und die steigende Nachfrage nach Klebstoffen, die mit recycelbaren und faserbasierten Substraten kompatibel sind.
Marktanalyse und Einblicke zu Bioadhäsiven
- Nordamerika: Nordamerika hielt im Jahr 2025 einen Marktanteil von rund 33 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,6–8,4 % wachsen , unterstützt durch die Bereiche Verpackung, Gesundheitswesen, Bauwesen und eine etablierte Infrastruktur für nachhaltige Materialien.
- USA: Die USA repräsentierten im Jahr 2025 etwa 66–68 % der nordamerikanischen Nachfrage , wobei für den Zeitraum 2026–2034 ein Wachstum von 7,4–8,2 % CAGR erwartet wird , unterstützt durch Anwendungen in den Bereichen Verpackung, Medizin und Körperpflege.
- Europa: Europa hatte im Jahr 2025 einen Anteil von rund 31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,8–8,6 % wachsen , wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die regionale Nachfrage stützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 26 % und wird Prognosen zufolge im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 9,0–9,8 % verzeichnen , angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Pflanzliche Produkte machten im Jahr 2025 einen Marktanteil von ca. 71–72 % aus , mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % im Zeitraum 2026–2034 , unterstützt durch Anwendungen in den Bereichen Verpackung, Papier und Holzverarbeitung.
- Wachstumsstarkes Segment: Tierische Produkte machten im Jahr 2025 einen Marktanteil von ca. 28–29 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,3–10,0 % wachsen , unterstützt durch spezialisierte medizinische und industrielle Anwendungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Arkema SA, DuPont de Nemours, Inc., EcoSynthetix Inc., Emsland Group, HB Fuller Company, Henkel AG & Co. KGaA, Jowat SE, Permabond LLC, Sealock Ltd., Solenis LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Branche wird sich von herkömmlichen Stärke-, Protein-, Zellulose- und Naturpolymermaterialien hin zu speziell entwickelten, erneuerbaren Rezepturen bewegen, die verbesserte Rheologie, Nassfestigkeit, Hitzebeständigkeit und Verarbeitungseigenschaften bieten. Hersteller mischen zunehmend biologische Rohstoffe mit traditionellen Klebstofflösungen, um Qualifizierungsherausforderungen zu meistern. In der Produktentwicklungsphase liegt der Fokus auf Erneuerbarkeit, Kompatibilität mit recycelbaren Verpackungen, reduzierten Verarbeitungstemperaturen und der Verringerung des CO₂-Fußabdrucks.
Zukünftiges Wachstum wird höchstwahrscheinlich dort erzielt werden, wo erneuerbare Lösungen sowohl ökologische als auch betriebliche Vorteile bieten. Hersteller von Verpackungsmaterialien, Holzwerkstoffen, Körperpflegeprodukten und Medizinprodukten berücksichtigen zunehmend den ökologischen Fußabdruck ihrer Materialien bei der Lieferantenauswahl. Europa wird weiterhin eine einflussreiche Rolle im Bereich Kreislaufwirtschaft und Regulierung spielen, während der asiatisch-pazifische Raum aufgrund von Industrialisierung, Verpackungsumstellung und lokaler Spezialmaterialproduktion eine erhebliche zusätzliche Nachfrage generieren wird.
Berichtsumfang zum Markt für Bioadhäsive
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 11,01 Milliarden US-Dollar |
| Marktgröße bis 2034 | 22,40 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,22 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bioadhäsive
Der Wachstumskurs des Marktes für Bioklebstoffe wird durch den Bedarf an erneuerbaren Klebstoffen angetrieben. Unternehmen suchen nach Alternativen, die weniger abhängig von fossilen Ressourcen sind, Nachhaltigkeitsvorteile bieten oder mit recycelbaren Substraten kompatibel sind. Die Wertschöpfungskette umfasst Anbieter land- und forstwirtschaftlicher Rohstoffe, Hersteller biochemischer Produkte, Polymerhersteller, Klebstoffhersteller, Verarbeiter, Händler und Endverbraucher. Die Nachfrage nach Papier und Verpackungen ist hoch, während die Nachfrage aus der Medizin- und Körperpflegebranche zusätzliche Anforderungen stellt.
Die Verfügbarkeit von Rohstoffen bleibt ein Problem, da Stärke, Cellulose, Soja, Lignin, Gelatine und andere biologische Rohstoffe von der landwirtschaftlichen Produktion, der Verarbeitungsinfrastruktur und regionalen Logistikproblemen abhängen. Die Diversifizierung von Rohstoffen und Rezepturen hilft Herstellern, diese Schwankungen auszugleichen. Die Zertifizierung erneuerbarer Rohstoffe und ein Massenbilanzsystem ermöglichen es Rohstofflieferanten, mit der bestehenden Infrastruktur CO₂-ärmere Produkte herzustellen, ohne dass Kundenanlagen angepasst werden müssen.
Die technische Leistungsfähigkeit gewinnt für die Wettbewerbsposition zunehmend an Bedeutung gegenüber dem reinen Anteil erneuerbarer Rohstoffe. Henkel AG & Co. KGaA, HB Fuller Company, Arkema SA und Jowat SE konkurrieren mit einem breiten Anwendungsportfolio, technischen Dienstleistungen, Formulierungskompetenz und globalen Produktionskapazitäten. EcoSynthetix Inc. differenziert sich durch den Einsatz erneuerbarer Biopolymer-Technologien für Holzverbundwerkstoffe, Zellstoff und Tissue sowie für Körperpflegeprodukte.
Es werden Investitionen in erneuerbare Rohstoffe, Rezepturoptimierung, Anwendungstests, Zertifizierung und die Dekarbonisierung der Produktion getätigt. EcoSynthetix erzielte im Geschäftsjahr 2025 einen Nettoumsatz von 20,8 Millionen US-Dollar, ein Plus von 12 % gegenüber 2024. Dieses Mengenwachstum ist auf Anwendungen in Holzverbundwerkstoffen, Zellstoff und Tissue zurückzuführen. Der Ausbau der Programme für erneuerbare Materialien und die Verbesserung der Nachhaltigkeitskennzahlen des Unternehmens deuten auf eine zunehmende Wettbewerbsfähigkeit durch nachweisbare Umweltleistung und Haftungsfunktion hin.
Laut der Marktanalyse für Bioadhäsive werden Wettbewerbsvorteile zunehmend durch Formulierungsleistung, Versorgungssicherheit, Anwendungstechnik und Nachhaltigkeitsdokumentation erzielt. Diversifizierte Unternehmen können auf globale Produktionskapazitäten und technische Servicenetzwerke zurückgreifen, während spezialisierte Hersteller sich durch ihre biobasierten Polymertechnologien und -anwendungen differenzieren können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bioadhäsive: Strategische Einblicke
Regionale Einblicke
Markt für Bioadhäsive in Nordamerika
Nordamerika repräsentierte 2025 rund 33 % des Marktanteils für Bioklebstoffe und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,4 % wachsen. Die USA sind der wichtigste Nachfragemarkt, während Kanada durch seine Forstwirtschaft, die Bereiche erneuerbare Chemikalien, Verpackung und Holzwerkstoffe einen Beitrag leistet. Dieser Markt profitiert von etablierten Klebstofflieferanten sowie von Kunden, die bei ihren Beschaffungsprozessen Wert auf erneuerbare Rohstoffe und Leistungsfähigkeit legen.
Verpackung und Papierverarbeitung zählen zu den Hauptanwendungen, da biobasierte Klebstoffe bei faserhaltigen Substraten und recyclingfreundlichen Produkten hilfreich sind. Weitere Anwendungsgebiete sind die Holzverarbeitung und das Bauwesen, während für Medizinprodukte eine höhere Biokompatibilität erforderlich ist. Forschungskapazitäten und bestehende Anlagen im Bereich Spezialchemikalien unterstützen die Formulierungsentwicklung.
US-Markt für Bioadhäsive
Die USA deckten 2025 etwa 66–68 % der nordamerikanischen Nachfrage ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen. Verpackungen, Papierverarbeitung, Holzwerkstoffe, Körperpflegeprodukte und medizinische Anwendungen werden den Markt antreiben. Technische Plattformen etablierter Klebstoffhersteller und Experten für erneuerbare Polymere werden Kunden bei der Qualifizierung für Versuche und Rezepturen unterstützen.
Die Marktnachfrage wird zunehmend von Nachhaltigkeitsanforderungen, der Beschaffung erneuerbarer Materialien und dem Ziel einer Kreislaufwirtschaft für Verpackungen bestimmt. EcoSynthetix Inc. hat sein Geschäft mit Holzverbundwerkstoffen, Zellstoff/Tissue und Körperpflegeprodukten kontinuierlich ausgebaut, um anwendungsspezifische Eigenschaften aufzuzeigen, die einen Ersatz ermöglichen. Größere Klebstoffhersteller werden diese Technologien ergänzen.
Europäischer Markt für Bioadhäsive
Europa hatte 2025 einen Marktanteil von rund 31 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen. Deutschland ist der größte nationale Markt, während Großbritannien, Frankreich, Italien und Spanien über die Bereiche Verpackung, Holzverarbeitung, Bauwesen und Konsumgüterherstellung beteiligt sind. Recycling und der Bedarf an nachhaltigen Materialien sind die wichtigsten regionalen Nachfragetreiber.
Der britische Markt wird von Nachhaltigkeitszielen für Verpackungen und den Anforderungen des Einzelhandels angetrieben, was Verarbeiter dazu veranlasst, Klebstoffe hinsichtlich ihrer Recyclingfähigkeit und Verträglichkeit mit verschiedenen Substraten zu prüfen. Deutschland verfügt über einen starken Markt für Industrieklebstoffe sowie eine bedeutende Produktion von Holzwerkstoffen. Frankreich und Italien leisten einen wichtigen Beitrag zu den Märkten für Verpackungen, Möbel und Bauwesen, während Spanien in den Bereichen Lebensmittelverpackungen, Holzverarbeitung und nachhaltige Produktion aktiv ist.
Markt für Bioadhäsive im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von rund 26 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 9,0–9,8 % erzielen. Damit ist er die am schnellsten wachsende große Region. China dominiert die regionale Nachfrage, gefolgt von Japan, Südkorea, Indien und Australien. Chancen bieten sich in den Bereichen Verpackung, Bauwesen, Konsumgüterherstellung und Medizintechnik.
China ist aufgrund seiner umfangreichen Fertigungs- und Verpackungsindustrie im Vorteil, während Japan und Südkorea ihren Fokus auf Hochleistungsmaterialien legen. Indien profitiert vom Wachstum der Verpackungsindustrie und der Industrialisierung, Australien von nachhaltigen Verpackungs- und Bauweisen. Die Entwicklung von politischen Programmen, Nachhaltigkeitszielen für Unternehmen und Produktionskapazitäten führt zu einer stärkeren Berücksichtigung erneuerbarer Energien.
Markt für Bioadhäsive im Nahen Osten und Afrika
Der Nahe Osten und Afrika bleiben ein Wachstumsmarkt, dessen Nachfrage sich auf die Bereiche Verpackung, Bauwesen, Holzverarbeitung und Körperpflege konzentriert. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten Investitionsmöglichkeiten für fortschrittliche Fertigung und Infrastruktur, während Südafrika über eine etablierte, mit der Verpackung und Forstwirtschaft verbundene Industriebasis verfügt. Das regionale Wachstum wird bis 2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0–8,0 % geschätzt.
Sowohl Saudi-Arabien als auch die Vereinigten Arabischen Emirate entwickeln industrielle Ökosysteme, die es ihnen ermöglichen, nachhaltige Materialien auch in anderen Branchen als der Energiewirtschaft einzusetzen. Südafrika profitiert von seiner Papier-, Holz- und Konsumgüterproduktion. Der übrige Nahe Osten und Afrika (MEA) ist jedoch fragmentiert, wobei Technologie, Rohstoffe, Kundenbedürfnisse und die Wettbewerbsfähigkeit der Lieferanten eine entscheidende Rolle bei der Einführung nachhaltiger Materialien spielen.
Segmentierungsanalyse
Die Art des Rohstoffs beeinflusst dessen Eigenschaften, die Rezepturleistung, die Verarbeitungsanforderungen und die Eignung für verschiedene Anwendungen. Pflanzliche Rohstoffe bleiben mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % im Zeitraum 2026–2034 die dominierende Kategorie, während für tierische Rohstoffe ein Wachstum von 9,3–10,0 % CAGR prognostiziert wird . Pflanzliche Systeme profitieren von einem breiten Einsatz in der Verpackungs- und Holzverarbeitung, während tierische Technologien in Spezialanwendungen weiterhin eine wichtige Rolle spielen.
- Pflanzliche Rohstoffe: Stärke, Zellulose, Soja, Lignin und verwandte Rohstoffe eignen sich für Anwendungen mit hohem Durchsatz, bei denen der Anteil an nachwachsenden Rohstoffen, geringe Emissionen und die Kompatibilität mit papierbasierten Substraten wichtige Beschaffungskriterien sind.
- Tierische Basis: Proteinbasierte Systeme wie Gelatine, Kollagen und Kasein bieten starke Bindungseigenschaften und spezielle Funktionalitäten und eignen sich für medizinische Anwendungen, die Holzverarbeitung und ausgewählte Verpackungsanwendungen.
Die Endverwendung bestimmt die Qualifikationsanforderungen, die Wirtschaftlichkeit des Einkaufs und die erforderlichen Leistungsmerkmale. Der Markt für Bioadhäsive erstreckt sich auf Papier und Verpackung, Bauwesen, Holzverarbeitung, Körperpflege und medizinische Anwendungen. Papier und Verpackung bieten die breiteste kommerzielle Basis, während medizinische Anwendungen spezialisierte Möglichkeiten eröffnen, bei denen Biokompatibilität, kontrollierte Haftung und Sicherheitsanforderungen die Entwicklung hochwertigerer Formulierungen unterstützen.
- Papier und Verpackung: Anwendungen in den Bereichen Karton, Wellpappe, Etikettierung und Weiterverarbeitung führen zu einem regelmäßigen Verbrauch von Klebstoffen und bevorzugen zunehmend Systeme mit nachwachsenden Rohstoffen, die mit Recyclingprozessen kompatibel sind.
- Konstruktion: Anwendungen von Konstruktionsholz und Baustoffen erfordern zuverlässige strukturelle Leistungsfähigkeit, Haltbarkeit, Feuchtigkeitsbeständigkeit und geringe Emissionseigenschaften über lange Nutzungsdauern.
- Holzbearbeitung: Bei Möbeln, Plattenwerkstoffen und Holzwerkstoffen werden zunehmend erneuerbare Bindemittel eingesetzt, die die Bearbeitungseffizienz, die Haftfestigkeit, die Haltbarkeit und die Qualität des Endprodukts erhalten.
- Im Bereich der Körperpflege gewinnen biobasierte Polymere und Bindemittel zunehmend an Bedeutung, wenn natürliche Eigenschaften, der Anteil erneuerbarer Rohstoffe, sensorische Eigenschaften und die Transparenz der Inhaltsstoffe Einfluss auf Formulierungs- und Produktentwicklungsentscheidungen haben.
- Medizin: Medizinische Klebstoffe erfordern strenge Anforderungen an Biokompatibilität, Sterilisationsverträglichkeit, kontrollierte Haftung, Flexibilität und Sicherheit, was zu längeren Qualifizierungszyklen und speziellen Anforderungen an die Produktentwicklung führt.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Papier und Verpackung |
Hoch |
Faserverpackung |
Reifen |
|
Konstruktion |
Medium |
Holzverklebung |
Skalierung |
|
Holzbearbeitung |
Medium |
Bio-Binder |
Skalierung |
|
Körperpflege |
Medium |
Natürliche Polymere |
Skalierung |
|
Medizinisch |
Niedrig |
Gewebeverklebung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Bioadhäsive
Erweiterung nachhaltiger Papier- und Verpackungsformate
Der Übergang zu recycelbaren, faserbasierten und CO₂-ärmeren Verpackungen erhöht die strategische Bedeutung erneuerbarer Klebstofftechnologien. Es besteht Bedarf an Klebstoffsystemen, die hohe Produktionsmengen bewältigen können, um die Anforderungen von Anwendungen für Wellpappe, Karton, Etiketten und Lebensmittelverpackungen aus Papierprodukten zu erfüllen. Biobasierte Klebstoffe können hier Abhilfe schaffen, da Stärke, Zellulose oder andere chemische Verbindungen die richtige Haftung, Trocknungseigenschaften und Substratverträglichkeit gewährleisten. Verpackungsunternehmen beginnen, Klebstoffsysteme im Kontext der Gesamtnachhaltigkeit des Verpackungsprodukts zu bewerten und nicht nur als einzelne Verbrauchsmaterialien. Dies führt zu veränderten Auswahlkriterien für Lieferanten, die Erneuerbarkeit, Recyclingfähigkeit, Lebensmittelzulassung und effiziente Produktion priorisieren.
Weiterentwicklung von Hochleistungs-Bio-basierten Formulierungen
Die Weiterentwicklung von Formulierungen verringert die Leistungslücke zwischen erneuerbaren und konventionellen Klebstoffsystemen. Verbesserte Nassfestigkeit, Temperaturbeständigkeit, Rheologie, Aushärtungskinetik und Kompatibilität mit schnellen Produktionslinien sind einige der Vorteile neuerer Technologien. Diese Vorteile gelten insbesondere für die Holzverarbeitung und das Bauwesen, wo ein Versagen der Verbindung die Leistung des Endprodukts beeinträchtigen kann. Der verstärkte Einsatz erneuerbarer Materialien ist entweder durch die direkte Verwendung von Biomasse oder durch Massenbilanzverfahren möglich, ohne die bestehenden Produktionsprozesse zu verändern. Der geringere Änderungsbedarf kann Kunden dazu motivieren, die Produkte auszuprobieren, da sie nicht ihre gesamte Produktionslinie umstellen müssen, um ökologische Verbesserungen zu erzielen.
Wachsende Nachfrage nach emissionsärmerer und erneuerbarer Fertigung
Industrielle Einkäufer beziehen CO₂-Reduzierung, erneuerbare Rohstoffe und Emissionsbilanz in ihre Beschaffungsentscheidungen ein. Klebstoffe beeinflussen die Umweltbilanz von Produkten durch Rohstoffe, Energieverbrauch bei der Herstellung, Lösemittelgehalt und Entsorgungseigenschaften. Lieferanten reagieren darauf mit biobasierten Rohstoffen, Verarbeitung bei niedrigeren Temperaturen, erneuerbarem Strom und zertifizierten Systemen mit erneuerbarem Anteil. Henkels Kooperation mit Sekab bis 2026 zielt darauf ab, herkömmliches Ethylacetat durch eine biobasierte Alternative in der industriellen Klebstoffproduktion zu ersetzen. Solche Initiativen können Umstellungshürden abbauen und Kunden dazu anregen, erneuerbare Systeme zu evaluieren, ohne bestehende Produktionsanforderungen zu beeinträchtigen. Diese Entwicklungen unterstreichen die wirtschaftliche Relevanz von Nachhaltigkeit als messbares Beschaffungskriterium.
Markt für Bioadhäsive: Zukunftstrends
Umstellung auf zertifizierte und rückverfolgbare erneuerbare Rohstoffe
Die Trends im Markt für Bioklebstoffe gehen zunehmend in Richtung zertifizierter und rückverfolgbarer, erneuerbarer Rohstoffe, anstatt sich allein auf Angaben zum biobasierten Anteil zu verlassen. Käufer werden voraussichtlich eine umfassendere Dokumentation der Herkunft, Zertifizierungen, Informationen zum Lebenszyklus und Nachweise für Umweltversprechen fordern. Massenbilanzsysteme bleiben relevant, da sie es ermöglichen, erneuerbare Rohstoffe in etablierte chemische Wertschöpfungsketten zu integrieren, ohne dass die gesamte Infrastruktur ersetzt werden muss. Direkt pflanzenbasierte Formulierungen werden weiterhin wichtig sein, wenn biologische Abbaubarkeit und die Verwendung natürlicher Materialien zentrale Produktspezifikationen darstellen. Lieferanten, die eine gleichbleibende Rohstoffqualität, zuverlässige Beschaffung und transparente CO₂-Bilanz nachweisen können, werden sich im Qualifizierungsprozess mit Kunden einen Vorteil verschaffen. Dieser Trend wird voraussichtlich die Beschaffungsstandards in den Bereichen Verpackung, Holzverarbeitung, Bauwesen, Körperpflege und Spezialanwendungen beeinflussen.
Konvergenz von erneuerbaren Energien und Prozesseffizienz
Die nächste Generation von Klebstoffformulierungen soll nachwachsende Rohstoffe mit messbaren Verarbeitungsvorteilen wie niedrigeren Verarbeitungstemperaturen, schnellerer Aushärtung, reduziertem Klebstoffverbrauch und verbesserter Produktionslinieneffizienz kombinieren. Dadurch verschiebt sich der Fokus von der reinen Einhaltung von Umweltauflagen hin zum Gesamtnutzen. Verpackungshersteller profitieren, wenn ein Klebstoff gleichzeitig die Abhängigkeit von fossilen Ressourcen und den Energiebedarf bei der Verarbeitung reduziert. Ähnliche Vorteile bieten sich Herstellern von Holzwerkstoffen und Möbeln, die kürzere Zykluszeiten anstreben, ohne Kompromisse bei der Klebkraft einzugehen. Produktentwickler werden daher voraussichtlich multifunktionale Formulierungen priorisieren, anstatt lediglich den Anteil nachwachsender Rohstoffe zu maximieren. Die Markteinführung sollte zunehmend von nachgewiesenen Kosten-, Leistungs- und Lebenszyklusvorteilen unter realen Produktionsbedingungen abhängen und nicht von isoliert betrachteten Nachhaltigkeitsversprechen.
Marktchancen für Bioadhäsive
Erweiterung der Anwendungsbereiche für medizinische und spezielle Klebeverbindungen
Medizinische und spezielle Klebeanwendungen bieten attraktive Chancen, da die hohen Leistungsanforderungen die Wirtschaftlichkeit spezialisierter Formulierungen begünstigen. Gewebeklebstoffe, Wundversorgungssysteme, die Montage von Medizinprodukten, transdermale Produkte und Technologien zur kontrollierten Wirkstofffreisetzung erfordern Kombinationen aus Haftung, Biokompatibilität, Flexibilität, Sterilisationstoleranz und kontrolliertem Abbau. Biobasierte Proteine, Polysaccharide und biomimetische Materialien bieten Plattformen zur Erfüllung dieser Anforderungen. Anbieter können Wertschöpfung generieren, indem sie anwendungsspezifische Technologien entwickeln, anstatt direkt mit Standard-Verpackungsklebstoffen zu konkurrieren. Partnerschaften mit Herstellern von Medizinprodukten, Forschungseinrichtungen und Formulierungsspezialisten unterstützen die Validierung und verkürzen die Entwicklungszyklen. Die Chance liegt in der Kombination von erneuerbarer Chemie mit Funktionalität, die eine klare technische Differenzierung ermöglicht, insbesondere dort, wo herkömmliche Standardklebstoffe die immer strengeren Sicherheits- oder Leistungsanforderungen nicht ohne Weiteres erfüllen können.
Regionale Fertigung und Rohstoffintegration im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet Chancen für den Aufbau lokaler Lieferketten für Bioklebstoffe, die auf landwirtschaftlichen, forstwirtschaftlichen und industriellen Rohstoffen basieren. China, Indien, Japan, Südkorea und Südostasien verfügen über große Produktionsstandorte für Verpackungen, Bauwesen, Holzverarbeitung und Körperpflegeprodukte und schaffen damit Möglichkeiten für regionale Formulierungs- und Anwendungszentren. Lokale Produktion kann die logistischen Risiken reduzieren und die Reaktionsfähigkeit auf die Anforderungen der Verarbeiter verbessern, während gleichzeitig die Anpassung von Formulierungen an regionale Substrate und Betriebsbedingungen ermöglicht wird. Partnerschaften mit Stärke-, Zellulose-, Agrarverarbeitungs- und Spezialchemikalienherstellern können die Rohstoffversorgungssicherheit und das Kostenmanagement verbessern. Hersteller, die technische Servicekapazitäten in der Nähe wichtiger Verarbeitungszentren aufbauen, können die Qualifizierung beschleunigen, indem sie Anwendungsversuche, Fehlerbehebung in der Produktion und Leistungsvalidierung unterstützen, bevor Kunden eine breitere Substitution vornehmen.
Aktuelle Entwicklungen
- April 2025: Chemyunion präsentierte Hidrahair® Seal SE MB, einen fermentierten biotechnologischen Inhaltsstoff mit bioadhäsiven Eigenschaften zur sofortigen und langanhaltenden Reparatur von Spliss. Tests zeigten, dass die Technologie bis zu 97 % der Splissenden sofort versiegelte und 83 % der Reparatur nach 48 Stunden aufrechterhielt. Dies unterstreicht die zunehmende Bedeutung bioadhäsiver Technologien für hochwertige Körperpflegeprodukte.
- Mai 2026: Die Dublin City University und Industriepartner haben OsStic™, einen auf Phosphoserin und α-Tricalciumphosphat basierenden Knochenadhäsiv, für eine erste klinische Studie am Menschen zur Behandlung von Tibiaplateaufrakturen am Universitätsklinikum Leeds weiterentwickelt. Diese Entwicklung stärkt die Anwendungspipeline für Bioadhäsive in der Medizin, insbesondere in den Bereichen Frakturfixierung, Knochenreparatur und biomimetische orthopädische Technologien.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -