
バイオウアドヒシヴズ市場:動向・需要・予測 2034
バイオ接着剤市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(植物由来および動物由来)、用途別(紙・包装、建設、木工、パーソナルケア、医療、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007698
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
11.01米ドル 億1000万
基準年値
2034年の予測
22.40米ドル 億
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.22 %
成長率
対象市場
150.16米ドル 万
(2026年~2034年)
バイオ接着剤市場は、2025年には110億1000万米ドルと評価され、 2034年には224億米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)8.22%を記録すると見込まれています。記録すると見込まれています。需要は、紙・包装、建設、木工、パーソナルケア、医療用途などにおいて、石油由来の接着システムを再生可能な配合物に置き換える動きが拡大していることによって支えられています。配合化学の進歩により、接着強度、耐湿性、加工効率、基材適合性が向上しています。
北米におけるバイオ接着剤市場の規模見通しは、確立された接着剤製造、広範な包装転換、加工木材生産、ヘルスケア用途、および持続可能性を重視した調達によって支えられています。この地域市場は、2026年から2034年にかけて年平均成長率(CAGR)約7.6~8.4%で拡大すると予想されています。 %で拡大すると予想されています。
生体接着剤市場の評価と洞察
- 北米:北米は2025年に約33%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)7.6~8.4%で拡大すると予測されている。と予測されている。
- 米国:2025年には北米の需要の約66~68%を米国が占め、 2026~2034年の成長率は年平均7.4~8.2%と推定される。、包装、医療、パーソナルケア用途に支えられ、
- ヨーロッパ:ヨーロッパは2025年には約31%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%で成長すると予測されている。、ドイツ、英国、フランス、イタリア、スペインが地域需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年に約26%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)9.0~9.8%を記録すると予測されている。。
- 最大のセグメント: 植物由来の食品は、2025年には市場シェアの約71~72%を占め、 2026~2034年の年平均成長率(CAGR)は7.8~8.6%と推定される。包装、紙、木工用途に支えられ、
- 高成長セグメント: 動物由来の製品は、2025年には市場シェアの約28~29%を占め、2026年から2034年にかけて年平均成長率(CAGR)9.3~10.0%で成長すると予測されている。、これは特殊な医療および産業用途に支えられている。
- 詳細に分析された主要企業: Arkema SA、DuPont de Nemours, Inc.、EcoSynthetix Inc.、Emsland Group、HB Fuller Company、Henkel AG & Co. KGaA、Jowat SE、Permabond LLC、Sealock Ltd.、Solenis LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
業界は、従来のデンプン、タンパク質、セルロース、天然ポリマー材料から、レオロジー特性、湿潤強度、耐熱性、加工特性に優れた再生可能な配合へと移行していくでしょう。メーカーは、認証取得の課題を克服するため、生物由来原料と従来の接着剤をますます多くブレンドしています。製品開発段階では、再生可能性、リサイクル可能な包装との適合性、加工温度の低減、二酸化炭素排出量の削減に重点が置かれています。
今後の成長は、再生可能なソリューションが環境面と運用面の両方でメリットをもたらす分野で最も実現される可能性が高い。包装材加工業者、集成材メーカー、パーソナルケア製品開発企業、医療製品開発企業は、サプライヤー選定の際に材料フットプリントをますます重視するようになっている。欧州は循環型経済と規制において引き続き影響力を持つ一方、アジア太平洋地域は工業化、包装材の転換、そして地域特有の材料生産により、相当な需要増が見込まれる。
バイオ接着剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 110億1000万米ドル |
| 2034年までの市場規模 | 224億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.22% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
生体接着剤市場分析
バイオ接着剤市場の成長は、再生可能な接着剤へのニーズによって牽引されており、企業は化石資源への依存度を低減し、持続可能性を高め、リサイクル可能な基材との適合性を求めている。バリューチェーンは、農業および林業の原材料供給業者、生化学製品製造業者、ポリマー製造業者、接着剤製造業者、加工業者、流通業者、エンドユーザーで構成されている。紙および包装材の需要は高いが、医療およびパーソナルケア業界からの需要には、追加の要件が求められる。
デンプン、セルロース、大豆、リグニン、ゼラチンなどの生物由来原料は、農業生産、加工インフラ、地域物流といった問題に左右されるため、原料の入手可能性は依然として課題となっています。原料と配合の多様化は、製造業者が変動性の問題を克服するのに役立ちます。再生可能な原料の認証と物質収支システムにより、原料供給業者は顧客の設備を変更することなく、既存のインフラを活用して低炭素製品を生産することが可能になります。
競争力を高める上で、再生可能素材の含有量だけでなく、技術性能の重要性がますます高まっています。ヘンケルAG & Co. KGaA、HB Fuller Company、アルケマSA、ジョワットSEは、幅広い用途ポートフォリオ、技術サービス、配合に関する専門知識、そしてグローバルな製造能力を駆使して競争しています。エコシンセティックス社は、木材複合材、パルプ・ティッシュ、パーソナルケア製品向けに再生可能なバイオポリマー技術を用いることで差別化を図っています。
再生可能な原料、配合の最適化、用途試験、認証、および生産の脱炭素化に投資が行われています。EcoSynthetixは、2025年度の純売上高が2,080万米ドルとなり、2024年比で12%増加したと報告しました。これは、木材複合材、パルプ、ティッシュ用途に関連する販売量の増加によるものです。同社の再生可能材料プログラムと持続可能性指標の拡大は、接着機能に加え、検証済みの環境性能を通じて競争力を高める傾向を示しています。
バイオ接着剤市場の分析によると、競争優位性は、配合性能、供給の安定性、アプリケーションエンジニアリング、およびサステナビリティに関する文書化によってますます達成されるようになるでしょう。多角的な事業を展開する企業は、グローバルな製造能力と技術サービスネットワークを活用できる一方、専門メーカーはバイオベースポリマー技術とアプリケーションを通じて差別化を図ることができます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
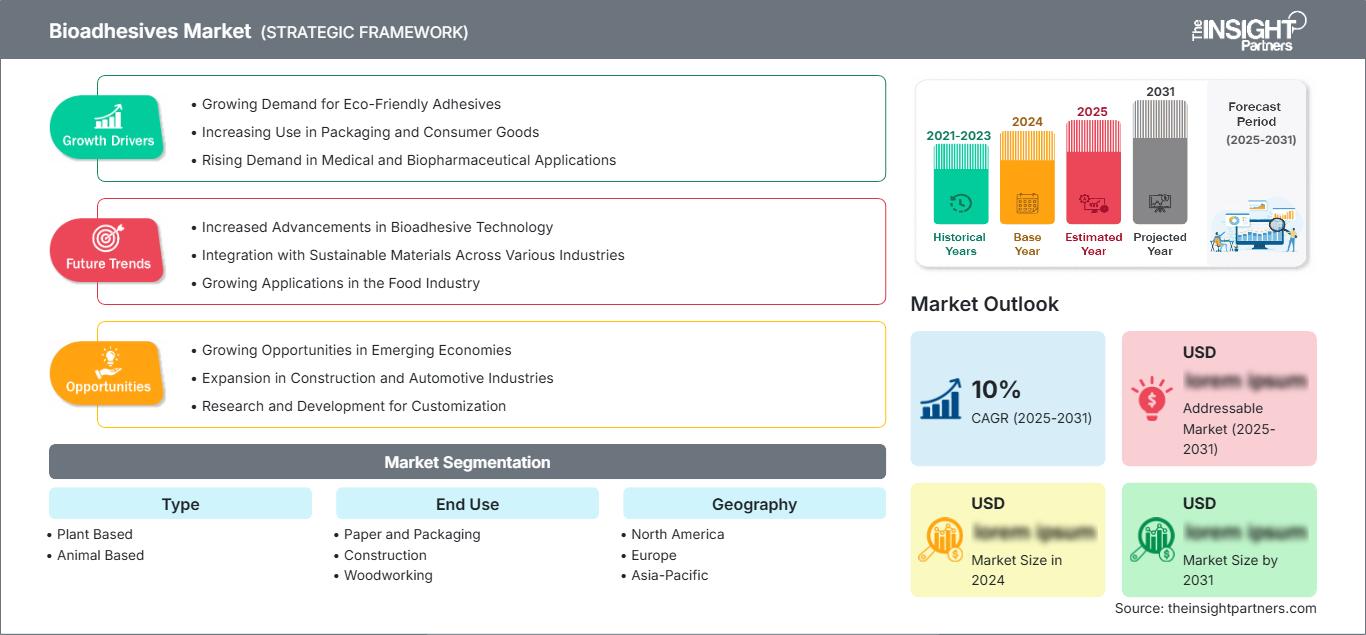
生体接着剤市場:戦略的洞察
地域別分析
北米バイオ接着剤市場
北米は2025年時点でバイオ接着剤市場の約33%を占め、2034年まで年平均成長率(CAGR)7.6~8.4%で拡大すると予測されています。米国が主要な需要拠点であり、カナダは林業、再生可能化学品、包装、加工木材などの分野で市場を牽引しています。この市場は、既存の接着剤サプライヤーに加え、調達プロセスにおいて再生可能成分の含有量と性能を重視する顧客の存在によって支えられています。
バイオベース接着剤は、繊維含有基材やリサイクル可能な製品の製造に役立つため、包装や製紙加工が主な用途分野となっています。木工や建設もその他の用途として考えられますが、医療製品にはより高い生体適合性が求められます。特殊化学品分野における研究能力と既存設備は、製剤開発に役立ちます。
米国バイオ接着剤市場
2025年には北米全体の需要の約66~68%を米国が占め、2034年まで年平均成長率(CAGR)7.4~8.2%で成長すると予測されている。包装、製紙、加工木材、パーソナルケア、医療用途が市場を牽引するだろう。既存の接着剤メーカーや再生可能ポリマーの専門家が提供する技術プラットフォームは、顧客が試験や配合を行う際の適格性を判断するのに役立つ。
市場の需要は、持続可能性への要求、再生可能な材料の調達、循環型パッケージングの目標によってますます牽引されるようになっています。EcoSynthetix Inc.は、代替を可能にする用途固有の特性を示すため、木材複合材、パルプ/ティッシュ、パーソナルケア用途における商業ビジネスを着実に拡大してきました。大手接着剤メーカーは、これらの技術を補完していくでしょう。
欧州バイオ接着剤市場
欧州は2025年時点で約31%のシェアを占め、2034年まで年平均成長率(CAGR)7.8~8.6%で拡大すると予測されている。ドイツが最大の国内市場であり、英国、フランス、イタリア、スペインは包装、木工、建設、消費財製造などの分野で市場に参加している。リサイクルと持続可能な素材へのニーズが、地域における主要な需要牽引要因となっている。
英国市場は、包装の持続可能性目標と小売業者の要求によって牽引されており、そのため加工業者は接着剤のリサイクル性や基材との適合性を評価する必要に迫られている。ドイツは工業用接着剤市場が好調であるとともに、集成材の生産も盛んである。フランスとイタリアは包装、家具、建設市場に大きく貢献しており、スペインは食品包装、木工、持続可能な製造業に携わっている。
アジア太平洋地域のバイオ接着剤市場
アジア太平洋地域は2025年時点で約26%のシェアを占め、2034年まで年平均成長率(CAGR)9.0~9.8%を達成すると予測されており、主要地域の中で最も急速に成長する地域となる見込みです。地域需要を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアとなっています。包装、建設、消費財製造、ヘルスケア製造などの分野でビジネスチャンスが期待されます。
中国は製造業と包装産業が盛んなため有利な立場にある一方、日本と韓国は高性能材料に重点を置いている。インドは包装産業の成長と工業化によって支えられており、オーストラリアは持続可能な包装と建設によって貢献している。政策プログラム、企業の持続可能性目標、製造能力の発展は、再生可能エネルギーへのより一層の配慮を促している。
中東・アフリカのバイオ接着剤市場
中東・アフリカ地域は依然として発展途上市場であり、需要は包装、建設、木工、パーソナルケア製品に集中している。サウジアラビアとアラブ首長国連邦は高度な製造業とインフラ整備への投資能力を有し、南アフリカは包装と林業に関連した確立された産業基盤を有している。地域全体の成長率は2034年まで年平均7.0~8.0%と予測されている。
サウジアラビアとアラブ首長国連邦はともに、エネルギー産業以外の産業においても持続可能な素材を活用できる産業エコシステムを構築しつつある。南アフリカは、紙、木材、消費財の製造において優位性を持っている。しかし、中東・アフリカのその他の地域は分断されており、持続可能な素材の導入には、技術、原料、顧客ニーズ、サプライヤーの競争力が重要な役割を果たす。
セグメンテーション分析
原料の種類は、原料特性、配合性能、加工要件、および用途への適合性に影響を与えます。植物由来の原料は依然として主流であり、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%と予測されています。一方、動物由来の原料はCAGR 9.3~10.0%で拡大すると予測されています。植物由来の原料は、包装や木工など幅広い用途で活用されていますが、動物由来の原料は特殊な用途において依然として重要な役割を担っています。
- 植物由来:デンプン、セルロース、大豆、リグニン、および関連原料は、再生可能成分、低排出量、紙ベースの基材との適合性が重要な調達基準となる大量生産用途を支えています。
- 動物由来:ゼラチン、コラーゲン、カゼインなどのタンパク質由来システムは、強力な結合特性と特殊な機能性を備えており、医療、木工、および特定の包装用途を支えています。
最終用途によって、認定要件、購入コスト、および必要な性能特性が決まります。バイオ接着剤市場の範囲は、紙・包装、建設、木工、パーソナルケア、医療用途に及びます。紙・包装は最も幅広い商業基盤を提供し、医療用途は生体適合性、制御された接着、および安全性の要件が高付加価値の製剤開発を支える専門的な機会を提供します。
- 紙と包装:大量のカートン、段ボール、ラベル、加工用途では、接着剤の消費が継続的に発生し、リサイクルプロセスと互換性のある再生可能素材を使用したシステムがますます好まれるようになっている。
- 建設:加工木材や建築材料の用途には、長期間の使用期間にわたって、信頼性の高い構造性能、耐久性、耐湿性、および低排出特性が求められます。
- 木工:家具、パネル、集成材などの用途では、加工効率、接着強度、耐久性、および最終製品の品質を維持できる再生可能な結合剤がますます重視されるようになっている。
- パーソナルケア分野において、バイオベースのポリマーやバインダーは、天然由来成分、再生可能な素材、感覚的な性能、成分の透明性といった要素が処方や製品開発の意思決定に影響を与えるため、注目を集めている。
- 医療分野:医療用接着剤には、厳格な生体適合性、滅菌適合性、制御された接着性、柔軟性、および安全性性能が求められるため、認証サイクルが長くなり、特殊な製品開発要件が必要となります。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
紙と包装 |
高い |
ファイバーパッケージング |
成熟した |
|
工事 |
中くらい |
木材接着 |
スケーリング |
|
木工 |
中くらい |
バイオバインダー |
スケーリング |
|
パーソナルケア |
中くらい |
天然ポリマー |
スケーリング |
|
医学 |
低い |
組織結合 |
新興 |
生体接着剤市場の成長要因と影響分析
持続可能な紙・包装形態の拡大
リサイクル可能で繊維ベースの低炭素包装への移行に伴い、再生可能な接着剤技術の戦略的重要性が高まっています。段ボール、カートン、ラベル、食品包装など、紙製品を用いた用途における要求を満たすためには、大量生産に対応できる接着剤システムが求められています。バイオベースの接着剤は、デンプン、セルロース、その他の化学物質によって適切な粘着性、乾燥特性、基材への適合性が得られる場合に有効です。包装会社は、接着剤システムを単なる消耗品としてではなく、包装製品全体の持続可能性という観点から評価し始めています。これにより、再生可能性、リサイクル可能性、食品接触承認、効率的な生産を重視する、従来とは異なるサプライヤー選定基準が採用されるでしょう。
高性能バイオベース製剤の進歩
配合開発により、再生可能接着剤と従来型接着剤の性能差は縮小しています。新しい技術は、湿潤強度、耐熱性、レオロジー特性、硬化速度、高速生産ライン機械との適合性など、多くの利点を提供します。これらの利点は、接着不良が最終製品の性能に影響を与える可能性がある木材製造や建設において特に重要です。再生可能材料の利用拡大は、バイオマスを直接使用するか、既存の製造プロセスを変更することなく質量バランス技術を用いることで可能です。変更の必要性が少ないため、顧客は環境改善のために生産ライン全体を変更する必要がなく、製品を試用する意欲を高めることができます。
低排出・再生可能エネルギー製造への需要の高まり
産業界の購買担当者は、炭素排出量の削減、再生可能エネルギー源の活用、排出量削減といった要素を調達決定に組み込んでいます。接着剤は、原料、製造時のエネルギー消費量、溶剤含有量、そして使用後の特性などを通じて、製品レベルの環境性能に影響を与えます。サプライヤーは、バイオベースの原料、低温処理、再生可能電力、そして認証済みの再生可能成分システムといった方法でこれに対応しています。ヘンケルは、セカブ社との2026年に向けた協業において、工業用接着剤の製造において、従来の酢酸エチルをバイオベースの代替品に置き換えることを目標としています。こうした取り組みは、切り替えの障壁を低減し、既存の生産要件を損なうことなく、顧客が再生可能システムを評価することを促します。これらの進展は、測定可能な調達基準としてのサステナビリティの商業的意義を強化しています。
生体接着剤市場の将来動向
認証済みで追跡可能な再生可能原料への移行
バイオ接着剤市場の動向は、バイオベース含有量のみを謳うのではなく、認証済みでトレーサブルな再生可能な原料へとますますシフトしています。購入者は、より厳格なトレーサビリティ文書、認証、ライフサイクル情報、および環境に関する主張を裏付ける証拠を要求すると予想されます。マスバランスシステムは、既存の化学バリューチェーンに再生可能な原料を組み込む際に、インフラの全面的な交換を必要としないため、引き続き重要です。生分解性と天然素材の位置づけが製品仕様の中心となる場合、植物由来の直接配合が引き続き重要になります。一貫した原料品質、信頼できる調達先、および透明性の高い炭素会計を実証できるサプライヤーは、顧客の資格審査において優位に立つでしょう。この傾向は、包装、木工、建設、パーソナルケア、および特殊用途における調達基準に影響を与えると予想されます。
再生可能資源とプロセス効率の融合
次世代の配合では、再生可能な成分と、塗布温度の低下、硬化時間の短縮、接着剤消費量の削減、生産ライン効率の向上といった測定可能な加工上の利点を組み合わせることが期待されています。これにより、商業的な提案は環境コンプライアンスから総運用価値へと変化します。包装材メーカーは、接着剤が化石資源への依存度と塗布時のエネルギー要件を同時に削減する場合に恩恵を受けることができます。同様の利点は、接着性能を損なうことなくサイクルタイムの短縮を目指す加工木材および家具メーカーにも役立つ可能性があります。したがって、製品開発者は、単に再生可能な成分を最大化するのではなく、多機能配合を優先する可能性が高いでしょう。商業的な採用は、個別に検討される持続可能性に関する主張ではなく、実際の製造条件下で実証されたコスト、性能、ライフサイクル上の利点にますます依存するようになるでしょう。
生体接着剤市場の機会
医療および特殊用途における接着アプリケーションの拡大
医療および特殊用途の接着アプリケーションは、厳しい性能要件が特殊な配合の経済性を支えるため、魅力的な機会を提供します。組織接着剤、創傷ケアシステム、医療機器アセンブリ、経皮製品、および徐放性技術には、接着性、生体適合性、柔軟性、滅菌耐性、および制御された分解性の組み合わせが必要です。バイオ由来タンパク質、多糖類、および生体模倣材料は、これらの要件に対応するためのプラットフォームを提供します。サプライヤーは、汎用包装用接着剤と直接競合するのではなく、用途に特化した技術を開発することで価値を獲得できます。医療機器メーカー、研究機関、および配合専門家とのパートナーシップは、検証を支援し、開発サイクルを短縮できます。再生可能な化学と明確な技術的差別化をもたらす機能を組み合わせることで、特に従来の汎用接着剤ではますます厳しくなる安全性または性能仕様を容易に満たせない場合に、大きなチャンスが生まれます。
アジア太平洋地域における地域製造と原料統合
アジア太平洋地域は、農業、林業、工業原料を中心とした地域密着型のバイオ接着剤サプライチェーンを構築する機会を提供します。中国、インド、日本、韓国、東南アジアには、包装、建設、木工、パーソナルケア製品の製造拠点が集中しており、地域における製剤・応用センターの設立機会が生まれています。現地生産は、物流リスクを軽減し、加工業者の要求への対応力を向上させるとともに、地域の基質や操業条件に合わせた製剤開発を可能にします。デンプン、セルロース、農産物加工、特殊化学品メーカーとのパートナーシップは、原料の安定供給とコスト管理の向上につながります。主要な加工拠点の近くに技術サービス拠点を設けることで、顧客が本格的な代替品導入に着手する前に、応用試験、生産上のトラブルシューティング、性能検証を支援することができ、認証取得を加速できます。
最近の動向
- 2025年4月:ケミユニオンは、枝毛を即座に、かつ長時間補修するバイオ接着特性を持つ発酵バイオテクノロジー成分「Hidrahair® Seal SE MB」を発表しました。試験の結果、この技術は枝毛の最大97%を即座に修復し、48時間後も83%の修復効果を維持することが実証され、バイオ接着技術が高付加価値のパーソナルケア製品に応用される可能性を示しました。
- 2026年5月:ダブリン市立大学と産業界のパートナーは、ホスホセリンとα-リン酸三カルシウムをベースとした骨生体接着剤であるOsStic™を、リーズ大学教育病院における脛骨高原骨折に対するヒト初回臨床試験に向けて開発しました。この開発は、特に骨折固定、骨修復、生体模倣整形外科技術における生体接着剤の医療応用パイプラインを強化するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -