
Markt für Knochen Morphogenetic Protein: Größe, Wachstum & Prognose 2034
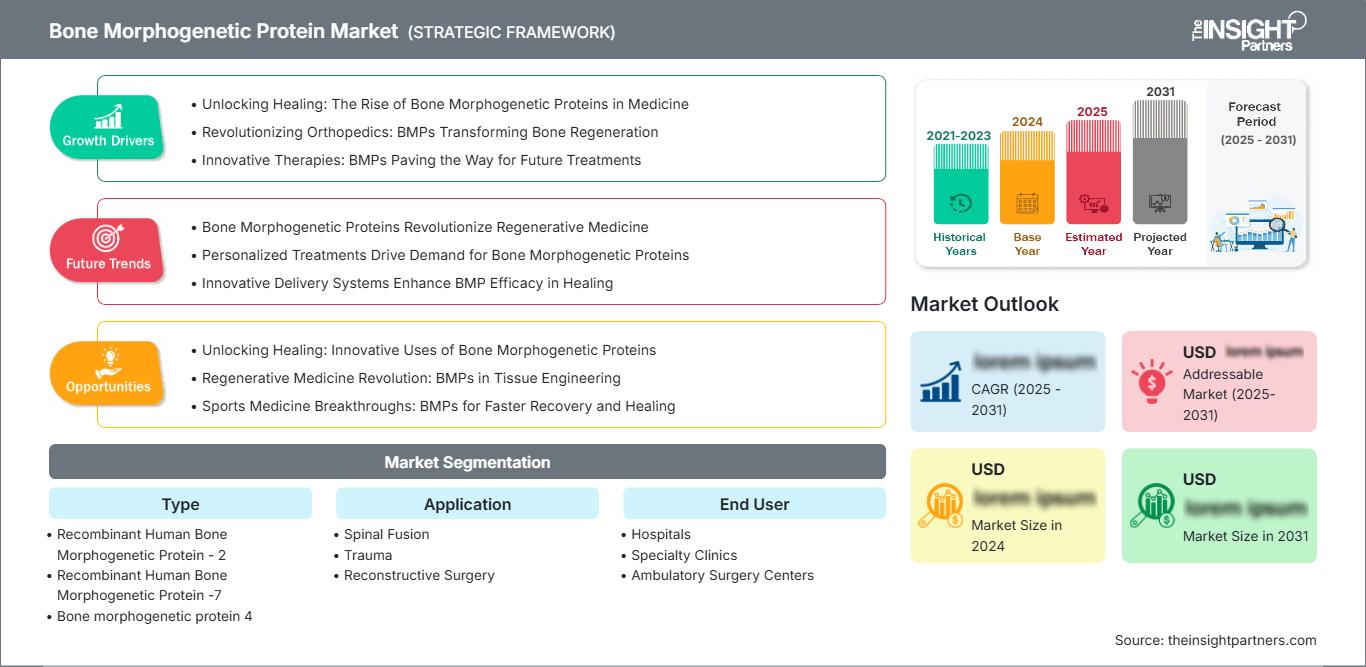
Marktgröße und Prognosen für Knochenmorphogenetisches Protein (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (rekombinantes humanes Knochenmorphogenetisches Protein (rhBMP) – 2, rekombinantes humanes Knochenmorphogenetisches Protein (rhBMP) – 7, Knochenmorphogenetisches Protein 4); Anwendung (Wirbelsäulenversteifung, Trauma, rekonstruktive Chirurgie, Mund-, Kiefer- und Gesichtschirurgie); Endnutzer (Krankenhäuser, Fachkliniken, ambulante Operationszentren, akademische Forschung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006919
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 29, 2026


Marktgröße 2025
375,96 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
566,10 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,65 %
Wachstumsrate
Adressierbarer Markt
4.276,29 Mio. US$
(2026–2034)
Der Markt für Knochenmorphogenetische Proteine (BMP) wird voraussichtlich von 375,96 Millionen US-Dollar im Jahr 2025 auf 566,10 Millionen US-Dollar im Jahr 2034 ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,65 % zwischen 2026 und 2034 entspricht. Der Markt zeigt die zunehmende Verwendung osteoinduktiver Proteine, die eine vorhersagbare Knochenbildung, eine geringere Entnahme von Autotransplantaten und konsistentere Operationsergebnisse in der Wirbelsäulen-, Trauma-, rekonstruktiven und mund-, kiefer- und gesichtschirurgischen Versorgung ermöglichen.
Nordamerika treibt die Nachfrage auf dem Markt weiterhin an, bedingt durch die hohe Anzahl durchgeführter Wirbelsäulenversteifungsoperationen, die Kostenerstattung für Biologika und die Vertrautheit der Chirurgen mit rekombinanten Wachstumsfaktoren. Der Markt für Knochenmorphogenetische Proteine (BMP) wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % wachsen, angetrieben durch den Einsatz von Biologika in der ambulanten Wirbelsäulenchirurgie, in Traumazentren und spezialisierten orthopädischen Zentren.
Marktanalyse und Einblicke zum Knochenmorphogenetischen Protein
- Nordamerika hatte im Jahr 2025 einen Marktanteil von 48–50 % am Markt für Knochenmorphogenetische Proteine und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % wachsen, was durch die ausgereifte Anwendung von Wirbelsäulenchirurgie und durch Biologika ermöglichte orthopädische Behandlungspfade unterstützt wird.
- Die USA stellten im Jahr 2025 82–85 % Nordamerikas dar und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % wachsen, wobei die Verlagerung der Wirbelsäulenversteifung in Krankenhäuser und die Migration in ambulante Operationszentren (ASC) die Haupttreiber sind.
- Europa erreichte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen, wobei Deutschland, Großbritannien und Frankreich führend bei der biologikagestützten orthopädischen Rekonstruktion sind.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 17–20 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen, wobei China, Japan, Indien, Südkorea und Australien die Haupttreiber sind.
- Das größte Segment, die Wirbelsäulenversteifung, hielt im Jahr 2025 einen Marktanteil von 49–52 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen.
- Das wachstumsstarke Segment Oral-maxillofaziale Chirurgie hielt im Jahr 2025 einen Marktanteil von 12–15 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,9 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : Medtronic plc, Merck KGaA, Stryker Corporation, Thermo Fisher Scientific Inc., DePuy Synthes Inc., Ember Therapeutics, Inc., Integra LifeSciences Holdings Corporation, R&D Systems, Inc., Smith & Nephew plc, Zimmer Biomet Holdings, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Fortschritte haben die Entwicklung des Marktes für Knochenmorphogenetische Proteine (BMP) von generischen biologischen Ersatzstoffen hin zu verfahrensbasierten Verabreichungsmethoden vorangetrieben. Derzeit ist rekombinantes humanes BMP-2 der kommerziell etablierte Standard für die BMP-Technologie; Forschungsanwendungen von BMP-4 und dem älteren BMP-7 ebnen hingegen den Weg für zukünftige regenerative Technologien. Der Fokus der Herstellung verlagert sich zunehmend auf die Kontrolle der Proteinexpression, die Konsistenz der Trägermatrix, Sterilität und Dosierungskontrolle.
Zukünftig wird die Nachfrage über die USA und Westeuropa hinaus steigen, da die orthopädische Spezialisierung im asiatisch-pazifischen Raum und im Nahen Osten zunimmt. Die regulatorischen Rahmenbedingungen werden Indikationen begünstigen, für die solide klinische Daten zur Indikationserweiterung, definierte Dosierung und Kompatibilität mit dem Applikationssystem vorliegen. Forschungs- und Investitionsmittel werden in regenerative Technologieplattformen fließen, die rekombinante Wachstumsfaktoren mit Keramik, Kollagenmatrizen oder synthetischen Gerüsten kombinieren.
Umfang des Marktberichts zu Knochenmorphogenetischem Protein
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 375,96 Millionen US-Dollar |
| Marktgröße bis 2034 | 566,10 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,65 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Knochenmorphogenetisches Protein
Das Marktwachstum wird durch die zunehmenden chirurgischen Eingriffe zur Behandlung degenerativer Wirbelsäulenerkrankungen, komplizierter Frakturen und kraniofazialer Knochendefekte angetrieben. Laut WHO leiden weltweit etwa 1,71 Milliarden Menschen an Erkrankungen des Bewegungsapparates, während 2020 619 Millionen Menschen unter Rückenschmerzen litten. Diese Zahl wird voraussichtlich bis 2050 auf 843 Millionen ansteigen, was die klinische Relevanz von Knochenmorphogenetischen Proteinen (BMPs) zur Förderung der Knochenfusion unterstreicht. Die Nachfrage wird zudem dadurch verstärkt, dass die Entnahme von autologem Knochenmaterial mit mehr Schmerzen, Zeitaufwand und Komplikationen verbunden ist.
Zu den Versorgungsfaktoren zählen die Herstellung rekombinanter Proteine, die Bereitstellung biologischer Träger, die Qualitätskontrolle und die Produktion von Sterilisationssets. Immer mehr Krankenhäuser bewerten die Wirksamkeit von BMP-Produkten mithilfe evidenzbasierter Gremien, die die Fusionsrate, unerwünschte Ereignisse und die Gesamtkosten des Behandlungsfalls berücksichtigen.
Die Wettbewerbspositionierung des Marktes für Knochenmorphogenetische Proteine (BMP) basiert auf klinischen Daten, dem breiten Indikationsspektrum und der Integration in das Angebot orthopädischer Implantate. Die Präsenz von INFUSE Bone Graft sichert Medtronic plc eine hohe Marktpräsenz, während DePuy Synthes Inc., Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc und Integra LifeSciences Holdings Corporation mit einem breiteren Portfolio an Implantaten für die muskuloskelettale Rekonstruktion konkurrieren.
Forschungsgelder fließen in die Bereiche Differenzierung des Verabreichungssystems, Reduzierung der Dosierung und Entwicklung regenerativer Kombinationen, die Entzündungsprobleme beseitigen und gleichzeitig die Osteoinduktivität erhalten können. Thermo Fisher Scientific Inc., Merck KGaA und R&D Systems, Inc. stellen der Forschungsgemeinschaft Reagenzien und Proteine zur Verfügung, während Ember Therapeutics, Inc. die Interessen der Industrie in diesem Bereich vertritt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Knochenmorphogenetische Proteine: Strategische Einblicke
Regionale Einblicke
Markt für Knochenmorphogenetisches Protein in Nordamerika
Der Marktanteil von Biologika in Nordamerika lag 2025 bei 48-50 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2-4,7 % steigen. Die hohe Anzahl an lumbalen Fusionen, gut etablierte Einkaufskomitees in Krankenhäusern und die Vertrautheit der Chirurgen mit biologischen Produkten bei komplexen degenerativen Bandscheibenerkrankungen sind Faktoren, die zur Verwendung von Biologika beitragen.
Die Vereinigten Staaten sind der wichtigste Wachstumstreiber der Region, während Kanada über spezialisierte orthopädische und kieferchirurgische Kliniken seinen Beitrag leistet. Die Standardisierung von Verfahren, die Infektionskontrolle und die Verlagerung geeigneter Wirbelsäulenoperationen in ambulante Operationszentren (ASCs) wirken sich positiv auf die Akzeptanz von Premium-Biologika aus. Das Marktwachstum wird durch die Kontrollen der Kostenträger, die Überwachung von Nebenwirkungen und den Nachweis des Mehrwerts gegenüber Autotransplantaten, DBMs und synthetischen Materialien begrenzt.
US-Markt für Knochenmorphogenetische Proteine
Die USA repräsentierten 2025 82–85 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % wachsen. Die Nachfrage konzentriert sich auf Wirbelsäulenversteifung, Revisionsoperationen, Traumarekonstruktion und mund-, kiefer- und gesichtschirurgische Anwendungen. Medtronic plc ist in diesem Bereich stark vertreten, während große Orthopädieunternehmen durch integrierte Implantatbeziehungen Einfluss auf die Auswahl von Biologika nehmen.
Die Verlagerung von Eingriffen hin zu ambulanten Operationszentren verändert das Kaufverhalten, da Chirurgen Wert auf vorhersehbare Handhabung, kompakte Sets und evidenzbasierte Dosierung legen. Das Land profitiert zudem von einem hohen Behandlungsaufkommen bei Sport- und Freizeitverletzungen, darunter 4,4 Millionen Notfallaufnahmen aufgrund von Verletzungen durch Sport- und Freizeitgeräte im Jahr 2024, was die Nachfrage nach orthopädischen Reparaturen stützt. Die Kostenbegrenzung bleibt bei Fällen mit geringem Risiko ein limitierender Faktor.
Europäischer Markt für Knochenmorphogenetische Proteine
Die Region Europa hatte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Deutschland ist aufgrund seiner fortschrittlichen Wirbelsäulenzentren, orthopädischen Implantate und der gut ausgebauten Krankenhausinfrastruktur das bedeutendste Land in diesem Markt. Der britische Markt ist sehr selektiv, da die HTA- und NHS-Beschaffungsrichtlinien den Fokus auf Kosteneffizienz und klinischen Nutzen legen.
Die Akzeptanz in Deutschland wird durch innovative chirurgische Verfahren zur Wirbelsäulenversteifung und rekonstruktiven Chirurgie gefördert. Weitere wichtige Länder in Europa sind Frankreich, Italien und Spanien, bedingt durch Traumafälle, maxillofaziale Rekonstruktionen und degenerative Wirbelsäulenchirurgie im Alter, wobei die Krankenhausbudgets unterschiedlich sind. CE-Kennzeichnung, die Generierung klinischer Evidenz und der Vertrieb spielen weiterhin eine entscheidende Rolle, insbesondere angesichts der Konkurrenz durch Biologika gegenüber synthetischen und allogenen Transplantaten.
APAC-Markt für Knochenmorphogenetische Proteine
Die APAC-Region hielt 2025 einen Marktanteil von 17–20 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,3 % verzeichnen. China ist aufgrund der steigenden Anzahl von Wirbelsäulenoperationen, modernisierter Krankenhäuser und des Zugangs zu hochwertigen orthopädischen Implantaten der Schlüsselmarkt. Japan und Südkorea profitieren derweil von der alternden Bevölkerung und Programmen zur rekonstruktiven Chirurgie.
Indien und Australien leisten ihren Beitrag durch den Ausbau privater Krankenhäuser, die Behandlung von Traumapatienten und spezialisierte zahn- und kieferchirurgische Programme. Faktoren, die die Einführung regenerativer Medizin in der Region vorantreiben, sind die hohe Versicherungsdichte, die lokale Produktion von Medizinprodukten und die tertiäre orthopädische Infrastruktur. Die uneinheitliche Anwendung rekombinanter Biologika ist auf Preisfragen und länderspezifische Regulierungen zurückzuführen.
Markt für Knochenmorphogenetisches Protein im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen, wobei Saudi-Arabien die führende Rolle einnimmt. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren im Rahmen einer umfassenden Modernisierung der Gesundheitsinfrastruktur in Universitätskliniken, medizinische Zentren und orthopädische Einrichtungen und schaffen damit Raum für fortschrittliche Biologika.
Südafrika deckt den Bedarf durch orthopädische und traumatologische Leistungen privater Krankenhäuser, während der Rest des Nahen Ostens und Afrikas aufgrund von Kostenerstattungs- und Lieferkettenbeschränkungen selektiv bleibt. Energiebezogene öffentliche Investitionen in die Gesundheitsinfrastruktur der Golfstaaten verbessern den Zugang zu komplexen Wirbelsäulen- und rekonstruktiven Eingriffen, deren Anwendung jedoch weiterhin auf spezialisierte Überweisungszentren konzentriert ist.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen. Der Markt für Knochenmorphogenetische Proteine (BMP) über alle Typen hinweg spiegelt die kommerzielle Reife von rekombinantem BMP-2, die selektive Nutzung von BMP-7-Erkenntnissen und das forschungsgetriebene Interesse an BMP-4 wider. Die Akzeptanz hängt von der Zulassung der Indikation, der Dosierungskontrolle, der Kompatibilität mit Trägersystemen und dem Vertrauen der Chirurgen in die Balance zwischen Osteoinduktion und Sicherheit ab.
- Rekombinantes humanes Knochenmorphogenetisches Protein - 2 bleibt der dominierende Typ, da es sich bei Wirbelsäulenversteifungen, Traumata und oral-maxillofazialen Indikationen etabliert hat, wo eine konsistente osteoinduktive Signalgebung klinisch wertvoll ist.
- Rekombinantes humanes Knochenmorphogenetisches Protein -7 ist aufgrund bestehender klinischer Erkenntnisse und vergleichender Forschung von strategischer Bedeutung, obwohl die kommerzielle Verfügbarkeit in vielen regulierten Märkten geringer ist als bei BMP-2.
- Das Knochenmorphogenetische Protein 4 ist hauptsächlich forschungsorientiert und unterstützt Studien zur regenerativen Medizin, zur Entwicklungsbiologie und zur Entwicklung von Gerüsten der nächsten Generation, anstatt für eine breite routinemäßige chirurgische Kommerzialisierung.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen. Haupttreiber der Nachfrage ist die Wirbelsäulenversteifung, da der Einsatz von BMP die Abhängigkeit von autologem Knochentransplantat aus dem Beckenkamm verringern und die Fusion in komplexen Fällen unterstützen kann. Auch in der Traumatologie, der rekonstruktiven Chirurgie und der Mund-, Kiefer- und Gesichtschirurgie findet BMP Anwendung, wenn Knochendefekte, Heilungsschwierigkeiten und anatomische Gegebenheiten eine biologische Unterstützung erfordern.
- Die Wirbelsäulenversteifung ist die größte Anwendung, unterstützt durch die Behandlung degenerativer Bandscheibenerkrankungen, Revisionsoperationen, interkorporelle Fusionsverfahren und die wachsende Präferenz für Biologika, die die Gewinnung von Transplantaten vereinfachen.
- Der Bedarf an Traumabehandlungen hängt mit dem Risiko von Pseudarthrosen, Hochenergieverletzungen und komplexen Knochendefekten zusammen, bei denen Chirurgen zusätzlich zu Fixationsmaterialien osteoinduktive Unterstützung benötigen.
- In der rekonstruktiven Chirurgie werden BMPs gezielt in der Orthopädie, der kraniofazialen Chirurgie und bei der Defektreparatur eingesetzt, wenn die Knochenregeneration mit strukturellen Implantaten oder Transplantatmatrizen koordiniert werden muss.
- Der Bereich Mund-, Kiefer- und Gesichtschirurgie verzeichnet ein starkes Wachstum, bedingt durch Zahnrekonstruktion, Alveolarkammaufbau, Implantatvorbereitung und den zunehmenden Einsatz von Biologika in spezialisierten chirurgischen Praxen.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,8 % wachsen. Krankenhäuser bleiben die Hauptnutzer, da komplexe Eingriffe an Wirbelsäule, Trauma und rekonstruktive Operationen multidisziplinäre Teams, Bildgebung, sterile Handhabung biologischer Materialien und Implantatbestände erfordern. Spezialkliniken, ambulante Operationszentren und akademische Forschungszentren unterstützen die schnellere Einführung gezielter Verfahren, Studien und die Weiterbildung von Chirurgen.
- Den größten Umsatzbeitrag generieren Krankenhäuser aufgrund komplexer Wirbelsäulenversteifungen, Traumabehandlung, rekonstruktiver Chirurgie und Beschaffungssystemen, die mit regulierten biologischen Produkten umgehen können.
- Spezialkliniken sind wichtig für die ambulante orthopädische Beurteilung, die zahnärztliche und kieferchirurgische Planung sowie den überweisungsgesteuerten Einsatz von Biologika, insbesondere in Märkten mit einer starken privaten Gesundheitsversorgung.
- Ambulante Operationszentren expandieren bei ausgewählten Wirbelsäulen- und mund- und kieferchirurgischen Eingriffen, bei denen kürzere Aufenthalte, eine vorhersehbare Fallauswahl und standardisierte biologische Kits die Effizienz der Arbeitsabläufe verbessern.
- Die akademische Forschung unterstützt die translationale BMP-Wissenschaft, die Gerüstprüfung, Dosis-Wirkungs-Studien und die Entwicklung klinischer Evidenz, die die Entwicklung regenerativer Produkte der nächsten Generation beeinflusst.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wirbelsäulenversteifung |
Hoch |
Fusion-Unterstützung |
Reifen |
|
Trauma |
Medium |
Reparatur ohne Gewerkschaft |
Skalierung |
|
Rekonstruktive Chirurgie |
Medium |
Defektheilung |
Skalierung |
|
Mund-, Kiefer- und Gesichtschirurgie |
Medium |
Zahntransplantation |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Knochenmorphogenetische Proteine
Zunehmende Belastung durch degenerative Wirbelsäulenerkrankungen
Degenerative Wirbelsäulenerkrankungen sind nach wie vor der wichtigste Treiber für den Markt für Knochenmorphogenetische Proteine (BMP), da Fusionsverfahren eine zuverlässige Knochenbildung in anatomisch begrenzten Bereichen erfordern. Rückenschmerzen sind weltweit die häufigste Ursache für Behinderungen, und die alternde Bevölkerung vergrößert den Patientenkreis, der nach dem Versagen konservativer Therapien für einen chirurgischen Eingriff in Betracht gezogen wird. Der Einsatz von BMP ist besonders wertvoll, wenn das Autograftvolumen begrenzt ist, Komplikationen an der Entnahmestelle unerwünscht sind oder ein erhöhtes Revisionsrisiko besteht. Die Auswirkungen auf den Markt zeigen sich in der Präferenz von Chirurgen für Biologika, die die Fusionsbiologie bei unterschiedlichen Patientenprofilen standardisieren können, insbesondere bei Rauchern, älteren Patienten und Patienten mit Begleiterkrankungen. Die Kostenträgerkontrollen führen jedoch dazu, dass die Anwendung auf evidenzbasierte Indikationen und nicht auf routinemäßige, risikoarme Eingriffe beschränkt bleibt.
Erweiterung der Kapazitäten für orthopädische Traumatologie und Rekonstruktion
Traumazentren, sportmedizinische Behandlungspfade und Programme für rekonstruktive Chirurgie steigern die Nachfrage nach biologischen Therapieoptionen zur Unterstützung der Heilung komplexer Knochendefekte. Bei Hochenergiefrakturen und Pseudarthrosen reichen Fixationsmaterialien allein möglicherweise nicht aus, um lokale biologische Defizite zu beheben, wodurch osteoinduktive Proteine an Bedeutung gewinnen. Dieser Trend ist besonders relevant in Ländern, die in Traumazentren, Notfallversorgung und orthopädische Facharztausbildung investieren. Für Hersteller erweitert dies die adressierbare Nachfrage über elektive Wirbelsäulenoperationen hinaus auf Fälle mit höherer medizinischer Notwendigkeit. Der wirtschaftliche Erfolg hängt von der Ausbildung der Chirurgen, dem Nachweis eines reduzierten Reoperationsrisikos und der Bereitschaft der Krankenhäuser ab, Premium-Biologika einzusetzen, wenn die Gesamtbehandlungskosten durch schnellere Heilung und weniger Folgeeingriffe gesenkt werden können.
Umstellung auf verfahrensspezifische Verabreichung biologischer Arzneimittel
Der Markt verlagert sich von der breiten Anwendung von Biologika hin zu verfahrensspezifischer Dosierung, Trägerauswahl und Implantatkompatibilität. Diese Entwicklung ist von Bedeutung, da die Wirksamkeit von BMPs maßgeblich davon abhängt, wie gut das Protein im Operationsgebiet verbleibt, wie schnell es freigesetzt wird und ob der Träger die Knochenbildung ohne übermäßige Entzündung unterstützt. Hersteller, die Biologika mit Interbody-Cages, Kollagenschwämmen, Keramik oder synthetischen Matrizen kombinieren, können das Vertrauen der Chirurgen stärken und die Effizienz im OP steigern. Dies führt zu einem stärker evidenzbasierten Vermarktungsmodell, bei dem Produkte anhand von Indikation, Dosis, Applikationsform und Kompatibilität mit minimalinvasiven Arbeitsabläufen bewertet werden. Davon profitieren Unternehmen mit starker regulatorischer, klinischer und implantologischer Expertise.
Zukunftstrends auf dem Markt für Knochenmorphogenetische Proteine
Niedrig dosierte regenerative Protokolle
Zukünftige Trends im Markt für Knochenmorphogenetische Proteine (BMP) werden auf Protokolle mit niedrigerer Dosierung abzielen, die die Fusionseffizienz erhalten und gleichzeitig Entzündungen, das Risiko ektoper Knochenbildung und die Kostenbelastung reduzieren. Klinische Studien werden voraussichtlich optimierte Freisetzungskinetik, ortsspezifische Begrenzung und Risikostratifizierung der Patienten anstelle einer einheitlichen Dosierung untersuchen. Dieser Trend kann die Akzeptanz bei den Kostenträgern erhöhen, wenn mit einer geringeren Gesamtmenge an Biologika vergleichbare Ergebnisse erzielt werden. Unternehmen, die prospektive klinische Daten, digitale Planungsgrundlagen und benutzerfreundliche Dosierungsleitfäden für Chirurgen bereitstellen, werden besser positioniert sein. Langfristig könnten Ansätze mit niedrigerer Dosierung auch die Anwendung in ambulanten Operationszentren verbessern, wo Kostenvorhersagbarkeit und die Vermeidung von Komplikationen entscheidend für die Wirtschaftlichkeit des Eingriffs und die Gestaltung des Patientenpfads sind.
Kombinationsträger und bioaktive Gerüste
Produkte der nächsten Generation werden voraussichtlich BMPs mit bioaktiven Keramiken, Kollagenkompositen, synthetischen Polymeren oder 3D-strukturierten Gerüsten kombinieren, um die räumliche Kontrolle der Knochenbildung zu verbessern. Diese Plattformen könnten Chirurgen bei der Behandlung unregelmäßiger Defekte nach Traumata, bei der kraniofazialen Rekonstruktion und bei komplexen Wirbelsäulenversteifungen unterstützen. Der kommerzielle Trend geht hin zur Konvergenz von Biologika und Medizinprodukten, wobei der Wert anhand von Handhabung, Bildgebungskompatibilität, Lagerung und reproduzierbarer Heilung bewertet wird. Forschungseinrichtungen und Hersteller orthopädischer Produkte werden voraussichtlich enger zusammenarbeiten, da die Chemie von Gerüsten und die Biologie rekombinanter Proteine zu integrierten Entwicklungsherausforderungen werden. Erfolgreiche Plattformen benötigen regulatorische Rahmenbedingungen, die Sicherheit, Herstellungskonsistenz und Leistungsvorteile gegenüber bestehenden Transplantatersatzstoffen klar definieren.
Marktchancen für Knochenmorphogenetisches Protein
ASC-fähige biologische Kits für die Wirbelsäulenversteifung
Ambulante Wirbelsäuleneingriffe bieten eine praktische Chance für kompakte, standardisierte BMP-Kits, die Vorbereitungszeit und Lagerkomplexität reduzieren. Prognosen zum Markt für Knochenmorphogenetische Proteine (BMP) deuten darauf hin, dass das Wachstum zunehmend von Umgebungen abhängen wird, in denen Chirurgen vorhersehbare Ergebnisse benötigen, Einkaufsteams jedoch eine einfachere Wirtschaftlichkeit fordern. Hersteller können die Akzeptanz in ambulanten Operationszentren (ASCs) durch dosisangepasste Verpackungen, klare Lagerungsprotokolle, kompatible Cage-Systeme und den Nachweis niedriger Komplikationsraten bei geeignet ausgewählten Patienten fördern. Für den kommerziellen Erfolg ist die Schulung von Chirurgen, Pflegekräften und Einkaufsteams unerlässlich, da ASCs mit engeren Zeitplänen und begrenzten Ressourcen vor Ort arbeiten. Unternehmen, die Biologika auf den ambulanten Arbeitsablauf abstimmen, können zusätzliches Wachstum erzielen, ohne ausschließlich auf große Krankenhaus-Kunden angewiesen zu sein.
Spezialzentren für Schwellenländer
Die zunehmende Verbreitung spezialisierter orthopädischer Zentren in China, Indien, Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südostasien bietet Unternehmen, die ihre Marktzugangsstrategien lokal anpassen möchten, attraktive Investitionsmöglichkeiten. Diese Märkte bauen ihre Kapazitäten im Bereich der tertiären Versorgung, die Beteiligung privater Krankenversicherungen und die Ausbildung von Chirurgen aus. Entscheidend sind jedoch weiterhin die Bezahlbarkeit und die Dauer der behördlichen Zulassungsverfahren. Anbieter können die Marktakzeptanz durch Vertriebspartnerschaften, klinische Workshops, die Erhebung lokaler Evidenz und eine gestaffelte Produktpositionierung für komplexe Fälle fördern. Kurzfristig liegt die Chance nicht in der Erschließung des Massenmarktes, sondern im gezielten Einsatz in Wirbelsäulen-, Trauma- und Mund-, Kiefer- und Gesichtschirurgiezentren, die hochwertige Eingriffe durchführen. Langfristig werden Unternehmen, die Compliance, Schulungen und Lieferzuverlässigkeit kombinieren, die besten Ergebnisse erzielen.
Aktuelle Entwicklungen
- Februar 2026: Medtronic plc gab die Zulassung des Knochentransplantats INFUSE durch die US-amerikanische Arzneimittelbehörde FDA für ein- und zweietagige transforaminale lumbale interkorporelle Fusionen (TLIF) von L2 bis S1 mit PEEK- und Titan-Interbody-Cages bekannt. Die Zulassung erfolgte nach einer randomisierten klinischen Studie mit 493 Patienten und erweiterte den Anwendungsbereich von INFUSE über ALIF und OLIF hinaus auf TLIF-Wirbelsäulenoperationen.
- Oktober 2025: Zimmer Biomet Holdings, Inc. präsentierte auf der AAHKS-Jahrestagung 2025 Innovationen im Bereich Robotik und muskuloskelettale Produkte, darunter Hüft- und Knieprothesen sowie Robotertechnologien nach der Übernahme von Monogram Technologies. Diese Entwicklung ist für Anbieter von Biologika relevant, da fortschrittliche Rekonstruktionsplattformen die Auswahl von Transplantaten und die Standardisierung von Verfahren beeinflussen können.
- März 2025: Zimmer Biomet Holdings, Inc. präsentierte auf der AAOS-Jahrestagung 2025 Innovationen im Bereich Orthopädie und Bewegungsapparat, darunter Technologien zur Hüftrekonstruktion, Lösungen für Knie und obere Extremitäten sowie die ZBX-Lösungen für ambulante Operationszentren. Der Fokus der Produkteinführung spiegelte den allgemeinen Trend hin zu orthopädischen Ökosystemen wider, die Implantate, digitale Tools und die Unterstützung ambulanter Eingriffe kombinieren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -