
Marché des protéines morphogénétiques osseuses : taille et croissance 2034
Taille et prévisions du marché des protéines morphogénétiques osseuses (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (protéine morphogénétique osseuse humaine recombinante (rhBMP)-2, protéine morphogénétique osseuse humaine recombinante (rhBMP)-7, protéine morphogénétique osseuse 4) ; application (fusion vertébrale, traumatologie, chirurgie reconstructive, chirurgie maxillo-faciale) ; utilisateur final (hôpitaux, cliniques spécialisées, centres de chirurgie ambulatoire, recherche universitaire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006919
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 29, 2026


Taille du marché en 2025
375,96 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
566,10 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,65 %
taux de croissance
Marché adressable
4 276,29 millions de dollars US
(2026-2034)
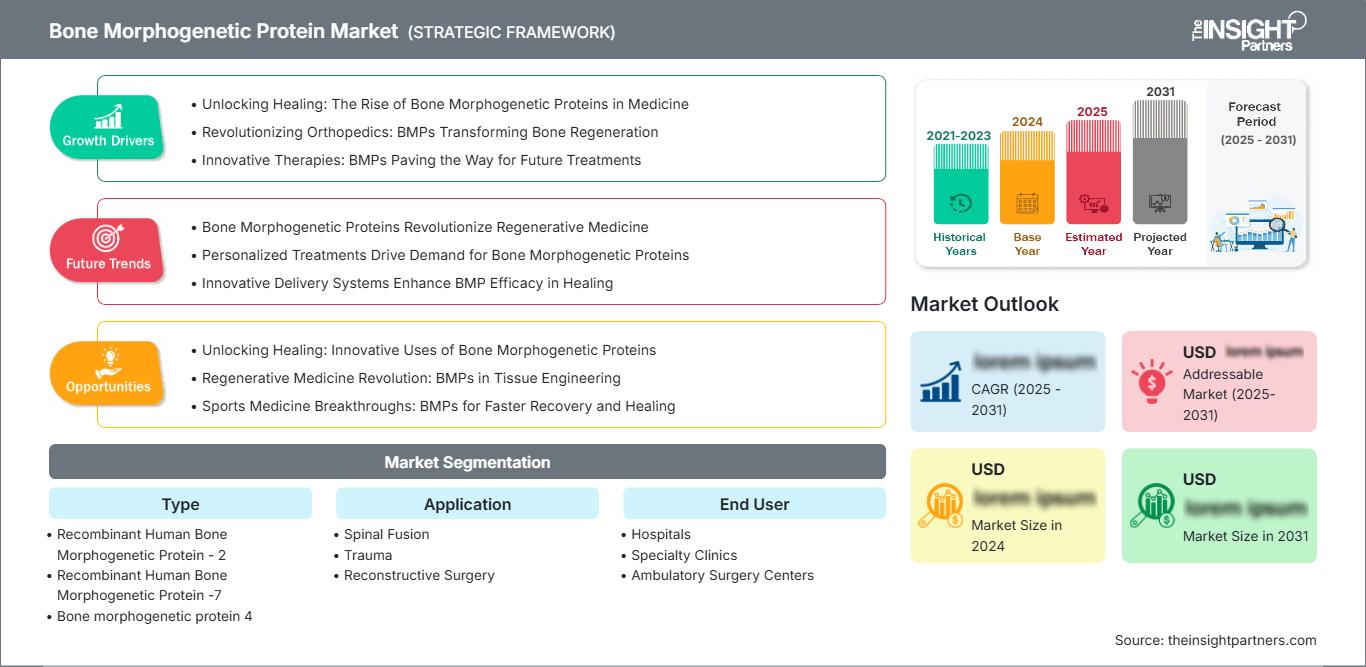
Le marché des protéines morphogénétiques osseuses devrait passer de 375,96 millions de dollars US en 2025 à 566,10 millions de dollars US en 2034, soit un TCAC de 4,65 % entre 2026 et 2034. Cette croissance témoigne de l'adoption croissante des protéines ostéoinductrices qui favorisent une formation osseuse prévisible, réduisent le recours aux autogreffes et améliorent la constance des résultats chirurgicaux en chirurgie de la colonne vertébrale, traumatologique, reconstructive et maxillo-faciale.
L'Amérique du Nord continue de stimuler la demande sur le marché, notamment grâce au nombre important d'arthrodèses vertébrales pratiquées, au remboursement des produits biologiques et à la familiarité des chirurgiens avec les facteurs de croissance recombinants. La taille du marché des protéines morphogénétiques osseuses (BMP) devrait croître à un TCAC projeté de 4,2 % à 4,7 %, portée par l'utilisation des produits biologiques en chirurgie ambulatoire du rachis, dans les centres de traumatologie et les centres orthopédiques spécialisés.
Analyse et perspectives du marché des protéines morphogénétiques osseuses
- L'Amérique du Nord représentait 48 à 50 % des parts de marché de la protéine morphogénétique osseuse en 2025 et devrait croître à un TCAC de 4,2 à 4,7 % entre 2026 et 2034, soutenue par l'adoption mature de la chirurgie de la colonne vertébrale et les parcours de soins orthopédiques basés sur les produits biologiques.
- Les États-Unis représentaient 82 à 85 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,1 à 4,6 % entre 2026 et 2034, principalement grâce à la fusion vertébrale en milieu hospitalier et à la migration des centres de chirurgie ambulatoire.
- L'Europe a capté une part de marché de 24 à 27 % en 2025 et devrait croître à un TCAC de 3,8 à 4,3 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni et la France étant en tête de la reconstruction orthopédique assistée par des produits biologiques.
- La région Asie-Pacifique détenait une part de marché de 17 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,3 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Le segment le plus important, la fusion vertébrale, détenait une part de marché de 49 à 52 % en 2025 et devrait croître à un TCAC de 4,0 à 4,5 % entre 2026 et 2034.
- Le segment à forte croissance de la chirurgie orale et maxillo-faciale détenait une part de marché de 12 à 15 % en 2025 et devrait croître à un TCAC de 5,4 à 5,9 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Medtronic plc, Merck KGaA, Stryker Corporation, Thermo Fisher Scientific Inc., DePuy Synthes Inc., Ember Therapeutics, Inc., Integra LifeSciences Holdings Corporation, R&D Systems, Inc., Smith & Nephew plc, Zimmer Biomet Holdings, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques ont transformé le marché des protéines morphogénétiques osseuses (BMP), passant de substituts biologiques génériques à des méthodes d'administration spécifiques. La BMP-2 humaine recombinante est actuellement la norme commercialement viable pour cette technologie ; tandis que les applications de recherche de la BMP-4 et de la BMP-7 (plus ancienne) ouvrent la voie aux futures technologies de régénération. La production se concentre désormais sur le contrôle de l'expression protéique, la constance de la matrice porteuse, la stérilité et le dosage.
À l'avenir, la demande s'étendra au-delà des États-Unis et de l'Europe occidentale, à mesure que la spécialisation en orthopédie se développera en Asie-Pacifique et au Moyen-Orient. Le cadre réglementaire favorisera les indications pour lesquelles il existe des données cliniques solides justifiant l'extension des indications, une posologie définie et la compatibilité avec le dispositif d'administration. Les investissements en recherche et développement se concentreront sur les plateformes de technologies régénératives intégrant des facteurs de croissance recombinants à des céramiques, des matrices de collagène ou des échafaudages synthétiques.
Rapport sur le marché des protéines morphogénétiques osseuses (BMP)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 375,96 millions de dollars américains |
| Taille du marché d'ici 2034 | 566,10 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,65% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des protéines morphogénétiques osseuses
La croissance du marché sera stimulée par l'augmentation des interventions chirurgicales pour la prise en charge des affections dégénératives de la colonne vertébrale, des fractures complexes et des malformations craniofaciales. Selon l'OMS, les troubles musculo-squelettiques touchent environ 1,71 milliard de personnes dans le monde, tandis que 619 millions d'individus souffraient de lombalgie en 2020. Ce nombre devrait atteindre 843 millions d'ici 2050, renforçant ainsi l'intérêt clinique des protéines morphogénétiques osseuses, qui favorisent la fusion osseuse. La demande sera également alimentée par le fait que le prélèvement d'autogreffes entraîne davantage de douleur, de temps et de complications.
Les facteurs d'approvisionnement comprennent la production de protéines recombinantes, la fourniture de supports biologiques, le contrôle de la qualité et la production de kits de stérilisation. De plus en plus d'hôpitaux évaluent l'efficacité des produits BMP par le biais de comités d'experts qui prennent en compte le taux de fusion, les effets indésirables et le coût global de la prise en charge.
Le positionnement concurrentiel du marché des protéines morphogénétiques osseuses repose sur les données cliniques, l'éventail des indications et l'intégration aux implants orthopédiques. La présence d'INFUSE Bone Graft assure à Medtronic plc une forte visibilité sur le marché, tandis que DePuy Synthes Inc., Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc et Integra LifeSciences Holdings Corporation se positionnent sur un portefeuille plus large de produits de reconstruction musculo-squelettique et d'implants biologiques.
Les financements de la recherche sont orientés vers la différenciation des vecteurs d'administration, la réduction des doses et le développement de combinaisons régénératrices susceptibles d'éliminer les problèmes inflammatoires tout en préservant l'ostéoinductivité. Thermo Fisher Scientific Inc., Merck KGaA et R&D Systems, Inc. fournissent des outils à la communauté scientifique sous forme de réactifs et de protéines, tandis qu'Ember Therapeutics, Inc. représente l'intérêt de l'industrie pour ce sujet.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des protéines morphogénétiques osseuses : perspectives stratégiques
Perspectives régionales
Marché nord-américain des protéines morphogénétiques osseuses
La part de marché des protéines morphogénétiques osseuses en Amérique du Nord était de 48 à 50 % en 2025 et devrait croître à un TCAC de 4,2 à 4,7 % en 2034. Le nombre élevé de fusions lombaires, le développement des comités d'achat dans les hôpitaux et la familiarité des chirurgiens avec les produits biologiques dans les maladies dégénératives complexes des disques intervertébraux sont les facteurs qui contribuent à l'utilisation des produits biologiques.
Les États-Unis constituent le principal moteur de la région, tandis que le Canada y contribue par le biais de cliniques spécialisées en orthopédie et en chirurgie maxillo-faciale. La standardisation des procédures, la maîtrise des infections et le transfert des interventions chirurgicales de la colonne vertébrale appropriées vers les centres de chirurgie ambulatoire favorisent l'adoption des produits biologiques de haute qualité. La croissance du marché sera toutefois limitée par la surveillance des organismes payeurs, le suivi des effets indésirables et la démonstration de leur valeur ajoutée par rapport aux autogreffes, aux matrices osseuses déminéralisées et aux produits synthétiques.
Marché américain des protéines morphogénétiques osseuses
Les États-Unis représentaient 82 à 85 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 4,1 à 4,6 % entre 2026 et 2034. La demande se concentre sur la fusion vertébrale, les reprises chirurgicales, la reconstruction post-traumatique et les interventions maxillo-faciales. Medtronic plc bénéficie d'une présence commerciale significative, tandis que les grandes entreprises orthopédiques influencent le choix des produits biologiques grâce à leurs partenariats intégrés dans le domaine des implants.
Le transfert des interventions chirurgicales vers les centres de chirurgie ambulatoire modifie les habitudes d'achat, les chirurgiens recherchant une manipulation prévisible, des kits compacts et des dosages validés par des données probantes. Le pays bénéficie également d'un volume important de traitements pour les blessures sportives et récréatives, notamment 4,4 millions de passages aux urgences pour des blessures liées aux équipements sportifs et récréatifs en 2024, ce qui soutient la demande en réparation orthopédique. La maîtrise des coûts demeure un facteur limitant dans les cas à faible risque.
Marché européen des protéines morphogénétiques osseuses
La région Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,8 à 4,3 % jusqu'en 2034. L'Allemagne est le pays le plus important sur ce marché grâce à ses centres de pointe spécialisés dans la colonne vertébrale, ses implants orthopédiques et son infrastructure hospitalière performante. Le marché britannique est très sélectif, car les évaluations des technologies de la santé (ETS) et les achats du NHS privilégient le rapport coût-efficacité et les bénéfices cliniques.
En Allemagne, l'adoption de ces techniques est soutenue par des procédures chirurgicales innovantes pour la fusion vertébrale et la chirurgie reconstructive, réalisées par des chirurgiens. La France, l'Italie et l'Espagne sont d'autres pays importants en Europe, notamment pour les traumatismes, la reconstruction maxillo-faciale et la chirurgie dégénérative de la colonne vertébrale liée au vieillissement, malgré des budgets hospitaliers différents. Le marquage CE, la production de données cliniques et la diffusion de ces techniques restent essentiels, en particulier face à la concurrence des produits biologiques par rapport aux greffes synthétiques et aux allogreffes.
Marché des protéines morphogénétiques osseuses en Asie-Pacifique
La région Asie-Pacifique détenait 17 à 20 % des parts de marché en 2025 et devrait enregistrer un TCAC de 5,8 à 6,3 % entre 2026 et 2034. La Chine est un acteur clé, grâce à la croissance des interventions chirurgicales de la colonne vertébrale, à la modernisation de ses hôpitaux et à l'accès à des implants orthopédiques de pointe. Parallèlement, le Japon et la Corée du Sud bénéficient du vieillissement de leur population et de leurs programmes de chirurgie reconstructive.
L'Inde et l'Australie contribuent au développement des hôpitaux privés, à la prise en charge des traumatismes et à la mise en place de programmes dentaires et maxillo-faciaux spécialisés. Parmi les facteurs favorisant l'adoption de la médecine régénérative dans la région figurent la couverture d'assurance, la production locale de dispositifs médicaux et le développement d'infrastructures orthopédiques de pointe. L'adoption inégale des produits biologiques recombinants s'explique par leur prix et les réglementations spécifiques à chaque pays.
Marché des protéines morphogénétiques osseuses au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 4,8 % à 5,3 % entre 2026 et 2034, l'Arabie saoudite étant le pays moteur de cette croissance. L'Arabie saoudite et les Émirats arabes unis investissent dans des hôpitaux de référence, des pôles médicaux et des centres orthopédiques dans le cadre d'une modernisation plus large de leurs infrastructures de santé, créant ainsi un environnement propice au développement des produits biologiques de pointe.
L’Afrique du Sud répond à la demande grâce aux services d’orthopédie et de traumatologie des hôpitaux privés, tandis que le reste du Moyen-Orient et de l’Afrique reste sélectif en raison des limitations liées au remboursement et à la chaîne d’approvisionnement. Les investissements publics liés à l’énergie dans les infrastructures de santé du Golfe améliorent l’accès aux interventions complexes de chirurgie de la colonne vertébrale et de reconstruction, mais leur utilisation demeure concentrée dans les centres de référence les plus prestigieux.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 4,9 % entre 2026 et 2034. L’étendue du marché des protéines morphogénétiques osseuses (BMP) selon les différents types reflète la maturité commerciale de la BMP-2 recombinante, l’utilisation sélective des connaissances sur la BMP-7 et l’intérêt suscité par la recherche pour la BMP-4. L’adoption dépend de l’approbation de l’indication, du contrôle de la dose, de la compatibilité avec les vecteurs et de la confiance des chirurgiens dans l’équilibre entre ostéoinduction et sécurité.
- La protéine morphogénétique osseuse humaine recombinante - 2 reste le type dominant en raison de son utilisation établie dans la fusion vertébrale, les traumatismes et les indications orales et maxillo-faciales où une signalisation ostéoinductive constante est cliniquement précieuse.
- La protéine morphogénétique osseuse humaine recombinante -7 est stratégiquement pertinente grâce aux connaissances cliniques existantes et aux recherches comparatives, bien que sa disponibilité commerciale soit plus restreinte que celle de la BMP-2 sur de nombreux marchés réglementés.
- La protéine morphogénétique osseuse 4 est principalement orientée vers la recherche, soutenant les études de médecine régénérative, la biologie du développement et le développement d'échafaudages de nouvelle génération plutôt que vers une commercialisation chirurgicale de routine à grande échelle.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,1 % entre 2026 et 2034. La demande est principalement tirée par la fusion vertébrale, car l'utilisation de la BMP permet de réduire le recours à l'autogreffe de crête iliaque et de favoriser la fusion dans les cas complexes. Les interventions traumatologiques, reconstructives et maxillo-faciales élargissent le champ d'application de la BMP lorsque les défauts osseux, les difficultés de cicatrisation et les contraintes anatomiques nécessitent un soutien biologique.
- La fusion vertébrale est l'application la plus importante, soutenue par le traitement des discopathies dégénératives, les chirurgies de révision, les procédures de fusion intersomatique et une préférence croissante pour les produits biologiques qui simplifient l'approvisionnement en greffons.
- La demande en traumatologie est liée au risque de non-consolidation des fractures, aux lésions à haute énergie et aux défauts osseux complexes pour lesquels les chirurgiens ont besoin d'un soutien ostéoinducteur en plus du matériel de fixation.
- La chirurgie reconstructive utilise les BMP de manière sélective dans les contextes orthopédiques, cranio-faciaux et de réparation des défauts où la régénération osseuse doit être coordonnée avec des implants structurels ou des matrices de greffe.
- La chirurgie orale et maxillo-faciale est le secteur d'application à forte croissance, portée par la reconstruction dentaire, l'augmentation de la crête alvéolaire, la préparation des implants et l'utilisation croissante des produits biologiques dans les pratiques chirurgicales spécialisées.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,8 % entre 2026 et 2034. Les hôpitaux demeurent les principaux utilisateurs, car les cas complexes de chirurgie de la colonne vertébrale, de traumatologie et de reconstruction nécessitent des équipes multidisciplinaires, l'imagerie médicale, la manipulation stérile de produits biologiques et des stocks d'implants. Les cliniques spécialisées, les centres de chirurgie ambulatoire et les centres de recherche universitaires favorisent une adoption plus rapide des procédures ciblées, des essais cliniques et de la formation des chirurgiens.
- Les hôpitaux génèrent la plus forte contribution aux revenus grâce à la complexité des interventions de fusion vertébrale, la prise en charge des traumatismes, la chirurgie reconstructive et les systèmes d'approvisionnement capables de gérer les produits biologiques réglementés.
- Les cliniques spécialisées sont importantes pour l'évaluation orthopédique ambulatoire, la planification dento-maxillo-faciale et l'utilisation de produits biologiques sur recommandation, en particulier sur les marchés où l'offre de soins privés est importante.
- Les centres de chirurgie ambulatoire se développent dans certains domaines de la chirurgie de la colonne vertébrale et de la chirurgie maxillo-faciale, où des séjours plus courts, une sélection prévisible des cas et des kits biologiques standardisés améliorent l'efficacité du flux de travail.
- La recherche universitaire soutient la science translationnelle des BMP, les tests d'échafaudages, les études dose-réponse et le développement de preuves cliniques qui éclairent les produits régénératifs de nouvelle génération.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Fusion vertébrale |
Haut |
Soutien Fusion |
Mature |
|
Traumatisme |
Moyen |
Réparation non syndiquée |
Mise à l'échelle |
|
chirurgie reconstructive |
Moyen |
Guérison des défauts |
Mise à l'échelle |
|
chirurgie maxillo-faciale |
Moyen |
Greffe dentaire |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des protéines morphogénétiques osseuses
Augmentation du fardeau des affections dégénératives de la colonne vertébrale
Les maladies dégénératives de la colonne vertébrale demeurent le principal moteur du marché des protéines morphogénétiques osseuses (BMP), car les arthrodèses nécessitent une formation osseuse fiable dans des zones anatomiquement contraintes. Les lombalgies constituent la première cause d'invalidité dans le monde, et le vieillissement de la population accroît le nombre de patients candidats à une intervention chirurgicale après l'échec des traitements conservateurs. L'utilisation des BMP est particulièrement pertinente lorsque le volume d'autogreffe est limité, que la morbidité du site donneur est indésirable ou que le risque de réintervention est élevé. Cet impact sur le marché se traduit par la préférence des chirurgiens pour les produits biologiques capables de standardiser le processus de fusion osseuse chez des patients aux profils variés, notamment les fumeurs, les personnes âgées et celles présentant des comorbidités. Toutefois, les réglementations des organismes payeurs limitent l'utilisation de ces produits aux indications étayées par des preuves, plutôt qu'aux interventions de routine à faible risque.
Développement des capacités en traumatologie et reconstruction orthopédiques
Les réseaux de traumatologie, les parcours de soins en médecine sportive et les programmes de chirurgie reconstructive accroissent la demande en solutions biologiques favorisant la consolidation des défauts osseux complexes. Dans les fractures à haute énergie et les pseudarthroses, le matériel de fixation seul ne suffit pas toujours à compenser les déficits biologiques locaux, ce qui souligne l'importance des protéines ostéo-inductrices. Ce facteur est particulièrement pertinent dans les pays investissant dans les centres de traumatologie, les soins d'urgence et la formation de spécialistes en orthopédie. Pour les fabricants, cela élargit le champ d'action de la demande, au-delà de la chirurgie rachidienne programmée, aux cas nécessitant une prise en charge médicale plus urgente. L'impact commercial dépendra de la formation des chirurgiens, de la preuve d'une réduction du risque de réintervention et de la volonté des hôpitaux d'utiliser des produits biologiques de pointe lorsque le coût total du traitement peut être réduit grâce à une consolidation plus rapide et à une diminution du nombre d'interventions secondaires.
Évolution vers une administration de produits biologiques spécifique à la procédure
Le marché évolue d'une utilisation généralisée des produits biologiques vers un dosage spécifique à la procédure, une sélection rigoureuse des supports et une compatibilité optimale avec les implants. Cette évolution est cruciale car l'efficacité des BMP dépend fortement de la rétention de la protéine au niveau du site chirurgical, de la rapidité de sa libération et de la capacité du support à favoriser la formation osseuse sans inflammation excessive. Les fabricants qui associent les produits biologiques à des cages intervertébrales, des éponges de collagène, des céramiques ou des matrices synthétiques peuvent renforcer la confiance des chirurgiens et optimiser l'efficacité du bloc opératoire. Il en résulte un modèle de commercialisation davantage fondé sur des données probantes, où les produits sont évalués selon l'indication, la dose, le mode d'administration et leur compatibilité avec les protocoles mini-invasifs. Ce modèle favorise les entreprises disposant de solides compétences en matière de réglementation, de pratique clinique et d'écosystème implantaire.
Tendances futures du marché des protéines morphogénétiques osseuses
Protocoles régénératifs à faible dose
Les tendances futures du marché des protéines morphogénétiques osseuses (BMP) privilégieront les protocoles à faible dose préservant l'efficacité de la fusion tout en réduisant l'inflammation, les risques de formation osseuse ectopique et les coûts. Les programmes cliniques devraient tester des cinétiques de libération optimisées, un confinement ciblé et une stratification des risques des patients plutôt qu'une posologie uniforme. Cette tendance pourrait favoriser une meilleure acceptation par les organismes payeurs si une charge biologique totale plus faible permet d'obtenir des résultats comparables. Les entreprises qui produisent des données cliniques prospectives, des outils de planification numérique et des guides de dosage adaptés aux chirurgiens seront mieux positionnées. À terme, les approches à faible dose pourraient également être plus largement adoptées dans les centres de chirurgie ambulatoire, où la prévisibilité des coûts et la prévention des complications sont essentielles à la rentabilité des interventions et à la conception du parcours de soins des patients.
Vecteurs combinés et échafaudages bioactifs
Les produits de nouvelle génération devraient combiner les BMP à des céramiques bioactives, des composites de collagène, des polymères synthétiques ou des échafaudages structurés en 3D afin d'améliorer le contrôle spatial de la formation osseuse. Ces plateformes pourraient aider les chirurgiens à traiter les défauts irréguliers liés aux traumatismes, à la reconstruction craniofaciale et aux arthrodèses vertébrales complexes. La tendance commerciale s'oriente vers une convergence entre les dispositifs biologiques et les produits biologiques, leur valeur étant évaluée par la facilité de manipulation, la compatibilité avec l'imagerie, le stockage et la reproductibilité de la cicatrisation. Les fournisseurs de produits de recherche et les fabricants de dispositifs orthopédiques devraient collaborer plus étroitement à mesure que la chimie des échafaudages et la biologie des protéines recombinantes deviendront des enjeux de développement intégrés. Le succès de ces plateformes dépendra d'un cadre réglementaire définissant clairement la sécurité, la constance de la fabrication et les avantages en termes de performance par rapport aux substituts de greffe existants.
Opportunités du marché des protéines morphogénétiques osseuses
Kits biologiques pour fusion vertébrale prêts pour les centres de chirurgie ambulatoire
Les interventions ambulatoires sur la colonne vertébrale offrent une opportunité concrète pour les kits de BMP compacts et standardisés, réduisant ainsi le temps de préparation et la complexité des stocks. Les prévisions du marché des protéines morphogénétiques osseuses indiquent que la croissance dépendra de plus en plus des contextes où les chirurgiens exigent des résultats prévisibles, tandis que les équipes d'achat privilégient une approche économique simplifiée. Les fabricants peuvent favoriser l'adoption de ces kits par les centres de chirurgie ambulatoire grâce à des conditionnements adaptés à la dose, des protocoles de stockage clairs, des systèmes de cages compatibles et des données probantes démontrant de faibles taux de complications chez les patients sélectionnés. Le succès commercial nécessitera la formation des chirurgiens, des infirmières et des équipes d'approvisionnement, car les centres de chirurgie ambulatoire fonctionnent avec des horaires plus serrés et des ressources sur place limitées. Les entreprises qui intègrent les produits biologiques au flux de travail ambulatoire peuvent générer une croissance supplémentaire sans dépendre uniquement des grands comptes hospitaliers.
Centres spécialisés pour les marchés émergents
L'émergence de centres orthopédiques spécialisés en Chine, en Inde, en Arabie saoudite, aux Émirats arabes unis et en Asie du Sud-Est offre une opportunité d'investissement aux entreprises souhaitant adapter leurs stratégies d'accès aux marchés locaux. Ces marchés développent leurs capacités de soins tertiaires, la prise en charge par les assurances privées et la formation des chirurgiens, mais l'accessibilité financière et les délais d'approbation réglementaire demeurent des facteurs déterminants. Les fournisseurs peuvent favoriser l'adoption de leurs produits grâce à des partenariats avec des distributeurs, des ateliers cliniques, la production de données probantes locales et un positionnement produit différencié pour les cas complexes. L'enjeu n'est pas la pénétration du marché de masse à court terme, mais une utilisation ciblée dans les centres spécialisés en chirurgie du rachis, traumatologie et maxillo-faciale réalisant des interventions à forte valeur ajoutée. À long terme, les entreprises qui associent conformité, formation et fiabilité d'approvisionnement seront les plus rentables.
Développements récents
- Février 2026 : Medtronic plc a annoncé l’approbation préalable de la FDA américaine pour la greffe osseuse INFUSE dans les procédures de fusion intersomatique lombaire transforaminale (TLIF) à un ou deux niveaux, de L2 à S1, avec des cages intersomatiques en PEEK et en titane. Cette approbation faisait suite à une étude clinique randomisée menée auprès de 493 patients et étendait l’utilisation d’INFUSE, initialement prévue pour les techniques ALIF et OLIF, aux procédures de chirurgie rachidienne TLIF.
- Octobre 2025 : Zimmer Biomet Holdings, Inc. a présenté ses innovations en matière de robotique et de produits musculo-squelettiques lors du congrès annuel 2025 de l’AAHKS, notamment ses gammes de produits pour la hanche et le genou ainsi que ses technologies robotiques suite à l’acquisition de Monogram Technologies. Ce développement est pertinent pour les fournisseurs de produits biologiques, car les plateformes de reconstruction avancées peuvent influencer le choix des greffons et la standardisation des procédures.
- Mars 2025 : Zimmer Biomet Holdings, Inc. a présenté des innovations en orthopédie et en médecine musculo-squelettique lors du congrès annuel de l’AAOS 2025, notamment des technologies de reconstruction de la hanche, des solutions pour le genou et les membres supérieurs, ainsi que les solutions ZBX pour les centres de chirurgie ambulatoire. Ce lancement s’inscrivait dans la tendance générale à la création d’écosystèmes orthopédiques intégrant implants, outils numériques et prise en charge des interventions ambulatoires.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -