
Markt für Brust Lumpectomy Behandlung: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für die brusterhaltende Therapie (Lumpektomie) (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Behandlungsart (Brustkrebs im Stadium I, Brustkrebs im Stadium II, DCIS); Endnutzer (Krankenhäuser, Fachkliniken, ambulante Operationszentren, Forschungsinstitute, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015589
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 26, 2026


Marktgröße 2025
2,45 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,67 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,84 %
Wachstumsrate
Adressierbarer Markt
32,77 Mrd. US-Dollar
(2026–2034)
Der Markt für brusterhaltende Operationen wird voraussichtlich von 2,45 Milliarden US-Dollar im Jahr 2025 auf 5,67 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,84 % im Zeitraum 2026–2034 entspricht. Dies ist auf die zunehmende Inanspruchnahme brusterhaltender Operationen bei geeigneten Patientinnen mit Brustkrebs im Frühstadium zurückzuführen, die durch eine verbesserte Tumorlokalisation, intraoperative Beurteilung der Resektionsränder, bildgebende Planungstechniken und multidisziplinäre Behandlungspfade in Krankenhäusern, spezialisierten Zentren, ambulanten Operationszentren und Forschungseinrichtungen ermöglicht wird.
In Nordamerika wird der Markt für brusterhaltende Operationen (Lumpektomie) im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,1 % und 7,6 % wachsen. Dieses Wachstum ist auf etablierte Screening-Systeme, die häufigere Diagnose von lokalisiertem Brustkrebs und die gute Kostenerstattung für brusterhaltende Operationen in Kombination mit Strahlentherapie zurückzuführen. Kontinuierliche Investitionen in digitale Mammographie, MRT-gestützte Verfahren und drahtlose Lokalisierungstechnologien tragen dazu bei, die Genauigkeit der Eingriffe zu verbessern und die Anzahl von Folgeoperationen sowie die Erholungszeiten zu minimieren.
Marktanalyse und Einblicke zur Behandlung von Brustkrebs nach Lumpektomie
- Nordamerika hatte im Jahr 2025 einen Marktanteil von 42–45 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,6 % wachsen, unterstützt durch Früherkennung, onkologische Netzwerke, die Dichte der Brustbildgebung und die Einführung fortschrittlicher Lokalisierungsinstrumente.
- Die USA repräsentierten 2025 83–86 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,5 % wachsen, was auf eine hohe Verbreitung von Screening-Programmen und die Verfügbarkeit chirurgischer Technologien zurückzuführen ist.
- Europa hielt im Jahr 2025 einen Marktanteil von 27–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,7 % wachsen, wobei Großbritannien, Deutschland, Frankreich, Italien und Spanien führend bei organisierten Behandlungspfaden für Krebserkrankungen sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 20–23 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Krankenhäuser hielten im Jahr 2025 einen Marktanteil von 50–54 % und werden voraussichtlich im Zeitraum 2026–2034 aufgrund des integrierten Zugangs zu Chirurgie, Bildgebung, Pathologie und Strahlentherapie mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,7 % wachsen.
- Wachstumsstarkes Segment: Ambulante Operationszentren stellten im Jahr 2025 einen Marktanteil von 14–17 % dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen, was auf die Verlagerung ambulanter Eingriffe zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen : Memorial Sloan Kettering Cancer Center, Cedars-Sinai Medical Center, Mayo Clinic, Mount Elizabeth Hospital, Moffitt Cancer Center, Carl Zeiss Meditec AG, Cianna Medical, Inc., Dune Medical Devices Ltd., Hologic, Inc., Medtronic plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt wandelt sich von der konventionellen offenen Exzision hin zu einer brusterhaltenden Plattform, die Radiologie, chirurgische Onkologie, Pathologie und Strahlentherapieplanung integriert. An ausgewählten Standorten werden anstelle von Drahtmarkierungsverfahren magnetische Seeds, Radar und Radiofrequenz eingesetzt. Dies geschieht durch intraoperative Bildgebung und Randanalyse, um eine erneute Exzision zu vermeiden. Der Trend in der Fertigung geht weg von Einweggeräten hin zu prozeduralen Plattformen, wobei die Gerätehersteller Schulungen und die Optimierung der Verfahren unterstützen.
Zukünftig werden neue Märkte aufgrund des Ausbaus von Screening-Programmen, onkologischen Zentren und spezialisierten Kliniken zu steigenden Fallzahlen führen. Regulatorische Erwägungen zielen auf Geräte ab, die die Gewinnmargen verbessern, die Anästhesiedauer minimieren und die Erholungszeit verkürzen. Krebsbekämpfungsprogramme der Regierungen, der Wunsch der Patientinnen nach Brusterhalt und das Interesse der Kostenträger an kosteneffektiven ambulanten Behandlungen werden die Einführung dieser Technologie vorantreiben, insbesondere dort, wo chirurgische Onkologen neben onkoplastischen Eingriffen auch Lumpektomien und ambulante Operationen durchführen können.
Umfang des Marktberichts zur Behandlung von Brusterhaltungsoperationen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,45 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,67 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,84 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur Behandlung von brusterhaltenden Operationen
Die hohe Nachfrage erklärt sich dadurch, dass brusterhaltende Operationen weiterhin die Therapie der Wahl für viele Patientinnen im Frühstadium darstellen, bei denen klinische Leitlinien, Tumorbiologie, Strahlentherapie und Patientenpräferenzen übereinstimmen. Das Wachstum des Marktes für brusterhaltende Operationen wird zudem durch Fortschritte im Screening-Verfahren, die Diagnose von duktalem Carcinoma in situ und Verbesserungen in der neoadjuvanten Therapie begünstigt, die eine Tumorstadienbestimmung vor der Operation ermöglichen.
Die Wertschöpfungskette umfasst Bildgebung, Biopsie, Anbieter von Lokalisierungsgeräten, Chirurgie, Pathologie, Strahlentherapie und Überwachung. Die Lieferkette ist zunehmend abhängig von Verbrauchsmaterialien, OP-Sets, digitaler Visualisierung und Serviceleistungen zusätzlich zu den Investitionsgütern. Krankenhäuser bevorzugen Systeme, die die Notwendigkeit einer zweiten Operation minimieren, da diese die Kosten erhöht und den Beginn adjuvanter Therapien verzögert.
Klinische Glaubwürdigkeit, Schulungen, installierte Bildgebungsgeräte und die Beziehungen zu umfassenden Krebszentren bestimmen die Wettbewerbsintensität. Der Marktbericht zur brusterhaltenden Therapie (Lumpektomie) zeigt, dass Hologic, Inc., Carl Zeiss Meditec AG, Dune Medical Devices Ltd., Cianna Medical, Inc. und Medtronic plc zusammen mit spezialisierten medizinischen Einrichtungen wie dem Memorial Sloan Kettering Cancer Center, dem Cedars-Sinai Medical Center, der Mayo Clinic, dem Mount Elizabeth Hospital und dem Moffitt Cancer Center ein wettbewerbsintensives Umfeld bilden.
Die Finanzierung fließt in drahtlose Lokalisierung, intraoperative Visualisierung, Bildgebung mithilfe künstlicher Intelligenz, robotergestützte Chirurgie und die Digitalisierung der Pathologie. Das Wachstum von Hologic im Bereich der chirurgischen Navigation für die Brust, die Entwicklung des chirurgischen Ökosystems von Medtronic und die Visualisierungsprodukte von ZEISS zeigen, wie Anbieter ein wettbewerbsorientiertes Umfeld schaffen, das auf Präzision, Geschwindigkeit und Integration in den Operationssaal basiert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
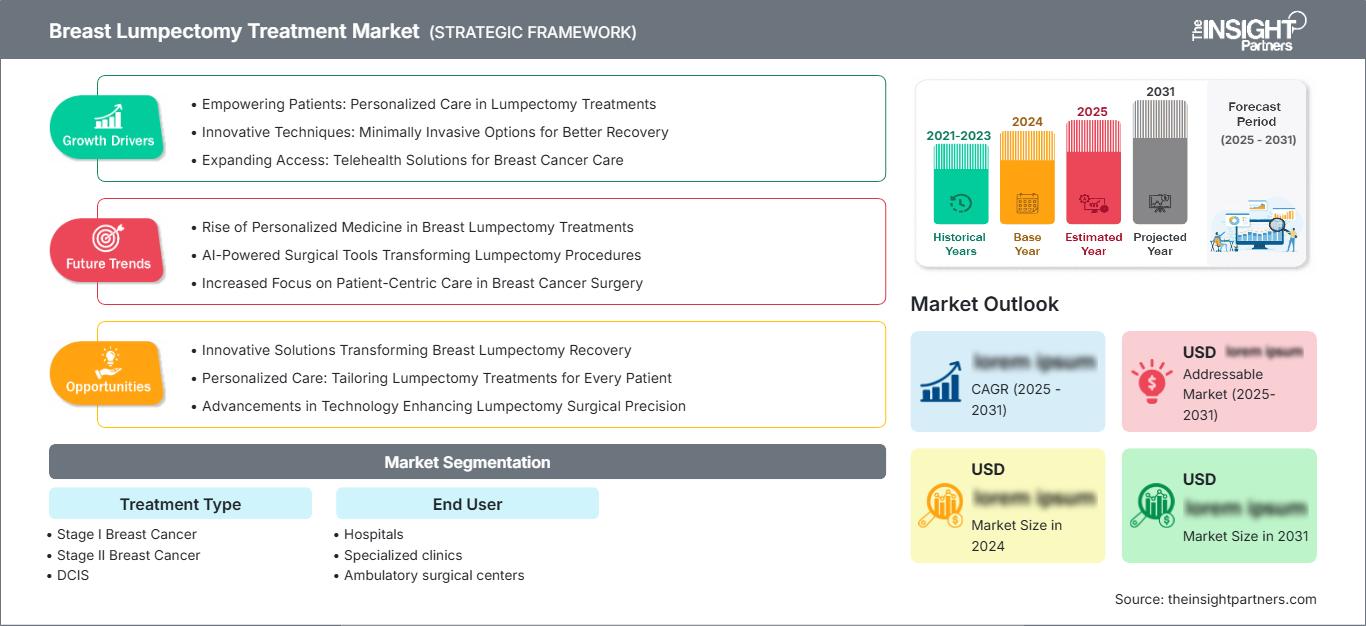
Markt für brusterhaltende Operationen: Strategische Einblicke
Regionale Einblicke
Markt für Brustkrebsbehandlungen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 42–45 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,6 % wachsen. Die Region profitiert von der weit verbreiteten Mammographie, dem Zugang zu Brust-MRT, aktiven Krebsregistern und einer Kostenerstattung, die eine brusterhaltende Operation mit anschließender Strahlentherapie unterstützt. Der Marktanteil der brusterhaltenden Operation wird durch dichte Netze von Universitätskliniken und onkologischen Versorgungszentren gestärkt.
Das Wachstum wird auch durch den Wunsch der Patientinnen nach brusterhaltenden Operationen und kürzeren Genesungszeiten begünstigt. Die Krankenhäuser investieren in drahtlose Lokalisierungstechnologie, Tomosynthese-gestützte Biopsien, intraoperative Bildgebung von Gewebeproben und Bestrahlungsplanung. Die Eingriffszahlen konzentrieren sich weiterhin auf Zentren mit hohem Fallaufkommen, steigen aber mit der Standardisierung von Anästhesieverfahren, Operationen und postoperativer Überwachung im ambulanten Bereich.
US-Markt für Brustentfernungsbehandlungen
Die USA stellten 2025 83–86 % des gesamten nordamerikanischen Marktes dar und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,5 % wachsen. Eine hohe Screening-Rate, die gute Krankenversicherung und die hohe Leistungsfähigkeit der Brustbildgebung begünstigen die Früherkennung der Erkrankung. In der Region besteht eine steigende Nachfrage nach integrierten onkologischen Zentren, die brusterhaltende Operationen, Sentinel-Lymphknotenbiopsien, Genomtests und Strahlentherapie gleichzeitig durchführen.
In der Region sind namhafte Unternehmen wie Hologic, Inc., Medtronic plc, Dune Medical Devices Ltd. und Cianna Medical, Inc. ansässig, die sich mit Lokalisierungs- und chirurgischen Workflow-Systemen befassen. Klinische Erfolge wurden bereits in Institutionen wie dem Memorial Sloan Kettering Cancer Center, der Mayo Clinic, dem Cedars-Sinai Medical Center und dem Moffitt Cancer Center beobachtet.
Europäischer Markt für Brustentfernungsbehandlungen
Die europäische Region hielt 2025 einen Marktanteil von 27–30 % und wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 7,2–7,7 % verzeichnen. Großbritannien ist führend in der Markteinführung durch nationale Screening-Programme, Brustzentren und interdisziplinäre Tumorboards. Früherkennung und brusterhaltende Operationen werden, sofern indiziert, durch die Behandlungspfade des Nationalen Gesundheitsdienstes (NHS) unterstützt; Wartezeiten und Geräteerneuerungszyklen wirken sich jedoch auf die Kapazität aus.
Deutschland zählt aufgrund seiner zertifizierten Brustzentren, die Chirurgie, Pathologie, Strahlentherapie und systemische Therapien koordinieren, zu den führenden Ländern in diesem Bereich. Eine solide Beschaffung von Medizinprodukten, Qualitätsprogramme in Krankenhäusern und die Spezialisierung von Ärzten fördern die Anwendung von Lokalisierungsgeräten und onkoplastischen Verfahren. Auch Frankreich, Italien und Spanien tragen mit ihren organisierten Screening-Programmen und onkologischen Leistungen öffentlicher Krankenhäuser zum Markt bei.
Markt für Brustentfernungsbehandlungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 20–23 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % die höchste Wachstumsrate verzeichnen. China ist aufgrund von Investitionen in die Krankenhausinfrastruktur und verbesserter Möglichkeiten zur Krebsfrüherkennung führend bei der Anwendung der Verfahren. Japan und Südkorea unterstützen dies mit fortschrittlicher Bildgebung und chirurgischer Expertise.
Indien und Australien verfügen über jeweils eigene Wachstumstreiber. In Indien spielen private onkologische Kliniken und verstärkte Vorsorgeuntersuchungen in Städten eine Rolle. In Australien treiben fortschrittliche Brustkrebsvorsorgeuntersuchungen und strenge klinische Protokolle den Markt an. Wichtige politische Bereiche umfassen die Krebsversorgung von Frauen, den lokalen Vertrieb von Medizinprodukten und den Zugang zu brusterhaltenden Operationen außerhalb der großen Ballungsräume.
Markt für Brustkrebsbehandlungen im Nahen Osten und Afrika
Die Marktprognose für den Nahen Osten und Afrika geht von einem geschätzten jährlichen Wachstum zwischen 6,6 % und 7,1 % im Zeitraum von 2026 bis 2034 aus. Saudi-Arabien ist in dieser Region führend in der Marktnachfrage und treibt diese durch den Ausbau onkologischer Einrichtungen, Programme zur Frauengesundheit und spezialisierte Krankenhäuser voran. Die Vereinigten Arabischen Emirate fördern den Medizintourismus durch Bildgebungsverfahren und Brustchirurgie.
In Südafrika hat die Subregion mit Unterstützung onkologischer Zentren eine Vorreiterrolle bei der Einführung brusterhaltender Therapien in Afrika eingenommen, während der Rest des Nahen Ostens und Afrikas aufgrund fehlender Screening- und Strahlentherapiezentren fragmentiert ist. Die mit dem Energiesektor verbundenen Gesundheitsausgaben in der Golfregion führen schrittweise zu einer Ausweitung der Behandlungen.
Segmentierungsanalyse
Behandlungsart
Das Segment „Behandlungsarten“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,0 % wachsen. Dies spiegelt die klinische Anwendung bei lokalisiertem und in-situ-Karzinom wider. Der Markt für brusterhaltende Operationen (Lumpektomie) bietet das größte Potenzial, wenn die Tumorlokalisation bildgebend bestätigt wird, die Resektionsstrategie klar definiert ist und eine adjuvante Strahlentherapie zur Verfügung steht. Die Akzeptanz der Behandlung wird durch die Tumorgröße, das Verhältnis von Brustgewebe zu Tumorgewebe, die Patientenpräferenzen, genetische Faktoren und die Fähigkeiten des Chirurgen beeinflusst.
- Brustkrebs im Stadium I bleibt eine Kernindikation, da lokalisierte Tumoren oft für eine brusterhaltende Operation geeignet sind, wobei die Nachfrage durch Screening, bildgesteuerte Biopsie und Strahlentherapieplanung unterstützt wird.
- Bei Brustkrebs im Stadium II gewinnt die Bedeutung zunehmend an, da eine neoadjuvante Therapie die Tumorlast verringern kann. Dies ermöglicht ausgewählten Patientinnen, eine Mastektomie zu vermeiden und gleichzeitig die onkologische Behandlungsdisziplin aufrechtzuerhalten.
- DCIS sorgt für eine anhaltende Nachfrage, da chirurgische Eingriffe häufig zur Entfernung nicht-invasiver Erkrankungen eingesetzt werden, wobei das Randmanagement, die radiologisch-pathologische Korrelation und die Beurteilung des Rezidivrisikos die Entscheidungen leiten.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,3 % wachsen. Dies spiegelt den Wandel von rein stationären Operationen hin zu einer dezentralen Brustkrebsversorgung wider. Krankenhäuser dominieren komplexe Eingriffe, während spezialisierte Kliniken und ambulante Zentren den Zugang für Fälle mit geringerem Risiko erweitern. Forschungsinstitute beeinflussen zukünftige Behandlungsprotokolle durch Bildgebung, Biomarker, chirurgische Deeskalation und Studien zur Präzisionsonkologie.
- Krankenhäuser bleiben der größte Endnutzer, da sie Brustbildgebung, Operationssäle, Pathologie, Strahlentherapie-Überweisung, Intensivpflege-Backup und multidisziplinäre Tumorboard-Entscheidungsfindung vereinen.
- Spezialisierte Kliniken bieten Patientinnen gezielte Leistungen im Bereich der Brustgesundheit, eine schnellere diagnostische Koordination, Zweitmeinungen, onkoplastische Beratung und Kontinuität bei Biopsie, Beratung und Operationsplanung.
- Ambulante Operationszentren gewinnen an strategischer Bedeutung, da kürzere Eingriffe, verbesserte Anästhesie, standardisierte Lokalisierung und der Druck der Kostenträger die Verlagerung ausgewählter Lumpektomiefälle begünstigen.
- Forschungsinstitute unterstützen die Generierung von Evidenz durch klinische Studien, intraoperative Technologien, KI-gestützte Bildgebung, molekulare Profilierung und Studien, die untersuchen, wann chirurgische Eingriffe oder Strahlentherapie sicher verfeinert werden können.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Integrierte Versorgung |
Reifen |
|
Fachkliniken |
Medium |
Brustzentren |
Skalierung |
|
Ambulante Operationszentren |
Medium |
Ambulante Operation |
Skalierung |
|
Forschungsinstitute |
Niedrig |
Studiennetzwerke |
Aufkommen |
Markttreiber und Wirkungsanalyse für die Behandlung von Brustkrebs nach Lumpektomie
Zunehmende Früherkennung durch Screening-Programme
Die Ausweitung des Screenings ist ein direkter Treiber, da die brusterhaltende Operation (Lumpektomie) am besten geeignet ist, wenn Brustkrebs vor einer weiten Ausbreitung diagnostiziert wird. Die WHO schätzt, dass Brustkrebs weltweit weiterhin die häufigste Krebsart bei Frauen ist, während nationale Screening-Programme in Ländern mit hohem Einkommen die Erkennung lokalisierter Tumoren und DCIS (duktales Carcinoma in situ) verbessern. Eine frühere Diagnose vergrößert den Kreis der Patientinnen, die für brusterhaltende Maßnahmen, bildgestützte Lokalisierung, Sentinel-Lymphknoten-Biopsie und Strahlentherapieplanung in Frage kommen. Die wirtschaftlichen Auswirkungen reichen über chirurgische Instrumente hinaus und umfassen Biopsiesysteme, Markerplatzierung, Arbeitsabläufe in der Pathologie und Nachsorgebildgebung. In Schwellenländern können selbst schrittweise Verbesserungen im Screening die Behandlung von einer auf die Mastektomie im fortgeschrittenen Stadium fokussierten Versorgung hin zu brusterhaltenden Optionen verschieben und so die Nachfrage nach Schulungen, Planungssoftware und kostengünstigen Lokalisierungstechnologien erhöhen.
Technologieintegration zur Reduzierung der Belastung durch Nachresektionen
Eine anhaltende klinische Herausforderung bei der Lumpektomie ist die Unsicherheit bezüglich der Resektionsränder nach der Tumorentfernung. Unzureichende Resektionsränder können eine Nachresektion erforderlich machen, was zusätzliche Kosten, Ängste bei den Patienten, eine erhöhte OP-Auslastung und Verzögerungen bei der Strahlen- oder systemischen Therapie zur Folge hat. Technologien wie drahtlose Lokalisierung, intraoperative Präparatradiografie, Randsonden, digitale Pathologie und verbesserte Bildkorrelation unterstützen Chirurgen dabei, das Zielgewebe präziser zu entfernen. Dieser Faktor hat messbare Auswirkungen auf die Beschaffung, da Krankenhäuser die Geräte anhand der Gesamtkosten des Behandlungsfalls und nicht nur anhand des Gerätepreises bewerten. Anbieter, die weniger Folgeeingriffe, eine bessere Planbarkeit der Behandlungstermine und Kompatibilität mit bestehenden Bildgebungssystemen nachweisen können, sind im Vorteil. Für die Leistungserbringer unterstützt die Gewissheit über die Resektionsränder zudem die Patientenberatung und stärkt die Qualitätskennzahlen in wettbewerbsintensiven Märkten der Krebsbehandlung.
Präferenz für Brusterhalt und schnellere Genesung
Die Präferenzen der Patientinnen beeinflussen zunehmend die Behandlungsentscheidungen, wenn die onkologischen Ergebnisse von brusterhaltender Therapie und Mastektomie in geeigneten Frühstadien vergleichbar sind. Die Lumpektomie erhält in der Regel mehr Brustgewebe, ermöglicht eine kürzere Erholungszeit als umfangreichere Operationen und kann mit onkoplastischen Verfahren kombiniert werden, um das kosmetische Ergebnis zu verbessern. Dieser Nachfragetreiber ist am stärksten in Märkten mit gemeinsamer Entscheidungsfindung, Nachsorgeprogrammen und transparenter Aufklärung über Rezidivrisiko, Strahlentherapiebedarf und genetische Faktoren. Anbieter reagieren darauf mit dem Aufbau spezialisierter Brustzentren, koordinierten Behandlungspfaden von der Bildgebung bis zur Operation und Rehabilitationsangeboten. Die Folge ist eine breitere Anwendung von Verfahren, die die Präzision verbessern, Narbenbildung reduzieren, eine ambulante Behandlung ermöglichen und die von den Patientinnen berichteten Ergebnisse verbessern.
Markt für brusterhaltende Operationen: Zukunftstrends
KI-gestützte Operationsplanung und personalisierte Sicherheitsabstände
Die Trends im Markt für brusterhaltende Operationen gehen hin zu KI-gestützter Planung, die Mammografie, Ultraschall, MRT, Pathologie und Genomdaten kombiniert, um die Operationsgrenzen präziser zu definieren. Im Prognosezeitraum kann KI dazu beitragen, Patientinnen zu identifizieren, die eine größere Exzision, eine neoadjuvante Therapie oder engmaschigere bildgebende Nachsorge benötigen. Dies ersetzt nicht das Urteilsvermögen des Chirurgen, kann aber die Vergleichbarkeit der Behandlungsmethoden in Kliniken mit unterschiedlicher Erfahrung verbessern. Die Integration mit digitalen Pathologie- und Radiologie-Workstations kann Planungsvariationen reduzieren und interdisziplinäre Entscheidungen in Echtzeit unterstützen. Mit zunehmender Validierung wird die Einführung zunächst in Universitätskliniken und großen Brustzentren erwartet, später dann in vernetzten Kliniken mit standardisierten Protokollen.
Hinwendung zu ambulanten brusterhaltenden Eingriffen
Die ambulante Lumpektomie wird voraussichtlich zunehmen, da die Lokalisierung weniger von der Drahtplatzierung am selben Tag abhängt und die Anästhesieprotokolle besser vorhersagbar werden. Ambulante Operationszentren können für ausgewählte Patientinnen ohne schwerwiegende Begleiterkrankungen niedrigere Kosten, kürzere Behandlungszyklen und mehr Komfort bieten. Dieser Trend erfordert eine sorgfältige Patientenauswahl, eine schnelle Koordination der Pathologiebefunde, eine effiziente postoperative Kommunikation und zuverlässige Eskalationswege mit Krankenhäusern. Gerätehersteller werden sich anpassen und kompakte Bildgebungssysteme, Einwegsets und Schulungspakete für kleinere Operationssäle anbieten. Kostenträger werden diese Entwicklung voraussichtlich unterstützen, sofern die Qualitätsstandards stabil bleiben und die Kontinuität der Strahlentherapie-Überweisungen gewährleistet ist.
Marktchancen bei der Behandlung von brusterhaltenden Operationen
Aufbau integrierter Brustkrebsvorsorgepfade
Anbieter und Medizintechnikunternehmen haben die klare Chance, durchgängige Behandlungspfade für brusterhaltende Therapien zu schaffen, die Screening, Biopsie, Lokalisierung, Operation, Pathologie, Strahlentherapie und Nachsorge miteinander verbinden. Prognosen für den Markt für brusterhaltende Therapien zeigen, dass das Wachstum Organisationen begünstigen wird, die Verzögerungen zwischen Diagnose und Behandlung reduzieren und gleichzeitig die Gewinnmargen verbessern. Investitionen sollten sich auf interoperable Bildgebungssysteme, Terminplanungssysteme, Pflegekräfte-Navigation und die Schulung von Chirurgen in onkoplastischen Verfahren konzentrieren. Krankenhäuser können sich durch die Angabe von Nachresektionsraten, Patientenzufriedenheit und der Zeit bis zum Beginn der adjuvanten Therapie differenzieren. Für Anbieter können Paketverträge, die Geräte, Verbrauchsmaterialien, Workflow-Analysen und klinische Schulungen umfassen, die Akzeptanz fördern und die Planbarkeit wiederkehrender Einnahmen verbessern.
Erweiterung des Zugangs in wachstumsstarken Schwellenländern
Schwellenländer bieten erhebliches Potenzial, da dort die Brustkrebsdiagnosen zunehmen, brusterhaltende Therapien jedoch weiterhin durch Screening, die Verfügbarkeit von Spezialisten und den Zugang zu Strahlentherapie eingeschränkt sind. Unternehmen können diese Lücke durch gestaffelte Produktportfolios, Schulungen für Vertriebspartner, mobile Lokalisierungslösungen und Partnerschaften mit privaten onkologischen Netzwerken schließen. Regierungen und gemeinnützige Programme mit Fokus auf Frauengesundheit können die Früherkennung beschleunigen, die Einführung neuer Verfahren erfordert jedoch koordinierte Investitionen in Bildgebung, Pathologie und die Überweisungskapazität für Strahlentherapie. Für Leistungserbringer können regionale Brustzentren als Knotenpunkte für standardisierte Protokolle und die Weiterbildung von Chirurgen dienen. Das größte kommerzielle Potenzial ergibt sich, wenn Erschwinglichkeit, klinische Zuverlässigkeit und Serviceleistungen im Gleichgewicht stehen.
Aktuelle Entwicklungen
- Juni 2026: Das Cedars-Sinai Medical Center eröffnete das Cayton BRCA Center, das mit einer Spende von 30 Millionen US-Dollar gefördert wird, um Frauen und Männern mit BRCA-Genmutationen beim Umgang mit ihrem Krebsrisiko zu helfen. Das Zentrum stärkt die personalisierte Brustkrebsprävention und die präoperative Entscheidungsfindung, was sich auf die Nachfrage nach risikostratifizierter Lumpektomie, Mastektomieberatung und Überwachungsprogrammen auswirken kann.
- Juni 2026: Medtronic plc reichte Anträge gemäß § 510(k) ein, um das roboterassistierte Operationssystem Hugo in den USA auf die Bereiche Allgemeinchirurgie und Gynäkologie auszuweiten und gleichzeitig kompatible chirurgische Instrumente weiterzuentwickeln. Obwohl dieser Meilenstein nicht brustspezifisch ist, unterstützt er Medtronics umfassendere Strategie für ein optimiertes chirurgisches Ökosystem, das zukünftige minimalinvasive onkologische Arbeitsabläufe und die Integration in den OP-Saal beeinflussen kann.
- März 2025: Forscher des Moffitt Cancer Center berichteten über eine Pilotstudie zur Bewertung eines HER2-gerichteten dendritischen Zellimpfstoffs in Kombination mit Chemotherapie bei HER2-positivem, ER-negativem Brustkrebs im Stadium II und III. An der Studie nahmen 30 Patientinnen vor der Operation teil. Die Ergebnisse zeigten eine Immunaktivität und bekräftigen die Notwendigkeit weiterer Untersuchungen neoadjuvanter Strategien, die die Chancen auf eine brusterhaltende Therapie verbessern könnten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -