
Mercado de tratamiento de tumorectomía mamaria: tamaño, tendencias y previsiones 2034
Tamaño y pronósticos del mercado de tratamiento de lumpectomía mamaria (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de tratamiento (cáncer de mama en estadio I, cáncer de mama en estadio II, CDIS); usuario final (hospitales, clínicas especializadas, centros de cirugía ambulatoria, institutos de investigación, otros) y geografía (Norteamérica, Europa, Asia Pacífico, Sudamérica y Centroamérica).
- Estado : Datos publicados
- Código de informe : TIPRE00015589
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 26, 2026


Tamaño del mercado en 2025
2.450 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.670 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,84 %
Índice de crecimiento
Mercado potencial
32.770 millones de dólares estadounidenses
(2026-2034)
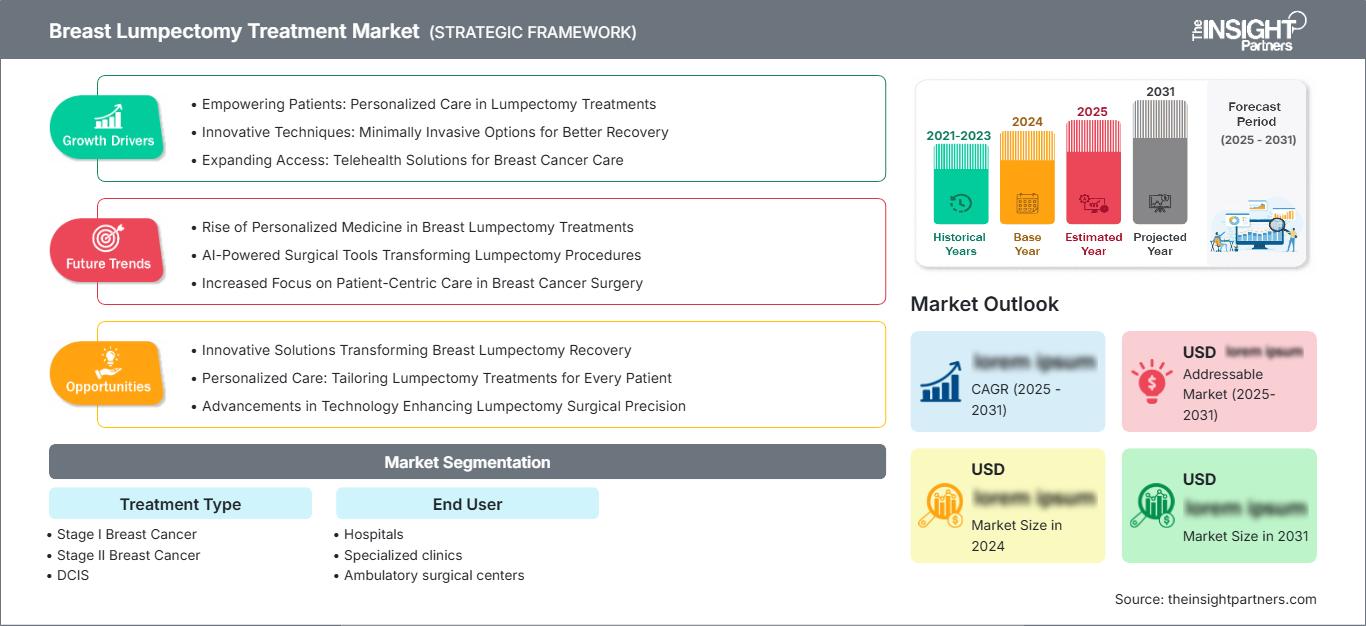
Se estima que el mercado de tratamientos de lumpectomía mamaria crecerá de 2450 millones de dólares en 2025 a 5670 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,84 % durante el período 2026-2034. Esto se atribuye a la creciente adopción de la cirugía conservadora de mama entre pacientes elegibles con cáncer de mama en etapa temprana, facilitada por una mejor localización del tumor, la evaluación intraoperatoria de los márgenes, las técnicas de planificación basadas en imágenes y los protocolos de tratamiento multidisciplinarios en hospitales, centros especializados, centros de cirugía ambulatoria e instalaciones de investigación.
En Norteamérica, se estima que el mercado de tratamientos de lumpectomía mamaria crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,1 % y el 7,6 % durante el periodo 2026-2034. Este crecimiento se atribuye a la consolidación de los sistemas de detección precoz, un mayor número de diagnósticos de cáncer de mama localizado y una buena cobertura para la cirugía conservadora de mama combinada con radioterapia. Se han realizado inversiones constantes en mamografía digital, procedimientos guiados por resonancia magnética y tecnologías de localización inalámbrica, que contribuyen a mejorar la precisión de los procedimientos y a minimizar el número de reintervenciones y los periodos de recuperación.
Evaluación y perspectivas del mercado de tratamientos de lumpectomía mamaria
- América del Norte representó entre el 42 % y el 45 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,1 % y el 7,6 % durante el período 2026-2034, gracias al diagnóstico precoz, las redes oncológicas, la mayor densidad de imágenes mamarias y la adopción de herramientas de localización avanzadas.
- En 2025, Estados Unidos representaba entre el 83 % y el 86 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 7,5 % durante el período 2026-2034, impulsado por la alta penetración de los programas de cribado y la disponibilidad de tecnología quirúrgica.
- Europa representaba entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,2 % y el 7,7 % durante el período 2026-2034, con el Reino Unido, Alemania, Francia, Italia y España a la cabeza de las vías organizadas de atención oncológica.
- La región de Asia-Pacífico acaparó entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,7 % y el 9,3 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, los hospitales, representó entre el 50 % y el 54 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,2 % y el 7,7 % durante el período 2026-2034 debido a la integración de cirugía, diagnóstico por imágenes, patología y acceso a radiación.
- El segmento de alto crecimiento de los centros quirúrgicos ambulatorios representó entre el 14 % y el 17 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,8 % y el 9,4 % durante el período 2026-2034, impulsados por la migración de los procedimientos ambulatorios.
- Empresas clave analizadas en detalle : Memorial Sloan Kettering Cancer Center, Cedars-Sinai Medical Center, Mayo Clinic, Mount Elizabeth Hospital, Moffitt Cancer Center, Carl Zeiss Meditec AG, Cianna Medical, Inc., Dune Medical Devices Ltd., Hologic, Inc., Medtronic plc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado se está alejando del método convencional de escisión abierta y se está orientando hacia una plataforma de conservación mamaria que integra radiología, oncología quirúrgica, patología y planificación de la radioterapia. En algunas zonas, se ha pasado de los métodos de localización con alambre a la implantación de semillas magnéticas, radar y radiofrecuencia. Esto se realiza mediante imágenes intraoperatorias y análisis de márgenes para evitar la reintervención. La tendencia en la fabricación se aleja de los dispositivos de un solo uso y se orienta hacia plataformas de procedimientos donde las empresas fabricantes brindan capacitación y optimización del procedimiento.
En adelante, los nuevos mercados impulsarán un mayor volumen de procedimientos gracias a la expansión de las campañas de detección, los centros oncológicos y los hospitales especializados. Las consideraciones regulatorias se inclinan hacia dispositivos que mejoren los márgenes, minimicen el tiempo de anestesia y reduzcan el tiempo de recuperación. Los programas gubernamentales de control del cáncer, el deseo de las pacientes de conservar sus senos y el interés de las aseguradoras en tratamientos ambulatorios rentables impulsarán la adopción de esta tecnología, especialmente en aquellos casos en los que los oncólogos quirúrgicos puedan realizar lumpectomías junto con cirugía oncoplástica y cirugía ambulatoria.
Alcance del informe de mercado sobre el tratamiento de la lumpectomía mamaria
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.450 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.670 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,84% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tratamientos de lumpectomía mamaria
Existe una alta demanda debido a que la cirugía conservadora de mama sigue siendo el tratamiento de elección para muchas pacientes en etapas tempranas, donde coinciden las guías clínicas, la biología del tumor, la radioterapia y las preferencias de la paciente. El crecimiento del mercado de la lumpectomía mamaria también se verá impulsado por los avances en el proceso de detección, el diagnóstico del carcinoma ductal in situ y las mejoras en la terapia neoadyuvante, que permiten la estadificación del tumor antes de la cirugía.
La cadena de valor comprende diagnóstico por imagen, biopsia, proveedores de dispositivos de localización, cirugía, patología, radioterapia oncológica y vigilancia. La cadena de suministro depende cada vez más de consumibles, kits de procedimientos, visualización digital y servicios, además del equipo capital. Los hospitales prefieren el sistema que minimice la necesidad de una segunda intervención quirúrgica, ya que esta aumenta los costos y afecta el momento en que se pueden iniciar las terapias adyuvantes.
La credibilidad clínica, la formación, el equipamiento de diagnóstico por imagen instalado y las relaciones con centros oncológicos integrales determinan la intensidad de la competencia. El informe del mercado de tratamientos de lumpectomía mamaria muestra que Hologic, Inc., Carl Zeiss Meditec AG, Dune Medical Devices Ltd., Cianna Medical, Inc. y Medtronic plc, junto con instituciones médicas especializadas como el Memorial Sloan Kettering Cancer Center, el Cedars-Sinai Medical Center, la Mayo Clinic, el Mount Elizabeth Hospital y el Moffitt Cancer Center, conforman un entorno competitivo.
La financiación se destina a la localización inalámbrica, la visualización intraoperatoria, la obtención de imágenes mediante inteligencia artificial, la cirugía robótica y la digitalización de patologías. El crecimiento de Hologic en el ámbito de la navegación quirúrgica mamaria, el desarrollo del ecosistema quirúrgico de Medtronic y los productos de visualización de ZEISS demuestran cómo los proveedores crean un entorno competitivo centrado en la precisión, la velocidad y la integración en el quirófano.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tratamientos de lumpectomía mamaria: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tratamientos de lumpectomía mamaria
América del Norte representó entre el 42 % y el 45 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,1 % y el 7,6 % durante el periodo 2026-2034. La región se beneficia de la amplia disponibilidad de mamografías, el acceso a resonancia magnética mamaria, registros de cáncer activos y un sistema de reembolso que apoya la lumpectomía seguida de radioterapia. La cuota de mercado del tratamiento de lumpectomía mamaria se ve reforzada por una sólida red de centros académicos y programas oncológicos comunitarios.
El crecimiento también se ve impulsado por la necesidad de las pacientes de conservar la mama y reducir el tiempo de recuperación. Los hospitales están invirtiendo en tecnología de localización inalámbrica, biopsias asistidas por tomosíntesis, imágenes intraoperatorias de muestras y planificación de la radioterapia. El volumen de procedimientos sigue concentrándose en centros de alto volumen, pero está aumentando a medida que se estandarizan los procedimientos de anestesia, la cirugía y la monitorización postoperatoria en entornos ambulatorios.
Mercado estadounidense de tratamientos de lumpectomía mamaria
En 2025, Estados Unidos representaba entre el 83 % y el 86 % del total de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,5 % entre 2026 y 2034. Las altas tasas de detección precoz, la cobertura de los seguros médicos y la avanzada tecnología de imagen mamaria favorecen el diagnóstico precoz de la enfermedad. La región ha mostrado una creciente demanda de centros oncológicos integrados que realizan simultáneamente lumpectomía, biopsia del ganglio centinela, pruebas genómicas y radioterapia.
En la región destacan empresas como Hologic, Inc., Medtronic plc, Dune Medical Devices Ltd. y Cianna Medical, Inc., dedicadas a sistemas de localización y optimización del flujo de trabajo quirúrgico. Su impacto clínico se ha hecho patente en instituciones como el Memorial Sloan Kettering Cancer Center, la Mayo Clinic, el Cedars-Sinai Medical Center y el Moffitt Cancer Center.
Mercado europeo de tratamientos de lumpectomía mamaria
La región europea ostentaba una cuota de mercado del 27-30% en 2025 y experimentará una tasa de crecimiento anual compuesta de entre el 7,2% y el 7,7% entre 2026 y 2034. El Reino Unido lidera la adopción de estas tecnologías gracias a sus programas nacionales de cribado, unidades especializadas en mama y comités multidisciplinarios de tumores. El diagnóstico precoz y la cirugía conservadora de mama, cuando están indicadas, se ven facilitados por los protocolos del NHS; sin embargo, los tiempos de espera y los ciclos de renovación de equipos afectan a la capacidad de atención.
Alemania también es líder en procedimientos gracias a sus centros especializados en mama, que coordinan cirugía, patología, radioterapia y terapias sistémicas. La sólida adquisición de dispositivos médicos, los programas de calidad hospitalaria y la especialización de los médicos contribuyen a la adopción de dispositivos de localización y enfoques oncoplásticos. Otros países que aportan al mercado son Francia, Italia y España, gracias a sus programas organizados de cribado y servicios de oncología en hospitales públicos.
Mercado de tratamientos de lumpectomía mamaria en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representó entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 8,7 % al 9,3 % entre 2026 y 2034. China es el país líder en la adopción de procedimientos gracias a las inversiones en infraestructura hospitalaria y al aumento de las capacidades de detección del cáncer. Japón y Corea del Sur brindan apoyo con tecnología de imagen avanzada y experiencia quirúrgica.
India y Australia ofrecen factores de crecimiento únicos. En India, los hospitales oncológicos privados y el aumento de los programas de detección precoz en zonas urbanas desempeñan un papel importante. En Australia, los programas avanzados de detección precoz del cáncer de mama y los estrictos protocolos clínicos impulsan el mercado. Entre las áreas políticas clave se incluyen el cáncer de mama femenino, la distribución local de dispositivos y el acceso a la lumpectomía fuera de las grandes áreas metropolitanas.
Mercado de tratamientos de lumpectomía mamaria en Oriente Medio y África
Las previsiones para el mercado de Oriente Medio y África muestran un crecimiento anual compuesto estimado de entre el 6,6 % y el 7,1 % entre 2026 y 2034. En esta región, Arabia Saudita lidera la demanda del mercado gracias a su infraestructura oncológica, sus programas de salud femenina y sus hospitales especializados. Los Emiratos Árabes Unidos impulsan el turismo médico mediante servicios de diagnóstico por imagen y cirugía mamaria.
En Sudáfrica, la subregión ha liderado la adopción de la terapia conservadora de mama en África con la ayuda de centros oncológicos, mientras que el resto de Oriente Medio y África se encuentra fragmentado debido a la falta de centros de detección y radioterapia. El gasto sanitario vinculado a la energía en la región del Golfo está aumentando gradualmente en cuanto a los procedimientos realizados.
Análisis de segmentación
Tipo de tratamiento
Se prevé que el segmento de Tipo de Tratamiento crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,5 % y el 8,0 % durante el período 2026-2034, lo que refleja su uso clínico en enfermedades localizadas e in situ. El mercado de tratamiento de lumpectomía mamaria presenta mayor potencial donde las imágenes confirman la ubicación del tumor, la estrategia de márgenes está clara y se dispone de radioterapia adyuvante. La adopción del tratamiento está condicionada por el tamaño del tumor, la proporción mama-tumor, las preferencias de la paciente, la genética y la capacidad del cirujano.
- El cáncer de mama en estadio I sigue siendo una indicación fundamental, ya que los tumores localizados suelen ser aptos para la cirugía conservadora de mama, y la demanda se ve respaldada por la detección precoz, la biopsia guiada por imágenes y la planificación de la radioterapia.
- El cáncer de mama en estadio II está adquiriendo cada vez mayor relevancia, ya que la terapia neoadyuvante puede reducir la carga tumoral, lo que permite a determinadas pacientes evitar la mastectomía sin comprometer la disciplina del tratamiento oncológico.
- El carcinoma ductal in situ (CDIS) mantiene una demanda constante porque la cirugía se utiliza habitualmente para extirpar la enfermedad no invasiva, y la gestión de los márgenes, la correlación radiológica-patológica y la evaluación del riesgo de recurrencia son factores que guían las decisiones.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,7 % y el 8,3 % durante el periodo 2026-2034, lo que refleja la transición de la cirugía exclusivamente hospitalaria a la atención mamaria distribuida. Los hospitales dominan los procedimientos complejos, mientras que las clínicas especializadas y los centros ambulatorios amplían el acceso para casos de menor riesgo. Los institutos de investigación influyen en los protocolos futuros mediante estudios de imagen, biomarcadores, reducción de la intensidad quirúrgica y oncología de precisión.
- Los hospitales siguen siendo los principales usuarios finales porque combinan imágenes mamarias, quirófanos, patología, derivación para radioterapia, apoyo en cuidados intensivos y toma de decisiones en comités multidisciplinarios de tumores.
- Las clínicas especializadas atienden a pacientes que buscan servicios específicos para la salud mamaria, una coordinación diagnóstica más rápida, segundas opiniones, consulta oncoplástica y continuidad en la atención desde la biopsia hasta el asesoramiento y la planificación quirúrgica.
- Los centros quirúrgicos ambulatorios están adquiriendo una importancia estratégica, ya que la reducción de la duración de los procedimientos, la mejora de la anestesia, la estandarización de la localización y la presión de las aseguradoras fomentan la derivación de determinados casos de lumpectomía.
- Los institutos de investigación respaldan la generación de evidencia a través de ensayos clínicos, tecnologías intraoperatorias, imágenes asistidas por IA, perfiles moleculares y estudios que evalúan cuándo se puede perfeccionar de forma segura la cirugía o la radiación.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Atención integral |
Maduro |
|
clínicas especializadas |
Medio |
Centros de mama |
Escalada |
|
Centros quirúrgicos ambulatorios |
Medio |
Cirugía ambulatoria |
Escalada |
|
institutos de investigación |
Bajo |
Redes de ensayos clínicos |
Emergente |
Factores de crecimiento del mercado de tratamientos de lumpectomía mamaria y análisis de su impacto
Aumento del diagnóstico precoz mediante programas de cribado
La expansión del cribado es un factor determinante, ya que la lumpectomía es la opción más adecuada cuando el cáncer de mama se diagnostica antes de su diseminación extensa. La OMS estima que el cáncer de mama sigue siendo el cáncer más diagnosticado entre las mujeres a nivel mundial, mientras que los programas nacionales de cribado en países de altos ingresos están aumentando la detección de tumores localizados y carcinoma ductal in situ (CDIS). El diagnóstico precoz incrementa el número de pacientes candidatas a la preservación mamaria, la localización guiada por imágenes, los procedimientos de ganglio centinela y la planificación de la radioterapia. El impacto comercial se extiende más allá de los instrumentos quirúrgicos, abarcando los sistemas de biopsia, la colocación de marcadores, los flujos de trabajo de patología y las imágenes de seguimiento. En los mercados emergentes, incluso las mejoras graduales en el cribado pueden desplazar el tratamiento de la atención centrada en la mastectomía en etapas avanzadas hacia opciones de conservación mamaria, generando demanda de formación, software de planificación y tecnologías de localización asequibles.
Integración de tecnología para reducir la necesidad de reintervenciones quirúrgicas
Un desafío clínico persistente en la lumpectomía es la incertidumbre sobre los márgenes tras la extirpación del tumor. Unos márgenes inadecuados pueden requerir una reescisión, lo que aumenta los costes, la ansiedad del paciente, la utilización del quirófano y los retrasos en la radioterapia o la terapia sistémica. Tecnologías como la localización inalámbrica, la radiografía intraoperatoria de la muestra, las sondas de margen, la patología digital y la mejora de la correlación de imágenes están ayudando a los cirujanos a extirpar el tejido objetivo con mayor precisión. Este factor tiene un impacto significativo en las decisiones de compra, ya que los hospitales evalúan las herramientas en función del coste total del procedimiento, en lugar de basarse únicamente en el precio del dispositivo. Los proveedores que demuestran un menor número de procedimientos repetidos, una mejor previsibilidad en la programación y compatibilidad con los sistemas de imagen existentes están mejor posicionados. Para los profesionales sanitarios, la confianza en los márgenes también facilita el asesoramiento al paciente y fortalece los indicadores de calidad en mercados oncológicos competitivos.
Preferencia por la conservación de la mama y una recuperación más rápida.
La preferencia de la paciente influye cada vez más en las decisiones de tratamiento cuando los resultados oncológicos son comparables entre la terapia conservadora de mama y la mastectomía en casos adecuados de estadio temprano. La lumpectomía generalmente conserva más tejido mamario, tiene una recuperación más corta que la cirugía más extensa y puede combinarse con métodos oncoplásticos para mejorar los resultados estéticos. Este factor impulsor de la demanda es más fuerte en mercados con toma de decisiones compartida, programas de supervivencia y un diálogo transparente sobre el riesgo de recurrencia, los requisitos de radiación y los factores genéticos. Los proveedores están respondiendo mediante la creación de clínicas mamarias especializadas, protocolos coordinados de diagnóstico por imagen y cirugía, y apoyo a la rehabilitación. El impacto en el mercado es una mayor adopción de sistemas de procedimientos que mejoran la precisión, reducen las cicatrices, permiten la atención ambulatoria y fortalecen los resultados reportados por las pacientes.
Tendencias futuras del mercado de tratamientos de lumpectomía mamaria
Planificación quirúrgica guiada por IA y márgenes personalizados
Las tendencias del mercado de tratamientos de lumpectomía mamaria apuntan hacia la planificación asistida por IA, que combina mamografía, ecografía, resonancia magnética, patología y datos genómicos para definir los límites quirúrgicos con mayor precisión. Durante el período previsto, la IA podría ayudar a identificar a las pacientes que necesitan una resección más amplia, terapia neoadyuvante o un seguimiento por imagen más exhaustivo. Si bien esto no sustituirá el criterio del cirujano, puede mejorar la uniformidad entre hospitales con distintos niveles de experiencia. La integración con estaciones de trabajo de patología digital y radiología podría reducir la variabilidad en la planificación y facilitar la toma de decisiones multidisciplinarias en tiempo real. A medida que mejore la validación, se espera su adopción primero en centros académicos y programas de mama de alto volumen, y posteriormente en hospitales interconectados que utilicen protocolos estandarizados.
Transición hacia los procedimientos ambulatorios de conservación de la mama
Se prevé que la lumpectomía ambulatoria se expanda a medida que la localización dependa menos de la colocación de guías el mismo día y los protocolos de anestesia sean más predecibles. Los centros quirúrgicos ambulatorios pueden ofrecer menores costos de instalaciones, ciclos de programación más cortos y mayor comodidad para pacientes seleccionados sin comorbilidades importantes. Esta tendencia requerirá una selección rigurosa de pacientes, una rápida coordinación patológica, comunicación postoperatoria y vías de derivación fiables con los hospitales. Los fabricantes de dispositivos se adaptarán ofreciendo imágenes compactas, kits desechables y paquetes de capacitación adaptados a quirófanos más pequeños. Es probable que las aseguradoras apoyen este movimiento siempre que las medidas de calidad se mantengan estables y se preserve la continuidad de la derivación a radioterapia.
Oportunidades de mercado para el tratamiento de la lumpectomía mamaria
Desarrollo de vías integradas para la conservación de la mama
Los proveedores y las empresas de dispositivos tienen una clara oportunidad para crear protocolos integrales de conservación mamaria que conecten la detección, la biopsia, la localización, la cirugía, la patología, la radioterapia y la supervivencia. Las previsiones del mercado de tratamiento de lumpectomía mamaria indican que el crecimiento favorecerá a las organizaciones que reduzcan los retrasos entre el diagnóstico y el tratamiento, al tiempo que mejoran la confianza en los márgenes. La inversión debe centrarse en sistemas de imagen interoperables, plataformas de programación, orientación de enfermería y formación de cirujanos en enfoques oncoplásticos. Los hospitales pueden diferenciarse informando sobre las tasas de reintervención, la satisfacción del paciente y el tiempo hasta la terapia adyuvante. Para los proveedores, los contratos combinados que incluyan dispositivos, consumibles, análisis de flujo de trabajo y formación clínica pueden profundizar la adopción y mejorar la visibilidad de los ingresos recurrentes.
Ampliación del acceso en mercados emergentes de alto crecimiento
Los mercados emergentes ofrecen una oportunidad significativa donde el diagnóstico de cáncer de mama está aumentando, pero la atención conservadora de la mama sigue limitada por la detección temprana, la disponibilidad de especialistas y el acceso a la radioterapia. Las empresas pueden abordar esta brecha mediante carteras de productos diferenciadas, capacitación de distribuidores, soluciones de localización portátiles y alianzas con redes oncológicas privadas. Los gobiernos y los programas sin fines de lucro centrados en la salud de la mujer pueden acelerar la detección, pero la adopción de procedimientos requiere una inversión coordinada en capacidad de derivación para diagnóstico por imágenes, patología y radioterapia. Para los proveedores, los centros regionales de mama pueden servir como centros para protocolos estandarizados y capacitación de cirujanos. La oportunidad comercial es mayor cuando se equilibran la asequibilidad, la fiabilidad clínica y el soporte de servicios.
Novedades recientes
- Junio de 2026: El Centro Médico Cedars-Sinai inauguró el Centro BRCA de Cayton, gracias a una donación de 30 millones de dólares estadounidenses, para ayudar a mujeres y hombres con mutaciones genéticas BRCA a controlar el riesgo de cáncer. El centro fortalece la prevención personalizada del cáncer de mama y la toma de decisiones prequirúrgicas, lo que puede influir en la demanda de lumpectomía estratificada por riesgo, asesoramiento sobre mastectomía y programas de vigilancia.
- Junio de 2026: Medtronic plc presentó la solicitud 510(k) para expandir el sistema de cirugía robótica Hugo a las especialidades de cirugía general y ginecológica en Estados Unidos, al tiempo que impulsa el desarrollo de instrumental quirúrgico compatible. Si bien no se centra exclusivamente en la cirugía de mama, este logro respalda la estrategia más amplia de Medtronic para el ecosistema quirúrgico, la cual puede influir en los futuros flujos de trabajo de oncología mínimamente invasiva y en la integración en quirófanos.
- Marzo de 2025: Investigadores del Moffitt Cancer Center informaron sobre un estudio piloto que evaluaba una vacuna de células dendríticas dirigida a HER2 en combinación con quimioterapia en pacientes con cáncer de mama HER2-positivo y ER-negativo en estadios 2 y 3. El estudio incluyó a 30 pacientes antes de la cirugía y demostró actividad inmunológica, lo que respalda la investigación continua de estrategias neoadyuvantes que podrían aumentar la elegibilidad para la cirugía conservadora de mama.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -