
Markt für Atmung Disorders Behandlung: Größe, Wachstum & Prognose 2034
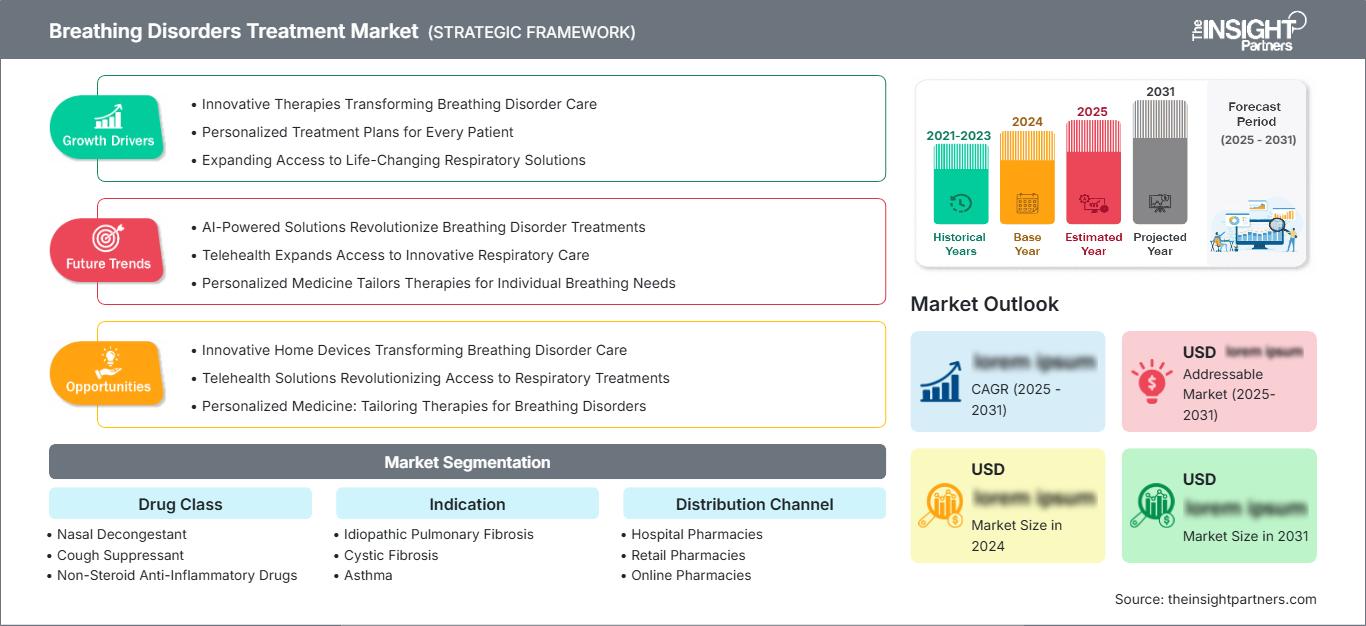
Marktgröße und Prognosen für die Behandlung von Atemwegserkrankungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Wirkstoffklasse (Nasenabschwellende Mittel, Hustenstiller, nichtsteroidale Antirheumatika (NSAR), Antibiotika, Sonstige); Indikation (idiopathische Lungenfibrose, Mukoviszidose (CF), Asthma, allergische Rhinitis, chronisch obstruktive Lungenerkrankung (COPD), Sonstige); Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015273
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
47,24 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
94,66 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,03 %
Wachstumsrate
Adressierbarer Markt
638,08 Mrd. US-Dollar
(2026–2034)
Der Markt für die Behandlung von Atemwegserkrankungen erreichte 2025 ein Volumen von 47,24 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 94,66 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,03 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die zunehmende Diagnose von Asthma, allergischer Rhinitis, chronisch-obstruktiver Lungenerkrankung (COPD), Mukoviszidose und idiopathischer Lungenfibrose sowie durch die steigende Anzahl von Therapieverordnungen in Krankenhäusern, Apotheken und Online-Apotheken angekurbelt.
In Nordamerika wird der Markt durch fortschrittliche Behandlungsverfahren für Lungenerkrankungen, die Kostenübernahme chronischer Atemwegstherapien durch die Krankenkassen und den verstärkten Einsatz von Marken-Inhalations- und Biologika-Medikamenten angetrieben. Die Region wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–7,9 % wachsen. Gründe hierfür sind Initiativen zur Früherkennung, der Zugang zu Spezialisten und eine intensivere Behandlung von Patienten mit unkontrolliertem Asthma und COPD.
Marktanalyse und Einblicke in die Behandlung von Atemwegserkrankungen
- Nordamerika hielt im Jahr 2025 einen Marktanteil von 38–41 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–7,9 % wachsen, unterstützt durch spezialisierte Verschreibungspraxis, die zunehmende Verbreitung von Biologika und ausgereifte Erstattungssysteme.
- Die USA machten im Jahr 2025 72–76 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,7 % wachsen, wobei die Belastung durch COPD und Spezialapotheken die Haupttreiber sind.
- Europa hatte im Jahr 2025 einen Anteil von 26–29 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,6 % wachsen, wobei Deutschland, Großbritannien und Frankreich führend bei der Inanspruchnahme der Behandlung sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 21–24 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,6 % wachsen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Asthma hielt 2025 einen Marktanteil von 31–34 % und wird aufgrund hoher Diagnosezahlen voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,2 % wachsen.
- Wachstumsstarkes Segment: Online-Apotheken hielten im Jahr 2025 einen Marktanteil von 10–13 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,5 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : Biogen Inc., Bayer AG, Aurobindo Pharma Limited, Novartis AG, Amgen Inc., F. Hoffmann-La Roche Ltd, Abbott Laboratories, GSK plc, AstraZeneca plc, Merck KGaA.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Einführung neuer Therapien hat den Fokus der Atemwegsbehandlung von der vorübergehenden Symptomlinderung hin zur Krankheitskontrolle, der Prävention von Verschlimmerungen und der phänotypischen Verordnung verlagert. Auch die Herstellung von Atemwegstherapeutika hat sich durch Investitionen in die Dosiergenauigkeit von Inhalatoren, die Produktion von Biologika, Kühlkettensysteme und den Ausbau der Generika-Produktion verbessert. Dies hat zu einer Verschiebung des Wettbewerbs zwischen patentierten Biologika, Fixkombinationen, Antibiotika und rezeptfreien Atemwegstherapeutika geführt.
Die zukünftige Entwicklung dieser Branche wird voraussichtlich durch einen Anstieg der Patientenzahlen aufgrund verbesserter Diagnostik durch Tests in der Primärversorgung, digitale Spirometrie und den Zugang zu Apotheken beeinflusst. Der regulatorische Rahmen wird die notwendige Unterstützung für die geografische Expansion durch die Regulierung unentbehrlicher Arzneimittel, Initiativen zur Verbesserung der Luftqualität und beschleunigte Zulassungsverfahren für Atemwegserkrankungen mit erheblicher Krankheitslast bieten. Zukünftige Investitionen werden in Biologika, Antifibrotika, Adhärenzplattformen und Apotheken fließen.
Umfang des Marktberichts zur Behandlung von Atemwegserkrankungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 47,24 Milliarden US-Dollar |
| Marktgröße bis 2034 | 94,66 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,03 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für die Behandlung von Atemwegserkrankungen
Zu den Nachfragetreibern zählt der Trend zu chronischen Atemwegserkrankungen, die zunehmend auf eine langfristige Behandlung anstatt auf eine episodische Therapie ausgerichtet sind. Die Marktprognose berücksichtigt Faktoren wie die Asthma-Prävalenz, Todesfälle durch COPD, Allergene und wiederkehrende Atemwegsinfektionen, die Antibiotika oder entzündungshemmende Medikamente erfordern. Die Angebotsquellen sind weiterhin vielfältig: Innovative Unternehmen dominieren den Markt für Biologika und Markeninhalatoren, während Generikahersteller an der Kostenoptimierung arbeiten.
Der Wert des Gesundheitssystems wird heute von Pneumologen, Allergologen, Allgemeinmedizinern, Krankenhausapotheken und digitalen Apothekenplattformen beeinflusst. Daten der WHO zu Atemwegserkrankungen, die deren hohe Belastung belegen, haben chronische Atemnot in den Mittelpunkt der Gesundheitssysteme gerückt. Kostenträger konzentrieren sich auf weniger Exazerbationen, weniger Notfallaufnahmen und eine höhere Therapietreue – dies begünstigt Behandlungsformen, die messbare Ergebnisse liefern und nicht allein auf Fallzahlen basieren.
Der Bericht zum Markt für die Behandlung von Atemwegserkrankungen spiegelt die Fragmentierung der Branche wider. AstraZeneca plc und GSK plc führen die wichtigsten Portfolios an inhalativen und biologischen Atemwegsmedikamenten an, während Aurobindo Pharma Limited und Abbott Laboratories durch Generika und einen breiten Vertrieb einen besseren Zugang gewährleisten. F. Hoffmann-La Roche Ltd, Bayer AG, Biogen Inc., Amgen Inc., Novartis AG und Merck KGaA konkurrieren über spezialisierte Forschungsschwerpunkte, immunologisches Know-how und ihre geografische Portfolioausrichtung.
Investitionen verlagern sich hin zu Differenzierung, Real-World-Daten und Lifecycle-Management. Die Erweiterung des Indikationsspektrums, die Optimierung von Medizinprodukten und die Erstellung von Zulassungsdossiers für Biologika helfen Pharmaunternehmen, ihre Preise in etablierten Märkten zu rechtfertigen. Gleichzeitig zwingen Beschaffungstrends in Europa und den aufstrebenden asiatischen Märkten Unternehmen dazu, ein Gleichgewicht zwischen Premium-Innovation und effizienter Lieferkette zu finden, was zu einem Marktmodell mit zwei Geschwindigkeiten führt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für die Behandlung von Atemwegserkrankungen: Strategische Einblicke
Regionale Einblicke
Markt für die Behandlung von Atemwegserkrankungen in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 38–41 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,4–7,9 % verzeichnen. Der Marktanteil von Medikamenten zur Behandlung von Atemwegserkrankungen in dieser Region wird durch eine hohe Verschreibungsrate, einen breiten Zugang zu Spezialmedikamenten und eine große Anzahl diagnostizierter Patienten mit Asthma, COPD und allergischer Rhinitis gestützt.
Die Region profitiert von fortschrittlicher Lungendiagnostik, etablierten Abrechnungssystemen und einer starken kommerziellen Präsenz von GSK plc, AstraZeneca plc, Amgen Inc. und F. Hoffmann-La Roche Ltd. Die Nachfrage wird außerdem durch verstärkte Eignungsprüfungen für Biologika, Strategien zur Reduzierung der Notaufnahmen und die integrierte Versorgung durch Spezialapotheken unterstützt.
US-Markt für die Behandlung von Atemwegserkrankungen
Die USA repräsentierten 2025 72–76 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,7 % wachsen. Die Behandlungsintensität ist hoch, da Ärzte Patienten mit unkontrolliertem Asthma und COPD häufig von der inhalativen Erhaltungstherapie auf Biologika, Fixkombinationen und spezialisierte Überwachung umstellen.
Die Unternehmenspräsenz konzentriert sich weiterhin auf Markenprodukte im Bereich Atemwegserkrankungen, Krankenhausnetzwerke, Verträge mit Managed-Care-Unternehmen und spezialisierte Apothekenzentren. AstraZeneca plc und GSK plc sind führend im Bereich inhalativer und biologischer Therapien, während Abbott Laboratories und Aurobindo Pharma Limited einen breiteren Zugang durch Diagnostik, Generika und den Vertrieb über Apotheken unterstützen.
Europäischer Markt für die Behandlung von Atemwegserkrankungen
Europa hatte 2025 einen Marktanteil von 26–29 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,1–7,6 % aufweisen. Deutschland bleibt aufgrund hoher Erstattungen, einer hohen Dichte an Fachärzten und des Managements chronischer Erkrankungen das führende Land, während Großbritannien bei der Verschreibung von Medikamenten für Asthma- und COPD-Patienten nationalen klinischen Behandlungspfaden folgt.
In Frankreich ist der Verbrauch von Antibiotika und Medikamenten gegen allergischen Schnupfen, Asthma und anderen Erkrankungen aufgrund der ärztlich geprägten Verschreibungspraxis konstant hoch. In Frankreich und Spanien hingegen steigt die Nachfrage aufgrund von Initiativen zur Verbesserung der Atemwegsgesundheit, die sich an die alternde Bevölkerung, Raucher mit COPD und die Luftverschmutzung richten. Regionale Preiskontrollen begrenzen zwar die Inanspruchnahme von Prämien, gewährleisten aber stabile Absatzmengen.
Markt für die Behandlung von Atemwegserkrankungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 21–24 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,6 % wachsen. China ist der führende Markt, was auf die Belastung durch städtische Luftverschmutzung, den Ausbau von Krankenhäusern und den zunehmenden Zugang zu spezialisierter Atemwegsversorgung zurückzuführen ist.
Japan und Südkorea tragen zur fortgeschrittenen Anwendung von Biologika bei, während Indien und Australien das Wachstum durch Generika, die Reduzierung von Allergien und die zunehmende Verbreitung von Apotheken unterstützen. Zu den politischen Treibern zählen ein breiterer Zugang zur Krankenversicherung, die Verfügbarkeit essenzieller Medikamente und die verstärkte Berücksichtigung der Luftqualität im Bereich der öffentlichen Gesundheit.
Markt für die Behandlung von Atemwegserkrankungen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,8–8,4 % prognostiziert, wobei Saudi-Arabien die regionale Nachfrage anführt. Das Wachstum wird durch Investitionen in die Gesundheitsinfrastruktur, den Bau von Fachkliniken und die zunehmende Diagnose von Asthma und COPD in der städtischen Bevölkerung gestützt.
Die VAE profitieren vom Zugang zu privater Gesundheitsversorgung und importierten Markenmedikamenten, während Südafrika den Absatz durch Apotheken und öffentliche Beschaffung sichert. Im übrigen Nahen Osten und Afrika (MEA) herrschen weiterhin uneinheitliche Verhältnisse; die Urbanisierung im Energiesektor, die Belastung durch Staub und die begrenzte Verfügbarkeit von Fachärzten prägen die Behandlungsmuster.
Segmentierungsanalyse
Wirkstoffklasse
Für dieses Arzneimittelsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,5–8,1 % erwartet. Diese Kategorie umfasst den Markt für die Behandlung von Atemwegserkrankungen und deckt die Bereiche akute Symptomlinderung, Entzündungskontrolle, Infektionsmanagement und Behandlung von Atemwegsverstopfung ab. Die Nachfrage ist weiterhin am höchsten, wenn Ärzte verschreibungspflichtige und rezeptfreie Produkte kombinieren, um akute Verschlimmerungen, saisonale Auslöser und den Bedarf an chronischer Erhaltungstherapie zu behandeln.
- Nasenabschwellende Mittel haben einen strategischen Wert bei allergischem Schnupfen und Verstopfung der oberen Atemwege, insbesondere über Apotheken, wo schnelle Linderung, Markenbekanntheit und saisonale Kaufzyklen eine wiederkehrende Nachfrage begünstigen.
- Hustenstillende Therapien spielen weiterhin eine wichtige Rolle in der symptomatischen Atemwegsbehandlung. Ihre Anwendung hängt mit Virusinfektionen, der Abklärung chronischen Hustens und dem Wunsch der Patienten nach leicht zugänglichen, kurzzeitigen Behandlungsmöglichkeiten zusammen.
- Nichtsteroidale Antirheumatika (NSAR) unterstützen die adjuvante Behandlung von entzündungsbedingten Beschwerden und Fieber und werden häufig zusammen mit anderen Therapien eingesetzt, wenn Ärzte der Symptomkontrolle und der Verträglichkeit für den Patienten Priorität einräumen.
- Antibiotika sind nach wie vor klinisch wichtig für die Behandlung bakterieller Atemwegsinfektionen und Exazerbationen, obwohl Verschreibungsprogramme zunehmend Einfluss auf das Verschreibungsvolumen, die Auswahl und die Dauer der Verschreibung sowohl im Krankenhaus als auch im Einzelhandel nehmen.
Anzeige
Für das Indikationssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–8,6 % prognostiziert. Die Behandlungsnachfrage wird durch die Prävalenz chronischer Erkrankungen, die Häufigkeit von Exazerbationen, den Stand der Diagnostik und die Eskalation der Therapie bestimmt. Asthma bleibt die häufigste Indikation, während COPD und Lungenfibrose aufgrund der fortschreitenden Krankheitslast einen höheren Bedarf an spezialisierter Behandlung erfordern.
- Bei der idiopathischen Lungenfibrose handelt es sich um eine von Spezialisten gesteuerte Indikation, bei der eine antifibrotische Therapie, eine frühzeitige bildgebende Diagnostik und Überweisungswege entscheidend sind, um den Rückgang der Lungenfunktion zu verlangsamen und die Patientenüberwachung zu verbessern.
- Die Mukoviszidose stellt ein kleineres, aber hochkomplexes Behandlungsgebiet dar, dessen Bedarf sich auf spezialisierte Zentren, genetische Diagnostik, Infektionskontrolle und langfristige multidisziplinäre Betreuung konzentriert.
- Asthma ist die häufigste Indikation, was durch die hohe Prävalenz, wiederholte Verschreibungen, inhalative Erhaltungstherapie, Eignung für Biologika und häufige Arztbesuche wegen unkontrollierter Symptome belegt wird.
- Allergische Rhinitis erzeugt eine erhebliche Nachfrage im Einzelhandel und auf Rezept, da saisonale Allergene, städtische Luftverschmutzung und gleichzeitig auftretendes Asthma den wiederholten Einsatz von abschwellenden Mitteln, entzündungshemmenden Medikamenten und ärztlich geleiteter Behandlung begünstigen.
- Die chronisch obstruktive Lungenerkrankung ist aufgrund der alternden Bevölkerung, der Raucheranamnese, des Krankenhausaufenthaltsrisikos und der zunehmenden Verwendung von Fixdosis-Inhalatoren und biologischen Zusatztherapien von strategischer Bedeutung.
Vertriebskanal
Für den Vertriebskanal wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,4–9,1 % erwartet. Die Versorgungsmodelle verändern sich, da Patienten mit chronischen Atemwegserkrankungen eine kontinuierliche Medikamentenversorgung, Unterstützung bei der Therapietreue und einen schnelleren Zugang benötigen. Krankenhausapotheken dominieren die Versorgung schwerer Fälle, öffentliche Apotheken behalten ihren breiten Zugang, und Online-Apotheken gewinnen an Bedeutung, da Patienten Wert auf Bequemlichkeit legen.
- Krankenhausapotheken spielen eine zentrale Rolle bei schwerem Asthma, COPD-Exazerbationen, Mukoviszidose und Lungenfibrose, da die Einleitung der Therapie durch Spezialisten, die Verabreichung von Biologika und die Entlassungsmedikationsplanung die Kontinuität der Behandlung beeinflussen.
- Einzelhandelsapotheken bleiben der wichtigste Zugangspunkt für Medikamente gegen akute und chronische Atemwegserkrankungen, was durch Wiederholungsrezepte, die Beratung durch Apotheker, die saisonale Nachfrage und die Verfügbarkeit in der Nachbarschaft unterstützt wird.
- Online-Apotheken expandieren rasant, da Patienten digitale Nachbestellungen, Hauslieferungen, Abonnementmodelle und Preisvergleichstools für Dauermedikamente und wiederkehrende Atemwegsbehandlungen nutzen.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhausapotheken |
Hoch |
Spezialzugang |
Reifen |
|
Einzelhandelsapotheken |
Hoch |
Nachfüllservice |
Reifen |
|
Online-Apotheken |
Medium |
Digitale Nachfüllungen |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für die Behandlung von Atemwegserkrankungen
Zunehmende Belastung durch chronische Atemwegserkrankungen
Asthma, COPD, allergische Rhinitis und Lungenfibrose haben die Krankheitslast weltweit erhöht und den Behandlungsbedarf sowohl bei Allgemeinmedizinern als auch bei Fachärzten gesteigert. Asthma zählt laut WHO zu den häufigsten chronischen Erkrankungen bei Kindern, während COPD weiterhin eine der häufigsten Todesursachen weltweit ist. Die Behandlung bietet eine kontinuierliche Grundlage für die Verordnung von Medikamenten, die Prävention von Notfällen und die Erhaltungstherapie. Besonders betroffen sind Länder mit einer alternden Bevölkerung, einer langen Rauchergeschichte, hoher Luftverschmutzung und unzureichender Diagnostik.
Eskalation der Therapie hin zu einer präzisen Atemtherapie
Die zunehmende Personalisierung der Atemwegstherapie mithilfe von Biomarkern, Exazerbationsanamnese, Lungenfunktionstests und Allergieprofil schafft ein besseres Geschäftsumfeld für Biologika, Fixkombinationen und antifibrotische Wirkstoffe, da Patienten, deren Erkrankung nicht ausreichend kontrolliert werden kann, mehr als nur eine Symptomlinderung benötigen. Dieser Effekt zeigt sich in hochspezialisierten Märkten, in denen Krankenkassen bereit sind, für Premiumprodukte zu zahlen, die dazu beitragen, die Zahl der Krankenhauseinweisungen und den Bedarf an systemischen Kortikosteroiden zu senken.
Ausweitung apothekenbasierter Zugangsmodelle
Apotheken spielen eine zunehmend wichtige Rolle in der Behandlung von Atemwegserkrankungen, da viele Patienten wiederholte Behandlungen, Inhalationstraining, Erinnerungen und saisonale Symptombehandlungen benötigen. Traditionelle Apotheken vor Ort haben nach wie vor viele Rezepte zu bearbeiten, während Online-Apotheken den Bezug von Dauermedikamenten deutlich vereinfachen. Krankenhausapotheken bleiben wichtig für Patienten mit schweren Erkrankungen und für Patienten nach ihrer Entlassung aus dem Krankenhaus. Der Markteffekt besteht in der breiteren Kundenabdeckung, die Behandlungslücken verhindert und die Therapietreue erhöht. Die Zusammenarbeit von Apotheken mit Herstellern kann die Therapietreue weiter steigern.
Markt für die Behandlung von Atemwegserkrankungen: Zukunftstrends
Digitale Adhärenz und vernetzte Atemwegsversorgung
Trends im Markt für die Behandlung von Atemwegserkrankungen deuten darauf hin, dass Inhalatoren, Daten zu Nachbestellungen und mobile Apps zur Symptomüberwachung künftig verstärkt in den Behandlungsprozess integriert werden. Diese Technologie ermöglicht es Ärzten, Unter- und Überdosierung von Bedarfsmedikamenten sowie Anzeichen einer Verschlimmerung frühzeitig zu erkennen, bevor eine Krankenhauseinweisung notwendig wird. Die Implementierung dieser Lösung dürfte zunächst in den USA, Europa, Japan, Südkorea und Australien erfolgen, da in diesen Ländern gut entwickelte Abrechnungsdatenbanken und spezialisierte Kliniken vorhanden sind.
Breiterer Einsatz von Biologika über schweres Asthma hinaus
Biologische Medikamente werden voraussichtlich von ihrer derzeitigen Hauptanwendungszone bei schwerem Asthma auf Subtypen der COPD, chronische Rhinosinusitis mit Nasenpolypen und andere gleichzeitig auftretende entzündliche Atemwegserkrankungen ausgeweitet. Diese Entwicklung erfordert eine sorgfältige Patientenauswahl, da die Krankenkassen den Nachweis verlangen werden, dass die Behandlung Exazerbationen, Krankenhausaufenthalte und den Kortikosteroidverbrauch reduziert. Unternehmen mit nachgewiesenen Biomarkern, verlängerter Behandlungsdauer und umfangreichen Studien werden strategische Vorteile haben. Es wird jedoch einige Zeit dauern, bis sich dies auf den Markt auswirkt.
Marktchancen für die Behandlung von Atemwegserkrankungen
Ausweitung des Zugangs in neu entstehenden urbanen Hotspots für Atemwegserkrankungen
Urbanisierung, Umweltverschmutzung und eine zunehmende Krankenversicherung bieten in China, Indien, Südostasien, den Golfstaaten und Teilen Afrikas große Chancen. Unternehmen können Marktprognosen für die Behandlung von Atemwegserkrankungen nutzen, um Städte mit steigenden COPD-Diagnosen, Allergiebelastung und einer gut ausgebauten Apothekeninfrastruktur zu priorisieren. Investitionen sollten sich auf kostengünstige Marken-Generika, Fortbildungen für Ärzte, digitale Nachbestellungssysteme und Partnerschaften mit Krankenhausnetzwerken konzentrieren. Lokale Produktion und gestaffelte Preise können den Zugang erleichtern und gleichzeitig das Absatzvolumen steigern. Unternehmen, die sich frühzeitig ein Portfolio an Atemwegsmedikamenten aufbauen, bevor die Kapazitäten von Spezialisten vollständig ausgereift sind, können sich frühzeitig Markenloyalität und Vertriebsvorteile sichern.
Aufbau integrierter Behandlungspfade für schwere Erkrankungen
Patienten mit schwerem Asthma, Mukoviszidose, COPD und Lungenfibrose durchlaufen häufig verschiedene Versorgungsstrukturen: Notaufnahmen, Spezialambulanzen, Krankenhausapotheken und die häusliche Therapie. Diese Fragmentierung bietet Unternehmen die Chance, integrierte Versorgungsmodelle durch Patientenservices, Adhärenzprogramme, Biomarker-Tests und die Koordination spezialisierter Apotheken zu unterstützen. Investitionen in Studien, die weniger Exazerbationen und eine verbesserte Therapietreue belegen, können die Akzeptanz bei den Kostenträgern erhöhen. Hersteller mit einem breiten Medikamentenportfolio und Servicepartnerschaften können über den reinen Produktabsatz hinaus Mehrwert generieren, insbesondere in Nordamerika und Europa, wo ergebnisorientierte Verträge zunehmend realisierbar sind.
Aktuelle Entwicklungen
- April 2026: AstraZeneca plc gab bekannt, dass Breztri Aerosphere die Zulassung der US-amerikanischen Arzneimittelbehörde FDA zur Erhaltungstherapie von Asthma bei Patienten ab 12 Jahren erhalten hat. Damit wird das Medikament über die COPD-Behandlung hinaus angewendet. Die Zulassung basiert auf den Phase-III-Studien KALOS und LOGOS, die eine Verbesserung der Lungenfunktion im Vergleich zur inhalativen Dualtherapie belegen.
- September 2025: GSK plc kündigte über 60 Abstracts zu Atemwegserkrankungen für den ERS-Kongress 2025 an, darunter Daten zu Asthma, COPD, chronischer Rhinosinusitis mit Nasenpolypen, therapieresistentem chronischem Husten und infektiösen Atemwegserkrankungen. Im Fokus des Programms standen Depemokimab, Mepolizumab sowie Bemühungen zur Reduzierung von Exazerbationen und Krankenhausaufenthalten.
- Mai 2025: GSK plc erhielt von der US-amerikanischen Arzneimittelbehörde FDA die Zulassung für Nucala als Zusatztherapie zur Erhaltungstherapie bei Erwachsenen mit unzureichend kontrollierter COPD und eosinophilem Phänotyp. Die Zulassung basierte auf den Phase-III-Studien MATINEE und METREX, wobei die Eignung der Patienten durch eine Eosinophilenzahl im Blut von mindestens 150 Zellen pro Mikroliter definiert war.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -