
呼吸疾患治療市場:規模・成長・予測 2034
呼吸器疾患治療市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:薬剤クラス別(鼻づまり改善薬、鎮咳薬、非ステロイド性抗炎症薬(NSAID)、抗生物質、その他)、適応症別(特発性肺線維症、嚢胞性線維症(CF)、喘息、アレルギー性鼻炎、慢性閉塞性肺疾患(COPD)、その他)、流通チャネル別(病院薬局、小売薬局、オンライン薬局)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015273
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
472億4000 万米ドル
基準年値
2034年の予測
946億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.03 %
成長率
対象市場
6380億8000 万米ドル
(2026年~2034年)
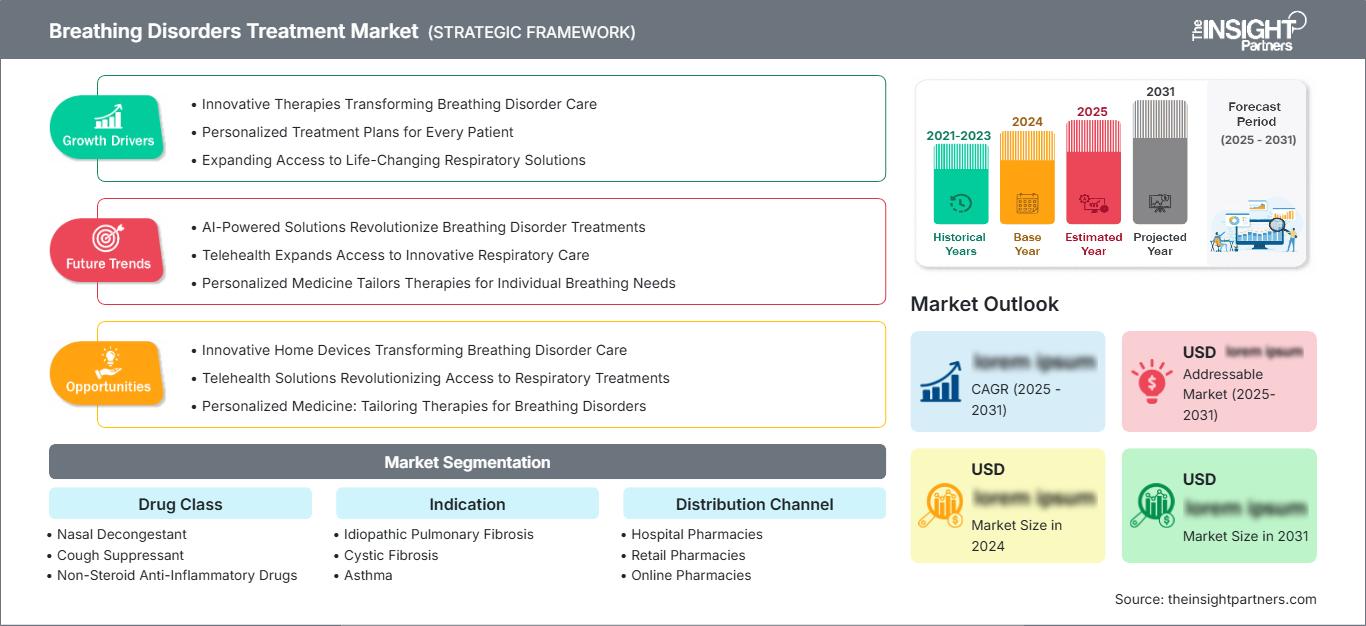
呼吸器疾患治療市場の規模は、2025年には472億4,000万米ドルでしたが、2034年には946億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.03%を記録する見込みです。この需要は、喘息、アレルギー性鼻炎、慢性閉塞性肺疾患、嚢胞性線維症、特発性肺線維症の診断件数の増加、および病院、小売薬局、オンライン薬局を通じた治療薬の処方件数の増加によって促進されるでしょう。
北米では、肺疾患に対する高度な治療プロセス、慢性呼吸器疾患治療に対する保険償還、ブランド吸入薬および生物学的製剤の利用拡大が市場の成長を牽引するでしょう。早期診断の取り組み、専門医へのアクセス向上、コントロール不良の喘息およびCOPD患者に対する積極的な治療の強化により、同地域は2026年から2034年にかけて年平均成長率(CAGR)7.4~7.9%で成長すると予測されています。
呼吸器疾患治療市場の評価と洞察
- 北米は2025年には38~41%のシェアを占め、専門医による処方、生物学的製剤の普及、成熟した償還制度に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.4~7.9%で成長すると予測されている。
- 米国は2025年には北米全体の72~76%を占め、COPDの罹患率と専門薬局の増加を背景に、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.7%で成長すると予測されている。
- 2025年には欧州が26~29%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.6%で成長すると予測されており、ドイツ、英国、フランスが治療の普及を牽引するだろう。
- アジア太平洋地域は2025年には21~24%のシェアを獲得し、中国、日本、インド、韓国、オーストラリアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.6%で成長すると予測されている。
- 最大のセグメントである喘息は、2025年には市場シェアの31~34%を占め、診断件数の増加により、2026年から2034年の間に年平均成長率(CAGR)7.7~8.2%で成長すると予測されている。
- 高成長分野であるオンライン薬局は、2025年には市場シェアの10~13%を占め、2026年から2034年の間に年平均成長率(CAGR)10.8~11.5%で拡大すると予測されている。
- 詳細に分析された主要企業:バイオジェン社、バイエル社、アウロビンド・ファーマ社、ノバルティス社、アムジェン社、F.ホフマン・ラ・ロシュ社、アボット・ラボラトリーズ社、GSK社、アストラゼネカ社、メルク社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
新しい治療法の導入により、呼吸器疾患治療の焦点は、一時的な症状管理から、疾患の制御、増悪の予防、そして表現型に基づいた処方へと移行しました。吸入器の投与量精度の向上、生物製剤の製造、コールドチェーン配送システム、ジェネリック医薬品の生産拡大への投資により、呼吸器治療薬の製造も改善されました。これにより、特許取得済みの生物製剤、配合剤、抗生物質、市販の呼吸器治療薬の間で、競争構造に変化が生じています。
この業界の今後の発展は、プライマリケア検査、デジタル肺活量測定、薬局へのアクセスといった手段による診断精度の向上に伴う患者数の増加によって左右される可能性が高い。規制枠組みは、必須医薬品規制、大気質改善イニシアチブ、そして大きな負担となっている呼吸器疾患に対する迅速承認制度などを通じて、地理的な拡大に必要な支援を提供するだろう。今後の投資は、生物製剤、抗線維化薬、服薬遵守プラットフォーム、そして薬局へと向けられる。
呼吸器疾患治療市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 472億4000万米ドル |
| 2034年までの市場規模 | 946億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.03% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
呼吸器疾患治療市場分析
需要を牽引する要因としては、慢性呼吸器疾患が、発作的な治療からより慢性的な管理へと移行していることが挙げられます。市場予測には、喘息の罹患率、COPDによる死亡、アレルゲン、抗生物質または抗炎症薬を必要とする再発性呼吸器感染症などの要因が含まれています。供給源は依然として多様であり、革新的な企業が生物製剤やブランド吸入器を主導する一方、ジェネリック医薬品企業はコスト最適化に取り組んでいます。
現在、エコシステムの価値は、呼吸器専門医、アレルギー専門医、一般開業医、病院薬局、そしてデジタル薬局プラットフォームによって左右されています。WHOによる呼吸器疾患に関するデータは、その深刻な負担を示しており、慢性呼吸困難が医療システムの最重要課題となっています。支払者は、増悪の減少、救急外来受診の減少、服薬遵守率の向上に注目しており、これは、量だけでなく具体的な成果をもたらす治療法を支持する方向に働いています。
呼吸器疾患治療市場レポートは、業界の細分化された性質を反映しており、アストラゼネカ社とGSK社が主要な吸入薬および生物製剤の呼吸器系ポートフォリオを主導する一方、アウロビンド・ファーマ社とアボット・ラボラトリーズ社はジェネリック医薬品と広範な流通網を通じてより良いアクセスを確保しています。F.ホフマン・ラ・ロシュ社、バイエル社、バイオジェン社、アムジェン社、ノバルティス社、メルク社は、専門科学、免疫学の知識、地理的なポートフォリオ配置を通じて競争しています。
投資は差別化、実世界データ、ライフサイクル管理へとシフトしている。適応症の拡大、デバイスの最適化、生物学的製剤に関する資料は、製薬会社が既存市場で価格を正当化するのに役立っている。一方で、欧州や新興アジアにおける調達動向は、企業にプレミアムなイノベーションと効率的な供給のバランスを取ることを迫り、結果として二段階のスピードで市場が展開されるモデルを生み出している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
呼吸器疾患治療市場:戦略的洞察
地域別分析
北米呼吸器疾患治療市場
北米は2025年には38~41%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.4~7.9%を記録すると予測されています。この地域における呼吸器疾患治療薬市場のシェアは、高い処方率、専門医薬品への幅広いアクセス、そして喘息、慢性閉塞性肺疾患(COPD)、アレルギー性鼻炎の診断を受けた患者数の多さによって支えられています。
この地域は、高度な呼吸器診断技術、確立された医療費支払者コード、そしてGSK、アストラゼネカ、アムジェン、F.ホフマン・ラ・ロシュといった企業による強力な商業的プレゼンスの恩恵を受けている。また、生物学的製剤の適格性検査の強化、救急外来受診率削減戦略、そして統合された専門薬局による調剤体制も需要を支えている。
米国呼吸器疾患治療市場
2025年には北米の72~76%を米国が占め、2026~2034年には年平均成長率(CAGR)7.2~7.7%で成長すると予測されている。治療強度が高いのは、医師がコントロール不良の喘息やCOPD患者に対し、吸入維持療法から生物学的製剤、配合剤、専門医によるモニタリングへと頻繁に治療を強化するためである。
企業の事業展開は、ブランド化された呼吸器系製品ポートフォリオ、病院ネットワーク、マネージドケア契約、および専門薬局ハブに集中している。アストラゼネカとGSKは吸入療法と生物学的製剤で優位に立っており、アボット・ラボラトリーズとアウロビンド・ファーマは診断、ジェネリック医薬品、薬局流通を通じてより幅広いアクセスを支援している。
欧州呼吸器疾患治療市場
欧州の市場シェアは2025年には26~29%に達し、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.6%の成長が見込まれています。高い医療費償還、専門医の密度の高さ、慢性疾患管理の充実といった要因により、引き続きドイツが市場を牽引する一方、英国では喘息やCOPD患者に対し、国の臨床パスウェイを通じてガイドラインに基づいた処方が行われています。
フランスでは、医師主導の処方慣行により、アレルギー性鼻炎、喘息、抗生物質が継続的に使用されているのが特徴である。一方、フランスとスペインでは、高齢者、COPDを患う喫煙者、大気汚染といった呼吸器疾患対策への取り組みにより、需要が拡大している。地域ごとの価格統制は、保険料の引き上げを抑制する一方で、安定した販売量を確保している。
アジア太平洋地域における呼吸器疾患治療市場
アジア太平洋地域は2025年には21~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.0~9.6%で拡大すると予測されている。中国は、都市部の大気汚染への曝露、病院の拡張、専門的な呼吸器医療へのアクセス向上などを背景に、最大の市場となっている。
日本と韓国は先進的な生物製剤の普及に貢献しており、インドとオーストラリアはジェネリック医薬品、アレルギー負担、薬局への普及を通じて成長を支えている。政策面では、保険加入機会の拡大、必須医薬品の入手可能性の向上、大気質に対する公衆衛生上の関心の高まりなどが推進要因となっている。
中東・アフリカ呼吸器疾患治療市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.4%で成長すると予測されており、サウジアラビアが地域需要を牽引する見込みです。この成長は、医療インフラへの投資、専門病院の発展、都市部における喘息や慢性閉塞性肺疾患(COPD)の診断率の上昇によって支えられています。
アラブ首長国連邦は民間医療機関へのアクセスと輸入ブランド医薬品の恩恵を受けている一方、南アフリカは小売薬局と公共調達を通じて医薬品供給量を支えている。中東・アフリカのその他の地域では依然として状況がまちまちで、エネルギー部門の都市化、粉塵への曝露、専門医の不足などが治療パターンに影響を与えている。
セグメンテーション分析
薬物分類
薬剤クラスセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.1%で成長すると予測されています。このカテゴリーは、急性症状の緩和、炎症の抑制、感染症の管理、および鼻づまりの治療など、呼吸器疾患治療市場の範囲を定義します。医師が処方薬と市販薬を組み合わせて、症状の悪化、季節的な誘因、および慢性的な維持管理ニーズに対応する場合、需要は依然として最も高くなっています。
- 鼻づまり改善薬は、アレルギー性鼻炎や上気道の詰まりの症状緩和において戦略的な価値を持ち、特に小売薬局では、迅速な効果、ブランド認知度、季節的な購買サイクルによって継続的な需要が支えられている。
- 咳止め療法は、呼吸器症状の治療において依然として重要であり、その利用はウイルス感染症、慢性咳嗽の評価、および患者が手軽に短期間で治療できる選択肢を好むことと関連している。
- 非ステロイド性抗炎症薬は、炎症に伴う不快感や発熱の補助的な管理をサポートし、医師が症状のコントロールと患者の忍容性を優先する場合に、他の治療法と併用されることが多い。
- 抗生物質は、細菌性呼吸器感染症および増悪の管理において臨床的に依然として重要であるが、適正使用プログラムが病院および小売チャネル全体で処方量、選択、および期間にますます影響を与えている。
表示
適応症分野は、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.6%で成長すると予測されています。治療需要は、慢性疾患の罹患率、増悪頻度、診断の成熟度、および治療の強化によって形成されます。喘息は依然として最大の適応症ですが、COPDと肺線維症は進行性の疾患負担のため、より高度な専門治療を必要とします。
- 特発性肺線維症は専門医主導の疾患であり、抗線維化療法、早期画像診断、および紹介経路は、肺機能低下の進行を遅らせ、患者のモニタリングを改善するために極めて重要である。
- 嚢胞性線維症は、症例数は少ないものの、治療が非常に複雑な分野であり、専門センター、遺伝子診断、感染制御、および長期的な多職種連携ケアに対する需要が集中している。
- 喘息は最大の適応症であり、その根拠として、高い罹患率、繰り返し処方されること、吸入維持療法、生物学的製剤の適格性、および症状がコントロールされていないために頻繁に医師の診察を受けることが挙げられる。
- アレルギー性鼻炎は、季節性アレルゲン、都市部の大気汚染、および併発する喘息によって、充血除去剤、抗炎症薬、および医師の指導による治療の繰り返し使用が促されるため、小売および処方箋における相当な需要を生み出している。
- 慢性閉塞性肺疾患は、高齢化、喫煙歴、入院リスク、そして固定用量吸入器や生物学的製剤併用療法の普及拡大といった要因から、戦略的に重要な疾患である。
流通チャネル
流通チャネル部門は、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.1%を記録すると予測されています。慢性呼吸器疾患患者は、継続的な処方、服薬遵守のサポート、迅速なアクセスを必要とするため、調剤モデルは変化しつつあります。重症例では病院薬局が主流であり、小売薬局は幅広いアクセスを維持しつつ、患者が利便性を求めるにつれてオンライン薬局が規模を拡大しています。
- 病院薬局は、重症喘息、COPD増悪、嚢胞性線維症、肺線維症において中心的な役割を果たしており、専門医による治療開始、生物学的製剤の投与、退院時の服薬計画は治療の継続性に影響を与える。
- 小売薬局は、急性および慢性呼吸器疾患治療薬の主要な入手先であり続けており、その背景には、処方箋の繰り返し発行、薬剤師によるカウンセリング、季節的な需要、そして地域における入手しやすさなどが挙げられる。
- 患者が維持療法薬や定期的な呼吸器疾患治療薬に関して、デジタル処方箋の再発行、自宅配送、定期購入モデル、価格比較ツールなどを利用するようになるにつれ、オンライン薬局は急速に規模を拡大している。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院薬局 |
高い |
専門アクセス |
成熟した |
|
小売薬局 |
高い |
詰め替えケア |
成熟した |
|
オンライン薬局 |
中くらい |
デジタルリフィル |
スケーリング |
呼吸器疾患治療市場の成長要因と影響分析
慢性呼吸器疾患の負担増加
喘息、慢性閉塞性肺疾患(COPD)、アレルギー性鼻炎、肺線維症は世界的に疾病負担を増大させており、一般開業医と専門医の両方で治療の利用が増加しています。喘息はWHOによって小児における最も一般的な慢性疾患の1つに挙げられており、COPDは世界中で依然として主要な死因となっています。これらの疾患は、継続的な処方、緊急事態の予防、維持療法のための永続的な基盤を提供します。その影響は、高齢化、喫煙歴、大気汚染、適切な診断が困難な国々で最も大きくなっています。
精密呼吸ケアに向けた治療の段階的強化
バイオマーカー、増悪歴、肺機能検査、アレルギープロファイルなどを活用した呼吸器疾患治療の個別化が進むにつれ、生物製剤、配合剤、抗線維化剤にとってより良いビジネス環境が生まれています。これは、症状管理だけでは症状をコントロールできない患者には、それ以上の治療が必要だからです。この効果は、入院回数や全身性コルチコステロイドの使用を減らすのに役立つプレミアム製品に対して保険会社が喜んで支払いを行う、高度に専門化された市場で顕著に見られます。
薬局を拠点としたアクセスモデルの拡大
呼吸器疾患の管理において、薬局の役割はますます重要になっています。多くの患者が、繰り返し治療、吸入器の使い方指導、服薬リマインダー、特定の季節における症状の治療を必要とするためです。従来の小売薬局は依然として多くの処方箋を処理していますが、インターネット薬局は維持療法薬の入手をより便利にしています。病院薬局は、重篤な健康問題を抱える患者や退院した患者にとって引き続き重要です。市場効果としては、顧客層が拡大することで治療の中断を防ぎ、服薬遵守率を高めることができます。薬局が製薬会社と連携することで、服薬継続率を高めることが可能です。
呼吸器疾患治療市場の将来動向
デジタルによる服薬遵守と連携した呼吸器ケア
呼吸器疾患治療市場の動向を見ると、吸入器、補充データ、モバイル症状モニタリングアプリが治療プロセスにさらに組み込まれることが予想されます。この技術により、医師は救急薬の過少使用や過剰使用、入院が必要になる前に症状悪化の兆候を検知できるようになります。このソリューションの導入は、これらの国々における医療費償還データベースの整備状況や専門クリニックの充実度から、米国、欧州、日本、韓国、オーストラリアで最初に行われる可能性が高いと考えられます。
重症喘息以外の疾患に対する生物学的製剤の幅広い使用
生物学的製剤は、現在最も強い支持基盤を持つ重症喘息から、COPDのサブタイプ、鼻ポリープを伴う慢性副鼻腔炎、その他の併存する炎症性呼吸器疾患へと適用範囲を拡大していく可能性が高い。このような展開には、慎重な患者選択が不可欠となる。なぜなら、保険会社は治療によって増悪、入院回数、コルチコステロイドの使用量が減少するという証拠を求めるからである。バイオマーカーの有効性が証明され、治療期間が長く、広範な臨床試験を実施している企業は、戦略的な優位性を得られるだろう。しかし、市場に影響を与えるまでには、ある程度の時間を要するだろう。
呼吸器疾患治療市場の機会
新興都市部における呼吸器疾患のホットスポットにおける医療アクセスの拡大
都市化、大気汚染への曝露、保険適用範囲の拡大は、中国、インド、東南アジア、湾岸諸国、アフリカの一部地域で大きなビジネスチャンスを生み出しています。企業は、呼吸器疾患治療市場予測を活用して、COPD診断数、アレルギー負担、薬局インフラが拡大している都市を優先的に開拓することができます。投資は、手頃な価格のブランドジェネリック医薬品、医師教育、デジタル処方箋補充システム、病院ネットワークとの提携に重点を置くべきです。現地生産と段階的な価格設定は、販売量を維持しながらアクセス障壁を低減できます。専門医の能力が完全に成熟する前に呼吸器関連製品ポートフォリオを確立した企業は、早期にブランドロイヤルティと販売代理店の優位性を確保できる可能性があります。
重篤疾患ケアのための統合的なケアパスウェイの構築
重症喘息、嚢胞性線維症、慢性閉塞性肺疾患(COPD)、肺線維症の患者は、救急医療、専門クリニック、病院薬局、在宅療法など、さまざまな医療機関を転々とすることが多い。こうした医療機関の分断は、患者サービス、服薬遵守プログラム、バイオマーカー検査、専門薬局との連携などを活用した統合ケアモデルを企業が支援する機会を生み出す。増悪の減少と治療継続性の向上を示すエビデンスへの投資は、支払者側の受け入れを促進する可能性がある。医薬品ポートフォリオとサービスパートナーシップの両方を持つ製薬会社は、特に成果に基づく契約がますます実現可能になっている北米やヨーロッパにおいて、製品販売以外の価値も獲得できる。
最近の動向
- 2026年4月:アストラゼネカ社は、ブレズトリ・エアロスフィアが12歳以上の喘息患者の維持療法薬として米国FDAの承認を取得し、COPD以外の疾患にも適用範囲を拡大したと発表した。この承認は、吸入併用療法と比較して肺機能の改善を示した第III相KALOS試験およびLOGOS試験の結果に基づいている。
- 2025年9月:GSK社は、喘息、慢性閉塞性肺疾患(COPD)、鼻ポリープを伴う慢性副鼻腔炎、難治性慢性咳嗽、および感染性呼吸器疾患に関するデータを含む、60件以上の呼吸器疾患関連の抄録をERS Congress 2025で発表すると発表しました。このプログラムでは、デペモキマブ、メポリズマブ、および増悪と入院を減らすための取り組みが重点的に取り上げられました。
- 2025年5月:GSK社は、コントロール不良の慢性閉塞性肺疾患(COPD)で好酸球性表現型を示す成人患者に対する追加維持療法として、ヌカラ(Nucala)の米国FDA承認を取得しました。この承認は、MATINEEおよびMETREX第III相臨床試験の結果に基づき、適格基準は血中好酸球数が1マイクロリットルあたり150個以上であることでした。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -