
Markt für Cardiopulmonary Autotransfusion System: Größe & Prognose 2034
Marktgröße und Prognosen für kardiopulmonale Autotransfusionssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Transfusionsgerät mit Herz-Lungen-Maschine, Transfusionsgerät ohne Herz-Lungen-Maschine); Endnutzer (Krankenhäuser, ambulante Operationszentren, Herzforschungszentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00028547
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
607,34 Mio. US$
Basisjahrwert
Prognose für 2034
724,72 Mio. US$
Prognose bis 2034
CAGR 2026-2034
2,23 %
Wachstumsrate
Adressierbarer Markt
6.113,22 Mio. US$
(2026–2034)
Der Markt für kardiopulmonale Autotransfusionssysteme wurde 2025 auf 607,34 Millionen US-Dollar geschätzt und soll bis 2034 auf 724,72 Millionen US-Dollar anwachsen. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 2,23 % erwartet. Die Nachfrage wird durch den klinischen Bedarf an der Gewinnung und Reinfusion von Eigenblut während kardialer Eingriffe getrieben, wodurch die Exposition gegenüber Fremdblut reduziert und die perioperativen Blutkonservierungsprotokolle optimiert werden.
Nordamerika bleibt die wichtigste Absatzregion mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,2 % bis 2034. Das Marktwachstum für kardiopulmonale Autotransfusionssysteme in dieser Region wird durch etablierte Netzwerke für Herzchirurgie, strukturierte Programme zum Patientenblutmanagement und den Zugang zu geschulten Perfusionsteams gestützt. Die Nachfrage nach Ersatzsystemen und der regelmäßige Kauf von Behältern, Reservoirs, Schläuchen und Aufbereitungssets sichern eine stabile Umsatzbasis in großen Krankenhäusern.
Marktanalyse und Einblicke zum kardiopulmonalen Autotransfusionssystem
- Nordamerika: Der Marktanteil wurde im Jahr 2025 auf 38–42 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,2 % steigen. Unterstützt wird dies durch eine ausgereifte Perfusionsinfrastruktur, den Ersatzkauf und formale Blutkonservierungsprotokolle.
- USA: Machten im Jahr 2025 etwa 82–86 % des nordamerikanischen Umsatzes aus und werden voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 1,9–2,3 % verzeichnen.
- Europa: Hält im Jahr 2025 schätzungsweise einen Marktanteil von 34–38 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,7–2,1 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die wichtigsten Märkte bilden.
- Asien-Pazifik: Erreichte im Jahr 2025 einen Marktanteil von ca. 17–21 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,1–3,7 % verzeichnen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Krankenhäuser hatten im Jahr 2025 einen geschätzten Marktanteil von 72–76 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,0–2,4 % verzeichnen.
- Wachstumsstarkes Segment: Ambulante Operationszentren hatten im Jahr 2025 einen Marktanteil von etwa 12–16 % und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,6 % wachsen.
- Die wichtigsten Unternehmen, die im Detail analysiert wurden: Haemonetics Corporation, Medtronic plc, LivaNova PLC, Fresenius Kabi AG, Terumo Cardiovascular Systems Corporation, Beijing Wandong Medical Technology Co., Ltd., Redax SpA, Global Blood Resources, LLC, Atrium Medical Corporation und Stryker Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung verschiebt die Systemauswahl von der einfachen Blutentnahme hin zu automatischer Waschung, optischer Bluterkennung, konfigurierbarer Verarbeitung und elektronischer Falldokumentation. Moderne Systeme nutzen softwaregesteuerte Zyklen, integrierte Absaugung, verschiedene Behältergrößen und kontinuierliche Durchflussverarbeitung für eine verbesserte Gewinnung und Konsistenz der roten Blutkörperchen im OP. Das Medtronic-System autoLog IQ verwendet Algorithmen zur Bluterkennung, während das Cell Saver Elite+ von Haemonatics über automatische und konfigurierbare Waschfunktionen verfügt. Das CATSmart-System von Fresenius Kabi nutzt kontinuierliche Durchflussverarbeitung und wird in den USA von Terumo Cardiovascular Systems vertrieben.
Im Prognosezeitraum konzentrieren sich die Investitionen auf mobile Geräte, standardisierte Einwegartikel, Personalschulungen und den verstärkten Einsatz in neu entstehenden Herzzentren. Regulatorische Anforderungen hinsichtlich Sterilisation, Hämolysekontrolle, Rückverfolgbarkeit und Überwachung nach der Markteinführung werden bestehende Unternehmen dazu anregen, ihre Qualitätssicherungssysteme zu verbessern. Das Wachstum in China, Indien und der Golfregion hängt von der Präsenz von Herzzentren, der Leistungsfähigkeit lokaler Vertriebspartner, dem Zugang zu Ausschreibungen und der Verfügbarkeit spezifischer Einwegartikel für bestimmte Eingriffe ab.
Berichtsumfang zum Markt für kardiopulmonale Autotransfusionssysteme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 607,34 Millionen US-Dollar |
| Marktgröße bis 2034 | 724,72 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,23 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für kardiopulmonale Autotransfusionssysteme
Das Wachstum des Marktes für kardiopulmonale Autotransfusionssysteme wird durch kardiologische Eingriffe, einschließlich des Einsatzes der Herz-Lungen-Maschine, hohen Blutverlust und den Mangel an kompatiblem Spenderblut, angetrieben. Das Ökosystem umfasst Gerätehersteller, Anbieter von Einwegsets, Perfusionisten, Herzchirurgen, Mitglieder von Transfusionskomitees, Distributoren und Anbieter biomedizinischer Dienstleistungen. Die Systeme sammeln Blut aus dem Operationsfeld, trennen und waschen die roten Blutkörperchen und transfundieren das gewaschene Blut dem Patienten. Dieses Verfahren kann die Abhängigkeit von allogenen Produkten verringern und die Blutverfügbarkeit bei komplexen Operationen verbessern.
Die Wirtschaftlichkeit der Versorgung beruht auf weniger häufigen Anschaffungen von Investitionsgütern und regelmäßigen Einnahmen aus Verbrauchsmaterialien wie Schalen, Schläuchen, Reservoirs, Filtern, Antikoagulationsleitungen und Auffangbeuteln. Gesundheitseinrichtungen führen Bewertungen anhand der Verfahrenskosten, der Verarbeitungsrate, des Supportumfangs, der Verfügbarkeit von Verbrauchsmaterialien und des Schulungsbedarfs durch. Die Zuverlässigkeit der Lieferanten ist aufgrund der herstellerspezifischen Verbrauchsmaterialien, die von den Geräten verwendet werden, von großer Bedeutung.
Die Marktanalyse für kardiopulmonale Autotransfusionssysteme zeigt eine hochkonzentrierte Technologielandschaft mit führenden Unternehmen wie Haemonetics Corporation, Medtronic plc und LivaNova PLC, unterstützt von Anbietern wie Fresenius Kabi AG und Terumo Cardiovascular Systems Corporation. Etablierte Unternehmen konkurrieren durch die Nutzung bestehender Kundenbeziehungen, Verträge für Verbrauchsmaterialien, Schulungen, Automatisierung und die Integration in Perfusionssysteme. Regelmäßig veröffentlichte Branchenberichte bestätigen, dass diese drei Unternehmen den größten Anteil am Umsatz des Sektors halten.
Die Marktteilnehmer verfolgen unterschiedliche strategische Ansätze. Haemonetics ist auf intelligente Zellaufbereitungsverfahren spezialisiert, Medtronic bietet dynamische Verarbeitung mit Perfusionsintegration, LivaNova integriert die Autotransfusion in seine kardiopulmonale Produktfamilie. Global Blood Resources, LLC konzentriert sich auf die Vollblutgewinnung mittels Hemobag-Technologie. Redax SpA bietet Lösungen für die postoperative Erholung durch Drainage- und Filtrationssysteme.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für kardiopulmonale Autotransfusionssysteme: Strategische Einblicke
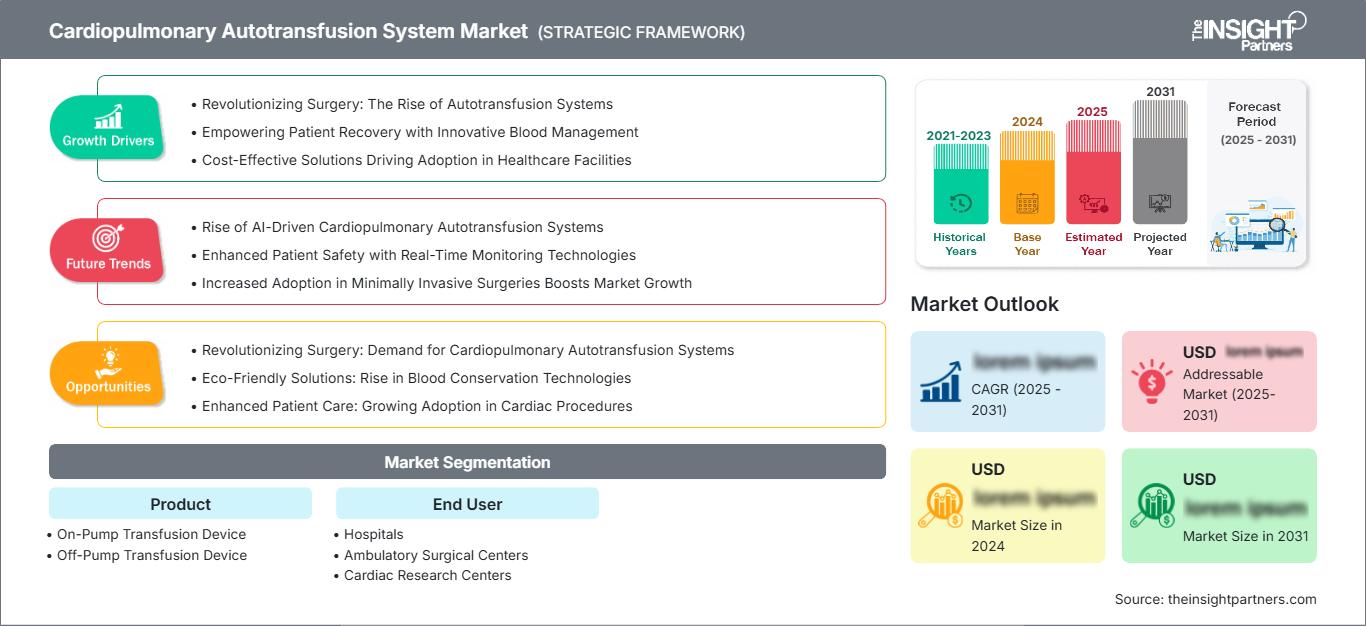
Regionale Einblicke
Markt für kardiopulmonale Autotransfusionssysteme in Nordamerika
Nordamerika hielt 2025 einen geschätzten Marktanteil von 38–42 % am Markt für kardiopulmonale Autotransfusionssysteme und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,2 % wachsen. Die Region profitiert von einer großen installierten Basis in Universitätskliniken, etablierten Herzchirurgieprogrammen, qualifiziertem Perfusionspersonal und institutionellen Blutmanagementkomitees. Der regelmäßige Verbrauch von Einwegmaterialien sorgt für Stabilität, selbst bei längeren Investitionszyklen.
Die Akzeptanz kann auch durch zeitweilige Einschränkungen bei Blutspendern, Kostenkontrolle in Krankenhäusern und den Bedarf an nachvollziehbaren perioperativen Prozessen beeinflusst werden. Automatisierte Systeme mit einfacher Installation, Falldokumentation und anpassbaren Waschmodi sind im Vorteil. Die USA sind gemessen am Umsatz der größte Markt in der Region. Kanada hingegen sichert durch seine Krankenhausnetzwerke eine konstante Nachfrage. Mexiko stellt einen kleineren Markt dar, in dem sich Potenzial in privaten Herzkliniken und großen Ballungszentren bietet. Führende Unternehmen sind in der gesamten Region direkt oder über Vertriebspartner vertreten.
US-Markt für kardiopulmonale Autotransfusionssysteme
Die USA repräsentierten 2025 schätzungsweise 82–86 % des nordamerikanischen Umsatzes und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 1,9–2,3 % verzeichnen. Die Nachfrage konzentriert sich auf akademische medizinische Zentren, integrierte Versorgungsnetzwerke, Traumazentren und spezialisierte kardiologische Institute. Die Haemonetics Corporation und Medtronic plc sind bereits mit ihren Produkten auf dem Markt vertreten, während die Terumo Cardiovascular Systems Corporation den nationalen Markt mit Fresenius Kabi-Systemen zur kontinuierlichen Autotransfusion beliefert.
Die Anwendungstrends konzentrieren sich zunehmend auf die Nutzung der Geräte gemäß etablierter Protokolle. Die Einkaufsabteilung bewertet Aspekte wie die Rückgewinnung roter Blutkörperchen, die Abtrennung von Verunreinigungen, die Verarbeitungsgeschwindigkeit, das Informationsmanagement, die Fähigkeit zum Notfallbetrieb und die Kosten pro Volumeneinheit gewonnenen Blutes. Große Krankenhäuser mit hohem Patientenaufkommen, die Behandlungen für Herzerkrankungen, Gefäßerkrankungen, Transplantationen, orthopädische Erkrankungen oder Verletzungen benötigen, können die Investitions- und Schulungskosten für die Systeme auf verschiedene Abteilungen verteilen. Bei Ersatzbeschaffungen werden Systeme mit benutzerfreundlicher Oberfläche, technischem Support, Barcode-System und Falldatenexport bevorzugt.
Europäischer Markt für kardiopulmonale Autotransfusionssysteme
Europa hatte 2025 einen geschätzten Marktanteil von 34–38 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,7–2,1 % wachsen. Deutschland ist der größte nationale Markt, getrieben von Herzzentren, Perfusionszentren und strukturierter Beschaffung. Die Präsenz von LivaNova in Europa, verbunden mit der langjährigen Erfahrung in der Herstellung kardiopulmonaler Produkte, gewährleistet die regionale Verfügbarkeit von Geräten, Verbrauchsmaterialien, Schulungen und technischem Support.
In Großbritannien existieren koordinierte Strategien zur Blutkonservierung und zentralisierte Beschaffungsprozesse für Krankenhäuser. Deutschland bietet ein größeres Potenzial hinsichtlich Verfahren und installierter Basis, jedoch erhöht die Ausschreibungsprüfung den Kostendruck über den gesamten Lebenszyklus. Frankreich, Italien und Spanien bringen sich durch Universitätskliniken und regionale Herzzentren ein. Italien profitiert zusätzlich von der operativen Präsenz und der Lieferkette von LivaNova. In Europa erfordern die Medizinprodukteverordnungen unter anderem eine verstärkte Dokumentation, klinische Daten, Überwachung und die Rechenschaftspflicht der Händler. Dies begünstigt Anbieter, die Qualitätssysteme und Verbrauchsmaterialbestände aufrechterhalten können. Das Marktwachstum ist begrenzt, da die Geräteverfügbarkeit bereits hoch ist.
Markt für kardiopulmonale Autotransfusionssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von etwa 17–21 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,1–3,7 % verzeichnen. China treibt die regionale Nachfrage durch den Ausbau von Herzzentren und die lokale Fertigung von Medizintechnik an, während Japan mit seinen technologisch fortschrittlichen Krankenhäusern einen Beitrag leistet. Südkorea und Australien unterstützen Premium-Systeme, während Indien durch private Krankenhausketten und Herzinstitute ein hohes Fallvolumenpotenzial bietet.
Das Wachstum hängt von der Ausbildung im Bereich der Perfusionstechnik, der Kostenerstattung, der Servicekapazität der Vertriebspartner und dem zuverlässigen Zugang zu sterilen Einwegartikeln ab. Staatliche Investitionen in die tertiäre Versorgung und die steigende Kapazität für kardiovaskuläre Eingriffe werden die Einführung fördern, obwohl preissensible Ausschreibungen modulare Systeme, lokale Beschaffung und nutzungsbasierte Beschaffung begünstigen könnten.
Markt für kardiopulmonale Autotransfusionssysteme im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,4–3,0 % erwartet. Saudi-Arabien ist führend durch Investitionen in Herzzentren und Krankenhausinfrastruktur, gefolgt von den spezialisierten Privatkliniken der Vereinigten Arabischen Emirate. Südafrika ist der wichtigste Faktor für die Nachfrage in Subsahara-Afrika, während der Rest der MEA-Region weiterhin auf Überweisungskliniken und importierte Ausrüstung angewiesen ist.
Die Expansion steht eher im Zusammenhang mit Programmen zur Verbesserung der Gesundheitsinfrastruktur als direkt mit dem Energiebedarf, obwohl öffentliche Investitionen aus der Erdölförderung den Krankenhausbau in den Golfstaaten unterstützen. Zu den Hemmnissen bei der Einführung zählen der begrenzte Personalbestand im Bereich der Perfusionstherapie, das Risiko von Devisenengpässen, die Versorgungssicherheit mit Vertriebspartnern, die Wartung der Geräte und die regelmäßige Beschaffung von Verbrauchsmaterialien.
Segmentierungsanalyse
Produkt
Für dieses Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,1–2,5 % prognostiziert. Der Markt für kardiopulmonale Autotransfusionssysteme umfasst sowohl On-Pump- als auch Off-Pump-Transfusionsgeräte zur Blutrückgewinnung während oder im Umfeld von Herzoperationen. Kaufentscheidungen hängen von der Konsistenz der Verarbeitung, der Blutqualität, der Kompatibilität mit Einwegmaterialien, der Notfallfähigkeit, dem Platzbedarf des Geräts, der Arbeitsbelastung des Bedienpersonals und der Integration in etablierte Bypass- oder chirurgische Arbeitsabläufe ab.
- Transfusionsgeräte für die Herz-Lungen-Maschine: Diese Geräte sind im Vorteil, da bei kardiopulmonalen Bypass-Eingriffen Blut aus dem Kreislauf und dem Operationsfeld wiederverwendbar ist. Die Nachfrage konzentriert sich auf kardiologische Kliniken, die eine vorhersagbare Aufbereitung, die Entfernung von Verunreinigungen und die Integration in das Perfusionsteam erfordern.
- Transfusionsgerät ohne Herz-Lungen-Maschine: Der Einsatz dieses Geräts ist mit Eingriffen am schlagenden Herzen, der postoperativen Erholung und Fällen verbunden, in denen eine flexible Blutentnahme von Vorteil ist. Kompakte Bauweise und vereinfachte Bedienung verbessern die strategische Relevanz in Operationsumgebungen mit geringerem Patientenaufkommen.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,0–2,4 % prognostiziert. Die Akzeptanz hängt vom Operationsvolumen, dem erwarteten Blutverlust, der Verfügbarkeit von Perfusionisten, den Richtlinien für Bluttransfusionen und der Wirtschaftlichkeit einer Reduzierung des Spenderblutverbrauchs ab. Krankenhäuser stellen weiterhin die größte installierte Basis dar, während ambulante Operationszentren ausgehend von einer kleineren Basis ein schnelleres prozentuales Wachstum verzeichnen. Forschungszentren beeinflussen zukünftige Protokolle durch Gerätebewertung und die Generierung klinischer Evidenz.
- Krankenhäuser: Krankenhäuser dominieren die Nachfrage, da komplexe Herzoperationen Operationssäle, Zugang zu Blutbanken, Intensivpflege, Perfusionisten und biomedizinische Unterstützung erfordern. Wiederkehrende Eingriffszahlen verbessern zudem die Geräteauslastung und die Effizienz beim Einkauf von Verbrauchsmaterialien.
- Ambulante Operationszentren: Diese Einrichtungen bieten ein vielversprechendes Potenzial, da geeignete Eingriffe mit hohem Blutverlust zunehmend ambulant durchgeführt werden. Vorteile sind mobile Systeme, eine einfache Einrichtung, ein geringer Schulungsaufwand und planbare Kosten pro Eingriff.
- Kardiologische Forschungszentren: Forschungseinrichtungen schaffen strategischen Mehrwert durch klinische Validierung, vergleichende Blutqualitätsstudien, Protokollentwicklung und Schulung von medizinischem Fachpersonal. Ihr direktes Einkaufsvolumen ist geringer, aber ihre Erkenntnisse können die Beschaffungspraxis von Krankenhäusern beeinflussen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Protokollintegration |
Reifen |
|
Ambulante Operationszentren |
Medium |
Tragbare Bergung |
Skalierung |
|
Herzforschungszentren |
Niedrig |
Klinische Validierung |
Aufkommen |
Markt für kardiopulmonale Autotransfusionssysteme: Wachstumstreiber und Wirkungsanalyse
Erweiterung der Programme zum Patientenblutmanagement
Das patientenorientierte Blutmanagement hat die Autotransfusionstechnologie vom Operationssaal zu einem interdisziplinären Prozess weiterentwickelt, der präoperative Anämie, Blutkonservierung, Gerinnungsmanagement und angemessene Transfusionspraktiken umfasst. Autotransfusionsgeräte ermöglichen die Gewinnung patienteneigener roter Blutkörperchen während chirurgischer Eingriffe mit hohem Blutverlustrisiko. Dies führt zu erweiterten Nutzungskriterien, konsolidierten Beschaffungsprozessen und einer stärkeren Einbindung von Transfusionskomitees. Krankenhäuser können die Geräte anhand der Vermeidung von Spenderblutkonserven, der Blutqualität, konsistenter Arbeitsabläufe und der Kosten für Verbrauchsmaterialien vergleichen. Anbieter, die klinische Schulungen, Protokollentwicklung und dokumentierbare Fallbeispiele anbieten, tragen zur Kundenbindung bei. Besonders relevant ist diese Entwicklung in der Herzchirurgie, Gefäßchirurgie, Transplantations- und Traumazentren, wo die hohen Fallzahlen den Bedarf an Geräten und geschultem Personal rechtfertigen.
Anhaltende Engpässe bei der Verfügbarkeit von Spenderblut
Zu den Herausforderungen von Blutbanken zählen regelmäßige Versorgungsengpässe aufgrund saisonaler Schwankungen, demografischer Veränderungen, Notfällen und fehlender passender Produkte. Die autologe Blutgewinnung ersetzt zwar nicht den Bedarf an Spenderblut, kann aber dazu beitragen, die Blutversorgung in Fällen aufrechtzuerhalten, in denen die Zellgewinnung nicht möglich ist. Die Effizienz des Systems trägt dazu bei, Bedenken hinsichtlich des tatsächlichen Kosten-Nutzen-Verhältnisses der Geräte im Einzelfall zu relativieren. Der Markt zeigt ein deutlich gestiegenes Interesse an der autologen Blutgewinnungstechnologie in Akutkliniken, Militärkrankenhäusern und Blutverteilungszentren. Anbieter könnten ihren Umsatz durch Schnellverarbeitungsgeräte, Notfallprotokolle, zuverlässige Einwegmaterialien und eine Vielzahl von Geräten für andere chirurgische Abteilungen steigern. Lieferengpässe können Operationen unterbrechen. Daher ist es für Kunden unerlässlich, die Zuverlässigkeit von Herstellern, Vertriebspartnern und der Lieferkette bei der Bewertung von Angeboten oder Vertragsverlängerungen zu analysieren.
Zunahme komplexer kardiovaskulärer Eingriffe
Die wachsende Zahl älterer Menschen und die anhaltenden Probleme von Koronar-, Herzklappen- und Aortenerkrankungen werden trotz Fortschritten bei katheterbasierten Verfahren die Nachfrage nach komplexen Operationen aufrechterhalten. Solche offenen Eingriffe sind weiterhin notwendig bei Mehrgefäßerkrankungen, kombinierten Operationen, Revisionsoperationen, angeborenen Herzfehlern und bei Patienten, die für minimalinvasive Eingriffe nicht geeignet sind. Diese Operationen erfordern einen erheblichen Blutverlust und den Einsatz einer Herz-Lungen-Maschine; daher wird regelmäßig eine Autotransfusion notwendig sein. Die wirtschaftlichen Folgen umfassen einen stetigen Bedarf an Geräteersatz und regelmäßigen Aufbereitungssets, jedoch keine schnelle Erweiterung der Einheiten. Aufbereitungsmaschinen, die mit wechselnden Blutvolumina und Notfallsituationen umgehen können, sind in der Lage, die unterschiedlichen Fallzahlen zu bewältigen. Hersteller müssen Schulungen unterstützen, da die Aufbereitungsqualität von der Absaugtechnik, der Antikoagulation, der Reinigung und der Reaktion des Bedienpersonals abhängt.
Markt für kardiopulmonale Autotransfusionssysteme – Zukunftstrends
Algorithmengesteuerte Verarbeitung und vernetzte Dokumentation
Die Marktentwicklung von Systemen für die kardiopulmonale Autotransfusion wird zunehmend algorithmengesteuerte Verfahren, optische Blutsensorik, automatische Zyklusanpassung und vernetzte Falldokumentation umfassen. Bestehende Plattformen demonstrieren bereits adaptive Verarbeitung, Barcode-Unterstützung und elektronischen Datenexport und schaffen damit die Grundlage für eine engere Integration mit Perfusionsaufzeichnungen und Krankenhausinformationssystemen. Zukünftige Entwicklungen konzentrieren sich auf die Identifizierung unzureichender Füllbedingungen, die Optimierung von Waschparametern, die Reduzierung von Bedienerfehlern und die automatische Dokumentation verarbeiteter Volumina. Die Akzeptanz hängt von Cybersicherheit, Interoperabilität, Validierung und der Überwachung durch Kliniker ab. Anbieter, die Gerätedaten in nutzbare Qualitätsindikatoren umwandeln, können Blutmanagement-Audits, Nutzungs-Benchmarking, vorbeugende Wartung und evidenzbasierte Beschaffung unterstützen, ohne die fachliche Beurteilung zu ersetzen.
Gewinnung mehrerer autologer Blutkomponenten
Die Entwicklung der nächsten Generation wird sich voraussichtlich über die Konzentration roter Blutkörperchen hinaus auf die Erhaltung oder Rückgewinnung weiterer Blutbestandteile konzentrieren. Konventionelle Waschverfahren können Thrombozyten und Plasmaproteine entfernen, wodurch das Interesse an Technologien geweckt wird, die Thrombozyten erhalten oder Vollblut konzentrieren. Eine 2026 veröffentlichte klinische Studie, die dasselbe System von i-SEP untersuchte, berichtete über die teilweise Erhaltung der Thrombozytenzahl und -funktion bei Herzoperationen mit Herz-Lungen-Maschine und deutete damit auf eine mögliche Richtung für zukünftige Systeme hin. Die Kommerzialisierung erfordert multizentrische Studien, reproduzierbare Komponentenqualität, behördliche Zulassung und wirtschaftliche Validierung. Gelingt dies, könnte die Rückgewinnung mehrerer Blutbestandteile das Leistungsspektrum erweitern, indem neben der Sauerstofftransportkapazität auch die Blutgerinnung unterstützt wird.
Marktchancen für kardiopulmonale Autotransfusionssysteme
Skalierter Einsatz in großen Krankenhausnetzwerken
Integrierte Krankenhausnetzwerke bieten eine konkrete Möglichkeit, die Autotransfusionsausrüstung in den Bereichen Kardiologie, Gefäßchirurgie, Traumatologie, Transplantation und Orthopädie zu standardisieren. Prognosen für den Markt für kardiopulmonale Autotransfusionssysteme deuten auf ein moderates Wachstum hin, wodurch Marktanteilsgewinne und eine höhere Auslastung wichtiger sind als der Bau neuer Krankenhäuser. Anbieter können Flottenverträge abschließen, die Geräte, proprietäre Einwegartikel, vorbeugende Wartung, Bedienerschulungen und Nutzungsanalysen umfassen. Die Standardisierung kann Schulungsunterschiede reduzieren und die Lagerhaltung vereinfachen, während standortübergreifende Verträge die Nachfrageprognose für Hersteller verbessern. Erfolgreiche Angebote sollten die Eignung für bestimmte Verfahren, die Kosten für Einwegartikel, die Serviceanforderungen und den vermiedenen Verbrauch von Spenderprodukten quantifizieren. Flexible Platzierungsmodelle, einschließlich Reagenzienmiete oder volumenabhängiger Vereinbarungen, können die Einführung beschleunigen, wenn das Kapitalbudget den direkten Kauf von Geräten einschränkt.
Neue Herzzentren in Asien und am Golf
Der Ausbau spezialisierter kardiologischer Kapazitäten in China, Indien, Saudi-Arabien und den VAE bietet Anbietern mit skalierbaren Vertriebs- und klinischen Supportmodellen Chancen. Der Markteintritt sollte lokale regulatorische Kompetenz, flächendeckende Servicetechnik, Perfusionsschulungen und ausreichende Bestände an sterilen Sets umfassen. Premiumsysteme können in führenden Kliniken erfolgreich sein, während eine breitere Marktdurchdringung kompakte Geräte und wettbewerbsfähige Verfahren erfordert. Partnerschaften mit Universitätskliniken können Referenzstandorte etablieren und lokal relevante Betriebserfahrung generieren. Hersteller sollten die Geräteplatzierung nicht als Endziel betrachten, da die regelmäßige Nutzung von geschultem Personal, der Einhaltung von Protokollen, der Verfügbarkeit von Einwegmaterialien und der Wartungsbereitschaft abhängt. Lokale Montage oder regionale Lagerhaltung können das Ausschreibungsrisiko, die Lieferzeiten und das Währungsrisiko weiter reduzieren.
Aktuelle Entwicklungen
- August 2026: LivaNova PLC schloss eine langfristige Vereinbarung mit Thermo Fisher Scientific, um die Verfügbarkeit einer wichtigen Komponente für Oxygenatoren zu verbessern. Die Vereinbarung soll die Produktionskapazität im Bereich der Herz-Lungen-Medizin erweitern und die ungedeckte Kundennachfrage befriedigen. Obwohl der Fokus auf Oxygenatoren liegt, stärkt die Initiative die gesamte Lieferkette von LivaNova im Bereich der Perfusionstechnik sowie die Kundenbeziehungen im Zusammenhang mit der Xtra-Autotransfusionsplattform.
- Januar 2026: i-SEP veröffentlichte in Fachkollegen begutachtete klinische Daten zu seinem intraoperativen Autotransfusionssystem in der Herzchirurgie. Die Studie umfasste 44 Erwachsene, darunter Daten von 31 Patienten, und berichtete über eine mediane Thrombozytenregeneration von 76,5 % bei gleichzeitigem Erhalt einer teilweisen Thrombozytenfunktion. Dies unterstützt weitere Untersuchungen zur kombinierten Regeneration von Erythrozyten und Thrombozyten.
- Dezember 2025: Die Terumo Corporation veröffentlichte ihren Strategiebericht 2025, der Investitionen in die Automatisierung der Blutverarbeitung, Datenintegration, standortflexible Fertigung und Dienstleistungen zur Bewältigung von Versorgungsengpässen im Blutsektor beschreibt. Diese Prioritäten unterstützen die umfassendere Blutmanagementstrategie von Terumo und ergänzen den US-Vertrieb der Fresenius Kabi CATSmart-Systeme für die kontinuierliche Autotransfusion durch die Terumo Cardiovascular Systems Corporation.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -