
心肺自己輸血システム市場予測および需要予測(2034年)
心肺自己輸血システム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(オンポンプ輸血装置、オフポンプ輸血装置)、エンドユーザー別(病院、外来手術センター、心臓研究センター)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00028547
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
6億734 万米ドル
基準年値
2034年の予測
7億2472 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
1.98 %
成長率
対象市場
60億3679 万米ドル
(2026年~2034年)
心肺自己輸血システム市場は、2025年には6億734万米ドルと評価され、2034年までに7億2472万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)1.98%を記録すると推定されています。
心肺自己輸血システム市場の評価と洞察
- 北米: 2025年には推定38~42%のシェアを占め、成熟した灌流インフラ、補充購入、および正式な血液保存プロトコルに支えられ、2026~2034年には年平均成長率(CAGR)1.8~2.2%で成長すると予測されている。
- 米国: 2025年には北米の収益の約82~86%を占め、2034年まで年平均成長率(CAGR)1.9~2.3%を記録すると予想されている。
- 欧州: 2025年には推定34~38%のシェアを占め、年平均成長率(CAGR)1.7~2.1%で拡大すると予測されており、ドイツ、英国、フランス、イタリア、スペインが主要市場となる。
- アジア太平洋地域: 2025年には約17~21%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアが牽引役となり、年平均成長率(CAGR)は3.1~3.7%になると予測されている。
- 最大のセグメント:病院は2025年には市場シェアの72~76%を占めると推定され、2026~2034年には年平均成長率(CAGR)2.0~2.4%を記録すると予測されている。
- 高成長分野:外来手術センターは2025年には市場シェアの約12~16%を占め、2034年まで年平均成長率(CAGR)3.0~3.6%で拡大すると予測されている。
- 詳細に分析された主要企業: Haemonetics Corporation、Medtronic plc、LivaNova PLC、Fresenius Kabi AG、Terumo Cardiovascular Systems Corporation、Beijing Wandong Medical Technology Co., Ltd.、Redax SpA、Global Blood Resources, LLC、Atrium Medical Corporation、およびStryker Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
Technological development is moving system choice from simple blood harvesting towards automatic washing, optical blood sensing, configurable processing, and electronic case recording. Modern systems are using software-controlled cycles, built-in suction, different bowl sizes, and continuous flow processing for improved red blood cells recovery and consistency in the operating room. The Medtronic’s autoLog IQ is using algorithms for blood sensing, whereas Haemonatics’ Cell Saver Elite+ has automatic and configurable wash features. The Fresenius Kabi’s CATSmart system uses continuous flow processing and it is marketed in the US by Terumo Cardiovascular Systems.
During the forecast period, the investments will be focused on portable machines, standardized disposables, training of personnel, and increased usage in developing cardiac facilities. Regulatory requirements regarding sterilization, hemolysis control, traceability, and post-marketing monitoring will motivate existing companies to enhance their quality systems. The growth in China, India, and Gulf regions will depend on the presence of cardiac facilities, capabilities of local distributors, tenders’ access, and availability of specific procedure disposables.
Cardiopulmonary Autotransfusion System Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 607.34 Million |
| Market Size by 2034 | US$ 724.72 Million |
| Global CAGR (2026 - 2034) | 1.98% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Cardiopulmonary Autotransfusion System Market Analysis
Cardiopulmonary autotransfusion system market growth is driven by cardiac procedures including use of cardiopulmonary bypass, high volume blood loss, and lack of access to compatible donor blood. Ecosystem consists of equipment vendors, disposable set vendors, perfusionists, cardiac surgeons, transfusion committee members, distributors, and biomedical services providers. Systems collect blood from the surgical field, separates and washes red blood cells, and transfuses patient with washed blood. Process may result in lower dependency on allogeneic products and enhanced blood availability during complicated surgery.
Economics of supply involve less frequent placements of capital equipment and regular revenue from disposable consumables such as bowls, tubing, reservoirs, filters, anticoagulation line, and collection bag. Healthcare facilities perform evaluations based on procedure cost, processing rate, support coverage, disposables availability, and training needs. Vendor reliability is very important due to proprietary disposables used by equipment.
Cardiopulmonary autotransfusion system market assessment reveals highly concentrated technological landscape with leaders such as Haemonetics Corporation, Medtronic plc, and LivaNova PLC supported by players such as Fresenius Kabi AG and Terumo Cardiovascular Systems Corporation. Established firms compete by leveraging installed-base relationships, consumables contracts, education, automation, and integration with perfusion systems. Consistently published industry reviews identify the three firms as owning a majority share of the revenue of the sector.
Market participants differ in strategic approaches. Haemonetics specializes in intelligent cell salvage workflows, Medtronic offers dynamic processing along with perfusion integration, LivaNova integrates autotransfusion into cardiopulmonary product family. Global Blood Resources, LLC concentrates on whole blood harvesting using Hemobag technology. Redax S.p.A. provides solutions for postoperative recovery via drainage and filtration system.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Cardiopulmonary Autotransfusion System Market:
要件に合わせてレポートをカスタマイズ
レポートの一部、国レベルの分析、Excelデータパックなどを含め、スタートアップ&大学向けに特別オファーや割引もご利用いただけます(無償)
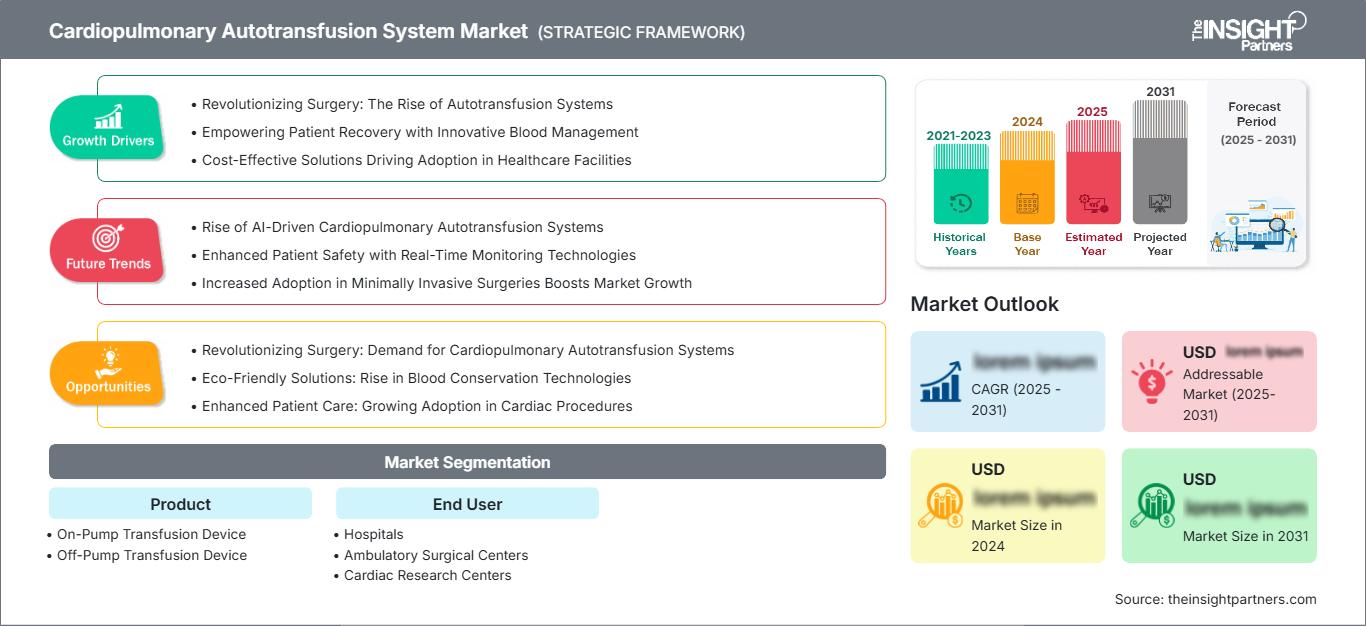
心肺自己輸血システム市場: 戦略的洞察
-
このレポートの主要な市場動向を入手してください。この無料サンプルには、市場動向から見積もりや予測に至るまでのデータ分析が含まれます。
Regional Insights
North America Cardiopulmonary Autotransfusion System Market
North America held an estimated 38–42% Cardiopulmonary Autotransfusion System Market share in 2025 and is forecast to expand at a CAGR of 1.8–2.2% during 2026–2034. The region benefits from a large installed base in tertiary hospitals, established cardiac surgery programs, qualified perfusion personnel, and institutional patient blood management committees. Recurring disposable consumption provides stability even where capital replacement cycles remain extended.
Adoption can also be shaped by intermittent blood donor limitations, hospital expense control, and the need for traceable perioperative processes. Automated systems with ease of installation, case documentation, and customizable wash modes have a favorable position. The United States is the biggest market in the region in terms of earnings. On the other hand, Canada ensures constant demand via its hospital networks. Mexico constitutes a smaller market, where opportunities exist in private cardiac hospitals and big urban centers. Leading companies enjoy coverage throughout the region directly or through distributors.
米国における心肺自己輸血システム市場
米国は2025年には北米全体の収益の82~86%を占めると推定されており、2026~2034年には年平均成長率(CAGR)1.9~2.3%を記録すると予測されている。需要は、大学病院、統合医療ネットワーク、外傷専門病院、および心血管専門医療機関に集中している。ヘモネティクス社とメドトロニック社は既に市場に製品を投入しており、テルモ・カーディオバスキュラー・システムズ社はフレゼニウス・カビ社の持続的自己輸血システムを国内市場に供給している。
アプリケーションのトレンドは、確立されたプロトコルに従ったデバイスの使用を中心に展開しています。購買部門は、赤血球回収、汚染物質の分離、処理速度、情報管理、緊急モードの動作能力、回収血液の単位量あたりのコストといった側面を評価します。心臓病、血管疾患、移植、整形外科疾患、または外傷の治療を必要とする患者数の多い大規模病院では、システムの設備投資とトレーニング費用をさまざまな部門に分散させることができます。交換購入は、使いやすいインターフェース、技術サポート、バーコードシステム、および症例データのエクスポート機能を備えたシステムを優先的に行います。
欧州心肺自己輸血システム市場
欧州は2025年には推定34~38%の市場シェアを占め、2034年まで年平均成長率(CAGR)1.7~2.1%で成長すると予測されています。ドイツは心臓センター、体外循環療法、組織的な調達体制に支えられ、最大の国内市場となっています。リバノバは欧州に拠点を持ち、心肺関連機器の製造実績も豊富であるため、機器、消耗品、トレーニング、技術サポートを地域レベルで提供することが可能となっています。
英国では、血液温存戦略の調整と病院の調達業務の一元化が進められています。ドイツは、より大きな手順と導入実績の機会を提供していますが、入札審査によってライフサイクル全体にわたってコスト圧力が高まっています。フランス、イタリア、スペインは、大学病院や地域の心臓センターを通じて情報を提供しています。イタリアは、LivaNovaの事業展開とサプライチェーンからさらなる優位性を得ています。ヨーロッパでは、医療機器規制によって、文書化、臨床データ、監視、販売業者の説明責任の強化が求められています。これは、品質システムと消耗品在庫を維持できるサプライヤーに有利に働きます。機器の普及が既に進んでいるため、市場の成長は限定的です。
アジア太平洋地域における心肺自己輸血システム市場
アジア太平洋地域は2025年時点で約17~21%のシェアを占め、2026~2034年には年平均成長率(CAGR)3.1~3.7%を記録すると予測されている。中国は心臓センターの拡大と医療機器の現地化を通じて地域需要を牽引し、日本は技術的に高度な病院によって貢献している。韓国とオーストラリアはプレミアム医療システムを支え、インドは民間病院チェーンと心臓専門病院を通じて大規模な需要を生み出す可能性を秘めている。
成長は、灌流に関する研修、医療費償還制度、販売代理店のサービス能力、そして滅菌済み消耗品の安定供給に左右される。三次医療への政府投資と心血管疾患治療能力の向上は普及を促進するだろうが、価格重視の入札では、モジュール式システム、現地調達、利用状況に応じた購入が有利になる可能性がある。
中東・アフリカ心肺自己輸血システム市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)2.4~3.0%を記録すると予測されている。サウジアラビアは心臓センターや病院インフラへの投資で主導的な役割を果たしており、アラブ首長国連邦の専門私立病院がそれに続く。南アフリカはサハラ以南のアフリカの需要を支えている一方、その他の中東・アフリカ地域は紹介病院や輸入機器に依存している状況が続いている。
拡大はエネルギー需要そのものよりも、医療インフラ整備計画と密接に関連しているが、湾岸諸国では炭化水素を資金源とする公的投資が病院建設を支えている。導入を阻害する要因としては、灌流専門スタッフの不足、為替リスク、販売代理店の網羅性、機器の保守点検、消耗品の継続的な調達などが挙げられる。
セグメンテーション分析
製品
この製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)2.1~2.5%で成長すると予測されています。心肺自己輸血システム市場の範囲には、心臓手術中またはその前後に血液を回収するために使用されるオンポンプおよびオフポンプ輸血装置が含まれます。購入決定は、処理の一貫性、血液の品質、使い捨て製品との互換性、緊急対応能力、機器の設置面積、オペレーターの作業負荷、および既存のバイパス手術または外科手術のワークフローとの統合に依存します。
- オンポンプ輸血装置:これらの装置は、心肺バイパス手術によって回路内および手術野から回収可能な血液が生成されるため、より優位な立場にあります。需要は、予測可能な処理、汚染物質の除去、および灌流チームとの統合を必要とする心臓専門病院に集中しています。
- オフポンプ輸血装置:心拍動下手術、術後回復期、および柔軟な採血が望ましい症例において採用されています。コンパクトな構造と簡略化された操作性により、手術件数の少ない環境における戦略的な重要性が向上します。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)2.0~2.4%を記録すると予測されています。導入は、手術件数、予想される出血量、灌流技師の確保状況、輸血管理体制、および献血血液利用削減の経済的メリットによって左右されます。病院は依然として圧倒的な導入基盤を維持していますが、外来手術センターはより小規模な基盤からより速い成長率を示しています。研究センターは、機器の評価と臨床エビデンスの生成を通じて、将来のプロトコルに影響を与えます。
- 病院:複雑な心臓手術には手術室、血液バンクへのアクセス、集中治療室、体外循環専門医、および生物医学的サポートが必要となるため、病院が需要の大部分を占めています。また、手術件数が多いほど、機器の利用率と消耗品の購入効率も向上します。
- 外来手術センター:これらの施設は、出血量の多い手術を外来で行うことが可能な、新たな可能性を秘めています。導入にあたっては、持ち運び可能なシステム、簡単な設置、限られたトレーニング要件、そして手術ごとの費用が予測しやすい点が有利となります。
- 心臓研究センター:研究機関は、臨床検証、血液品質の比較研究、プロトコルの開発、および操作者教育を通じて戦略的な価値を提供します。直接的な購入量は少ないものの、その研究成果は病院の調達に影響を与える可能性があります。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
プロトコル統合 |
成熟した |
|
外来手術センター |
中くらい |
ポータブルサルベージ |
スケーリング |
|
心臓研究センター |
低い |
臨床検証 |
新興 |
心肺自己輸血システム市場の成長要因と影響分析
患者血液管理プログラムの拡充
患者血液管理は、手術室での自己輸血技術の利用を、術前貧血、血液温存、凝固管理、適切な輸血処置を含む多職種連携プロセスへと変革しました。自己輸血装置は、出血が予想される手術中に患者の赤血球を回収できるため、このプロセスを促進します。市場への影響としては、利用基準の強化、調達プロセスの統合、輸血委員会の参加拡大などが挙げられます。病院は、献血ユニットの回避、血液品質、一貫したワークフロー、消耗品コストに基づいて機器のベンチマークを行うことができます。臨床教育、プロトコルの開発、記録可能な症例を提供するサプライヤーは、導入済み機器の維持に貢献できます。この影響は、手術件数が多く、機器と訓練を受けたオペレーターの必要性が正当化される心臓外科、血管外科、移植センター、外傷センターで最も顕著です。
献血血液の入手可能性における継続的な制約
血液バンクが直面する課題には、季節性、人口構成の変化、緊急事態、適合する製品の不足による血液不足による供給の問題が定期的に発生します。自己採取は献血血液の必要性をなくすものではありませんが、細胞採取が利用できない場合に血液供給を維持するのに役立ちます。このシステムの運用上の有用性は、病院ごとに機械の実際の費用対効果に関する懸念を相殺するのに役立ちます。市場からは、急性期医療施設、軍病院/救急病院、血液供給地域で自己採取技術への関心が高まっていることが明らかです。ベンダーは、高速処理機械、緊急プロトコル、信頼性の高い使い捨て用品、および他の外科部門で使用されるさまざまな機械を通じて売上を伸ばすことができます。供給の中断は手術を中断させる可能性があるため、顧客は入札を評価したり契約を更新したりする際に、製造、流通、サプライチェーンの信頼性を分析することが不可欠です。
複雑な心血管手術の増加
高齢化の進行と、冠動脈疾患、弁膜症、大動脈疾患といった慢性的な問題は、カテーテルを用いた手術法の進歩にもかかわらず、複雑な手術への需要を維持するだろう。このような開胸手術は、多枝血管疾患、複合手術、再手術、先天性疾患、および低侵襲手術に適さない患者に対して必要となる。これらの手術では大量の出血と心肺バイパスが必要となるため、自己輸血が定期的に必要となる。事業面では、機器の交換や定期的な処理セットに対する継続的な需要が見込まれる一方、ユニットの急速な拡張は望めないだろう。血液量の変化や緊急事態に対応できる処理機であれば、様々な症例に対応できる。処理品質は吸引技術、抗凝固療法、洗浄、および術者の反応に左右されるため、製造業者による研修支援が必要となる。
心肺自己輸血システム市場の将来動向
アルゴリズム主導型処理と関連ドキュメント
心肺自己輸血システム市場の動向は、アルゴリズムによる制御、光学式血液センシング、自動サイクル調整、および症例記録の接続といった要素をますます反映していくでしょう。既存のプラットフォームは既に適応処理、バーコードサポート、電子データエクスポートを実現しており、灌流記録や病院情報システムとの緊密な統合の基盤となっています。今後の開発は、不十分な充填状態の特定、洗浄パラメータの最適化、オペレーターのばらつきの低減、処理量の自動記録に重点が置かれるでしょう。導入は、サイバーセキュリティ、相互運用性、検証、および臨床医の監督に左右されます。デバイスデータを実用的な品質指標に変換するサプライヤーは、専門家の判断を代替することなく、血液管理監査、利用ベンチマーク、予防保守、およびエビデンスに基づく調達をサポートできます。
複数の自己血成分の回収
次世代の開発は、赤血球濃縮にとどまらず、他の血液成分の保存または回収へと進む可能性が高い。従来の洗浄法では血小板や血漿タンパク質が除去される可能性があるため、血小板を保持したり全血を濃縮したりする技術への関心が高まっている。2026年に発表されたi-SEPの同システムを評価した臨床論文では、人工心肺を用いた心臓手術において血小板数と機能の部分的な維持が報告されており、将来のシステムの方向性を示唆している。商業化には、多施設共同研究によるエビデンス、再現性のある成分品質、規制当局の承認、および経済的妥当性の検証が必要となる。実現すれば、多成分回収は、酸素運搬能力に加えて凝固サポートにも対応することで、価値提案の幅を広げることができるだろう。
心肺自己輸血システム市場の機会
大規模病院ネットワーク全体への展開
統合された病院ネットワークは、心臓、血管、外傷、移植、整形外科の各部門で自己輸血機器を標準化する実行可能な機会を提供します。心肺自己輸血システム市場の予測では、全体的な拡大は緩やかであり、新規病院建設への依存よりも、シェアの獲得と利用率の向上の方が重要になります。サプライヤーは、機器、独自の使い捨て製品、予防保守、オペレーター認定、および利用分析を組み合わせたフリート契約を追求することができます。標準化により、トレーニングのばらつきを減らし、在庫を簡素化できます。また、複数拠点契約により、メーカーの需要の可視性が向上します。提案が成功するためには、手順の適格性、使い捨て製品のコスト、サービス要件、および回避されたドナー製品の使用を定量化する必要があります。設備投資予算が機器の直接購入を制限している場合、試薬レンタルや数量連動契約などの柔軟な配置モデルにより、導入が加速する可能性があります。
アジアと湾岸地域における新たな心臓センター
中国、インド、サウジアラビア、アラブ首長国連邦における心臓専門医療体制の拡充は、拡張可能な流通・臨床サポートモデルを持つサプライヤーにとって好機となる。市場参入にあたっては、現地の規制対応能力、サービスエンジニアの配置、体外循環トレーニング、滅菌済み医療機器の十分な在庫を確保する必要がある。プレミアムシステムは主要病院で成功する可能性がある一方、より広範な普及には小型機器と競争力のある手術費用対効果が必要となる。教育病院との提携は、リファレンスサイトを確立し、地域に関連した運用経験を蓄積するのに役立つ。機器の設置を最終目標とするのは避けるべきである。なぜなら、継続的な利用は、訓練を受けたスタッフ、プロトコルの採用、消耗品の入手可能性、およびメンテナンス対応に依存するからである。現地での組み立てや地域倉庫の設置は、入札リスク、リードタイム、為替リスクをさらに低減するのに役立つ。
最近の動向
- 2026年8月: LivaNova PLCは、重要な酸素供給装置部品の供給体制を強化するため、Thermo Fisher Scientificと長期契約を締結しました。この契約により、心肺関連製品の製造能力が拡大し、満たされていない顧客ニーズに対応できると期待されています。この取り組みは酸素供給装置を中心としたものですが、LivaNovaのXtra自己輸血プラットフォームに関連する、より広範な灌流サプライチェーンと顧客関係の強化にもつながります。
- 2026年1月: i-SEP社は、心臓手術における同社の術中自己輸血システムに関する査読済みの臨床エビデンスを発表しました。この研究では、成人44名(患者31名)を対象に評価を行い、血小板機能の一部を維持しながら血小板回収率の中央値が76.5%であったことを報告し、赤血球と血小板の同時回収に関するさらなる研究を支持する結果となりました。
- 2025年12月:テルモ株式会社は、血液処理の自動化、データ統合、地理的に柔軟な製造、不安定な血液供給に対応するサービスへの投資を概説した2025年戦略報告書を発表しました。これらの優先事項は、テルモの広範な血液管理戦略を支えるとともに、テルモ・カーディオバスキュラー・システムズ株式会社によるフレゼニウス・カビ社製CATSmart連続自己輸血システムの米国における販売を補完するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -