
Markt für Geräte zur kardiorespiratorischen Belastungsuntersuchung: Marktanteil und Umsatz bis 2034
Marktgröße und Prognosen für Geräte zur kardiorespiratorischen Belastungsuntersuchung (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Typ (kardiopulmonales Belastungstestsystem (CPET), Belastungs-EKG, Pulsoximeter, Belastungs-Blutdruckmessgeräte, Einzelphotonen-Emissionscomputertomographie (SPECT)); Anwendung (Krankenhäuser, Fachkliniken/Kardiologische Kliniken, Ambulante Operationszentren, Diagnosezentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00026334
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
1,65 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,01 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,91 %
Wachstumsrate
Adressierbarer Markt
21,05 Mrd. US-Dollar
(2026–2034)
Der Markt für Geräte zur kardiorespiratorischen Belastungsuntersuchung wurde im Jahr 2025 auf 1,65 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,01 Milliarden US-Dollar anwachsen; dies entspricht einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,91 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke für Geräte zur kardiorespiratorischen Belastungsuntersuchung
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Anteil von 38–42 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,2–7,8 % wachsen, unterstützt durch strukturierte Netzwerke für die Herzversorgung und den regelmäßigen Austausch von Geräten.
- USA: Das Land repräsentierte im Jahr 2025 82–86 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,3–7,9 % verzeichnen.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 27–31 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,4 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte im Jahr 2025 etwa 20–24 % des Umsatzes aus und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 8,7–9,4 % verzeichnen, wobei China, Japan, Indien und Südkorea die Hauptnachfrage generieren.
- Größtes Segment: Kardiopulmonale Belastungstestsysteme hatten im Jahr 2025 einen geschätzten Marktanteil von 31–35 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen.
- Segment mit hohem Wachstumspotenzial: Diagnostikzentren stellten im Jahr 2025 schätzungsweise einen Marktanteil von 18–22 % dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,2 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Innomed Medical Inc., MGC Diagnostics Corporation, SCHILLER AG, custo med GmbH, Allengers Medical Systems Limited, GE HealthCare Technologies Inc., Nihon Kohden Corporation, Masimo Corporation, Koninklijke Philips NV und COSMED Srl
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der klinische Belastungstest hat sich von einer reinen EKG-Aufzeichnung auf dem Laufband zu einem multimodalen System weiterentwickelt, das Atemgasanalyse, 12-Kanal-EKG-Aufzeichnung, Pulsoximetrie, automatische Blutdruckmessung und Bildgebung integriert. Die Produktion setzt zunehmend auf modulare Hardwarekomponenten, wiederverwendbare Sensoren, Software-Interoperabilität und flexible Arbeitsstationen. Hersteller legen Wert auf Funktionen wie drahtlose Überwachung, Cybersicherheit, automatisierte Qualitätskontrollen und Fernüberwachung, um Klinikern die Optimierung von Protokollen ohne übermäßige Datenverarbeitung und wiederholte Tests zu ermöglichen.
Im Zeitraum bis 2034 werden Investitionen in diesem Segment in unterversorgte Metropolregionen im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika verlagert. Krankenhausrenovierungen, Programme zur Prävention von Herz-Kreislauf-Erkrankungen, der Ausbau privater Diagnoseketten und verbesserte Beschaffungsrichtlinien werden die Installationen erleichtern. Ein regulatorischer Fokus auf Präzision bei Geräten, kalibrierbare Instrumente, gleichwertige Pulsoximeter und sichere Datenübertragung wird Anbieter begünstigen, die in Validierungen, Kundendienst, Schulungen für medizinisches Fachpersonal und Marktbeobachtung investieren können.
Umfang des Marktberichts über Geräte für kardiorespiratorische Belastungstests
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,65 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,01 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,91 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Geräte zur kardiorespiratorischen Belastungsprüfung
Das Wachstum des Marktes für Geräte zur kardiorespiratorischen Belastungsuntersuchung wird durch den Bedarf an Screening von Belastungssymptomen angetrieben, bevor eine stationäre Aufnahme oder eine invasivere Untersuchung notwendig wird. Laut Statistiken der Weltgesundheitsorganisation (WHO) starben im Jahr 2022 weltweit etwa 19,8 Millionen Menschen an Herz-Kreislauf-Erkrankungen, was etwa 32 % aller Todesfälle entspricht. Krankenhäuser treiben die Nachfrage an, während spezialisierte Kliniken und Diagnosezentren das Testangebot für stabile Patienten erweitern.
Der Markt für Geräte zur kardiorespiratorischen Belastungsuntersuchung umfasst Gasanalysemodule, EKG-Geräte, Ergometer, Laufbänder, Blutdruckmessgeräte, Pulsoximeter, Bildgebungssysteme, Software, Verbrauchsmaterialien, Kalibriergase und Serviceverträge. Für eine nachhaltige Lieferkette sind Zertifizierungen von Sensoren und Halbleiterkomponenten, Software-Support und die Schulung von Servicetechnikern unerlässlich. Käufer berücksichtigen zunehmend neben dem Kaufpreis auch die Lebenszykluskosten, Verfügbarkeitsgarantien, Cybersicherheitsupdates und die Integration in Krankenhausinformationssysteme.
Der Markt für Geräte zur kardiorespiratorischen Belastungsuntersuchung ist wettbewerbsintensiv und wird von diversifizierten Medizintechnikunternehmen und Spezialisten für Kardiologie und Pneumologie dominiert. GE HealthCare Technologies Inc., Koninklijke Philips NV, Nihon Kohden Corporation und Masimo Corporation setzen auf eine große installierte Basis und umfassende Konnektivitätsfunktionen. MGC Diagnostics Corporation, SCHILLER AG, COSMED Srl, custo med GmbH, Innomed Medical Inc. und Allengers Medical Systems Limited konkurrieren hingegen mit spezifischen Arbeitsabläufen, modularen Systemen, regionalem Vertrieb und anwendungsspezifischen Lösungen.
Zu den Entwicklungsbereichen gehören die drahtlose EKG-Erfassung, die automatische Schwellenwerterkennung, mobile Stoffwechselmessgeräte, Rauschfilterung und die Integration in elektronische Patientenaktensysteme. Die Positionierung der Anbieter hängt zunehmend von klinisch validierter Genauigkeit und Reaktionsfähigkeit ab. Anbieter, die skalierbare Konfigurationslösungen anbieten können, werden kleinere kardiologische Praxen bedienen können, ohne den Zugang zu Universitätskliniken, Software-Upgrades und Verbrauchsmaterialien zu verlieren und so wiederkehrende Einnahmen aus Gerätekäufen zu generieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
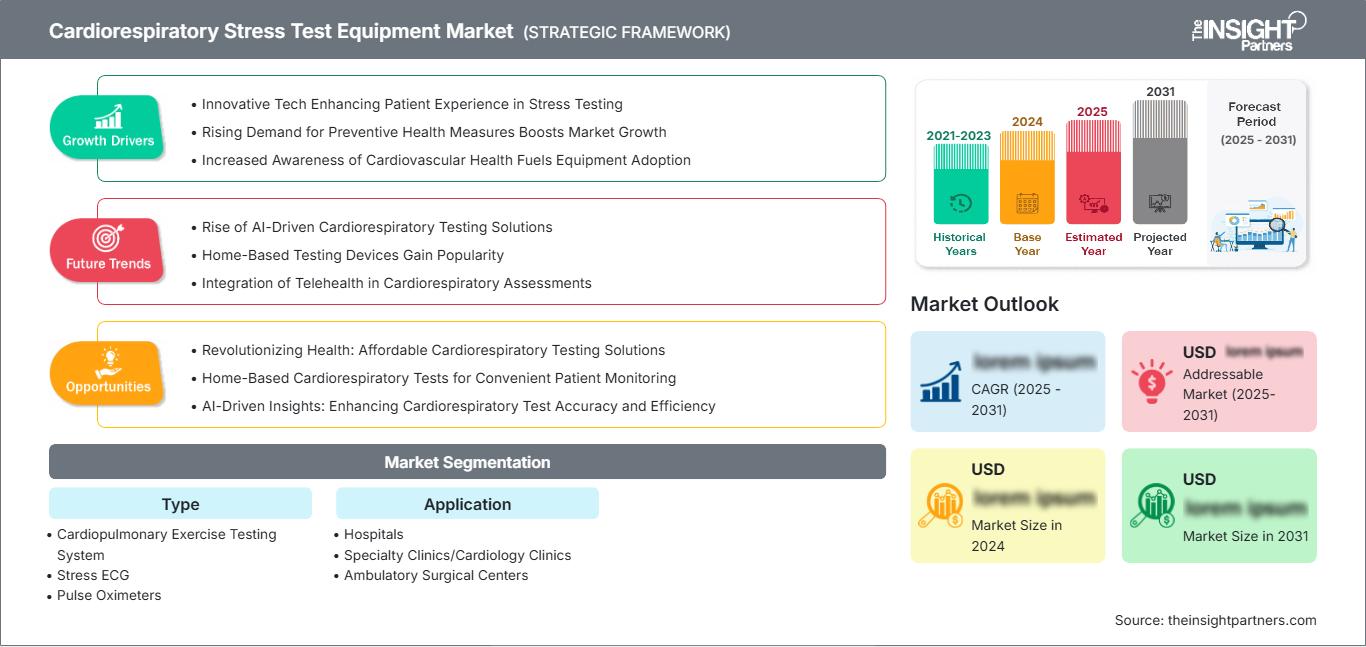
Markt für Geräte zur kardiorespiratorischen Belastungsuntersuchung: Strategische Einblicke
Regionale Einblicke
Markt für kardiorespiratorische Belastungstestgeräte in Nordamerika
Nordamerika hielt im Jahr 2025 einen geschätzten Marktanteil von 38–42 % am Markt für kardiorespiratorische Belastungstestgeräte und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen. Die Nachfrage wird durch bestehende kardiologische Abteilungen, die breite Verfügbarkeit von Belastungs-EKG und nuklearmedizinischer Bildgebung, hohe Ausgaben für Herz-Kreislauf-Erkrankungen und den Ersatz alter Diagnosesysteme durch neuere, drahtlose und interoperable Systeme gestützt.
Die Region verfügt über strukturierte Überweisungsmechanismen mit Primärversorgung, Fachzentren, Krankenhauslaboren und radiologischen Einrichtungen. In den USA waren zwischen 2017 und 2020 127,9 Millionen Erwachsene von Herz-Kreislauf-Erkrankungen betroffen, während die direkten und indirekten Kosten zwischen 2020 und 2021 auf 417,9 Milliarden US-Dollar geschätzt wurden. Kanada leistet seinen Beitrag durch provinzielle Infrastrukturprojekte und städtische Diagnosekapazitäten. Die Beschaffung konzentriert sich zunehmend auf Cybersicherheit, automatisierte Berichterstattung, Abdeckung und Kompatibilität mit unternehmensweiten EKG-Datenbanken. Auch die Forschung zu Gasaustausch und Trainingsphysiologie in Universitätskliniken wird durch diesen Markt unterstützt.
US-Markt für Geräte zur kardiorespiratorischen Belastungsprüfung
Die USA repräsentierten im Jahr 2025 etwa 82–86 % des nordamerikanischen Marktes für Geräte zur kardiorespiratorischen Belastungsuntersuchung und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,9 % wachsen. Das Land verfügt über eine hohe Verfügbarkeit von Verfahren sowie eine bedeutende Anbieterpräsenz in Form von GE HealthCare Technologies Inc., MGC Diagnostics Corporation, Masimo Corporation, Nihon Kohden Corporation, SCHILLER AG und anderen, die über Direktvertrieb und Vertriebspartner agieren.
Krankenhäuser sind weiterhin die Hauptabnehmer integrierter Systeme für CPET, EKG, Blutdruckmessung und Bildgebung. Kardiologische Zentren bevorzugen kleine Systeme, die eine schnelle Berichtserstellung ermöglichen, während diagnostische Zentren Wert auf Produktivität und Kompatibilität legen. In den Vereinigten Staaten werden jährlich etwa sechs Millionen Myokardperfusionsszintigraphien durchgeführt. Funktionelle Herzbildgebungstechnologien finden zudem Anwendung bei fortgeschrittener Herzinsuffizienz, Belastungsintoleranz, präoperativer Diagnostik, Sportkardiologie und pulmonaler Rehabilitation.
Europäischer Markt für Geräte zur kardiorespiratorischen Belastungsprüfung
Europa machte 2025 schätzungsweise 27–31 % des Marktes für kardiorespiratorische Belastungstestgeräte aus und wird voraussichtlich bis 2034 ein jährliches Wachstum von 6,8–7,4 % verzeichnen. Deutschland ist aufgrund seiner Kompetenz in der Medizintechnik, der kardiologischen Spezialisierung und der Praxis der Belastungsdiagnostik Marktführer. Großbritannien konzentriert sich auf standardisierte Überweisungsverfahren, die Produktivität von Krankenhäusern und die Kompatibilität der Berichterstattung und fördert so die Zusammenführung dezentraler Testverfahren in integrierte Systeme.
Frankreich integriert die Beschaffung im öffentlichen Krankenhauswesen mit spezialisierten kardiologischen Kliniken, während Italien und Spanien die Nachfrage über regionale Krankenhäuser, private Diagnostik, Sportmedizin und Rehabilitationsdienste generieren. Konformität der Dokumentation, Datenschutz, Reparierbarkeit und Energieeffizienz gewinnen bei der europäischen Beschaffung zunehmend an Bedeutung. Die SCHILLER AG und die custo med GmbH genießen regionale Bekanntheit, während GE HealthCare Technologies Inc., Koninklijke Philips NV, COSMED Srl, die Nihon Kohden Corporation und die MGC Diagnostics Corporation mit diversifizierteren Portfolios agieren. Deutschland wird voraussichtlich seine Position als führender nationaler Markt behaupten, trotz des Potenzials von Modernisierungsprogrammen und außerklinischer Diagnostik in Südeuropa.
Markt für kardiorespiratorische Belastungstestgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von etwa 20–24 % am Markt für kardiorespiratorische Belastungstestgeräte und wird voraussichtlich bis 2034 ein jährliches Wachstum von 8,7–9,4 % verzeichnen. China ist führend dank des Ausbaus von Krankenhäusern und inländischer Investitionen in die Diagnostik, während Japan von einer alternden Bevölkerung und der etablierten Nutzung von EKGs profitiert.
Indien baut private Krankenhäuser und Diagnoseketten massiv aus, Südkorea setzt auf vernetzte Medizintechnik, und Australien fördert anspruchsvolle Anwendungen in der kardiopulmonalen Leistungsdiagnostik und Sportmedizin. Politisch gesteuerte Krankenhausmodernisierung, die Lokalisierung der Produktion, wachsende Kardiologenbelegschaften und dichtere städtische Überweisungsnetze dürften die Installationen beschleunigen, obwohl Budgetunterschiede und die begrenzte Verfügbarkeit von Spezialisten die Einführung außerhalb der Großstädte verlangsamen können.
Markt für kardiorespiratorische Belastungstestgeräte im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,2 % prognostiziert. Saudi-Arabien ist führend bei regionalen Investitionen durch Krankenhausentwicklung und Transformation des Gesundheitswesens, während die VAE erstklassige Diagnosezentren und international akkreditierte Einrichtungen unterstützen.
Südafrika bleibt ein wichtiges Beschaffungszentrum in Subsahara-Afrika, während der Rest des Nahen Ostens und Afrikas von Distributoren dominierte Chancen bietet. Das Umsatzwachstum hängt von einer neuen kardiologischen Infrastruktur, zuverlässiger Stromversorgung und Kalibrierungsunterstützung, Schulungen für Klinikpersonal und Wartungskapazitäten ab. Energieunabhängige Krankenhäuser und integrierte medizinische Zentren sind besser positioniert, um fortschrittliche CPET- und nuklearmedizinische Bildgebungssysteme einzusetzen.
Segmentierungsanalyse
Typ
Das Marktsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,1 % wachsen. Der Markt für kardiorespiratorische Belastungstestgeräte umfasst physiologische Messungen, elektrische Herzuntersuchungen, hämodynamisches Monitoring, Sauerstoffüberwachung und nuklearmedizinische Perfusionsbildgebung. Die Akzeptanz hängt von der klinischen Komplexität, dem Patientendurchsatz, der Verfügbarkeit von Fachkräften, der Kostenerstattung und den Integrationsanforderungen ab. Modulare Systeme, die mehrere Messungen kombinieren, gewinnen zunehmend an Bedeutung, da sie die Synchronisierung und Berichterstellung vereinfachen.
- Kardiopulmonales Belastungstestsystem: Diese Systeme nehmen eine führende Position ein, da sie Daten zum Gasaustausch, zur Ventilation, zum EKG und zur Belastungsintensität integrieren. Dadurch sind sie von strategischer Bedeutung für die Behandlung von ungeklärter Atemnot, Herzinsuffizienz, Rehabilitation und Leistungsbeurteilung.
- Belastungs-EKG: Das Belastungs-EKG ist nach wie vor eine weit verbreitete Methode, da es eine schnelle funktionelle Herzbeurteilung ohne aufwändige Bildgebungsinfrastruktur ermöglicht und somit die Nachfrage nach Ersatzgeräten in Krankenhäusern, kardiologischen Kliniken, Diagnosezentren und ambulanten Einrichtungen aufrechterhält.
- Pulsoximeter: Pulsoximeter ermöglichen eine kontinuierliche Überwachung der Sauerstoffsättigung während körperlicher Anstrengung und unterstützen so die Patientensicherheit und die Interpretation der Messwerte, wenn pulmonale Einschränkungen, Desaturation, Minderperfusion oder kombinierte kardiopulmonale Erkrankungen die Belastungstoleranz beeinflussen können.
- Stress-Blutdruckmonitore: Bewegungstolerante Blutdruckmonitore sind unerlässlich, um übertriebene oder unzureichende hämodynamische Reaktionen zu erkennen, die Protokollsicherheit zu verbessern und Klinikern die Möglichkeit zu geben, Druckveränderungen mit EKG, Arbeitsbelastung, Symptomen und Erholung in Zusammenhang zu bringen.
- Die Einzelphotonen-Emissionscomputertomographie (SPECT) unterstützt die perfusionsorientierte Untersuchung von vermuteter Ischämie und bleibt in nuklearkardiologischen Zentren mit etablierten Kameras, Zugang zur Radiopharmazie, geschultem Personal und standardisierten Arbeitsabläufen zur Myokardperfusion von strategischer Bedeutung.
Anwendung
Für den Anwendungsbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,6–8,2 % prognostiziert. Krankenhäuser verfügen weiterhin über die umfassendsten klinischen Kapazitäten, während ambulante Einrichtungen an Bedeutung gewinnen, da Gesundheitssysteme stabile Diagnosefälle aus kostenintensiven Akutkliniken verlagern. Die Anschaffungskriterien variieren je nach Patientenkomplexität, Personalausstattung, Durchsatz, verfügbarer Bildgebungsinfrastruktur, Kooperationen mit Überweisungsunternehmen und dem wirtschaftlichen Nutzen der Konsolidierung mehrerer physiologischer Signale in einem Arbeitsablauf.
- Krankenhäuser: Krankenhäuser stellen den primären Anwendungsbereich dar, da die Teams der tertiären Kardiologie, Pneumologie, Chirurgie, Rehabilitation und Transplantation integrierte Geräte benötigen, die in der Lage sind, komplexe Patienten, multidisziplinäre Interpretation, Notfallmaßnahmen und eine umfassende klinische Datenverwaltung zu unterstützen.
- Spezialkliniken/Kardiologische Kliniken: Spezialkliniken setzen auf kompakte Systeme, effiziente Vorbereitung, automatisierte Berichte und Konnektivität, um eine gezielte Herzuntersuchung und Langzeitüberwachung ohne den Platz-, Personal- oder Infrastrukturbedarf großer Krankenhauslabore zu ermöglichen.
- Ambulante Operationszentren: Ambulante Operationszentren nutzen Belastungstestgeräte gezielt zur präoperativen Beurteilung und zur Überwachung der Genesungsprozesse. Der Schwerpunkt liegt dabei auf zuverlässigen EKG-, Blutdruck- und Sauerstoffsystemen, die eine effiziente Risikostratifizierung der Patienten ermöglichen.
- Diagnostische Zentren: Diagnostische Zentren bieten das größte Expansionspotenzial, da unabhängige und vernetzte Betreiber kardiologische Dienstleistungen hinzufügen, eine höhere Geräteauslastung anstreben, die Wartezeiten auf Termine verkürzen und Überweisungsbeziehungen zu Ärzten und Krankenhäusern aufbauen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Integrierte Diagnostik |
Reifen |
|
Fachkliniken/Kardiologische Kliniken |
Hoch |
Kompakte Arbeitsabläufe |
Skalierung |
|
Ambulante Operationszentren |
Niedrig |
Präoperative Untersuchung |
Aufkommen |
|
Diagnostische Zentren |
Medium |
Netzwerkerweiterung |
Skalierung |
Markt für Geräte zur kardiorespiratorischen Belastungsuntersuchung: Wachstumstreiber und Wirkungsanalyse
Zunehmender Bedarf an frühzeitiger Erkennung kardiovaskulärer Risiken
Herz-Kreislauf-Erkrankungen sind weiterhin die weltweit häufigste Todesursache und erfordern daher dringende Maßnahmen zur frühzeitigen Erkennung von Ischämie, abnormalen hämodynamischen Reaktionen, Arrhythmien und Belastungseinschränkungen, bevor es zu einer akuten Verschlechterung kommt. Die WHO schätzte für 2022 19,8 Millionen Todesfälle durch Herz-Kreislauf-Erkrankungen, wobei mehr als drei Viertel davon in Ländern mit niedrigem und mittlerem Einkommen auftraten. Dies rechtfertigt die Bemühungen zur Entwicklung nicht-invasiver Tests in modernen und aufstrebenden Gesundheitssystemen. Das Belastungs-EKG bietet einen kostengünstigen Ersttest, während CPET und SPECT eine differenziertere Beurteilung und Stratifizierung ermöglichen. Neben den Kosten für Neuinstallationen ergeben sich wirtschaftliche Vorteile hinsichtlich Elektroden, Masken, Sensoren, Kalibriersubstanzen, Software-Upgrades und Wartung. Anbieter, die gestaffelte Lösungen anbieten, können sowohl Krankenhäuser mit begrenztem Budget als auch hochmoderne Labore über eine gemeinsame Plattform bedienen.
Erweiterung integrierter kardiopulmonaler Diagnosepfade
Zur Messung von Atemnot, Müdigkeit, Belastungsintoleranz, pulmonaler Gefäßerkrankung und Herzinsuffizienz benötigen Kliniker integrierte Daten anstelle von Einzelwerten. Die kardiopulmonale Belastungsprüfung (CPET) umfasst die kardiovaskuläre, respiratorische, metabolische und Belastungsreaktion und ermöglicht so die Lokalisierung physiologischer Limitationen in einem einzigen Test. Zu den Standardmodulen gehören beispielsweise die Blutgasanalyse, ein 12-Kanal-EKG, die Blutdruckmessung, die Pulsoximetrie und ein Belastungsmodus. Die Integration verbessert die Konsistenz der Befundinterpretation und minimiert den manuellen Aufwand für die Datenintegration von verschiedenen Geräten. Aus Herstellersicht erfordert dies modulare Systeme mit standardisierter Schnittstelle, gemeinsamer Patientendatenbank, benutzerdefinierten Berichten und Peripheriegeräten für verschiedene Protokolle. Krankenhäuser können die Anschaffung durch eine breitere Nutzung in verschiedenen Abteilungen rechtfertigen, während Fachkliniken mit den Kernmodulen beginnen und diese je nach steigender Patientenzahl erweitern können.
Ersatz veralteter Systeme durch vernetzte Plattformen
Ältere Belastungs-EKG-Arbeitsplätze basieren häufig auf kabelgebundener Datenerfassung, lokaler Speicherung, manueller Patientendateneingabe und eingeschränkter Cybersicherheit. Immer mehr Ersatzsysteme nutzen drahtlose EKG-Module, bidirektionale Kommunikation zwischen IT-System und Gerät, automatisierte Datenübertragung, verschlüsselte Datenspeicherung, rollenbasierte Zugriffskontrolle und konfigurierbare Interpretationssoftware. All diese Funktionen tragen dazu bei, sowohl die Anforderungen an klinische Effizienz als auch an die Informationssicherheit zu erfüllen. Automatisierte Arbeitslisten reduzieren Fehler bei der Patientenidentifizierung, während die elektronische Befundung die Überprüfung durch Spezialisten und den Vergleich mit früheren Untersuchungen beschleunigt. Dieser Effekt ist besonders in stark frequentierten Krankenhäusern und Diagnosezentren spürbar, wo selbst geringe Zeiteinsparungen bei Vorbereitung, Scannen, Interpretation und Archivierung zusätzliche Kapazitäten freisetzen.
Markt für Geräte zur kardiorespiratorischen Belastungsprüfung: Zukunftstrends
KI-gestützte Dolmetsch- und Protokollqualitätskontrolle
Der Markt für Geräte zur kardiorespiratorischen Belastungsuntersuchung entwickelt sich hin zu Software, die Signalartefakte erkennt, die Testqualität bewertet, Arrhythmien hervorhebt und die Beurteilung der ventilatorischen Schwelle unterstützt. Diese Algorithmen sollen Kliniker unterstützen, nicht deren Beurteilung ersetzen. Sie nutzen aktuelle Diagnoseverfahren sowie Langzeitdatenbanken, um etwaige physiologische Unstimmigkeiten des Patienten vor der Berichtserstellung zu erkennen. Eine erfolgreiche Implementierung basiert unter anderem auf Validierung, Interpretation der Ergebnisse, Cybersicherheit und Leistungsfähigkeit. Hersteller differenzieren sich durch hochwertige Datenbanken, während Anbieter von Konsistenz und einer reduzierten Anzahl an Tests profitieren.
Kompakte, drahtlose und verteilte Testkonfigurationen
Die Marktprognose für Geräte zur kardiorespiratorischen Belastungsuntersuchung zeigt, dass zukünftige Plattformen kleiner und flexibler konfigurierbar sein werden, wodurch anspruchsvolle Tests auch außerhalb großer Krankenhauslabore möglich werden. Drahtlose EKG-Aufzeichnung, kompakte Gasanalysegeräte, tragbare Pulsoximeter und vernetzte Blutdruckmodule können kardiologische Kliniken, Rehabilitationszentren, sportmedizinische Einrichtungen und ausgewählte ambulante Einrichtungen unterstützen. Der dezentrale Einsatz erfordert eine zentrale Qualitätssicherung, Ferninterpretation, sichere Cloud- oder Unternehmensanbindung und standardisierte Kalibrierung. Anbieter können darauf mit Abonnementsoftware, Managed-Service-Verträgen und modularen Upgrades reagieren, die den anfänglichen Investitionsbedarf senken. Diese Entwicklung erweitert den geografischen Zugang, macht aber die geschulte Aufsicht, Notfallmaßnahmen, Infektionsprävention und sorgfältige Gerätewartung während maximaler oder symptomlimitierter Belastungstests nicht überflüssig.
Marktchancen für Geräte zur kardiorespiratorischen Belastungsprüfung
Aufbau skalierbarer Diagnosenetzwerke in Schwellenländern
Der Bau von Krankenhäusern in Städten und die Expansion privater Diagnostikketten bieten Chancen für den Einsatz standardisierter Belastungstestplattformen an mehreren Standorten. Investoren sollten Ballungszentren mit ausreichend Kardiologen, steigenden Versichertenzahlen, zuverlässigen Überweisungszahlen und biomedizintechnischer Unterstützung priorisieren. Ein Hub-and-Spoke-Modell ermöglicht die zentrale Bereitstellung von fortschrittlicher kardiopulmonaler Belastungs-Echokardiographie (CPET) oder nuklearmedizinischer Bildgebung in zentralen Einrichtungen, während Belastungs-EKG, Pulsoximetrie und Blutdruckmessung in Satellitenkliniken verfügbar sind. Zentralisierte Befundung und Qualitätsmanagement verbessern die Geräteauslastung und reduzieren Engpässe bei Spezialisten. Der wirtschaftliche Erfolg hängt von der Finanzierung, mehrsprachiger Software, lokalen Schulungen, schneller Wartung und der Verfügbarkeit von Verbrauchsmaterialien ab. Partnerschaften zwischen Herstellern, Distributoren, Krankenhäusern und Diagnostikunternehmen beschleunigen die Implementierung und ermöglichen die Anpassung der Konfiguration an die lokalen klinischen Kapazitäten und Erstattungsbedingungen.
Entwicklung von Lebenszyklus-Services und modularen Upgrade-Programmen
Geräteanbieter können ihre wiederkehrenden Einnahmen steigern, indem sie Kalibrierung, vorbeugende Wartung, Cybersicherheitsupdates, Schnittstellenmanagement, Mitarbeiterzertifizierung und Analysen im Rahmen mehrjähriger Verträge anbieten. Modulare Upgrade-Optionen ermöglichen es kleineren Kliniken, mit Belastungs-EKG und Überwachung zu beginnen und später, bei steigendem Patientenaufkommen, Gasaustausch, erweiterte Berichtsfunktionen oder Bildgebungsanschlüsse hinzuzufügen. Dieser Ansatz reduziert das Kapitalrisiko für Anbieter und sichert gleichzeitig die Lieferantenbeziehungen über den gesamten Lebenszyklus der Geräte. Aufarbeitungs- und Inzahlungnahmeprogramme können preissensible Märkte unterstützen, sofern sie mit dokumentierten Sicherheitsprüfungen und Garantieleistungen einhergehen. Anbieter sollten die Serviceleistung mit messbarer Verfügbarkeit, Reaktionszeit und Schulungsergebnissen verknüpfen, um sich so von der Konkurrenz abzuheben und sich von Wettbewerbern mit günstiger Hardware nur schwer nachahmen zu lassen.
Aktuelle Entwicklungen
- November 2025: Die MGC Diagnostics Corporation brachte die Meridian-Serie modularer kardiorespiratorischer Diagnosesysteme auf den Markt. Die Plattform unterstützt Funktionen von der routinemäßigen Spirometrie bis hin zur fortgeschrittenen CPET und kombiniert mobile und stationäre Konfigurationen mit der Ascent-Software. Ihre aufrüstbare Architektur richtet sich an Krankenhäuser, kleinere Praxen und Forschungseinrichtungen, die standardisierte Arbeitsabläufe und reduzierte Laborausfallzeiten anstreben.
- August 2025: Die SCHILLER AG brachte das Belastungs-EKG-System CARDIOVIT CS-300 mit drahtloser 12-Kanal-Ableitung, Belastungs- und pharmakologischen Stressprotokollen, anpassbarer Analyse, bidirektionaler Konnektivität und verbesserter Cybersicherheit auf den Markt. Das System bietet zudem optionale Blutdruck- und Sauerstoffsättigungsmessung, automatische EKG-Interpretation, Arrhythmieerkennung und integrierten Thermodruck für den Einsatz in Kliniken mit hohem Patientenaufkommen.
- März 2025: GE HealthCare Technologies Inc. gab die Markteinführung von Flyrcado in den USA bekannt, einem von der FDA zugelassenen PET-Myokardperfusions-Bildgebungs-Kontrastmittel für bekannte oder vermutete koronare Herzkrankheit. Die Halbwertszeit von 109 Minuten ermöglicht die gebrauchsfertige Einzeldosisverteilung und schafft einen praktischen Weg zur Kombination von Belastungs-EKG und kardialer PET-Bildgebung in qualifizierten Zentren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -