
Dynamique et croissance du marché des équipements de test d'effort cardiorespiratoire à l'horizon 2034
Taille et prévisions du marché des équipements de test d'effort cardiorespiratoire (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (système de test d'effort cardiopulmonaire (CPET), ECG d'effort, oxymètres de pouls, tensiomètres d'effort, tomographie d'émission monophotonique (SPECT)) ; application (hôpitaux, cliniques spécialisées/cliniques de cardiologie, centres de chirurgie ambulatoire, centres de diagnostic) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026334
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
1,65 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,01 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,91 %
taux de croissance
Marché adressable
21,05 milliards de dollars américains
(2026-2034)
Le marché des équipements de test d'effort cardiorespiratoire était évalué à 1,65 milliard de dollars américains en 2025 et devrait atteindre 3,01 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 6,91 % entre 2026 et 2034.
Analyse et perspectives du marché des équipements de tests d'effort cardiorespiratoire
- Amérique du Nord : La région représentait une part estimée de 38 à 42 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % entre 2026 et 2034, grâce à des réseaux de soins cardiaques structurés et au remplacement régulier des équipements.
- États-Unis : Le pays représentait 82 à 86 % des revenus nord-américains en 2025 et devrait enregistrer un TCAC de 7,3 à 7,9 % entre 2026 et 2034.
- Europe : L'Europe détenait une part estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,4 % jusqu'en 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique représentait environ 20 à 24 % des revenus en 2025 et devrait enregistrer un TCAC de 8,7 à 9,4 % jusqu’en 2034, la Chine, le Japon, l’Inde et la Corée du Sud générant une demande importante.
- Segment le plus important : Les systèmes de test d’effort cardiopulmonaire représentaient une part de marché estimée à 31-35 % en 2025 et devraient connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034.
- Segment à forte croissance : Les centres de diagnostic représentaient une part de marché estimée entre 18 et 22 % en 2025 et devraient connaître une croissance annuelle composée de 8,5 à 9,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Innomed Medical Inc., MGC Diagnostics Corporation, SCHILLER AG, custo med GmbH, Allengers Medical Systems Limited, GE HealthCare Technologies Inc., Nihon Kohden Corporation, Masimo Corporation, Koninklijke Philips NV et COSMED Srl
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'épreuve d'effort clinique a évolué : d'un simple enregistrement ECG sur tapis roulant connecté, elle est devenue un système multimodal intégrant l'analyse des échanges gazeux respiratoires, l'électrocardiogramme à douze dérivations, l'oxymétrie de pouls, la surveillance automatisée de la pression artérielle et l'imagerie. La production privilégie de plus en plus les composants matériels modulaires, les capteurs réutilisables, l'interopérabilité logicielle et les postes de travail flexibles. Les fabricants mettent l'accent sur des fonctionnalités telles que la surveillance sans fil, la cybersécurité, les contrôles qualité automatisés et la télésurveillance afin de permettre aux cliniciens d'optimiser les protocoles sans nécessiter un traitement excessif des données ni la répétition des tests.
D’ici à 2034, les investissements dans ce secteur se concentreront sur les régions métropolitaines mal desservies d’Asie-Pacifique, du Moyen-Orient et d’Afrique. La rénovation des hôpitaux, les programmes de prévention des maladies cardiovasculaires, le développement des réseaux de diagnostic privés et l’amélioration des politiques d’approvisionnement faciliteront les installations. Une réglementation axée sur la précision des dispositifs, l’étalonnage des instruments, l’équité des oxymètres de pouls et la sécurité de la transmission des données favorisera les fournisseurs capables d’investir dans la validation, le service après-vente, la formation des cliniciens et la surveillance post-commercialisation.
Portée du rapport sur le marché des équipements de tests d'effort cardiorespiratoire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,65 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,01 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,91% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de test d'effort cardiorespiratoire
La croissance du marché des équipements de tests d'effort cardiorespiratoires est stimulée par la nécessité de dépister les symptômes d'effort avant que le patient ne nécessite une hospitalisation ou des examens plus invasifs. Selon les statistiques de l'Organisation mondiale de la Santé, environ 19,8 millions de décès étaient dus à des maladies cardiovasculaires en 2022, soit près de 32 % de la mortalité mondiale. La demande provient principalement des hôpitaux, tandis que les cliniques spécialisées et les centres de diagnostic élargissent le champ des tests aux patients dont l'état est stable.
Le marché des équipements de tests d'effort cardiorespiratoires comprend des modules d'analyse des gaz, des unités d'acquisition ECG, des ergomètres, des tapis roulants, des tensiomètres, des oxymètres, des systèmes d'imagerie, des logiciels, des consommables, des gaz d'étalonnage et des contrats de maintenance. La pérennité de la chaîne d'approvisionnement exige la certification des capteurs, des composants semi-conducteurs, du support logiciel et la formation des techniciens de terrain. De plus en plus, les acheteurs prennent en compte le coût du cycle de vie, les garanties de disponibilité, les mises à jour de cybersécurité et l'intégration aux systèmes d'information hospitaliers, et non plus seulement le prix d'achat.
Le marché des équipements de tests d'effort cardiorespiratoires est un secteur concurrentiel où s'affrontent des acteurs diversifiés des technologies médicales et des spécialistes cardiopulmonaires. GE HealthCare Technologies Inc., Koninklijke Philips NV, Nihon Kohden Corporation et Masimo Corporation misent sur leur parc installé et leurs fonctionnalités de connectivité. MGC Diagnostics Corporation, SCHILLER AG, COSMED Srl, custo med GmbH, Innomed Medical Inc. et Allengers Medical Systems Limited se distinguent par des processus spécifiques, des systèmes modulaires, une distribution régionale et des solutions adaptées à chaque application.
Les axes de développement comprennent l'acquisition ECG sans fil, la détection automatique des seuils, les chariots métaboliques portables, le filtrage du bruit et l'intégration aux systèmes de dossiers médicaux électroniques. Le positionnement des fournisseurs dépend de plus en plus de la précision et de la réactivité validées cliniquement. Le fournisseur capable de proposer des solutions configurables et évolutives pourra cibler les petits cabinets de cardiologie sans pour autant se priver de l'accès aux centres hospitaliers universitaires, aux mises à jour logicielles et aux consommables, assurant ainsi des revenus récurrents grâce aux achats d'équipements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
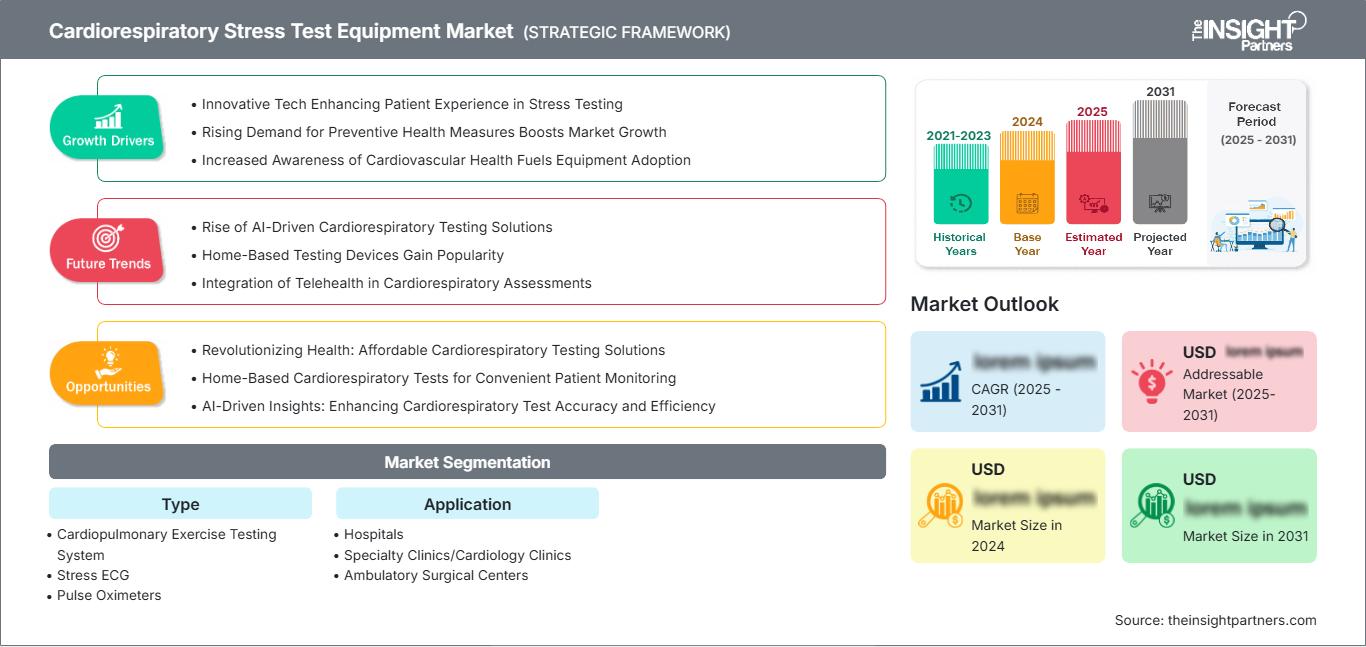
Marché des équipements de test d'effort cardiorespiratoire : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des équipements de tests d'effort cardiorespiratoire
L'Amérique du Nord détenait une part de marché estimée entre 38 et 42 % du marché des équipements de tests d'effort cardiorespiratoires en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % entre 2026 et 2034. Cette demande est soutenue par l'existence de services de cardiologie, la large disponibilité de l'ECG d'effort et de l'imagerie nucléaire, les dépenses importantes consacrées aux maladies cardiovasculaires et le remplacement des anciens systèmes de diagnostic par des systèmes plus récents, sans fil et interopérables.
La région dispose de mécanismes d'orientation structurés avec les soins primaires, les centres de soins spécialisés, les laboratoires hospitaliers et les services d'imagerie. Aux États-Unis, les maladies cardiovasculaires ont touché 127,9 millions d'adultes entre 2017 et 2020, tandis que les coûts directs et indirects associés s'élevaient à 417,9 milliards de dollars américains entre 2020 et 2021. Le Canada contribue à cet effort par le biais de projets d'infrastructure provinciaux et de capacités de diagnostic urbaines. Les achats portent de plus en plus sur la cybersécurité, la production de rapports automatisés, la couverture et la compatibilité avec les bases de données d'ECG d'entreprise. La recherche sur les échanges gazeux et la physiologie de l'exercice dans les hôpitaux universitaires est également soutenue par ce marché.
Marché américain des équipements de tests d'effort cardiorespiratoire
Les États-Unis représentaient environ 82 à 86 % du marché nord-américain des équipements de tests d'effort cardiorespiratoires en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 7,9 % jusqu'en 2034. Le pays bénéficie d'une grande disponibilité des procédures ainsi que d'une présence significative de fournisseurs tels que GE HealthCare Technologies Inc., MGC Diagnostics Corporation, Masimo Corporation, Nihon Kohden Corporation, SCHILLER AG, entre autres, par le biais de ventes directes et de distributeurs.
Les hôpitaux demeurent d'importants acheteurs de systèmes intégrés d'épreuve d'effort cardiopulmonaire (CPET), d'électrocardiogramme (ECG), de mesure de la pression artérielle et d'imagerie. Les centres de cardiologie privilégient les systèmes compacts permettant une génération rapide de rapports, tandis que les centres de diagnostic accordent une grande importance à la productivité et à la compatibilité. Environ six millions d'examens d'imagerie de perfusion myocardique sont réalisés chaque année aux États-Unis. L'imagerie cardiaque fonctionnelle est également utilisée dans l'insuffisance cardiaque avancée, l'intolérance à l'effort, l'évaluation préopératoire, la cardiologie du sport et la réadaptation pulmonaire.
Marché européen des équipements de tests d'effort cardiorespiratoire
L'Europe représentait environ 27 à 31 % du marché des équipements de tests d'effort cardiorespiratoires en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,8 à 7,4 % jusqu'en 2034. L'Allemagne s'impose comme leader du marché grâce à son expertise dans la fabrication de dispositifs médicaux, sa spécialisation en cardiologie et ses pratiques en matière de diagnostic de l'effort. Le Royaume-Uni, quant à lui, privilégie la standardisation des procédures d'orientation, la productivité hospitalière et la compatibilité des rapports, favorisant ainsi l'intégration des procédures de test dispersées au sein de systèmes intégrés.
La France intègre les achats des hôpitaux publics aux cliniques cardio-pulmonaires spécialisées, tandis que l'Italie et l'Espagne génèrent la demande via les hôpitaux régionaux, les services de diagnostic privés, la médecine du sport et la réadaptation. La conformité de la documentation, la protection des données, la réparabilité et l'efficacité énergétique deviennent des critères essentiels des achats européens. SCHILLER AG et custo med GmbH bénéficient d'une notoriété régionale, tandis que GE HealthCare Technologies Inc., Koninklijke Philips NV, COSMED Srl, Nihon Kohden Corporation et MGC Diagnostics Corporation opèrent sur des marchés plus diversifiés. L'Allemagne devrait conserver sa position de leader sur le marché national, malgré le potentiel des programmes de modernisation et du diagnostic extrahospitalier en Europe du Sud.
Marché des équipements de test d'effort cardiorespiratoire en Asie-Pacifique
La région Asie-Pacifique détenait environ 20 à 24 % du marché des équipements de test d'effort cardiorespiratoire en 2025 et devrait enregistrer un TCAC de 8,7 à 9,4 % jusqu'en 2034. La Chine est en tête grâce à l'expansion de ses hôpitaux et à ses investissements nationaux dans le diagnostic, tandis que le Japon bénéficie d'une population vieillissante et d'une utilisation établie de l'ECG.
L'Inde développe ses hôpitaux privés et ses réseaux de diagnostic, la Corée du Sud mise sur les technologies médicales connectées et l'Australie soutient des applications sophistiquées d'épreuve d'effort cardiopulmonaire et de médecine du sport. La modernisation des hôpitaux, impulsée par des politiques publiques, la localisation de la production, l'augmentation des effectifs en cardiologie et le renforcement des réseaux de référence urbains devraient favoriser l'expansion des infrastructures, même si les disparités budgétaires et la disponibilité limitée de spécialistes peuvent freiner leur adoption en dehors des grandes villes.
Marché des équipements de test d'effort cardiorespiratoire au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 6,5 % à 7,2 % entre 2026 et 2034. L'Arabie saoudite est à la pointe des investissements régionaux grâce au développement hospitalier et à la transformation du système de santé, tandis que les Émirats arabes unis soutiennent les centres de diagnostic haut de gamme et les établissements accrédités internationalement.
L’Afrique du Sud demeure un centre d’approvisionnement important en Afrique subsaharienne, tandis que le reste du Moyen-Orient et de l’Afrique offre des opportunités axées sur les distributeurs. La croissance du chiffre d’affaires dépend de nouvelles infrastructures en cardiologie, d’un approvisionnement énergétique fiable et d’un soutien à l’étalonnage, de la formation des cliniciens et des capacités de maintenance. Les hôpitaux à sécurité énergétique et les cités médicales intégrées sont mieux placés pour déployer des configurations avancées d’épreuve d’effort cardiopulmonaire et d’imagerie nucléaire.
Analyse de segmentation
Taper
Le segment des équipements de test d'effort cardiorespiratoire devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,1 % entre 2026 et 2034. Ce marché englobe les mesures physiologiques, l'évaluation électrique cardiaque, la surveillance hémodynamique, la surveillance de l'oxygénation et l'imagerie de perfusion nucléaire. L'adoption de ces équipements dépend de la complexité clinique, du nombre de patients pris en charge, de la disponibilité des spécialistes, du remboursement et des exigences d'intégration. Les systèmes modulaires combinant plusieurs mesures sont de plus en plus privilégiés car ils simplifient la synchronisation et la production de rapports.
- Système de test d'effort cardiopulmonaire : Ces systèmes occupent une position de premier plan grâce à l'intégration des données relatives aux échanges gazeux, à la ventilation, à l'ECG et à la charge de travail à l'effort, ce qui les rend stratégiquement importants pour la dyspnée inexpliquée, l'insuffisance cardiaque, la réadaptation et l'évaluation des performances.
- ECG d'effort : L'ECG d'effort reste une modalité largement accessible car elle permet une évaluation fonctionnelle cardiaque rapide sans infrastructure d'imagerie avancée, maintenant ainsi la demande de remplacement dans les hôpitaux, les cliniques de cardiologie, les centres de diagnostic et les environnements ambulatoires.
- Oxymètres de pouls : Les oxymètres de pouls assurent une surveillance continue de la saturation en oxygène pendant l’effort, contribuant ainsi à la sécurité du patient et à l’interprétation des résultats lorsque la limitation pulmonaire, la désaturation, une faible perfusion ou une maladie cardiopulmonaire combinée peuvent influencer la tolérance à l’effort.
- Moniteurs de pression artérielle résistants au stress : les moniteurs de pression artérielle tolérants au mouvement sont essentiels pour identifier les réponses hémodynamiques exagérées ou inadéquates, améliorer la sécurité des protocoles et permettre aux cliniciens de corréler les variations de pression avec l’ECG, la charge de travail, les symptômes et la récupération.
- Tomographie d'émission monophotonique (TEMP) : la TEMP soutient l'étude de la perfusion en cas d'ischémie suspectée et reste stratégiquement pertinente dans les centres de cardiologie nucléaire disposant de caméras établies, d'un accès à la radiopharmacie, de personnel formé et de flux de travail standardisés pour la perfusion myocardique.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 7,6 % à 8,2 % entre 2026 et 2034. Les hôpitaux conservent les capacités cliniques les plus étendues, tandis que les structures ambulatoires gagnent en importance, les systèmes de santé réorientant les cas diagnostiques stables hors des services d'urgences coûteux. Les critères d'achat varient selon la complexité du patient, les effectifs, le débit, l'infrastructure d'imagerie disponible, les partenariats de référence et l'avantage économique lié à la consolidation de plusieurs signaux physiologiques au sein d'un même flux de travail.
- Hôpitaux : Les hôpitaux représentent la principale application car les équipes de cardiologie tertiaire, de pneumologie, de chirurgie, de réadaptation et de transplantation ont besoin d’un équipement intégré capable de prendre en charge des patients complexes, une interprétation multidisciplinaire, une intervention d’urgence et une gouvernance étendue des données cliniques.
- Cliniques spécialisées/Cliniques de cardiologie : Les cliniques spécialisées privilégient les systèmes compacts, la préparation efficace, les rapports automatisés et la connectivité, permettant une évaluation cardiaque ciblée et un suivi longitudinal sans les exigences d’espace, de personnel ou d’infrastructure associées aux grands laboratoires hospitaliers.
- Centres de chirurgie ambulatoire : Les centres de chirurgie ambulatoire utilisent de manière sélective des équipements de test d’effort pour l’évaluation préopératoire et les parcours de rétablissement surveillés, la demande se concentrant sur des systèmes fiables d’ECG, de pression artérielle et d’oxygénation qui permettent une stratification efficace des risques des patients.
- Centres de diagnostic : Les centres de diagnostic offrent le plus fort potentiel d’expansion, car les opérateurs indépendants et en réseau ajoutent des services de cardiologie, recherchent une utilisation plus efficace des équipements, raccourcissent les délais d’attente pour les rendez-vous et établissent des relations de recommandation avec les médecins et les hôpitaux.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Diagnostic intégré |
Mature |
|
Cliniques spécialisées/Cliniques de cardiologie |
Haut |
Flux de travail compacts |
Mise à l'échelle |
|
Centres de chirurgie ambulatoire |
Faible |
Examen préopératoire |
Émergent |
|
Centres de diagnostic |
Moyen |
Extension du réseau |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des équipements de tests d'effort cardiorespiratoire
Besoin croissant d'un dépistage plus précoce des risques cardiovasculaires
Les maladies cardiovasculaires demeurent la première cause de mortalité dans le monde, exerçant une pression constante pour identifier l'ischémie, les anomalies hémodynamiques, les arythmies et les limitations à l'effort avant toute aggravation aiguë. L'OMS a estimé à 19,8 millions le nombre de décès dus aux maladies cardiovasculaires en 2022, dont plus des trois quarts survenus dans les pays à revenu faible ou intermédiaire. Ceci justifie les efforts déployés pour développer des tests non invasifs dans les systèmes de santé, tant avancés qu'émergents. L'ECG d'effort constitue un test de première intention peu coûteux, tandis que l'épreuve d'effort cardiopulmonaire (CPET) et la scintigraphie myocardique de perfusion (SPECT) offrent une discrimination et une stratification plus fines. Au-delà des nouvelles installations, l'investissement dans des électrodes, des masques, des capteurs, des solutions d'étalonnage, des mises à jour logicielles et la maintenance représente un avantage économique non négligeable. Les fournisseurs capables de proposer différentes options peuvent répondre aux besoins des hôpitaux aux budgets limités comme à ceux des laboratoires de pointe, grâce à une plateforme commune.
Développement des parcours de diagnostic cardiopulmonaire intégrés
Pour évaluer la dyspnée, la fatigue, l'intolérance à l'effort, les maladies vasculaires pulmonaires et l'insuffisance cardiaque, les cliniciens ont besoin de données intégrées plutôt que de mesures isolées. L'épreuve d'effort cardiopulmonaire (CPET) évalue les réponses cardiovasculaire, respiratoire, métabolique et à l'effort, permettant ainsi de localiser les limitations physiologiques en un seul test. Les modules standard pourraient inclure l'analyse des gaz du sang, l'ECG à douze dérivations, la surveillance de la pression artérielle, l'oxymétrie de pouls et un protocole d'effort. L'intégration améliore la cohérence de l'interprétation et minimise la saisie manuelle des données provenant de différents appareils. Du point de vue de la fabrication, cela nécessiterait des systèmes modulaires, ainsi qu'une interface standardisée, une base de données patients commune, des rapports personnalisés et des périphériques adaptés aux différents protocoles. Les hôpitaux pourraient justifier l'acquisition par une utilisation plus large au sein des services, tandis que les cliniques spécialisées pourraient commencer par les modules de base et les mettre à niveau en fonction de l'augmentation du nombre de patients adressés.
Remplacement des systèmes existants par des plateformes connectées
Les stations de travail vieillissantes utilisées pour les tests de résistance reposent souvent sur une acquisition filaire, un stockage local uniquement, la saisie manuelle des données démographiques et une cybersécurité limitée. Les systèmes de remplacement s'orientent de plus en plus vers l'utilisation de modules ECG sans fil, de communications bidirectionnelles entre le système d'information et l'équipement, de la transmission automatisée des données, du stockage chiffré des données, du contrôle d'accès par rôle et d'un logiciel d'interprétation configurable. Toutes ces fonctionnalités contribuent à répondre aux exigences d'efficacité clinique et de gouvernance de l'information. Les listes de travail automatisées réduisent les erreurs d'identification des patients, tandis que les rapports électroniques accélèrent l'examen par les spécialistes et la comparaison avec les tests précédents. Cet avantage est particulièrement perceptible dans les hôpitaux et les centres de diagnostic à forte activité, où même un gain de temps minime lors de la préparation, de la numérisation, de l'interprétation et de l'archivage permet de libérer des ressources.
Tendances futures du marché des équipements de test d'effort cardiorespiratoire
Interprétation assistée par l'IA et contrôle de la qualité des protocoles
Le marché des équipements de tests d'effort cardiorespiratoires s'oriente vers des logiciels capables d'identifier les artefacts de signal, d'évaluer la qualité des tests, de mettre en évidence les arythmies et d'aider à l'évaluation du seuil ventilatoire. Ces algorithmes sont conçus pour assister les cliniciens et non pour se substituer à leur jugement. Ils exploiteront les outils de diagnostic actuels ainsi que des bases de données longitudinales afin de détecter toute incohérence dans la physiologie du patient avant la génération du rapport. La réussite de leur mise en œuvre reposera notamment sur la validation, l'explication des résultats, la cybersécurité et les performances. La différenciation des fabricants dépendra de la qualité de leurs bases de données, tandis que les prestataires bénéficieront d'une plus grande cohérence et d'une réduction du nombre de tests.
Configurations de test compactes, sans fil et distribuées
Les prévisions du marché des équipements de tests d'effort cardiorespiratoire indiquent que les plateformes futures seront plus compactes et configurables, permettant ainsi de réaliser des tests sophistiqués en dehors des grands laboratoires hospitaliers. L'acquisition d'ECG sans fil, les analyseurs de gaz compacts, les oxymètres portables et les modules de mesure de la pression artérielle connectés pourront être utilisés dans les services de cardiologie, les centres de réadaptation, les services de médecine sportive et certains centres communautaires. Ce déploiement distribué nécessitera une assurance qualité centralisée, une interprétation à distance, une connectivité sécurisée au cloud ou à l'entreprise, ainsi qu'un étalonnage standardisé. Les fournisseurs pourront proposer des logiciels par abonnement, des contrats de services gérés et des mises à niveau modulaires réduisant les investissements initiaux. Cette évolution étendra l'accès géographique, mais ne supprimera pas la nécessité d'une supervision qualifiée, de procédures d'urgence, de mesures de contrôle des infections et d'une maintenance rigoureuse des équipements lors des protocoles d'effort maximal ou limité par les symptômes.
Opportunités du marché des équipements de tests d'effort cardiorespiratoire
Création de réseaux de diagnostic évolutifs dans les économies émergentes
La construction d'hôpitaux urbains et l'expansion des chaînes de diagnostic privées offrent des opportunités de déploiement de plateformes standardisées de tests d'effort sur plusieurs sites. Les investisseurs devraient privilégier les pôles métropolitains disposant de cardiologues, d'une population assurée croissante, d'un volume d'orientations fiable et d'un soutien en ingénierie biomédicale. Un modèle en étoile permet de centraliser les tests d'effort cardiopulmonaires (CPET) avancés ou l'imagerie nucléaire, tout en distribuant les capacités d'ECG d'effort, d'oxymétrie et de mesure de la pression artérielle aux cliniques satellites. L'interprétation centralisée et la gestion de la qualité peuvent améliorer l'utilisation des équipements et réduire les pénuries de spécialistes. Le succès commercial dépendra du financement, des logiciels multilingues, de la formation locale, de la rapidité de la maintenance et de la disponibilité des consommables. Les partenariats entre fabricants, distributeurs, hôpitaux et opérateurs de diagnostic peuvent accélérer le déploiement tout en adaptant la configuration aux capacités cliniques locales et aux conditions de remboursement.
Développement de services de cycle de vie et de programmes de mise à niveau modulaire
Les fournisseurs d'équipements peuvent accroître leurs revenus récurrents en proposant, dans le cadre de contrats pluriannuels, des services d'étalonnage, de maintenance préventive, de mises à jour de cybersécurité, de gestion des interfaces, de certification du personnel et d'analyse de données. Des solutions de mise à niveau modulaires permettent aux petites cliniques de commencer par l'ECG d'effort et la surveillance, puis d'ajouter l'échange gazeux, la génération de rapports avancés ou la connectivité d'imagerie à mesure que leur activité augmente. Cette approche réduit les risques financiers pour les prestataires tout en préservant la relation avec le fournisseur tout au long du cycle de vie des équipements. Les programmes de remise à neuf et de reprise peuvent également répondre aux besoins des marchés sensibles aux prix, à condition d'être accompagnés de contrôles de sécurité documentés et d'une couverture de garantie. Les fournisseurs doivent lier la performance de leurs services à des indicateurs mesurables de disponibilité, de temps de réponse et de résultats de formation, créant ainsi un avantage concurrentiel difficile à reproduire pour les fournisseurs de matériel à bas prix.
Développements récents
- Novembre 2025 : MGC Diagnostics Corporation lance la gamme Meridian de systèmes de diagnostic cardiorespiratoire modulaires. Cette plateforme offre des fonctionnalités allant de la spirométrie de routine aux épreuves d’effort cardiopulmonaires (CPET) avancées et propose des configurations sur chariot ou sur table avec le logiciel Ascent. Son architecture évolutive s’adresse aux hôpitaux, aux cabinets médicaux de petite taille et aux instituts de recherche qui recherchent des flux de travail standardisés et une réduction des temps d’arrêt en laboratoire.
- Août 2025 : SCHILLER AG lance le système d’ECG d’effort CARDIOVIT CS-300, doté d’une acquisition sans fil à douze dérivations, de protocoles d’effort physique et pharmacologique, d’une analyse personnalisable, d’une connectivité bidirectionnelle et d’une cybersécurité renforcée. Ce système propose également, en option, la mesure de la pression artérielle et de la saturation en oxygène, l’interprétation automatisée de l’ECG, la détection des arythmies et l’impression thermique intégrée pour les flux de travail hospitaliers à haut volume.
- Mars 2025 : GE HealthCare Technologies Inc. a annoncé le lancement aux États-Unis de Flyrcado, un agent d’imagerie TEP de perfusion myocardique approuvé par la FDA pour le diagnostic ou la suspicion de maladie coronarienne. Sa demi-vie de 109 minutes permet une distribution unitaire prête à l’emploi et offre une solution pratique pour combiner les tests d’effort avec l’imagerie TEP cardiaque dans les centres agréés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -