
Markt für Zentrum Stack Display: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Center-Stack-Displays (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Displaytechnologie (TFT LCD, OLED); Displaygröße (bis zu 7 Zoll, mehr als 7 Zoll); Funktion (Navigation, Klimasteuerung, Infotainment, Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011124
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


Marktgröße 2025
28,19 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
65,55 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,83 %
Wachstumsrate
Adressierbarer Markt
417,44 Mrd. US-Dollar
(2026–2034)
Der Markt für Mittelkonsolendisplays wird im Jahr 2025 voraussichtlich ein Volumen von 28,19 Milliarden US-Dollar erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,83 % auf 65,55 Milliarden US-Dollar ansteigen. Dieser Markt umfasst Displaymodule und -systeme, die in der Mittelkonsole von Fahrzeugen verbaut sind und Fahrern und Beifahrern Informationen, Unterhaltung, Navigation und Steuerungsfunktionen bieten. Dazu gehören Touchscreen-Displays, Treiber und Software für Infotainment, Klimatisierung, Navigation und Fahrzeugeinstellungen in Pkw und Nutzfahrzeugen.
Der Markt für Mittelkonsolendisplays in Nordamerika wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,2 % wachsen. Treiber dieses Wachstums sind der steigende Elektronikanteil in Fahrzeugen, die Nachfrage nach großen Bildschirmen und Innovationen in der Automobilindustrie. Die zunehmende Verbreitung von Elektrofahrzeugen, vernetzten Autos und die Präferenz für hochauflösende Displaytechnologien treiben die Nachfrage nach Mittelkonsolendisplays an.
Marktanalyse und Einblicke für Center Stack Displays
- Nordamerika hielt 2025 einen Marktanteil von 22–25 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,2 %, angeführt von der zunehmenden Verbreitung von Elektrofahrzeugen, technologischen Innovationen und der Verbrauchernachfrage in den USA und Kanada.
- Die USA repräsentierten im Jahr 2025 80–83 % des nordamerikanischen Umsatzes und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,4 %.
- Europa hatte 2025 einen Anteil von 24–27 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,9 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 42–45 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–11,7 %, angeführt von China, Indien, Japan, Südkorea und Australien.
- Das größte Segment , TFT LCD, hielt 2025 einen Marktanteil von 68–72 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,7 %.
- Das Segment OLED mit hohem Wachstumspotenzial erreichte 2025 einen Marktanteil von 28–32 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,2 %.
- Detaillierte Analyse der wichtigsten Unternehmen : ALPS ALPINE CO., LTD.; Continental AG; HARMAN International; HYUNDAI MOBIS; Marelli Corporation; Panasonic Corporation; Preh GmbH; Robert Bosch GmbH; Texas Instruments Incorporated; Visteon Corporation; Samsung Display; LG Display.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologie der Mittelkonsolendisplays hat sich von kleinen, einfachen Monochrom-Displays zu großen, hochauflösenden und flexiblen Panels mit Multitouch-Funktion, optischer Verklebung, Entspiegelung und gebogenem Design weiterentwickelt. Die Fertigung konzentriert sich zudem auf die Integration der Displays, die Leistung der Berührungssensoren, die Beleuchtung sowie die Kalibrierung von Farben und Kontrasten, abgestimmt auf die Einsatzbedingungen im Automobil. Darüber hinaus wird der Marktbedarf an Mittelkonsolendisplays auch von den Automobilherstellern bestimmt, die Displays anbieten, die zu den jeweiligen Fahrzeuginnenausstattungskonzepten und der elektronischen Architektur passen.
Investitionen verlagern sich nun in Regionen wie den asiatisch-pazifischen Raum, Nordamerika und Europa, die Automobile produzieren und sich zudem durch die zunehmende Verbreitung von Elektrofahrzeugen, die Entwicklung autonomer Fahrzeuge und den Bedarf der Verbraucher an großen Bildschirmen auszeichnen. Die Einhaltung von Sicherheitsstandards für die Automobilindustrie und die elektromagnetische Verträglichkeit (EMV) spielen ebenfalls eine Rolle bei der Qualifizierung von Komponenten. Käufer interessieren sich für Displays, die Panel-Performance, Touch-Sensoren und Softwarekompatibilität mit einer reaktionsschnellen Lieferkette und einem effizienten Management vereinen, ohne die Produktionspläne der Fahrzeuge zu beeinträchtigen.
Marktberichtsumfang für Center Stack Displays
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 28,19 Milliarden US-Dollar |
| Marktgröße bis 2034 | 65,55 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,83 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Center-Stack-Displays
Das Wachstum des Marktes für Mittelkonsolendisplays wird durch den steigenden Elektronikanteil in Fahrzeugen, die Verbrauchernachfrage nach großen Bildschirmen, die zunehmende Verbreitung von Elektrofahrzeugen und die Nutzung von Funktionen für vernetzte Fahrzeuge angetrieben. Die Wertschöpfungskette umfasst Hersteller von Displaypanels, Zulieferer von Touchsensoren, Modulhersteller, Automobilhersteller und Tier-1-Zulieferer. Die Angebotsdynamik wird durch die Panelverfügbarkeit, Technologieübergänge und Produktionszyklen der Automobilindustrie bestimmt. Die Marktanalyse für Mittelkonsolendisplays zeigt, dass TFT-LCD weiterhin die dominierende Technologie ist, während OLED aufgrund des überlegenen Kontrasts und der größeren Designflexibilität Marktanteile gewinnt. Die Servicequalität ist entscheidend, da Integrationsunterstützung, Qualitätsmanagement und Lieferkonstanz die Fahrzeugproduktion und die Kundenzufriedenheit beeinflussen.
Laut dem Marktbericht für Mittelkonsolendisplays wird der Wettbewerb von führenden Automobilelektronik-Zulieferern, Anbietern von Cockpit-Technologien und Herstellern von Displaysystemen bestimmt. Diese konkurrieren durch Fortschritte bei der Displayleistung, innovative Benutzeroberflächen, Softwareintegration und langjährige Partnerschaften mit globalen Automobilherstellern. Zu den wichtigsten Marktteilnehmern zählen Continental AG, Hyundai Mobis, Visteon Corporation, Robert Bosch GmbH, Panasonic Corporation, HARMAN International, ALPS ALPINE CO., LTD., Marelli Corporation, Preh GmbH und Texas Instruments Incorporated. Diese Unternehmen konzentrieren sich auf die Entwicklung fortschrittlicher Mittelkonsolendisplays, die als primäre Schnittstelle für Infotainment, Navigation, Klimaanlage, Konnektivitätsfunktionen und digitale Fahrzeugfunktionen dienen. Der Wettbewerb konzentriert sich auf Displayauflösung, Bildschirmgröße, Touch-Reaktionsfähigkeit, Rechenleistung, Systemintegration, Zuverlässigkeit nach Automobilstandard und Kompatibilität mit vernetzten Fahrzeugplattformen. Hersteller investieren zunehmend in hochauflösende Displays, großformatige Bildschirme, gebogene und frei geformte Designs, kapazitive Touch-Technologien, haptische Feedback-Systeme, Sprachsteuerung und multifunktionale Displayarchitekturen, um die Interaktion zwischen Fahrer und Beifahrer zu verbessern und den Übergang zu softwaredefinierten Fahrzeugen zu unterstützen.
Die Investitionstrends im Markt für Center-Stack-Displays konzentrieren sich zunehmend auf intelligente Cockpitsysteme, integrierte Mensch-Maschine-Schnittstellen (HMI), fortschrittliche Konnektivitätsfunktionen und die nahtlose Integration in digitale Ökosysteme. Automobilhersteller setzen auf größere Center-Displays mit verbesserter Grafikleistung, schnelleren Prozessoren, drahtloser Konnektivität, Over-the-Air-Updates und personalisierten Benutzererlebnissen, um Fahrzeuginterieurs zu differenzieren und den steigenden Kundenerwartungen an smartphoneähnliche Funktionalität gerecht zu werden. Continental AG und Hyundai Mobis behaupten starke Wettbewerbspositionen durch umfassende Portfolios an Cockpit-Elektronik, fortschrittliche Displayintegrationslösungen und etablierte Partnerschaften mit Automobilherstellern weltweit. Visteon Corporation und HARMAN International stärken ihre Marktpräsenz durch Expertise in digitalen Cockpit-Plattformen, automobilen Softwarelösungen, Infotainmentsystemen und vernetzten Fahrzeugtechnologien. Unternehmen wie Robert Bosch GmbH, Marelli Corporation, ALPS ALPINE CO., LTD., Preh GmbH und Texas Instruments Incorporated erweitern kontinuierlich ihr Angebot durch spezialisierte Elektronik, Displaykomponenten, Halbleiterlösungen und Systemintegrationskompetenz.
Die strategische Positionierung im Markt für Mittelkonsolendisplays hängt zunehmend von der Bereitstellung zuverlässiger, leistungsstarker Lösungen ab, die strenge Anforderungen der Automobilindustrie hinsichtlich Qualifizierung, funktionaler Sicherheit, Cybersicherheit und Qualitätszertifizierungen erfüllen. Anbieter priorisieren skalierbare Displayplattformen, die verschiedene Fahrzeugsegmente – von Pkw über Premiumfahrzeuge bis hin zu Elektrofahrzeugen – unterstützen und gleichzeitig Kosteneffizienz und Fertigungsflexibilität gewährleisten. Die Fähigkeit, Komplettlösungen anzubieten, die Displayhardware, Embedded Software, Konnektivitätsmodule, Touch-Technologien und Fahrzeugnetzwerkintegration kombinieren, entwickelt sich zu einem entscheidenden Wettbewerbsvorteil. Darüber hinaus legen Automobilhersteller verstärkt Wert auf zuverlässige Lieferketten, skalierbare Produktion, Lifecycle-Support und die nahtlose Integration mit Fahrerassistenzsystemen (ADAS), digitalen Instrumentenanzeigen und Fahrzeugbetriebsplattformen. Unternehmen, die innovative, langlebige und softwarebasierte Mittelkonsolendisplays mit starker technischer Unterstützung und globalen Fertigungskapazitäten anbieten können, sind bestens positioniert, um von der zunehmenden Transformation von Fahrzeuginnenräumen hin zu vernetzten und intelligenten Cockpitumgebungen zu profitieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Center-Stack-Displays: Strategische Einblicke
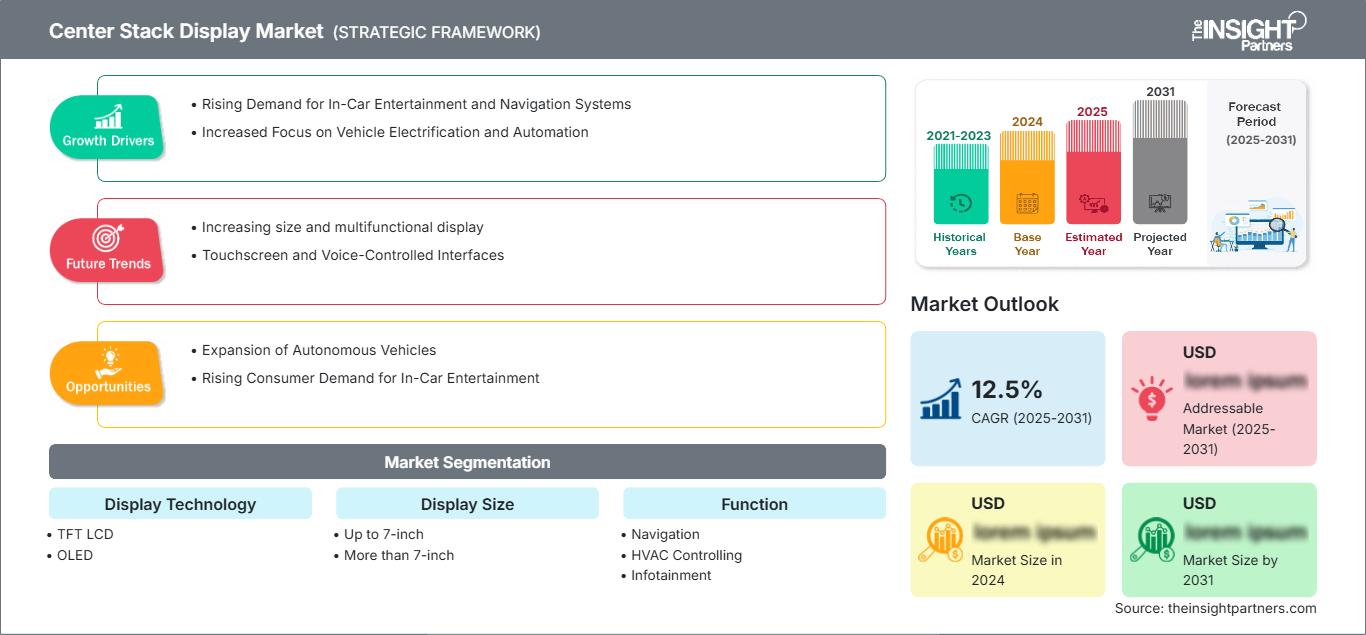
Regionale Einblicke
Markt für Center Stack Displays in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 22–25 % am Markt für Mittelkonsolendisplays und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,2 % wachsen . Die Nachfrage wird durch die zunehmende Verbreitung von Elektrofahrzeugen, Innovationen in der Automobiltechnologie, die Präferenz der Verbraucher für großflächige Benutzeroberflächen und die Integration von Funktionen vernetzter Fahrzeuge gestützt. Der Automobilmarkt und das Technologie-Ökosystem der Region sorgen für eine kontinuierliche Nachfrage nach Mittelkonsolendisplays. Continental AG, Visteon Corporation, Robert Bosch GmbH, HARMAN International und Hyundai Mobis betreuen die installierten Basissysteme in OEM-Montagewerken und Fahrzeugplattformen in den USA und Kanada.
US-Markt für Center Stack Displays
Die USA trugen 2025 80–83 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,4 % wachsen . Die Nachfrage konzentriert sich auf Elektrofahrzeuge, Premiumfahrzeuge und technologieorientierte Fahrzeugplattformen. Die Marktpräsenz wird durch Continental AG, Visteon Corporation, Robert Bosch GmbH, HARMAN International und Texas Instruments Incorporated gestärkt. Käufer legen Wert auf Displayauflösung, Reaktionsfähigkeit, Langlebigkeit und Integrationsfähigkeit sowie auf Designunterstützung, die Entwicklungszyklen verkürzt und das Vertrauen in die Leistung der Benutzeroberfläche stärkt.
Markt für Center Stack Displays in Europa
Europa hielt 2025 einen Marktanteil von 24–27 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,9 % wachsen . Deutschland ist führend in der Automobilfertigung und technologischen Innovation, während Großbritannien die Nachfrage durch Fahrzeugproduktion und Technologieentwicklung deckt. Frankreich, Italien und Spanien tragen durch Automobilfertigung und Elektronikintegration zur Nachfrage bei. Die Qualitäts- und Technologiestandards der Automobilindustrie begünstigen Zulieferer mit dokumentierten Zulassungen und Leistungsnachweisen. Continental AG, Robert Bosch GmbH, Visteon Corporation und HARMAN International sind weiterhin in zahlreichen Automobilprogrammen präsent.
Markt für Center Stack Displays im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 42–45 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–11,7 % wachsen . China ist führend in der Automobilproduktion und der Verbreitung von Elektrofahrzeugen, während Indien durch die Lokalisierung von Fahrzeugelektronik und Produktionswachstum expandiert. Japan und Südkorea priorisieren fortschrittliche Displaytechnologien für Premium- und Massenmarktfahrzeuge, während Australien Automobilelektronik für kommerzielle Anwendungen einführt. Politische Förderprogramme für die Verbreitung von Elektrofahrzeugen und die Herstellung von Automobilelektronik stärken die Marktakzeptanz von Mittelkonsolendisplays, bei denen Displayqualität und Integration einen hohen Stellenwert haben.
Markt für Center Stack Displays im Nahen Osten und Afrika
Der Markt im Nahen Osten und Afrika wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,2 % wachsen . Saudi-Arabien ist führend in der Entwicklung des Automobilmarktes und der Einführung neuer Technologien, während die Vereinigten Arabischen Emirate die Nachfrage nach Premiumfahrzeugen und die technologische Infrastruktur stärken. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas sind auf Fahrzeugverkäufe und die Einführung neuer Automobiltechnologien angewiesen. Die Einführung neuer Automobiltechnologien schafft Nachfrage nach zuverlässigen Displaylösungen. Anbieter sind erfolgreich, wenn sie Produktqualität, technischen Support und eine konsistente Lieferkette für die Anforderungen der Erstausrüster (OEM) gewährleisten.

Segmentierungsanalyse
Displaytechnologie
Die Displaytechnologie wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,2 % wachsen . Der Markt für Center-Stack-Displays umfasst TFT-LCDs und OLEDs. Die Auswahl hängt von den Displayanforderungen, den Kostenzielen und den Designpräferenzen ab. TFT-LCDs sind aufgrund etablierter Lieferketten und der Qualifizierung für die Automobilindustrie führend.
- TFT-LCD- Displays bieten zuverlässige und kostengünstige Leistung mit etablierten Qualifizierungs- und Lieferketten für die Automobilindustrie.
- OLED- Displays bieten überlegenen Kontrast, Farbwiedergabe und Designflexibilität für Premium-Fahrzeuganwendungen.
Anzeigegröße
Die Displaygröße wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,9 % zunehmen . Die Kategorien „Bis zu 7 Zoll“ und „Mehr als 7 Zoll“ spiegeln die steigende Verbraucherpräferenz für größere Displays und die sich wandelnden Trends im Fahrzeugdesign wider.
- Bis zu 7-Zoll -Displays bieten kostengünstige Lösungen für Fahrzeuge der Einstiegsklasse und Kompaktklasse.
- Mehr als 7-Zoll -Displays richten sich mit fortschrittlichen Funktionen und größeren Bildschirmflächen an Fahrzeuge der Mittelklasse und des Premiumsegments.
Funktion
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Funktionen von 9,8–10,5 % erwartet . Navigation, Klimatisierungssteuerung, Infotainment und weitere Funktionen stellen unterschiedliche Anwendungsbereiche dar, die eine Displayintegration erfordern. Die Nutzung von Funktionen nimmt zu, wenn der Funktionsumfang des Fahrzeugs und die Komplexität der elektronischen Architektur die Anforderungen an das Display bestimmen.
- Navigationsanwendungen benötigen hochauflösende Displays zur Kartendarstellung und Routenführung.
- Die Displays zur Steuerung von Heizungs-, Lüftungs- und Klimaanlagen unterstützen Klimasteuerungsschnittstellen mit klaren Anzeigen und Eingabemöglichkeiten per Berührung oder Knopfdruck.
- Infotainment- Anwendungen umfassen Medienwiedergabe, Fahrzeugeinstellungen und Konnektivitätsfunktionen.
Momentaufnahme der Chancen
|
Funktion |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Navigation |
Hoch |
Routenanzeige |
Reifen |
|
HLK-Steuerung |
Hoch |
Klimaschnittstelle |
Reifen |
|
Infotainment |
Hoch |
Medienzentrum |
Skalierung |
Markttreiber und Wirkungsanalyse für Center Stack Displays
Die Verbrauchernachfrage nach Großbildschirmen treibt das Wachstum von Inhalten an
Die Verbraucherpräferenzen im Fahrzeuginnenraum gehen zunehmend in Richtung großer, hochauflösender Displays, die an mobile Geräte und Heimkinoanlagen erinnern. Automobilhersteller reagieren darauf mit größeren Mittelkonsolendisplays in allen Fahrzeugsegmenten und erhöhen so die Anzeigefläche pro Fahrzeug. Dieser Trend zu größeren Bildschirmen schafft Nachfrage nach fortschrittlichen Displaytechnologien und einer größeren Anzeigefläche pro Fahrzeug. Die praktischen Auswirkungen sind eine höhere Anzeigefläche, höhere Auflösungsanforderungen und der Wunsch nach verbesserter Bildqualität in allen Fahrzeugmodellen.
Die zunehmende Verbreitung von Elektrofahrzeugen beschleunigt die Investitionen in Displaytechnologien
Elektrofahrzeugplattformen mit fortschrittlichem Interieurdesign und technologieorientierter Positionierung erzeugen eine signifikante Nachfrage nach Mittelkonsolendisplays. EV-Hersteller setzen auf große, integrierte Displays als Differenzierungsmerkmal und Gestaltungselement. Der Übergang zu Elektrofahrzeugen beschleunigt die Einführung von Displaytechnologien auf neuen Plattformen. Davon profitieren Zulieferer, die hochwertige Displays mit Automobilqualifikation und Produktionskapazitäten für die Elektrofahrzeugproduktion anbieten können.
Funktionen vernetzter Fahrzeuge erfordern fortschrittliche Display-Schnittstellen.
Funktionen vernetzter Fahrzeuge wie Navigation, Medienstreaming, Fahrzeugüberwachung und drahtlose Updates erfordern ausgefeilte Benutzeroberflächen. Die zunehmende Verbreitung vernetzter Dienste steigert die Komplexität der Displays und die Anforderungen an die Benutzerinteraktion. Automobilhersteller investieren daher in Displaylösungen, die vernetzte Funktionen unterstützen. Die Folge ist eine steigende Nachfrage nach leistungsstarken Displays mit reaktionsschnellen Touch-Oberflächen und Softwarekompatibilität für vernetzte Fahrzeugdienste.
Markt für Center-Stack-Displays: Zukunftstrends
Gebogene und freiförmige Displays ermöglichen innovatives Innendesign
Die Markttrends für Mittelkonsolendisplays deuten auf gebogene und frei geformte Displaydesigns hin, die innovative Innenraumgestaltung und nahtlose Integration in die Fahrzeugarchitektur ermöglichen. Der nächste Produktzyklus kombiniert flexible OLED-Technologie mit gebogenen Glasabdeckungen für einzigartige Displayformen. Diese Entwicklung ist von Bedeutung, da Automobilhersteller zunehmend Wert auf Designdifferenzierung legen. Anbieter mit Expertise und Fertigungskompetenz im Bereich gebogener Displays werden angesichts der sich wandelnden Anforderungen an die Innenraumgestaltung besser positioniert sein.
Integriertes haptisches Feedback verbessert das Benutzererlebnis
Die Integration von haptischem Feedback in die Mittelkonsolendisplays entwickelt sich zu einem vielversprechenden Ansatz, um die Benutzerfreundlichkeit zu verbessern und die Ablenkung des Fahrers durch taktile Bestätigung zu reduzieren. Displays der nächsten Generation werden haptische Aktoren und Steuerelektronik integrieren. Diese Entwicklung ermöglicht intuitivere Touch-Oberflächen. Anbieter, die integrierte Haptiklösungen mit bewährter Display-Performance liefern können, gewinnen bei OEMs, die auf Benutzerfreundlichkeit setzen, an Glaubwürdigkeit.
Marktchancen für Center Stack Displays
Großformatige Displaylösungen für Elektrofahrzeugplattformen
Marktprognosen für Center-Stack-Displays unterstützen Investitionen in großformatige Displaylösungen für Elektrofahrzeugplattformen, die fortschrittliche visuelle Schnittstellen und eine nahtlose Designintegration erfordern. Hersteller von Elektrofahrzeugen benötigen Displays, die den Anforderungen der Automobilindustrie gerecht werden und innovative Formfaktoren aufweisen. Anbieter können sich durch die Entwicklung von Displays für Elektrofahrzeugprogramme neue Chancen eröffnen. Das größte Potenzial besteht dort, wo die Entwicklung von Elektrofahrzeugen die Nachfrage nach fortschrittlichen Displaylösungen ankurbelt.
Integrierte Anzeigemodule für die Fahrzeugserienfertigung
Die Serienproduktion von Fahrzeugen erfordert integrierte Displaymodule, die Panel, Touchscreen und Elektronik in gleichbleibender Qualität und Kosteneffizienz vereinen. Zulieferer mit Produktionskapazitäten und Integrationskompetenz können sich in diesem Massenmarktsegment Chancen sichern. Diese Chancen belohnen Unternehmen, die Zuverlässigkeit, Qualität und Kosteneffizienz für die Anforderungen von Automobilherstellern gewährleisten können.
Aktuelle Entwicklungen
- September 2025: Unter dem neuen Markennamen AUMOVIO präsentiert der Automobilbereich des Continental-Konzerns auf der IAA Mobility in München vom 9. bis 12. September ein Head-up-Display (HUD), das die bisher für die Projektion notwendigen Spiegel durch ein innovatives 3D-Display ersetzt. Das zukunftsorientierte Technologie- und Elektronikunternehmen hat den benötigten Platzbedarf im Vergleich zu herkömmlichen HUDs um bis zu 50 % reduziert. Gleichzeitig wurden die räumliche Wirkung der auf die Windschutzscheibe projizierten Inhalte sowie die Größe des Sichtfelds deutlich verbessert. Insbesondere Augmented-Reality-Inhalte (AR) profitieren von einer noch realistischeren Integration in das Sichtfeld.
- Mai 2024: Tianma, ein weltweit führender Hersteller von Flachbildschirmen, präsentiert auf der Display Week 2024 vom 14. bis 16. Mai in San Jose, Kalifornien, ein erweitertes Portfolio an Displaytechnologien für den Automobilmarkt. Zu den Highlights der OLED- und Micro-LED-Produkte zählen: ein 13-Zoll-Display mit dynamischer, flexibler OLED-Technologie, ein 13-Zoll-Display mit verschiebbarer OLED-Technologie und ein 8,07-Zoll-Octagon-Micro-LED-Display. Im Bereich der Zonendimmtechnologien für die Automobilindustrie werden unter anderem das 11-Zoll-Display ACRUS mit Pixeldimmung und 15,6-Zoll-LTPS-QD-Mini-LED-Produkte vorgestellt. Tianma präsentiert außerdem das neue 12,3-Zoll-LTPS-Mini-LED-Display InvisiVue.
- Januar 2024: LG Display, weltweit führender Innovator von Displaytechnologien, kündigte an, auf der CES 2024 eine Reihe von ultragroßen Automobil-Displaylösungen zu präsentieren, darunter das weltweit größte Automobil-Display, um Innovationen für zukünftige Fahrzeuge zu beschleunigen. Am eigenen Stand für Automobil-Displays in der West Hall des LVCC enthüllte LG Display erstmals das weltweit größte Automobil-Display, das „57-Zoll-Pillar-to-Pillar (P2P)-LCD“, sowie das größte verschiebbare Panel, das „32-Zoll-Slidable-OLED“.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -