
Mercado de pantallas de consola central: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de pantallas de consola central (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología de pantalla (TFT LCD, OLED); tamaño de pantalla (hasta 7 pulgadas, más de 7 pulgadas); función (navegación, control de climatización, infoentretenimiento, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011124
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 12, 2026


Tamaño del mercado en 2025
28.190 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
65.550 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,83 %
Índice de crecimiento
Mercado potencial
417.440 millones de dólares estadounidenses
(2026-2034)
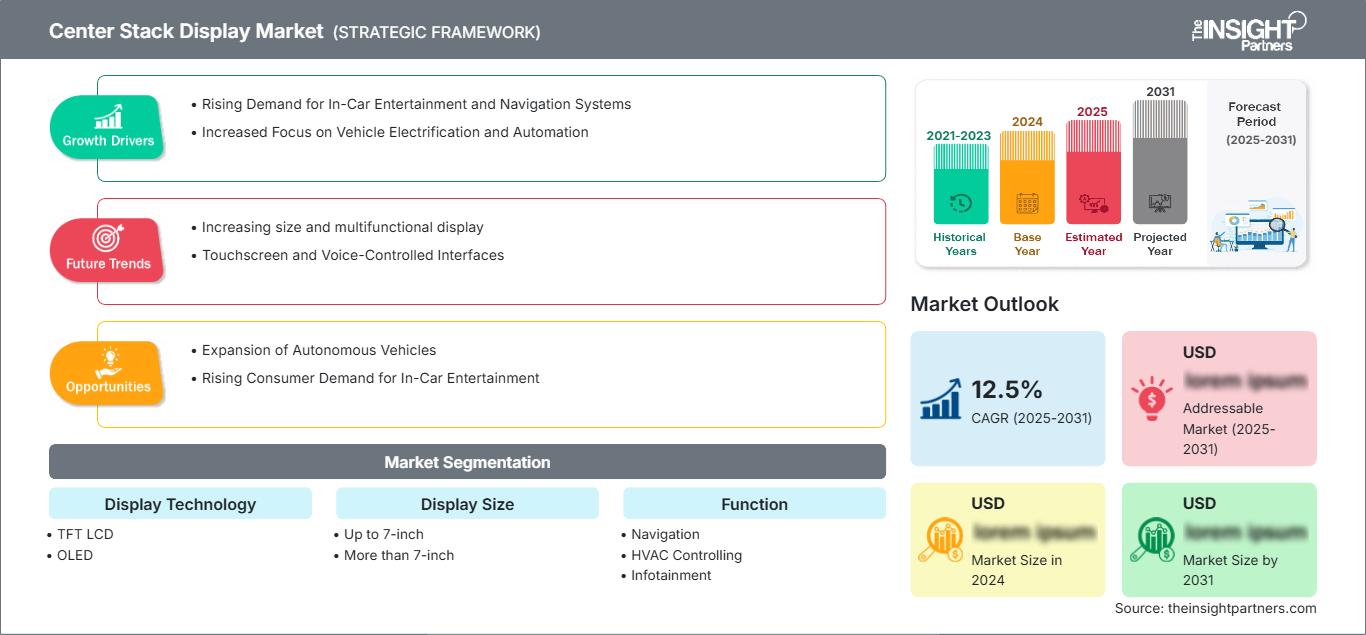
Se estima que el mercado de pantallas para la consola central alcanzará los 28.190 millones de dólares en 2025 y se prevé que crezca hasta los 65.550 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 9,83 %. Este mercado comprende módulos y sistemas de visualización instalados en la consola central del vehículo, que ofrecen información, entretenimiento, navegación y funciones de control para conductores y pasajeros. Incluye paneles táctiles, controladores de pantalla y software que proporcionan información, climatización, navegación y ajustes del vehículo tanto en turismos como en vehículos comerciales.
Se prevé que el mercado de pantallas centrales para vehículos en Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,2 % entre 2026 y 2034, impulsado por el creciente contenido electrónico en los vehículos, la demanda de pantallas de gran tamaño y la innovación en la industria automotriz. La adopción de vehículos eléctricos, los automóviles conectados y la preferencia por tecnologías de visualización de alta resolución impulsan la demanda de pantallas centrales para vehículos.
Análisis y perspectivas del mercado de pantallas centrales para la consola central
- América del Norte representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,2 % durante el período 2026-2034, impulsada por la adopción de vehículos eléctricos, la innovación tecnológica y la demanda de los consumidores en Estados Unidos y Canadá.
- Estados Unidos representó entre el 80 % y el 83 % de los ingresos de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,4 % durante el período 2026-2034.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,9 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia Pacífico representó entre el 42 % y el 45 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 11,0 % al 11,7 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, el de las pantallas TFT LCD, representó entre el 68 % y el 72 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,7 % durante el período 2026-2034.
- El segmento de alto crecimiento OLED representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 11,5 % al 12,2 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : ALPS ALPINE CO., LTD.; Continental AG; HARMAN International; HYUNDAI MOBIS; Marelli Corporation; Panasonic Corporation; Preh GmbH; Robert Bosch GmbH; Texas Instruments Incorporated; Visteon Corporation; Samsung Display; LG Display.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología empleada en las pantallas de la consola central ha evolucionado desde pequeñas y sencillas pantallas monocromáticas hasta paneles grandes, de alta definición y gran flexibilidad, que utilizan tecnología multitáctil con unión óptica, características antirreflejo y diseños curvos. Además, la fabricación se centra en la integración de las pantallas, el rendimiento de los sensores táctiles, la iluminación y la calibración de colores y contrastes según las condiciones de uso en los automóviles. Asimismo, la demanda del mercado de pantallas para la consola central está impulsada por los fabricantes de automóviles, que ofrecen pantallas que se adaptan a los conceptos de diseño interior y la arquitectura electrónica de los vehículos.
La inversión se está desplazando ahora hacia regiones como Asia-Pacífico, Norteamérica y Europa, países fabricantes de automóviles que se caracterizan por la creciente adopción de vehículos eléctricos, el desarrollo de vehículos autónomos y la demanda de pantallas de gran tamaño por parte de los consumidores. El cumplimiento de las normas de seguridad automotriz y la compatibilidad electromagnética también contribuyen a la cualificación de los componentes. Los compradores buscan pantallas que integren el rendimiento del panel, los sensores táctiles y la compatibilidad del software, junto con una cadena de suministro y una gestión eficientes, sin afectar los plazos de producción de los vehículos.
Alcance del informe de mercado de pantallas de la consola central
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 28.190 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 65.550 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,83% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pantallas de la consola central
El crecimiento del mercado de pantallas para la consola central se debe al aumento del contenido electrónico en los vehículos, la demanda de pantallas grandes, la adopción de vehículos eléctricos y las funciones de conectividad. La cadena de valor incluye fabricantes de paneles de visualización, proveedores de sensores táctiles, ensambladores de módulos, fabricantes de equipos originales (OEM) y proveedores de primer nivel. La dinámica de la oferta está determinada por la disponibilidad de paneles, las transiciones tecnológicas y los ciclos de producción automotriz. El análisis del mercado de pantallas para la consola central indica que la tecnología TFT LCD sigue siendo la dominante, mientras que la tecnología OLED gana cuota de mercado gracias a su contraste superior y flexibilidad de diseño. La capacidad de servicio es crucial, ya que el soporte de integración, la gestión de la calidad y la consistencia del suministro influyen en la producción de vehículos y la satisfacción del consumidor.
Según el informe del mercado de pantallas de la consola central, el panorama competitivo está impulsado por los principales proveedores de electrónica automotriz, proveedores de tecnología para cabinas y fabricantes de sistemas de visualización que compiten a través de avances en el rendimiento de las pantallas, innovación en la interfaz de usuario, integración de software y relaciones a largo plazo con los fabricantes de equipos originales (OEM) automotrices globales. Entre los principales participantes del mercado se incluyen Continental AG, Hyundai Mobis, Visteon Corporation, Robert Bosch GmbH, Panasonic Corporation, HARMAN International, ALPS ALPINE CO., LTD., Marelli Corporation, Preh GmbH y Texas Instruments Incorporated. Estas empresas se centran en el desarrollo de soluciones avanzadas de pantallas para la consola central que sirven como interfaz principal para el sistema de infoentretenimiento, navegación, climatización, funciones de conectividad y funciones digitales del vehículo. La competencia se centra en la resolución de la pantalla, el tamaño de la pantalla, la capacidad de respuesta táctil, las capacidades de procesamiento, la integración del sistema, la fiabilidad de grado automotriz y la compatibilidad con plataformas de vehículos conectados. Los fabricantes están invirtiendo cada vez más en pantallas de alta resolución, pantallas de gran formato, diseños curvos y de forma libre, tecnologías táctiles capacitivas, sistemas de retroalimentación háptica, integración de control por voz y arquitecturas de pantallas multifunción para mejorar la interacción entre el conductor y los pasajeros, al tiempo que apoyan la transición hacia vehículos definidos por software.
Las tendencias de inversión en el mercado de pantallas centrales se centran cada vez más en sistemas de cabina inteligentes, interfaces hombre-máquina (HMI) integradas, funciones de conectividad avanzadas e integración perfecta con ecosistemas digitales. Los fabricantes de automóviles están adoptando pantallas centrales más grandes con capacidades gráficas mejoradas, procesadores más rápidos, conectividad inalámbrica, soporte para actualizaciones inalámbricas y experiencias de usuario personalizadas para diferenciar los interiores de los vehículos y satisfacer las crecientes expectativas de los consumidores en cuanto a funcionalidades similares a las de los teléfonos inteligentes. Continental AG y Hyundai Mobis mantienen sólidas posiciones competitivas gracias a sus completas carteras de electrónica para cabinas, capacidades avanzadas de integración de pantallas y alianzas establecidas con fabricantes de automóviles en todo el mundo. Visteon Corporation y HARMAN International refuerzan su presencia en el mercado mediante su experiencia en plataformas de cabina digital, soluciones de software para automóviles, sistemas de infoentretenimiento y tecnologías para vehículos conectados, mientras que empresas como Robert Bosch GmbH, Marelli Corporation, ALPS ALPINE CO., LTD., Preh GmbH y Texas Instruments Incorporated siguen mejorando sus ofertas a través de electrónica especializada, componentes de pantalla, soluciones de semiconductores y capacidades de integración a nivel de sistema.
El posicionamiento estratégico en el mercado de pantallas centrales depende cada vez más de ofrecer soluciones fiables y de alto rendimiento que cumplan con los estrictos requisitos de cualificación del sector automovilístico, las normas de seguridad funcional, las directrices de ciberseguridad y las certificaciones de calidad. Los proveedores priorizan las plataformas de visualización escalables que pueden dar soporte a diferentes segmentos de vehículos, desde turismos hasta vehículos premium y eléctricos, manteniendo la rentabilidad y la flexibilidad de fabricación. La capacidad de ofrecer soluciones completas que combinen hardware de visualización, software integrado, módulos de conectividad, tecnologías táctiles e integración con la red del vehículo se está convirtiendo en una ventaja competitiva clave. Además, los fabricantes de automóviles están haciendo mayor hincapié en la fiabilidad de la cadena de suministro, la escalabilidad de la producción, el soporte durante todo el ciclo de vida y la integración perfecta con los sistemas avanzados de asistencia al conductor (ADAS), los cuadros de instrumentos digitales y las plataformas operativas del vehículo. Las empresas que puedan ofrecer sistemas de pantallas centrales innovadores, duraderos y con software integrado, con un sólido soporte de ingeniería y capacidad de fabricación global, están bien posicionadas para beneficiarse de la creciente transformación de los interiores de los vehículos hacia entornos de cabina conectados e inteligentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pantallas centrales para la consola central: Perspectivas estratégicas
Perspectivas regionales
Mercado de pantallas apilables centrales en Norteamérica
América del Norte representó entre el 22 % y el 25 % de la cuota de mercado de pantallas centrales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,2 % durante el período 2026-2034 . La demanda se ve impulsada por la adopción de vehículos eléctricos, la innovación en tecnología automotriz, la preferencia de los consumidores por interfaces de pantalla grande y la integración de funciones de conectividad en los vehículos. El mercado automotriz y el ecosistema tecnológico de la región impulsan una demanda constante de pantallas centrales. Continental AG, Visteon Corporation, Robert Bosch GmbH, HARMAN International y Hyundai Mobis dan soporte a las bases instaladas en plantas de ensamblaje de fabricantes de equipos originales (OEM) y plataformas de vehículos en EE. UU. y Canadá.
Mercado de pantallas centrales de EE. UU.
Estados Unidos representó entre el 80 % y el 83 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,4 % durante el periodo 2026-2034 . La demanda de aplicaciones se concentra en vehículos eléctricos, segmentos de vehículos premium y plataformas de vehículos con tecnología avanzada. La presencia de la empresa se ve reforzada por Continental AG, Visteon Corporation, Robert Bosch GmbH, HARMAN International y Texas Instruments Incorporated. Los compradores priorizan la resolución de pantalla, la capacidad de respuesta, la durabilidad y la capacidad de integración, además de un soporte de diseño que reduzca los ciclos de desarrollo y mejore la confianza en el rendimiento de la interfaz de usuario.
Mercado europeo de pantallas centrales para vehículos
Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,9 % durante el periodo 2026-2034 . Alemania lidera el mercado gracias a la fabricación de automóviles de alta gama y la innovación tecnológica, mientras que el Reino Unido impulsa la demanda mediante la producción de vehículos y el desarrollo tecnológico. Francia, Italia y España contribuyen a la demanda a través de la fabricación de automóviles y la integración de la electrónica. Los estándares de calidad y tecnología del sector automotriz favorecen a los proveedores con certificaciones y trayectoria comprobadas. Continental AG, Robert Bosch GmbH, Visteon Corporation y HARMAN International mantienen una presencia destacada en el sector automotriz.
Mercado de pantallas apilables centrales en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 42 % y el 45 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 11,7 % durante el periodo 2026-2034 . China lidera el mercado gracias a la producción automotriz y la adopción de vehículos eléctricos, mientras que India se expande mediante la localización de componentes electrónicos para vehículos y el crecimiento de la producción. Japón y Corea del Sur priorizan las tecnologías de visualización avanzadas para vehículos de gama alta y de consumo masivo, mientras que Australia incorpora la electrónica automotriz para aplicaciones comerciales. El apoyo político a la adopción de vehículos eléctricos y la fabricación de electrónica automotriz fortalece la adopción del mercado de pantallas centrales, donde la calidad y la integración de las pantallas tienen un valor significativo.
Mercado de pantallas apilables centrales de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,2 % durante el periodo 2026-2034 . Arabia Saudita lidera el mercado gracias al desarrollo del sector automotriz y la adopción de tecnología, mientras que los Emiratos Árabes Unidos contribuyen con la demanda de vehículos de alta gama y la infraestructura tecnológica. Sudáfrica y el resto de Oriente Medio y África dependen de las ventas de vehículos y la adopción de tecnología automotriz. La adopción de tecnología automotriz genera demanda de soluciones de visualización fiables. Los proveedores tienen éxito cuando combinan calidad de producto, soporte técnico y consistencia en la cadena de suministro para cumplir con los requisitos de los fabricantes de equipos originales (OEM).

Análisis de segmentación
Tecnología de visualización
Se prevé que la tecnología de pantallas crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,2 % durante el período 2026-2034 . El mercado de pantallas centrales abarca TFT LCD y OLED. La selección depende de los requisitos de la pantalla, los objetivos de costos y las preferencias de diseño. TFT LCD lidera gracias a sus cadenas de suministro consolidadas y su certificación para el sector automotriz.
- Las pantallas TFT LCD ofrecen un rendimiento fiable y rentable, con certificaciones y cadenas de suministro para el sector automotriz ya establecidas.
- Las pantallas OLED ofrecen un contraste superior, una reproducción cromática excepcional y una gran flexibilidad de diseño para aplicaciones en vehículos de alta gama.
Tamaño de la pantalla
Se prevé que el tamaño de las pantallas crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,9 % durante el período 2026-2034 . Las categorías de hasta 7 pulgadas y más de 7 pulgadas reflejan la creciente preferencia de los consumidores por pantallas más grandes y la evolución de las tendencias en el diseño de vehículos.
- Las pantallas de hasta 7 pulgadas ofrecen soluciones rentables para los segmentos de vehículos compactos y de gama básica.
- Las pantallas de más de 7 pulgadas están dirigidas a los segmentos de vehículos de gama media y alta, ofreciendo funciones avanzadas y áreas de visualización más grandes.
Función
Se prevé que la adopción de funciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,5 % durante el período 2026-2034 . La navegación, el control del climatizador, el infoentretenimiento y otras funciones específicas requieren la integración de pantallas. La adopción de funciones aumenta cuando el contenido de las características del vehículo y la complejidad de la arquitectura electrónica determinan los requisitos de visualización.
- Las aplicaciones de navegación requieren pantallas de alta resolución para la visualización de mapas y la guía de rutas.
- Las pantallas de control de climatización admiten interfaces de control climático con lecturas claras y entradas táctiles o mediante botones.
- Las aplicaciones de infoentretenimiento abarcan la reproducción multimedia, la configuración del vehículo y las funciones de conectividad.
Resumen de la oportunidad
|
Función |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Navegación |
Alto |
Visualización de ruta |
Maduro |
|
Control de sistemas HVAC |
Alto |
Interfaz climática |
Maduro |
|
Infoentretenimiento |
Alto |
Centro de prensa |
Escalada |
Factores de crecimiento del mercado de pantallas de la consola central y análisis de su impacto
La demanda de los consumidores por pantallas de gran tamaño impulsa el crecimiento del contenido.
Las preferencias de los consumidores en cuanto a interiores de automóviles se inclinan cada vez más por pantallas grandes de alta resolución, similares a las de los dispositivos móviles y el entretenimiento doméstico. Los fabricantes de automóviles responden con pantallas centrales más grandes en todos los segmentos de vehículos, aumentando así el contenido que se muestra en pantalla por vehículo. Esta tendencia hacia pantallas más grandes genera demanda de tecnologías de visualización avanzadas y una mayor superficie de visualización por vehículo. En la práctica, esto se traduce en un mayor contenido en pantalla, mayores requisitos de resolución y una mayor demanda de calidad visual en toda la gama de vehículos.
La adopción de vehículos eléctricos acelera la inversión en tecnología de pantallas.
Las plataformas de vehículos eléctricos con diseños interiores avanzados y un enfoque tecnológico están generando una demanda significativa de pantallas centrales. Los fabricantes de vehículos eléctricos destacan las pantallas grandes e integradas como elementos diferenciadores y de diseño interior. La transición a los vehículos eléctricos acelera la adopción de la tecnología de pantallas en las nuevas plataformas. Este impulso beneficia a los proveedores que pueden ofrecer pantallas de alta calidad con certificación automotriz y una escala de fabricación que respalde los requisitos de producción de vehículos eléctricos.
Las funciones de los coches conectados requieren interfaces de visualización avanzadas.
Las funciones de los vehículos conectados, como la navegación, la transmisión de contenido multimedia, la monitorización del vehículo y las actualizaciones inalámbricas, requieren interfaces de visualización sofisticadas para la interacción del usuario. La expansión de los servicios conectados aumenta la complejidad de las pantallas y los requisitos de interacción del usuario. Los fabricantes de automóviles invierten en soluciones de visualización compatibles con las funciones conectadas. El impacto en el mercado se traduce en una mayor demanda de pantallas de alto rendimiento con interfaces táctiles de respuesta rápida y compatibilidad de software para los servicios de vehículos conectados.
Tendencias futuras del mercado de pantallas centrales
Las pantallas curvas y de forma libre permiten un diseño de interiores innovador.
Las tendencias del mercado de pantallas centrales apuntan hacia diseños curvos y de forma libre que permiten un estilo interior innovador y una integración perfecta con la arquitectura del vehículo. El próximo ciclo de productos combinará la tecnología OLED flexible con cubiertas de vidrio curvadas para crear formas de pantalla únicas. Este cambio es importante porque los fabricantes de automóviles valoran cada vez más la diferenciación del diseño. Los proveedores con experiencia en pantallas curvas y capacidad de fabricación estarán mejor posicionados a medida que evolucionen los requisitos de diseño interior.
La retroalimentación háptica integrada mejora la experiencia de la interfaz de usuario.
La integración de la retroalimentación háptica en las pantallas de la consola central se perfila como una estrategia para mejorar la experiencia de usuario y reducir las distracciones del conductor mediante la confirmación táctil. Las pantallas de próxima generación incorporarán actuadores hápticos y electrónica de control. Esta evolución permite interfaces táctiles más intuitivas. Los proveedores que ofrezcan soluciones hápticas integradas con un rendimiento de pantalla comprobado ganarán credibilidad ante los fabricantes de equipos originales que buscan ventajas en la experiencia del usuario.
Oportunidades de mercado para pantallas centrales de apilamiento
Soluciones de pantallas de gran formato para plataformas de vehículos eléctricos
Las previsiones del mercado de pantallas para la consola central respaldan la inversión en soluciones de pantallas de gran formato para plataformas de vehículos eléctricos que requieren interfaces visuales avanzadas e integración de diseño. Los fabricantes de vehículos eléctricos necesitan pantallas que cumplan con los requisitos del sector automotriz con formatos innovadores. Los proveedores pueden generar oportunidades desarrollando pantallas para programas de vehículos eléctricos. La oportunidad es mayor donde el desarrollo de vehículos eléctricos genera demanda de soluciones de pantallas avanzadas.
Módulos de visualización integrados para la producción de vehículos en grandes volúmenes.
La producción de vehículos a gran escala requiere módulos de visualización integrados que combinen panel, pantalla táctil y electrónica con calidad y rentabilidad consistentes. Los proveedores con capacidad de producción e integración a gran escala pueden aprovechar las oportunidades en los segmentos de vehículos de consumo masivo. Esta oportunidad beneficia a las empresas que ofrecen fiabilidad, calidad y rentabilidad para satisfacer las necesidades de los fabricantes de equipos originales (OEM) del sector automotriz.
Novedades recientes
- Septiembre de 2025: Bajo su nueva marca AUMOVIO, el sector automotriz del grupo Continental presentará una pantalla de visualización frontal (HUD) que reemplaza los espejos retrovisores necesarios para la proyección con una innovadora pantalla 3D en la feria internacional IAA Mobility de Múnich, del 9 al 12 de septiembre. Esta futura empresa independiente de tecnología y electrónica ha reducido el espacio de instalación requerido hasta en un 50 % en comparación con las HUD convencionales. Al mismo tiempo, se ha mejorado notablemente la percepción espacial del contenido proyectado en el parabrisas, así como el tamaño del área visible. En particular, el contenido de realidad aumentada (RA) se beneficia de una integración aún más realista en el campo de visión.
- Mayo de 2024: Tianma, fabricante líder mundial de pantallas planas, presentará una cartera ampliada de tecnologías de visualización para el mercado automotriz en Display Week 2024, del 14 al 16 de mayo en San José, California. Entre los productos OLED y Micro-LED destacados se incluyen: OLED flexible dinámico de 13”, OLED deslizable de 13” y Micro-LED octogonal de 8,07”. Las tecnologías de atenuación zonal para el sector automotriz incluirán ACRUS de 11” con atenuación a nivel de píxel y productos LTPS QD Mini-LED de 15,6”. Tianma también presentará una nueva pantalla LTPS Mini-LED InvisiVue de 12,3”.
- Enero de 2024: LG Display, líder mundial en innovación de tecnologías de visualización, anunció que presentará una serie de soluciones de pantallas para automóviles de gran tamaño, incluida la pantalla para automóviles más grande del mundo, para acelerar las innovaciones para los automóviles del futuro en el CES 2024. En su stand dedicado a pantallas para automóviles en el Pabellón Oeste del LVCC, LG Display presentó por primera vez la pantalla para automóviles más grande del mundo, la "LCD Pillar-to-Pillar (P2P) de 57 pulgadas", y el panel deslizante más grande, el "OLED deslizante de 32 pulgadas".
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -