
Marché des écrans de console centrale automobile : taille, part de marché et prévisions 2034
Taille et prévisions du marché des écrans centraux (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : technologie d’affichage (LCD TFT, OLED) ; taille d’écran (jusqu’à 7 pouces, plus de 7 pouces) ; fonction (navigation, climatisation, infodivertissement, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011124
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
28,19 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
65,55 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,83 %
taux de croissance
Marché adressable
417,44 milliards de dollars américains
(2026-2034)
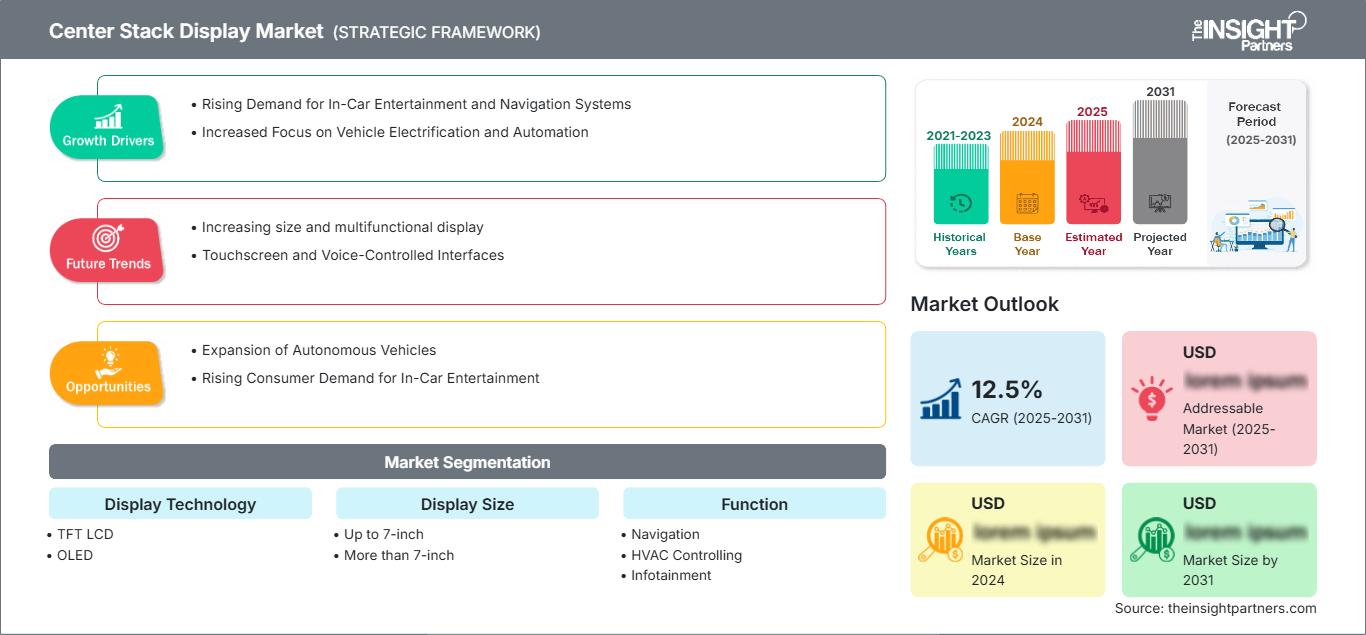
Le marché des écrans centraux de console centrale devrait atteindre 28,19 milliards de dollars américains en 2025 et 65,55 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 9,83 %. Ce marché comprend les modules et systèmes d'affichage installés dans la console centrale du véhicule, offrant des fonctions d'information, de divertissement, de navigation et de commande aux conducteurs et passagers. Il intègre des écrans tactiles, des pilotes d'affichage et des logiciels assurant l'infodivertissement, la climatisation, la navigation et les réglages du véhicule dans les voitures particulières et les véhicules utilitaires.
Le marché nord-américain des écrans centraux de console centrale devrait croître à un TCAC de 8,5 % à 9,2 % entre 2026 et 2034, porté par la part croissante de l'électronique embarquée, la demande d'écrans de grande taille et les innovations du secteur automobile. L'adoption des véhicules électriques, la connectivité automobile et la préférence pour les technologies d'affichage haute résolution stimulent la demande d'écrans centraux de console centrale.
Analyse et perspectives du marché des présentoirs centraux
- L'Amérique du Nord détenait une part de marché de 22 à 25 % en 2025 et connaît une croissance annuelle composée de 8,5 à 9,2 % entre 2026 et 2034, tirée par l'adoption des véhicules électriques, l'innovation technologique et la demande des consommateurs aux États-Unis et au Canada.
- Les États-Unis représentaient 80 à 83 % des revenus nord-américains en 2025 et connaissent une croissance annuelle composée de 8,7 à 9,4 % entre 2026 et 2034.
- L'Europe représentait une part de 24 à 27 % en 2025 et connaît une croissance annuelle composée de 8,2 à 8,9 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique détenait une part de marché de 42 à 45 % en 2025 et connaît une croissance annuelle composée de 11,0 à 11,7 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Le segment le plus important, celui des écrans LCD TFT, détenait une part de marché de 68 à 72 % en 2025 et connaît une croissance annuelle composée de 9,0 à 9,7 % entre 2026 et 2034.
- Le segment à forte croissance OLED représentait 28 à 32 % de parts de marché en 2025 et connaît une croissance annuelle composée de 11,5 à 12,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : ALPS ALPINE CO., LTD. ; Continental AG ; HARMAN International ; HYUNDAI MOBIS ; Marelli Corporation ; Panasonic Corporation ; Preh GmbH ; Robert Bosch GmbH ; Texas Instruments Incorporated ; Visteon Corporation ; Samsung Display ; LG Display.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie des écrans centraux a évolué, passant de petits écrans monochromes simples à de grands panneaux haute définition et très flexibles, dotés de la technologie multitouch avec collage optique, de traitements antireflets et de designs incurvés. De plus, la fabrication se concentre sur l'intégration des écrans, les performances des capteurs tactiles, l'éclairage et le calibrage des couleurs et des contrastes en fonction des conditions d'utilisation dans les automobiles. Enfin, les besoins du marché en écrans centraux sont également dictés par les constructeurs automobiles, qui fournissent des écrans adaptés aux concepts de design intérieur et à l'architecture électronique des véhicules.
Les investissements se déplacent désormais vers des régions comme l'Asie-Pacifique, l'Amérique du Nord et l'Europe, qui produisent des automobiles et se caractérisent également par une adoption croissante des véhicules électriques, le développement des véhicules autonomes et le besoin des consommateurs en écrans de grande taille. La conformité aux normes de sécurité automobile et la compatibilité électromagnétique sont également des critères de sélection importants pour les composants. Les acheteurs recherchent des écrans alliant performance, capteurs tactiles et compatibilité logicielle, ainsi qu'une chaîne d'approvisionnement et une gestion réactives, sans incidence sur les calendriers de production des véhicules.
Portée du rapport sur le marché des écrans centraux
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 28,19 milliards de dollars américains |
| Taille du marché d'ici 2034 | 65,55 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,83% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des écrans centraux
La croissance du marché des écrans centraux est portée par l'intégration croissante de l'électronique embarquée, la demande des consommateurs pour des écrans de grande taille, l'adoption des véhicules électriques et les fonctionnalités des voitures connectées. La chaîne de valeur comprend les fabricants de dalles, les fournisseurs de capteurs tactiles, les assembleurs de modules, les constructeurs automobiles et les équipementiers de premier rang. La dynamique de l'offre est influencée par la disponibilité des dalles, les évolutions technologiques et les cycles de production automobile. L'analyse du marché des écrans centraux indique que la technologie TFT LCD reste dominante, tandis que l'OLED gagne des parts de marché grâce à un contraste supérieur et une plus grande flexibilité de conception. La capacité de service est déterminante, car le support à l'intégration, la gestion de la qualité et la régularité de l'approvisionnement ont un impact sur la production automobile et la satisfaction des consommateurs.
Selon le rapport sur le marché des écrans centraux, la concurrence est dominée par les principaux équipementiers automobiles, fournisseurs de technologies pour habitacles et fabricants de systèmes d'affichage. Ces acteurs se distinguent par leurs performances d'affichage, l'innovation de leurs interfaces utilisateur, l'intégration logicielle et leurs relations durables avec les constructeurs automobiles mondiaux. Parmi les principaux acteurs du marché figurent Continental AG, Hyundai Mobis, Visteon Corporation, Robert Bosch GmbH, Panasonic Corporation, HARMAN International, ALPS ALPINE CO., LTD., Marelli Corporation, Preh GmbH et Texas Instruments Incorporated. Ces entreprises se concentrent sur le développement de solutions d'affichage central avancées, qui constituent l'interface principale pour l'infodivertissement, la navigation, la climatisation, la connectivité et les fonctions numériques du véhicule. La concurrence porte sur la résolution, la taille de l'écran, la réactivité tactile, les capacités de traitement, l'intégration système, la fiabilité automobile et la compatibilité avec les plateformes de véhicules connectés. Les fabricants investissent de plus en plus dans les écrans haute résolution, les écrans grand format, les designs incurvés et à formes libres, les technologies tactiles capacitives, les systèmes de retour haptique, l'intégration de la commande vocale et les architectures d'affichage multifonctions afin d'améliorer l'interaction entre le conducteur et les passagers, tout en accompagnant la transition vers les véhicules pilotés par logiciel.
Les tendances d'investissement sur le marché des écrans centraux se concentrent de plus en plus sur les systèmes de cockpit intelligents, les interfaces homme-machine (IHM) intégrées, les fonctionnalités de connectivité avancées et l'intégration fluide aux écosystèmes numériques. Les constructeurs automobiles adoptent des écrans centraux plus grands, dotés de capacités graphiques améliorées, de processeurs plus rapides, d'une connectivité sans fil, de mises à jour à distance et d'expériences utilisateur personnalisées, afin de différencier les intérieurs de leurs véhicules et de répondre aux attentes croissantes des consommateurs en matière de fonctionnalités similaires à celles des smartphones. Continental AG et Hyundai Mobis conservent une position concurrentielle forte grâce à leurs gammes complètes d'électronique de cockpit, leurs capacités d'intégration d'écrans avancées et leurs partenariats établis avec des constructeurs automobiles du monde entier. Visteon Corporation et HARMAN International renforcent leur présence sur le marché grâce à leur expertise dans les plateformes de cockpit numérique, les solutions logicielles automobiles, les systèmes d'infodivertissement et les technologies de véhicules connectés, tandis que des entreprises telles que Robert Bosch GmbH, Marelli Corporation, ALPS ALPINE CO., LTD., Preh GmbH et Texas Instruments Incorporated continuent d'enrichir leur offre grâce à des solutions électroniques spécialisées, des composants d'affichage, des solutions de semi-conducteurs et des capacités d'intégration au niveau système.
Le positionnement stratégique sur le marché des écrans centraux repose de plus en plus sur la fourniture de solutions fiables et performantes, conformes aux exigences strictes de qualification automobile, aux normes de sécurité fonctionnelle, aux directives de cybersécurité et aux certifications de qualité. Les fournisseurs privilégient les plateformes d'affichage évolutives, compatibles avec différents segments de véhicules, des voitures particulières aux véhicules haut de gamme et électriques, tout en optimisant les coûts et en garantissant une grande flexibilité de production. La capacité à proposer des solutions complètes, intégrant matériel d'affichage, logiciel embarqué, modules de connectivité, technologies tactiles et intégration au réseau du véhicule, devient un atout concurrentiel majeur. Par ailleurs, les constructeurs automobiles accordent une importance accrue à la fiabilité de la chaîne d'approvisionnement, à l'évolutivité de la production, au support tout au long du cycle de vie et à l'intégration fluide avec les systèmes avancés d'aide à la conduite (ADAS), les combinés d'instruments numériques et les plateformes de gestion du véhicule. Les entreprises capables de fournir des systèmes d'affichage centraux innovants, durables et dotés de logiciels performants, bénéficiant d'un solide support technique et de capacités de production mondiales, sont bien placées pour tirer profit de la transformation croissante des habitacles vers des environnements connectés et intelligents.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des présentoirs centraux : Perspectives stratégiques
Perspectives régionales
Marché des présentoirs centraux en Amérique du Nord
L'Amérique du Nord représentait 22 à 25 % du marché des écrans centraux en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,5 à 9,2 % entre 2026 et 2034. Cette demande est soutenue par l'adoption des véhicules électriques, l'innovation technologique dans le secteur automobile, la préférence des consommateurs pour les interfaces grand écran et l'intégration des fonctionnalités de connectivité embarquée. Le marché automobile et l'écosystème technologique de la région génèrent une demande constante d'écrans centraux. Continental AG, Visteon Corporation, Robert Bosch GmbH, HARMAN International et Hyundai Mobis fournissent des solutions aux constructeurs automobiles et aux plateformes de véhicules aux États-Unis et au Canada.
Marché américain des présentoirs à colonne centrale
Les États-Unis représentaient 80 à 83 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 8,7 à 9,4 % entre 2026 et 2034. La demande d'applications se concentre sur les véhicules électriques, les segments haut de gamme et les plateformes de véhicules à forte composante technologique. La présence de l'entreprise est renforcée par Continental AG, Visteon Corporation, Robert Bosch GmbH, HARMAN International et Texas Instruments Incorporated. Les acheteurs privilégient la résolution d'affichage, la réactivité, la durabilité et la capacité d'intégration, ainsi qu'un accompagnement à la conception permettant de réduire les cycles de développement et d'améliorer la fiabilité de l'interface utilisateur.
Marché européen des présentoirs centraux
L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 8,2 à 8,9 % entre 2026 et 2034. L'Allemagne est en tête grâce à la fabrication de véhicules haut de gamme et à l'innovation technologique, tandis que le Royaume-Uni soutient la demande par sa production automobile et le développement technologique. La France, l'Italie et l'Espagne contribuent à la demande grâce à la fabrication de véhicules et à l'intégration de l'électronique. Les normes de qualité et technologiques du secteur automobile privilégient les fournisseurs disposant d'homologations et de performances documentées. Continental AG, Robert Bosch GmbH, Visteon Corporation et HARMAN International demeurent des acteurs majeurs des programmes automobiles.
Marché des écrans centraux de la région Asie-Pacifique
La région Asie-Pacifique représentait 42 à 45 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 11,0 à 11,7 % entre 2026 et 2034. La Chine domine le marché grâce à sa production automobile et à l'adoption des véhicules électriques, tandis que l'Inde se développe grâce à la localisation de ses activités dans le domaine de l'électronique embarquée et à la croissance de sa production. Le Japon et la Corée du Sud privilégient les technologies d'affichage avancées pour les véhicules haut de gamme et de grande série, tandis que l'Australie intègre l'électronique automobile aux applications commerciales. Le soutien politique à l'adoption des véhicules électriques et à la fabrication de composants électroniques automobiles favorise l'essor du marché des écrans centraux, où la qualité et l'intégration de l'affichage revêtent une importance capitale.
Marché des présentoirs centraux du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 7,5 % à 8,2 % entre 2026 et 2034. L'Arabie saoudite est en tête grâce au développement de son marché automobile et à l'adoption de nouvelles technologies, tandis que les Émirats arabes unis contribuent à la demande de véhicules haut de gamme et au développement de ses infrastructures technologiques. L'Afrique du Sud et le reste de la région MENA misent sur les ventes de véhicules et l'adoption des technologies automobiles. Cette adoption engendre une demande croissante de solutions d'affichage fiables. Les fournisseurs qui réussissent combinent qualité des produits, assistance technique et régularité de la chaîne d'approvisionnement pour répondre aux exigences des constructeurs automobiles sont ceux qui conjuguent succès et qualité des produits, assistance technique et fiabilité de la chaîne d'approvisionnement.

Analyse de segmentation
Technologie d'affichage
Le marché des technologies d'affichage devrait connaître une croissance annuelle composée de 9,5 % à 10,2 % entre 2026 et 2034. Ce marché englobe les écrans TFT LCD et OLED. Le choix dépend des exigences d'affichage, du budget et des préférences de conception. Les écrans TFT LCD dominent le marché grâce à des chaînes d'approvisionnement établies et une qualification pour le secteur automobile.
- Les écrans LCD TFT offrent des performances fiables et économiques, avec des qualifications et des chaînes d'approvisionnement automobiles établies.
- Les écrans OLED offrent un contraste supérieur, une reproduction des couleurs exceptionnelle et une grande flexibilité de conception pour les applications automobiles haut de gamme.
Taille de l'écran
La taille des écrans devrait croître à un TCAC de 9,2 à 9,9 % entre 2026 et 2034. Les catégories « jusqu’à 7 pouces » et « plus de 7 pouces » reflètent la préférence croissante des consommateurs pour les écrans plus grands et l’évolution des tendances en matière de conception automobile.
- Des écrans jusqu'à 7 pouces offrent des solutions économiques aux segments de véhicules d'entrée de gamme et compacts.
- Les écrans de plus de 7 pouces s'adressent aux segments de véhicules de milieu et de haut de gamme grâce à des fonctionnalités avancées et des surfaces d'affichage plus grandes.
Fonction
On prévoit une croissance annuelle composée (TCAC) de 9,8 % à 10,5 % pour les fonctions embarquées entre 2026 et 2034. La navigation, la climatisation, l'infodivertissement et d'autres fonctions distinctes nécessitent une intégration à l'affichage. L'adoption de ces fonctions augmente lorsque les exigences en matière d'affichage sont influencées par le contenu des équipements du véhicule et la complexité de son architecture électronique.
- Les applications de navigation nécessitent des écrans haute résolution pour la visualisation des cartes et le guidage des itinéraires.
- Les écrans de contrôle CVC prennent en charge les interfaces de contrôle climatique avec des affichages clairs et des entrées tactiles ou à boutons.
- Les applications d'infodivertissement englobent la lecture multimédia, les paramètres du véhicule et les fonctionnalités de connectivité.
Aperçu des opportunités
|
Fonction |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Navigation |
Haut |
Affichage de l'itinéraire |
Mature |
|
Contrôle du CVC |
Haut |
Interface climatique |
Mature |
|
Systèmes d'infodivertissement |
Haut |
Centre des médias |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des écrans centraux
La demande des consommateurs pour les écrans grand format stimule la croissance du contenu
Les préférences des consommateurs en matière d'intérieur automobile s'orientent de plus en plus vers de grands écrans haute résolution, rappelant ceux des appareils mobiles et des systèmes de divertissement à domicile. Les constructeurs automobiles répondent à cette demande en proposant des écrans centraux plus grands sur l'ensemble des segments de véhicules, augmentant ainsi le contenu affiché par voiture. Cette tendance aux écrans plus grands engendre une demande accrue en technologies d'affichage avancées et en surfaces d'affichage plus importantes. Concrètement, cela se traduit par une augmentation du contenu affiché, des exigences de résolution plus élevées et une demande de meilleure qualité visuelle pour toutes les gammes de véhicules.
L'adoption des véhicules électriques accélère les investissements dans les technologies d'affichage
Les plateformes de véhicules électriques, avec leurs intérieurs sophistiqués et leur positionnement axé sur la technologie, génèrent une forte demande en écrans centraux. Les constructeurs de véhicules électriques privilégient les grands écrans intégrés comme éléments de différenciation et de design intérieur. La transition vers les véhicules électriques accélère l'adoption des technologies d'affichage sur les nouvelles plateformes. Ce facteur profite aux fournisseurs capables de proposer des écrans de haute qualité, conformes aux normes automobiles et disposant d'une capacité de production adaptée aux exigences des véhicules électriques.
Les fonctionnalités des voitures connectées nécessitent des interfaces d'affichage avancées.
Les fonctionnalités des véhicules connectés, telles que la navigation, le streaming multimédia, la surveillance du véhicule et les mises à jour à distance, nécessitent des interfaces d'affichage sophistiquées pour l'interaction utilisateur. Le développement des services connectés accroît la complexité des affichages et les exigences en matière d'interaction. Les constructeurs automobiles investissent dans des solutions d'affichage compatibles avec ces fonctionnalités. Il en résulte une demande accrue d'écrans haute performance dotés d'interfaces tactiles réactives et d'une compatibilité logicielle prenant en charge les services des véhicules connectés.
Tendances futures du marché des écrans centraux
Les écrans incurvés et de forme libre permettent une conception intérieure innovante
Les tendances du marché des écrans centraux s'orientent vers des designs incurvés et aux formes libres, permettant un style intérieur innovant et une intégration harmonieuse à l'architecture du véhicule. La prochaine génération de produits combinera la technologie OLED flexible à des écrans en verre incurvé pour des formes uniques. Cette évolution est cruciale car les constructeurs automobiles accordent une importance croissante à la différenciation du design. Les fournisseurs maîtrisant les écrans incurvés et disposant des capacités de production nécessaires seront mieux positionnés face à l'évolution des exigences en matière de design intérieur.
Le retour haptique intégré améliore l'expérience de l'interface utilisateur
L'intégration du retour haptique dans les écrans centraux s'impose comme une voie prometteuse pour améliorer l'expérience utilisateur et réduire les distractions du conducteur grâce à une confirmation tactile. Les écrans de nouvelle génération intégreront des actionneurs haptiques et une électronique de contrôle. Cette évolution permettra de créer des interfaces tactiles plus intuitives. Les fournisseurs capables de proposer des solutions haptiques intégrées et des performances d'affichage éprouvées gagneront en crédibilité auprès des constructeurs automobiles soucieux d'offrir une expérience utilisateur optimale.
Opportunités du marché des présentoirs centraux
Solutions d'affichage grand format pour plateformes de véhicules électriques
Les prévisions du marché des écrans centraux confirment l'importance des investissements dans les solutions d'affichage grand format pour les plateformes de véhicules électriques, qui nécessitent des interfaces visuelles avancées et une intégration poussée du design. Les constructeurs de véhicules électriques ont besoin d'écrans répondant aux exigences automobiles et présentant des formats innovants. Les fournisseurs peuvent créer des opportunités en développant des écrans pour les programmes de véhicules électriques. Ces opportunités sont particulièrement prometteuses là où le développement des véhicules électriques génère une demande pour des solutions d'affichage de pointe.
Modules d'affichage intégrés pour la production de véhicules en grande série
La production automobile en grande série exige des modules d'affichage intégrés combinant écran, tactile et électronique, le tout avec une qualité constante et un excellent rapport qualité-prix. Les fournisseurs disposant d'une capacité de production et d'intégration à grande échelle peuvent saisir les opportunités offertes par les segments de véhicules grand public. Ces opportunités profitent aux entreprises capables de garantir fiabilité, qualité et rentabilité, répondant ainsi aux exigences des constructeurs automobiles.
Développements récents
- Septembre 2025 : Sous sa nouvelle marque AUMOVIO, la division automobile de Continental présentera au salon international IAA Mobility de Munich, du 9 au 12 septembre, un affichage tête haute (HUD) innovant. Ce système remplace les rétroviseurs nécessaires à la projection par un écran 3D novateur. La future entreprise indépendante de technologies et d’électronique a réduit l’espace d’installation requis de près de 50 % par rapport aux HUD classiques. Parallèlement, l’impression spatiale du contenu affiché sur le pare-brise, ainsi que la taille de la zone visible, ont été considérablement améliorées. En particulier, le contenu de réalité augmentée (RA) bénéficie d’une intégration encore plus réaliste dans le champ de vision.
- Mai 2024 : Tianma, fabricant mondial de premier plan d’écrans plats, présentera une gamme étendue de technologies d’affichage pour le marché automobile lors de Display Week 2024, qui se tiendra du 14 au 16 mai à San Jose, en Californie. Parmi les produits OLED et Micro-LED phares, on retrouvera : un écran OLED flexible dynamique de 13 pouces ; un écran OLED coulissant de 13 pouces ; et un écran Micro-LED octogonal de 8,07 pouces. Les technologies de gradation zonale pour l’automobile incluront l’écran ACRUS de 11 pouces avec gradation au niveau des pixels et les écrans LTPS QD Mini-LED de 15,6 pouces. Tianma lancera également un nouvel écran LTPS Mini-LED InvisiVue de 12,3 pouces.
- Janvier 2024 : LG Display, leader mondial des technologies d’affichage, a annoncé présenter au CES 2024 une série de solutions d’affichage automobile ultra-larges, dont le plus grand écran automobile au monde, afin d’accélérer l’innovation pour les voitures du futur. Sur son stand dédié aux écrans automobiles dans le hall ouest du LVCC, LG Display a dévoilé pour la première fois le plus grand écran automobile au monde, l’écran LCD « Pillar-to-Pillar (P2P) » de 57 pouces, ainsi que le plus grand panneau coulissant, l’écran OLED coulissant de 32 pouces.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -