
Markt für Cloud Workload Schutz Plattform (CWPP): Größe & Prognose 2034
Marktgröße und Prognosen für Cloud Workload Protection Platforms (CWPP) (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Cloud-Typ (öffentliche Cloud, private Cloud und Hybrid-Cloud); Anwendung (Workload-Konfiguration und Schwachstellenmanagement, Netzwerksegmentierung, Systemintegritätsmessung, Digital Asset Management [DAM], Denial-of-Service-Angriffe [DoS], Sonstige); Unternehmensgröße (KMU, Großunternehmen); Branche (Banken, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Gesundheitswesen, Einzelhandel, Regierung, Bildung, Fertigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00028603
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 06, 2026


Marktgröße 2025
8,86 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
58,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
23,38 %
Wachstumsrate
Adressierbarer Markt
263,01 Mrd. US-Dollar
(2026–2034)
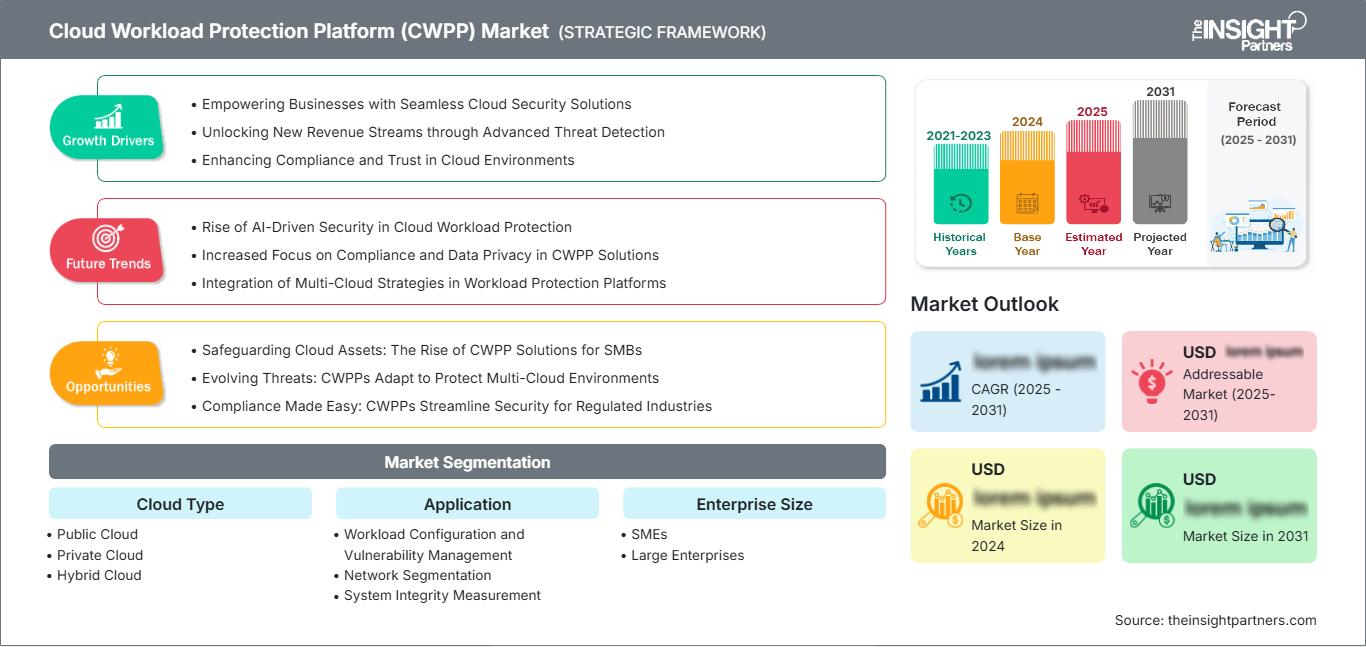
Der Markt für Cloud-Workload-Schutzplattformen wurde 2025 auf 8,86 Milliarden US-Dollar geschätzt und soll bis 2034 auf 58,72 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,38 % im Zeitraum 2026–2034 entspricht. Die zunehmende Migration von Unternehmens-Workloads in Multi-Cloud-Umgebungen, steigende Cybersicherheitsbedrohungen und die wachsende Verbreitung cloudnativer Anwendungen beschleunigen den Einsatz von Cloud-Workload-Schutzplattformen. Unternehmen in regulierten Branchen investieren weiterhin in einheitliche Workload-Sicherheitslösungen, um Transparenz, Compliance und operative Resilienz zu verbessern.
In Nordamerika verstärken Initiativen zur digitalen Transformation, die weitverbreitete Nutzung von Cloud-Lösungen und steigende Investitionen in Cybersicherheit weiterhin die langfristige Nachfrage nach Technologien zum Schutz von Workloads. Der Markt für Cloud-Workload-Schutzplattformen wird in der Region voraussichtlich stetig wachsen, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,2–23,1 % im Zeitraum 2026–2034. Die zunehmende Implementierung von Zero-Trust-Sicherheitsframeworks, containerisierten Anwendungen und hybriden Cloud-Infrastrukturen ist weiterhin ein Haupttreiber für die nachhaltige Technologieakzeptanz in Unternehmen jeder Größe.
Marktanalyse und Einblicke zu Cloud Workload Protection Platforms (CWPP).
- Nordamerika: Die Region behauptet ihre Führungsposition dank ausgereifter Cloud-Infrastruktur, hoher Investitionen in Cybersicherheit und umfassender Cloud-Migration von Unternehmen. Marktanteil 2025: 39–43 %; prognostiziertes Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,2–23,1 % im Zeitraum 2026–2034.
- USA: Die USA stellen aufgrund signifikanter Investitionen in Cloud-Lösungen und der Präsenz führender Anbieter von Cybersicherheitslösungen den größten nationalen Markt dar. Marktanteil 2025: 83–87 % in Nordamerika; prognostiziertes Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,3–23,2 % im Zeitraum 2026–2034.
- Europa: Strenge Datenschutzbestimmungen und die zunehmende Modernisierung von Cloud-Lösungen in Unternehmen treiben die Nutzung in Deutschland, Großbritannien und Frankreich weiter voran. Marktanteil im Jahr 2025: 24–28 %; erwartet wird ein durchschnittliches jährliches Wachstum (CAGR) zwischen 21,5 und 22,4 % im Zeitraum 2026–2034.
- Asien-Pazifik: Der rasante Ausbau der Cloud-Infrastruktur, Initiativen zur Digitalisierung der Wirtschaft und Investitionen in Cybersicherheit in China, Japan, Indien und Südkorea stützen weiterhin das regionale Wachstum. Marktanteil im Jahr 2025: 23–27 % mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 25,2–26,3 % im Zeitraum 2026–2034.
- Größtes Segment: Die Public Cloud dominiert aufgrund der weit verbreiteten Cloud-Migration von Unternehmen, der Skalierbarkeit und der kontinuierlichen Bereitstellung cloudnativer Workloads. Marktanteil im Jahr 2025: 46–50 % und voraussichtliches Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 23,6–24,5 % im Zeitraum 2026–2034.
- Wachstumsstarkes Segment: Hybrid Cloud dürfte das schnellste Wachstum verzeichnen, da Unternehmen zunehmend Sicherheitsstrategien für mehrere Umgebungen einsetzen. Marktanteil im Jahr 2025: 27–31 %; prognostiziertes Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 25,8–27,0 % im Zeitraum 2026–2034.
-
Detaillierte Analyse der wichtigsten Unternehmen: VMware, Inc., Musarubra US LLC, Check Point Software Technologies Ltd., Palo Alto Networks, Inc., CrowdStrike Holdings, Inc., Aqua Security Software Ltd., Rapid7, Inc., Broadcom Inc., Technosprout Pvt. Ltd., GlobalDots.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung von Cloud-Workload-Schutzplattformen lässt sich als Folge der rasanten Entwicklungen im Bereich Enterprise Computing betrachten, wo Unternehmen von On-Premise-Infrastrukturen auf Cloud-native Architekturen umsteigen. Der Einsatz von Technologien wie Containern, Kubernetes, Serverless Computing und dem DevSecOps-Ansatz verändert die Anforderungen an die Workload-Sicherheit. Unternehmen benötigen integrierte Plattformen, die Transparenz, Richtlinienmanagement, Laufzeitsicherheit, Schwachstellenscans und Compliance-Überwachung gewährleisten.
Das zukünftige Wachstum wird durch die zunehmende Nutzung von Cloud-Diensten in Unternehmen aus Entwicklungsländern, steigende Anforderungen an die Cybersicherheit und Investitionen in KI-gestützte Sicherheitszentren angetrieben. Regierungen und Unternehmen legen großen Wert auf Cyberresilienz und integrieren diese in ihre Cybersicherheitsstrategien, die Modernisierung ihrer digitalen Infrastruktur und den Schutz kritischer Infrastrukturen. Die steigende Nachfrage nach einheitlichen Cloud-Sicherheitsplattformen, die virtuelle Maschinen, Container, APIs und Cloud-native Anwendungen schützen können, dürfte nachhaltige, langfristige Investitionsmöglichkeiten in verschiedenen Branchen schaffen und so das Wachstum des Marktes für Cloud-Workload-Schutzplattformen fördern.
Marktbericht über Cloud-Workload-Schutzplattformen (CWPP): Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,86 Milliarden US-Dollar |
| Marktgröße bis 2034 | 58,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 23,38 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Cloud Workload Protection Platforms (CWPP)
Der Markt für Cloud-Workload-Schutzplattformen wächst weiter rasant, da Unternehmen geschäftskritische Anwendungen in öffentliche, private und hybride Cloud-Umgebungen migrieren. Zunehmende Ransomware-Angriffe, Bedrohungen der Software-Lieferkette und falsch konfigurierte Cloud-Ressourcen haben die Nachfrage nach einheitlichen Workload-Sicherheitslösungen erhöht, die kontinuierliche Überwachung, Laufzeitschutz, Schwachstellenmanagement und Compliance-Automatisierung bieten. Unternehmen priorisieren integrierte Plattformen, die virtuelle Maschinen, Container, Kubernetes-Cluster und serverlose Workloads schützen, Zero-Trust-Sicherheitsarchitekturen unterstützen und das operationelle Risiko in verteilten Cloud-Ökosystemen reduzieren.
Die wachsende Wertschöpfungskette umfasst Cloud-Infrastrukturanbieter, Entwickler von Cybersicherheitssoftware, Managed Security Service Provider, Systemintegratoren und Technologiepartner, die gemeinsam den Schutz von Workloads verbessern. Kontinuierliche Innovationen in den Bereichen KI-gestützte Bedrohungserkennung, Verhaltensanalyse, automatisierte Reaktion auf Sicherheitsvorfälle und Richtlinienorchestrierung ermöglichen es Unternehmen, ihre Sicherheitslage zu optimieren und gleichzeitig die betriebliche Effizienz aufrechtzuerhalten. Die zunehmende Anwendung von DevSecOps-Praktiken verstärkt die Nachfrage nach integriertem Workload-Schutz über den gesamten Softwareentwicklungszyklus hinweg.
Die Marktanalyse für Cloud-Workload-Schutzplattformen verdeutlicht ein zunehmend wettbewerbsintensives Umfeld, in dem sich Anbieter durch Plattformintegration, Bedrohungsanalysen, Workload-Transparenz und Cloud-native Sicherheitsfunktionen differenzieren. VMware, Inc., Palo Alto Networks, Inc., CrowdStrike Holdings, Inc., Check Point Software Technologies Ltd. und Broadcom Inc. erweitern kontinuierlich ihre Cloud-Sicherheitsportfolios durch Innovationen und strategische Partnerschaften. Aqua Security Software Ltd., Rapid7, Inc., Musarubra US LLC, Technosprout Pvt. Ltd. und GlobalDots konzentrieren sich hingegen auf spezialisierten Workload-Schutz, Compliance-Management, Managed Security Services und Cloud-Optimierung, um ihre Marktposition zu stärken.
Strategische Investitionen konzentrieren sich im Markt für Cloud-Workload-Schutzplattformen weiterhin auf künstliche Intelligenz, Automatisierung, Cloud-nativen Anwendungsschutz und einheitliches Sicherheitsmanagement in zunehmend verteilten Unternehmensumgebungen. Anbieter bauen strategische Allianzen mit Hyperscale-Cloud-Anbietern, Managed-Service-Partnern und Softwareentwicklern für Unternehmen aus, um Interoperabilität und Kundenakzeptanz zu verbessern. Kontinuierliche Investitionen in Laufzeitschutz, Priorisierung von Schwachstellen, Identitätssicherheit und die Integration von Bedrohungsdaten dürften die Wettbewerbsdifferenzierung stärken und gleichzeitig die sich wandelnden Anforderungen an die Cybersicherheit von Unternehmen in globalen Cloud-Ökosystemen unterstützen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Cloud-Workload-Schutzplattformen (CWPP): Strategische Einblicke
Regionale Einblicke
Markt für Cloud-Workload-Schutzplattformen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 39–43 % am Markt für Cloud-Workload-Schutzplattformen und ist aufgrund fortschrittlicher Cloud-Infrastruktur, hoher Investitionen in Cybersicherheit und der frühen Einführung cloudnativer Technologien weiterhin führend in der globalen Branche. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 22,2–23,1 % prognostiziert, unterstützt durch den zunehmenden Einsatz hybrider Cloud-Umgebungen, Zero-Trust-Sicherheitsstrategien und strenge Compliance-Anforderungen in stark regulierten Branchen.
Die Präsenz führender Cloud-Service-Anbieter, Cybersicherheitsanbieter und Technologieinnovatoren schafft ein günstiges Umfeld für die kontinuierliche Weiterentwicklung von Plattformen. Finanzinstitute, Gesundheitsorganisationen, Regierungsbehörden und Technologieunternehmen investieren verstärkt in den Schutz von Workloads, um containerisierte Anwendungen, virtuelle Maschinen und Kubernetes-Umgebungen abzusichern. Die zunehmende Nutzung KI-gestützter Bedrohungserkennung und automatisierter Sicherheitsmaßnahmen unterstützt die nachhaltige regionale Expansion zusätzlich.
US-Markt für Cloud-Workload-Schutzplattformen
Die USA repräsentieren 83–87 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,3–23,2 % wachsen. Die starke Verbreitung von Cloud-Lösungen in Unternehmen, die zunehmende Häufigkeit von Cyberangriffen und kontinuierliche Investitionen in die digitale Infrastruktur positionieren die USA als größten nationalen Markt. Organisationen aus den Bereichen Bankwesen, Gesundheitswesen, Fertigung und öffentlicher Dienst modernisieren kontinuierlich ihre Cloud-Sicherheitsarchitekturen, um ihre Widerstandsfähigkeit gegenüber sich ständig weiterentwickelnden Cyberbedrohungen zu stärken.
Das Land profitiert zudem von weltweit renommierten Cybersicherheitsunternehmen und Cloud-Computing-Anbietern, die kontinuierlich neue Funktionen zum Schutz von Arbeitslasten entwickeln. Unternehmen setzen heute vermehrt auf integrierte Sicherheitssysteme mit Laufzeitsicherheit, Identitätsmanagement, Workload-Compliance und automatisierter Reaktion auf Sicherheitsvorfälle. Die weitverbreitete Nutzung von DevSecOps und Cloud-nativer Anwendungsentwicklung verstärkt den Bedarf an Lösungen zum Schutz von Arbeitslasten zusätzlich.
Markt für Cloud-Workload-Schutzplattformen in Europa
Europa machte 2025 24–28 % des globalen Marktes aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,5–22,4 % wachsen. Deutschland ist aufgrund seiner starken Initiativen zur industriellen Digitalisierung, der zunehmenden Nutzung von Cloud-Lösungen in Unternehmen und der steigenden Investitionen in Cybersicherheit führend auf dem regionalen Markt. Das Vereinigte Königreich stärkt die Nachfrage weiterhin durch die rasche Digitalisierung des Finanzsektors, Cloud-Migrationsstrategien und die zunehmende Implementierung von Vorschriften zur Cybersicherheit in öffentlichen und privaten Organisationen.
Frankreich, Italien und Spanien tragen weiterhin zum regionalen Wachstum bei, indem sie nationale Programme zur digitalen Transformation und eine wachsende Zahl von Cloud-Computing-Lösungen für Unternehmen einsetzen. Frankreich kann von den steigenden Investitionen in Cloud-Technologien und Cybersicherheit profitieren. Die Nutzung von Cloud-Lösungen in Italien verbessert sich dank der zunehmenden Präsenz von Unternehmen aus dem Produktions- und Finanzsektor.
Markt für Cloud-Workload-Schutzplattformen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 23–27 % des globalen Marktes und wird Prognosen zufolge mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 25,2–26,3 % im Zeitraum 2026–2034 das schnellste regionale Wachstum verzeichnen. China bleibt aufgrund der rasanten Entwicklung der Cloud-Infrastruktur, der Digitalisierung von Unternehmen und der zunehmenden Investitionen in Cybersicherheitstechnologien der führende Markt.
Die Region steigert ihre Nachfrage weiterhin durch Cloud-orientierte Regierungspolitik, eine wachsende Digitalwirtschaft und die zunehmende Nutzung von Hybrid-Cloud-Lösungen. Ein wachsendes Verständnis der Sicherheitsrisiken in der Cloud und steigende Investitionen in Cybersicherheits-Frameworks dürften das zukünftige Wachstum in der Region weiter ankurbeln.
Markt für Cloud-Workload-Schutzplattformen im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,0–21,0 % wachsen. Unterstützt wird dieses Wachstum durch die zunehmende Einführung von Cloud-Lösungen, Strategien zur digitalen Transformation und steigende Investitionen in die Cybersicherheitsinfrastruktur. Saudi-Arabien ist aufgrund der steigenden staatlichen Investitionen in digitale Dienste, Smart-City-Initiativen und nationale Cybersicherheitsprogramme führend in der regionalen Nachfrage.
Die Vereinigten Arabischen Emirate und Südafrika treiben die Einführung von Cloud-Lösungen in Unternehmen durch Investitionen in sichere digitale Infrastruktur und die Modernisierung regulatorischer Rahmenbedingungen weiter voran. Organisationen in der übrigen Region Naher Osten und Afrika implementieren schrittweise Cloud-Sicherheitsplattformen, um kritische Workloads zu schützen, die Einhaltung regulatorischer Vorgaben zu verbessern und eine resiliente digitale Transformation im öffentlichen und privaten Sektor zu unterstützen.
Segmentierungsanalyse
Wolkentyp
Das Segment „Cloud-Typ“ definiert die Bereitstellungsumgebungen, die durch Cloud-Workload-Schutzplattformen gesichert werden, und stellt einen der wichtigsten Bereiche innerhalb des Marktes für Cloud-Workload-Schutzplattformen dar. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 23,7–24,6 % erwartet. Treiber dieses Wachstums sind die beschleunigte Migration von Unternehmen in die Cloud, die zunehmende Nutzung cloudnativer Anwendungen und der wachsende Fokus auf einheitliche Sicherheit in verteilten Rechenumgebungen. Unternehmen priorisieren weiterhin flexible Sicherheitsarchitekturen, die Workloads unabhängig vom Bereitstellungsmodell schützen können.
- Öffentliche Cloud: Sie stellt weiterhin die größte Bereitstellungsumgebung dar, da Unternehmen zunehmend geschäftskritische Workloads in skalierbare Cloud-Infrastrukturen migrieren, die kontinuierliche Überwachung, Laufzeitschutz, Schwachstellenbewertung und Compliance-Management erfordern.
- Private Cloud: Bleibt wichtig für Organisationen, die in stark regulierten Umgebungen tätig sind und in denen eine verbesserte Kontrolle, Datensouveränität, maßgeschneiderte Sicherheitsrichtlinien und eine dedizierte Infrastruktur erforderlich sind, um sensible Geschäftsanwendungen zu unterstützen.
- Hybrid Cloud: Sie erfreut sich rasant wachsender Beliebtheit, da Unternehmen ihre Workloads zunehmend über öffentliche und private Cloud-Umgebungen verteilen. Einheitliche Sicherheitsplattformen ermöglichen zentrale Transparenz, konsistente Richtlinien und effizienten Schutz in komplexen Multi-Cloud-Infrastrukturen.
Anwendung
Im Markt für Cloud-Workload-Schutzplattformen wird für das Anwendungssegment im Zeitraum 2026–2034 ein jährliches Wachstum von 24,1–25,0 % prognostiziert. Dies wird durch die steigende Nachfrage von Unternehmen nach integrierten Cloud-Sicherheitsfunktionen unterstützt, die auf sich entwickelnde Cyberbedrohungen, die Einhaltung gesetzlicher Bestimmungen und die operative Resilienz reagieren. Organisationen implementieren zunehmend umfassende Workload-Schutzplattformen, die verschiedene Sicherheitsfunktionen in einheitlichen Cloud-nativen Umgebungen vereinen und so die Komplexität reduzieren und gleichzeitig die Erkennung und Reaktion auf Bedrohungen verbessern.
- Workload-Konfiguration und Schwachstellenmanagement: Ermöglicht die kontinuierliche Identifizierung von Sicherheitsfehlkonfigurationen, Software-Schwachstellen und Compliance-Lücken und unterstützt gleichzeitig die automatisierte Behebung von Problemen in Cloud-nativen Workloads und virtueller Infrastruktur.
- Netzwerksegmentierung: Stärkt die Workload-Isolation durch die Kontrolle der Kommunikation zwischen Cloud-Ressourcen, verringert die Möglichkeiten zur lateralen Bewegung für Angreifer und verbessert die allgemeine Sicherheitslage des Unternehmens.
- Systemintegritätsmessung: Gewährleistet die kontinuierliche Überprüfung der Workload-Integrität durch Überwachung unautorisierter Änderungen, Konfigurationsabweichungen und Laufzeitanomalien, die Cloud-Umgebungen gefährden könnten.
- Digital Asset Management: Verbessert die Transparenz von Cloud-Assets durch zentralisierte Inventarisierung, Klassifizierung, Lebenszyklusmanagement und Richtliniendurchsetzung und ermöglicht es Unternehmen, die Governance ihrer verteilten Cloud-Infrastruktur zu stärken.
- Denial-of-Service-Angriff: Unterstützt die Erkennung und Abwehr von verteilten Denial-of-Service-Angriffen durch Überwachung des Arbeitslastverhaltens, der Netzwerkverkehrsmuster und des anormalen Ressourcenverbrauchs, um die Verfügbarkeit des Dienstes aufrechtzuerhalten.
Unternehmensgröße
- Für das Segment der Großunternehmen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 22,9–23,8 % erwartet, da Unternehmen jeder Größe ihre Investitionen in Cloud-Sicherheitstechnologien kontinuierlich erhöhen. Die digitale Transformation, die Zunahme von Remote-Arbeitsumgebungen und steigende Cyberrisiken veranlassen Unternehmen dazu, Workload-Schutzplattformen zu implementieren, die die Transparenz verbessern, die Einhaltung von Vorschriften automatisieren und verteilte Cloud-Anwendungen absichern.
- Kleine und mittlere Unternehmen (KMU): Immer mehr KMU setzen auf Cloud-Workload-Schutzplattformen mittels abonnementbasierter Bereitstellungsmodelle, die Sicherheit auf Unternehmensebene, vereinfachte Implementierung und kosteneffektiven Schutz für wachsende Cloud-Umgebungen bieten.
- Großunternehmen: Sie stellen weiterhin die größte Kundengruppe dar, da sie über eine umfangreiche Hybrid-Cloud-Infrastruktur, komplexe regulatorische Anforderungen und erhebliche Investitionen in integrierte Cybersicherheitsstrategien verfügen, die multinationale Geschäftsabläufe unterstützen.
Industrie
Für das Industriesegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 23,5–24,4 % prognostiziert. Dies spiegelt die breite Akzeptanz von Cloud-Lösungen in kritischen Sektoren wider, die einen besseren Schutz ihrer Workloads, die Einhaltung regulatorischer Vorgaben und eine höhere Cyberresilienz anstreben. Branchenspezifische Sicherheitsanforderungen treiben weiterhin die Nachfrage nach skalierbaren, Cloud-nativen Schutzplattformen an, die diverse Betriebsumgebungen unterstützen können.
- BFSI: Legt Wert auf fortschrittlichen Workload-Schutz, um Finanzanwendungen, Kundendaten, Zahlungssysteme und die Einhaltung gesetzlicher Vorschriften in zunehmend komplexen Hybrid-Cloud-Infrastrukturen zu gewährleisten.
- IT und Telekommunikation: Stellt einen Hauptanwender dar, da Cloud-native Anwendungen, Virtualisierung und die Bereitstellung digitaler Dienste eine kontinuierliche Überwachung der Arbeitslast und Laufzeitsicherheit erfordern.
- Gesundheitswesen: Die Implementierung wird erweitert, um elektronische Patientenakten, vernetzte medizinische Systeme und Forschungsdaten zu schützen und gleichzeitig die Einhaltung der Datenschutzbestimmungen im Gesundheitswesen zu gewährleisten.
- Einzelhandel: Setzt Maßnahmen zum Schutz der Arbeitslast ein, um E-Commerce-Plattformen, digitale Zahlungsinfrastrukturen, Kundendatenbanken und Omnichannel-Einzelhandelsabläufe vor sich entwickelnden Cyberbedrohungen zu schützen.
- Regierung: Konzentriert sich auf den Schutz kritischer öffentlicher Infrastrukturen, digitaler Bürgerdienste und vertraulicher Informationen durch umfassende Strategien zum Schutz von Cloud-Workloads.
- Bildung: Die Nutzung von Cloud-basierten Lernplattformen, Forschungsumgebungen und institutionellen Informationssystemen zur Unterstützung von Fernlerninitiativen nimmt stetig zu.
- Fertigung: Implementiert Workload-Schutzplattformen zur Absicherung industrieller Cloud-Anwendungen, vernetzter Produktionssysteme, der Integration von Betriebstechnologien und digitaler Lieferkettenumgebungen.
Momentaufnahme der Chancen
| Industrie | Umsatzbeitrag | Trend-Tag | Adoptionsphase |
|---|---|---|---|
| BFSI | Hoch | Zero Trust | Reifen |
| IT und Telekommunikation | Hoch | Cloud-nativ | Reifen |
| Gesundheitspflege | Medium | Datensicherheit | Skalierung |
| Einzelhandel | Medium | Digitaler Handel | Skalierung |
| Regierung | Medium | Kritische Infrastruktur | Skalierung |
| Ausbildung | Niedrig | Sicheres Lernen | Aufkommen |
| Herstellung | Medium | Industrielle Cloud | Skalierung |
Markt für Cloud Workload Protection Platforms (CWPP): Wachstumstreiber und Wirkungsanalyse
Beschleunigung der Unternehmensmigration in Multi-Cloud-Umgebungen
Unternehmen verschiedenster Branchen verlagern ihre geschäftskritischen Anwendungen weiterhin in öffentliche, private und hybride Clouds, wodurch der Bedarf an Workload-Sicherheit steigt. Cloud-Anwendungen, darunter Cloud-native Anwendungen, Container, Kubernetes-Cluster und virtuelle Maschinen, müssen kontinuierlich überwacht werden, um jegliche Gefährdung durch unberechtigten Zugriff, Fehlkonfigurationen oder Cyberangriffe zu verhindern. Moderne Schutzplattformen tragen dazu bei, Transparenz, Compliance, Laufzeitsicherheit und die Durchsetzung von Richtlinien in verteilten Umgebungen zu gewährleisten. Mit der zunehmenden Verbreitung von Multi-Cloud-Systemen in Unternehmen steigt auch die Nachfrage nach Lösungen für Workload-Sicherheit.
Zunehmende Häufigkeit fortgeschrittener Cybersicherheitsbedrohungen
Ransomware, Lieferkettenangriffe, Zugangsdatendiebstahl und Fehlkonfigurationen in der Cloud gefährden Unternehmen weiterhin. Mit der zunehmenden Nutzung von Cloud-Technologien werden Cloud-Workloads für Cyberkriminelle immer attraktiver, da die meisten kritischen Geschäftsinformationen in einer verteilten Umgebung gehostet werden. Lösungen zum Schutz von Cloud-Workloads gewährleisten die Resilienz von Unternehmen durch kontinuierliche Bedrohungsüberwachung, Verhaltensanalyse, Schwachstellenbewertung und automatisierte Reaktionsmaßnahmen. Integrationen mit SIEM-Systemen (Security Information and Event Management) und erweiterten Erkennungs- und Reaktionssystemen (EDR) liefern zusätzliche Einblicke in Vorfälle. Die steigende Bedeutung von Cyberresilienz und der Einhaltung regulatorischer Vorgaben treibt Unternehmen immer wieder dazu an, in umfassende Workload-Schutzlösungen zu investieren.
Zunehmende Verbreitung von DevSecOps und Cloud-nativer Entwicklung
In Softwareentwicklungsprozessen wird Sicherheit in den gesamten Lebenszyklus der Anwendungsentwicklung integriert, um Schwachstellen vor der Bereitstellung aufzudecken. Der DevSecOps-Ansatz umfasst kontinuierliche Sicherheitstests, die Validierung der Infrastruktur als Code und die automatisierte Einhaltung von Vorschriften. All diese Prozesse führen zu einem erhöhten Bedarf an Workload-Schutzplattformen. Die Zusammenarbeit zwischen Entwicklern, Betreibern und Sicherheitsteams wird intensiviert, die Bereitstellungszeit verkürzt und das Risiko von Sicherheitsproblemen minimiert. Cloud-Workload-Schutzplattformen unterstützen diesen Prozess durch automatisiertes Scannen, Laufzeitschutz, Durchsetzung von Richtlinien und Überwachung von Konfigurationen.
Markt für Cloud-Workload-Schutzplattformen (CWPP): Zukunftstrends
Künstliche Intelligenz revolutioniert die Cloud-Bedrohungserkennung
Künstliche Intelligenz (KI) entwickelt sich zu einer Kernfunktion moderner Cloud-Sicherheitsplattformen, indem sie prädiktive Analysen, Verhaltensüberwachung und die automatisierte Priorisierung von Bedrohungen in komplexen Cloud-Umgebungen ermöglicht. Die Markttrends für Cloud-Workload-Schutzplattformen zeigen eine steigende Nachfrage von Unternehmen nach intelligenten Sicherheitssystemen, die in der Lage sind, ungewöhnliches Workload-Verhalten zu erkennen, bevor es zu Eskalationen kommt. Modelle des maschinellen Lernens verbessern die Anomalieerkennung, reduzieren Fehlalarme und unterstützen eine schnellere Reaktion auf Vorfälle. Anbieter integrieren zunehmend generative KI, Sicherheits-Copiloten und automatisierte Untersuchungsfunktionen, um die Produktivität von Analysten zu steigern und gleichzeitig die Cyberresilienz von Unternehmen zu stärken.
Einheitliche Cloud-Sicherheitsplattformen gewinnen in Unternehmen zunehmend an Bedeutung
Immer mehr Unternehmen setzen auf integrierte Sicherheitslösungen, die es ermöglichen, Workloads, Identitäten, Anwendungen, APIs und die Cloud-Infrastruktur über eine zentrale Managementkonsole zu schützen. Dieser Ansatz vereinfacht die Abläufe und verbessert die Transparenz in hybriden und Multi-Cloud-Umgebungen. Dieser Trend zeigt sich in der kontinuierlichen Weiterentwicklung von Plattformfunktionen wie Cloud Security Posture Management, Cloud Infrastructure Entitlement Management, Workload Protection und Runtime Security durch die Anbieter als Teil einer integrierten Plattform. Die steigende Nachfrage nach einheitlichen Cybersicherheitslösungen wird Investitionen in Cloud-native Sicherheitsplattformen weiter vorantreiben.
Marktchancen für Cloud Workload Protection Platforms (CWPP)
Ausweitung der Sicherheitsakzeptanz in aufstrebenden digitalen Volkswirtschaften
Die rasante Cloud-Einführung im asiatisch-pazifischen Raum, Lateinamerika und dem Nahen Osten eröffnet Cybersicherheitsanbietern, die auf langfristiges Wachstum setzen, erhebliche Chancen. Prognosen für den Markt für Cloud-Workload-Schutzplattformen deuten auf anhaltende Investitionen in Cloud-Infrastruktur, die Digitalisierung von Unternehmen und die Modernisierung der Cybersicherheit in Schwellenländern hin. Organisationen benötigen zunehmend skalierbare Workload-Schutzplattformen, um wachsende Cloud-Implementierungen abzusichern und gleichzeitig die sich wandelnden regulatorischen Anforderungen zu erfüllen. Anbieter, die regionale Partnerschaften, lokale Supportleistungen und Cloud-native Managed-Security-Lösungen anbieten, werden voraussichtlich ihre Wettbewerbsposition stärken und die steigende Nachfrage von Unternehmen in wachstumsstarken digitalen Märkten bedienen.
Branchenspezifische Sicherheitsplattformen für regulierte Sektoren
In stark regulierten Branchen wie dem Bankwesen, dem Gesundheitswesen, der öffentlichen Verwaltung und der Fertigungsindustrie besteht ein zunehmender Bedarf an Cloud-Sicherheitsplattformen, die auf die spezifischen Anforderungen der jeweiligen Branche zugeschnitten sind. Anbieter können dies nutzen, indem sie branchenspezifische Plattformen entwickeln, die den Anforderungen hinsichtlich Finanzvorschriften, Datenschutzbestimmungen im Gesundheitswesen, Cybersicherheitsvorschriften für die Industrie und behördlichen Vorschriften gerecht werden. Funktionen wie fortschrittliches Compliance-Reporting, automatisierte Audits und branchenspezifische Bedrohungsanalysen können die Wettbewerbsfähigkeit des Produktportfolios deutlich steigern.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -