
Mercato delle piattaforme di protezione di cariche di lavoro nella cloud CWPP: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle piattaforme di protezione dei carichi di lavoro cloud (CWPP) (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per tipo di cloud (cloud pubblico, cloud privato e cloud ibrido); applicazione (configurazione dei carichi di lavoro e gestione delle vulnerabilità, segmentazione della rete, misurazione dell'integrità del sistema, gestione delle risorse digitali [DAM], attacchi Denial-of-Service [DoS], altro); dimensione aziendale (PMI, grandi imprese); settore (BFSI, IT e telecomunicazioni, sanità, vendita al dettaglio, pubblica amministrazione, istruzione, produzione, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00028603
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 06, 2026


Dimensioni del mercato nel 2025
8,86 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
58,72 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
23,38 %
Tasso di crescita
Mercato di riferimento
263,01 miliardi di dollari USA
(2026-2034)
Il mercato delle piattaforme di protezione dei carichi di lavoro cloud aveva un valore di 8,86 miliardi di dollari nel 2025 e si prevede che raggiungerà i 58,72 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 23,38% nel periodo 2026-2034. La crescente migrazione dei carichi di lavoro aziendali verso ambienti multi-cloud, l'aumento delle minacce alla sicurezza informatica e la crescente adozione di applicazioni cloud-native stanno accelerando l'implementazione di piattaforme di protezione dei carichi di lavoro cloud. Le organizzazioni di tutti i settori regolamentati continuano a investire in soluzioni unificate per la sicurezza dei carichi di lavoro al fine di rafforzare la visibilità, la conformità e la resilienza operativa.
In tutto il Nord America, le iniziative di trasformazione digitale, l'adozione diffusa del cloud e i crescenti investimenti in sicurezza informatica continuano a rafforzare la domanda a lungo termine di tecnologie per la sicurezza dei carichi di lavoro. Si prevede che il mercato delle piattaforme di protezione dei carichi di lavoro cloud crescerà costantemente in tutta la regione, con un CAGR stimato tra il 22,2% e il 23,1% nel periodo 2026-2034. La crescente implementazione di framework di sicurezza zero-trust, applicazioni containerizzate e infrastrutture cloud ibride rimane un fattore determinante a supporto dell'adozione continua di queste tecnologie da parte di aziende di tutte le dimensioni.
Analisi e approfondimenti sul mercato delle piattaforme di protezione dei carichi di lavoro cloud (CWPP).
- Nord America: La regione mantiene la leadership grazie a un'infrastruttura cloud matura, a una forte spesa in sicurezza informatica e a un'ampia migrazione aziendale verso il cloud. Quota di mercato nel 2025: 39-43%, con una crescita prevista a un CAGR compreso tra il 22,2% e il 23,1% nel periodo 2026-2034.
- USA: Il Paese rappresenta il più grande mercato nazionale grazie a significativi investimenti nel cloud e alla presenza di importanti fornitori di sicurezza informatica. Quota di mercato nel 2025: 83-87% del Nord America, con una crescita prevista a un CAGR compreso tra il 22,3% e il 23,2% nel periodo 2026-2034.
- Europa: Le rigide normative sulla protezione dei dati e la crescente modernizzazione del cloud aziendale continuano a guidare l'adozione in Germania, Regno Unito e Francia. Quota di mercato nel 2025: 24-28%, con un tasso di crescita annuo composto (CAGR) previsto tra il 21,5% e il 22,4% nel periodo 2026-2034.
- Asia-Pacifico: la rapida espansione delle infrastrutture cloud, le iniziative per l'economia digitale e gli investimenti in cybersicurezza in Cina, Giappone, India e Corea del Sud continuano a sostenere la crescita regionale. Quota di mercato nel 2025: 23-27%, con un tasso di crescita annuo composto (CAGR) compreso tra il 25,2% e il 26,3% nel periodo 2026-2034.
- Segmento più ampio: il cloud pubblico domina grazie alla diffusa migrazione delle aziende verso il cloud, alla scalabilità e alla distribuzione continua di carichi di lavoro cloud-native. Quota di mercato nel 2025: 46-50% e crescita prevista a un CAGR compreso tra il 23,6% e il 24,5% nel periodo 2026-2034.
- Segmento ad alta crescita: si prevede che il cloud ibrido registrerà l'espansione più rapida, in quanto le organizzazioni adottano sempre più strategie di sicurezza multi-ambiente. Quota di mercato nel 2025: 27-31% e si prevede un'espansione a un CAGR compreso tra il 25,8% e il 27,0% nel periodo 2026-2034.
-
Aziende chiave analizzate nel dettaglio: VMware, Inc., Musarubra US LLC, Check Point Software Technologies Ltd., Palo Alto Networks, Inc., CrowdStrike Holdings, Inc., Aqua Security Software Ltd., Rapid7, Inc., Broadcom Inc., Technosprout Pvt. Ltd., GlobalDots.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione delle piattaforme di protezione dei carichi di lavoro nel cloud può essere vista come una conseguenza dei rapidi sviluppi nel campo dell'informatica aziendale, dove le imprese stanno passando dalle infrastrutture on-premise all'architettura cloud-native. L'adozione di tecnologie come container, Kubernetes, serverless computing e l'approccio DevSecOps sta ridefinendo i requisiti per la sicurezza dei carichi di lavoro. Le aziende necessitano di piattaforme integrate in grado di garantire visibilità, gestione delle policy, sicurezza in fase di esecuzione, scansione delle vulnerabilità e monitoraggio della conformità.
La crescita futura sarà alimentata dall'aumento dell'utilizzo dei servizi cloud nelle imprese dei paesi in via di sviluppo, dai crescenti requisiti di sicurezza informatica e dagli investimenti in centri operativi di sicurezza basati sull'intelligenza artificiale. Governi e aziende prestano molta attenzione alla resilienza informatica attraverso le loro strategie di sicurezza informatica, la modernizzazione delle infrastrutture digitali e gli sforzi per la protezione delle infrastrutture critiche. Si prevede che la crescente domanda di piattaforme di sicurezza cloud unificate in grado di proteggere macchine virtuali, container, API e applicazioni cloud-native creerà opportunità di investimento a lungo termine in diversi settori verticali, guidando la crescita del mercato delle piattaforme di protezione dei carichi di lavoro cloud.
Ambito del rapporto di mercato sulla piattaforma di protezione dei carichi di lavoro cloud (CWPP)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,86 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 58,72 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 23,38% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della piattaforma di protezione dei carichi di lavoro cloud (CWPP)
La crescita del mercato delle piattaforme di protezione dei carichi di lavoro cloud continua ad accelerare, in quanto le organizzazioni migrano le applicazioni mission-critical verso ambienti cloud pubblici, privati e ibridi. L'aumento degli attacchi ransomware, delle minacce alla catena di fornitura del software e delle risorse cloud configurate in modo errato ha incrementato la domanda di soluzioni unificate per la sicurezza dei carichi di lavoro, in grado di offrire monitoraggio continuo, protezione in fase di esecuzione, gestione delle vulnerabilità e automazione della conformità. Le aziende stanno dando priorità alle piattaforme integrate che proteggono macchine virtuali, container, cluster Kubernetes e carichi di lavoro serverless, supportando al contempo architetture di sicurezza zero-trust e riducendo il rischio operativo negli ecosistemi cloud distribuiti.
La catena del valore in espansione comprende fornitori di infrastrutture cloud, sviluppatori di software per la sicurezza informatica, fornitori di servizi di sicurezza gestiti, integratori di sistemi e partner tecnologici aziendali che collaborano per rafforzare le capacità di protezione dei carichi di lavoro. La continua innovazione nel rilevamento delle minacce basato sull'intelligenza artificiale, nell'analisi comportamentale, nella risposta automatizzata agli incidenti e nell'orchestrazione delle policy consente alle organizzazioni di migliorare il proprio livello di sicurezza mantenendo al contempo l'efficienza operativa. La crescente adozione delle pratiche DevSecOps supporta ulteriormente la domanda di protezione integrata dei carichi di lavoro lungo l'intero ciclo di vita dello sviluppo del software.
L'analisi di mercato delle piattaforme di protezione dei carichi di lavoro cloud evidenzia un ambiente sempre più competitivo in cui i fornitori si differenziano attraverso l'integrazione della piattaforma, la threat intelligence, la visibilità dei carichi di lavoro e le funzionalità di sicurezza cloud-native. VMware, Inc., Palo Alto Networks, Inc., CrowdStrike Holdings, Inc., Check Point Software Technologies Ltd. e Broadcom Inc. continuano ad espandere i propri portfolio di sicurezza cloud attraverso l'innovazione e partnership strategiche. Nel frattempo, Aqua Security Software Ltd., Rapid7, Inc., Musarubra US LLC, Technosprout Pvt. Ltd. e GlobalDots si concentrano sulla protezione specializzata dei carichi di lavoro, sulla gestione della conformità, sui servizi di sicurezza gestiti e sull'ottimizzazione del cloud per rafforzare il proprio posizionamento sul mercato.
Nel mercato delle piattaforme di protezione dei carichi di lavoro cloud, gli investimenti strategici continuano a concentrarsi su intelligenza artificiale, automazione, protezione delle applicazioni cloud-native e gestione unificata della sicurezza in ambienti aziendali sempre più distribuiti. I fornitori stanno ampliando le alleanze strategiche con i provider di cloud hyperscale, i partner di servizi gestiti e gli sviluppatori di software aziendale per migliorare l'interoperabilità e l'adozione da parte dei clienti. Si prevede che i continui investimenti in protezione runtime, prioritizzazione delle vulnerabilità, sicurezza delle identità e integrazione delle informazioni sulle minacce rafforzeranno la differenziazione competitiva, supportando al contempo i requisiti di cybersecurity aziendale in continua evoluzione negli ecosistemi cloud globali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle piattaforme di protezione dei carichi di lavoro cloud (CWPP): approfondimenti strategici
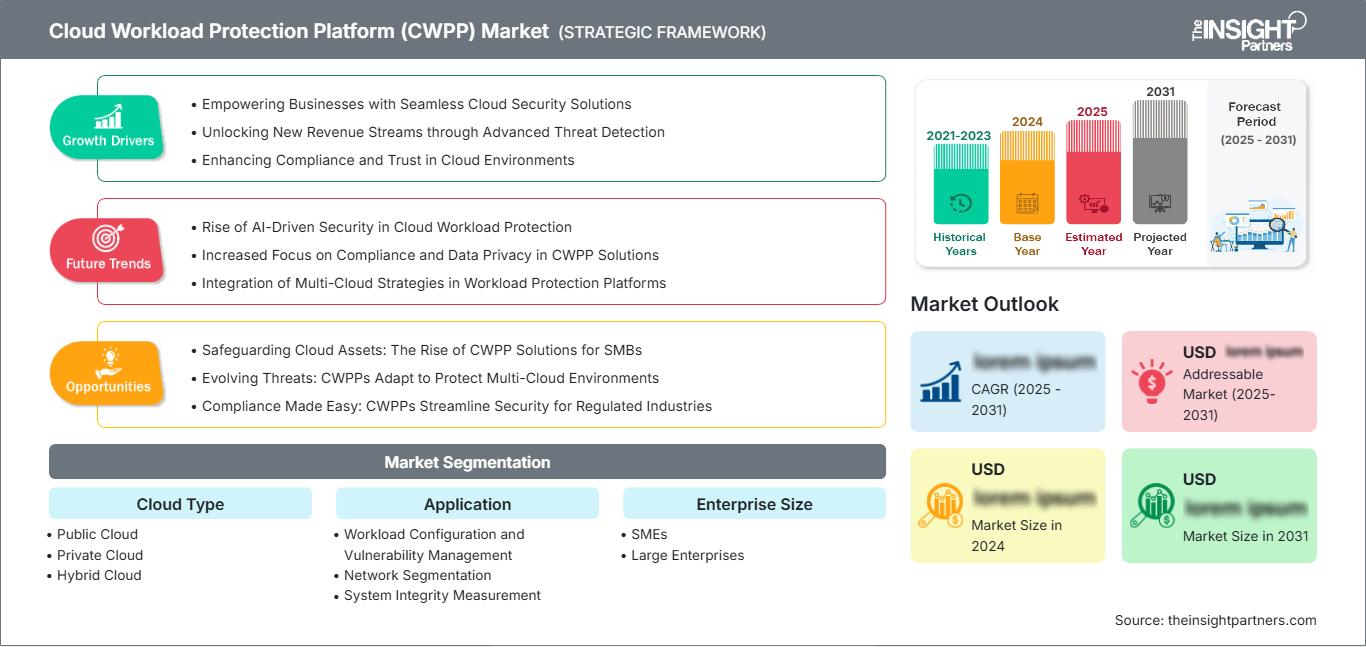
Approfondimenti regionali
Mercato nordamericano delle piattaforme di protezione dei carichi di lavoro cloud
Nel 2025, il Nord America rappresentava il 39-43% della quota di mercato delle piattaforme di protezione dei carichi di lavoro cloud e continua a essere leader a livello globale grazie a un'infrastruttura cloud avanzata, a un'elevata spesa aziendale in sicurezza informatica e alla precoce adozione di tecnologie cloud-native. Si prevede che la regione registrerà un CAGR (tasso di crescita annuale composto) del 22,2-23,1% nel periodo 2026-2034, supportato dalla crescente diffusione di ambienti cloud ibridi, da strategie di sicurezza zero-trust e da rigorosi requisiti di conformità nei settori altamente regolamentati.
La presenza di fornitori leader di servizi cloud, aziende di cybersecurity e innovatori tecnologici crea un ecosistema favorevole al continuo sviluppo delle piattaforme. Istituzioni finanziarie, organizzazioni sanitarie, agenzie governative e imprese tecnologiche continuano a rafforzare gli investimenti nella protezione dei carichi di lavoro per mettere in sicurezza applicazioni containerizzate, macchine virtuali e ambienti Kubernetes. La crescente adozione di sistemi di rilevamento delle minacce basati sull'intelligenza artificiale e di operazioni di sicurezza automatizzate supporta ulteriormente la continua espansione a livello regionale.
Mercato statunitense delle piattaforme di protezione dei carichi di lavoro cloud
Gli Stati Uniti rappresentano l'83-87% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 22,3-23,2% nel periodo 2026-2034. La forte adozione del cloud da parte delle aziende, la crescente frequenza degli attacchi informatici e i continui investimenti nelle infrastrutture digitali posizionano il Paese come il più grande mercato nazionale. Le organizzazioni dei settori bancario, sanitario, manifatturiero e governativo continuano a modernizzare le architetture di sicurezza del cloud per rafforzare la resilienza contro le minacce informatiche in continua evoluzione.
Il Paese beneficia inoltre della presenza di aziende di cybersicurezza e fornitori di cloud computing di fama mondiale, che innovano costantemente nuove funzionalità di protezione dei carichi di lavoro. Oggi, le aziende adottano sempre più sistemi di sicurezza integrati che offrono sicurezza in fase di esecuzione, gestione delle identità, conformità dei carichi di lavoro e automazione della risposta agli incidenti. L'ampia diffusione di DevSecOps e dello sviluppo di applicazioni cloud native sta ulteriormente incrementando la necessità di soluzioni per la protezione dei carichi di lavoro.
Mercato europeo delle piattaforme di protezione dei carichi di lavoro cloud
Nel 2025 l'Europa rappresentava il 24-28% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 21,5-22,4% nel periodo 2026-2034. La Germania è leader nel mercato regionale grazie alle sue solide iniziative di digitalizzazione industriale, alla crescente adozione del cloud da parte delle imprese e ai crescenti investimenti in sicurezza informatica. Il Regno Unito continua a rafforzare la domanda grazie alla rapida digitalizzazione dei servizi finanziari, alle strategie di migrazione al cloud e alla crescente implementazione di normative sulla resilienza informatica in organizzazioni pubbliche e private.
Francia, Italia e Spagna continuano a contribuire alla crescita regionale attraverso programmi nazionali di trasformazione digitale e un numero crescente di soluzioni di cloud computing per le imprese. La Francia può contare sui crescenti investimenti in tecnologie cloud e sicurezza informatica. In Italia, la situazione relativa all'adozione di soluzioni cloud sta migliorando grazie alle aziende manifatturiere e finanziarie.
Mercato delle piattaforme di protezione dei carichi di lavoro cloud nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 23-27% del mercato globale e si prevede che registrerà la crescita regionale più rapida, con un CAGR (tasso di crescita annuale composto) del 25,2-26,3% nel periodo 2026-2034. La Cina rimane il mercato leader grazie al rapido sviluppo delle infrastrutture cloud, alla digitalizzazione delle imprese e ai crescenti investimenti nelle tecnologie di cybersicurezza.
La regione continua a incrementare la domanda grazie a politiche governative incentrate sul cloud, a un'economia digitale in crescita e alla crescente adozione di cloud ibridi. La maggiore consapevolezza dei rischi per la sicurezza del cloud nelle aziende e i crescenti investimenti in infrastrutture di cybersicurezza contribuiranno probabilmente alla crescita futura della regione.
Mercato delle piattaforme di protezione del carico di lavoro cloud in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 20,0-21,0% nel periodo 2026-2034, grazie all'accelerazione dell'adozione del cloud, alle strategie di trasformazione digitale e all'aumento degli investimenti nelle infrastrutture di cybersicurezza. L'Arabia Saudita è leader nella domanda regionale grazie ai crescenti investimenti governativi nei servizi digitali, nelle iniziative per le smart city e nei programmi nazionali di cybersicurezza.
Gli Emirati Arabi Uniti e il Sudafrica continuano a rafforzare l'adozione del cloud da parte delle imprese attraverso investimenti in infrastrutture digitali sicure e modernizzazione normativa. Le organizzazioni nel resto della regione del Medio Oriente e dell'Africa stanno gradualmente implementando piattaforme di sicurezza cloud per proteggere i carichi di lavoro critici, migliorare la conformità normativa e supportare una trasformazione digitale resiliente nei settori pubblico e privato.
Analisi di segmentazione
Tipo di nuvola
Il segmento "Tipo di cloud" definisce gli ambienti di implementazione protetti dalle piattaforme di protezione dei carichi di lavoro cloud e rappresenta una delle aree più significative all'interno del mercato delle piattaforme di protezione dei carichi di lavoro cloud. Si prevede che questo segmento crescerà a un CAGR del 23,7-24,6% nel periodo 2026-2034, trainato dall'accelerazione della migrazione aziendale al cloud, dalla crescente adozione di applicazioni cloud-native e dalla crescente enfasi sulla sicurezza unificata in ambienti di elaborazione distribuiti. Le organizzazioni continuano a dare priorità ad architetture di sicurezza flessibili in grado di proteggere i carichi di lavoro indipendentemente dal modello di implementazione.
- Cloud pubblico: continua a rappresentare l'ambiente di implementazione più diffuso, poiché le aziende migrano sempre più carichi di lavoro critici verso infrastrutture cloud scalabili che richiedono monitoraggio continuo, protezione in fase di esecuzione, valutazione delle vulnerabilità e gestione della conformità.
- Cloud privato: rimane importante per le organizzazioni che operano in ambienti altamente regolamentati, dove sono necessari un maggiore controllo, la sovranità dei dati, politiche di sicurezza personalizzate e un'infrastruttura dedicata per supportare applicazioni aziendali sensibili.
- Cloud ibrido: sta registrando una rapida adozione poiché le organizzazioni gestiscono sempre più carichi di lavoro in ambienti cloud pubblici e privati. Le piattaforme di sicurezza unificate consentono visibilità centralizzata, coerenza delle policy e protezione efficiente su infrastrutture multi-cloud complesse.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR del 24,1-25,0% nel mercato delle piattaforme di protezione dei carichi di lavoro cloud nel periodo 2026-2034, supportato dalla crescente domanda aziendale di funzionalità di sicurezza cloud integrate per affrontare le minacce informatiche in continua evoluzione, la conformità normativa e la resilienza operativa. Le organizzazioni implementano sempre più piattaforme complete di protezione dei carichi di lavoro che combinano molteplici funzioni di sicurezza in ambienti cloud-native unificati, riducendo la complessità e migliorando al contempo il rilevamento e la risposta alle minacce.
- Gestione della configurazione dei carichi di lavoro e delle vulnerabilità: consente l'identificazione continua di configurazioni di sicurezza errate, vulnerabilità del software e lacune di conformità, supportando al contempo la correzione automatizzata su carichi di lavoro cloud-native e infrastrutture virtuali.
- Segmentazione di rete: rafforza l'isolamento dei carichi di lavoro controllando la comunicazione tra le risorse cloud, riducendo le opportunità di movimento laterale per gli aggressori e migliorando la postura di sicurezza aziendale complessiva.
- Misurazione dell'integrità del sistema: fornisce una verifica continua dell'integrità del carico di lavoro monitorando modifiche non autorizzate, variazioni di configurazione e anomalie in fase di esecuzione che potrebbero compromettere gli ambienti cloud.
- Gestione delle risorse digitali: migliora la visibilità delle risorse cloud attraverso l'inventario centralizzato, la classificazione, la gestione del ciclo di vita e l'applicazione delle policy, consentendo alle organizzazioni di rafforzare la governance su infrastrutture cloud distribuite.
- Attacco Denial-of-Service: supporta il rilevamento e la mitigazione degli attacchi denial-of-service distribuiti monitorando il comportamento dei carichi di lavoro, i modelli di traffico di rete e il consumo anomalo di risorse per mantenere la disponibilità del servizio.
Dimensioni aziendali
- Si prevede che il segmento Enterprise Size crescerà a un CAGR del 22,9-23,8% nel periodo 2026-2034, poiché le organizzazioni di ogni dimensione continuano ad aumentare gli investimenti nelle tecnologie di sicurezza cloud. La trasformazione digitale, gli ambienti di lavoro da remoto e i crescenti rischi informatici stanno spingendo le aziende ad implementare piattaforme di protezione dei carichi di lavoro che migliorino la visibilità, automatizzino la conformità e proteggano le applicazioni cloud distribuite.
- PMI: Adottano sempre più piattaforme di protezione dei carichi di lavoro cloud tramite modelli di implementazione basati su abbonamento che offrono sicurezza di livello enterprise, implementazione semplificata e protezione economicamente vantaggiosa per ambienti cloud in espansione.
- Grandi imprese: continuano a rappresentare la base clienti più ampia grazie all'estesa infrastruttura di cloud ibrido, ai complessi requisiti normativi e ai significativi investimenti in strategie integrate di sicurezza informatica a supporto delle attività aziendali multinazionali.
Industria
Si prevede che il segmento Industry registrerà un CAGR del 23,5-24,4% nel periodo 2026-2034, a testimonianza della diffusa adozione del cloud nei settori critici che richiedono una maggiore protezione dei carichi di lavoro, conformità normativa e resilienza informatica. I requisiti di sicurezza specifici di ciascun settore continuano a guidare la domanda di piattaforme di protezione cloud-native scalabili, in grado di supportare ambienti operativi eterogenei.
- BFSI: Dà priorità alla protezione avanzata dei carichi di lavoro per proteggere applicazioni finanziarie, informazioni sui clienti, sistemi di pagamento e conformità normativa all'interno di infrastrutture cloud ibride sempre più complesse.
- IT e telecomunicazioni: Rappresentano un importante settore di adozione poiché le applicazioni cloud-native, la virtualizzazione e l'erogazione di servizi digitali richiedono un monitoraggio continuo dei carichi di lavoro e la sicurezza in fase di esecuzione.
- Assistenza sanitaria: estende l'attuazione per proteggere le cartelle cliniche elettroniche, i sistemi medici connessi e i dati di ricerca, mantenendo al contempo la conformità con le normative sulla privacy in ambito sanitario.
- Settore retail: implementa soluzioni di protezione dei carichi di lavoro per salvaguardare piattaforme di e-commerce, infrastrutture di pagamento digitali, database dei clienti e operazioni di vendita al dettaglio omnicanale dalle minacce informatiche in continua evoluzione.
- Governo: si concentra sulla salvaguardia delle infrastrutture pubbliche critiche, dei servizi digitali per i cittadini e delle informazioni riservate attraverso strategie complete di protezione dei carichi di lavoro nel cloud.
- Istruzione: continua ad aumentare l'adozione di soluzioni per proteggere le piattaforme di apprendimento basate sul cloud, gli ambienti di ricerca e i sistemi informativi istituzionali a supporto delle iniziative di formazione a distanza.
- Produzione: Implementa piattaforme di protezione del carico di lavoro per proteggere le applicazioni cloud industriali, i sistemi di produzione connessi, l'integrazione delle tecnologie operative e gli ambienti della catena di fornitura digitale.
Panoramica dell'opportunità
| Industria | Contributo di entrate | Etichetta di tendenza | Fase di adozione |
|---|---|---|---|
| BFSI | Alto | Fiducia Zero | Maturo |
| IT e telecomunicazioni | Alto | Cloud nativo | Maturo |
| Assistenza sanitaria | Mezzo | Sicurezza dei dati | Scalatura |
| Vedere al dettaglio | Mezzo | Commercio digitale | Scalatura |
| Governo | Mezzo | Infrastruttura critica | Scalatura |
| Preparazione | Basso | Apprendimento sicuro | Emergenti |
| Produzione | Mezzo | Cloud industriale | Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato delle piattaforme di protezione dei carichi di lavoro cloud (CWPP).
Accelerare la migrazione aziendale verso ambienti multi-cloud
Le aziende di vari settori continuano a migrare le proprie applicazioni mission-critical verso cloud pubblici, privati e ibridi, il che comporta una maggiore necessità di sicurezza dei carichi di lavoro. Le applicazioni in esecuzione sul cloud, incluse le applicazioni cloud-native, i container, i cluster Kubernetes e le macchine virtuali, devono essere monitorate costantemente per evitare qualsiasi tipo di compromissione dovuta ad accessi non autorizzati, configurazioni errate o persino attacchi informatici. Le piattaforme di protezione avanzate contribuiscono a garantire visibilità, conformità, sicurezza in fase di esecuzione e applicazione delle policy in ambienti distribuiti. Con la crescente adozione di sistemi multi-cloud nelle aziende, aumenta anche la domanda di soluzioni per la sicurezza dei carichi di lavoro.
Frequenza crescente delle minacce informatiche avanzate
Ransomware, attacchi alla catena di approvvigionamento, furto di credenziali e configurazioni errate del cloud continuano a mettere a rischio le aziende. Con l'adozione della tecnologia cloud da parte delle imprese, i carichi di lavoro cloud diventano sempre più attraenti per i criminali informatici, poiché la maggior parte delle informazioni aziendali critiche è ospitata in un ambiente distribuito. Le soluzioni di protezione dei carichi di lavoro cloud garantiscono la resilienza delle aziende attraverso il monitoraggio continuo delle minacce, l'analisi comportamentale, la valutazione delle vulnerabilità e l'automazione delle risposte. L'integrazione con i sistemi di gestione delle informazioni e degli eventi di sicurezza (SIEM) e con soluzioni avanzate di rilevamento e risposta (DRP) fornisce ulteriori informazioni sugli incidenti. La crescente attenzione che le aziende dedicano alla resilienza informatica e alla conformità normativa le spinge a investire in soluzioni complete per la protezione dei carichi di lavoro.
Adozione crescente di DevSecOps e dello sviluppo cloud-native
Nei processi di sviluppo software, la sicurezza viene integrata nell'intero ciclo di vita dello sviluppo delle applicazioni per individuare eventuali vulnerabilità prima di procedere al deployment. L'approccio DevSecOps prevede test di sicurezza continui, convalida dell'infrastruttura come codice e conformità automatizzata, processi che comportano una maggiore necessità di piattaforme di protezione dei carichi di lavoro. Si osserva una maggiore collaborazione tra sviluppatori, operatori e membri del team di sicurezza, con conseguente riduzione dei tempi di deployment e mitigazione del rischio di problemi di sicurezza. Una piattaforma di protezione dei carichi di lavoro cloud contribuisce a realizzare questo processo attraverso la scansione automatizzata, la protezione in fase di esecuzione, l'applicazione delle policy e il monitoraggio delle configurazioni.
Tendenze future del mercato delle piattaforme di protezione dei carichi di lavoro cloud (CWPP).
L'intelligenza artificiale trasforma il rilevamento delle minacce nel cloud.
L'intelligenza artificiale sta diventando una funzionalità fondamentale per le moderne piattaforme di sicurezza cloud, consentendo analisi predittive, monitoraggio comportamentale e prioritizzazione automatizzata delle minacce in ambienti cloud complessi. Le tendenze del mercato delle piattaforme di protezione dei carichi di lavoro cloud indicano una crescente domanda da parte delle aziende di sistemi di sicurezza intelligenti in grado di identificare comportamenti anomali dei carichi di lavoro prima che gli incidenti si aggravino. I modelli di machine learning migliorano il rilevamento delle anomalie, riducono i falsi positivi e supportano una risposta più rapida agli incidenti. I fornitori stanno integrando sempre più l'intelligenza artificiale generativa, i copiloti di sicurezza e le funzionalità di indagine automatizzata per migliorare la produttività degli analisti e rafforzare al contempo la resilienza informatica aziendale.
Le piattaforme unificate di sicurezza cloud stanno conquistando la preferenza delle aziende.
Sempre più organizzazioni prediligono soluzioni di sicurezza integrate che consentono di proteggere carichi di lavoro, identità, applicazioni, API e infrastrutture cloud tramite un'unica console di gestione. Questo approccio semplifica le operazioni aziendali e migliora la visibilità negli ambienti ibridi e multi-cloud. Questa tendenza si riflette nel continuo sviluppo da parte dei fornitori di funzionalità di piattaforma quali la gestione della postura di sicurezza del cloud, la gestione dei diritti di accesso all'infrastruttura cloud, la protezione dei carichi di lavoro e la sicurezza in fase di esecuzione, il tutto integrato in un'unica piattaforma. La crescente domanda di operazioni di cybersecurity unificate stimolerà ulteriormente gli investimenti in piattaforme di sicurezza native del cloud.
Opportunità di mercato per le piattaforme di protezione dei carichi di lavoro cloud (CWPP).
Promuovere l'adozione di misure di sicurezza nelle economie digitali emergenti.
La rapida adozione del cloud in Asia Pacifico, America Latina e Medio Oriente sta creando significative opportunità per i fornitori di soluzioni di cybersecurity che mirano a un'espansione a lungo termine. Le previsioni di mercato per le piattaforme di protezione dei carichi di lavoro cloud suggeriscono un continuo investimento in infrastrutture cloud, digitalizzazione aziendale e modernizzazione della cybersecurity nelle economie in via di sviluppo. Le organizzazioni necessitano sempre più di piattaforme di protezione dei carichi di lavoro scalabili per proteggere le implementazioni cloud in espansione, nel rispetto dei requisiti normativi in continua evoluzione. I fornitori che instaurano partnership regionali, offrono servizi di supporto localizzati e soluzioni di sicurezza gestite native del cloud dovrebbero rafforzare la propria posizione competitiva e intercettare la crescente domanda aziendale nei mercati digitali in forte crescita.
Piattaforme di sicurezza specifiche per i settori regolamentati
Nel caso di settori altamente regolamentati come quello bancario, sanitario, governativo e manifatturiero, cresce la necessità di piattaforme di sicurezza cloud in grado di soddisfare le esigenze specifiche di ciascun settore. I fornitori possono trarre vantaggio dallo sviluppo di piattaforme specifiche che rispondano alle esigenze di ogni settore in termini di normative finanziarie, normative sulla protezione sanitaria, normative sulla sicurezza informatica industriale e normative governative. Funzionalità come la reportistica avanzata sulla conformità, l'audit automatizzato e l'intelligence sulle minacce specifiche per il settore possono contribuire a rendere il portafoglio prodotti più competitivo.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -