
Markt für Dental Schrank: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Zahnarztschränke (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Standschrank, Wandschrank); Anwendung (Zahnklinik, Allgemeinkrankenhaus, Zahnklinik) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023792
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 03, 2026


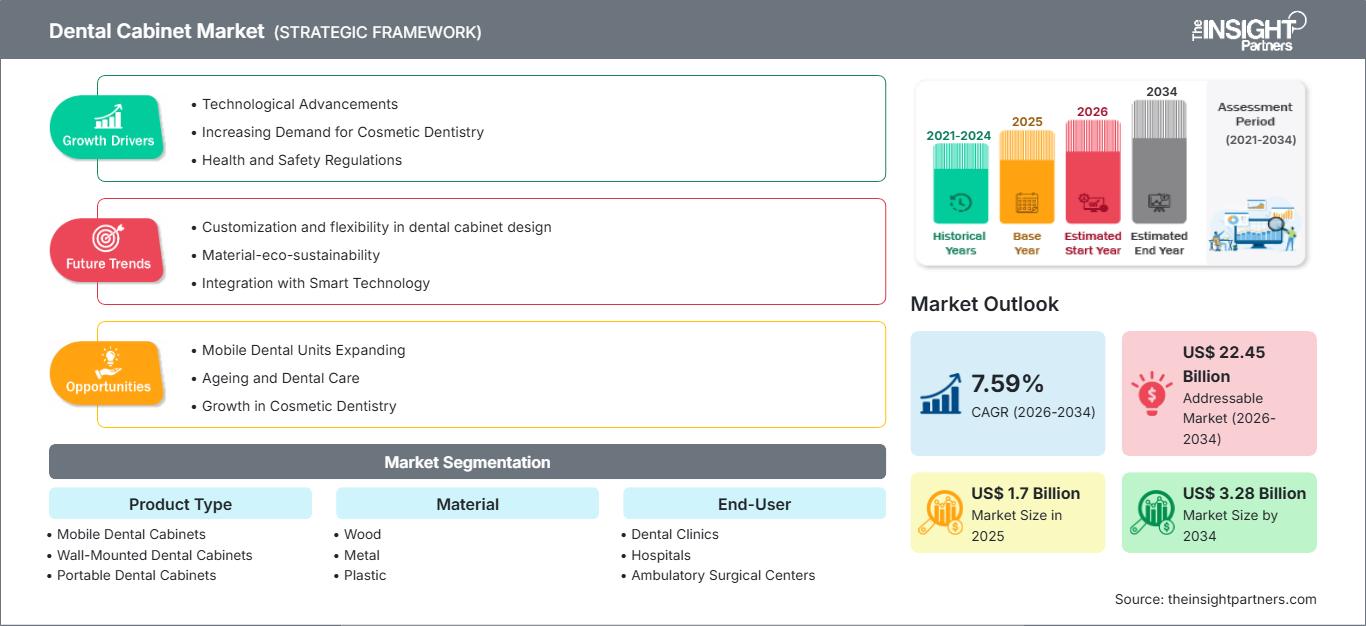
Marktgröße 2025
1,7 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,28 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,59 %
Wachstumsrate
Adressierbarer Markt
22,45 Mrd. US-Dollar
(2026–2034)
Der Markt für Zahnarztschränke wurde 2025 auf 1,7 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,28 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,59 % von 2026 bis 2034 entspricht. Das Wachstum zahnärztlicher Einrichtungen, die Modernisierung von Behandlungsräumen, der Bedarf an effektiver Infektionskontrolle und der steigende Bedarf an ergonomischen Arbeitsumgebungen tragen weltweit zu vermehrten Investitionen in Schranklösungen in Kliniken, Krankenhäusern und ambulanten Versorgungszentren bei.
Nordamerika bleibt aufgrund der Modernisierung von Behandlungsräumen, hoher Investitionen in zahnärztliche Einrichtungen und des zunehmenden Einsatzes modularer Zahnarztmöbel ein attraktiver Markt für Zahnarztschränke. Die Größe des Marktes für Zahnarztschränke wird zudem durch Praxiszusammenlegungen und Renovierungstrends beeinflusst. Für die Region wird von 2026 bis 2034 ein jährliches Wachstum von 7,1–7,5 % erwartet.
Marktanalyse und Einblicke für Zahnarztschränke
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Anteil von 36–40 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,5 % wachsen wird, was auf die Nachfrage nach Ersatzleistungen, die Konsolidierung von Praxen und hohe Ausgaben für die operative Infrastruktur zurückzuführen ist.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Marktanteil von 74–78 % in Nordamerika erreichen werden, was einem jährlichen Wachstum von 7,0–7,4 % entspricht, da Zahnarztpraxen ihre Ausstattung modernisieren und die klinischen Arbeitsabläufe optimieren.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 27–31 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,3–7,7 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Nachfrage durch Sanierungen und private Investitionen im Dentalbereich stützen.
- Asien-Pazifik: Der Anteil des asiatisch-pazifischen Raums wird im Jahr 2025 auf 23–27 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–8,9 % wachsen. Angeführt wird dieses Wachstum von China, Japan, Südkorea, Indien und Australien, da die Klinikkapazitäten und die moderne zahnärztliche Infrastruktur zunehmen.
- Größtes Segment: Es wird geschätzt, dass wandmontierte Zahnarztschränke im Jahr 2025 einen Marktanteil von 37–41 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 7,2–7,6 % wachsen werden, was auf eine effiziente Raumnutzung und festgelegte Arbeitsabläufe im Behandlungsraum zurückzuführen ist.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Online-Shops im Jahr 2025 einen Marktanteil von 18–22 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 9,1–9,7 % wachsen werden, da standardisierte Küchenmöbel immer einfacher digital verglichen und gekauft werden können.
- Detaillierte Analyse der wichtigsten Unternehmen: A-dec, Inc.; DentalEZ, Inc.; Pelton & Crane; Dental Planet; Planmeca; Dentsply Sirona, Inc.; Midmark Corporation; SDS Dental; Takara Belmont Corporation; Sinol Dental Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Zahnarztschränke hat sich von einfachen Aufbewahrungsmöbeln hin zu modularen Kliniksystemen entwickelt, die optimal auf die Abläufe im Behandlungsraum abgestimmt sind. Hersteller legen nun besonderen Wert auf Reinigungsfreundlichkeit, Soft-Close-Mechanismus, Modularität der Aufbewahrungssysteme, Integration von Entsorgungssystemen, Beleuchtung und Ergonomie. Auch der Fertigungsprozess hat sich hin zu einem modularen Verfahren entwickelt, das Flexibilität und individuelle Anpassung an die Raumgröße ermöglicht.
Zukünftig werden Investitionen in flexible Schranksysteme für digitale Behandlungsräume, kleinere Räume und Mehrstuhlpraxen erwartet. Die Entwicklung neuer Märkte wird vom Bau neuer Praxen profitieren, während bestehende Märkte stärker auf Modernisierung und Erneuerung angewiesen sein werden. Anforderungen an Infektionsschutz, Nachhaltigkeit, Materialbeständigkeit und die Gestaltung von Behandlungsräumen werden neben den traditionellen Lagerbedürfnissen die Spezifikationen maßgeblich beeinflussen.
Umfang des Marktberichts zu Zahnarztschränken
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,7 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,28 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,59 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Zahnarztschränke
Die Nachfrage wird durch die Entwicklung des Marktes für Zahnarztschränke aufgrund der steigenden Anzahl von Zahnarztpraxen, Renovierungsplänen und dem Bedarf an einer übersichtlichen Aufbewahrung von Instrumenten, Verbrauchsmaterialien, Sterilisationsmitteln und Klinikabfällen in der Nähe des Arbeitsbereichs angekurbelt. Die Wertschöpfungskette umfasst Schrankdesigner, Rohstofflieferanten, Teilehersteller, Großhändler, Installationsfirmen und Installateure von zahnärztlichen Geräten. Die steigenden Betriebskosten von Praxen führen dazu, dass Käufer verstärkt auf Langlebigkeit und Lebenszykluskosten achten.
Zu den Angebotsfaktoren zählen Laminatplatten, Metalle, Kunststoffe, Beschläge, Arbeitsplatten, Beleuchtungskomponenten und Armaturen. Die lokale Fertigung spielt bei individuell gefertigten Schränken eine wichtige Rolle, während modulare Schränke den Herstellern die Möglichkeit bieten, effizienter zu produzieren. Das Geschäftsumfeld umfasst zunehmend neben Schränken auch Stühle, Ausgabesysteme, Sterilisationszonen, bildgebende Geräte und Sanitärinstallationen.
Langlebigkeit, modulare Bauweise, umfassender Service, flexibles Design und Kompatibilität mit anderen Behandlungssystemen sind zu entscheidenden Wettbewerbsfaktoren geworden. Laut dem Marktbericht für Dentalmöbel profilieren sich etablierte Hersteller durch ihre installierte Basis, während Distributoren und Fachhändler durch individuelle Anpassungsmöglichkeiten und Installationsunterstützung punkten. A-dec, Inc. integriert Dentalmöbel und Behandlungsgeräte, während sich die Midmark Corporation auf Behandlungsplanung und Workflow-Optimierung konzentriert.
Dentsply Sirona, Inc., Planmeca und Takara Belmont Corporation konkurrieren über ihre gesamten Ökosysteme für zahnärztliche Ausrüstung, was sich auf die Spezifikationen von Behandlungsmöbeln auswirken kann. Unterschiedliche Kombinationen aus zahnärztlicher Ausrüstung und Möbeln sowie Vertriebs- und Individualisierungsbedürfnisse werden von DentalEZ, Inc., Pelton & Crane, Dental Planet, SDS Dental und Sinol Dental Limited abgedeckt. Daher fließen die Investitionen eher in modulare Produktplattformen, zuverlässigen Kundendienst und die digitale OP-Planung als in Behandlungsmöbel.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Zahnarztschränke: Strategische Einblicke
Regionale Einblicke
Markt für Zahnarztschränke in Nordamerika
Nordamerika wird Prognosen zufolge bis 2025 einen Marktanteil von 36–40 % am Markt für Zahnarztschränke erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,5 % wachsen. Die Region verfügt über eine bereits vorhandene zahnärztliche Infrastruktur, hohe Erneuerungskosten und einen Bestand an Behandlungsräumen, die renovierungsbedürftig sind. Die USA gaben 2024 189 Milliarden US-Dollar für die zahnärztliche Versorgung aus und bieten damit eine solide wirtschaftliche Basis für Investitionen in Ausrüstung und Einrichtungen.
Die Konsolidierung von Zahnarztpraxen beeinflusst den Markt ebenfalls. Große Praxen können ihre Schrankausstattung für mehrere Behandlungsräume standardisieren und bevorzugen daher modulare Produkte mit einheitlichen Abmessungen, Installationsprozessen und Serviceanforderungen. Hygieneaspekte sprechen ebenfalls für glatte und leicht zu reinigende Oberflächen sowie gut zugänglichen Stauraum. Kanada sorgt mit privaten und institutionellen Zahnarztpraxen für eine stetige Nachfrage.
US-Markt für Zahnarztschränke
Prognosen zufolge werden die USA im Jahr 2025 einen Anteil von 74–78 % am nordamerikanischen Markt ausmachen und ein jährliches Wachstum von 7,0–7,4 % verzeichnen. Die Ausgaben für zahnärztliche Leistungen beliefen sich 2024 auf 189 Milliarden US-Dollar, und die American Dental Association prognostizierte für 2025 und Anfang 2026 ein anhaltendes Wachstum der Verbraucherausgaben. Diese Situation ermöglicht trotz Kostenherausforderungen kontinuierliche Investitionen in die Praxisinfrastruktur.
Zu den Marktteilnehmern im Bereich Geräte und Behandlungseinrichtungen gehören A-dec, Inc., DentalEZ, Inc., Midmark Corporation, Dental Planet, Dentsply Sirona, Inc. und weitere. Die Nachfrage nach Geräten ist in Zahnkliniken hoch, da Schränke dort die Sterilisation, das Instrumentenmanagement, die Abfallentsorgung und den einfachen Zugriff vom Behandlungsstuhl aus ermöglichen. Für Krankenhäuser und ambulante Operationszentren werden spezifischere Designs benötigt, die sich durch robuste Oberflächen und optimale Aufbewahrungsmöglichkeiten auszeichnen.
Europäischer Markt für Dentalschränke
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,7 % wachsen. Deutschland ist unter den europäischen Ländern führend und verfügt über eine hochentwickelte Basis in der Herstellung zahnmedizinischer Geräte, eine gut ausgebaute klinische Infrastruktur und ein auf Ersatzbeschaffung basierendes Kaufverhalten. Privatpraxen, Sanierungen und Investitionen in neue Zahnarztpraxen treiben die Nachfrage in Großbritannien, Frankreich, Italien und Spanien an.
Der britische Markt verzeichnet Wachstum aufgrund der florierenden Privatzahnmedizin sowie des anhaltenden Drucks auf die öffentliche Zahnversorgung. In Deutschland liegt der Fokus auf hoher Qualität, Ergonomie und Langlebigkeit der Praxismöbel, die hochwertige modulare Systeme ermöglichen. Frankreich und Italien verfügen über aktive private Zahnarztnetzwerke und Modernisierungspläne, während Spanien aufgrund der Nachfrage von Privatkliniken und Zahnarztgruppen ein Wachstum verzeichnet. Nachhaltigkeit, Rückverfolgbarkeit von Materialien, Reinigung und optimale Raumnutzung gewinnen in der EU zunehmend an Bedeutung.
Markt für Zahnarztschränke im asiatisch-pazifischen Raum
Die APAC-Region wird voraussichtlich 2025 einen Marktanteil von 23–27 % halten und ein jährliches Wachstum von 8,4–8,9 % aufweisen, womit sie zur am schnellsten wachsenden Region wird. Die Nachfrage aus China dominiert, gefolgt von Japan, Südkorea, Indien und Australien. Wachsende Kliniknetze und die Modernisierung zahnärztlicher Einrichtungen treiben den Absatz von Behandlungsschränken an.
Die Entwicklung des Industriesektors in China und Indien ermöglicht die lokale Fertigung und kostengünstige Lieferungen, während die Anforderungen in Japan und Südkorea Präzision, ergonomisches Design und Kompaktheit erfordern. Staatliche Förderung der Verbesserung des Gesundheitssystems und private Investitionen in die Dentalbranche werden den Bau moderner Behandlungsräume vorantreiben. Australien deckt den Bedarf an Ersatzgeräten und gewährleistet hohe klinische Standards.
Markt für Zahnarztschränke im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und Afrika (MEA) wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,0 % steigen. Saudi-Arabien bietet in der Region herausragende Chancen, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Abgesehen von diesen Ländern wird der Markt im Nahen Osten und Afrika stärker fragmentiert sein. Investitionen im Rahmen des Programms „Vision 2030“, das Wachstum im privaten Gesundheitswesen und der Zahntourismus tragen zur Modernisierung von Kliniken und Einrichtungen bei.
Im Hinblick auf die Energieeinnahmen in den Golfstaaten besteht Investitionspotenzial im Gesundheitswesen, und neue Krankenhäuser und Fachkliniken eröffnen Möglichkeiten im Bereich der Zahntechnik. Die VAE werden vom Zahntourismus und privaten Investitionen profitieren, Saudi-Arabien von groß angelegten Gesundheitsprojekten und Südafrika von seinem bestehenden privaten Zahnmarkt.
Segmentierungsanalyse
Produkttyp
Für diesen Produkttyp wird ein jährliches Wachstum von 7,4–7,8 % zwischen 2026 und 2034 erwartet. Die Nachfrage spiegelt unterschiedliche Behandlungsraumlayouts, Mobilitätsanforderungen, Speicherkapazitäten und Installationsbeschränkungen wider. Der Markt für Zahnarztschränke erweitert sich, da Hersteller modulare Konfigurationen anbieten, die sich an Neubau- und Sanierungsprojekte anpassen lassen, ohne dass ein kompletter Austausch der Behandlungsräume erforderlich ist.
- Mobile Dentalschränke: Mobile Konfigurationen bieten Flexibilität bei häufig wechselnden Raumaufteilungen und ermöglichen es Kliniken, Aufbewahrungsmöglichkeiten und Geräte neu zu positionieren, während der Zugriff auf Instrumente und Verbrauchsmaterialien erhalten bleibt.
- Wandmontierte Zahnarztschränke: Wandmontierte Designs sind nach wie vor zentral für fest installierte Behandlungsräume, da sie Bodenfläche sparen, die Organisation vereinfachen und vorhersehbare Aufbewahrungsmöglichkeiten für routinemäßige klinische Arbeitsabläufe bieten.
- Mobile Zahnarztschränke: Mobile Produkte eignen sich für temporäre Behandlungsräume, Satellitenkliniken, Bildungseinrichtungen und Einrichtungen, die eine Mobilität der Geräte ohne feste Schrankinstallation erfordern.
Material
Es wird erwartet, dass der Materialmarkt bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,7 % wachsen wird. Bei der Materialauswahl spielen zunehmend Aspekte wie Haltbarkeit, Reinigungsfreundlichkeit, Feuchtigkeitsbeständigkeit, Aussehen, Gewicht und Wirtschaftlichkeit über den gesamten Lebenszyklus eine entscheidende Rolle. Einkäufer im klinischen Bereich bewerten Oberflächen anhand der Anforderungen an wiederholte Desinfektion und der erwarteten Nutzungsdauer, während Planer zusätzlich Ästhetik und Kompatibilität mit der übrigen Praxiseinrichtung berücksichtigen.
- Holz: Holzbasierte Schränke spielen nach wie vor eine wichtige Rolle für hochwertige Klinikräume und bieten gestalterische Flexibilität, eine vertraute Ästhetik sowie vielfältige Oberflächenoptionen für Praxen, die Wert auf patientennahe Umgebungen legen.
- Metall: Metall bietet strukturelle Festigkeit und Haltbarkeit und eignet sich daher für stark beanspruchte Bereiche, in denen Beständigkeit gegen Stöße, Feuchtigkeit und wiederholte Reinigung besonders wichtig ist.
- Kunststoff: Kunststoffkomponenten ermöglichen eine leichte Bauweise und einfache Reinigung und eignen sich daher für ausgewählte Speichermodule und Anwendungen, bei denen Korrosionsbeständigkeit und einfache Wartung Priorität haben.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich mit einer jährlichen Wachstumsrate von 7,5–7,9 % steigen. Zahnkliniken stellen den Hauptabnehmer dar, da Schränke für die tägliche Organisation des Behandlungsraums unerlässlich sind. Krankenhäuser und ambulante Operationszentren benötigen spezialisiertere Lösungen, während Labore und institutionelle Nutzer Wert auf effiziente Aufbewahrung, Langlebigkeit und workflowspezifische Layouts legen. Die Marktanalyse für Zahnarztschränke variiert daher erheblich je nach Größe der Einrichtung und klinischer Intensität.
- Zahnkliniken: Kliniken benötigen kompakte, ergonomische Schränke, die Routineverfahren, Sterilisationsabläufe, den Zugriff auf Instrumente und die effiziente Nutzung des begrenzten Behandlungsraums unterstützen.
- Krankenhäuser: Krankenhäuser bevorzugen langlebige, standardisierte Schränke, die eine höhere Auslastung, die Anforderungen an die Infektionskontrolle, mehrere Fachrichtungen und die Integration in die breitere klinische Infrastruktur ermöglichen.
- Ambulante Operationszentren: Diese Einrichtungen legen Wert auf leicht zu reinigende Oberflächen, organisierte Lagerung und zuverlässigen Zugriff auf Verbrauchsmaterialien, wobei der Wechsel zwischen den Eingriffen und die Infektionskontrollprozesse die Raumkonfiguration beeinflussen.
Vertriebskanal
Der Vertriebskanal wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,7 % wachsen. Dies spiegelt die zunehmende Digitalisierung der Beschaffung in Verbindung mit etablierten Händlerbeziehungen wider. Standardisierte Produkte eignen sich besonders gut für den Online-Vergleich, während maßgefertigte Schränke weiterhin auf lokale Händler, Raumplaner, Montageteams und die direkte Zusammenarbeit mit dem Hersteller angewiesen sind.
- Online-Shops: Der Online-Kauf von standardisierten Schränken und Zubehör gewinnt zunehmend an Bedeutung, da Käufer vor der Bestellung Konfigurationen, Spezifikationen, Oberflächen, Lieferbedingungen und Ersatzteile vergleichen können.
- Offline-Händler: Offline-Kanäle bleiben unerlässlich für kundenspezifische Projekte, die Aufmaß vor Ort, Designberatung, Installation, technischen Support und die Abstimmung mit der Infrastruktur für zahnärztliche Geräte erfordern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Zahnkliniken |
Hoch |
Operateurpassung |
Reifen |
|
Krankenhäuser |
Medium |
Klinische Lagerung |
Skalierung |
|
Ambulante Operationszentren |
Medium |
Verfahrensunterstützung |
Skalierung |
|
Andere |
Niedrig |
Flexible Räume |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Zahnarztschränke
Ausbau von Zahnarztpraxisnetzwerken
Die zunehmende Verbreitung von Zahnarztpraxen mit mehreren Standorten und zahnärztlichen Versorgungszentren wird den Bedarf an Standardisierung bei der Gestaltung von OP-Sälen und der Ausstattung von OP-Schränken verstärken. Die American Dental Association (ADA) hat in den USA einen Trend zu größeren Zahnarztpraxen und Kooperationen mit zahnärztlichen Versorgungszentren aufgezeigt, was den Bedarf an skalierbarer Beschaffung erhöht. Für Hersteller von OP-Schränken kann dies langfristige Lieferverträge, Standardmodule, zentralisierte Beschaffung und Folgeaufträge von geografisch verteilten Standorten zur Folge haben. Dabei sind nicht nur die Stückzahlen entscheidend, sondern auch Installationszeiten, Wartungsfreundlichkeit, Ersatzteilverfügbarkeit und die Produktleistung über die gesamte Lebensdauer.
Anforderungen an Infektionskontrolle und ergonomisches Design
Schränke in Gesundheitseinrichtungen werden heute nicht mehr nur als Möbelstücke, sondern als Bestandteile der Infektionskontrolle und der Arbeitsabläufe betrachtet. Glatte Oberflächen, wenige Fugen, leicht zugängliche Stauräume, berührungsarme Optionen und leicht zu reinigende Oberflächen können dazu beitragen, die Herausforderungen der regelmäßigen Reinigung zu bewältigen. Eine ergonomische Positionierung kann zudem die Bewegungsabläufe des Personals und die Organisation des Behandlungsraums beeinflussen. Infektionsprävention und -kontrolle sind für die CDC in zahnärztlichen Einrichtungen weiterhin wichtige Anliegen, wodurch die Bedeutung von Oberflächen und Arbeitsabläufen weiter zunimmt. Hersteller, die Aufbewahrung, Abfalltrennung, Spender, Beleuchtung und ergonomische Positionierung in einem Produkt vereinen, können mit einer einzigen Installation mehrere Anforderungen erfüllen. Dies hebt sie von anderen Anbietern ab, indem sie neben ästhetischen Aspekten auch Funktionalität und Langlebigkeit bieten.
Sanierung veralteter zahnärztlicher Infrastruktur
Der Austausch alter Behandlungsmöbel schafft einen Nachfragezyklus, der unabhängig von Neubauprojekten funktioniert. Zahnärzte können ihre bestehenden Behandlungsstühle und andere Systeme weiter nutzen und lediglich die Möbel modernisieren, die durch Abnutzung, veraltetes Design, unzureichende Aufbewahrungsmöglichkeiten oder Probleme mit der Infektionskontrolle beeinträchtigt sind. Diese Art der begrenzten Renovierung kann dazu beitragen, dass Behandlungsmöbel eine sinnvolle Investition für Zahnärzte darstellen, die die Funktionalität ihrer Praxisräume verbessern möchten, ohne den Behandlungsraum komplett umzubauen. Dies ist besonders relevant in etablierten Märkten mit einer großen Anzahl installierter Einrichtungen. Anbieter können dieses Marktpotenzial nutzen, indem sie modulare Austauschpakete, maßliche Kompatibilität und gestaffelte Installationen anbieten.
Zukunftstrends auf dem Markt für Zahnarztschränke
Vernetzte OP-Planung und modulare Konfiguration
Digitale Raumplanungstools werden im Markt für Zahnarztschränke voraussichtlich immer wichtiger, da Zahnarztpraxen eine schnellere und besser planbare Installation anstreben. Dreidimensionale Visualisierungen ermöglichen es Käufern, Schrankpositionen, Stauraumkapazität, Geräteabstände, Oberflächen und Arbeitsabläufe vor der Fertigung zu testen. Die Integration mit Spezifikationen für Behandlungsstühle, Transport, Bildgebung und Sterilisation kann Installationsfehler weiter reduzieren. Modulare Architekturen unterstützen diese Entwicklung, da standardisierte Schrankabmessungen digital dargestellt und an die individuellen Raumanforderungen angepasst werden können. Zukünftig könnten Anbieter Konfiguratoren mit Angeboten, Fertigungsanweisungen, Installationsplänen und Serviceberichten verknüpfen und so einen durchgängigeren Beschaffungsprozess schaffen. Dieser Trend könnte die Verkaufszyklen für standardisierte Produkte verkürzen und gleichzeitig die Individualisierung durch digitale Konfiguration erhalten. Er ermöglicht es Herstellern außerdem, raumbezogene Daten zu erfassen, die die zukünftige Produktentwicklung und Bestandsplanung unterstützen.
Nachhaltige Materialien und lebenszyklusorientierte Beschaffung
Nachhaltigkeit wird die Spezifikationen für Zahnmöbel voraussichtlich stärker beeinflussen, da Zahnarztpraxen Materialbeschaffung, Langlebigkeit, Reparierbarkeit und Entsorgung sorgfältig prüfen. Längere Produktlebenszyklen können die Austauschhäufigkeit und den Installationsabfall reduzieren, während modulare Bauweisen den Austausch einzelner Komponenten anstelle ganzer Schränke ermöglichen. Hersteller werden vermehrt recycelte oder umweltschonendere Materialien, wasserbeständige Oberflächen mit längerer Lebensdauer und für häufige Wartung ausgelegte Beschläge anbieten. Einkaufsteams könnten neben dem Kaufpreis auch Garantien, lokale Servicekapazitäten, Verpackung und Aufarbeitungsoptionen bewerten. Diese Kriterien begünstigen Lieferanten, die Materialeigenschaften und die Leistung über den gesamten Lebenszyklus dokumentieren können. Nachhaltigkeit wird sich daher voraussichtlich von einer architektonischen Präferenz zu einem wichtigen Beschaffungskriterium entwickeln, insbesondere für größere Zahnarztpraxen, Krankenhäuser und institutionelle Kunden mit formalen Umweltrichtlinien und standardisierten Anforderungen an die Gebäudeplanung.
Marktchancen für Zahnarztschränke
Regionale Fertigung und Lokalisierung
Hersteller können die lokale Produktion und Montage in Asien-Pazifik und ausgewählten Märkten des Nahen Ostens vorantreiben, wo der Klinikbau und die Gesundheitsinfrastruktur expandieren. Regionale Fertigung kann Transportkosten senken, Lieferzeiten verkürzen und die Anpassungsfähigkeit an lokale Gegebenheiten wie Abmessungen, Materialien und regulatorische Anforderungen verbessern. China und Indien bieten etablierte Produktionsökosysteme, während die Golfstaaten Chancen für Distributoren und Monteure eröffnen, die die schnell wachsenden privaten Gesundheitseinrichtungen beliefern. Eine Lokalisierungsstrategie sollte zwischen standardisierten Schrankmodulen und lokal angepassten Komponenten unterscheiden, damit Hersteller Skaleneffekte nutzen und gleichzeitig die endgültigen Konfigurationen anpassen können. Partnerschaften mit Distributoren von Dentalgeräten, Architekten und Klinikplanern können Marktzugang ermöglichen, ohne dass eine vollständig eigene Vertriebspräsenz erforderlich ist. Die Marktprognose für Dentalschränke favorisiert daher Geschäftsmodelle, die standardisierte Kernprodukte mit lokaler Oberflächenbearbeitung, Installation und Kundendienst kombinieren.
Integrierte Möbel- und Ausrüstungsplattformen
Eine attraktive Investitionsmöglichkeit bietet die Integration von Schränken mit zahnärztlichen Geräten, Sterilisationsabläufen, Versorgungsanschlüssen und digitaler Behandlungsraumplanung. Anstatt einzelne Aufbewahrungsmöbel anzubieten, können Anbieter aufeinander abgestimmte Raumpakete schnüren, die die Beschaffung und Installation für neue Praxen und größere Sanierungen vereinfachen. Solche Plattformen reduzieren Schnittstellenprobleme zwischen Schränken, Behandlungsstühlen, Versorgungssystemen, Beleuchtung, Absaugung, Elektroanschlüssen und Sanitärinstallationen. Dieser Ansatz ist besonders relevant für Zahnarztgruppen, die einheitliche Raumkonzepte an mehreren Standorten anstreben. Unternehmen mit einem bestehenden Geräteportfolio können Schränke nutzen, um die Kundenbeziehungen zu vertiefen und ihren Marktanteil bei jedem Behandlungsraumprojekt zu steigern. Unabhängige Schrankhersteller können Partnerschaften mit Geräteherstellern und spezialisierten Installateuren eingehen. Das größte Potenzial dürften modulare Systeme bieten, die individuelle Anpassungsmöglichkeiten ermöglichen und gleichzeitig den Planungsaufwand für jeden einzelnen Behandlungsraum reduzieren.
Aktuelle Entwicklungen
- Juli 2026: Die Midmark Corporation präsentierte überarbeitete Farben für ihre Möbelkollektionen Synthesis und Artizan Expressions. Die neuen Farben umfassen warme Holzmaserungen, Unifarben und Metallic-Oberflächen, die speziell für moderne Klinikumgebungen entwickelt wurden. Die Aktualisierung unterstreicht das wachsende Interesse an einer harmonischen Raumgestaltung und einem verbesserten Patientenerlebnis, ohne dabei die klinische Ausrichtung der Möbelkollektionen zu beeinträchtigen.
- Juni 2026: Planmeca erweiterte sein Portfolio an Behandlungseinheiten um die Modelle Pro40 und Pro50 S und legte dabei besonderen Wert auf kompakte Bauweise, ergonomische Arbeitsabläufe, digitale Vernetzung, automatische Wasserleitungsreinigung und modulare Konfigurationen. Die Produkteinführungen unterstreichen den Trend hin zu integrierten und platzsparenden Behandlungsumgebungen, in denen die Ausstattung zunehmend mit der Gerätearchitektur interagiert.
- Februar 2026: A-dec, Inc. hat seine strategische Partnerschaft mit Dentsply Sirona ausgebaut und das Dentsply Sirona Midwest Motorsystem in die Behandlungssysteme A-dec 500 Pro und A-dec 300 Pro integriert. Diese Entwicklung stärkt die Geräteintegration und unterstreicht den branchenweiten Trend hin zu koordinierten OP-Plattformen, die Möbel, Behandlungssysteme und digitale klinische Arbeitsabläufe umfassen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -