
歯科カバナット市場:規模・成長・予測 2034
歯科用キャビネット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(床置き型、壁掛け型)、用途別(歯科医院、総合病院、歯科病院)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023792
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 03, 2026


2025年の市場規模
17 億米ドル
基準年値
2034年の予測
32億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.59 %
成長率
対象市場
224億5000 万米ドル
(2026年~2034年)
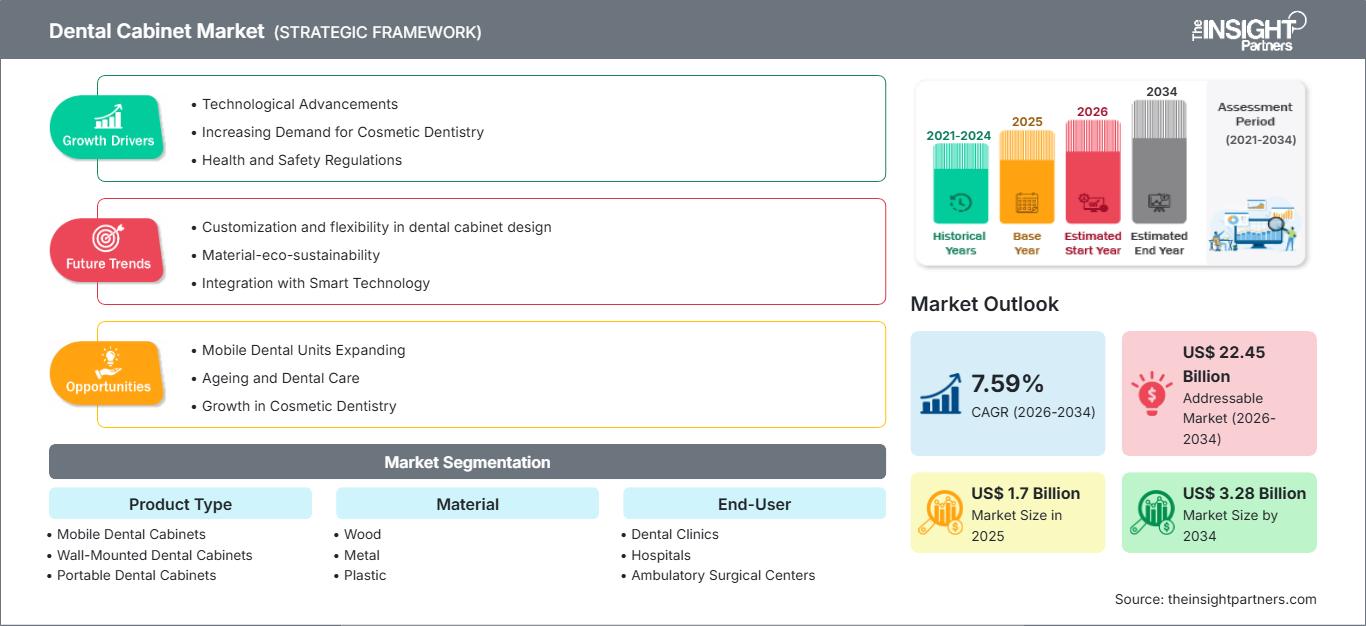
歯科用キャビネット市場は、2025年には17億米ドルと評価され、2034年には32億8000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.59%を記録すると見込まれています。歯科施設の増加、歯科診療室の近代化、効果的な感染管理の必要性、そして人間工学に基づいた作業環境へのニーズの高まりが、世界中の診療所、病院、外来診療センターにおけるキャビネットソリューションへの投資増加に貢献しています。
北米地域は、老朽化した診療室の刷新、歯科施設への高額な投資、モジュール式歯科用家具の利用拡大などを背景に、引き続き構造的な魅力を維持しています。歯科用キャビネット市場の規模は、診療所の統合や改修の動向にも影響を受け、同地域は2026年から2034年にかけて年平均成長率(CAGR)7.1~7.5%で成長すると予測されています。
歯科用キャビネット市場の評価と洞察
- 北米:この地域は、2025年には36~40%のシェアを占めると予測されており、2026年から2034年にかけては、交換需要、診療所の統合、診療設備への高額な支出に支えられ、年平均成長率(CAGR)7.1~7.5%で成長すると見込まれています。
- 米国:米国は、歯科医院が家具を近代化し、臨床ワークフローを最適化するにつれて、2025年の北米市場シェアの74~78%を占め、年平均成長率(CAGR)7.0~7.4%で拡大すると推定されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占め、2034年まで年平均成長率(CAGR)7.3~7.7%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが改修や民間歯科投資を通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には23~27%のシェアを占めると推定されており、診療所の収容能力と近代的な歯科インフラの拡大に伴い、中国、日本、韓国、インド、オーストラリアが牽引役となり、年平均成長率(CAGR)8.4~8.9%で成長すると予想されている。
- 最大のセグメント:壁掛け式歯科用キャビネットは、効率的なスペース利用と固定された診療室ワークフローを反映して、2025年には37~41%の市場シェアを占め、年平均成長率(CAGR)7.2~7.6%で成長すると予測されています。
- 高成長分野:オンラインストアは、標準化されたキャビネットをデジタルで比較・購入しやすくなるにつれて、2025年には市場シェアの18~22%を占め、年平均成長率(CAGR)9.1~9.7%で拡大すると予測されています。
- 詳細に分析された主要企業: A-dec, Inc.、DentalEZ, Inc.、Pelton & Crane、Dental Planet、Planmeca、Dentsply Sirona, Inc.、Midmark Corporation、SDS Dental、Takara Belmont Corporation、Sinol Dental Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科用キャビネット市場は、単なる収納家具から、治療室の業務と連携するモジュール式の臨床システムへと焦点を移しています。現在、メーカーは清掃性、ソフトクローズ機能、収納システムのモジュール性、廃棄システムとの統合、照明、人間工学に基づいた設計を重視しています。製造プロセスも、部屋のサイズに合わせて柔軟かつカスタマイズ可能なモジュール式製造プロセスへと移行しています。
今後は、デジタル診療室、小規模な診療室、複数チェアを備えたクリニック向けのフレキシブルなキャビネットへの投資が見込まれます。新規市場の開拓はクリニックの建設によって促進される一方、既存市場は改装や交換に大きく依存することになるでしょう。感染管理要件、持続可能性要件、材料の耐久性、治療室の設計要件などが、従来の収納ニーズに加え、仕様を左右する要因となることが予想されます。
歯科用キャビネット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億米ドル |
| 2034年までの市場規模 | 32億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.59% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用キャビネット市場分析
歯科医院の増加、改修計画の策定、作業エリア付近での歯科器具、消耗品、滅菌材料、臨床廃棄物の整理の必要性などから、歯科用キャビネット市場の発展に伴い需要が拡大するでしょう。バリューチェーンには、キャビネット設計者、原材料供給業者、部品製造業者、卸売業者、設置業者、歯科機器設置業者が含まれます。歯科医院の運営コストの上昇に伴い、購入者は耐久性とライフサイクルコストに注目するようになります。
供給要因には、積層板、金属、プラスチック、金物、カウンタートップ、照明部品、および付属品が含まれます。特注キャビネットにおいては現地生産が重要な役割を果たしますが、モジュール式キャビネットは製造業者にとってより効率的な生産機会を提供します。ビジネス環境には、キャビネットに加え、椅子、配送システム、滅菌ゾーン、画像診断装置、配管設備なども含まれるようになってきています。
製品の長寿命性、構造のモジュール性、サービス範囲の広さ、設計の適応性、および他の診療システムとの互換性は、競争力を高めるための重要な要素となっています。歯科キャビネット市場レポートによると、既存のメーカーは設置実績を強みとしており、販売代理店や専門ディーラーはカスタマイズ機能と設置支援で差別化を図っています。A-dec, Inc.は歯科用家具と診療機器を統合的に提供しており、Midmark Corporationは診療室の設計とワークフローの最適化に注力しています。
デントスプライシロナ、プランメカ、タカラベルモントは、歯科機器のエコシステム全体を通じて競合しており、それがキャビネットの仕様に影響を与える可能性がある。デンタルEZ、ペルトン&クレーン、デンタルプラネット、SDSデンタル、シノールデンタルは、歯科機器と家具のさまざまな組み合わせ、流通、カスタマイズのニーズに対応している。そのため、設備投資は、家具としてのキャビネットではなく、モジュール式製品プラットフォーム、信頼性の高いアフターサービス、デジタル手術室プランニングに向けられている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用キャビネット市場:戦略的洞察
地域別分析
北米歯科用キャビネット市場
北米は2025年までに歯科用キャビネット市場の36~40%のシェアを獲得し、2034年まで年平均成長率(CAGR)7.1~7.5%で成長すると予測されています。この地域は既に歯科医療インフラが整備されており、設備交換費用が高額であること、また改修が必要な診療室が多数存在するという利点があります。米国は2024年に歯科医療に1,890億ドルを費やしており、設備投資のための強固な経済基盤を提供しています。
歯科医院の統合も市場に影響を与えています。大規模な歯科医院は複数の診療所でキャビネットの仕様を標準化できるため、寸法、設置プロセス、サービス要件が標準化されたモジュール式の製品が好まれます。感染対策の観点からも、滑らかで清掃しやすい表面とアクセスしやすい収納スペースが重視されます。カナダでは、個人開業医や医療機関からの需要が安定しています。
米国歯科用キャビネット市場
予測によると、2025年には米国が北米の74~78%を占め、年平均成長率(CAGR)は7.0~7.4%となる見込みです。2024年の歯科医療費は1,890億ドルに達し、米国歯科医師会は2025年と2026年初頭にかけて消費者の支出が持続的に増加すると指摘しています。このような状況は、コスト面での課題があるにもかかわらず、診療インフラへの継続的な投資を可能にします。
機器および診療室セグメントの市場プレーヤーには、A-dec, Inc.、DentalEZ, Inc.、Midmark Corporation、Dental Planet、Dentsply Sirona, Inc.などが含まれます。歯科診療所では、キャビネットによって滅菌、器具管理、廃棄物管理、そして歯科医師の椅子からの容易なアクセスが可能になるため、機器の需要が高くなっています。病院や外来手術センターでは、より具体的な設計が求められ、頑丈な表面と適切な収納配置が重視されます。
欧州歯科用キャビネット市場
欧州は2025年には27~31%のシェアを占め、年平均成長率(CAGR)は7.3~7.7%になると予測されている。ドイツは、歯科機器製造、臨床現場、そして交換を前提とした購買パターンにおいて先進的な基盤を有し、欧州諸国の中でトップの地位を占めている。英国、フランス、イタリア、スペインでは、民間歯科医療、既存施設の改修、そして新規歯科医院設立への投資が需要を牽引している。
英国市場は、活発な民間歯科医療の発展と公的歯科医療への継続的な圧力により成長が見込まれています。ドイツでは、エンジニアリング品質、人間工学、そして耐久性に優れた臨床用家具に重点が置かれ、プレミアムなモジュール式セットアップが可能となっています。フランスとイタリアでは、活発な民間歯科ネットワークと近代化計画が進められており、スペインでは民間クリニックや歯科グループからの需要により成長が見込まれています。EUでは、持続可能性、材料のトレーサビリティ、清掃、スペースの最適化がますます重要な基準となっています。
アジア太平洋地域の歯科用キャビネット市場
アジア太平洋地域は2025年には市場シェアの23~27%を占め、年平均成長率(CAGR)は8.4~8.9%になると予測されており、最も急速に成長する地域となる見込みです。需要は中国が圧倒的に多く、次いで日本、韓国、インド、オーストラリアとなっています。クリニックネットワークの拡大と歯科施設の近代化が、キャビネットの購入を促進しています。
中国とインドの産業部門の発展は、現地生産とコスト効率の高い供給を可能にする一方、日本と韓国の需要は、精度、人間工学に基づいた設計、そしてコンパクトさを求めている。医療制度の改善に対する公的支援と歯科事業への民間投資は、近代的な診療室の建設を促進するだろう。オーストラリアは、交換需要と高度な臨床基準に対応している。
中東・アフリカの歯科用キャビネット市場
中東・アフリカ地域における需要は、年平均成長率(CAGR)6.6~7.0%で増加すると予測される。同地域におけるビジネスチャンスという点では、サウジアラビアが際立っており、次いでアラブ首長国連邦、南アフリカが続く。これらの国を除く中東・アフリカ地域は、より細分化された市場となるだろう。ビジョン2030プログラムを通じた投資、民間医療および歯科ツーリズムの成長は、クリニックや施設の近代化に貢献する。
湾岸諸国のエネルギー収入に関して言えば、医療施設への投資余力があり、新しい病院や専門クリニックは医療分野に新たな機会をもたらす。UAEは歯科ツーリズムと民間投資、サウジアラビアは大規模医療プロジェクト、南アフリカは既存の民間歯科市場からそれぞれ恩恵を受けるだろう。
セグメンテーション分析
製品タイプ
製品タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)7.4~7.8%で拡大すると予測されています。需要は、治療室のレイアウト、移動要件、収納密度、設置上の制約など、さまざまな要素を反映しています。歯科用キャビネット市場の範囲は、メーカーが診療室全体の交換を必要とせずに新築や改修プロジェクトに対応できるモジュール式の構成を提供していることから、拡大しています。
- 移動式歯科用キャビネット:移動式の構成により、部屋のレイアウトが頻繁に変更される場合でも柔軟に対応でき、クリニックは器具や消耗品へのアクセスを維持しながら、保管場所や機器を再配置できます。
- 壁掛け式歯科用キャビネット:壁掛け式デザインは、床面積を節約し、整理整頓を容易にし、日常的な臨床ワークフローにおいて予測可能な収納位置を提供するため、固定式診療室において依然として中心的な役割を果たしています。
- 携帯型歯科用キャビネット:携帯型製品は、一時的な治療スペース、サテライトクリニック、教育環境、および恒久的なキャビネット設置を必要とせずに機器の移動が必要な施設に対応します。
材料
材料市場は2034年まで年平均成長率(CAGR)7.3~7.7%で成長すると予測されています。材料選定においては、耐久性、清掃性、耐湿性、外観、重量、ライフサイクルコストのバランスがますます重視されるようになっています。臨床現場の購入者は、繰り返しの消毒要件と想定される耐用年数に基づいて表面材を評価する一方、設計者は美観や診療室の家具全般との互換性も考慮に入れています。
- 木材:木製キャビネットは、高級クリニックのインテリアにおいて依然として重要な役割を果たしており、デザインの柔軟性、馴染みのある美しさ、そして患者と直接接する環境を重視する医療機関にとって幅広い仕上げオプションを提供します。
- 金属:金属は構造的な強度と耐久性を備えているため、衝撃、湿気、繰り返しの清掃に対する耐性が特に重要な、使用頻度の高い環境に適しています。
- プラスチック:プラスチック部品は軽量構造と容易な清掃を可能にするため、耐腐食性とメンテナンスの簡素化が優先される特定の保管モジュールや用途に適しています。
エンドユーザー
エンドユーザーの需要は、年平均成長率(CAGR)7.5~7.9%で増加すると予測されています。歯科クリニックは、キャビネットが日常の診療室の整理に不可欠であるため、主要な購買環境となっています。病院や外来手術センターではより専門的な構成が求められる一方、検査室や医療機関では、保管効率、耐久性、ワークフローに特化したレイアウトが重視されます。したがって、歯科用キャビネット市場の分析は、施設の規模や臨床活動の頻度によって大きく異なります。
- 歯科クリニック:クリニックでは、日常的な処置、滅菌作業の流れ、器具へのアクセス、限られた治療室スペースの効率的な利用をサポートする、コンパクトで人間工学に基づいたキャビネットが必要です。
- 病院:病院では、高い利用率、感染管理要件、複数の専門分野、およびより広範な臨床インフラとの統合に対応できる、耐久性があり標準化されたキャビネットが好まれます。
- 外来手術センター:これらの施設では、清掃しやすい表面、整理された保管場所、および必要な物品への確実なアクセスが優先され、手術の実施頻度や感染管理プロセスが手術室の構成に影響を与えます。
流通チャネル
流通チャネルは、デジタル調達の拡大と既存の販売店との関係を反映し、2034年まで年平均成長率(CAGR)8.1~9.7%で成長すると予測されています。標準化された製品はオンラインでの比較に特に適していますが、特注キャビネットは引き続き地元の販売代理店、ルームプランナー、設置チーム、そしてメーカーとの直接的なやり取りに依存しています。
- オンラインストア:標準化されたキャビネットやアクセサリーに関しては、オンラインでの購入が重要性を増している。購入者は注文前に、構成、仕様、仕上げ、配送条件、交換部品などを比較検討できるからだ。
- オフライン店舗:現場測定、設計コンサルティング、設置、技術サポート、歯科機器インフラとの連携を必要とするカスタマイズプロジェクトにおいては、オフラインチャネルが依然として不可欠です。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドデー |
導入段階 |
|---|---|---|---|
|
歯科医院 |
高い |
手術室の適合性 |
成熟した |
|
病院 |
中くらい |
臨床保管 |
スケーリング |
|
外来手術センター |
中くらい |
手順サポート |
スケーリング |
|
その他 |
低い |
フレキシブルルーム |
新興 |
歯科用キャビネット市場の成長要因と影響分析
歯科診療ネットワークの拡大
複数の拠点を持つ歯科医院や歯科サポート組織の増加に伴い、手術室の設計やキャビネットの仕様の標準化の必要性が高まっています。実際、米国歯科医師会は、米国において、より大規模な歯科医院や歯科サポート組織の提携が増加傾向にあることを示しており、調達における拡張性の必要性が高まっています。キャビネットメーカーの視点から見ると、これは長期的な調達契約、標準モジュール、集中購買、そして地理的に分散した施設からのリピート注文につながる可能性があります。このような場合、重要なのはユニット数だけではなく、大企業は設置時間、保守性、部品の入手可能性、そして製品の耐用年数全体にわたる性能も重視します。
感染制御および人間工学的設計要件
医療現場で使用されるキャビネットは、単なる家具ではなく、感染管理とワークフロー環境の構成要素として評価されるようになっています。滑らかな表面、継ぎ目の少なさ、アクセスしやすい収納スペース、接触を減らすオプション、清掃しやすい表面は、定期的な環境清掃に伴う課題の一部を克服するのに役立ちます。人間工学を考慮した配置は、スタッフの作業スペース内での移動方法や治療室のレイアウトにも影響を与える可能性があります。歯科医療環境における感染予防と管理は、CDCにとって引き続き重要な懸念事項であり、表面とワークフローの重要性が高まっています。収納、廃棄物分別、ディスペンサー、照明、人間工学に基づいた配置を1つの製品に統合したメーカーは、1回の設置で多くの懸念事項に対応できます。これにより、製品の美観だけでなく、機能性と耐久性を提供することで、他社との差別化を図ることができます。
老朽化した歯科医療施設の改修
古いキャビネットの交換は、新規クリニックの建設とは無関係に機能する需要サイクルを生み出します。歯科医は、摩耗や劣化、時代遅れのデザイン、不十分な収納ソリューション、感染管理上の問題などによって影響を受けたキャビネットのみをアップグレードすることで、既存の歯科用チェアやその他のシステムをそのまま使い続けることができます。このような限定的な改修は、診療室の機能性を向上させたいものの、診療室全体を完全に作り直す必要がない歯科医にとって、キャビネットを優れた設備投資機会にする可能性があります。この問題は、既に多くの設置実績がある既存市場において特に重要になります。サプライヤーは、モジュール式の交換パッケージ、寸法互換性、段階的な設置を提供することで、この市場の可能性を活用できるでしょう。
歯科用キャビネット市場の将来動向
接続された手術室計画とモジュール構成
歯科医院がより迅速かつ予測可能な設置を求めるようになるにつれ、歯科用キャビネット市場のトレンドにおいて、デジタルルームプランニングツールの重要性はますます高まるでしょう。3Dビジュアライゼーションにより、購入者は製作前にキャビネットの位置、収納容量、機器のクリアランス、仕上げ、ワークフローの配置などをテストできます。チェア、配送、画像処理、滅菌の仕様との統合により、設置エラーをさらに削減できます。標準化されたキャビネット寸法をデジタルで表現し、個々の部屋の要件に合わせて構成できるため、モジュール式アーキテクチャはこの変化を支えるはずです。将来的には、サプライヤーはコンフィギュレーターを見積もり、製造手順、設置スケジュール、サービス記録と連携させ、より継続的な購買プロセスを実現する可能性があります。このトレンドにより、標準化された製品の販売サイクルを短縮しつつ、デジタル構成によるカスタマイズを維持できる可能性があります。また、メーカーは将来の製品開発や在庫計画に役立つ部屋レベルのデータを収集できるようになるかもしれません。
持続可能な素材とライフサイクル重視の購買
歯科医院経営者が材料調達、耐久性、修理可能性、および使用済み製品の取り扱いを評価するにつれ、持続可能性はキャビネットの仕様にますます大きな影響を与えるようになるでしょう。製品ライフサイクルが長くなれば、交換頻度と設置時の廃棄物を削減できます。また、モジュール構造であれば、キャビネット全体ではなく個々の部品を交換できます。メーカーは、リサイクル素材や環境負荷の低い素材、耐用年数の長い耐水性仕上げ、繰り返しメンテナンスに対応したハードウェアをますます提供するようになるでしょう。調達チームは、購入価格に加えて、保証、現地サービス体制、パッケージ、および再生オプションも評価する可能性があります。これらの基準は、材料特性とライフサイクル性能を文書化できるサプライヤーに有利に働きます。したがって、持続可能性は、特に大規模な歯科グループ、病院、および正式な環境方針と標準化された施設設計要件を持つ機関顧客にとって、建築上の好みから調達上の考慮事項へと発展していく可能性が高いでしょう。
歯科用キャビネット市場の機会
地域における製造と現地化
メーカーは、診療所建設や医療インフラが拡大しているアジア太平洋地域および一部の中東市場で、現地生産と組立を追求することができます。地域生産は、輸送コストの削減、リードタイムの短縮、現地の寸法、材料、規制要件への対応力の向上につながります。中国とインドは確立された製造エコシステムを提供しており、湾岸市場は急速に発展している民間医療施設向けの販売業者や組立業者に機会を提供しています。現地化戦略では、標準化されたキャビネットモジュールと現地でカスタマイズされたコンポーネントを区別し、メーカーが最終構成を調整しながら規模の効率性を維持できるようにする必要があります。歯科機器販売業者、建築家、診療所プランナーとのパートナーシップにより、完全な商業拠点を必要とせずに市場へのアクセスが可能になります。したがって、歯科キャビネット市場予測では、標準化されたコア製品と現地での仕上げ、設置、アフターサービスを組み合わせたビジネスモデルが推奨されます。
家具・設備一体型プラットフォーム
魅力的な投資機会は、キャビネットと歯科機器、滅菌ワークフロー、ユーティリティ接続、デジタル治療室プランニングを統合することにあります。サプライヤーは、単体の収納を販売するのではなく、新規開業や大規模改修における調達と設置を簡素化する、連携したルームパッケージを作成できます。このようなプラットフォームは、キャビネット、チェア、デリバリーシステム、照明、吸引装置、電気接続、配管間のインターフェースの問題を軽減できます。このアプローチは、複数の施設で一貫したレイアウトを求める歯科グループにとって特に有効です。既存の機器ポートフォリオを持つ企業は、キャビネットを使用して顧客との関係を強化し、各診療室プロジェクトにおけるシェアを拡大できます。独立系のキャビネットメーカーは、機器会社や専門の設置業者とのパートナーシップを追求できます。最も大きな機会は、カスタマイズ性を維持しながら、個々の治療室に必要なエンジニアリング作業を削減するモジュール式パッケージから得られる可能性が高いでしょう。
最近の動向
- 2026年7月:ミッドマーク・コーポレーションは、シンセシスおよびアーティザン・エクスプレッションズのキャビネットカラーを刷新し、温かみのある木目調、無地、メタリック仕上げなど、現代の臨床環境に適したカラーバリエーションを追加しました。今回のアップデートは、キャビネットコレクションの臨床グレードとしての位置づけを維持しつつ、調和のとれた空間美観と患者体験への配慮の高まりを反映したものです。
- 2026年6月:プランメカは、コンパクトなレイアウト、人間工学に基づいたワークフロー、デジタル接続機能、自動給水ライン洗浄機能、モジュール構成などを重視したPro40とPro50 Sを新たにラインナップに加え、歯科ユニットの製品群を拡充しました。これらの新製品は、家具の仕様と機器のアーキテクチャがますます密接に連携する、統合型で省スペースな診療環境への幅広い流れを後押しするものです。
- 2026年2月:A-dec社は、Dentsply Sirona社との戦略的パートナーシップを拡大し、Dentsply Sirona Midwest Motor SystemをA-dec 500 ProおよびA-dec 300 Proデリバリーシステムに統合しました。この開発により、機器の統合が強化され、家具、デリバリーシステム、デジタル臨床ワークフローを網羅する連携型診療プラットフォームへの業界全体の移行が示されています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -