
Mercato degli armari dentali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli armadi per studi dentistici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (a pavimento, a parete); applicazione (clinica odontoiatrica, ospedale generale, ospedale odontoiatrico) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023792
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 03, 2026


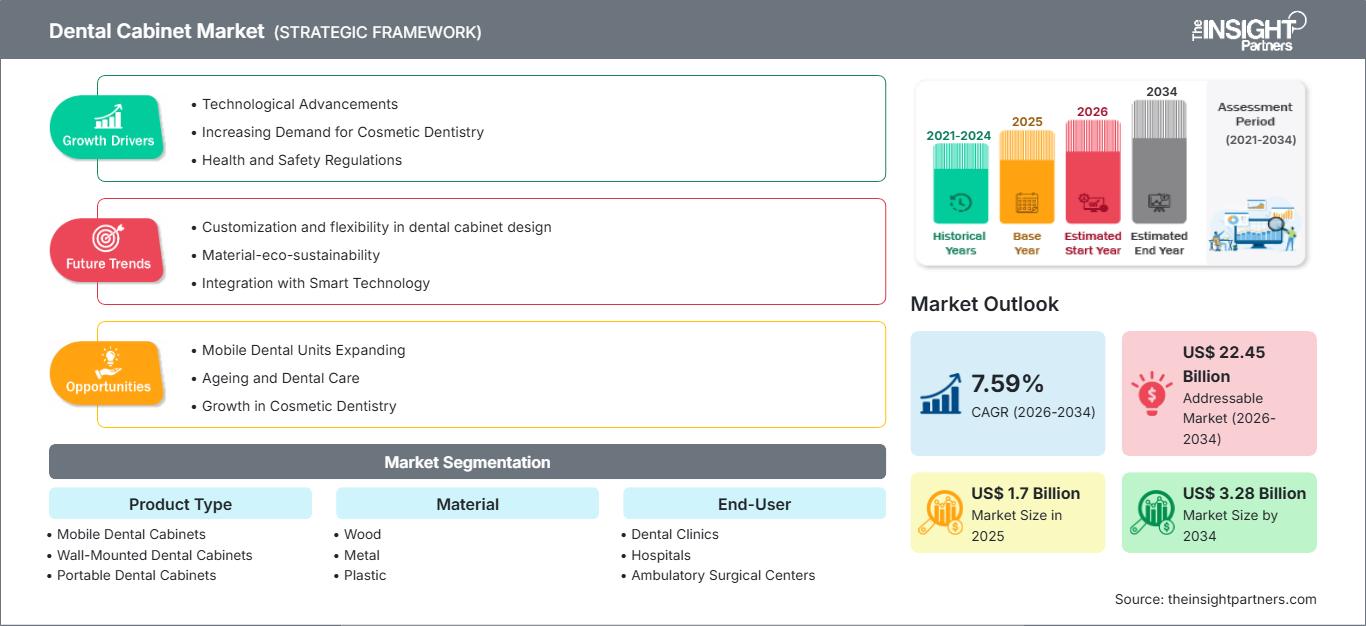
Dimensioni del mercato nel 2025
1,7 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,28 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,59 %
Tasso di crescita
Mercato di riferimento
22,45 miliardi di dollari USA
(2026-2034)
Il mercato degli arredi per studi dentistici valeva 1,7 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,28 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,59% dal 2026 al 2034. La crescita delle strutture odontoiatriche, la modernizzazione degli ambulatori, la necessità di un efficace controllo delle infezioni e la crescente esigenza di un ambiente di lavoro ergonomico stanno contribuendo ad aumentare gli investimenti in soluzioni di arredo per studi dentistici in cliniche, ospedali e centri di assistenza ambulatoriale in tutto il mondo.
La geografia del Nord America continua a mantenere un'attrattiva strutturale, trainata dalla sostituzione degli ambulatori più vecchi, dagli elevati investimenti nelle strutture odontoiatriche e dal crescente utilizzo di arredi dentali modulari. Le dimensioni del mercato degli arredi dentali saranno influenzate anche dalle tendenze di consolidamento e ristrutturazione degli studi dentistici, e si prevede che la regione crescerà a un CAGR del 7,1-7,5% dal 2026 al 2034.
Analisi e approfondimenti sul mercato degli armadietti odontoiatrici.
- Nord America: si prevede che la regione rappresenterà una quota del 36-40% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 7,1-7,5% tra il 2026 e il 2034, sostenuta dalla domanda di sostituzione, dal consolidamento degli studi dentistici e dagli elevati investimenti in infrastrutture ambulatoriali.
- USA: Si stima che gli Stati Uniti rappresenteranno il 74-78% della quota nordamericana nel 2025, con una crescita annua composta (CAGR) del 7,0-7,4% grazie alla modernizzazione degli arredi e all'ottimizzazione dei flussi di lavoro clinici negli studi dentistici.
- Europa: si stima che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,3-7,7% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso ristrutturazioni e investimenti privati nel settore odontoiatrico.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 23-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,4-8,9%, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione della capacità delle cliniche e delle moderne infrastrutture odontoiatriche.
- Segmento più ampio: si stima che gli armadi odontoiatrici a parete deterranno una quota di mercato del 37-41% nel 2025 e cresceranno a un CAGR del 7,2-7,6%, a testimonianza dell'efficiente utilizzo dello spazio e dei flussi di lavoro fissi in ambulatorio.
- Segmento ad alta crescita: si stima che i negozi online rappresenteranno una quota di mercato del 18-22% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 9,1-9,7%, poiché i mobili standardizzati diventano più facili da confrontare e acquistare digitalmente.
- Aziende chiave analizzate nel dettaglio: A-dec, Inc.; DentalEZ, Inc.; Pelton & Crane; Dental Planet; Planmeca; Dentsply Sirona, Inc.; Midmark Corporation; SDS Dental; Takara Belmont Corporation; Sinol Dental Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli armadi per studi dentistici si è evoluto, passando da semplici mobili contenitori a sistemi clinici modulari che si integrano perfettamente con le attività della sala operatoria. Oggi, i produttori pongono l'accento su aspetti quali la facilità di pulizia, la chiusura ammortizzata, la modularità dei sistemi di stoccaggio, l'integrazione con i sistemi di smaltimento, l'illuminazione e l'ergonomia. Anche il processo produttivo si è orientato verso la produzione modulare, che offre flessibilità e possibilità di personalizzazione in base alle dimensioni della stanza.
In futuro, si prevede che gli investimenti si concentreranno su arredi flessibili per sale operatorie digitali, stanze di piccole dimensioni e ambulatori con più postazioni. Lo sviluppo di nuovi mercati trarrà vantaggio dalla costruzione di nuove cliniche, mentre i mercati esistenti si baseranno maggiormente su ristrutturazioni e sostituzioni. I requisiti di controllo delle infezioni, di sostenibilità, di durabilità dei materiali e di progettazione delle sale di trattamento, insieme alle tradizionali esigenze di stoccaggio, influenzeranno le specifiche tecniche.
Ambito del rapporto sul mercato degli armadi odontoiatrici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,7 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,28 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,59% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli armadietti odontoiatrici
La domanda sarà stimolata dallo sviluppo del mercato degli armadi per studi dentistici, grazie al crescente numero di studi, ai programmi di ristrutturazione e alla necessità di organizzare strumenti odontoiatrici, materiali di consumo, materiali sterilizzanti e rifiuti clinici in prossimità dell'area di lavoro. La catena del valore comprende progettisti di armadi, fornitori di materie prime, produttori di componenti, grossisti, aziende di installazione e installatori di apparecchiature odontoiatriche. L'aumento dei costi operativi degli studi spinge gli acquirenti a concentrarsi sulla durata e sul costo del ciclo di vita.
I fattori di fornitura includono pannelli laminati, metalli, plastica, ferramenta, piani di lavoro, componenti per l'illuminazione e accessori. La produzione locale gioca un ruolo significativo nella realizzazione di mobili su misura, mentre i mobili modulari offrono ai produttori l'opportunità di produrre in modo più efficiente. L'ambiente commerciale include sempre più mobili, oltre a sedie, sistemi di consegna, zone di sterilizzazione, apparecchiature di imaging e impianti idraulici.
La longevità del prodotto, la modularità costruttiva, l'ampiezza della copertura di assistenza, l'adattabilità del design e la compatibilità con altri sistemi per studi dentistici sono diventati fattori chiave per il posizionamento competitivo. Secondo il rapporto Dental Cabinet Market, i produttori esistenti si distinguono per la loro base installata, mentre i distributori e i rivenditori specializzati lo fanno grazie alle capacità di personalizzazione e all'assistenza all'installazione. A-dec, Inc. integra arredi e attrezzature per studi dentistici, mentre Midmark Corporation si concentra sulla progettazione di studi dentistici e sull'ottimizzazione del flusso di lavoro.
Dentsply Sirona, Inc., Planmeca e Takara Belmont Corporation competono attraverso i loro ecosistemi complessivi di apparecchiature odontoiatriche, che potrebbero influenzare le specifiche degli arredi. Diverse combinazioni di apparecchiature e arredi odontoiatrici, nonché esigenze di distribuzione e personalizzazione, sono soddisfatte da DentalEZ, Inc., Pelton & Crane, Dental Planet, SDS Dental e Sinol Dental Limited. Pertanto, gli investimenti di capitale vengono indirizzati verso piattaforme di prodotto modulari, un servizio post-vendita affidabile e la pianificazione digitale delle sale operatorie, piuttosto che verso gli arredi odontoiatrici intesi come elementi d'arredo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli armadietti odontoiatrici: approfondimenti strategici
Approfondimenti regionali
Mercato degli armadi odontoiatrici in Nord America
Si prevede che il Nord America deterrà una quota di mercato del 36-40% nel settore degli ambulatori odontoiatrici entro il 2025, con una crescita annua composta (CAGR) del 7,1-7,5% fino al 2034. La regione vanta un'infrastruttura odontoiatrica già esistente, elevati costi di sostituzione e un parco di ambulatori che necessitano di ristrutturazione. Gli Stati Uniti hanno speso 189 miliardi di dollari in cure dentistiche nel 2024, offrendo quindi una solida base economica per investimenti in attrezzature e strutture.
Anche il consolidamento degli studi dentistici influenza il mercato. I grandi studi dentistici sono in grado di standardizzare le specifiche degli arredi per diversi uffici e, di conseguenza, prediligono prodotti modulari, con dimensioni, processi di installazione ed esigenze di manutenzione standard. Anche le problematiche relative al controllo delle infezioni favoriscono superfici lisce e facili da pulire, oltre a spazi di archiviazione accessibili. Il Canada garantisce una domanda costante grazie agli studi dentistici privati e istituzionali.
Mercato statunitense degli armadietti odontoiatrici
Secondo le proiezioni, gli Stati Uniti rappresenteranno il 74-78% della quota nordamericana nel settore odontoiatrico nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,0-7,4%. La spesa per i servizi odontoiatrici si è attestata a 189 miliardi di dollari nel 2024, mentre l'American Dental Association ha rilevato una crescita sostenuta della spesa dei consumatori nel 2025 e all'inizio del 2026. Questa situazione consente investimenti costanti nelle infrastrutture degli studi dentistici, nonostante le difficoltà legate ai costi.
Tra gli operatori di mercato nei segmenti delle attrezzature e degli ambulatori figurano A-dec, Inc., DentalEZ, Inc., Midmark Corporation, Dental Planet, Dentsply Sirona, Inc. e altri. La domanda di attrezzature è elevata negli studi dentistici, dove gli armadietti consentono la sterilizzazione, la gestione degli strumenti, lo smaltimento dei rifiuti e un facile accesso dalla poltrona del dentista. Per ospedali e centri di chirurgia ambulatoriale sono necessari progetti più specifici, con particolare attenzione alla robustezza delle superfici e a un'adeguata organizzazione dello spazio di archiviazione.
Mercato europeo degli armadi odontoiatrici
Si prevede che l'Europa deterrà una quota di mercato del 27-31% nel 2025, con una crescita annua composta (CAGR) del 7,3-7,7%. La Germania si posiziona al primo posto tra i paesi europei, grazie a una solida base produttiva nel settore delle apparecchiature dentistiche, a un ambiente clinico all'avanguardia e a un modello di acquisto basato sulla sostituzione delle apparecchiature esistenti. La domanda è trainata dall'odontoiatria privata, dalle ristrutturazioni e dagli investimenti in nuovi studi dentistici nel Regno Unito, in Francia, in Italia e in Spagna.
Il segmento di mercato del Regno Unito registra una crescita grazie all'attività del settore odontoiatrico privato e alla continua pressione sul sistema sanitario pubblico. In Germania, l'attenzione si concentra sulla qualità ingegneristica, sull'ergonomia e sulla durata degli arredi clinici, che consentono la realizzazione di configurazioni modulari di alta gamma. Francia e Italia vantano reti odontoiatriche private attive e piani di modernizzazione, mentre la Spagna registra una crescita grazie alla domanda proveniente da cliniche private e gruppi odontoiatrici. Sostenibilità, tracciabilità dei materiali, pulizia e ottimizzazione degli spazi diventano criteri sempre più importanti nell'UE.
Mercato degli armadi odontoiatrici nella regione Asia-Pacifico
Si prevede che la regione APAC deterrà una quota di mercato del 23-27% nel 2025 e registrerà un CAGR dell'8,4-8,9%, diventando così la regione con la crescita più rapida. La domanda cinese è dominante, seguita da Giappone, Corea del Sud, India e Australia. L'espansione delle reti di cliniche e l'ammodernamento delle strutture odontoiatriche trainano l'acquisto di mobili.
Lo sviluppo del settore industriale in Cina e in India garantisce la produzione locale e forniture a costi contenuti, mentre le esigenze di Giappone e Corea del Sud richiedono precisione, design ergonomico e compattezza. Il sostegno pubblico al miglioramento del sistema sanitario e gli investimenti privati nel settore odontoiatrico promuoveranno la costruzione di studi dentistici moderni. L'Australia soddisfa la domanda di sostituzione e offre standard clinici avanzati.
Mercato degli armadietti odontoiatrici in Medio Oriente e Africa
La domanda in Medio Oriente e Africa (MEA) aumenterà a un tasso annuo composto (CAGR) del 6,6-7,0%. In termini di opportunità nella regione, spicca l'Arabia Saudita, seguita da Emirati Arabi Uniti e Sudafrica, mentre il MEA al di fuori di questi paesi sarà più frammentato. Gli investimenti attraverso il programma Vision 2030, la crescita dell'assistenza sanitaria privata e del turismo dentale contribuiscono alla modernizzazione di cliniche e strutture.
Per quanto riguarda i ricavi energetici nei paesi del Golfo, vi è la capacità di investire in strutture sanitarie, e i nuovi ospedali e cliniche specialistiche offrono opportunità nel settore dell'arredamento. Gli Emirati Arabi Uniti beneficeranno del turismo dentale e degli investimenti privati, l'Arabia Saudita di progetti sanitari su larga scala e il Sudafrica del suo mercato odontoiatrico privato già esistente.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un tasso annuo composto (CAGR) del 7,4-7,8% dal 2026 al 2034. La domanda riflette le diverse configurazioni delle sale operatorie, i requisiti di mobilità, la densità di stoccaggio e i vincoli di installazione. Il mercato degli armadi per studi dentistici si sta ampliando, poiché i produttori offrono configurazioni modulari che possono essere adattate a nuove costruzioni e progetti di ristrutturazione senza richiedere la completa sostituzione dello studio.
- Armadietti odontoiatrici mobili: le configurazioni mobili offrono flessibilità laddove la disposizione degli ambienti cambia frequentemente, consentendo alle cliniche di riposizionare contenitori e attrezzature mantenendo al contempo l'accesso a strumenti e materiali di consumo.
- Armadietti odontoiatrici a parete: i modelli a parete rimangono fondamentali per gli ambulatori fissi perché consentono di risparmiare spazio a terra, semplificano l'organizzazione e offrono posizioni di stoccaggio prevedibili per i flussi di lavoro clinici di routine.
- Armadietti odontoiatrici portatili: i prodotti portatili sono ideali per spazi di trattamento temporanei, cliniche satellite, ambienti didattici e strutture che necessitano di mobilità delle apparecchiature senza la necessità di installare armadietti permanenti.
Materiale
Si prevede che il mercato dei materiali crescerà a un tasso annuo composto (CAGR) del 7,3-7,7% fino al 2034. La scelta dei materiali pone sempre più l'accento su durabilità, facilità di pulizia, resistenza all'umidità, aspetto, peso ed economicità del ciclo di vita. Gli acquirenti in ambito clinico valutano le superfici in base ai requisiti di disinfezione ripetuta e alla durata prevista, mentre i progettisti considerano anche l'estetica e la compatibilità con gli arredi più ampi della sala operatoria.
- Legno: Gli arredi in legno rimangono un elemento importante per gli interni clinici di alta gamma, offrendo flessibilità di progettazione, un'estetica familiare e un'ampia gamma di finiture per gli studi medici che privilegiano gli ambienti a contatto con il paziente.
- Metallo: Il metallo offre resistenza strutturale e durata, rendendolo adatto ad ambienti ad alto utilizzo dove la resistenza agli urti, all'umidità e alla pulizia ripetuta è particolarmente importante.
- Plastica: i componenti in plastica favoriscono la leggerezza e la facilità di pulizia, risultando utili per determinati moduli di stoccaggio e applicazioni in cui la resistenza alla corrosione e la semplificazione della manutenzione sono prioritarie.
Utente finale
Si prevede che la domanda degli utenti finali aumenterà a un tasso di crescita annuo composto (CAGR) del 7,5-7,9%. Gli studi dentistici rappresentano il principale contesto di acquisto, poiché gli arredi sono parte integrante dell'organizzazione quotidiana degli ambulatori. Gli ospedali e i centri di chirurgia ambulatoriale richiedono configurazioni più specializzate, mentre i laboratori e gli utenti istituzionali privilegiano l'efficienza di stoccaggio, la durata e la disposizione specifica per il flusso di lavoro. L'analisi del mercato degli arredi per studi dentistici varia quindi sostanzialmente in base alle dimensioni della struttura e all'intensità dell'attività clinica.
- Cliniche dentistiche: Le cliniche necessitano di mobili compatti ed ergonomici che supportino le procedure di routine, i flussi di lavoro di sterilizzazione, l'accesso agli strumenti e l'uso efficiente dello spazio limitato delle sale operatorie.
- Ospedali: Gli ospedali prediligono arredi durevoli e standardizzati, in grado di supportare un utilizzo più elevato, i requisiti di controllo delle infezioni, diverse specialità e l'integrazione con un'infrastruttura clinica più ampia.
- Centri chirurgici ambulatoriali: queste strutture danno priorità alle superfici lavabili, allo stoccaggio organizzato e all'accesso affidabile alle forniture, laddove la rotazione degli interventi e i processi di controllo delle infezioni influenzano la configurazione delle sale.
Canale di distribuzione
Si prevede che il canale di distribuzione crescerà a un tasso annuo composto (CAGR) compreso tra l'8,1% e il 9,7% fino al 2034, riflettendo una maggiore digitalizzazione degli acquisti e il consolidamento dei rapporti con i rivenditori. I prodotti standardizzati si prestano particolarmente bene al confronto online, mentre gli arredi su misura continuano a dipendere da distributori locali, progettisti d'interni, squadre di installatori e dal contatto diretto con i produttori.
- Negozi online: l'acquisto online sta acquisendo sempre maggiore importanza per mobili e accessori standardizzati, poiché consente agli acquirenti di confrontare configurazioni, specifiche, finiture, tempi di consegna e componenti di ricambio prima di effettuare l'ordine.
- Negozi fisici: i canali offline rimangono essenziali per i progetti personalizzati che richiedono misurazioni in loco, consulenza progettuale, installazione, supporto tecnico e coordinamento con l'infrastruttura delle apparecchiature dentistiche.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cliniche dentistiche |
Alto |
Adattamento chirurgico |
Maturo |
|
Ospedali |
Mezzo |
Deposito clinico |
Scalatura |
|
Centri chirurgici ambulatoriali |
Mezzo |
Supporto alle procedure |
Scalatura |
|
Altri |
Basso |
Camere flessibili |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato degli armadi odontoiatrici.
Espansione delle reti di studi dentistici
La crescente proliferazione di studi dentistici multi-sede e di organizzazioni di supporto odontoiatrico imporrà sempre più la necessità di standardizzazione nella progettazione delle sale operatorie e nelle specifiche degli arredi. Negli Stati Uniti, l'American Dental Association ha infatti evidenziato una tendenza in aumento verso studi dentistici e organizzazioni di supporto odontoiatrico di maggiori dimensioni, il che accresce la necessità di scalabilità negli acquisti. Dal punto di vista dei produttori di arredi, ciò può tradursi in accordi di fornitura a lungo termine, moduli standard, acquisti centralizzati e ordini ripetuti da parte di strutture geograficamente distribuite. In questi casi, non contano solo i volumi di produzione, ma anche i tempi di installazione, la facilità di manutenzione, la disponibilità dei ricambi e le prestazioni del prodotto durante tutto il suo ciclo di vita.
Requisiti per il controllo delle infezioni e la progettazione ergonomica
Oggigiorno, gli armadietti utilizzati negli studi medici sono considerati componenti essenziali per il controllo delle infezioni e l'ottimizzazione dei flussi di lavoro, e non più semplici elementi d'arredo. Superfici lisce, un minor numero di giunture, spazi di archiviazione accessibili, soluzioni che riducono il contatto fisico e superfici facili da pulire possono contribuire a superare alcune delle difficoltà legate alla pulizia ambientale regolare. Anche un posizionamento ergonomico può influenzare la mobilità del personale e l'organizzazione della sala operatoria. La prevenzione e il controllo delle infezioni continuano a essere prioritari per il CDC (Centers for Disease Control and Prevention) negli studi dentistici, conferendo maggiore importanza al tema delle superfici e dei flussi di lavoro. I produttori che integrano in un unico prodotto soluzioni per l'archiviazione, la separazione dei rifiuti, i dispenser, l'illuminazione e l'ergonomia possono risolvere diverse problematiche con una sola installazione. Questo permette loro di distinguersi, offrendo non solo estetica, ma anche funzionalità e durata nel tempo.
Ristrutturazione delle infrastrutture odontoiatriche obsolete
La sostituzione dei vecchi arredi crea un ciclo di domanda che opera indipendentemente dalla costruzione di nuove cliniche. I dentisti possono continuare a utilizzare le poltrone e gli altri sistemi esistenti, semplicemente aggiornando gli arredi usurati, obsoleti, con soluzioni di stoccaggio inadeguate o che presentano problemi di controllo delle infezioni. Questo tipo di ristrutturazione limitata potrebbe rendere gli arredi un'ottima opportunità di investimento per i dentisti che desiderano migliorare la funzionalità del proprio studio senza doverlo ricostruire completamente. Questo aspetto diventa particolarmente rilevante nei mercati consolidati con una base installata significativa. I fornitori potranno sfruttare questo potenziale di mercato offrendo pacchetti di sostituzione modulari, compatibilità dimensionale e installazioni a fasi.
Tendenze future del mercato degli armadietti odontoiatrici
Pianificazione operativa connessa e configurazione modulare
Gli strumenti digitali per la progettazione degli spazi diventeranno probabilmente sempre più importanti nel mercato degli armadi per studi dentistici, poiché le strutture odontoiatriche cercano installazioni più rapide e prevedibili. La visualizzazione tridimensionale consente agli acquirenti di testare la posizione degli armadi, la capacità di stoccaggio, gli spazi liberi per le apparecchiature, le finiture e le disposizioni del flusso di lavoro prima della fabbricazione. L'integrazione con le specifiche relative a poltrone, consegna, imaging e sterilizzazione può ulteriormente ridurre gli errori di installazione. Le architetture modulari dovrebbero supportare questa evoluzione, poiché le dimensioni standardizzate degli armadi possono essere rappresentate digitalmente e configurate in base alle esigenze specifiche di ogni stanza. Nel tempo, i fornitori potrebbero collegare i configuratori a preventivi, istruzioni di produzione, programmi di installazione e registri di assistenza, creando un processo di acquisto più continuo. Questa tendenza potrebbe accorciare i cicli di vendita per i prodotti standardizzati, preservando al contempo la personalizzazione tramite la configurazione digitale. Potrebbe inoltre consentire ai produttori di acquisire dati a livello di stanza utili per lo sviluppo futuro dei prodotti e la pianificazione delle scorte.
Materiali sostenibili e acquisti orientati al ciclo di vita
È probabile che la sostenibilità influenzi maggiormente le specifiche degli arredi odontoiatrici, in quanto gli operatori del settore valutano l'approvvigionamento dei materiali, la durata, la riparabilità e la gestione a fine vita. Cicli di vita dei prodotti più lunghi possono ridurre la frequenza di sostituzione e gli sprechi di installazione, mentre la costruzione modulare consente di sostituire i singoli componenti anziché interi arredi. I produttori potrebbero offrire sempre più spesso materiali riciclati o a basso impatto ambientale, finiture resistenti all'acqua con una maggiore durata e ferramenta progettata per una manutenzione ripetuta. I team di approvvigionamento potrebbero anche valutare garanzie, capacità di assistenza locale, imballaggio e opzioni di ricondizionamento, oltre ai prezzi di acquisto. Questi criteri favoriscono i fornitori in grado di documentare le caratteristiche dei materiali e le prestazioni del ciclo di vita. La sostenibilità, pertanto, si trasformerà probabilmente da una preferenza architettonica in un fattore determinante negli acquisti, soprattutto per i grandi gruppi odontoiatrici, gli ospedali e i clienti istituzionali con politiche ambientali formali e requisiti standardizzati per la progettazione delle strutture.
Opportunità di mercato per gli armadietti odontoiatrici
Produzione e localizzazione a livello regionale
I produttori possono optare per la produzione e l'assemblaggio localizzati nell'area Asia-Pacifico e in alcuni mercati del Medio Oriente, dove la costruzione di cliniche e le infrastrutture sanitarie sono in espansione. La produzione regionale può ridurre i costi di trasporto, abbreviare i tempi di consegna e migliorare la capacità di adattamento alle dimensioni, ai materiali e ai requisiti normativi locali. Cina e India offrono ecosistemi produttivi consolidati, mentre i mercati del Golfo offrono opportunità per distributori e assemblatori che servono strutture sanitarie private in rapida espansione. Una strategia di localizzazione dovrebbe distinguere tra moduli standardizzati e componenti personalizzati a livello locale, consentendo ai produttori di preservare le economie di scala adattando al contempo le configurazioni finali. Le partnership con distributori di apparecchiature dentistiche, architetti e progettisti di cliniche potrebbero fornire accesso al mercato senza la necessità di una presenza commerciale interamente di proprietà. Le previsioni di mercato per i mobili odontoiatrici privilegiano quindi modelli di business che combinano prodotti di base standardizzati con finiture, installazione e assistenza post-vendita localizzate.
Piattaforme integrate per mobili e attrezzature
Un'interessante opportunità di investimento risiede nell'integrazione di mobili con apparecchiature odontoiatriche, flussi di lavoro di sterilizzazione, allacciamenti alle utenze e pianificazione digitale delle sale operatorie. Anziché vendere soluzioni di archiviazione separate, i fornitori possono creare pacchetti coordinati per le sale operatorie, semplificando l'acquisto e l'installazione sia per i nuovi studi che per le ristrutturazioni più importanti. Queste piattaforme possono ridurre i problemi di interfaccia tra mobili, poltrone, sistemi di erogazione, illuminazione, aspirazione, collegamenti elettrici e idraulici. Questo approccio è particolarmente rilevante per i gruppi odontoiatrici che desiderano layout uniformi in più sedi. Le aziende con un portafoglio di apparecchiature esistente possono utilizzare i mobili per consolidare i rapporti con i clienti e aumentare la quota di mercato in ogni progetto di sala operatoria. I produttori di mobili indipendenti possono stringere partnership con aziende produttrici di apparecchiature e installatori specializzati. L'opportunità più promettente è probabilmente rappresentata dai pacchetti modulari che mantengono la personalizzazione riducendo al contempo l'impegno progettuale necessario per ogni singola sala operatoria.
Sviluppi recenti
- Luglio 2026: Midmark Corporation ha presentato nuove colorazioni per i mobili Synthesis e Artizan Expressions, aggiungendo calde venature del legno, tinte unite e finiture metalliche pensate per gli ambienti clinici moderni. L'aggiornamento riflette la crescente attenzione all'estetica coordinata degli ambienti e all'esperienza del paziente, pur mantenendo il posizionamento di livello clinico delle sue collezioni di mobili.
- Giugno 2026: Planmeca ha ampliato la sua gamma di unità odontoiatriche con Pro40 e Pro50 S, puntando su layout compatti, flussi di lavoro ergonomici, connettività digitale, pulizia automatizzata delle linee idriche e configurazioni modulari. Questi lanci rafforzano la tendenza più ampia verso ambienti operativi integrati e salvaspazio, in cui le specifiche degli arredi interagiscono sempre più con l'architettura delle apparecchiature.
- Febbraio 2026: A-dec, Inc. ha esteso la sua partnership strategica con Dentsply Sirona, integrando il sistema motorio Dentsply Sirona Midwest nei sistemi di erogazione A-dec 500 Pro e A-dec 300 Pro. Questo sviluppo rafforza l'integrazione delle apparecchiature e dimostra il più ampio cambiamento del settore verso piattaforme operative coordinate che comprendono arredi, sistemi di erogazione e flussi di lavoro clinici digitali.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -