
Markt für Dental Compressors: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dentalkompressoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (geschmierte Dentalkompressoren, ölfreie Dentalkompressoren); Technologie (Kompressoren auf Trockenmittelbasis, Membrankompressoren); Anwendung (Handstücke, Scaler, Stuhlventile, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018629
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
421,27 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
626,29 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,50 %
Wachstumsrate
Adressierbarer Markt
4.755,38 Mio. US$
(2026–2034)
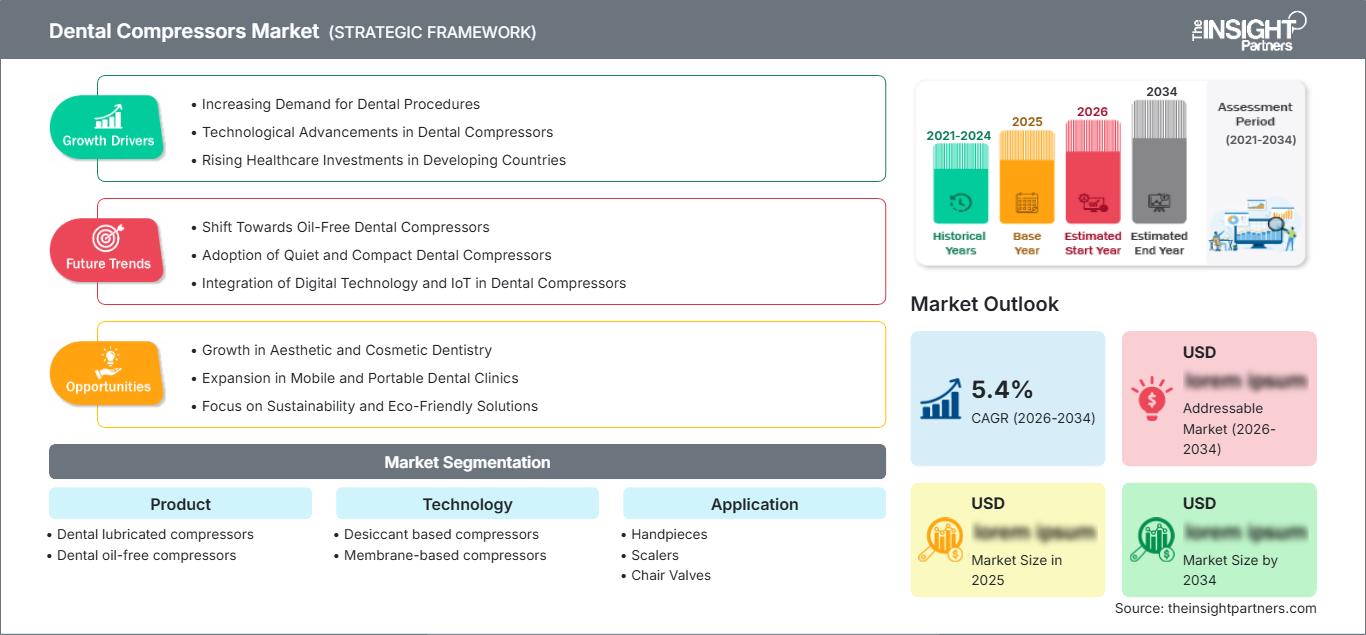
Der Markt für Dentalkompressoren ist innerhalb des Ökosystems zahnärztlicher Geräte positioniert, da Praxen Wert auf zuverlässige, saubere und trockene Druckluft für motorbetriebene Instrumente und Behandlungseinheiten legen. Der Marktwert wird voraussichtlich im Jahr 2025 421,27 Millionen US-Dollar betragen und bis 2034 auf 626,29 Millionen US-Dollar ansteigen, was einem durchschnittlichen jährlichen Wachstum von 4,50 % zwischen 2026 und 2034 entspricht. Zu den Faktoren, die die Nachfrage nach dem Produkt beeinflussen, zählen ölfreie Kompression, optimiertes Luftmanagement, geräuscharmer Betrieb und hohe Gerätezuverlässigkeit.
Der Markt in Nordamerika profitiert von der Präsenz bestehender Zahnarztpraxen, dem Bedarf an Ersatzteilen, dem Einsatz in Praxen mit mehreren Behandlungsstühlen und Bedenken hinsichtlich der Luftqualität. Es wird erwartet, dass der regionale Markt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen wird. Die Marktprognose für zahnärztliche Kompressoren wird zudem durch das Wachstum von Zahnarztpraxen und den Beschaffungsbedarf größerer Kliniknetzwerke positiv unterstützt.
Marktanalyse und Einblicke für zahnärztliche Kompressoren
- Nordamerika: Nordamerika wird im Jahr 2025 einen Anteil von 34–37 % ausmachen und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen. Unterstützt wird dies durch eine ausgereifte zahnärztliche Infrastruktur, Erneuerungszyklen und den Ausbau von Kliniken mit mehreren Behandlungsstühlen.
- USA: Die USA machen 87–91 % der nordamerikanischen Umsätze im Jahr 2025 aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,7 % wachsen, angeführt von DSO-Netzen und Modernisierung.
- Europa: Europa hält im Jahr 2025 einen Anteil von 26–30 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen. Deutschland, Italien, Frankreich und Großbritannien stellen durch etablierte Dentalfertigung und Geräteersatz eine bedeutende Nachfrage dar.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 24–28 % und dürfte zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,5–6,1 % erreichen. China, Japan, Indien, Südkorea und Australien unterstützen Investitionen in die Klinikinfrastruktur.
- Größtes Segment: Ölfreie Kompressoren für die Zahnmedizin halten im Jahr 2025 einen Marktanteil von 58–62 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,7 % wachsen, was die Prioritäten in den Bereichen Hygiene und Wartung widerspiegelt.
- Wachstumsstarkes Segment: Geschmierte Kompressoren für die Zahnmedizin erreichen im Jahr 2025 einen Marktanteil von 38–42 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen, hauptsächlich in kostensensiblen Märkten.
- Detaillierte Analyse der wichtigsten Unternehmen: Tech West, Inc., Kaeser Dental, Air Techniques, Inc., Aixin Medical Equipment Co., Ltd., DENTALEZ, Inc., Diplomat Dental sro, Midmark Corporation, DÜRR DENTAL SE, Gnatus, A-dec, Inc. und Quincy Compressor.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für zahnärztliche Kompressoren hat sich von der einfachen Druckluftversorgung hin zu Systemintegrationen mit ölfreien Kompressoren, Lufttrocknung, Filtration, Geräuschreduzierung und anwendungsspezifischen Kapazitäten entwickelt. Die Hersteller verbessern kontinuierlich die Materialien für Kolben, Wärmemanagement, Behälter und Trockner, um eine stabile Druckluftversorgung zu gewährleisten. Die Luftqualität ist gemäß der ISO-22052-Richtlinie für zentrale Druckluftsysteme in der Zahnmedizin zu einem der wichtigsten Parameter geworden.
Zukünftige Entwicklungstrends könnten vernetzte Technikräume, modulare Bauweise, vorausschauende Wartung und intelligente Energiesteuerung umfassen. Kompakte Systeme könnten in neuen Märkten der Zahnmedizin Anwendung finden, die von Einzelpraxen zu Einrichtungen mit mehreren Behandlungsstühlen wachsen werden. Die Einhaltung der Vorschriften und Normen für zahnärztliche Geräte kann dazu beitragen, veraltete Geräte aufgrund unzureichender Leistung in Bezug auf Feuchtigkeitsabfuhr, Filtration, Geräuschdämpfung und Dokumentation zu ersetzen.
Umfang des Marktberichts zu zahnärztlichen Kompressoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 421,27 Millionen US-Dollar |
| Marktgröße bis 2034 | 626,29 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,50 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche Kompressoren
Die Nachfrage hängt eng mit zahnärztlichen Handstücken, Scalern, Stuhlventilen und der Anordnung von Behandlungseinheiten zusammen. Daher erfolgt die Auswahl eines Kompressors anhand von Luftdurchsatz, Druckkonstanz, Betriebsdauer und Luftqualität. Das Wachstum des Marktes für zahnärztliche Kompressoren wird somit gleichermaßen durch die Anzahl der Behandlungsräume und den Austausch von Geräten angetrieben. Der Markt umfasst Kompressorhersteller, Anbieter von Lufttrocknern und Filtern, Hersteller zahnärztlicher Geräte, Vertriebsunternehmen, Installateure und Serviceunternehmen.
Die Angebotslage ist günstig für spezialisierte Hersteller, die Kompression mit Luftqualität und Akustik integrieren können. Ölfreie Systeme erfreuen sich zunehmender Beliebtheit, da die Druckluft in der Zahnmedizin frei von jeglichen Verunreinigungen sein muss, die Instrumente oder Behandlungen beeinträchtigen könnten. ISO 22052 legt die Anforderungen und Prüfungen für zentrale Druckluftanlagen fest, einschließlich der Anforderungen an die Luftqualität in der Zahnmedizin und der Herstellerinformationen.
Der Wettbewerb konzentriert sich auf Zuverlässigkeit, Betriebsgeräusch, Lebenszykluskosten, Wartungsfreundlichkeit und technische Unterschiede. Wie der Marktbericht für Dentalkompressoren zeigt, setzen etablierte Anbieter eher auf komplette Maschinenraumsysteme als auf herkömmliche Kompressoren. Tech West, Air Techniques, Midmark, DÜRR DENTAL, Kaeser Dental und DENTALEZ konzentrieren sich auf Spezialisierungen in der Dentaltechnik; Gnatus, Aixin, Diplomat Dental und A-dec hingegen auf regionale und integrierte Systeme.
Die strategische Positionierung wird zunehmend von Skaleneffekten und der Auswahl passender Gerätepakete abhängig. Air Techniques brachte 2025 das neue Produkt AirStar Flex auf den Markt, und DÜRR DENTAL erweiterte sein Kompressorensortiment um die neue Tornado-Familie. Midmark konzentriert sich auf die Entwicklung vernetzter Lösungen für Behandlungs- und Technikräume.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für zahnärztliche Kompressoren: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Kompressoren in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 34–37 % am Markt für Dentalkompressoren und wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen. Zu den förderlichen Faktoren zählen die Entwicklung der zahnärztlichen Infrastruktur in Nordamerika, hohe Austauschraten, ein gut etabliertes Vertriebsnetz und die relativ hohe Verbreitung ölfreier Technologie. Kapazität und Zuverlässigkeit sind aufgrund des Bedarfs an einem stabilen Luftstrom in den Behandlungsräumen zu entscheidenden Kaufkriterien für große Praxen in der Region geworden.
Die Vereinigten Staaten sind der größte nationale Markt, wobei Kanada aufgrund seiner gut ausgebauten privaten Infrastruktur ebenfalls eine Rolle spielt. Darüber hinaus besteht Nachfrage von zahnärztlichen Dienstleistungsunternehmen aufgrund der standardisierten Gerätespezifikationen an vielen Standorten. Luftqualität, Trocknungseffizienz, Geräuschpegel und Wartung zählen zu den wichtigsten Kaufkriterien.
US-Markt für zahnärztliche Kompressoren
Die USA repräsentieren etwa 87–91 % des nordamerikanischen Umsatzes im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,7 % wachsen. Diese Position spiegelt eine große installierte Basis von Zahnarztpraxen, die fortgesetzte Konsolidierung von zahnärztlichen Versorgungszentren (DSOs), den Ersatz veralteter Versorgungstechnik und die Nachfrage nach zuverlässigen Systemen für mehrere Behandlungsräume wider.
Der Einsatz solcher Geräte konzentriert sich primär auf Handstücke, Scaler und pneumatische Behandlungsstuhlfunktionen, wobei Hochgeschwindigkeitshandstücke besonders hohe Anforderungen an Druckstabilität und Trockenluft stellen. Midmark, Air Techniques, Tech West, DENTALEZ, Kaeser Dental und A-dec behaupten sich dank ihres breiten Angebots an zahnärztlichen Geräten und ihrer Partnerschaften weiterhin erfolgreich am Markt. Standardisierungsprozesse in Zahnarztgruppen dürften die Wettbewerbsfähigkeit von Unternehmen mit solchen Kompetenzen stärken.
Markt für zahnärztliche Kompressoren in Europa
Europa hatte einen Marktanteil von 26–30 % und prognostizierte ein Wachstum von 4,0–4,6 % im Zeitraum 2025–2034. Deutschland ist der dominierende Markt in dieser Region. Gründe hierfür sind unter anderem hochentwickelte Dentalgeräte, der hohe technische Standard, strenge Anforderungen und die gute Verfügbarkeit von Produkten im Land. Auch in Ländern wie Großbritannien, Frankreich, Italien und Spanien besteht eine hohe Nachfrage von Privatkliniken und Krankenhäusern nach Dentalkompressoren.
Der britische Markt zeichnet sich durch seine gut ausgebaute installierte Basis und den hohen Fokus auf zuverlässige Klinikausstattung aus. Deutschland profitiert von seiner eigenen Entwicklungskompetenz sowie von Unternehmen wie DÜRR DENTAL und Kaeser Dental. Frankreich, Italien und Spanien verfügen über eine etablierte Zahnarztpraxis mit Modernisierungspotenzial. Europäische Käufer legen neben der Hauptkompressorleistung verstärkt Wert auf Trocknung, Filtration, Akustik.
Markt für zahnärztliche Kompressoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 24–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen. China dominiert den Markt in dieser Region, gefolgt von Japan, Südkorea, Indien und Australien. Diese Erfolge basieren auf Modernisierungsbemühungen, der Gründung privater Kliniken und dem verbesserten Zugang zu zahnärztlichen Leistungen. Frühere Studien aus derselben Region bestätigten China als führendes Land und Indien als schnell wachsenden Markt.
Industrialisierung und Investitionen in Gesundheitseinrichtungen treiben die Nachfrage nach standardisierten Druckluftsystemen an. Indien und China verfügen über ein enormes Potenzial in Form von neu errichteten Kliniken, während Japan und Südkorea den Fokus auf die Qualität und Zuverlässigkeit der Geräte legen. Australien profitiert von klinischen Standards und dem Bedarf an Ersatzgeräten. Die Region setzt aufgrund der steigenden Geschwindigkeit von Instrumenten und digitaler Zahnbehandlungen zunehmend auf ölfreie Systeme und Trocknungstechnologien.
Markt für Dentalkompressoren im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden 2025 einen regionalen Anteil von rund 7–9 % ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund ihrer Bemühungen um den Ausbau der Gesundheitsinfrastruktur und die Errichtung privater Krankenhäuser sowie des Zahntourismus führend in der regionalen Nachfrage. Südafrika bleibt ein wichtiger Markt für Zahnarztpraxen.
Der Rest der MEA-Region bietet dank verbesserter Gesundheitsinfrastruktur und der Expansion des Privatsektors zukünftiges Wachstumspotenzial. Hohe Umgebungstemperaturen und schwankende Anlagenleistung machen Wärmemanagement und Trocknung zu entscheidenden Faktoren. Dies eröffnet Anbietern mit regionaler Präsenz und technischer Expertise Chancen, da die Anlagenverfügbarkeit Vorrang vor minimalen Anschaffungskosten hat.
Segmentierungsanalyse
Produkt
Die Produktsegmentierung wird durch Kontaminationskontrolle, Lebenszykluskosten, Geräuschentwicklung, Wartungsaufwand und Anschaffungsbudget bestimmt. Ölfreie Kompressoren für die Zahnmedizin bleiben die führende Konfiguration, während geschmierte Kompressoren dort relevant bleiben, wo die Anschaffungskosten im Vordergrund stehen. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 4,3–5,0 % prognostiziert, da die Nachfrage nach Ersatzgeräten stabil bleibt und Schwellenländer ihre Gerätebasis erweitern.
- Geschmierte Kompressoren für die Zahnmedizin: Diese Systeme sind weiterhin relevant in preissensiblen Einrichtungen, in denen Käufer Wert auf Wirtschaftlichkeit und konventionelle Wartung legen. Ihre strategische Bedeutung ist besonders in kleineren Kliniken und Entwicklungsländern ausgeprägt.
- Ölfreie Kompressoren für die Zahnmedizin: Ölfreie Konstruktionen nehmen eine führende Position ein, da sie saubere Druckluft liefern, Bedenken hinsichtlich ölbedingter Verunreinigungen reduzieren und den Qualitätsansprüchen moderner zahnärztlicher Geräte entsprechen.
Technologie
Die Technologiesegmentierung im Markt für Dentalkompressoren spiegelt die Methoden zur Feuchtigkeitsentfernung und Stabilisierung der Druckluftqualität wider. Trockenmittelbasierte Systeme dominieren derzeit aufgrund ihrer bewährten Leistung und breiten Verfügbarkeit. Es wird erwartet, dass dieses Technologiesegment bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,3 % wachsen wird, wobei Membransysteme zunehmend an Bedeutung gewinnen, insbesondere dort, wo eine kontinuierliche Trockenluftzufuhr und eine kompakte Integration Priorität haben.
- Kompressoren mit Trockenmittel: Die Trocknung mit Trockenmittel bleibt strategisch wichtig für die Feuchtigkeitsentfernung und etablierte zahnärztliche Einrichtungen, insbesondere dort, wo eine zuverlässige Luftaufbereitung über mehrere tägliche Behandlungszyklen hinweg erforderlich ist.
- Membrankompressoren: Die Membrantechnologie unterstützt kompakte, kontinuierliche Trocknung und ist zunehmend relevant für Kliniken, die integrierte Systeme, einen geringeren Wartungsaufwand und eine gleichbleibende Leistung über längere Betriebszeiten hinweg anstreben.
Anwendung
Die Anwendungssegmentierung im Markt für Dentalkompressoren wird durch den Luftbedarf, die Druckempfindlichkeit, die Instrumenten-Einschaltdauer und die Anzahl der angeschlossenen Behandlungsfunktionen bestimmt. Handstücke haben den größten Anwendungsanteil, da Hochgeschwindigkeitsinstrumente zuverlässige Druckluft benötigen. Für dieses Anwendungssegment wird ein jährliches Wachstum von 4,9–5,6 % im Zeitraum von 2026 bis 2034 prognostiziert, bedingt durch steigende Behandlungszahlen und die zunehmende Nutzung mehrerer Behandlungsstühle.
- Handstücke: Handstücke stellen die wichtigste Anwendung für Druckluft dar, da der Betrieb mit hoher Drehzahl einen stabilen Druck und entsprechend aufbereitete Druckluft erfordert. Die Kompressorleistung beeinflusst direkt die Konsistenz der Instrumente und den klinischen Arbeitsablauf.
- Scaler: Scaler benötigen bei wiederholten Eingriffen eine zuverlässige pneumatische Unterstützung und einen stabilen Luftstrom. Ihre strategische Bedeutung steigt mit dem zunehmenden Volumen an präventiven und parodontalen Behandlungen in etablierten und neu entstehenden Praxen.
- Stuhlventile: Stuhlventile unterstützen die pneumatische Steuerung in Behandlungseinheiten und profitieren von einer zuverlässigen Druckverfügbarkeit. Ihre Bedeutung nimmt zu, da Zahnarztstühle immer mehr Funktionen in zentrale Versorgungssysteme integrieren.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|---|---|---|---|
|
Handstücke |
Hoch |
Hochgeschwindigkeitsluft |
Reifen |
|
Scaler |
Medium |
Luftverkalkung |
Skalierung |
|
Stuhlventile |
Medium |
Pneumatische Steuerung |
Skalierung |
Markttreiber und Wirkungsanalyse für Dentalkompressoren
Ausbau von Zahnarztpraxen mit mehreren Behandlungsstühlen
Die zunehmende Nutzung von Mehrstuhlkliniken erhöht den Bedarf an Druckluft, da mehrere Behandlungsplätze gleichzeitig in Betrieb sein können. Größere Einrichtungen legen daher mehr Wert auf die Behälterkapazität, die Stabilität des Luftstroms, Redundanz und die kontinuierliche Trocknung der Luft, anstatt die Geräteauswahl allein auf der Motorgröße zu basieren. Die Konsolidierung von Versorgungsunternehmen verstärkt diesen Trend, indem sie standardisierte Gerätespezifikationen in vielen Einrichtungen begünstigt. Dies führt zu einer stärkeren Nachfrage nach skalierbaren Kompressoranlagen, die eine Erweiterung der Behandlungsräume ohne grundlegende Infrastrukturmaßnahmen ermöglichen. Geräteanbieter mit Geräten unterschiedlicher Leistungsklassen können hier Abhilfe schaffen.
Stärkerer Fokus auf die Luftqualität in Zahnarztpraxen
Die Luftqualität wird zunehmend zu einem wichtigen Beschaffungskriterium, da Hersteller zahnmedizinischer Geräte und Gesundheitsdienstleister die Auswirkungen von Feuchtigkeit, Partikeln und Ölverunreinigungen auf Instrumente und Behandlungsabläufe erkennen. ISO 22052 bietet einen formalen Rahmen für zentrale Druckluftsysteme in der Zahnmedizin, einschließlich Anforderungen an die Luftqualität und Geräteprüfung. Dies regt Käufer dazu an, Kompressoren zusammen mit Filter- und Trocknungssystemen zu bewerten. Die Marktauswirkungen sind insbesondere bei Ersatzbeschaffungen erheblich, da ältere Anlagen zwar ausreichend Druck liefern, aber keine modernen Luftaufbereitungsfunktionen bieten. Anbieter können sich daher durch integrierte Trockner, Filter, Überwachungssysteme und dokumentierte Leistungsdaten differenzieren. Langfristig sollte eine qualitätsorientierte Beschaffung ölfreie Systeme fördern und die Umstellung von einfachen Kompressoreinheiten auf komplette Druckluftaufbereitungssysteme unterstützen.
Zunehmende Komplexität zahnärztlicher Eingriffe und steigender Geräteeinsatz
Die verstärkte Nutzung von Hochgeschwindigkeitshandstücken, Luftscalern und digital gesteuerten zahnärztlichen Geräten erhöht den Bedarf an konstanter Druckluftversorgung. Der Kompressor ist zu einer Schlüsselkomponente für die klinische Produktivität geworden, da instabiler Druck oder übermäßige Feuchtigkeit die Leistung und Wartung der Instrumente beeinträchtigen können. Auch der zunehmende Einsatz von CAD/CAM und anderen digitalintensiven Arbeitsabläufen steigert die Anforderungen an saubere und trockene Druckluft, obwohl Laboranwendungen nicht unter den Anwendungsbereich der ISO 22052 fallen. Die daraus resultierenden Marktauswirkungen reichen über Neuinstallationen hinaus und umfassen auch Ersatzbeschaffungen und Kapazitätserweiterungen. Praxen bewerten die Kompressorleistung zunehmend anhand von Betriebsdauer, Luftstromstabilität, Geräuschentwicklung und Trocknungsleistung, wodurch die Nachfrage nach anwendungsspezifischen Systemen anstelle von universellen Industriekompressoren steigt.
Markt für Dentalkompressoren: Zukunftstrends
Vernetzte Technikräume und vorausschauender Service
Vernetzte Kompressorsysteme werden im Markt für Dentalkompressoren voraussichtlich häufiger eingesetzt, da Zahnarztpraxen frühzeitig vor Überhitzung, Druckanomalien, Filterverschleiß und übermäßigen Betriebsstunden gewarnt werden möchten. Zukünftige Plattformen können Sensoren, Steuerungsdaten und Serviceberichte kombinieren, um Wartungswarnungen auszugeben, bevor Leistungseinbußen die Behandlung unterbrechen. Dieser Trend dürfte die Lieferantenbeziehungen hin zu einem Lebenszyklusmanagement anstatt zu einmaligen Gerätekäufen verlagern. Zahnarztgruppen mit mehreren Standorten könnten besonders profitieren, da die zentrale Überwachung die Auslastung der verschiedenen Praxen vergleichen und unterausgelastete oder überlastete Systeme identifizieren kann. Die Integration in die umfassendere Praxismanagement-Infrastruktur ermöglicht möglicherweise eine Serviceplanung basierend auf den tatsächlichen Betriebsbedingungen anstatt auf festen Intervallen. Die strategische Konsequenz ist eine stärkere Rolle von Software, Ferndiagnose und Serviceverträgen bei Kaufentscheidungen für Kompressoren.
Höhere Effizienz durch modulare Kapazität
Zukünftige Systeme werden voraussichtlich einen stärkeren Fokus auf modulare Kapazität legen, sodass Zahnarztpraxen die Druckluftproduktion an den tatsächlichen Bedarf anpassen können. Modulare Konfigurationen reduzieren die Notwendigkeit einer Überdimensionierung der Geräte bei der Erstinstallation und bieten gleichzeitig Erweiterungsmöglichkeiten für den Fall, dass Behandlungsräume hinzugefügt werden. Hersteller werden zunehmend mehrere Kompressorköpfe, variable Regelungsstrategien, verbesserte Kühlung und fortschrittliche Trocknung in kompakten Einheiten kombinieren. Eine solche Architektur kann auch die Ausfallsicherheit erhöhen, da einzelne Komponenten gewartet werden können, ohne die gesamte Druckluftversorgung abzuschalten. Die Energieeffizienz bleibt wichtig, da Praxen mit steigenden Betriebskosten und Nachhaltigkeitsanforderungen konfrontiert sind. Die besten Systeme werden daher voraussichtlich ein ausgewogenes Verhältnis von Luftstromverfügbarkeit, Betriebsdauer, Geräuschentwicklung, Wartungsfreundlichkeit und Stromverbrauch anstreben, anstatt einzelne technische Spezifikationen zu optimieren.
Marktchancen für Dentalkompressoren
Greenfield-Klinikinfrastruktur in Schwellenländern
Die Wachstumsmärkte im Markt für Dentalkompressoren bieten Anbietern die Möglichkeit, standardisierte Druckluftsysteme für den Bau neuer Zahnarztpraxen zu etablieren. Greenfield-Projekte ermöglichen es Herstellern, die Kompressorenauswahl bereits vor der endgültigen Planung von Versorgungsräumen, Rohrleitungen und Behandlungseinheiten zu beeinflussen. Anbieter können Kompressoren inklusive Trockner, Filter, Druckluftbehälter, Steuerung und Installationsunterstützung bündeln, um die Integration zu vereinfachen. Indien, China, Südostasien und ausgewählte Märkte im Nahen Osten bieten attraktive Bedingungen für die Expansion privater Zahnarztnetzwerke. Eine modulare Produktarchitektur eignet sich zunächst für Einzelpraxen und ermöglicht spätere Kapazitätserweiterungen. Investoren und Hersteller sollten lokale Servicepartnerschaften priorisieren, da technischer Support Kaufentscheidungen in Märkten mit eingeschränkter Verfügbarkeit von Ersatzteilen und spezialisierter Wartungskompetenz maßgeblich beeinflussen kann. Solche Strategien können langfristige Kundenbeziehungen schaffen.
Lebenszyklus-Service- und Nachrüstungsprogramme
Ein erhebliches Potenzial besteht im Austausch veralteter Kompressoren, deren installierte Anlagen zwar noch funktionsfähig sind, aber nicht mehr den aktuellen Anforderungen an Trocknung, Geräuschentwicklung, Energieeffizienz oder Wartung entsprechen. Nachrüstungsprogramme können bestehende Systeme gezielt mit neuen Kompressoren, verbesserten Trocknern, Filteranlagen, Überwachungstechnik und Bedienfeldern ausstatten. Anbieter können die Umstellungsraten steigern, indem sie Kapazitätsanalysen anbieten, die den tatsächlichen Luftbedarf der Behandlungsräume ermitteln, anstatt standardisierte Geräte zu verkaufen. Serviceverträge können dann planmäßige Wartung mit der Verfügbarkeit von Ersatzteilen und Ferndiagnose kombinieren. Die Marktprognosen für Dentalkompressoren sollten daher nicht nur im Hinblick auf den Neubau von Kliniken, sondern auch auf die wiederkehrenden Anforderungen im Lebenszyklus der installierten Anlagen berücksichtigt werden. Anbieter mit starker Servicekompetenz können über den reinen Geräteverkauf hinaus Mehrwert generieren.
Aktuelle Entwicklungen
- Mai 2026: Air Techniques, Inc. erweiterte sein kommerzielles Angebot für 2026 um AirStar-Kompressoren und Mojave-Vakuumpakete mit einer Werbeaktion vom 1. Mai bis 15. Oktober 2026. Das Programm kombiniert den Kauf von Kompressoren und Vakuumgeräten mit modernisierter Ausrüstung und unterstreicht damit den anhaltenden Fokus auf gebündelte zahnärztliche Versorgungssysteme und die Beschaffung auf Praxisebene.
- Februar 2026: Die Midmark Corporation kündigte vernetzte Behandlungsräume und intelligente Technikraumlösungen der nächsten Generation für Zahnärzte an. Im Fokus stehen dabei Konnektivität, Zuverlässigkeit, Leistung und kontinuierliche technologische Verbesserungen. Die Markteinführung signalisiert einen umfassenderen Trend hin zu einer integrierten zahnärztlichen Infrastruktur, in der die Technikraumausrüstung Teil einer vernetzten klinischen Umgebung wird und nicht mehr als isoliertes Versorgungsgut betrachtet wird.
- Dezember 2025: Die DÜRR DENTAL SE gab bekannt, dass ihr neuer Dentalkompressor Tornado mit dem German Design Award 2026 in der Kategorie „Exzellentes Produktdesign“ ausgezeichnet wurde. Diese Auszeichnung folgte auf die Markteinführung der Tornado-Plattform im Jahr 2025, die sich durch Langlebigkeit, Leistung, ölfreie Trockenluft und zuverlässigen Betrieb unter anspruchsvollen Praxisbedingungen auszeichnet.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -