
Mercato dei compressori dentali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei compressori dentali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (compressori dentali lubrificati, compressori dentali senza olio); tecnologia (compressori a base di essiccante, compressori a membrana); applicazione (manipoli, scaler, valvole per poltrone, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018629
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
421,27 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
626,29 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,50 %
Tasso di crescita
Mercato di riferimento
4.755,38 milioni di dollari USA
(2026-2034)
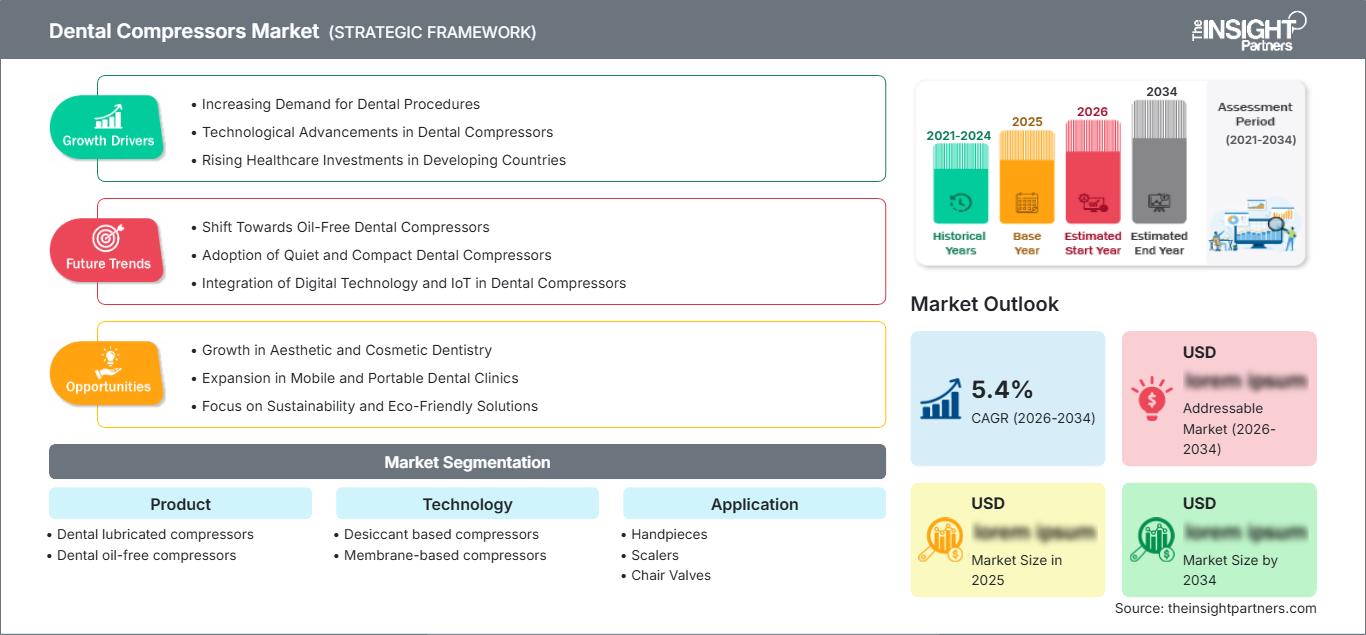
Il mercato dei compressori dentali si colloca all'interno dell'ecosistema delle apparecchiature odontoiatriche, poiché gli studi dentistici danno priorità a un'aria compressa affidabile, pulita e asciutta per gli strumenti motorizzati e le unità di trattamento. Si prevede che il valore di mercato raggiungerà i 421,27 milioni di dollari nel 2025 e ulteriormente i 626,29 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,50% tra il 2026 e il 2034. I fattori che influenzano la domanda del prodotto includono la compressione senza olio, una migliore gestione dell'aria, un funzionamento silenzioso e l'affidabilità delle apparecchiature.
Il mercato nordamericano è sostenuto dalla presenza di strutture odontoiatriche esistenti, dalla necessità di sostituzione, dall'utilizzo in studi con più postazioni e dalle preoccupazioni relative alla qualità dell'aria. Si prevede che il mercato regionale crescerà a un CAGR del 4,2-4,8% nel periodo 2026-2034. Le proiezioni relative alle dimensioni del mercato dei compressori dentali ricevono inoltre un supporto positivo dalla crescita delle DSO (Dental Support Organizations) e dalle esigenze di approvvigionamento delle reti di cliniche più grandi.
Analisi e approfondimenti sul mercato dei compressori dentali
- Nord America: Il Nord America rappresenta una quota del 34-37% nel 2025 e si prevede che crescerà a un CAGR del 4,2-4,8% tra il 2026 e il 2034, grazie a un'infrastruttura odontoiatrica consolidata, ai cicli di sostituzione e all'espansione delle cliniche con più postazioni.
- USA: Gli Stati Uniti rappresentano l'87-91% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 4,1-4,7% tra il 2026 e il 2034, trainati dalle reti DSO e dalla modernizzazione.
- Europa: L'Europa detiene una quota di mercato del 26-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6% tra il 2026 e il 2034, con Germania, Italia, Francia e Regno Unito che forniranno una domanda sostanziale grazie alla consolidata produzione di apparecchiature odontoiatriche e alla sostituzione di quelle esistenti.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota del 24-28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,5-6,1% tra il 2026 e il 2034, con Cina, Giappone, India, Corea del Sud e Australia a sostegno degli investimenti nelle infrastrutture cliniche.
- Segmento più ampio: i compressori dentali senza olio detengono una quota di mercato del 58-62% nel 2025 e si prevede che cresceranno a un CAGR del 4,1-4,7% tra il 2026 e il 2034, a testimonianza delle priorità in materia di igiene e manutenzione.
- Segmento ad alta crescita: i compressori lubrificati per applicazioni dentali rappresentano una quota di mercato del 38-42% nel 2025 e si prevede che cresceranno a un CAGR del 6,2-6,7% tra il 2026 e il 2034, principalmente nei mercati sensibili ai costi.
- Aziende chiave analizzate nel dettaglio: Tech West, Inc., Kaeser Dental, Air Techniques, Inc., Aixin Medical Equipment Co., Ltd., DENTALEZ, Inc., Diplomat Dental sro, Midmark Corporation, DÜRR DENTAL SE, Gnatus, A-dec, Inc. e Quincy Compressor.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei compressori dentali si è evoluto dalla semplice fornitura di aria compressa all'integrazione di sistemi con compressori oil-free, essiccazione dell'aria, filtrazione, riduzione del rumore e capacità personalizzabili per applicazioni specifiche. I produttori stanno migliorando i materiali utilizzati per i pistoni, la gestione termica, la capacità dei serbatoi di accumulo e degli essiccatori, al fine di mantenere la stabilità dell'erogazione dell'aria. La qualità dell'aria è ora uno dei parametri chiave, secondo le linee guida ISO 22052 per i sistemi centralizzati di aria compressa dentale.
Le tendenze di sviluppo future potrebbero includere locali tecnici interconnessi, capacità modulare, manutenzione predittiva e sistemi intelligenti di controllo energetico. I sistemi compatti potrebbero essere adottati da nuovi mercati nel settore odontoiatrico, che si evolverà da studi con una sola poltrona a strutture con più poltrone. Il rispetto delle normative con gli standard per le apparecchiature odontoiatriche può contribuire alla sostituzione delle vecchie apparecchiature a causa di funzionalità insufficienti in termini di rimozione dell'umidità, filtrazione, rumorosità e documentazione.
Ambito del rapporto sul mercato dei compressori dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 421,27 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 626,29 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,50% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei compressori dentali
La domanda è strettamente correlata a manipoli dentali, ablatori, valvole per poltrone e configurazioni delle unità di trattamento, il che rende la scelta di un compressore basata su flusso d'aria, costanza di pressione, ciclo di lavoro e qualità dell'aria. La crescita del mercato dei compressori dentali è quindi trainata in egual misura dal numero di ambulatori e dalla sostituzione delle apparecchiature. Il mercato è composto da aziende produttrici di compressori, fornitori di essiccatori e sistemi di filtrazione dell'aria, aziende produttrici di apparecchiature dentali, aziende di distribuzione, installatori e aziende di assistenza.
La situazione dell'offerta è favorevole ai produttori specializzati in grado di integrare la compressione con la qualità dell'aria e l'acustica. I sistemi oil-free sono diventati più diffusi poiché l'aria compressa utilizzata in odontoiatria deve essere priva di qualsiasi contaminazione che potrebbe danneggiare gli strumenti o le procedure. La norma ISO 22052 definisce i requisiti e i test per le apparecchiature centralizzate di aria compressa, inclusi i requisiti relativi alla qualità dell'aria in odontoiatria e le informazioni sul produttore.
La competizione si basa su affidabilità, rumorosità di funzionamento, costi del ciclo di vita, facilità di manutenzione e differenze tecniche. Come evidenziato nel Rapporto sul mercato dei compressori dentali, i produttori tradizionali tendono a utilizzare sistemi meccanici completi per sale operatorie anziché i compressori tradizionali. Tech West, Air Techniques, Midmark, DÜRR DENTAL, Kaeser Dental e DENTALEZ si concentrano sulla specializzazione in tecnologia dentale; Gnatus, Aixin, Diplomat Dental e A-dec si focalizzano su apparecchiature regionali e integrate.
Il posizionamento strategico dipende sempre più dalle dimensioni e dalle opzioni di apparecchiatura integrate. Nel 2025, Air Techniques ha lanciato il nuovo prodotto AirStar Flex e DÜRR DENTAL ha aggiunto alla sua linea di compressori la nuova famiglia Tornado. Vale la pena notare che Midmark si concentra sullo sviluppo di soluzioni connesse per sale operatorie e locali tecnici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei compressori dentali: approfondimenti strategici
Approfondimenti regionali
Mercato dei compressori dentali in Nord America
Nel 2025, il Nord America deteneva una quota di mercato dei compressori dentali compresa tra il 34% e il 37%, e si prevede una crescita a un tasso annuo composto (CAGR) del 4,2-4,8% fino al 2034. Tra i fattori che contribuiscono a questa crescita si annoverano lo sviluppo delle infrastrutture odontoiatriche nordamericane, gli elevati tassi di sostituzione, una rete di distribuzione ben consolidata e la diffusione relativamente alta della tecnologia oil-free. La capacità e l'affidabilità sono diventate considerazioni cruciali per gli studi dentistici di grandi dimensioni nella regione, data la necessità di stabilità del flusso d'aria in tutte le sale operative.
Gli Stati Uniti rappresentano il mercato nazionale più grande, con una partecipazione significativa da parte del Canada, grazie alla presenza di un'infrastruttura del settore privato ben consolidata. Inoltre, la domanda proviene da parte di studi dentistici, a causa della standardizzazione delle specifiche delle apparecchiature in diverse sedi. Qualità dell'aria, efficienza di asciugatura, livello di rumorosità e manutenzione sono alcuni dei fattori critici da considerare al momento dell'acquisto.
Mercato statunitense dei compressori dentali
Gli Stati Uniti rappresentano circa l'87-91% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,1-4,7% fino al 2034. Questa posizione riflette un'ampia base installata di studi dentistici, il continuo consolidamento delle DSO (Dental Support Organizations), la sostituzione delle apparecchiature obsolete e la domanda di sistemi affidabili in grado di servire più ambulatori.
L'utilizzo di tali dispositivi si concentra principalmente su manipoli, scaler e poltrone pneumatiche, con i manipoli ad alta velocità che pongono esigenze particolarmente stringenti in termini di stabilità della pressione e aria secca. Midmark, Air Techniques, Tech West, DENTALEZ, Kaeser Dental e A-dec continuano a essere presenti sul mercato grazie alla loro gamma di apparecchiature odontoiatriche e alle partnership. I processi di standardizzazione all'interno dei gruppi di dentisti renderanno probabilmente competitive le aziende con tali capacità.
Mercato europeo dei compressori dentali
L'Europa deteneva già una quota di mercato del 26-30%, con un tasso di crescita previsto del 4,0-4,6% nel periodo 2025-2034. La Germania è il mercato dominante in questa regione, grazie a macchinari dentali all'avanguardia, alla sofisticazione tecnica, ai rigorosi requisiti e alla buona disponibilità di forniture nel paese. Anche paesi come Regno Unito, Francia, Italia e Spagna registrano un'elevata domanda di compressori dentali da parte di cliniche private e ospedali.
Il mercato britannico si distingue per la sua consolidata base installata e la grande attenzione all'affidabilità delle strutture cliniche. La Germania beneficia delle proprie capacità ingegneristiche e della presenza di aziende come DÜRR DENTAL e Kaeser Dental. Francia, Italia e Spagna vantano una pratica odontoiatrica ben sviluppata, con ampi margini di modernizzazione. Gli acquirenti europei sono maggiormente interessati alle caratteristiche di asciugatura, filtrazione e acustica, oltre che alla capacità del compressore principale.
Mercato dei compressori dentali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 24-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,1%. Il mercato cinese domina questa regione, seguito da Giappone, Corea del Sud, India e Australia, grazie agli sforzi di modernizzazione, alla creazione di cliniche private e al maggiore accesso ai servizi di assistenza odontoiatrica. Precedenti studi condotti nella stessa regione hanno inoltre individuato la Cina come nazione leader e l'India come mercato in rapida crescita.
L'industrializzazione e gli investimenti nelle strutture sanitarie alimentano la domanda di sistemi ad aria compressa standardizzati. India e Cina presentano un enorme potenziale, soprattutto grazie alla costruzione di nuove cliniche, mentre Giappone e Corea del Sud si concentrano sulla qualità e l'affidabilità delle apparecchiature. L'Australia trae vantaggio dagli standard clinici e dalla necessità di sostituire le apparecchiature. La regione adotta sempre più sistemi senza olio e tecnologie di asciugatura, a causa della crescente velocità degli strumenti e dei trattamenti odontoiatrici digitali.
Mercato dei compressori dentali in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una quota regionale di circa il 7-9% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,8%-5,5%. Arabia Saudita ed Emirati Arabi Uniti guidano la domanda regionale grazie agli sforzi compiuti per costruire infrastrutture sanitarie e creare ospedali privati, oltre che per il turismo dentale. Il Sudafrica continua a essere un mercato chiave per gli studi dentistici.
Il resto della regione MEA offre un potenziale di crescita futura grazie al miglioramento delle infrastrutture sanitarie e all'espansione del settore privato. Le elevate temperature ambientali e le prestazioni non uniformi degli impianti rendono la gestione termica e l'asciugatura aspetti cruciali. Ciò offrirà un'opportunità ai fornitori con presenza regionale e competenza tecnica, poiché la continuità operativa avrà la priorità rispetto ai costi minimi di acquisto.
Analisi di segmentazione
Prodotto
La segmentazione dei prodotti è determinata dal controllo della contaminazione, dal costo del ciclo di vita, dalla rumorosità, dai requisiti di manutenzione e dai budget di acquisto. I compressori dentali senza olio rimangono la configurazione dominante, mentre i compressori lubrificati mantengono la loro rilevanza laddove il fattore economico iniziale è determinante. Si prevede che il segmento crescerà a un CAGR del 4,3-5,0% dal 2026 al 2034, poiché la domanda di sostituzione rimane stabile e i mercati emergenti ampliano la loro base di apparecchiature.
- Compressori lubrificati per applicazioni odontoiatriche: questi sistemi rimangono rilevanti negli impianti sensibili al prezzo, dove gli acquirenti privilegiano la convenienza economica dell'acquisto e le pratiche di manutenzione convenzionali. La loro importanza strategica è maggiore nelle cliniche più piccole e nei mercati emergenti.
- Compressori dentali senza olio: i compressori senza olio occupano una posizione di leadership perché garantiscono aria compressa pulita, riducono i problemi di contaminazione legati all'olio e sono in linea con le moderne aspettative di qualità delle apparecchiature dentali.
Tecnologia
La segmentazione tecnologica nel mercato dei compressori dentali riflette il metodo utilizzato per rimuovere l'umidità e stabilizzare la qualità dell'aria compressa. Attualmente, i sistemi a essiccante dominano grazie alle prestazioni consolidate e all'ampia disponibilità. Si stima che il segmento tecnologico crescerà a un CAGR del 4,6-5,3% fino al 2034, con i sistemi a membrana che stanno guadagnando terreno laddove l'erogazione continua di aria secca e l'integrazione compatta sono prioritarie.
- Compressori a essiccante: l'essiccazione a essiccante rimane strategicamente importante per la rimozione dell'umidità e per gli impianti dentali consolidati, in particolare laddove è richiesto un trattamento dell'aria affidabile per più cicli di trattamento giornalieri.
- Compressori a membrana: la tecnologia a membrana supporta l'asciugatura continua e compatta ed è sempre più rilevante per le cliniche che cercano sistemi integrati, minori esigenze di manutenzione e prestazioni costanti durante periodi di funzionamento prolungati.
Applicazione
La segmentazione per applicazioni nel mercato dei compressori dentali è determinata dalla richiesta di flusso d'aria, dalla sensibilità alla pressione, dai cicli di lavoro degli strumenti e dal numero di funzioni di trattamento connesse. I manipoli rappresentano la quota di applicazione maggiore perché gli strumenti ad alta velocità richiedono aria compressa affidabile. Si prevede che il segmento delle applicazioni crescerà a un CAGR del 4,9-5,6% dal 2026 al 2034, in concomitanza con l'aumento dei volumi di procedure e dell'utilizzo di più poltrone.
- Manipoli: I manipoli rappresentano la principale applicazione dell'aria compressa, poiché il funzionamento ad alta velocità richiede una pressione stabile e un'aria adeguatamente trattata. Le prestazioni del compressore influiscono direttamente sulla costanza degli strumenti e sul flusso di lavoro clinico.
- Ablatori: Gli ablatori richiedono un supporto pneumatico affidabile e un flusso d'aria stabile durante le procedure ripetitive. La loro importanza strategica aumenta con l'espansione dei volumi di trattamenti preventivi e parodontali negli studi dentistici consolidati ed emergenti.
- Valvole per poltrone: Le valvole per poltrone supportano il controllo pneumatico all'interno delle unità di trattamento e beneficiano di una disponibilità di pressione affidabile. La loro importanza aumenta man mano che le poltrone odontoiatriche integrano un numero maggiore di funzioni nei sistemi di servizio centralizzati.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|---|---|---|---|
|
Manipoli |
Alto |
Aria ad alta velocità |
Maturo |
|
Scaler |
Mezzo |
Incrostazioni dell'aria |
Scalatura |
|
Valvole per sedie |
Mezzo |
Controllo pneumatico |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei compressori dentali.
Espansione degli studi dentistici con più poltrone
Il crescente utilizzo di cliniche con più postazioni di trattamento aumenta la necessità di aria compressa, poiché diverse postazioni possono essere in uso contemporaneamente. Pertanto, le strutture più grandi si concentreranno sull'importanza della capacità del serbatoio, della stabilità del flusso d'aria, della ridondanza e dell'essiccazione costante dell'aria, piuttosto che scegliere le apparecchiature basandosi esclusivamente sulla potenza del motore. Il consolidamento delle società di distribuzione dell'aria (DSO) contribuisce a questa tendenza, favorendo specifiche standardizzate per le apparecchiature in diverse strutture. Ciò porta a una maggiore preferenza per configurazioni di compressori scalabili, in grado di gestire un'espansione delle sale operatorie senza richiedere una revisione completa dell'infrastruttura. I fornitori di apparecchiature con diverse classi di capacità possono fornire un valido supporto in questo senso.
Maggiore attenzione alla qualità dell'aria negli studi dentistici.
La qualità dell'aria sta diventando un criterio di acquisto sempre più esplicito, poiché i produttori di apparecchiature odontoiatriche e gli operatori sanitari riconoscono gli effetti dell'umidità, delle particelle e della contaminazione da olio sugli strumenti e sui flussi di lavoro di trattamento. La norma ISO 22052 fornisce un quadro formale per le apparecchiature centralizzate di aria compressa in ambito odontoiatrico, inclusi i requisiti relativi alla qualità dell'aria e ai test delle apparecchiature. Ciò incoraggia gli acquirenti a valutare i compressori insieme ai sistemi di filtrazione e deumidificazione. L'impatto sul mercato è particolarmente significativo per gli acquisti di sostituzione, poiché gli impianti più vecchi potrebbero fornire una pressione adeguata pur essendo privi di moderne capacità di trattamento dell'aria. I fornitori possono quindi differenziarsi offrendo essiccatori integrati, sistemi di filtrazione, monitoraggio e prestazioni documentate. Nel tempo, un approccio agli acquisti incentrato sulla qualità dovrebbe rafforzare i sistemi oil-free e incoraggiare l'aggiornamento dalle unità di compressione di base a pacchetti completi per il trattamento dell'aria compressa.
Aumento della complessità delle procedure odontoiatriche e dell'utilizzo delle attrezzature.
Il maggiore utilizzo di manipoli ad alta velocità, ablatori ad aria e apparecchiature odontoiatriche digitali aumenta la necessità di un'erogazione costante di aria compressa. Il compressore è diventato un componente essenziale per la produttività clinica, poiché una pressione instabile o un'eccessiva umidità possono compromettere le prestazioni e la manutenzione degli strumenti. Anche il crescente utilizzo di sistemi CAD/CAM e di altri flussi di lavoro ad alta intensità digitale aumenta le aspettative in termini di aria pulita e asciutta, sebbene le applicazioni di laboratorio rimangano distinte dall'ambito di applicazione della norma ISO 22052. L'impatto sul mercato si estende oltre le nuove installazioni, includendo anche le sostituzioni e gli aggiornamenti di capacità. Gli studi dentistici valutano sempre più le prestazioni dei compressori in base al ciclo di lavoro, alla stabilità del flusso d'aria, al profilo acustico e alla capacità di essiccazione, rafforzando la domanda di sistemi specifici per l'applicazione piuttosto che di compressori industriali generici.
Mercato dei compressori dentali: tendenze future
Locali tecnici interconnessi e manutenzione predittiva
Nel mercato dei compressori dentali, i sistemi di compressione connessi diventeranno probabilmente più comuni, poiché gli studi dentistici cercano di ricevere avvisi tempestivi in caso di surriscaldamento, anomalie di pressione, deterioramento dei filtri e ore di funzionamento eccessive. Le piattaforme future potranno combinare sensori, dati del controller e registri di manutenzione per generare avvisi prima che il degrado delle prestazioni interrompa il trattamento. Questa tendenza dovrebbe orientare i rapporti con i fornitori verso la gestione del ciclo di vita piuttosto che verso transazioni una tantum per l'acquisto di apparecchiature. I gruppi odontoiatrici con più sedi potrebbero trarne particolare vantaggio, poiché il monitoraggio centralizzato consente di confrontare l'utilizzo tra le diverse sedi e di identificare i sistemi sottoutilizzati o sovraccarichi. L'integrazione con un'infrastruttura di gestione dello studio più ampia potrebbe in futuro consentire la pianificazione della manutenzione in base alle effettive condizioni operative anziché a intervalli fissi. La conseguenza strategica è un ruolo più incisivo per il software, la diagnostica remota e i contratti di assistenza nelle decisioni di acquisto dei compressori.
Maggiore efficienza grazie alla capacità modulare
Si prevede che i sistemi futuri daranno maggiore importanza alla modularità, consentendo agli studi dentistici di adattare la produzione di aria compressa al suo effettivo utilizzo. Le configurazioni modulari possono ridurre la necessità di sovradimensionare le apparecchiature durante l'installazione iniziale, offrendo al contempo possibilità di espansione con l'aggiunta di nuove sale operative. I produttori potrebbero sempre più spesso combinare più teste di compressore, strategie di controllo variabili, sistemi di raffreddamento migliorati e sistemi di asciugatura avanzati in pacchetti compatti. Tale architettura può anche migliorare la resilienza, poiché i singoli componenti possono essere riparati senza interrompere l'intera fornitura di aria compressa. Le prestazioni energetiche rimarranno importanti, dato che gli studi dentistici si trovano ad affrontare costi operativi e aspettative di sostenibilità in costante aumento. I progetti più performanti saranno quindi probabilmente quelli che sapranno bilanciare la disponibilità di flusso d'aria, il ciclo di lavoro, la rumorosità, la facilità di manutenzione e il consumo di energia elettrica, piuttosto che ottimizzare una singola specifica tecnica.
Opportunità di mercato per i compressori dentali
Infrastrutture cliniche ex novo nelle economie emergenti
I mercati emergenti nel mercato dei compressori dentali offrono ai fornitori l'opportunità di creare piattaforme standardizzate per l'aria compressa durante la costruzione di nuove strutture odontoiatriche. I progetti greenfield consentono ai produttori di influenzare la scelta del compressore prima che locali tecnici, tubazioni e unità di trattamento siano definiti. I fornitori possono fornire compressori completi di essiccatori, sistemi di filtrazione, serbatoi, controlli e supporto all'installazione per ridurre la complessità dell'integrazione. India, Cina, Sud-est asiatico e alcuni mercati del Medio Oriente offrono condizioni interessanti, in quanto le reti odontoiatriche private sono in espansione. Un'architettura di prodotto modulare potrebbe inizialmente servire le cliniche con una sola poltrona, consentendo successivi ampliamenti di capacità. Investitori e produttori dovrebbero dare priorità alle partnership di assistenza locali, poiché il supporto tecnico può influenzare significativamente le decisioni di acquisto in mercati in cui i pezzi di ricambio e le competenze di manutenzione specializzate sono meno facilmente reperibili. Tali strategie possono creare relazioni durature con la base installata.
Programmi di assistenza e ammodernamento per l'intero ciclo di vita.
Esiste una notevole opportunità nella sostituzione dei compressori obsoleti, laddove le apparecchiature installate, pur essendo funzionanti, non soddisfano più le attuali aspettative in termini di asciugatura, rumorosità, efficienza energetica o manutenzione. I programmi di ammodernamento possono mirare ai sistemi installati, prevedendo la sostituzione dei compressori, l'installazione di essiccatori, sistemi di filtrazione, apparecchiature di monitoraggio e pannelli di controllo di livello superiore. I fornitori possono migliorare i tassi di conversione offrendo valutazioni di capacità che calcolano l'effettiva domanda di flusso d'aria nelle sale operative, anziché vendere unità standardizzate. I contratti di assistenza possono quindi combinare la manutenzione programmata con la disponibilità di ricambi e la diagnostica remota. Le previsioni di mercato per i compressori dentali dovrebbero pertanto essere considerate non solo in relazione alla costruzione di nuove cliniche, ma anche in base alle esigenze ricorrenti del ciclo di vita degli impianti installati. I fornitori con solide capacità di assistenza sul campo possono generare valore aggiunto anche al di là della vendita iniziale delle apparecchiature.
Sviluppi recenti
- Maggio 2026: Air Techniques, Inc. ha ampliato la sua offerta commerciale per il 2026 incentrata sui pacchetti che includono il compressore AirStar e l'aspiratore Mojave, con una promozione valida dal 1° maggio al 15 ottobre 2026. Il programma combina l'acquisto di compressori e aspiratori con apparecchiature di livello superiore, a dimostrazione della continua attenzione rivolta ai sistemi integrati per le utenze odontoiatriche e agli acquisti a livello di studio.
- Febbraio 2026: Midmark Corporation ha annunciato soluzioni di nuova generazione per studi dentistici connessi e locali tecnici intelligenti, ponendo l'accento su connettività, affidabilità, prestazioni e continui miglioramenti tecnologici. Il lancio indica una più ampia evoluzione verso un'infrastruttura odontoiatrica integrata, in cui le apparecchiature dei locali tecnici diventano parte di un ambiente clinico connesso, anziché un elemento di servizio isolato.
- Dicembre 2025: DÜRR DENTAL SE ha annunciato che il suo nuovo compressore dentale Tornado ha ricevuto il German Design Award 2026 nella categoria "Eccellenza nel design del prodotto". Il riconoscimento fa seguito al lancio, avvenuto nel 2025, della piattaforma Tornado, che si distingue per durata, prestazioni, aria secca senza olio e funzionamento in condizioni di lavoro impegnative.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -