
Markt für Dental Spiegel Handles: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Griffe von Zahnspiegeln (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Edelstahlgriff, Kunststoffgriff, Aluminiumgriff, Sonstige); Anwendung (Krankenhäuser, Zahnkliniken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015213
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
454,43 Mio. US$
Basisjahrwert
Prognose für 2034
791,12 Mio. US$
Prognose bis 2034
CAGR 2026-2034
6,35 %
Wachstumsrate
Adressierbarer Markt
5.634,69 Mio. US$
(2026–2034)
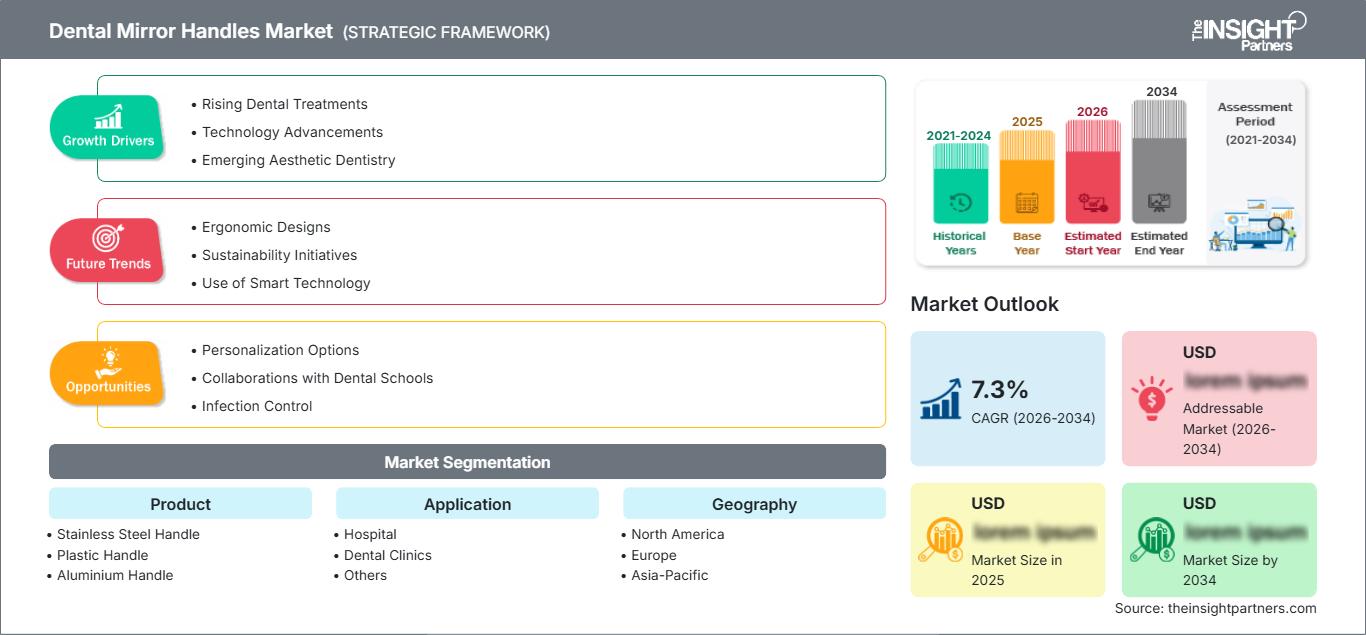
Der Markt für zahnärztliche Spiegelgriffe wird voraussichtlich von 454,43 Millionen US-Dollar im Jahr 2025 auf 791,12 Millionen US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,35 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Griffe aus Edelstahl, Kunststoff, Aluminium und anderen Materialien für den Einsatz in Krankenhäusern und Zahnarztpraxen. Die Nachfrage wird durch routinemäßige Diagnoseverfahren, Anforderungen an die Langlebigkeit der Instrumente, Infektionsschutzprotokolle, ergonomisches Design und den Ersatzbedarf in etablierten und sich entwickelnden zahnärztlichen Versorgungssystemen bestimmt.
Nordamerika ist für ein stetiges Wachstum positioniert, begünstigt durch eine etablierte zahnärztliche Infrastruktur, den regelmäßigen Austausch von Instrumenten, die verstärkte Nutzung wiederverwendbarer klinischer Instrumente und hohe Anforderungen an Reinigungsfähigkeit und Langlebigkeit. Die Marktgröße für Griffe von zahnärztlichen Spiegeln wird zudem von zahnärztlichen Dienstleistungsunternehmen, Fachpraxen und der Konsolidierung im Beschaffungswesen beeinflusst. Für den Zeitraum von 2026 bis 2034 wird ein regionales Wachstum von ca. 5,8–6,4 % CAGR erwartet.
Marktanalyse und Einblicke für Griffe von Zahnarztspiegeln
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Marktanteil von 31–35 % am Markt für zahnärztliche Spiegelgriffe halten wird, was durch eine ausgereifte zahnärztliche Infrastruktur und eine entsprechende Nachfrage nach Ersatzteilen begünstigt wird. Zwischen 2026 und 2034 wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % gerechnet.
- USA: Die USA repräsentieren im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage. Die Käufe werden durch organisierte Zahnarztpraxen und Ersatzzyklen unterstützt und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 %.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 27–31 % geschätzt, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien eine etablierte Nachfrage bieten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen werden.
- Asien-Pazifik: Der Anteil Asien-Pazifik am Gesamtmarkt wird im Jahr 2025 auf schätzungsweise 22–26 % geschätzt. Angeführt wird die Liste von China, Japan, Indien, Südkorea und Australien. Der Ausbau der Infrastruktur trägt zu einem durchschnittlichen jährlichen Wachstum von 6,7–7,4 % bei.
- Größtes Segment: Edelstahlgriffe werden im Jahr 2025 voraussichtlich einen Marktanteil von 54–58 % erreichen und profitieren von ihrer Langlebigkeit und Sterilisationskompatibilität. Die durchschnittliche jährliche Wachstumsrate (CAGR) liegt bei 6,1–6,4 %.
- Wachstumsstarkes Segment: Kunststoffgriffe werden 2025 voraussichtlich einen Marktanteil von 18–22 % erreichen und sind bis 2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,8–7,3 % ausgerichtet.
- Detaillierte Analyse der wichtigsten Unternehmen: DynaFlex, Karl Schumacher Dental, LLC, AR Instrumented Deutschland GmbH, DENTSPLY SIRONA Inc., LM-Instruments Oy, Nichrominox, Hager & Werken GmbH & Co. KG, HuFriedyGroup, Kentzler-Kaschner Dental GmbH, A. Titan Instruments.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Zu den Trends im Produktdesign von Griffen für zahnärztliche Spiegel zählen verbesserte Ergonomie, eine ausgewogene Gewichtsverteilung, Korrosionsbeständigkeit und Beständigkeit gegenüber häufiger Reinigung/Sterilisation. Edelstahl eignet sich besonders, wenn Langlebigkeit und Robustheit erforderlich sind, während Polymerwerkstoffe zu leichten Designs beitragen und die Farbauswahl erweitern. Die Fertigung wird zunehmend von Präzisionstechnik, Oberflächentechnologie, Materialrückverfolgbarkeit und geringer Maßabweichung bei Serienprodukten beeinflusst.
Zukünftige Wachstumschancen im Markt für zahnärztliche Spiegelgriffe ergeben sich aus den Märkten im asiatisch-pazifischen Raum und im Nahen Osten, wo die zahnärztliche Versorgung stetig weiterentwickelt wird. Einkäufer konzentrieren sich heute auf die Gesamtbetriebskosten und nicht mehr nur auf die Anschaffungskosten. Dies begünstigt Hersteller, die die Langlebigkeit, Wiederverwendbarkeit und vorhersehbaren Austauschintervalle ihrer Produkte nachweisen können.
Marktberichtsumfang für Griffe von Zahnarztspiegeln
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 454,43 Millionen US-Dollar |
| Marktgröße bis 2034 | 791,12 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,35 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Griffe von Zahnarztspiegeln
Die Nachfrage nach dem Produkt wird durch die wiederholte Verwendung der Spiegel bei Untersuchungen, Zahnersatz, Parodontologie, Kieferorthopädie und chirurgischen Eingriffen gestützt. Dies führt zu einem Wachstum des Marktes für zahnärztliche Spiegelgriffe, das mit der Behandlungshäufigkeit, der Installation von Zahnarztstühlen, dem Instrumentenwechsel und der Mundhygiene zusammenhängt. Die Wertschöpfungskette umfasst Stahl- und Polymerlieferanten, Maschinenbauer, Former, Endbearbeiter, Instrumentenhersteller, Vertriebspartner und Zahnarztpraxen.
Die Lieferkette variiert je nach verwendetem Material. Während Edelstahl Formgebung, Bearbeitung, Polieren und Endbearbeitung erfordert, basieren Produkte auf Polymerbasis hauptsächlich auf Spritzguss und Materialentwicklung. Der Vertrieb ist weiterhin von Bedeutung, da die Praxen neben Griffen auch Spiegel und andere Instrumente beziehen. Die Nachhaltigkeit der Lieferkette hängt zunehmend von gleichbleibender Materialqualität, effizienten Produktionsläufen, Dokumentation und der Verfügbarkeit verschiedener Grifftypen ab.
Der Wettbewerb ist zwischen breit aufgestellten Anbietern von zahnärztlichen Instrumenten und Nischenherstellern segmentiert. Der Marktbericht für zahnärztliche Spiegelgriffe zeigt, dass etablierte Marken über ihr Instrumentensortiment, ihre Vertriebsnetze, ihre Fertigungsqualität und ihren Bekanntheitsgrad bei Zahnärzten konkurrieren. Etablierte Marken wie DENTSPLY SIRONA Inc. und die HuFriedyGroup nutzen ihr vielfältiges Angebot an professionellen Produkten, während Karl Schumacher Dental, LLC, A. Titan Instruments und LM-Instruments Oy stärker auf spezialisierte Instrumente und Fertigungskompetenz setzen.
Der Fokus von Investitionsentscheidungen verlagert sich zunehmend auf Fertigungseffizienz, Ergonomie, zuverlässige Produktlieferung und Vertriebskanalerweiterung anstatt auf disruptive technologische Innovationen. LM-Instruments Oy hat seine Produktionskapazitäten in Finnland ausgebaut, und DENTSPLY SIRONA Inc. baut kontinuierlich Vertriebs- und Technologiepartnerschaften auf. Nischenmarken wie AR Instrumented Deutschland GmbH und Kentzler-Kaschner Dental GmbH & Co. KG könnten durch Individualisierung und Spezialisierung Wettbewerbsvorteile erzielen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Griffe für Zahnarztspiegel: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Spiegelgriffe in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 31–35 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Die USA dominieren die regionale Nachfrage aufgrund einer gut entwickelten zahnärztlichen Infrastruktur, strukturierter Beschaffung, regelmäßigem Austausch der Instrumente und der weitverbreiteten Verwendung wiederverwendbarer Untersuchungsinstrumente.
Kanada ist aufgrund privater Zahnkliniken, institutioneller Zahnmedizin und Fachärzten involviert. Sterilisationsanforderungen, ergonomische Faktoren und der Bedarf an Instrumentenersatz beeinflussen die Nachfrage. Beschaffungsstellen bevorzugen Anbieter, die einheitliche Abmessungen und zuverlässige Lieferungen gewährleisten können. Gleiches gilt für zahnärztliche Dienstleistungsorganisationen, die eine Standardisierung der Instrumentenspezifikationen an verschiedenen Standorten für wiederholte Beschaffungen und eine Portfoliooptimierung anstreben.
US-Markt für Griffe für Zahnarztspiegel
Die USA decken 2025 etwa 78–82 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. Zahnarztpraxen, zahnärztliche Versorgungszentren (DSOs), Krankenhäuser und spezialisierte Kliniken gewährleisten eine kontinuierliche Beschaffung. Die Beteiligung von DynaFlex, Karl Schumacher Dental, LLC, HuFriedyGroup und A. Titan Instruments sichert eine breite Verfügbarkeit innerhalb der professionellen Lieferketten.
Griffe werden hauptsächlich in der Diagnostik und Klinik benötigt, wo wiederholte Reinigung und Sterilisation erforderlich sind. Edelstahl ist aufgrund seiner Langlebigkeit weiterhin ein unverzichtbares Material, doch leichtere Polymervarianten ermöglichen es Praxen, sich in puncto Ergonomie abzuheben. Balance, Griffigkeit, Oberflächenqualität und Kompatibilität mit vorhandenen Spiegelköpfen sind entscheidende Kaufkriterien.
Markt für Griffe für Zahnarztspiegel in Europa
Europa wird 2025 voraussichtlich einen Marktanteil von 27–31 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen, wobei Deutschland die regionale Nachfrage anführt. Großbritannien, Deutschland, Frankreich, Italien und Spanien bilden die wichtigsten nationalen Märkte, die durch etablierte Zahnarztnetzwerke und eine strenge Regulierung gestützt werden.
Diese beiden Länder gelten aufgrund ihrer bestehenden Infrastruktur im Bereich der Zahnmedizin, ihrer Beschaffungsnetzwerke von Fachkräften und der weitverbreiteten Nutzung wiederverwendbarer chirurgischer Instrumente als Hauptabnehmer. Deutschland verfügt zudem über einen hochentwickelten Produktionsstandort für Präzisionsinstrumente in der Zahnmedizin und Medizin. Frankreich, Italien und Spanien ergänzen sich in ihrer Nachfrage.
Markt für zahnärztliche Spiegelgriffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge im Jahr 2025 22–26 % der weltweiten Nachfrage ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,4 % wachsen. China ist führend, gefolgt von Japan, Indien, Südkorea und Australien. Der Ausbau der zahnärztlichen Infrastruktur und die zunehmende Präsenz privater Kliniken werden die Nachfrage ankurbeln.
Die industrielle Entwicklung in China und Indien verbessert die Produktionskapazitäten, während Japan und Südkorea Wert auf Präzision und Qualität legen. Australien profitiert von etablierten klinischen Standards. Programme für öffentliche Gesundheit, zahnmedizinische Ausbildung, Urbanisierung und private Investitionen tragen zur Erneuerung und Beschaffung von Instrumenten bei.
Markt für zahnärztliche Spiegelgriffe im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,6 % steigen, wobei Saudi-Arabien die regionale Marktführerschaft übernimmt. Die Vereinigten Arabischen Emirate und Südafrika bleiben wichtige Beschaffungszentren, während der Rest des Nahen Ostens und Afrikas langfristiges Infrastrukturpotenzial bietet.
Saudi-Arabien und die VAE profitieren von Investitionen im Gesundheitswesen, dem Ausbau privater Kliniken und dem Bau moderner Einrichtungen. Südafrika bietet einen etablierten Dentalmarkt in der Region, während andere Länder des Nahen Ostens und Afrikas weiterhin stärker auf importierte Instrumente angewiesen sind. Energieeinnahmen und Investitionen in die Gesundheitsinfrastruktur können die Beschaffung unterstützen, jedoch bleiben Bezahlbarkeit, Vertriebsnetz und Versorgungssicherheit wichtige Herausforderungen.
Segmentierungsanalyse
Produkt
Für dieses Produktsegment wird zwischen 2026 und 2034 ein jährliches Wachstum von 6,0–6,6 % erwartet. Die Materialauswahl richtet sich nach Langlebigkeit, Sterilisationsfähigkeit, Gewicht, Griffigkeit, Herstellungskosten und den Präferenzen der Anwender. Edelstahl bleibt aufgrund seiner Eignung für wiederholte Bearbeitung strukturell wichtig, während Polymere und Aluminium leichtere Designs und eine verbesserte Ergonomie ermöglichen. Der Markt für zahnärztliche Spiegelgriffe umfasst daher sowohl etablierte, wiederverwendbare Produkte als auch sich entwickelnde Leichtbauvarianten.
- Edelstahlgriff: Bleibt die bevorzugte Ausführung für Praxen, die Wert auf mechanische Festigkeit, Korrosionsbeständigkeit, wiederholte Sterilisation und lange Lebensdauer legen. Seine etablierte klinische Vertrautheit sichert die kontinuierliche Beschaffung in Krankenhäusern und Zahnarztpraxen.
- Kunststoffgriff: Erfüllt die Anforderungen an Leichtbauweise, ergonomische Handhabung, Farbkennzeichnung und kostengünstige Beschaffung. Das Polymerspritzgussverfahren ermöglicht zudem Designflexibilität und die effiziente Produktion standardisierter Griffformate.
- Aluminiumgriff: Bietet ein ausgewogenes Verhältnis zwischen geringem Gewicht und robuster Metallkonstruktion. Er eignet sich besonders für Kliniker, die Wert auf ein geringes Instrumentengewicht legen, aber gleichzeitig eine stabile Griffstruktur für routinemäßige Diagnoseverfahren benötigen.
- Sonstige: Umfasst alternative Konstruktionen und Spezialdesigns, die differenzierten klinischen Präferenzen, Nischenanwendungen oder Produktkonfigurationen dienen, bei denen Hersteller Materialien kombinieren, um bestimmte Handhabungseigenschaften zu erzielen.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. Krankenhäuser benötigen zuverlässige Instrumente für häufige klinische Arbeitsabläufe, während Zahnarztpraxen einen breiten Stammkundenkreis darstellen. Die Beschaffung berücksichtigt zunehmend Instrumentenstandardisierung, Aufbereitungsanforderungen, Ergonomie und Wirtschaftlichkeit von Ersatzbeschaffungen. Die Marktanalyse für Griffe für zahnärztliche Spiegel zeigt, dass sich die Kaufmuster je nach Behandlungsintensität, Einrichtungsgröße, Sterilisationsinfrastruktur und zentralisierten Beschaffungspraktiken unterscheiden.
- Krankenhäuser benötigen robuste Griffe, die wiederholten Untersuchungsverfahren, zentraler Sterilisation und standardisierter Lagerhaltung standhalten. Bei der Beschaffung spielen Zuverlässigkeit, Kompatibilität, Lebenszykluskosten und Verfügbarkeit über etablierte Medizinproduktehändler eine entscheidende Rolle.
- Zahnkliniken: Zahnkliniken stellen eine breite Nachfragebasis dar, deren Beschaffung von Routineuntersuchungen, restaurativer Behandlung, ergonomischen Präferenzen und dem Austausch verschlissener Instrumente bestimmt wird. Einzelpraxen und organisierte Gruppen wenden unterschiedliche Beschaffungsmodelle an.
- Sonstige: Hierzu zählen Bildungseinrichtungen, Institutionen, mobile und spezialisierte zahnärztliche Versorgungseinrichtungen, in denen kleinere Instrumentenbestände und spezifische Behandlungsanforderungen die Beschaffung beeinflussen. Die Nachfrage wird typischerweise durch Schulungsanforderungen, Mobilität und Budgetüberlegungen bestimmt.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhaus |
Hoch |
Sterile Wiederverwendung |
Reifen |
|
Zahnkliniken |
Hoch |
Ergonomischer Griff |
Reifen |
|
Andere |
Niedrig |
Tragbare Pflege |
Skalierung |
Markt für Griffe für Zahnarztspiegel: Wachstumstreiber und Wirkungsanalyse
Zunehmende globale Belastung durch Mundkrankheiten
Der weltweite Bedarf an Mundpflege bildet eine nachhaltige Grundlage für die Untersuchung von Untersuchungsinstrumenten. Laut Weltgesundheitsorganisation leiden weltweit 3,5 Milliarden Menschen an Mundkrankheiten; unbehandelte Karies zählt zu den häufigsten Erkrankungen, und eine Milliarde Menschen leiden an schwerer Parodontitis. Diese Zahlen führen zu einer steigenden Anzahl von Menschen, die Diagnose, Behandlung und Überwachung benötigen. Für Hersteller bedeutet die höhere Behandlungsintensität eine größere, wiederkehrende Nachfrage nach Untersuchungsinstrumenten, einschließlich Griffen und Spiegeleinheiten. Besonders stark ist dieser Einfluss in Märkten, in denen sich die Verfügbarkeit zahnärztlicher Leistungen von den Ballungszentren auf kleinere Städte ausdehnt. Die verstärkte Nutzung bedeutet jedoch nicht zwangsläufig die Einführung von High-End-Produkten.
Ausbau organisierter zahnärztlicher Versorgungsnetze
Die zunehmende Organisation von Zahnarztpraxen beeinflusst den Einkauf: Weg von individuellen Einkäufen der Zahnärzte hin zu standardisierten Lagerbeständen. Größere Bestellungen von zahnärztlichen Dienstleistungsunternehmen, Klinikketten, universitären Gesundheitseinrichtungen und Klinikverbünden stellen höhere Anforderungen an Produktqualität, einheitliche Verpackungs- und Etikettierungsmaße sowie die Lieferung. Lieferanten, die diese Anforderungen erfüllen können, werden davon profitieren. Auch die Rolle der Distributoren gewinnt an Bedeutung, da zentralisierte Einkaufsorganisationen voraussichtlich höhere Vertriebskapazitäten und Lieferzuverlässigkeit benötigen. Für produzierende Unternehmen bedeutet organisierter Einkauf niedrigere Stückkosten und einen höheren Wettbewerbsdruck bei Preisen und Lieferzeiten.
Strengere Anforderungen an die Wiederaufbereitung und die Instrumentenqualität
Die Anforderungen an die Infektionsprävention lenken die Aufmerksamkeit verstärkt auf die Materialien und die Konstruktion wiederverwendbarer zahnärztlicher Instrumente. Griffe, die im klinischen Bereich eingesetzt werden, müssen wiederholter Reinigung und Sterilisation standhalten, ohne übermäßige Korrosion, Verformung, Oberflächenbeschädigung oder Funktionsverlust zu erleiden. Daher bewerten Einkaufsabteilungen heute die Leistung über den gesamten Lebenszyklus hinweg und nicht nur die Anschaffungskosten. Edelstahlprodukte profitieren von diesem Fokus, da die mechanischen und Korrosionseigenschaften von Edelstahl die Wiederaufbereitung des Materials ermöglichen, sofern es sachgemäß hergestellt und gewartet wurde. Auch Produkte aus Polymeren und Aluminium können Marktanteile gewinnen, wenn ihr Design validiert ist und die Anforderungen an Reinigung, Haltbarkeit und Handhabung erfüllt.
Markt für Griffe für Zahnarztspiegel: Zukunftstrends
Ergonomische und leichte Instrumentenarchitektur
Die Markttrends für Griffe von Dentalspiegeln deuten darauf hin, dass sich die Produktentwicklung künftig auf ergonomische Geometrie, optimalen Schwerpunkt, griffige Oberflächen und leichtere Instrumente konzentrieren wird. Hersteller können dies durch Polymerdesign, die Verwendung von Aluminium und anderen Materialien sowie Oberflächenbeschichtungen und Materialkombinationen erreichen. Dies ist besonders relevant, da Zahnärzte im Laufe des Arbeitstages wiederholte Behandlungen durchführen müssen. Das bedeutet jedoch nicht, dass Edelstahl gänzlich verschwinden sollte – verschiedene Produktarten werden weiterhin parallel auf dem Markt erhältlich sein. Digitale Fertigungstechnologien ermöglichen zudem die schnelle Erstellung von Prototypen für Griffformen und die Verbesserung von Designs. Langfristig könnten neben der Ergonomie auch Sterilisationseigenschaften in die Kaufentscheidung einfließen.
Rückverfolgbare Fertigung und nachhaltige Wiederaufbereitung
Die Produktherstellung wird künftig verstärkt auf nachvollziehbare Materialzusammensetzung, Produktionsdokumentation, Reparierbarkeit und umweltgerechte Wiederaufbereitung achten. Gesundheitseinrichtungen beginnen, die Auswirkungen wiederverwendbarer Geräte auf ihren gesamten Lebenszyklus zu bewerten. Dabei werden Aspekte wie Langlebigkeit, Verpackung, Wartung und Recycling berücksichtigt. Bei zahnärztlichen Instrumenten kann ein längerer Lebenszyklus die Anzahl der Ersatzgeräte und damit den Materialverbrauch minimieren, sofern gleichzeitig die klinische Leistungsfähigkeit und die hygienischen Anforderungen erfüllt sind. Der Produktionsprozess kann automatisierte Tests, die elektronische Erfassung der Produktqualität sowie eine effiziente Endbearbeitung umfassen. Nachhaltige Verpackung und Abfallminimierung im Herstellungsprozess beeinträchtigen die klinische Eignung des Produkts nicht.
Marktchancen für Griffe von Zahnspiegeln
Lokalisierte Produktions- und regionale Vertriebsplattformen
Hersteller können in Märkten, in denen die zahnärztliche Infrastruktur wächst, die Lieferketten aber weiterhin importabhängig sind, regionale Produktions- oder Montagestrategien verfolgen. Lokale Produktionsstätten können Lieferzeiten verkürzen, das Risiko von Frachtunterbrechungen verringern und eine bessere Anpassung an regionale Beschaffungspräferenzen ermöglichen. Der asiatisch-pazifische Raum bietet hierfür ein besonders relevantes Umfeld, da große Patientenpopulationen auf wachsende private Zahnarztnetzwerke und zunehmend leistungsfähige Produktionsökosysteme treffen. Partnerschaften mit regionalen Vertriebspartnern können einen weiteren Expansionsweg eröffnen, ohne dass sofortige, hohe Investitionen erforderlich sind. Unternehmen sollten standardisierte Großserienkonfigurationen priorisieren und gleichzeitig ein begrenztes Sortiment an hochwertigen, ergonomischen Produkten anbieten. Die Marktprognosen für Griffe für zahnärztliche Spiegel können daher Investitionsentscheidungen hinsichtlich Produktionsstandort, Lagerhaltung und Vertriebspartnerschaften unterstützen, sofern das erwartete Behandlungswachstum die Lokalisierungskosten ausgleicht.
Portfoliobündelung über verschiedene Kategorien klinischer Instrumente hinweg
Eine weitere Chance bietet die Bündelung von Spiegelgriffen mit ergänzenden Diagnose- und Untersuchungsinstrumenten. Zahnarztpraxen beziehen häufig mehrere Instrumentenkategorien über denselben Großhändler. Dadurch können Lieferanten ihre Kundenbasis erweitern, ohne sich ausschließlich auf den Einzelverkauf von Griffen zu verlassen. Die Bündel lassen sich individuell auf die Bereiche Allgemeinzahnmedizin, Parodontologie, Kieferorthopädie, Ausbildung oder Krankenhausbedarf mit unterschiedlichen Material- und ergonomischen Spezifikationen zuschneiden. Hersteller mit einem breiteren Produktportfolio können Griffe in standardisierte Sets integrieren, während Spezialisten mit Großhändlern zusammenarbeiten können, die bereits viele Kliniken beliefern. Die Strategie sollte auf praktische Beschaffungseffizienz und nicht auf übermäßige Produktvielfalt abzielen. Klare Kompatibilitätsspezifikationen, Nachbestellungsprogramme und standardisierte Verpackungen machen die Bündelangebote für zentrale Einkäufer attraktiv und helfen Lieferanten gleichzeitig, ihre Geschäftsbeziehungen gegenüber Wettbewerbern mit Einzelprodukten zu stärken.
Aktuelle Entwicklungen
- März 2026: LM-Dental nahm in Kaarina, Finnland, eine neue Produktionshalle in Betrieb. Diese ist mit moderner Drehtechnik, Robotik, Silikonfertigungsanlagen und weiteren Maschinen ausgestattet. Laut Unternehmen ermöglicht die neue Anlage auch die Fertigung ausgewählter Komponenten im eigenen Haus. Dies stärkt die Produktionsflexibilität, erhöht die Lieferzuverlässigkeit und verbessert die Qualitätskontrolle, während gleichzeitig die kontinuierliche Expansion der Instrumentenfertigung unterstützt wird.
- Februar 2026: DENTSPLY SIRONA Inc. meldete für das vierte Quartal 2025 einen Nettoumsatz von 961 Millionen US-Dollar und kündigte eine Restrukturierungsinitiative an, die voraussichtlich jährlich rund 120 Millionen US-Dollar in den Wachstumsplan „Return-to-Growth“ umleiten wird. Dieser umfasst Innovationen, klinische Weiterbildung und den Ausbau der Vertriebskapazitäten. Zudem wurden mehrere neue Vertriebsvereinbarungen für Dentalprodukte und -technologien geschlossen.
- Februar 2026: DynaFlex präsentierte sein Norris 20/26 Bracket-System als neue kieferorthopädische Plattform mit Fokus auf Behandlungseffizienz, passiver Selbstligatur, Bogenformtechnologie sowie verbesserter Drehmoment- und Kippkontrolle. Das Produkt unterstreicht die kontinuierliche Weiterentwicklung spezialisierter zahnärztlicher Instrumente und kieferorthopädischer Arbeitsabläufe im Rahmen des breiteren zahnmedizinischen Produktportfolios des Unternehmens.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -