
歯科ミラーハンダル市場:規模・成長・予測 2034
歯科用ミラーハンドル市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(ステンレススチール製ハンドル、プラスチック製ハンドル、アルミニウム製ハンドル、その他)、用途別(病院、歯科医院、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015213
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
4億5443 万米ドル
基準年値
2034年の予測
7億9112 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.35 %
成長率
対象市場
56億3469 万米ドル
(2026年~2034年)
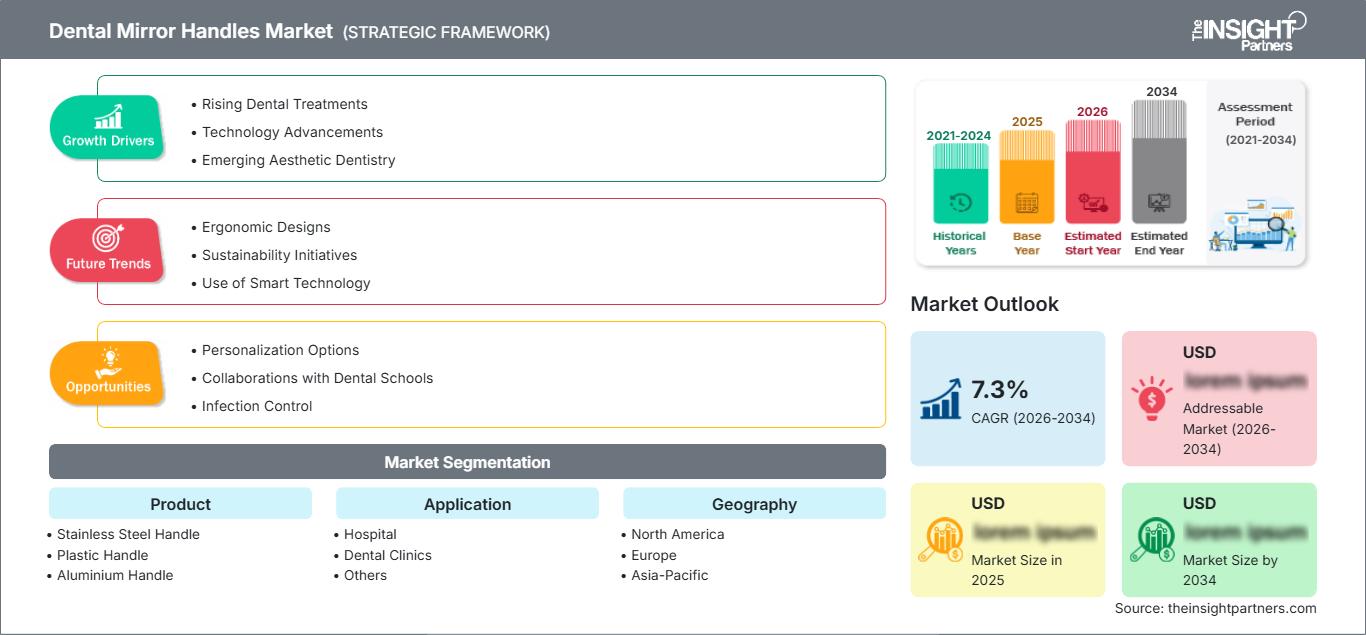
歯科用ミラーハンドル市場は、2025年の4億5,443万米ドルから2034年には7億9,112万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.35%を記録する見込みです。この市場には、ステンレス鋼、プラスチック、アルミニウム、その他の素材で製造されたハンドルが含まれており、病院や歯科医院で使用されています。需要は、日常的な診断手順、器具の耐久性要件、感染管理プロトコル、人間工学に基づいた設計、既存および発展途上の歯科医療システムにおける交換購入によって形成されています。
北米は、確立された歯科インフラ、定期的な器具交換、再利用可能な臨床器具の利用率向上、そして洗浄性と耐久性に対する厳しい期待に支えられ、着実な拡大が見込まれています。歯科用ミラーハンドルの市場規模は、歯科サービス組織、専門診療所、調達統合にも影響を受けており、2026年から2034年にかけて地域別成長率は年平均約5.8~6.4%と予測されています。
歯科用ミラーハンドルの市場評価と洞察
- 北米:この地域は、成熟した歯科インフラと交換需要に支えられ、2025年には歯科用ミラーハンドル市場の31~35%のシェアを占めると予想されており、2026年から2034年の間に年平均成長率(CAGR)5.8~6.4%で成長すると見込まれています。
- 米国: 2025年には、北米の需要の約78~82%を米国が占め、組織化された歯科医院や交換サイクルによって購入が支えられ、年平均成長率(CAGR)は5.7~6.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占めると推定されており、ドイツ、英国、フランス、イタリア、スペインが既存の需要を支え、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.0%で成長すると見込まれています。
- アジア太平洋地域:アジア太平洋地域は、中国、日本、インド、韓国、オーストラリアを筆頭に、2025年には推定22~26%のシェアを占め、インフラ拡張により年平均成長率(CAGR)は6.7~7.4%になると予測されている。
- 最大のセグメント:ステンレス製のハンドルは、耐久性と滅菌対応性という利点から、2025年には推定54~58%の市場シェアを占め、年平均成長率(CAGR)は6.1~6.4%になると見込まれています。
- 高成長分野:プラスチック製ハンドルは、2025年には推定18~22%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.8~7.3%で成長すると予測されている。
- 詳細に分析された主要企業: DynaFlex、Karl Schumacher Dental, LLC、AR Instrumed Deutschland GmbH、DENTSPLY SIRONA Inc.、LM-Instruments Oy、Nichrominox、Hager & Werken GmbH & Co. KG、HuFriedyGroup、Kentzler-Kaschner Dental GmbH、A. Titan Instruments。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科用ミラーハンドル市場における製品設計のトレンドとしては、人間工学に基づいた設計の改善、質量バランスの最適化、耐腐食性、頻繁な洗浄・滅菌への耐性などが挙げられます。ステンレス鋼は、製品の耐久性と物理的な強度が求められる場合に有効であり、ポリマー材料は軽量設計と色の差別化に役立ちます。製造においては、精密工学、表面処理技術、材料トレーサビリティ、大量生産製品ラインにおける寸法ばらつきの低減が、より大きな影響を与えるでしょう。
歯科用ミラーハンドル市場の将来的な成長機会は、歯科医療システムの発展が著しいアジア太平洋地域および中東地域から生まれるでしょう。購買組織は現在、購入費用だけでなく、総所有コストに注目しています。そのため、製品の耐久性、再利用性、そして予測可能な交換間隔を証明できるメーカーが有利になるでしょう。
歯科用ミラーハンドル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 4億5443万米ドル |
| 2034年までの市場規模 | 7億9112万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.35% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用ミラーハンドルの市場分析
検査、修復作業、歯周病治療、矯正歯科治療、外科手術などの際にミラーが繰り返し使用されるため、この製品の需要が高まっています。これにより、歯科用ミラーハンドル市場の成長は、処置頻度、歯科用チェアの設置、器具の交換、衛生管理といった要素と関連しています。バリューチェーンは、鉄鋼およびポリマーのサプライヤー、機械加工業者、成形業者、仕上げ業者、器具の組立業者、販売業者、歯科医院などで構成されています。
供給は使用する材料によって異なります。ステンレス鋼は成形、機械加工、研磨、仕上げ加工が必要ですが、ポリマー製品は主に射出成形と材料配合に依存しています。流通は依然として重要であり、医療機関はハンドルだけでなく鏡やその他の器具も購入します。サプライヤーの持続可能性は、材料の品質の安定性、効率的な製造ロット、文書化、およびさまざまなタイプのハンドルの入手可能性にますます依存するようになっています。
競争上のポジショニングは、多角的な歯科器具メーカーとニッチな器具メーカーに分かれています。歯科用ミラーハンドル市場レポートによると、既存ブランドは器具の種類、販売代理店とのつながり、製造品質、臨床医の間での認知度で競争しています。DENTSPLY SIRONA Inc.やHuFriedyGroupなどの確立されたブランドは、多様な専門製品を活用していますが、Karl Schumacher Dental, LLC、A. Titan Instruments、LM-Instruments Oyは、より専門的な器具と製造ノウハウに依存しています。
投資判断の焦点は、破壊的な技術革新よりも、製造効率、人間工学、一貫した製品供給、チャネル拡大へとシフトしつつある。LM-Instruments Oyはフィンランドで製造能力を増強し、DENTSPLY SIRONA Inc.は商業および技術流通における関係構築を継続的に進めている。AR Instrumed Deutschland GmbHやKentzler-Kaschner Dental GmbH & Co. KGといったニッチな医療機器ブランドは、カスタマイズと専門化によって競争優位性を獲得できる可能性がある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用ミラーハンドル市場:戦略的洞察
地域別分析
北米歯科用ミラーハンドル市場
北米は2025年には31~35%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.4%で拡大すると予測されている。米国は、高度に発達した歯科インフラ、体系的な調達、器具の定期的な交換、および再利用可能な検査器具の広範な使用により、地域需要を牽引している。
カナダでは、民間の歯科クリニック、医療機関、専門医など、様々な形態の歯科医療が関わっています。滅菌要件、人間工学的要因、器具交換の必要性などが需要に影響を与えています。調達においては、寸法が一定で納品が確実な業者が優先される傾向があります。同様に、歯科医療サービス組織も、繰り返し調達やポートフォリオ最適化のために、複数の拠点間で器具仕様の標準化を重視しています。
米国歯科用ミラーハンドル市場
米国は2025年時点で北米全体の需要の約78~82%を占め、2034年まで年平均成長率(CAGR)5.7~6.3%で成長すると予測されています。一般診療所、DSO(歯科サービス組織)、病院、専門クリニックなどが購買活動の継続性を確保しています。DynaFlex、Karl Schumacher Dental, LLC、HuFriedyGroup、A. Titan Instrumentsの参加により、専門家向けサプライチェーン全体で幅広い供給が保証されます。
ハンドルが必要となるのは、繰り返し洗浄・滅菌が必要な診断・臨床用途に限られます。耐久性に優れたステンレス鋼は依然として重要な素材ですが、軽量ポリマー製のハンドルは人間工学的な面で他社製品との差別化を図ります。バランス、握りやすさ、表面品質、既存のミラーヘッドとの互換性は、購入時の重要な判断基準となります。
欧州歯科用ミラーハンドル市場
欧州の市場シェアは2025年には27~31%と推定され、2034年まで年平均成長率(CAGR)5.4~6.0%で成長すると予測されており、ドイツが地域需要を牽引する。英国、ドイツ、フランス、イタリア、スペインは主要な国内市場であり、確立された歯科医療ネットワークと厳格な規制体制に支えられている。
これら2カ国は、歯科医療における既存のインフラ、専門家による調達ネットワーク、そして再利用可能な外科用機器の普及といった要因から、主要な需要源とみなされている。さらにドイツは、歯科医療および医学で使用される精密機器の高度に発達した製造拠点を有しているという利点も持っている。加えて、フランス、イタリア、スペインも補完的な需要源として貢献している。
アジア太平洋地域の歯科用ミラーハンドル市場
アジア太平洋地域は、2025年には世界の需要の22~26%を占めると推定されており、年平均成長率(CAGR)は6.7~7.4%と予測されている。中国が最上位に位置し、日本、インド、韓国、オーストラリアがそれに続く。歯科インフラの整備と民間クリニックの増加が需要を押し上げるだろう。
中国とインドでは産業の発展により製造能力が向上している一方、日本と韓国は精度と品質を重視している。オーストラリアは確立された臨床基準の恩恵を受けている。公衆衛生、歯科教育、都市化、民間投資に関するプログラムは、器具の交換と調達に役立つだろう。
中東・アフリカの歯科用ミラーハンドル市場
中東・アフリカ地域の需要は年平均成長率(CAGR)5.9~6.6%で拡大すると予想されており、サウジアラビアが地域における最大の成長機会を牽引する見込みです。アラブ首長国連邦と南アフリカは引き続き重要な調達拠点であり、その他の中東・アフリカ地域は長期的なインフラ投資機会を秘めています。
サウジアラビアとアラブ首長国連邦は、医療投資、民間クリニックの発展、近代的な施設建設の恩恵を受けている。南アフリカは地域内で確立された歯科市場を形成している一方、他の中東・アフリカ諸国は依然として輸入器具への依存度が高い。エネルギー収入と医療インフラ投資は調達を支えることができるが、価格の手頃さ、流通網の整備、供給の継続性は依然として重要な制約となっている。
セグメンテーション分析
製品
この製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で拡大すると予測されています。材料の選択は、耐久性、滅菌適合性、重量、握り心地、製造コスト、および臨床医の好みによって左右されます。ステンレス鋼は繰り返し加工に耐えられるため構造的に重要であり、一方ポリマーとアルミニウムは軽量設計と差別化された人間工学に基づいた設計の機会を生み出します。したがって、歯科用ミラーハンドル市場の範囲は、既存の再利用可能な製品と進化する軽量構成の両方に及びます。
- ステンレススチール製ハンドル:機械的強度、耐腐食性、繰り返し滅菌可能、そして長寿命を重視する診療所にとって、依然として主要な構成となっています。その臨床現場での実績は、病院や歯科医院における継続的な調達を支えています。
- プラスチック製ハンドル:軽量構造、人間工学に基づいた操作性、色による識別性、そしてコスト重視の調達といったニーズに対応します。ポリマー成形により、設計の柔軟性が向上し、標準化されたハンドル形状を効率的に生産できます。
- アルミニウム製ハンドル:軽量性と金属の耐久性を両立。日常的な診断手順において、器具の軽量化と堅牢なハンドル構造の維持を重視する臨床医にとって、最適な選択肢となります。
- その他:異なる臨床上の嗜好、ニッチな用途、または特定の取り扱い特性を実現するために製造業者が材料を組み合わせる製品構成に対応する代替構造や特殊な設計を対象としています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.3%で成長すると予測されています。病院では、高頻度の臨床ワークフローに対応する信頼性の高い機器が必要とされており、歯科医院は幅広いリピーター顧客基盤を形成しています。調達においては、機器の標準化、再処理要件、人間工学、交換コストなどがますます重視されるようになっています。歯科用ミラーハンドル市場の分析によると、購入パターンは、処置の頻度、施設規模、滅菌設備、集中調達方式によって異なります。
- 病院:病院では、繰り返し行われる検査手順、集中滅菌、標準化された在庫管理に対応できる耐久性の高いハンドルが求められます。調達の決定においては、信頼性、互換性、ライフサイクルコスト、そして実績のある医療機器販売代理店を通じた入手可能性が重視されます。
- 歯科クリニック:歯科クリニックは幅広い需要基盤を有しており、定期検診、修復治療、人間工学的嗜好、摩耗した器具の交換などによって購買行動が左右されます。個人開業医と組織化されたグループでは、多様な調達モデルが存在します。
- その他:教育機関、医療機関、移動式診療所、専門歯科医療施設など、器具の在庫が少なく、特定の処置ニーズが購入に影響を与える環境が含まれます。需要は通常、研修要件、携帯性、予算上の考慮事項によって左右されます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院 |
高い |
無菌再利用 |
成熟した |
|
歯科医院 |
高い |
人間工学に基づいたグリップ |
成熟した |
|
その他 |
低い |
携帯型介護 |
スケーリング |
歯科用ミラーハンドル市場の成長要因と影響分析
口腔疾患の世界的な負担増大
世界的な口腔ケアのニーズは、検査器具の研究に対する持続的な需要基盤を形成しています。世界保健機関によると、世界中で35億人が口腔疾患に罹患しており、未治療のう蝕は最も一般的な疾患の一つであり、10億人が重度の歯周病に苦しんでいます。このような統計は、診断、治療、およびモニタリングを必要とする人の数の増加を示しています。メーカーの需要という点では、処置の頻度の増加は、ハンドルやミラーアセンブリを含む検査器具に対する継続的な需要の増加につながります。最も大きな影響は、歯科サービスが都市部から地方都市へと拡大している市場で見られます。使用の増加は、必ずしもハイエンド製品の採用を意味するものではありません。
組織化された歯科医療ネットワークの拡大
歯科診療所の組織化が進むにつれ、購買方法にも変化が生じ、臨床医による個別購入から標準化された在庫購入へと移行しつつあります。歯科サービス組織、病院チェーン、大学病院、複数クリニックを擁する組織による大規模な発注は、製品の品質、製品の包装やラベル表示における寸法の均一性、そして製品の配送に関して、より高い要求を突きつけるでしょう。こうした変化は、こうした要求を満たすことができるサプライヤーに有利に働くと考えられます。また、中央集権的な購買組織は、より大きな流通能力と配送の信頼性を求めるようになるため、流通業者の役割もより重要になるでしょう。製造企業にとって、組織的な購買は、単位当たりの販売コストの削減と、価格設定および納期における競争圧力の高まりを意味します。
再処理および機器品質に関するより厳格な基準
感染予防の要件が高まるにつれ、再利用可能な歯科器具の材質と構造に対する注目度が高まっています。臨床環境で使用されるハンドルは、過度の腐食、変形、表面劣化、機能的完全性の喪失を起こすことなく、繰り返し洗浄および滅菌に耐えなければなりません。そのため、購買部門は現在、最初の購入コストだけでなく、ライフサイクル全体の性能を評価するようになっています。ステンレス鋼製品は、この要素に注目が集まることで恩恵を受けるでしょう。ステンレス鋼は機械的特性と耐腐食性に優れているため、適切に製造および維持管理されていれば、材料の再加工が可能だからです。ポリマーやアルミニウム製の製品も、設計が検証され、洗浄性、耐久性、取り扱いの要求を満たしている場合は、市場シェアを拡大する可能性があります。
歯科用ミラーハンドル市場の将来動向
人間工学に基づいた軽量な機器構造
歯科用ミラーハンドル市場の動向を見ると、今後のイノベーションにおいては、人間工学に基づいた形状、適切な重心、握りやすい表面、そして軽量な器具に重点を置いた製品開発が進むと予想されます。メーカーは、ポリマー設計、アルミニウムなどの素材の使用、表面コーティング、そして複数の素材の組み合わせによって、こうした成果を実現できます。これは、臨床医が1日の業務時間を通して同じ処置を繰り返す必要があることを考えると、特に重要です。だからといって、メーカーがステンレス鋼を完全に排除すべきというわけではありません。様々な種類の製品が市場に共存し続けるでしょう。さらに、デジタル製造技術によって、グリップ形状のプロトタイプを迅速に作成し、デザインを改良することが可能になります。長期的には、購入決定において、人間工学だけでなく滅菌性能も考慮されるようになるでしょう。
トレーサブルな製造と持続可能な再処理
製品の製造においては、材料のトレーサビリティ、製造記録、修理可能性、環境に配慮した再処理に、より一層注意が払われるようになるだろう。医療機関は、耐久性、包装、保守、リサイクルといった側面を含むライフサイクル性能に関して、再利用可能な機器の影響を評価し始めている。歯科器具の場合、ライフサイクルが長ければ、交換回数を最小限に抑え、ひいては材料の消費量を削減できる。ただし、同時に臨床性能と衛生条件が満たされることが前提となる。製品の製造プロセスには、自動テスト、製品品質の電子的記録、効果的な仕上げ工程が含まれる可能性がある。持続可能な包装と製造プロセスにおける廃棄物の最小化は、製品の臨床目的には影響を与えない。
歯科用ミラーハンドルの市場機会
地域密着型の生産・流通プラットフォーム
歯科インフラが拡大しているものの、サプライチェーンが依然として輸入に依存している市場では、メーカーは地域生産または組立戦略を追求することができます。現地での事業展開により、リードタイムを短縮し、輸送の混乱リスクを軽減し、地域の調達ニーズにきめ細かく対応することが可能になります。アジア太平洋地域は、患者数が多く、民間の歯科ネットワークが拡大し、製造エコシステムがますます高度化しているため、特に注目すべき地域です。地域の販売代理店との提携は、大規模な固定投資をすぐに必要とせずに事業拡大を実現するもう一つの手段となります。企業は、限られた範囲のプレミアムな人間工学に基づいた製品を維持しながら、標準化された大量生産構成を優先すべきです。したがって、歯科用ミラーハンドルの市場予測は、予想される処置数の増加が現地化コストを相殺するのに十分である場合、製造拠点、在庫配置、チャネルパートナーシップに関する投資決定を支援することができます。
臨床機器カテゴリーを横断したポートフォリオのバンドル化
2つ目の機会は、ミラーハンドルを補完的な診断・検査器具とセット販売することです。歯科医院は複数の器具カテゴリーを同じ販売代理店から購入することが多いため、サプライヤーは個々のハンドルの販売だけに頼ることなく、顧客への浸透度を高めることができます。セット商品は、一般歯科、歯周病治療、矯正歯科、教育、病院での使用など、用途に合わせてカスタマイズでき、材質や人間工学的な仕様も異なります。幅広い製品ポートフォリオを持つメーカーは、ハンドルを標準化されたキットに組み込むことができ、専門メーカーは、すでに高頻度で臨床顧客に対応している販売代理店と提携することができます。戦略としては、過剰な製品多様化ではなく、実用的な調達効率の向上に重点を置くべきです。明確な互換性仕様、補充プログラム、標準化されたパッケージングにより、セット商品は中央購買担当者にとって魅力的なものとなり、サプライヤーは単一製品の競合他社から顧客との関係を守ることができます。
最近の動向
- 2026年3月:LM-Dentalはフィンランドのカーリナに新しい生産工場を開設し、最新の旋盤加工技術、ロボット、シリコーン製造設備などを導入しました。同社によると、この新工場では一部の部品生産を社内で行うことで、生産の柔軟性、納期の信頼性、品質管理を強化し、器具製造の継続的な拡大を支えるとのことです。
- 2026年2月:デントスプライ・シロナ社は、2025年第4四半期の純売上高が9億6,100万米ドルであったと発表し、イノベーション、臨床教育、販売能力などを含む「成長への回帰計画」に年間約1億2,000万米ドルを振り向けるリストラ策を発表しました。また、歯科製品および技術に関する複数の新たな販売契約を締結しました。
- 2026年2月:DynaFlex社は、治療効率、パッシブセルフライゲーション、アーチフォームテクノロジー、強化されたトルクおよびチップコントロールを重視した新しい矯正歯科プラットフォームとして、Norris 20/26ブラケットシステムを発表しました。この製品は、同社の幅広い歯科製品ポートフォリオと並行して、専門的な歯科用器具および矯正歯科ワークフローの継続的な開発を示すものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -