
Markt für Bohr-Bit: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Bohrmeißel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Festmeißel, Rollenmeißel); Anwendung (Onshore-Bohrungen, Offshore-Bohrungen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010758
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 22, 2026


Marktgröße 2025
8,75 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,99 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,35 %
Wachstumsrate
Adressierbarer Markt
103,12 Mrd. US-Dollar
(2026–2034)
Der Markt für Bohrmeißel wurde im Jahr 2025 auf 8,75 Milliarden US-Dollar geschätzt und soll bis 2034 auf 13,99 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,35 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch Öl- und Gasbohrungen, Baubefestigungen, Metallbearbeitung, Bergbau und Infrastrukturinstandhaltung getrieben, wobei die Haltbarkeit der Meißel, die Bohrgeschwindigkeit und die Kosten pro Bohrloch zentrale Beschaffungskriterien für industrielle Abnehmer darstellen.
Nordamerika bleibt ein wichtiger Nachfragemarkt. Das Marktvolumen für Bohrmeißel wird durch die Schiefergasförderung, die Modernisierung von Bauwerken und den hohen Austauschbedarf bei professionellen Werkzeugen gestützt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,9–5,4 % erwartet. Treiber dieser Entwicklung sind horizontale Bohrlochkonstruktionen, die Sanierung von Infrastruktur und die Präferenz von Bauunternehmen für hochwertige Hartmetall-, PDC- und anwendungsspezifische Bohrmeißel.
Marktanalyse und Einblicke für Bohrmeißel
- Nordamerika hielt 2025 einen Marktanteil von 36–39 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen, unterstützt durch Schiefergasbohrungen, Wartungsbohrungen und den Austausch von Premiumbohrkronen.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen, wobei die Aktivitäten im Perm-Becken und im Golf von Mexiko an erster Stelle stehen.
- Europa hatte 2025 einen Anteil von 18–21 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 25–28 % und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen, wobei China, Indien, Japan, Südkorea und Australien die Nachfrage antreiben.
- Das größte Segment waren Festbohrkronen mit einem Marktanteil von 54–58 % im Jahr 2025. Aufgrund von Effizienzvorteilen wird für den Zeitraum 2026–2034 ein jährliches Wachstum von 5,6–6,1 % erwartet.
- Das Wachstumssegment Offshore-Bohrungen hielt 2025 einen Marktanteil von 28–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % wachsen, da Tiefseeprojekte wieder aufgenommen werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Stanley Black & Decker, Inc., Halliburton Company, Hartner GmbH, Hilti Corporation, IZAR Cutting Tools SAL, Makita Corporation, Metabowerke GmbH, Robert Bosch Tool Corporation, RUKO GmbH Präzisionswerkzeuge, SLB, Baker Hughes Company, NOV Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der technologische Wandel führt zu Veränderungen im Bohrerportfolio. Anstelle von HSS-Bohrern kommen nun Hartmetallbohrer, diamantimprägnierte Bohrer mit feststehender Schneide und computergestützte Bohrer zum Einsatz, die sich durch höhere Lebensdauer und Effizienz auszeichnen. Die Hersteller haben die Nutenform, die Schneidposition, die Beschichtungsmaterialien und die Zusammensetzung des Bohrkörpers optimiert, um die Schneidleistung bei abrasiven Materialien, Stahlbeton und hohen Temperaturen zu steigern. Obwohl die Fertigung zunehmend international ausgerichtet ist, spielen lokale Qualitätsstandards weiterhin eine wichtige Rolle.
Die zukünftige Nachfrage wird vom Wachstum der Industrien im asiatisch-pazifischen Raum, Investitionen im Upstream-Sektor des Nahen Ostens, unkonventionellen Bohrprojekten in Nordamerika und Infrastrukturerneuerungsinitiativen in Europa bestimmt. Zudem wird die zunehmende Bedeutung von Vorschriften zur Arbeitssicherheit, Staubbekämpfung, Bohrlochintegrität und Energieeffizienz die Einführung effizienterer Bohrprodukte fördern. Folglich wird sich der Beschaffungsprozess schrittweise von kostengünstigen Verbrauchsmaterialien hin zu Bohrsystemen verlagern.
Berichtsumfang zum Markt für Bohrer
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,75 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,99 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,35 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bohrer
Das Wachstum der Bohrmeißelindustrie wird durch aktive Bohraktivitäten, die Mechanisierung von Baumaschinen, die Exploration im Bergbau und die Instandhaltung von Anlagen weiter angekurbelt. Aktive Bohranlagen sind laut den Bohranlagenzählungen von Baker Hughes ein Frühindikator für den Verbrauch von Bohrverbrauchsmaterialien, während die Aktivitäten von Drehbohranlagen sowohl an Land als auch auf See laut den Zahlen der US-Energiebehörde (EIA) anhalten.
Stahl, Wolframcarbid, synthetischer Diamant, Beschichtungen, Wärmebehandlung, CNC-Schleifen, Anwendungstechnik und Vertrieb bilden die Lieferkette. Unternehmen, die Materialwissenschaft mit den geologischen Gegebenheiten der Anwendung oder des bearbeiteten Untergrunds verknüpfen können, sind im Vorteil. Kunden aus der Ölfeldindustrie achten eher auf die Gesamtkosten der Bohrung als auf die Stückkosten, während Bauunternehmen Wert auf Geschwindigkeit, Bohrlochformung und verfügbares Zubehör legen.
Die Wettbewerbsanalyse der Bohrmeißelindustrie zeigt einen vielfältigen Wettbewerb zwischen Ölfeldexperten und Anbietern von Industriewerkzeugen in ihren jeweiligen Vertriebsketten. Der Wettbewerb von Unternehmen wie Halliburton und SLB konzentriert sich auf die Effizienz beim Bohrlochbau, während der Wettbewerb von Stanley Black & Decker, Hilti, Makita, Metabowerke, Robert Bosch, IZAR Cutting Tools SAL, Hartner und RUKO Präzisionswerkzeuge handelsorientiert ist und vielseitige Anwendungsmöglichkeiten sowie innovatives Zubehör umfasst.
Investitionen werden in die Bereiche Schneidwerkzeugkonstruktion, Verschleißerkennung, automatisierte Bohrrückmeldung, Hartmetalltechnologie und die Stärkung der regionalen Produktionskapazität getätigt. Zu den weiteren an dieser Wettbewerbsanalyse beteiligten Unternehmen gehören Baker Hughes Company und NOV Inc., die im Bereich der Ölfeldbohrsysteme konkurrieren, sowie Bosch, Hilti und Makita, die sich auf das Akku-Ökosystem konzentrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
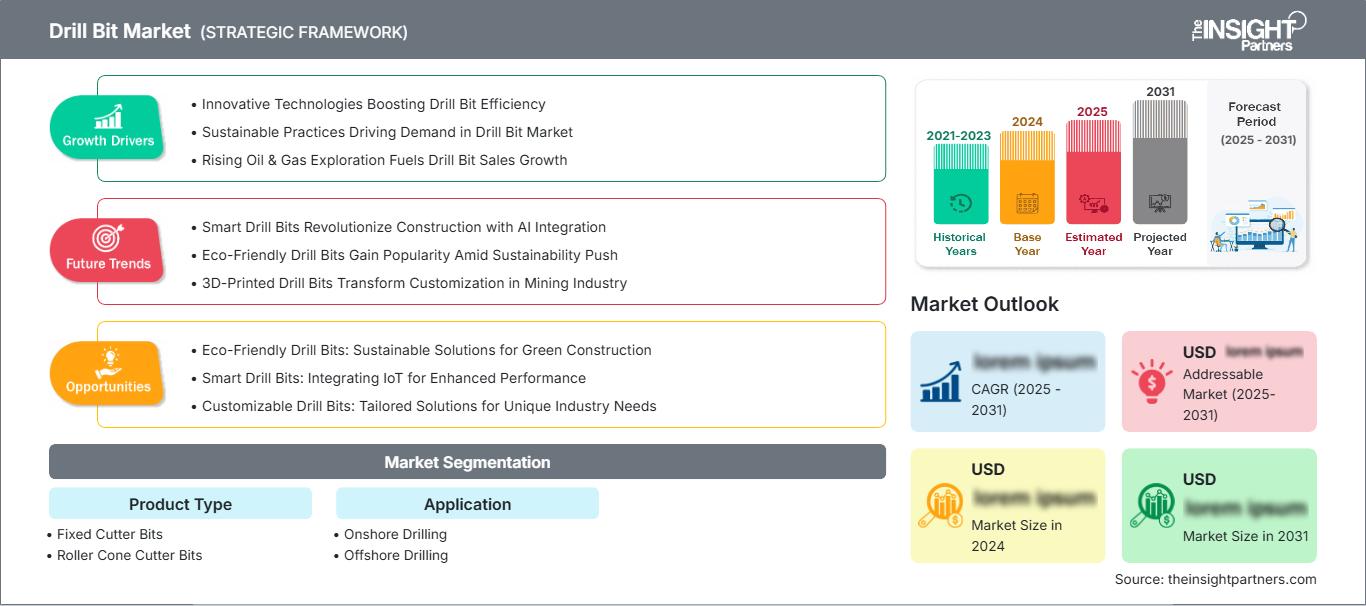
Markt für Bohrmeißel: Strategische Einblicke
Regionale Einblicke
Markt für Bohrer in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 36–39 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen. Der Marktanteil von Bohrmeißeln spiegelt die Intensität der Schiefergasförderung, die hohen Austauschraten bei Auftragnehmern und einen etablierten Vertriebskanal für professionelle Werkzeuge wider. Baker Hughes nennt die Anzahl der Bohranlagen in den USA, Kanada und weltweit als wichtige Indikatoren für die Bohrleistung, da sie die Anzahl aktiver Bohranlagen direkt mit der Nachfrage nach Verbrauchsmaterialien verknüpft.
Onshore-Bohrungen bilden weiterhin die regionale Basis, doch Offshore-Aktivitäten im Golf von Mexiko, kanadisches Gas, industrielle Fertigung und Betonverankerung tragen zur Stabilität bei. Käufer bevorzugen zunehmend Bohrmeißel, die Werkzeugwechsel, Wärmeentwicklung und Bohrlochabweichungen reduzieren. Das regionale Wachstum ist daher weniger volumen- und stärker wertorientiert, da Premium-Systeme mit feststehenden Schneidkanten, Hartmetallbohrer und Mauerwerksbohrsysteme Marktanteile gewinnen.
US-Bohrermarkt
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen. Laut den jährlichen Bohrdaten der EIA waren 2025 561 Drehbohranlagen in Betrieb, davon 547 an Land und 14 auf See. Dies unterstreicht die anhaltende Nachfrage nach Bohrlochbau trotz disziplinierter Kapitalverwendung. Angesichts der aktuellen Aktivitäten in großen Schiefergasfeldern, Infrastrukturreparaturen und im Industriebau besteht weiterhin eine erhebliche Nachfrage nach Bohrwerkzeugen und zugehörigen Produkten. Da der Fokus weiterhin auf Produktivität und Anlageninstandhaltung in einem Markt mit schwankenden Rohstoffpreisen liegt, bleibt der Markt stabil. Der Markt ist sehr breit gefächert, und Unternehmen wie Halliburton Company, SLB, Baker Hughes Company, NOV Inc., Stanley Black & Decker, Inc., Hilti Corporation, Makita Corporation und Robert Bosch Tool Corporation spielen durch ihre Dienstleistungen, ihr Einzelhandelsgeschäft und ihre Auftragsvergabe eine bedeutende Rolle. Zu den Anwendungsbereichen in diesem Markt gehören horizontale Schieferrohrleitungen, Betonanker, Reparaturen an Versorgungsleitungen und Metallverarbeitung, die alle spezifische Leistungsspezifikationen und Anforderungen an die Haltbarkeit sowie Werkzeugkonstruktionen zur Steigerung der Produktivität aufweisen.
Europäischer Markt für Bohrer
Europa erreichte 2025 einen Marktanteil von 18–21 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen. Deutschland ist aufgrund seiner starken Basis in der Präzisionsfertigung, seiner Maschinenexporte und der Nachfrage nach Produkten von Hartner GmbH, RUKO GmbH Präzisionswerkzeuge, Bosch und Metabo das führende Land. Industrielle Anwender legen Wert auf Toleranzkontrolle, Werkzeugstandzeit, Beschichtungsleistung und wiederholgenaue Bohrungsqualität, um hochpräzise Produktionsumgebungen zu gewährleisten.
Infrastruktursanierungen, Offshore-Wartungsarbeiten und Gebäudemodernisierungen in Großbritannien erfordern den Einsatz verschiedenster Bohrprodukte für Mauerwerk und Metall. Auch die Automobilindustrie in Frankreich, Baudienstleistungen in Italien und Spanien, die Luft- und Raumfahrtindustrie sowie Projekte zur Installation erneuerbarer Energien tragen zum Bedarf bei. In der gesamten Region legen die Kunden großen Wert auf Qualität und betonen Langlebigkeit, Effizienz und die strikte Einhaltung der Arbeitsschutzbestimmungen. Normen zur Staub- und Vibrationskontrolle sowie die Arbeitsschutzbestimmungen haben ein stetiges Wachstum des Marktes für technische Bohrmeißelsysteme gewährleistet.
APAC-Bohrmeißelmarkt
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 25–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen. Damit ist er der am schnellsten wachsende regionale Cluster. China dominiert hinsichtlich Produktionsvolumen und Infrastrukturbedarf, während Indien durch Bauprojekte, Bergbau, Energiebohrungen und industrielle Expansionsprojekte an Stärke gewinnt. Die Investitionen in Produktion und Infrastrukturausbau setzen sich fort und tragen weiterhin zum Wachstum des Werkzeugabsatzes in wichtigen Anwendungsmärkten bei.
Japan und Südkorea werden von der Metallverarbeitung, der Automobilindustrie und dem Werkzeugbau für die Elektronikbranche angetrieben, während Australien von Bergbau- und Energieprojekten profitiert. Politische Maßnahmen, die auf Produktions- und Verkehrsinfrastruktur sowie Energiesicherheit abzielen, fördern den Absatz von Produkten im Premium- und Mittelklassebereich. Lokale Vertriebspartner sind unerlässlich, da die Kunden eine schnelle Lieferung der benötigten Größen, technischen Support und Ersatzteilservice benötigen.
Bohrmeißelmarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–6,2 % erwartet, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Energieinvestitionen, die Sanierung von Industriebrachen und Offshore-Bohrungen sichern die Nachfrage nach Bohrmeißeln für die Ölfeldindustrie, während Großprojekte in den Bereichen Energieversorgung, Industrie und Bauwesen den Einsatz von Zubehör für Mauerwerks- und Metallbohrungen fördern. Der kontinuierliche Ausbau der Infrastruktur, der Bergbau und Initiativen zur wirtschaftlichen Diversifizierung tragen zusätzlich zum Marktwachstum in der gesamten Region bei. Südafrika ist der wichtigste Absatzmarkt für Industrie und Bergbau, während die übrigen Länder des Nahen Ostens und Afrikas durch Infrastrukturkorridore, Rohstoffprojekte und Explorationsaktivitäten zusätzliche Nachfrage generieren. Anspruchsvolle geologische Bedingungen, hohe Betriebstemperaturen und abgelegene Projektstandorte begünstigen den Einsatz langlebiger, leistungsstarker Bohrmeißel, die die Austauschhäufigkeit reduzieren, Ausfallzeiten minimieren und die betriebliche Effizienz in anspruchsvollen Einsatzumgebungen verbessern. Daher bevorzugen Endanwender zunehmend Produkte mit längerer Lebensdauer, höherer Bohrgenauigkeit und niedrigeren Gesamtbetriebskosten.
Segmentierungsanalyse
Produkttyp
Für den Produktbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,2–5,8 % erwartet, da Käufer verstärkt auf speziell entwickelte Geometrien, verbesserte Materialien und aufgabenspezifische Leistung setzen. Der Markt für Bohrmeißel in diesem Segment umfasst Hochleistungsbohrmeißel für die Ölfeldindustrie, Mauerwerksbohrmeißel, Metallbearbeitungsbohrmeißel und Präzisionswerkzeuge für die Industrie. Die Beschaffung orientiert sich dabei zunehmend an den Lebenszykluskosten und weniger am Kaufpreis.
- Feststehende Bohrmeißel sind besonders gefragt, da sie hohe Bohrgeschwindigkeiten, weniger bewegliche Teile und eine starke Leistung beim Richtbohren, bei abrasiven Bausubstraten und bei sich wiederholenden industriellen Bohrarbeiten bieten.
- Rollenkegelmeißel bleiben strategisch wichtig in variablen Formationen, bei schlagintensiven Bohrungen und in Anwendungen, bei denen die Brechwirkung, die Anpassungsfähigkeit an die Formation und die etablierte Feldkenntnis die fortgesetzte Beschaffung unterstützen.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,4–6,0 % prognostiziert. Die Nachfrage konzentriert sich hauptsächlich auf Onshore-Bohrungen, da landbasierte Bohrungen, Baustellen, Bergwerke und Industrieanlagen einen hohen Bohrmeißelverbrauch verursachen. Offshore-Bohrungen sind zwar kleiner, erfordern aber Premium-Technologien, die Vibrationen, Druck, korrosiven Flüssigkeiten und eingeschränkten Eingriffsfenstern standhalten.
- Onshore-Bohrungen dominieren die Nutzung, da Schieferbohrungen, Bauverankerung, Steinbruchbetrieb, Bergbau und Anlagenwartung wiederholte Bohrzyklen, eine breite Verfügbarkeit von Bohrlochgrößen und eine zuverlässige Versorgung über Vertriebspartner erfordern.
- Offshore-Bohrungen sind strategisch von hoher Bedeutung, da Tiefseebohrungen Bohrmeißel mit hoher Haltbarkeit, Richtungsstabilität, Erosionsbeständigkeit und der Fähigkeit erfordern, kostspielige Bohrreisen zu reduzieren.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Onshore-Bohrungen |
Hoch |
Schiefer-Laterale |
Reifen |
|
Offshore-Bohrungen |
Medium |
Tiefsee-Bits |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Bohrmeißel
Höhere Komplexität beim Brunnenbau
Richtbohrungen, Horizontalbohrungen und Bohrungen mit großer Reichweite erhöhen die mechanische Belastung der Bohrmeißel und steigern den Wert von Konstruktionen, die die Steuerbarkeit, die Standzeit der Schneidwerkzeuge und die hydraulische Reinigung verbessern. Betreiber sind bereit, für Werkzeuge zu zahlen, die die Anzahl der Bohrfahrten reduzieren, da die Bohrzeit die Kosten für den Bohrmeißel um ein Vielfaches übersteigen kann. Die wirtschaftliche Folge ist eine Verlagerung vom Kauf von Standardersatzteilen hin zu individuell angepassten Baugruppen, Unterstützung bei der Anwendung vor Ort und einer leistungsbasierten Lieferantenbewertung.
Neubau, Sanierung und Instandhaltung der Infrastruktur
Stadterneuerungsprojekte, die Instandsetzung von Verkehrsnetzen, die Modernisierung der Versorgungsinfrastruktur und die Sanierung von Gewerbegebäuden sorgen für eine stetige Nachfrage nach Bohrern für Mauerwerk, Beton, Metall und verschiedene Materialien. Bauunternehmen legen zunehmend Wert auf Zubehör, das präzises Bohren in Stahlbeton ermöglicht, die Staub- und Wärmeentwicklung reduziert und mit modernen Akku-Bohrhämmern und Elektrowerkzeugen kompatibel ist. Diese Nachfrage trägt dazu bei, den Markt über die zyklische Ölfeldaktivität hinaus zu erweitern und einen kontinuierlichen Verbrauch im gesamten Bau- und Instandhaltungssektor zu fördern. Marken mit starken Vertriebsnetzen, Schulungsprogrammen für Bauunternehmen und integrierten Werkzeugsystemen sind daher bestens positioniert, um ihre Präsenz im professionellen Bausektor auszubauen.
Materialwissenschaft und Beschichtungsverbesserungen
Fortschritte bei Wolframkarbid-Formulierungen, PDC-Schneidtechnologie, diamantimprägnierten Werkstoffen, optimierten Spiralgeometrien und integrierten Verschleißindikatoren verbessern die Leistung und Standzeit von Bohrmeißeln in abrasiven, hochtemperierten und anspruchsvollen Betriebsumgebungen. Diese Innovationen steigern die Schneidleistung, erhalten die Bohrgenauigkeit und reduzieren Ausfallzeiten. Dadurch sinken die Gesamtkosten pro Bohrung, und Premiumwerkzeuge werden für Käufer attraktiver. Da Einkaufsteams zunehmend Wert auf Produktivität und Lebenszykluswert legen, sind Lieferanten, die höhere Bohrgeschwindigkeiten, weniger Werkzeugausfälle und längere Austauschintervalle nachweisen können, besser positioniert, um ihre Margen zu sichern und sich in wettbewerbsintensiven Industriemärkten zu differenzieren.
Markttrends für Bohrmeißel
Digitale Bohrmeißelauswahl und Bohrloch-Feedback
Der Markt für Bohrmeißel wird zunehmend datengestützte Auswahl und Leistungsoptimierung nutzen . Dabei werden Bohrparameter, Formationseigenschaften, Vibrationsdaten und Verschleißdaten herangezogen, um vor dem Einsatz den am besten geeigneten Meißel zu empfehlen. In der Ölfeldindustrie integrieren Dienstleister bereits Sensoren direkt am Meißel, automatisierte Bohrsteuerungen und Leistungsanalysen, um die Effizienz des Bohrlochbaus zu steigern und Stillstandszeiten zu reduzieren. Es wird erwartet, dass sich ähnliche Verfahren im Laufe der Zeit durch digitale Anwendungsdatenbanken, vernetzte Werkzeugplattformen und Beratungssysteme für Vertriebspartner auch auf die Bau- und Industriebranche ausweiten werden. Diese Tools unterstützen Anwender dabei, die Meißelkonstruktion an die jeweiligen Untergrundbedingungen anzupassen, die Bohrgenauigkeit zu verbessern, die Werkzeugstandzeit zu verlängern, die Ersatzkosten zu senken und die Gesamtproduktivität auf der Baustelle zu steigern.
Premiumisierung von Baustellenzubehör
Professionelle Anwender verabschieden sich zunehmend von Standard-Bohrersets und setzen stattdessen auf aufgabenspezifisches Zubehör, das höhere Produktivität, mehr Sicherheit und konsistentere Ergebnisse bei anspruchsvollen Anwendungen ermöglicht. Die wachsende Verbreitung von Akku-Werkzeugplattformen, der Einsatz von widerstandsfähigeren Betonmischungen und die Zunahme von Sanierungsprojekten mit gemischten Materialien erhöhen die Leistungserwartungen an Bohrzubehör. Bauunternehmer legen verstärkt Wert auf höhere Bohrgeschwindigkeiten, längere Werkzeugstandzeiten und geringere Ausfallzeiten, insbesondere im Hoch- und Tiefbau sowie bei der Instandhaltung von Infrastrukturen. Dieser Trend begünstigt Hersteller, die integrierte Lösungen anbieten, welche Bohrer mit Bohrhämmern, Staubabsaugsystemen, Verankerungstechnologien und Anwenderschulungen kombinieren. Er verbessert zudem die Produktdifferenzierung im Einzelhandel und bei Vertriebspartnern, wo Angaben zu Langlebigkeit, Leistung und Effizienz eine immer wichtigere Rolle bei Kaufentscheidungen spielen. Anbieter, die messbare Verbesserungen in Produktivität, Genauigkeit und Baustellensicherheit nachweisen können, stärken ihre Wettbewerbsposition bei professionellen Anwendern.
Marktchancen für Bohrmeißel
Lokale Fertigung und beckenspezifische Entwicklung
Lieferanten können ihre Margen verbessern, indem sie regionale Fertigung mit Anwendungstechnik für Schiefer-, Karbonat-, Geothermie-, Bergbau- und Baugesteine kombinieren. Prognosen für den Bohrmeißelmarkt zeigen, dass Käufer kürzere Lieferzeiten, schnelle Anpassungsmöglichkeiten und lokalen technischen Support schätzen werden. Der Aufbau regionaler Kapazitäten für Schleifen, Beschichten und Reparieren kann das logistische Risiko reduzieren und gleichzeitig eine schnellere Produktiteration auf Basis von Feldausfallanalysen und Kundenfeedback ermöglichen.
Integrierte Werkzeug- und Verbrauchsmaterialpakete
Hersteller von Elektrowerkzeugen haben die Möglichkeit, Bohrer, Bohrhämmer, Staubabsauganlagen, Dübel, Akkus und Servicepakete zu branchenspezifischen Lösungen zu bündeln, die auf die Bedürfnisse professioneller Anwender zugeschnitten sind. Durch integrierte Pakete können Anbieter Kaufentscheidungen weg vom Preis einzelner Zubehörteile hin zu höherer Produktivität, mehr Sicherheit und der Einhaltung gesetzlicher Vorschriften auf der Baustelle lenken. Dieser Ansatz stärkt zudem die Kundenbindung und generiert zusätzliche, wiederkehrende Einnahmen durch Service- und Ersatzteilprogramme.
Für Zulieferer im Ölfeldsektor können integrierte Bohraggregate, Software zur Meißeloptimierung, Echtzeit-Leistungsüberwachung und technischer Support den Nutzen für Betreiber, die eine höhere Bohreffizienz anstreben, deutlich steigern. Da Betreiber zunehmend Wert auf die Reduzierung von Bohrfahrten, die Minimierung von Ausfallzeiten und die Verbesserung der Bohrkonsistenz legen, sind Anbieter integrierter Lösungen besser positioniert, um langfristige Kundenbeziehungen aufzubauen und sich in einem wettbewerbsintensiven Markt zu differenzieren.
Aktuelle Entwicklungen
- Januar 2026: Halliburton Company – brachte den HyperSteer MX Richtbohrmeißel auf den Markt, einen schaftlosen Matrix-Body-Meißel, der entwickelt wurde, um Haltbarkeit, Richtungskontrolle, Erosionsbeständigkeit und Leistung in abrasiven Umgebungen mit hohem Durchfluss zu verbessern und gleichzeitig die Anzahl der Bohrvorgänge und die Bauzeit zu reduzieren.
- Mai 2025: SLB — erhielt den Hart Energy Meritorious Award 2025 für technische Innovationen bei Bohrmeißeln für den DualHelix Multiformation Performance Meißel, der die Geometrie der Schneidkantenplatzierung nutzt, um den Eingriff in weichen und harten Formationen anzupassen und die Schneidleistung zu verbessern.
- April 2025: Die Robert Bosch Tool Corporation stellte den Bulldog Xtreme8 8-Schneider SDS-plus Betonbohrer und die Blue Xtreme Hartmetallbohrer vor, wobei besonderer Wert auf Bewehrungsbeständigkeit, Hartmetallfestigkeit, Zentriergenauigkeit, Staubabfuhr und Verschleißanzeige für Betonbohranwendungen gelegt wurde.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -