
Mercado de brocas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de brocas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (brocas de corte fijo, brocas de corte de cono de rodillo); aplicación (perforación terrestre, perforación marina) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010758
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 22, 2026


Tamaño del mercado en 2025
8.750 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,35 %
Índice de crecimiento
Mercado potencial
103.120 millones de dólares estadounidenses
(2026-2034)
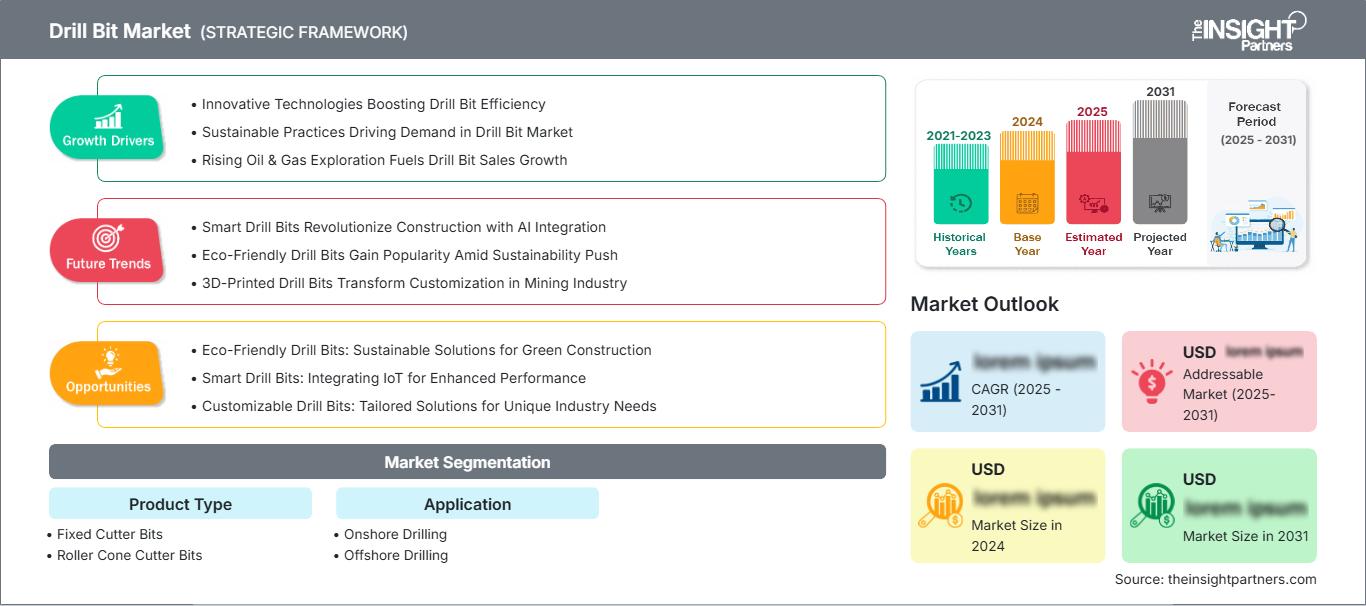
El mercado de brocas para perforación alcanzó un valor de 8750 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 13 990 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,35 % durante el período 2026-2034. La demanda se ve impulsada por la perforación de petróleo y gas, la fijación en la construcción, el trabajo de metales, la minería y el mantenimiento de infraestructuras, donde la durabilidad de la broca, la tasa de penetración y el coste por perforación siguen siendo criterios de adquisición fundamentales para los compradores industriales.
América del Norte sigue siendo un centro de demanda prioritario, con un mercado de brocas de perforación impulsado por la actividad en yacimientos de esquisto, las modernizaciones en la construcción y la alta tasa de reemplazo de herramientas profesionales. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,4 % entre 2026 y 2034, impulsada por el diseño de pozos horizontales, la rehabilitación de infraestructuras y la preferencia de los contratistas por brocas de carburo de alta calidad, brocas PDC y accesorios de perforación específicos para cada aplicación.
Análisis y perspectivas del mercado de brocas
- América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,4 % entre 2026 y 2034, gracias al apoyo de los pozos de esquisto, la perforación de mantenimiento y la sustitución de brocas de alta calidad.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % entre 2026 y 2034, impulsada por la actividad en la cuenca Pérmica y el Golfo Pérsico.
- Europa representó entre el 18 % y el 21 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 25 % y el 28 % de la cuota de mercado en 2025 y es probable que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,8 % entre 2026 y 2034, con China, India, Japón, Corea del Sur y Australia impulsando la demanda.
- El segmento más grande, el de brocas de corte fijo, representó entre el 54 % y el 58 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,1 % durante el período 2026-2034 debido a sus ventajas en eficiencia.
- El segmento de perforación en alta mar, de alto crecimiento, representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,9 % durante el período 2026-2034, a medida que se reinicien los proyectos en aguas profundas.
- Empresas clave analizadas en detalle: Stanley Black & Decker, Inc., Halliburton Company, Hartner GmbH, Hilti Corporation, IZAR Cutting Tools SAL, Makita Corporation, Metabowerke GmbH, Robert Bosch Tool Corporation, RUKO GmbH Präzisionswerkzeuge, SLB, Baker Hughes Company, NOV Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La migración tecnológica está provocando cambios en la gama de brocas, pasando de brocas de acero de alta velocidad a brocas con punta de carburo, impregnadas de diamante, de corte fijo y analizadas por ordenador, debido a su mayor durabilidad y eficiencia. Los fabricantes han optimizado el diseño de las ranuras, la ubicación del cortador, los materiales de recubrimiento y la composición del cuerpo para aumentar la eficiencia en el corte de materiales abrasivos, hormigón armado y en entornos de alta temperatura. Si bien la fabricación se está internacionalizando cada vez más, las normas de cualificación aún conservan un fuerte componente local.
La demanda futura estará determinada por el crecimiento de las industrias en la región de Asia-Pacífico, las inversiones en el sector de exploración y producción en Oriente Medio, las operaciones de perforación no convencionales en Norteamérica y las iniciativas de renovación de infraestructuras en Europa. Además, con una mayor atención a las normativas sobre seguridad laboral, gestión del polvo, integridad de los pozos y eficiencia energética, se fomentará la adopción de productos de perforación más eficientes. En consecuencia, el proceso de adquisición se orientará gradualmente desde productos consumibles rentables hacia sistemas de perforación.
Alcance del informe de mercado de brocas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.750 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,35% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de brocas
El crecimiento de la industria de brocas de perforación se verá impulsado aún más por la actividad de las plataformas de perforación, la mecanización de los equipos de construcción, la exploración minera y el mantenimiento de las plantas. Según los recuentos de plataformas de Baker Hughes, las plataformas activas son un indicador temprano del uso de consumibles de perforación, mientras que la actividad de las plataformas rotatorias continúa tanto en tierra como en alta mar, según las cifras de la Administración de Información Energética.
La cadena de suministro comprende acero, carburo de tungsteno, diamante sintético, recubrimientos, tratamiento térmico, rectificado CNC, ingeniería de aplicaciones de campo y distribución. La dinámica de la cadena de suministro beneficia a las empresas que logran integrar la ciencia de los materiales con la geología de la aplicación o del sustrato con el que trabajan. Los clientes del sector petrolero priorizan los costos de los pozos sobre los costos unitarios, mientras que los clientes de la construcción consideran la velocidad, la formación de los pozos y los accesorios disponibles.
El análisis competitivo del sector de las brocas de perforación revela una competencia variada entre los profesionales del sector petrolero y los proveedores de herramientas industriales en sus respectivas cadenas de venta. La competencia de empresas como Halliburton Company y SLB se centra en la eficiencia de la construcción de pozos, mientras que la de Stanley Black & Decker, Inc., Hilti Corporation, Makita Corporation, Metabowerke GmbH, Robert Bosch Tool Corporation, IZAR Cutting Tools SAL, Hartner GmbH y RUKO GmbH Präzisionswerkzeuge se basa en el comercio y se centra en la versatilidad de aplicación y los accesorios innovadores.
Se están realizando inversiones en las áreas de diseño de herramientas de corte, detección de desgaste, automatización de la retroalimentación de perforación, tecnología de carburo y resiliencia en la capacidad de producción regional. Otras empresas que participan en esta evaluación competitiva son Baker Hughes Company y NOV Inc., que compiten en el sector de sistemas de brocas para yacimientos petrolíferos, y Bosch, Hilti y Makita, que se centran en el ecosistema inalámbrico.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de brocas: Perspectivas estratégicas
Perspectivas regionales
Mercado de brocas de perforación en Norteamérica
América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,4 % durante el período 2026-2034. La cuota de mercado de brocas refleja la intensidad de la actividad en las cuencas de esquisto, las altas tasas de reemplazo por parte de los contratistas y un canal de herramientas profesionales consolidado. Baker Hughes señaló que el número de plataformas de perforación en EE. UU., Canadá e internacionalmente constituye un indicador clave, ya que vincula directamente las plataformas activas con la demanda de consumibles.
La perforación terrestre sigue siendo la base regional, pero la actividad en alta mar en el Golfo de México, el gas canadiense, la fabricación industrial y el anclaje de hormigón aportan mayor dinamismo. Los compradores prefieren cada vez más brocas que reduzcan los cambios de herramienta, la acumulación de calor y la desviación del pozo. Por lo tanto, el crecimiento regional se basa menos en el volumen y más en el valor, a medida que los sistemas premium de brocas fijas, de carburo y para mampostería ganan cuota de mercado.
Mercado de brocas de perforación de EE. UU.
Estados Unidos representó entre el 78 % y el 82 % de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % hasta 2034. Los datos anuales de perforación de la EIA registraron 561 plataformas rotatorias en operación en 2025, incluyendo 547 en tierra y 14 en alta mar, lo que subraya la persistente demanda de construcción de pozos a pesar de la disciplina de capital. Con los niveles actuales de actividad en los principales yacimientos de esquisto, reparaciones de infraestructura y construcción industrial, todavía existe una demanda significativa de herramientas de perforación y productos relacionados. Con un enfoque continuo en la productividad y el mantenimiento de activos en un mundo donde los precios de las materias primas fluctúan, es evidente que el mercado se mantiene estable. El mercado es muy diverso, con empresas como Halliburton Company, SLB, Baker Hughes Company, NOV Inc., Stanley Black & Decker, Inc., Hilti Corporation, Makita Corporation y Robert Bosch Tool Corporation desempeñando papeles importantes a través de sus servicios, operaciones minoristas y contratación. Algunas áreas de aplicación en este mercado incluyen ramales horizontales de esquisto, anclajes de hormigón, reparaciones de servicios públicos y fabricación de metales, todas las cuales tienen especificaciones de rendimiento y requisitos de durabilidad específicos, así como diseños de herramientas para la productividad.
Mercado europeo de brocas
Europa representó entre el 18 % y el 21 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % entre 2026 y 2034. Alemania es el país líder gracias a su sólida base de fabricación de precisión, sus exportaciones de maquinaria y la demanda de productos de Hartner GmbH, RUKO GmbH Präzisionswerkzeuge, Bosch y Metabo. Los usuarios industriales priorizan el control de tolerancias, la durabilidad de las herramientas, el rendimiento del recubrimiento y la calidad repetible de los orificios para dar soporte a entornos de producción de alta precisión.
Las actividades de renovación de infraestructuras, el mantenimiento de plataformas marinas y la rehabilitación de edificios en el Reino Unido requieren el uso de una variedad de productos para la perforación de mampostería y metal. La industria automotriz en Francia, los servicios de construcción en Italia y España, la producción aeroespacial y los proyectos de instalación de energías renovables también contribuyen a esta demanda. En toda la región, los clientes son muy exigentes con la calidad y priorizan la durabilidad, la eficiencia y el estricto cumplimiento de las normas de seguridad laboral. Las normas que regulan el control del polvo y las vibraciones, junto con las normas de seguridad laboral, han garantizado un crecimiento constante en el mercado de sistemas de brocas de ingeniería.
Mercado de brocas de perforación en la región Asia-Pacífico
La región APAC representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,8 % entre 2026 y 2034, lo que la convierte en el clúster regional de mayor crecimiento. China domina en términos de volumen de producción y necesidades de desarrollo de infraestructura, mientras que India se fortalece gracias a sus proyectos de construcción, minería, perforación de pozos energéticos y expansión industrial. Las inversiones en manufactura y desarrollo de infraestructura continúan, lo que sigue contribuyendo al crecimiento de las ventas de herramientas en los principales mercados de aplicación.
Japón y Corea del Sur impulsan su economía gracias al mecanizado de metales, la fabricación de automóviles y el uso de herramientas para la electrónica, mientras que Australia se beneficia de proyectos mineros y energéticos. Las políticas centradas en la infraestructura de fabricación y transporte, así como en la seguridad energética, estimulan la compra de productos de gama alta y media. Los distribuidores locales son esenciales, ya que los clientes necesitan entregas rápidas de los tamaños requeridos, asistencia técnica y servicios de reemplazo.
Mercado de brocas de perforación de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,2 % durante el periodo 2026-2034, liderados por Arabia Saudita y los Emiratos Árabes Unidos. La inversión en energía, la rehabilitación de terrenos industriales abandonados y la perforación en alta mar mantienen la demanda de brocas para yacimientos petrolíferos, mientras que los megaproyectos de servicios públicos, industriales y de construcción impulsan la adopción de accesorios de perforación para mampostería y metal. La continua expansión de la infraestructura, la actividad minera y las iniciativas de diversificación económica contribuyen aún más al crecimiento del mercado en toda la región. Sudáfrica es el pilar del consumo industrial y minero, mientras que el resto de Oriente Medio y África aporta una demanda selectiva derivada de los corredores de infraestructura, los proyectos de recursos y las actividades de exploración en fase inicial. Las duras condiciones geológicas, las altas temperaturas de operación y la ubicación remota de los proyectos fomentan el uso de brocas duraderas y de alto rendimiento que reducen la frecuencia de reemplazo, minimizan el tiempo de inactividad y mejoran la eficiencia operativa en entornos de campo exigentes. Como resultado, los usuarios finales prefieren cada vez más productos que ofrecen una mayor vida útil, una mayor precisión de perforación y menores costos operativos totales.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % durante el período 2026-2034, a medida que los compradores se decanten por geometrías diseñadas, mejores materiales y un rendimiento específico para cada tarea. El mercado de brocas en este segmento abarca brocas para yacimientos petrolíferos de alta resistencia, brocas para mampostería, brocas para metalurgia y herramientas industriales de precisión, y la adquisición está cada vez más ligada al costo del ciclo de vida en lugar del precio de compra.
- Las brocas de corte fijo lideran la demanda porque ofrecen altas tasas de penetración, menos piezas móviles y un rendimiento sólido en la perforación direccional, sustratos de construcción abrasivos y tareas de perforación industrial repetitivas.
- Las brocas de corte cónico con rodillos siguen siendo estratégicamente importantes en formaciones variables, perforaciones de alto impacto y aplicaciones donde la acción de trituración, la adaptabilidad a la formación y la familiaridad con el campo respaldan la adquisición continua.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % durante el período 2026-2034. La demanda se concentra en la perforación terrestre, ya que los pozos, las obras de construcción, las minas y las plantas industriales generan un consumo frecuente de brocas. La perforación marina, aunque de menor envergadura, requiere tecnologías avanzadas que toleren vibraciones, presión, fluidos corrosivos y periodos de intervención limitados.
- La perforación en tierra firme predomina en el uso debido a que los pozos de esquisto, el anclaje en la construcción, la extracción de áridos, la minería y el mantenimiento de plantas requieren ciclos de perforación repetidos, una amplia disponibilidad de tamaños y un suministro fiable a través de distribuidores.
- La perforación en alta mar es estratégicamente crucial porque los pozos en aguas profundas requieren brocas con alta durabilidad, estabilidad direccional, resistencia a la erosión y la capacidad de reducir los costosos desplazamientos.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Perforación en tierra |
Alto |
Perforaciones laterales de esquisto |
Maduro |
|
Perforación en alta mar |
Medio |
Fragmentos de aguas profundas |
Escalada |
Factores que impulsan el crecimiento del mercado de brocas y análisis de su impacto
Mayor complejidad en la construcción de pozos
Los pozos direccionales, horizontales y de alcance extendido aumentan la tensión mecánica en las brocas y elevan el valor de los diseños que mejoran la maniobrabilidad, la durabilidad de los cortadores y la limpieza hidráulica. Los operadores están dispuestos a pagar por herramientas que reduzcan los viajes, ya que el tiempo de perforación puede superar ampliamente el costo de la broca. El impacto comercial es un cambio de la compra de repuestos estándar hacia conjuntos diseñados a medida, soporte para aplicaciones en campo y evaluación de proveedores basada en el rendimiento.
Rehabilitación de construcciones y mantenimiento de infraestructuras
Los proyectos de renovación urbana, la reparación de redes de transporte, la modernización de infraestructuras de servicios públicos y la rehabilitación de edificios comerciales generan una demanda constante de brocas para mampostería, hormigón, metal y materiales mixtos. Los contratistas priorizan cada vez más los accesorios que permiten perforar con precisión materiales reforzados, reducir la generación de polvo y la acumulación de calor, y mantener la compatibilidad con los modernos martillos rotativos inalámbricos y herramientas eléctricas. Este impulsor de la demanda contribuye a ampliar el mercado más allá de la actividad cíclica de los yacimientos petrolíferos, lo que favorece un consumo constante en los sectores de la construcción y el mantenimiento. En consecuencia, las marcas con sólidas redes de distribución, programas de capacitación para contratistas y ecosistemas de herramientas integrados están bien posicionadas para fortalecer su presencia en los canales de construcción profesional.
Ciencia de los materiales y mejoras en los recubrimientos
Los avances en las formulaciones de carburo de tungsteno, la tecnología de corte PDC, los materiales impregnados de diamante, las geometrías de ranura optimizadas y los indicadores de desgaste integrados están mejorando el rendimiento y la vida útil de las brocas en entornos operativos abrasivos, de alta temperatura y exigentes. Estas innovaciones mejoran la eficiencia de corte, mantienen la precisión de perforación y reducen el tiempo de inactividad, lo que contribuye a disminuir el costo total por orificio y hace que las herramientas premium sean más atractivas para los compradores. A medida que los equipos de compras se centran cada vez más en la productividad y el valor del ciclo de vida, los proveedores que pueden demostrar tasas de penetración más rápidas, menos fallas de herramientas y mayores intervalos de reemplazo están mejor posicionados para proteger los márgenes y diferenciar sus ofertas en mercados industriales competitivos.
Tendencias futuras del mercado de brocas
Selección digital de brocas y retroalimentación en el fondo del pozo
El mercado de brocas adoptará cada vez más la selección basada en datos y la optimización del rendimiento , donde los parámetros de perforación, las características de la formación, los datos de vibración y el historial de desgaste se utilizan para recomendar la broca más adecuada antes de su uso. En aplicaciones petroleras, los proveedores de servicios ya integran tecnologías de detección en la broca, controles de perforación automatizados y análisis de rendimiento para mejorar la eficiencia de la construcción de pozos y reducir el tiempo improductivo. Con el tiempo, se espera que prácticas similares se extiendan a los mercados de la construcción e industriales mediante bases de datos de aplicaciones digitales, plataformas de herramientas conectadas y sistemas de asesoramiento para distribuidores. Estas herramientas pueden ayudar a los usuarios a adaptar el diseño de la broca a las condiciones específicas del sustrato, mejorando la precisión de la perforación, prolongando la vida útil de la herramienta, reduciendo los costos de reemplazo y aumentando la productividad general en la obra.
Premiumización de los accesorios para obras
Los usuarios profesionales están dejando de lado los surtidos básicos de brocas de uso general para optar por accesorios específicos que ofrecen mayor productividad, seguridad y resultados más consistentes en aplicaciones exigentes. La creciente adopción de plataformas de herramientas inalámbricas, el uso de formulaciones de concreto más resistentes y el aumento de los proyectos de renovación con materiales mixtos elevan las expectativas de rendimiento de los accesorios de perforación. Los contratistas dan mayor importancia a velocidades de perforación más rápidas, mayor vida útil de las herramientas y menor tiempo de inactividad, especialmente en entornos de construcción comercial y mantenimiento de infraestructura. Esta tendencia favorece a los fabricantes que ofrecen soluciones integradas que combinan brocas con martillos rotativos, sistemas de extracción de polvo, tecnologías de anclaje y programas de capacitación para usuarios. También mejora la diferenciación de productos en los canales de venta minorista y distribución, donde la durabilidad, el rendimiento y la eficiencia desempeñan un papel cada vez más importante en las decisiones de compra. Los proveedores que puedan demostrar mejoras cuantificables en productividad, precisión y seguridad en el lugar de trabajo probablemente fortalecerán su posición competitiva entre los usuarios profesionales.
Oportunidades de mercado para brocas de perforación
Fabricación localizada e ingeniería específica para cada cuenca.
Los proveedores pueden mejorar sus márgenes combinando la fabricación regional con la ingeniería de aplicaciones para sustratos de esquisto, carbonato, geotermia, minería y construcción. Las previsiones del mercado de brocas indican que los compradores valorarán los plazos de entrega más cortos, la personalización rápida y el soporte técnico local. Establecer capacidades regionales de rectificado, recubrimiento y reparación puede reducir los riesgos logísticos y, al mismo tiempo, permitir una iteración de productos más rápida basada en el análisis de fallos en campo y la retroalimentación de los clientes.
Paquetes integrados de herramientas y consumibles
Los fabricantes de herramientas eléctricas tienen la oportunidad de ofrecer paquetes que incluyan brocas, martillos perforadores, sistemas de extracción de polvo, anclajes, baterías y planes de servicio, creando soluciones específicas para cada sector, adaptadas a las necesidades de los usuarios profesionales. Al ofrecer paquetes integrados, los proveedores pueden orientar las decisiones de compra, en lugar de centrarse en el precio de los accesorios individuales, hacia la productividad general, la seguridad y el cumplimiento normativo en la obra. Este enfoque también contribuye a fidelizar a los clientes y genera oportunidades adicionales de ingresos recurrentes mediante programas de servicio y reemplazo.
Para los proveedores del sector petrolero, los conjuntos de perforación integrados, el software de optimización de brocas, la monitorización del rendimiento en tiempo real y los servicios de soporte técnico pueden aportar valor a los operadores que buscan una mayor eficiencia en la perforación. A medida que los operadores se centran cada vez más en reducir los desplazamientos, minimizar el tiempo de inactividad y mejorar la consistencia de la perforación, los proveedores de soluciones integradas están mejor posicionados para forjar relaciones duraderas con sus clientes y diferenciarse en un mercado competitivo.
Novedades recientes
- Enero de 2026: Halliburton Company lanzó la broca direccional HyperSteer MX, descrita como una broca de cuerpo matricial sin vástago diseñada para mejorar la durabilidad, el control direccional, la resistencia a la erosión y el rendimiento en entornos abrasivos de alto flujo, al tiempo que reduce los viajes y el tiempo de construcción del pozo.
- Mayo de 2025: SLB recibió el Premio al Mérito 2025 de Hart Energy a la Innovación en Ingeniería de Brocas de Perforación por la broca de alto rendimiento para múltiples formaciones DualHelix, que utiliza la geometría de colocación de los cortadores para adaptar el acoplamiento a través de formaciones blandas y duras y mejorar la eficiencia de corte.
- Abril de 2025: Robert Bosch Tool Corporation presentó la broca para hormigón Bulldog Xtreme8 de 8 cuchillas con sistema SDS-plus y las brocas Blue Xtreme con punta de carburo, haciendo hincapié en la durabilidad ante impactos con barras de refuerzo, la resistencia del carburo, la precisión de centrado, la eliminación de polvo y la indicación de desgaste para aplicaciones de perforación de hormigón.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -