
Markt für Earphones und Headphones: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Ohrhörer und Kopfhörer (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Technologie (kabelgebunden und kabellos); Preis (unter 50 USD, zwischen 50 und 100 USD und über 100 USD); und Anwendung (Medien und Unterhaltung, Gaming, Unternehmen, Privatpersonen sowie Fitness und Sport) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100001018
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 10, 2026


Marktgröße 2025
85,87 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
277,5 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,92 %
Wachstumsrate
Adressierbarer Markt
1.568,17 Mrd. US-Dollar
(2026–2034)
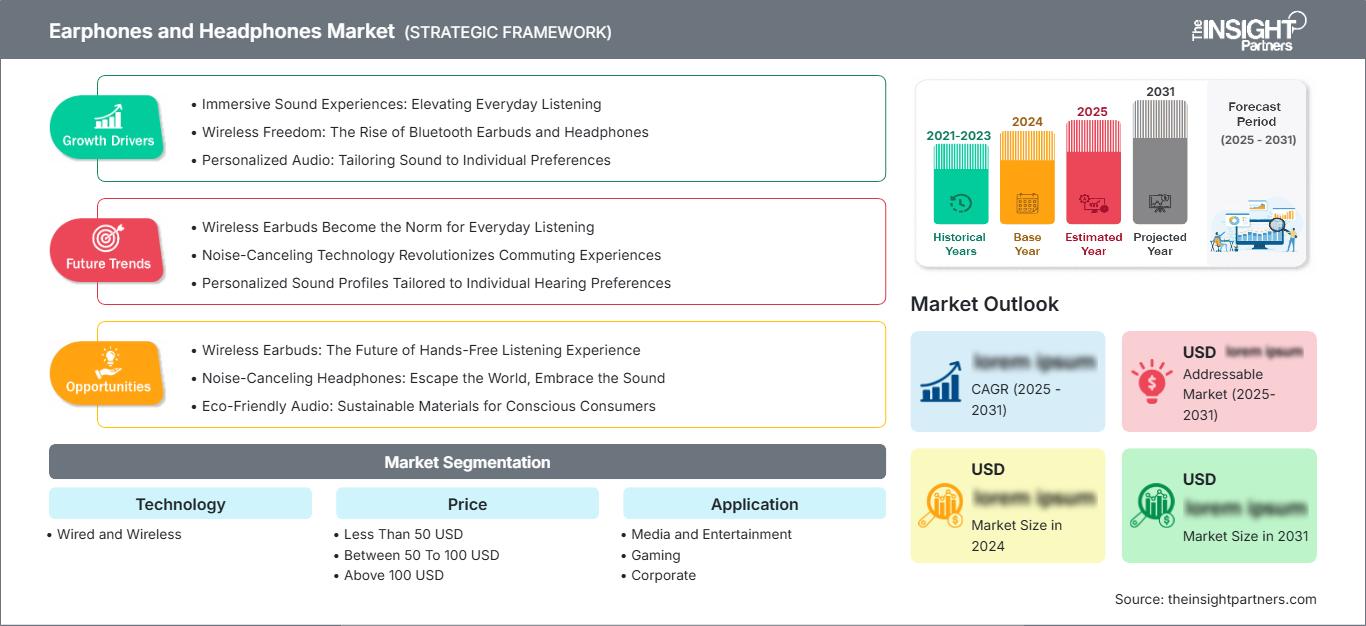
Der Markt für Ohrhörer und Kopfhörer hatte 2025 ein Volumen von 85,87 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 277,50 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,92 % von 2026 bis 2034 entspricht. Das Wachstum wird durch die zunehmende Nutzung persönlicher Audiogeräte in verschiedenen Anwendungsbereichen wie Unterhaltung, Kommunikation, Gaming, Fitness und im Geschäftsleben angetrieben, wobei kabellose Ohrhörer die Austauschzyklen und die Premiumisierung vorantreiben.
Nordamerika bleibt ein wichtiger Markt für Ohrhörer und Kopfhörer und verzeichnet bis 2034 ein jährliches Wachstum von 12,8–13,6 %. Dieses Wachstum wird durch die Verbreitung von Smartphones und Streaming-Abonnements, hybride Arbeitsmodelle und Premium-Vertriebskanäle begünstigt. Gaming, Fitness und Barrierefreiheit sind weitere Anwendungsbereiche, die die regionale Nachfrage ankurbeln.
Die
Marktanalyse und Einblicke für Ohrhörer und Kopfhörer
- Nordamerika: Der Marktanteil wird im Jahr 2025 auf 29–32 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von 12,8–13,6 %, unterstützt durch Premium-Ersatz, Gaming, hybride Arbeitsmodelle und einen starken Direktvertrieb an Endverbraucher.
- USA: Das Land repräsentiert 2025 84–87 % des nordamerikanischen Umsatzes und wächst bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12,7–13,5 %.
- Europa: Der Anteil wird im Jahr 2025 auf 24–27 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von 12,2–13,0 %; Großbritannien und Deutschland führen, gefolgt von Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil wird im Jahr 2025 auf 34–38 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 15,0–16,0 % wachsen, angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: Die drahtlose Technologie hält im Jahr 2025 einen Marktanteil von 72–76 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–15,8 % wachsen.
- Wachstumsstarkes Segment: Gaming-Anwendungen erreichen im Jahr 2025 einen Marktanteil von 10–13 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,1–17,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Bose Corporation, Sennheiser electronic SE & Co. KG, Skullcandy, Inc., Sony Group Corporation, Apple Inc., Audio-Technica Corporation, JVCKENWOOD Corporation, Harman International Industries, Incorporated, Pioneer Corporation und Grado Labs, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für persönliche Audiogeräte hat sich von einem zubehörgetriebenen Markt zu einem entwickelt, in dem softwarebasierte Geräteplattformen die Marktdynamik bestimmen. Zu den Differenzierungsfaktoren zählen die Zuverlässigkeit von Bluetooth, aktive Geräuschunterdrückung, räumliche Klangverarbeitung, Beamforming-Mikrofone und appbasierte Klanganpassung. Die Produktion hat sich hin zu chipbasierter Fertigung, kleinen Akkus, präziser Akustik und Auftragsfertigung in Asien verlagert. Marken müssen ein Gleichgewicht finden zwischen häufigen Funktionsupdates einerseits und Komponentenkompatibilität, Firmware-Funktionalität, Wartungsfreundlichkeit und Lieferantendiversifizierung andererseits.
Bis 2034 werden die Wachstumstreiber von etablierten Premiumsegmenten auf Marken-Mobilfunksegmente ausgeweitet, die von mobilaffinen Konsumenten in Indien, Südostasien, dem Nahen Osten, Afrika und Lateinamerika getrieben werden. Investitionen werden voraussichtlich in stromsparende Chips, Gehörschutz, biometrische Sensoren, Recyclingmaterialien und lokale Fertigung fließen. Anbieter mit konformen Hardware- und Firmware-Lösungen dürften von den regulatorischen Rahmenbedingungen hinsichtlich USB-C-Kompatibilität, Batteriekennzeichnung, Datenschutz und Gehörschutz profitieren.
Marktbericht für Ohrhörer und Kopfhörer – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 85,87 Milliarden US-Dollar |
| Marktgröße bis 2034 | 277,50 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,92 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Ohrhörer und Kopfhörer
Die Entwicklung des Marktes für Ohrhörer und Kopfhörer ist eng mit Streaming, Medienkonsum über Mobiltelefone, Teamarbeit, Gaming und Fitness verknüpft. Anstatt nur ein einzelnes Gerät zu ersetzen, benötigen Nutzer aufgrund ihrer Aktivitäten wie Reisen, Arbeit, Training und anderen Zwecken oft mehrere Geräte. Zusätzliche Funktionen wie drahtlose Verbindung, Sprachaufzeichnung, Geräuschunterdrückung und Multipoint-Verbindung erweitern den Nutzen des Produkts.
Das Ökosystem umfasst Akustik, Halbleiterlösungen, Batterien, Mikrofone, Kunststoffspritzguss, Firmware, Cloud-Anwendungen, Auftragsfertigung, Vertrieb und Kundensupport. Die Stabilität der Lieferkette hängt von der Prüfung zusätzlicher Chips und Batterien ab, ohne die Abstimmungsgenauigkeit zu beeinträchtigen. Standardisierte Bauteile tragen zu kostengünstigeren Produkten bei, während Premium-Geräte proprietäre Algorithmen und Treiber sowie die Integration in Betriebssysteme nutzen.
Der Marktbericht für Ohrhörer und Kopfhörer belegt, dass sich der Wettbewerb zunehmend auf Ökosysteme und Anwendungsfälle und nicht mehr nur auf die Akustik konzentriert. Apple Inc. und die Sony Group Corporation legen Wert auf Hardware-, Software- und Inhaltskompatibilität, während Bose Corporation und Sennheiser electronic SE & Co. KG den Fokus auf Akustik legen; Skullcandy, Inc. und JBL auf Zugänglichkeit und Lifestyle; Audio-Technica Corporation und Grado Labs, Inc. bewahren die Glaubwürdigkeit ihrer Spezialisten.
Es sollte in innovative künstliche Intelligenz, energiesparendes Bluetooth, Hörhilfen, räumliches Audio und sensorgestützte Fitness-Erlebnisse investiert werden. JVCKENWOOD und Pioneer profitieren von ihren breiteren Vertriebskanälen für Elektronikprodukte, während Harman International Industries, Incorporated von ihrer Markenarchitektur und ihren Verbindungen zur Automobilindustrie profitieren kann. Die richtige Positionierung hängt von einer gestaffelten Produktpalette, schneller Firmware-Entwicklung, angemessenem Datenschutz und kanalgerechter Bündelung ab, sodass keine Preisnachlässe, sondern eine Differenzierung der Produkte in Einstiegs-, Mittelklasse- und Premiumsegmenten erreicht werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Ohrhörer und Kopfhörer: Strategische Einblicke
Regionale Einblicke
Markt für Ohrhörer und Kopfhörer in Nordamerika
Nordamerika wird 2025 einen Marktanteil von rund 29–32 % bei Ohrhörern und Kopfhörern halten und bis 2026–2034 ein jährliches Wachstum von 12,8–13,6 % verzeichnen. Wohlstand, 5G-Infrastruktur, Abonnementdienste, Flugreisen und ein etablierter Online-Handel sorgen für eine schnelle Erneuerung des Premiumsegments. Hybrides Arbeiten hält die Nachfrage nach Multipoint-Konnektivität, Sprachisolierung, Tragekomfort und langer Akkulaufzeit aufrecht, während Fitness und Gaming den Kauf weiterer Geräte ankurbeln.
Dieses Marktsegment übt aufgrund der hohen Präsenz von Plattformherstellern, Halbleiterherstellern, Spieleverlagen und Audioherstellern eine enorme Macht bei der Planung von Produktentwicklungsstrategien aus. Sicherheits- und Barrierefreiheitsaspekte fördern den Einsatz von Expositionsmessung und adaptivem Hören. Die Nachfrage in kanadischen Städten ist sehr hoch, während Mexiko die Fertigungs- und Wertschöpfungssegmente stärkt. Händler versuchen, sich durch die Einführung neuer Modelle, Abonnementprogramme, Handelsoptionen und Garantien zu differenzieren, wodurch Software und Service bei der Markenwahl wichtiger werden als Klang und Preis.
US-Markt für Ohrhörer und Kopfhörer
Die USA werden 2025 schätzungsweise 84–87 % des nordamerikanischen Umsatzes generieren, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,7–13,5 % bis 2034. Die weitverbreitete Nutzung von Smartphones in Verbindung mit dem intensiven Konsum von Abonnement-Videos, Musik, Podcasts und Spielen führt zu einer hohen Nachfrage nach Ersatzgeräten. Medien und Unterhaltung bleiben die Hauptanwendungsbereiche, während Gaming, Geschäftskommunikation, Fitness und Sport schnelle, funktionsorientierte Käufe anregen, die auf geringer Latenz, Richtmikrofonen, Schweißresistenz und sicherem Sitz basieren.
Die Markendichte ist sehr hoch, mit Wettbewerbern wie Apple Inc., Bose Corporation, Sony Group Corporation, Skullcandy, Inc., Harman International Industries, Incorporated und spezialisierten Marken, die ihre Produkte über Einzelhändler, Elektronikfachgeschäfte, Märkte, Mobilfunkanbieter und Unternehmen vertreiben. Das Premiumsegment nutzt die Kombination innerhalb des Ökosystems und Inzahlungnahmemöglichkeiten, während die Kategorien unter 50 US-Dollar als Einstiegspunkte für den Massenmarkt dienen. Unternehmen legen zunehmend Wert auf Zertifizierungen für Konferenzleistung und Flottenmanagement. Es bedarf eines öffentlichen Dialogs über Gehörgesundheit, um Maßnahmen zur Expositionskontrolle, Transparenz und zum Schutz von Eltern einzuführen.
Europäischer Markt für Ohrhörer und Kopfhörer
Europa wird 2025 einen Marktanteil von 24–27 % erreichen und bis 2034 ein jährliches Wachstum von 12,2–13,0 % verzeichnen. Großbritannien ist aufgrund der Märkte für Streaming, Gaming, Pendler-Headsets und Premium-Produkte führend. Die starke Nutzung von Remote-Arbeit ermöglicht zudem den Einsatz von Headsets mit Beamforming, hoher Zuverlässigkeit und Multipoint-Pairing. Heutzutage achten Verbraucher neben der Audioqualität auch auf Reparierbarkeit, Akkulaufzeit, Gehörschutz und Umweltverträglichkeit.
Der deutsche Markt zeichnet sich durch eine hohe Anzahl an Premium- und professionellen Kunden aus, was auf die lange Tradition im Ingenieurwesen und den spezialisierten Vertrieb zurückzuführen ist. Frankreich ist bekannt für die modebewusste Nutzung drahtloser Technologien sowie seine ausgeprägte Konsumkultur. Italien und Spanien kommen mit mobilen Unterhaltungs- und Sportangeboten sowie dem Tourismus hinzu. Generell beeinflussen in Europa der USB-C-Standard, Ökodesign-Kriterien, Datenschutzbestimmungen und Anforderungen an sicheres Hören Produktdesign, Verpackung und Software.
Markt für Ohrhörer und Kopfhörer im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 34–38 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–16 % wachsen. China ist aufgrund seiner Größe, seiner Fertigungskapazitäten, seines E-Commerce-Angebots und des starken Wettbewerbs im Inland führend. Japan und Südkorea halten die Nachfrage nach Premium-, Gaming- und hochauflösenden Geräten aufrecht. Indien verzeichnet ein schnelles Absatzwachstum im Segment der günstigen und mittelpreisigen Mobilfunkgeräte.
Australien treibt die Nachfrage nach fortschrittlichen Ersatzprodukten an. Dank einer Industriepolitik mit Schwerpunkt auf Elektronikmontage, Halbleitertechnologie und Digitaltechnik wird die Angebotseffizienz gesteigert. Unterhaltung über Mobiltelefone, Super-Apps, E-Sport sowie Gesundheits- und Fitness-Apps fördern die Nutzung, doch die Preisgestaltung führt zu einer Regionalisierung des Produkt- und Dienstleistungsportfolios.
Markt für Ohrhörer und Kopfhörer im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 13,6 % bis 14,6 % verzeichnen. Saudi-Arabien ist führend in der Region, insbesondere durch die Konsumausgaben junger Menschen, Gaming, Tourismus, Flugreisen und digitale Unterhaltung. Die Vereinigten Arabischen Emirate fördern den Bedarf an gehobenem Einzelhandel und Tourismus, während Südafrika für den organisierten elektronischen Vertrieb und die Nutzung mobiler Audiotechnologie bekannt ist.
In anderen Teilen der MEA-Region wird die Smartphone-Nutzung zunehmen, begleitet von einer verbesserten Konnektivität für Endnutzer. Die Verfügbarkeit von Energie, die Importkosten und die Netzabdeckung beeinflussen das Produktangebot – effiziente Akkus, langlebige Geräte und Vertriebspartner in der Region.
Segmentierungsanalyse
Technologie
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Technologie von 13,7–14,5 % prognostiziert. Der Markt für Ohrhörer und Kopfhörer umfasst sowohl ausgereifte, kabelgebundene Produkte als auch schnell wachsende drahtlose Architekturen. Die Marktakzeptanz wird durch Latenz, Akkulaufzeit, Codec-Unterstützung, Mikrofonqualität, Gerätekompatibilität und wartungsfreundliche Firmware bestimmt. Drahtlose Technologien fördern Premiumisierung und Komfort, während kabelgebundene Produkte weiterhin strategisch relevant sind, da Zuverlässigkeit, kabelloses Arbeiten, geringe Latenz und vorhersehbare Audioübertragung unerlässlich bleiben.
- Wired: Die Nachfrage bleibt stabil bei Studios, Audiophilen, Schulen, Callcentern und preisbewussten Käufern, die Wert auf zuverlässige Verbindungen, geringe Latenz, lange Lebensdauer und Kompatibilität mit dedizierter Audioausrüstung legen.
- Drahtlos: Drahtlos ist führend durch Portabilität, aktive Geräuschunterdrückung, Multipoint-Kopplung, räumliche Verarbeitung und Ökosystemintegration und ist damit der wichtigste Innovationsbereich in den Kategorien Massenmarkt, Gaming, Fitness und Premium.
Preis
Die Preissegmentierung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–14,3 % zunehmen. Einstiegsprodukte erweitern den Marktzugang, Mittelklassegeräte konzentrieren sich auf gängige Funktionen, und Premiummodelle monetarisieren fortschrittliche Akustik, Materialien, Sensoren und Software. Der Wettbewerb ist dort am intensivsten, wo aktive Geräuschunterdrückung und Multipoint-Konnektivität in günstigere Produktkategorien Einzug halten. Marken müssen eine nachvollziehbare Funktionspalette beibehalten, da aggressive Werbeaktionen die Differenzierung verringern und Verbraucher dazu verleiten können, Upgrades aufzuschieben.
- Weniger als 50 USD: Diese Preisklasse deckt die breite Nachfrage nach Geräten über Online-Marktplätze, Schwellenländer, Studenten und Ersatzkäufe ab, wobei Zuverlässigkeit und Akkulaufzeit oft wichtiger sind als eine fortschrittliche akustische Personalisierung.
- Zwischen 50 und 100 USD: Produkte der Mittelklasse bieten ein ausgewogenes Verhältnis von Erschwinglichkeit und aktiver Geräuschunterdrückung, leistungsstärkeren Mikrofonen, zugehörigen Anwendungen und einem bekannten Markennamen. Dadurch ist dieses Preissegment strategisch wichtig für Upgrades von einfachen drahtlosen Modellen.
- Über 100 USD: Die Premiumnachfrage konzentriert sich auf akustische Abstimmung, adaptive Geräuschunterdrückung, räumliches Audio, Ökosystemintegration, Komfort und langlebige Materialien, was höhere Gewinnspannen ermöglicht, aber kontinuierliche Investitionen in Software und Service erfordert.
Anwendung
Die Nachfrage nach diesen Anwendungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8–14,6 % steigen. Medien und Unterhaltung bilden die breiteste Zielgruppe, während Gaming und Fitness spezielle Anforderungen an Latenz, Passform und Sensorik erfüllen. Unternehmen legen Wert auf Sprachverständlichkeit und einfache Bedienbarkeit; die private Nutzung umfasst Kommunikation, Reisen und Lernen. Anbieter entwickeln zunehmend modulare Portfolios, die sich an Kontextbedingungen statt an universellen Spezifikationen orientieren und so die Akzeptanz in verschiedenen Alltagssituationen erhöhen.
- Medien und Unterhaltung: Streaming von Musik, Videos, Podcasts und die Workflows von Kreativen bilden den größten Nachfragemarkt. Immersive Verarbeitung und Rauschunterdrückung ermutigen die Verbraucher, geräteübergreifend auf höherwertige Produkte umzusteigen.
- Gaming: Niedrige Latenz, präziser Positionsklang, klare Teamkommunikation und hoher Komfort bei langen Sessions bilden die Grundlage für die besonderen Anforderungen an Gaming-Lösungen auf Konsolen, PCs und mobilen Plattformen, einschließlich der wettbewerbsorientierten E-Sport-Zielgruppe.
- Im Unternehmensbereich sind für hybride Meetings und Contact-Center-Abläufe zuverlässige Mikrofone, Mehrpunktverbindungen, zertifizierte Kollaborationskompatibilität, zentrale Geräteunterstützung und Komfort für den längeren professionellen Einsatz unerlässlich.
- Privat: Alltagskommunikation, Pendeln, Studium und Reisen führen zu häufigen Gerätewechseln, wobei bei Kaufentscheidungen Portabilität, Akkulaufzeit, Markenbekanntheit, Datenschutz und Preis berücksichtigt werden müssen.
- Fitness & Sport: Sicherer Sitz, Schweißresistenz, Umgebungserkennung, biometrische Sensorik und geringes Gewicht zeichnen Produkte für Laufen, Training, Radfahren und Outdoor-Aktivitäten aus.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Medien und Unterhaltung |
Hoch |
Räumliches Streaming |
Reifen |
|
Gaming |
Hoch |
Niedrige Latenz |
Skalierung |
|
Unternehmen |
Medium |
Hybride Meetings |
Skalierung |
|
Persönlich |
Hoch |
Tägliches Audio |
Reifen |
|
Fitness & Sport |
Medium |
Biometrische Audio |
Aufkommen |
Markt für Ohrhörer und Kopfhörer: Wachstumstreiber und Wirkungsanalyse
Drahtlose Ökosysteme erweitern die alltägliche Audionutzung
Smartphones, Tablets, Fernseher, Konsolen, Smartwatches und Laptops teilen zunehmend Audioinhalte via Bluetooth, Multipoint Switching und kontobasierter Kopplung. Diese Interoperabilität verwandelt Audiogeräte in alltägliche Schnittstellen für Anrufe, Medien, Navigation, Lern- und Sprachdienste. Die wirtschaftlichen Auswirkungen reichen weit über das reine Absatzwachstum hinaus, da Konsumenten auch Zweitprodukte erwerben, die für Pendeln, Arbeit, Sport oder den Heimgebrauch optimiert sind. Hersteller, die die Betriebssystemintegration kontrollieren, können die Einrichtung vereinfachen und die Kundenbindung stärken, während unabhängige Marken durch breite Kompatibilität und differenzierte Klangqualität konkurrieren. Die jährlichen Auslieferungen von Bluetooth-Audiogeräten überstiegen 2023 1,3 Milliarden Einheiten, was auf eine große installierte Basis für Upgrades hindeutet. Im Prognosezeitraum dürften energieeffizientes Audio, Broadcast-Sharing und eine verbesserte Codec-Effizienz die Anwendungsfälle erweitern, ohne die Akkukapazität proportional zu erhöhen.
Immersive Medien und Spiele erhöhen die Leistungsanforderungen
Streaming-Plattformen, kompetitive Spiele, virtuelle Welten und Entwicklertools steigern die Nachfrage nach räumlicher Orientierung, geringer Latenz, großem Dynamikumfang und präzisen Mikrofonen. Weltweit spielen rund drei Milliarden Menschen Videospiele und schaffen damit einen großen Markt für Headsets, die Kommunikation, Positionsbestimmung und Tragekomfort vereinen. Die Auswirkungen betreffen alle Preissegmente: Einsteigermodelle legen Wert auf zuverlässigen Team-Chat, Mittelklasseprodukte bieten kabellose Freiheit und Software-Equalizer, und Premium-Geräte integrieren planare Treiber, Head-Tracking oder personalisierte räumliche Profile. Audiohersteller können ihre Monetarisierung durch Plattformzertifizierung, Spielepartnerschaften und geräteübergreifende Kompatibilität verbessern. Gehörschutz gewinnt zunehmend an kommerzieller Relevanz, da die WHO und die ITU die Überwachung der Gehörbelastung und Warnungen für Spielgeräte fördern und Hersteller dazu anregen, Gehörschutz als Produktmerkmal und nicht erst nachträglich als notwendiges Übel zu betrachten.
Hybride Arbeitsmodelle sichern die Nachfrage nach professionellen Ersatzteilen.
Die zunehmende Verbreitung von verteiltem Arbeiten hat klare Sprachqualität, Unterdrückung von Hintergrundgeräuschen und ganztägigen Tragekomfort zu wiederkehrenden Beschaffungsprioritäten für Einzelpersonen und Unternehmen gemacht. Im Gegensatz zu reinen Unterhaltungskäufen erfordern Unternehmenseinsätze Zertifizierungen, Sicherheitsmaßnahmen, Flottenmanagement, Garantien und Ersatzteilsysteme und sichern so nachhaltige Umsätze mit Hardware und Dienstleistungen. Kontaktzentren, Bildungseinrichtungen, Telemedizin und Außendienst erweitern die professionellen Einsatzmöglichkeiten zusätzlich. Anbieter können sich durch Mikrofonarrays, On-Device-Verarbeitung, austauschbare Verschleißteile und Kompatibilität mit gängigen Kollaborationsplattformen differenzieren. Der stärkste kommerzielle Effekt ist die wachsende Bedeutung des mittleren Preissegments zwischen Consumer-Ohrhörern und spezialisierten Kommunikations-Headsets. Mit der Standardisierung der Geräterichtlinien durch Arbeitgeber können Anbieter mit Vertriebspartnern und messbarer Gesprächsqualität größere Aufträge gewinnen, während Consumer-Marken die Nachfrage nach BYOD-Geräten durch Multipoint-Pairing und nahtlosen Wechsel zwischen beruflichen und privaten Anwendungen bedienen können.
Zukunftstrends auf dem Markt für Ohrhörer und Kopfhörer
Am Ohr getragene Geräte werden zu kontextsensitiven Computerplattformen
Die Trends im Markt für Ohrhörer und Kopfhörer werden zunehmend mit Wearable Computing verschmelzen. Zukünftige Produkte werden Bewegung, Standort, Stimme, akustische Umgebung und ausgewählte Gesundheitssignale analysieren, um Geräuschunterdrückung, Transparenz, Übersetzung, Coaching und Benachrichtigungen anzupassen. Die Datenverarbeitung wird sich auf das Gerät verlagern, um Latenzzeiten zu reduzieren und unnötige Datenübertragungen zu vermeiden. Wettbewerbsvorteile hängen von vertrauenswürdiger Einwilligung, präzisen Sensoren und nützlichen Nutzererlebnissen ab, nicht von einer Anhäufung von Funktionen. Offene Schnittstellen ermöglichen es Fitness-, Produktivitäts- und Barrierefreiheits-Apps, die Eingaben von Ohrhörern zu nutzen und so Servicepartnerschaften und eine längere Kundenbindung zu fördern. Marken, die Datengrenzen klar definieren und Funktionen über mehrere Jahre hinweg unterstützen, sind besser positioniert, um Premiumpreise zu rechtfertigen und den Wechsel zwischen verschiedenen Ökosystemen zu reduzieren.
Kreislaufdesign wandert von der Verpackung zur Produktarchitektur
Nachhaltigkeitsstrategien werden sich von recycelten Kartons hin zu austauschbaren Batterien, modularen Ohrpolstern, Reparaturdokumentationen, recycelten Polymeren und längerem Firmware-Support entwickeln. Produktpässe und Angaben zur Langlebigkeit können den Lebenszykluswert für Einkäufer und Beschaffungsteams transparenter machen. Dieser Wandel wird die Herstellung von hochversiegelten Miniatur-Ohrhörern erschweren und die Aufarbeitung von Ladecases, die Rückgewinnung von Komponenten und Rücknahmeprogramme fördern. Hersteller können den Garantieabfall reduzieren, indem sie Diagnosesoftware und standardisierte Serviceverfahren in die Entwicklungszyklen integrieren. Bei der Lieferantenauswahl werden neben Kosten und akustischer Leistung zunehmend auch Rückverfolgbarkeit und Materialchemie berücksichtigt. Kreislaufwirtschaft wird schnelle Innovationen nicht verhindern, aber sie kann glaubwürdige, langfristige Wertversprechen von oberflächlichen Umweltbotschaften im Premium- und Unternehmenssegment unterscheiden.
Marktchancen für Ohrhörer und Kopfhörer
Integrieren Sie Funktionen für sicheres Zuhören in Spiele- und Jugendportfolios
Hersteller können globale Empfehlungen zum sicheren Hören in differenzierte Produkte umsetzen, anstatt sie lediglich als Risikominderung zu betrachten. Prognosen für den Markt für Ohrhörer und Kopfhörer sprechen für Anbieter, die kalibrierte Expositionsmessung, altersgerechte Voreinstellungen, Kindersicherung, verständliche Warnhinweise und transparente Dashboards mit überzeugendem Gaming-Sound kombinieren können. Der erste globale Standard für sicheres Hören in Videospielen von WHO und ITU dient als praktische Designreferenz und wichtiges Beschaffungssignal. Investitionen sollten validierte Dosisberechnungen, plattformübergreifende Speicherung von Einstellungen und Partnerschaften mit Akteuren aus den Bereichen Konsolen, Spiele, Bildung und Hörgesundheit priorisieren. Eine glaubwürdige Implementierung könnte institutionelle Kanäle erschließen, das Vertrauen von Familien stärken und Reputationsrisiken reduzieren. Erfolg erfordert unabhängige Tests und Nutzererfahrungen, die das Gehör schützen, ohne das kompetitive Spiel oder die Unterhaltung zu beeinträchtigen.
Lokalisierung von drahtlosen Mittelklasse-Portfolios für aufstrebende Städte
Die rasante Verbreitung von Smartphones und der florierende digitale Handel in Indien, Südostasien, dem Nahen Osten, Afrika und Lateinamerika schaffen Raum zwischen No-Name-Einsteigerprodukten und globalen Flaggschiffmodellen. Anbieter sollten Klangoptimierung, Sprachunterstützung, Zahlungspläne, Serviceabdeckung und Kanalpakete lokalisieren und gleichzeitig die Kernqualität beibehalten. Regionale Montage oder Endkonfiguration kann die Reaktionsfähigkeit verbessern und Zölle reduzieren, wenn die Stückzahlen Investitionen rechtfertigen. Das stärkste Angebot kombiniert zuverlässige Mikrofone, langlebige Akkus, Schweißresistenz und effektive Geräuschunterdrückung zu erschwinglichen Preisen. Partnerschaften mit Mobilfunkanbietern, Content-Erstellern, Fitnessplattformen und Marktplätzen können die Kundengewinnungskosten senken. Investoren sollten die Wirtschaftlichkeit von Garantieleistungen und das Risiko von Produktfälschungen sorgfältig prüfen, da ein nachhaltiger Marktanteil von einem exzellenten Kundenservice abhängt und nicht allein von aggressiven Einführungspreisen oder Promi-Kampagnen.
Aktuelle Entwicklungen
- März 2026: boAt hat die Nirvana Eutopia 2 ANC Premium-Over-Ear-Kopfhörer in Indien zum Einführungspreis von 4.999 Rupien (regulärer Preis: 5.999 Rupien) auf den Markt gebracht. Die Kopfhörer verfügen über 45 dB adaptive Hybrid-ANC, Dual-Treiber, Hi-Res-Audio, 3D-Raumklang und eine Akkulaufzeit von bis zu 80 Stunden. Sie sind in den Farben Utopian White und Cosmic Black über die Website von boAt und führende E-Commerce-Plattformen erhältlich.
- Februar 2026: Sony hat die kabellosen Ohrhörer WF-1000XM6 vorgestellt. Sie verfügen über die fortschrittlichste Geräuschunterdrückung, die der neue HD-Geräuschunterdrückungsprozessor QN3e ermöglicht. Die Ohrhörer bieten Premium-Sound mit Hi-Res Audio, adaptiver Geräuschunterdrückung, verbesserter Gesprächsqualität und einem ergonomischeren Design. Die WF-1000XM6 sind in Schwarz und Platinsilber erhältlich, kosten 300 € und sind ab Februar 2026 in ausgewählten Märkten verfügbar.
- Juni 2026: CMF by Nothing hat den CMF Headphone Pro in Indien auf den Markt gebracht und damit seinen ersten kabellosen Over-Ear-Kopfhörer mit Hybrid-ANC vorgestellt. Der Kopfhörer kostet 7.999 Rupien (Einführungspreis: 6.999 Rupien) und verfügt über 40-mm-Treiber, 40 dB Hybrid-ANC, LDAC- und Hi-Res-Audio-Unterstützung, individuell anpassbare Bedienelemente und eine Akkulaufzeit von bis zu 100 Stunden. Er ist ab sofort über Flipkart und ausgewählte Einzelhändler erhältlich.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -