
Mercado de auriculares: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de auriculares y audífonos y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (con cable e inalámbricos); precio (menos de 50 USD, entre 50 y 100 USD y más de 100 USD); y aplicación (medios y entretenimiento, juegos, corporativo, personal y fitness y deportes); y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100001018
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 10, 2026


Tamaño del mercado en 2025
85.870 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
277.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,92 %
Índice de crecimiento
Mercado potencial
US$ 1.568,17 mil millones
(2026-2034)
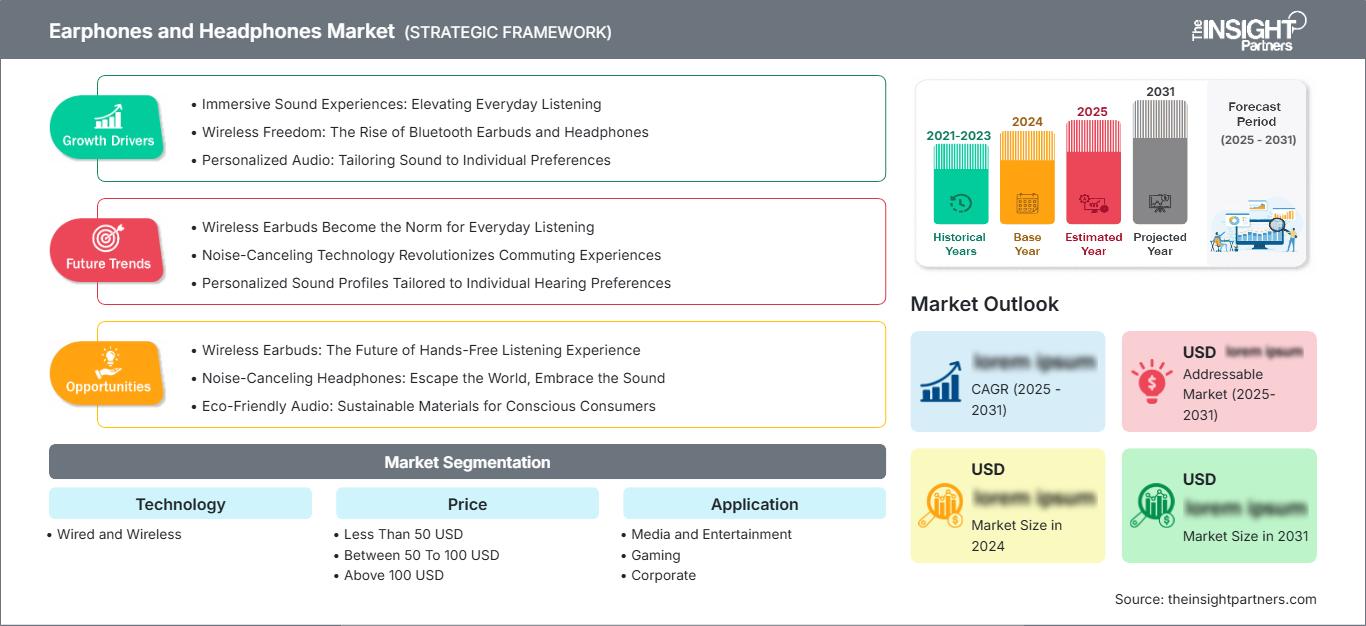
El mercado de auriculares y audífonos alcanzó los 85.870 millones de dólares en 2025 y se prevé que llegue a los 277.500 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 13,92% entre 2026 y 2034. Este crecimiento se debe al mayor uso de dispositivos de audio personales en diversas aplicaciones de entretenimiento, comunicaciones, videojuegos, fitness y entornos empresariales, con los auriculares inalámbricos impulsando los ciclos de reemplazo y la tendencia hacia productos de gama alta.
América del Norte sigue siendo un segmento de mercado importante para los auriculares, con un crecimiento anual compuesto del 12,8 % al 13,6 % durante el período previsto hasta 2034. El crecimiento de la cuota de mercado de auriculares se debe a la presencia de teléfonos inteligentes y suscripciones a servicios de streaming, el modelo de trabajo híbrido y los canales de venta premium. Los videojuegos, el fitness y la accesibilidad son otras áreas de aplicación que impulsan la demanda regional.
.
Análisis y perspectivas del mercado de auriculares y audífonos
- América del Norte: Se estima que la cuota de mercado en 2025 será del 29-32%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 12,8-13,6%, impulsada por la sustitución de productos premium, los juegos, el trabajo híbrido y una sólida distribución directa al consumidor.
- EE. UU.: El país representa entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 12,7 % al 13,5 % hasta 2034.
- Europa: Se estima que la cuota de mercado en 2025 será del 24-27%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 12,2-13,0%; el Reino Unido y Alemania lideran el mercado, seguidos de Francia, Italia y España.
- Asia Pacífico: Se estima que su cuota de mercado en 2025 será del 34-38%, con una tasa de crecimiento anual compuesta (CAGR) del 15,0-16,0% hasta 2034, liderada por China, Japón, Corea del Sur e India.
- Segmento más grande: La tecnología inalámbrica representa entre el 72 % y el 76 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 15,0 % al 15,8 % durante el período 2026-2034.
- Segmento de alto crecimiento: Las aplicaciones de juegos representan entre el 10 % y el 13 % de la cuota de mercado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 16,1 % al 17,0 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Bose Corporation, Sennheiser electronic SE & Co. KG, Skullcandy, Inc., Sony Group Corporation, Apple Inc., Audio-Technica Corporation, JVCKENWOOD Corporation, Harman International Industries, Incorporated, Pioneer Corporation y Grado Labs, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado del audio personal ha evolucionado, pasando de estar dominado por los accesorios a ser impulsado por plataformas de dispositivos con software. Entre los factores que marcan la diferencia se incluyen la fiabilidad de Bluetooth, la cancelación activa de ruido, el procesamiento espacial, los micrófonos con tecnología de formación de haces y la personalización del sonido mediante aplicaciones. La producción se ha orientado hacia la fabricación basada en chips, baterías pequeñas, acústica precisa y fabricantes por contrato en Asia. Las marcas deben encontrar el equilibrio entre las frecuentes actualizaciones de funciones y la compatibilidad de componentes, la capacidad del firmware, la facilidad de mantenimiento y la diversificación de proveedores.
De aquí a 2034, los motores de crecimiento se extenderán desde los segmentos premium consolidados hacia los segmentos inalámbricos de marca, impulsados por los consumidores que priorizan el uso de dispositivos móviles en India, el sudeste asiático, Oriente Medio, África y Latinoamérica. Es probable que se realicen inversiones en chips de bajo consumo, protección auditiva, sensores biométricos, materiales reciclables y fabricación local. Las regulaciones favorables en materia de compatibilidad con USB-C, divulgación de información sobre baterías, privacidad de datos y protección auditiva deberían beneficiar a los proveedores con soluciones de hardware y firmware que cumplan con dichas normativas.
Alcance del informe de mercado de auriculares y audífonos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 85.870 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 277.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,92% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de auriculares y audífonos
El desarrollo del mercado de auriculares está vinculado al streaming, el consumo de contenido multimedia a través de teléfonos móviles, el trabajo en equipo, los videojuegos y el ejercicio físico. En lugar de un simple reemplazo, el usuario necesita varios dispositivos para sus viajes, trabajo, entrenamiento y otros fines. La incorporación de funciones como la conexión inalámbrica, la grabación de voz, la cancelación de ruido y la conexión multipunto amplía la utilidad del producto.
El ecosistema abarca acústica, soluciones de semiconductores, baterías, micrófonos, moldeo por inyección de plástico, firmware, aplicaciones en la nube, fabricación por contrato, distribución y ventas, y atención al cliente. La solidez de la cadena de suministro depende de la realización de pruebas adicionales de chips y baterías sin sacrificar la uniformidad de la sintonización. Los componentes estandarizados contribuyen a la reducción de costes de los productos, mientras que los dispositivos de gama alta emplean algoritmos y controladores propios, además de la integración con sistemas operativos.
El informe del mercado de auriculares demuestra que la competencia se está orientando ahora hacia los ecosistemas y los casos de uso, y no solo hacia la acústica. Apple Inc. y Sony Group Corporation consideran aspectos como la compatibilidad de hardware, software y contenido, mientras que Bose Corporation y Sennheiser electronic SE & Co. KG se centran en la acústica; Skullcandy, Inc. y JBL en la accesibilidad y el estilo de vida; y Audio-Technica Corporation y Grado Labs, Inc. preservan la credibilidad de sus especialistas.
Se debería invertir en inteligencia artificial de borde, Bluetooth de bajo consumo, sistemas de asistencia auditiva, audio espacial y experiencias de fitness con sensores. JVCKENWOOD Corporation y Pioneer Corporation ofrecen ventajas gracias a su amplia red de canales de distribución de electrónica, mientras que Harman International Industries, Incorporated, con su arquitectura de marca y conexiones con la industria automotriz, sería de gran ayuda. El posicionamiento adecuado depende de una cartera de productos diversificada, un rápido desarrollo de firmware, un control de privacidad eficaz y una agrupación de productos apropiada para cada canal, de modo que no haya descuentos, sino una diferenciación clara de los productos en las gamas de entrada, media y alta.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de auriculares: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de auriculares y audífonos
América del Norte ostenta una cuota de mercado de entre el 29 % y el 32 % en auriculares en 2025 y experimentará una tasa de crecimiento anual compuesta (CAGR) del 12,8 % al 13,6 % entre 2026 y 2034. El aumento de la prosperidad, la infraestructura 5G, los servicios de suscripción, los viajes aéreos y el comercio electrónico consolidado impulsan una rápida renovación de los productos premium. El trabajo híbrido mantiene la demanda de conectividad multipunto, aislamiento de voz, comodidad y batería de larga duración, mientras que el fitness y los videojuegos fomentan la compra de dispositivos secundarios diferenciados.
Este segmento de mercado ejerce una enorme influencia en la planificación de estrategias de desarrollo de productos debido a la alta representación de fabricantes de plataformas, semiconductores, editoras de videojuegos y fabricantes de audio en la zona. Las preocupaciones sobre seguridad y accesibilidad impulsan el uso de la medición de la exposición y la escucha adaptativa. La demanda en las ciudades canadienses es muy alta, mientras que México fortalece los segmentos de manufactura y valor. Los comerciantes buscan diferenciarse mediante el lanzamiento de nuevos modelos, programas de suscripción, opciones de intercambio y garantías, lo que hace que el software y el servicio sean más importantes que el sonido y el precio a la hora de elegir una marca.
Mercado estadounidense de auriculares y audífonos
Se estima que Estados Unidos representará entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista del 12,7 % al 13,5 % hasta 2034. El uso generalizado de teléfonos inteligentes, junto con el consumo masivo de contenido de vídeo, música, podcasts y juegos por suscripción, genera una alta demanda de reemplazo. Los medios de comunicación y el entretenimiento siguen siendo la principal aplicación, mientras que los videojuegos, la comunicación empresarial, el fitness y los deportes impulsan las compras rápidas de dispositivos con características como baja latencia, micrófonos direccionales, resistencia al sudor y un ajuste seguro.
La densidad de marcas es muy alta, con marcas competidoras como Apple Inc., Bose Corporation, Sony Group Corporation, Skullcandy, Inc., Harman International Industries, Incorporated y marcas especializadas que venden sus productos a través de minoristas, tiendas de electrónica, mercados, operadores y empresas. La categoría premium utiliza el emparejamiento dentro del ecosistema y los programas de intercambio, mientras que las categorías de menos de 50 dólares estadounidenses actúan como puntos de entrada al mercado masivo. La categoría empresarial está cada vez más preocupada por la certificación del rendimiento de las conferencias y la gestión de flotas. Es necesario un diálogo público sobre la salud auditiva para adoptar el control de la exposición, el modo de transparencia y la protección parental.
Mercado europeo de auriculares y audífonos
Europa representará entre el 24 % y el 27 % de la cuota de mercado en 2025 y experimentará una tasa de crecimiento anual compuesta (TCAC) del 12,2 % al 13,0 % en 2034. El Reino Unido es el país líder debido a los mercados de streaming, videojuegos, transporte diario y venta minorista de alta gama, mientras que el alto nivel de teletrabajo impulsa el uso de auriculares con tecnología beamforming, fiabilidad y emparejamiento multipunto. Actualmente, los consumidores valoran la facilidad de reparación, la duración de la batería, la protección auditiva y las características medioambientales, además de la calidad del audio.
El mercado alemán se caracteriza por un número significativo de clientes de alta gama y profesionales, debido a su tradición en ingeniería y a la distribución especializada. Francia es conocida por la adopción de tecnología inalámbrica impulsada por la moda, así como por su cultura de consumo. Italia y España suman el entretenimiento móvil, el deporte y la demanda turística. En general, en Europa, el estándar USB-C, los criterios de ecodiseño, los requisitos de privacidad y los objetivos de escucha segura influyen en el diseño, el embalaje y el software de los productos.
Mercado de auriculares y audífonos en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representará entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 15 % al 16 % hasta 2034. China lidera el mercado gracias a su escala, capacidad de fabricación, comercio electrónico y una fuerte competencia interna. Japón y Corea del Sur mantienen la demanda de dispositivos premium, para juegos y de alta resolución. India presenta un rápido crecimiento en unidades vendidas en los segmentos inalámbricos de gama media y económica.
Australia impulsa la demanda de reemplazo avanzado. Gracias a una política industrial que prioriza el ensamblaje de productos electrónicos, la tecnología de semiconductores y la tecnología digital, se observa una mayor eficiencia en la oferta. El entretenimiento a través de teléfonos móviles, superaplicaciones, deportes electrónicos y aplicaciones de salud y bienestar fomenta su adopción, pero los precios obligan a regionalizar la cartera de productos y servicios ofrecidos.
Mercado de auriculares y audífonos de Oriente Medio y África
La región de Oriente Medio y África registrará una tasa de crecimiento anual compuesta (TCAC) de entre el 13,6 % y el 14,6 % hasta 2034. Arabia Saudita lidera el sector gracias al gasto juvenil, los videojuegos, el turismo, los vuelos y el entretenimiento digital. Los Emiratos Árabes Unidos impulsan las compras de lujo y el turismo, mientras que Sudáfrica ofrece distribución electrónica organizada y el uso de tecnología de audio móvil.
En otras partes de Oriente Medio y África, aumentará la penetración de los teléfonos inteligentes, junto con una mejor conectividad para los usuarios básicos. La disponibilidad de suministro energético, el coste de las importaciones y la cobertura influyen en el tipo de productos disponibles en el mercado: baterías eficientes, dispositivos duraderos y distribuidores en la región.
Análisis de segmentación
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,7 % al 14,5 % durante el periodo 2026-2034. El mercado de auriculares abarca desde productos con cable ya consolidados hasta arquitecturas inalámbricas en rápida expansión. Su adopción está determinada por la latencia, el rendimiento de la batería, la compatibilidad con códecs, la calidad del micrófono, la interoperabilidad de los dispositivos y la facilidad de mantenimiento del firmware. La tecnología inalámbrica impulsa la premiumización y la comodidad, mientras que los productos con cable conservan su relevancia estratégica, donde la fiabilidad, la ausencia de carga, la baja latencia y las rutas de audio predecibles siguen siendo esenciales.
- Conectividad por cable: La demanda se mantiene sólida entre estudios, audiófilos, escuelas, centros de llamadas y compradores con presupuestos ajustados que priorizan las conexiones fiables, la baja latencia, la larga vida útil y la compatibilidad con equipos de audio especializados.
- Inalámbrico: La tecnología inalámbrica lidera gracias a su portabilidad, cancelación activa de ruido, emparejamiento multipunto, procesamiento espacial e integración con el ecosistema, lo que la convierte en el principal campo de innovación en las categorías de consumo masivo, videojuegos, fitness y productos premium.
Precio
Se prevé que la segmentación por precio crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,5 % al 14,3 % durante el periodo 2026-2034. Los productos de entrada amplían el acceso, los dispositivos de gama media concentran las características principales y los modelos premium monetizan la acústica, los materiales, los sensores y el software avanzados. La intensidad competitiva es mayor donde la cancelación activa de ruido y la conectividad multipunto se extienden a los modelos de gama baja. Las marcas deben mantener una estructura de características clara y comprensible, ya que las promociones agresivas pueden reducir la diferenciación y animar a los consumidores a posponer las actualizaciones.
- Menos de 50 USD: Este nivel satisface una amplia demanda de unidades a través de mercados en línea, mercados emergentes, estudiantes y compras de reemplazo, donde la confiabilidad y la duración de la batería a menudo tienen más peso que la personalización acústica avanzada.
- Entre 50 y 100 USD: Los productos de gama media combinan un precio asequible con cancelación activa de ruido, micrófonos más potentes, aplicaciones complementarias y una marca reconocible, lo que convierte a este segmento en una opción estratégicamente importante para quienes desean actualizar sus modelos inalámbricos básicos.
- Por encima de 100 USD: La demanda de productos premium se centra en la optimización acústica, la cancelación adaptativa, el audio espacial, la integración con el ecosistema, la comodidad y los materiales duraderos, lo que permite obtener márgenes más altos, pero requiere una inversión constante en software y servicios.
Solicitud
Se prevé que la demanda de aplicaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 13,8 % al 14,6 % durante el periodo 2026-2034. Los sectores de medios y entretenimiento constituyen la base más amplia, mientras que los videojuegos y el fitness valoran la latencia, el ajuste y las capacidades de los sensores especializados. Los compradores corporativos priorizan la inteligibilidad y la gestión del habla; el uso personal abarca la comunicación, los viajes y el estudio. Los proveedores diseñan cada vez más carteras modulares en función del contexto, en lugar de especificaciones universales, lo que mejora las tasas de adopción en diversas rutinas diarias.
- Medios de comunicación y entretenimiento: La transmisión de música, vídeo, podcasts y flujos de trabajo de creadores sustenta la mayor parte de la demanda, y el procesamiento inmersivo y el control de ruido animan a los consumidores a actualizar sus dispositivos.
- Videojuegos: La baja latencia, el sonido posicional, la comunicación clara en equipo y la comodidad durante largas sesiones son la base de la demanda especializada en consolas, ordenadores personales y plataformas móviles, incluyendo a los espectadores de deportes electrónicos competitivos.
- En el ámbito corporativo, las reuniones híbridas y las operaciones de centros de contacto dan preferencia a micrófonos fiables, conectividad multipunto, compatibilidad con herramientas de colaboración certificadas, soporte centralizado para dispositivos y comodidad para un uso profesional prolongado.
- Personal: La comunicación diaria, los desplazamientos al trabajo, el estudio y los viajes generan una alta frecuencia de reemplazo, y las decisiones de compra buscan un equilibrio entre la portabilidad, la duración de la batería, la familiaridad con la marca, la privacidad y el precio.
- Fitness y deportes: Su ajuste seguro, resistencia al sudor, percepción del entorno, sensores biométricos y ligereza diferencian estos productos para correr, entrenar, montar en bicicleta y realizar actividades al aire libre.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Medios de comunicación y entretenimiento |
Alto |
Transmisión espacial |
Maduro |
|
Juego de azar |
Alto |
Baja latencia |
Escalada |
|
Corporativo |
Medio |
Reuniones híbridas |
Escalada |
|
Personal |
Alto |
Audio diario |
Maduro |
|
Fitness y deportes |
Medio |
Audio biométrico |
Emergente |
Factores que impulsan el crecimiento del mercado de auriculares y audífonos y análisis de su impacto
Los ecosistemas inalámbricos amplían la utilidad del audio cotidiano.
Los smartphones, tabletas, televisores, consolas, relojes y portátiles comparten cada vez más audio mediante Bluetooth, conmutación multipunto y emparejamiento basado en cuentas. Esta interoperabilidad convierte un accesorio de audio en una interfaz cotidiana para llamadas, contenido multimedia, navegación, aprendizaje y servicios de voz. El impacto comercial va más allá del crecimiento de las unidades, ya que los consumidores compran productos secundarios optimizados para el transporte, el trabajo, el deporte o el hogar. Los fabricantes que controlan la integración con el sistema operativo pueden reducir las dificultades de configuración y reforzar la fidelización, mientras que las marcas independientes compiten mediante una amplia compatibilidad y una acústica diferenciada. Los envíos anuales de dispositivos de audio Bluetooth superaron los 1300 millones de unidades en 2023, lo que indica una gran base instalada para actualizaciones. Durante el período previsto, el audio de bajo consumo, el uso compartido de la transmisión y la mejora de la eficiencia de los códecs deberían ampliar los casos de uso sin aumentar proporcionalmente el tamaño de la batería.
Los medios inmersivos y los videojuegos elevan los requisitos de rendimiento.
Las plataformas de streaming, los juegos competitivos, los mundos virtuales y las herramientas para creadores están aumentando la demanda de señales espaciales, baja latencia, amplio rango dinámico y micrófonos precisos. Alrededor de 3 mil millones de personas juegan videojuegos en todo el mundo, lo que crea una audiencia considerable para auriculares que combinan comunicación, percepción de la posición y comodidad. El impacto se extiende a múltiples niveles de precio: los modelos de entrada priorizan el chat de equipo confiable, los productos de gama media añaden libertad inalámbrica y ecualización de software, y los dispositivos premium integran transductores planares, seguimiento de la cabeza o perfiles espaciales personalizados. Las marcas de audio pueden mejorar la monetización mediante la certificación de plataformas, las colaboraciones con juegos y la compatibilidad entre dispositivos. El diseño de escucha segura está adquiriendo relevancia comercial a medida que la OMS y la UIT promueven el monitoreo de la exposición y las advertencias para dispositivos de juego, lo que anima a los fabricantes a considerar la protección auditiva como una característica del producto en lugar de una consideración posterior para el cumplimiento normativo.
El trabajo híbrido mantiene la demanda de reemplazos de nivel profesional.
El trabajo distribuido ha convertido la claridad del habla, la supresión del ruido de fondo y la comodidad durante todo el día en prioridades de compra recurrentes para individuos y organizaciones. A diferencia de las compras exclusivamente para entretenimiento, las implementaciones corporativas introducen requisitos de certificación, seguridad, gestión de flotas, garantía y reemplazo, lo que respalda ingresos estables en hardware y servicios. Los centros de contacto, la educación, la telemedicina y las operaciones de campo amplían aún más el uso profesional. Los proveedores pueden diferenciarse mediante matrices de micrófonos, procesamiento en el dispositivo, piezas de desgaste reemplazables y compatibilidad con las principales plataformas de colaboración. El efecto comercial más significativo es la expansión de un segmento intermedio entre los auriculares de consumo y los auriculares de comunicación especializados. A medida que los empleadores estandarizan las políticas de dispositivos, los proveedores con socios de canal y un rendimiento de calidad de llamada medible pueden obtener contratos más grandes, mientras que las marcas de consumo pueden captar la demanda de dispositivos personales mediante el emparejamiento multipunto y la conmutación fluida entre fuentes de trabajo y personales.
Tendencias futuras del mercado de auriculares y audífonos
Los dispositivos que se llevan en la oreja se convierten en plataformas informáticas sensibles al contexto.
Las tendencias del mercado de auriculares convergerán cada vez más con la informática portátil. Los productos futuros interpretarán el movimiento, la ubicación, la voz, el entorno acústico y ciertas señales de salud para ajustar la cancelación de ruido, la transparencia, la traducción, el entrenamiento y las notificaciones. El procesamiento se trasladará al dispositivo para reducir la latencia y la transmisión innecesaria de datos. La ventaja competitiva dependerá del consentimiento fiable, los sensores precisos y las experiencias útiles, en lugar de la acumulación de funciones. Las interfaces abiertas podrían permitir que las aplicaciones de fitness, productividad y accesibilidad utilicen las entradas de los auriculares, generando colaboraciones de servicios y una mayor interacción. Las marcas que expliquen claramente los límites de los datos y ofrezcan soporte para las funciones durante varios años estarán mejor posicionadas para justificar precios premium y reducir el cambio de ecosistema.
El diseño circular pasa del embalaje a la arquitectura del producto.
Las estrategias de sostenibilidad irán más allá de los envases reciclados e incluirán baterías reemplazables, almohadillas modulares, documentación de reparación, polímeros reciclados y soporte de firmware más prolongado. Los certificados de producto y la información sobre durabilidad pueden hacer que el valor a lo largo de la vida útil del producto sea más visible para los compradores y los equipos de compras. Esta transición supondrá un desafío para los auriculares miniatura altamente sellados, lo que fomentará la renovación de los estuches de carga, la recuperación de componentes y los programas de devolución. Los fabricantes pueden reducir los residuos de garantía diseñando software de diagnóstico y procedimientos de servicio estandarizados en los ciclos de desarrollo. La selección de proveedores abarcará cada vez más la trazabilidad y la química de los materiales, además del coste y el rendimiento acústico. La circularidad no eliminará la innovación rápida, pero podría diferenciar las propuestas de valor creíbles a largo plazo de los mensajes ambientales superficiales en las ofertas premium y corporativas.
Oportunidades de mercado en auriculares y audífonos
Integrar funciones de escucha segura en los portafolios de juegos y para jóvenes.
Los fabricantes pueden traducir las directrices globales de escucha segura en productos diferenciados, en lugar de considerarlas únicamente como una medida de mitigación de riesgos. Las previsiones del mercado de auriculares favorecen a los proveedores capaces de combinar el seguimiento de la exposición calibrado, la configuración predeterminada adecuada para la edad, los controles parentales, las advertencias inteligibles y los paneles de control transparentes con un audio de juego atractivo. El primer estándar global de escucha segura para videojuegos de la OMS y la UIT crea una referencia de diseño práctica y una señal para la adquisición de productos. La inversión debe priorizar el cálculo de dosis validado, la persistencia de la configuración multiplataforma y las alianzas con las partes interesadas de las consolas, los videojuegos, la educación y la salud auditiva. Una implementación creíble podría abrir canales institucionales, fortalecer la confianza con las familias y reducir la exposición a la reputación. El éxito requiere pruebas independientes y experiencias de usuario que protejan la audición sin interrumpir el juego competitivo ni el entretenimiento.
Localizar las carteras de soluciones inalámbricas de gama media para ciudades emergentes.
La rápida adopción de smartphones y el comercio digital en India, el sudeste asiático, Oriente Medio, África y Latinoamérica crean un nicho de mercado entre los productos básicos sin marca y los buques insignia globales. Los proveedores deben adaptar la configuración, el soporte lingüístico, los planes de pago, la cobertura del servicio y los paquetes de canales a nivel local, sin comprometer la calidad. El ensamblaje o la configuración final regional pueden mejorar la capacidad de respuesta y reducir los aranceles cuando el volumen justifica la inversión. La propuesta más sólida combina micrófonos fiables, baterías duraderas, resistencia al sudor y cancelación de ruido eficaz a precios accesibles. Las alianzas con operadores, creadores, plataformas de fitness y marketplaces pueden reducir los costes de adquisición de clientes. Los inversores deben evaluar cuidadosamente la rentabilidad de las garantías y el riesgo de falsificación, ya que la sostenibilidad de la cuota de mercado depende de la ejecución del servicio posventa, no simplemente de precios de lanzamiento agresivos o campañas con celebridades.
Novedades recientes
- Marzo de 2026: boAt lanzó en India los auriculares supraaurales premium Nirvana Eutopia 2 ANC a un precio especial de lanzamiento de 4999 rupias (precio regular: 5999 rupias). Estos auriculares cuentan con cancelación de ruido adaptativa híbrida de 45 dB, transductores duales, audio de alta resolución, audio espacial 3D y hasta 80 horas de autonomía. Están disponibles en blanco utópico y negro cósmico a través del sitio web de boAt y las principales plataformas de comercio electrónico.
- Febrero de 2026: Sony ha presentado los auriculares inalámbricos WF-1000XM6, que incorporan la cancelación de ruido más avanzada hasta la fecha gracias al nuevo procesador de cancelación de ruido HD QN3e. Estos auriculares ofrecen un sonido de alta calidad con audio de alta resolución, control de ruido adaptativo, una mejor calidad de llamada y un diseño más ergonómico. Disponibles en negro y plata platino, los WF-1000XM6 tienen un precio de 300 € y se lanzarán en mercados seleccionados a partir de febrero de 2026.
- Junio de 2026: CMF by Nothing ha lanzado en India los auriculares CMF Headphone Pro, sus primeros auriculares inalámbricos supraaurales con cancelación de ruido híbrida (Hybrid ANC). Con un precio de 7999 rupias (precio de lanzamiento: 6999 rupias), los auriculares cuentan con transductores de 40 mm, cancelación de ruido híbrida de 40 dB, compatibilidad con LDAC y audio de alta resolución, controles físicos personalizables y hasta 100 horas de autonomía. Las ventas comienzan a través de Flipkart y tiendas minoristas seleccionadas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -