
Mercato degli auricolari: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato di auricolari e cuffie (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (cablata e wireless); prezzo (meno di 50 USD, tra 50 e 100 USD e oltre 100 USD); applicazione (media e intrattenimento, giochi, aziendale, personale e fitness e sport); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100001018
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 10, 2026


Dimensioni del mercato nel 2025
85,87 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
277,50 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
13,92 %
Tasso di crescita
Mercato di riferimento
1.568,17 dollari USA miliardi
(2026-2034)
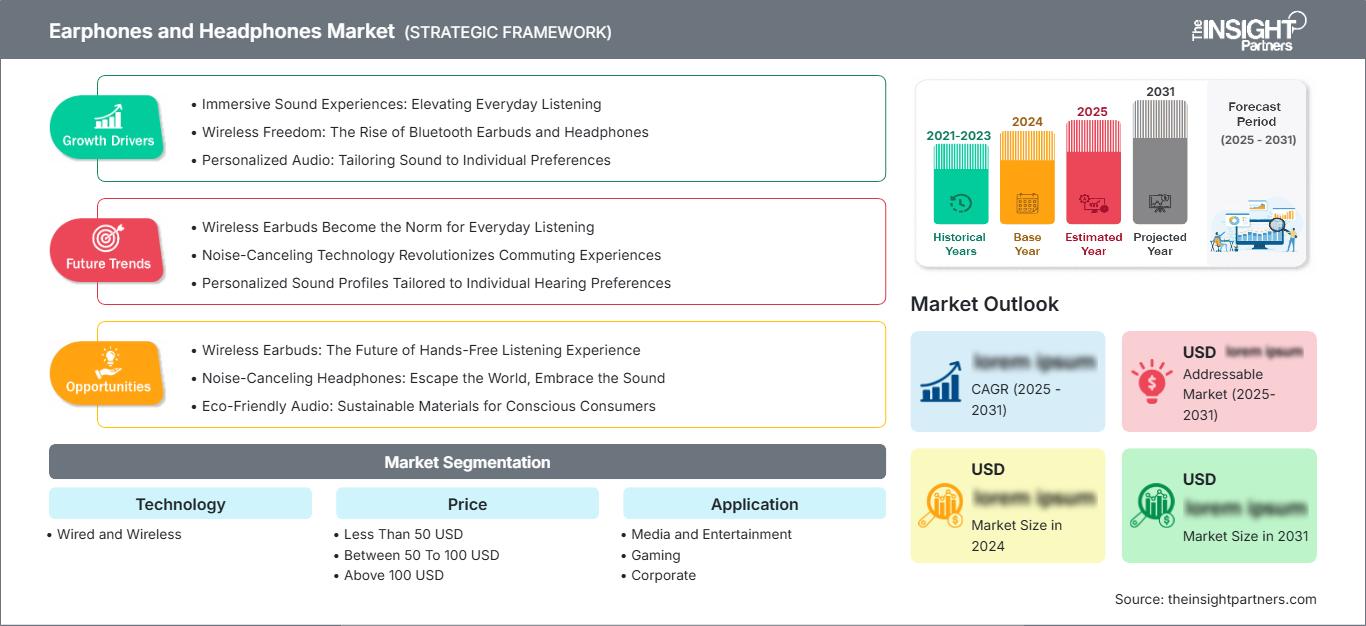
Il mercato degli auricolari e delle cuffie valeva 85,87 miliardi di dollari nel 2025 e si prevede che raggiungerà i 277,50 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 13,92% dal 2026 al 2034. La crescita è trainata dall'utilizzo sempre maggiore di dispositivi audio personali in diverse applicazioni, tra cui intrattenimento, comunicazioni, giochi, fitness e ambienti aziendali, con gli auricolari wireless che incidono sui cicli di sostituzione e sulla tendenza alla premiumizzazione.
Il Nord America continua a rappresentare un segmento di mercato importante per auricolari e cuffie, con una crescita annua composta (CAGR) del 12,8-13,6% nel periodo di previsione fino al 2034. La crescita della quota di mercato di auricolari e cuffie è trainata dalla diffusione di smartphone e abbonamenti a servizi di streaming multimediale, dal modello di lavoro ibrido e dai canali di vendita premium. Anche il gaming, il fitness e l'accessibilità contribuiscono a stimolare la domanda regionale.
.
Analisi e approfondimenti sul mercato degli auricolari e delle cuffie
- America del Nord: la quota di mercato nel 2025 è stimata tra il 29% e il 32%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 compreso tra il 12,8% e il 13,6%, sostenuto dalla sostituzione di dispositivi premium, dal settore del gaming, dal lavoro ibrido e da una forte distribuzione diretta al consumatore.
- NOI: Il Paese rappresenta l'84-87% del fatturato nordamericano nel 2025 e crescerà a un tasso annuo composto (CAGR) del 12,7-13,5% fino al 2034.
- Europa: la quota di mercato nel 2025 è stimata tra il 24% e il 27%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 compreso tra il 12,2% e il 13,0%; Regno Unito e Germania sono in testa, seguiti da Francia, Italia e Spagna.
- Asia Pacifico: la quota di mercato nel 2025 è stimata tra il 34% e il 38%, con un tasso di crescita annuo composto (CAGR) del 15,0-16,0% fino al 2034, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: la tecnologia wireless detiene una quota di mercato del 72-76% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,0-15,8% nel periodo 2026-2034.
- Segmento ad alta crescita: le applicazioni di gioco rappresentano una quota di mercato del 10-13% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 16,1-17,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Bose Corporation, Sennheiser electronic SE & Co. KG, Skullcandy, Inc., Sony Group Corporation, Apple Inc., Audio-Technica Corporation, JVCKENWOOD Corporation, Harman International Industries, Incorporated, Pioneer Corporation e Grado Labs, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dell'audio personale si è trasformato da un settore guidato dagli accessori a un mercato in cui le piattaforme software ne determinano le dinamiche. I fattori che guidano la differenziazione includono l'affidabilità del Bluetooth, la cancellazione attiva del rumore, l'elaborazione spaziale, i microfoni beamforming e la personalizzazione del suono tramite applicazioni. La produzione si è orientata verso la fabbricazione basata su chip, batterie di piccole dimensioni, acustica accurata e produttori a contratto in Asia. I marchi devono trovare un equilibrio tra i frequenti aggiornamenti delle funzionalità da un lato e la compatibilità dei componenti, le capacità del firmware, la facilità di manutenzione e la diversificazione dei fornitori dall'altro.
Da qui al 2034, i fattori trainanti della crescita si estenderanno dai segmenti premium maturi ai segmenti wireless di marca, guidati dai consumatori che privilegiano i dispositivi mobili in India, nel Sud-est asiatico, in Medio Oriente, in Africa e in America Latina. Gli investimenti si concentreranno probabilmente su chip a basso consumo, dispositivi di protezione dell'udito, sensori biometrici, materiali riciclabili e produzione localizzata. Le normative favorevoli in materia di compatibilità USB-C, trasparenza delle batterie, privacy dei dati e protezione dell'udito dovrebbero avvantaggiare i fornitori con soluzioni hardware e firmware conformi.
Ambito del rapporto sul mercato degli auricolari e delle cuffie
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 85,87 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 277,50 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,92% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato di auricolari e cuffie
Lo sviluppo del mercato degli auricolari e delle cuffie è legato allo streaming, al consumo di contenuti multimediali tramite dispositivi mobili, al lavoro di squadra, al gaming e al fitness. Anziché una semplice sostituzione, l'utente necessita di diversi dispositivi per via dei viaggi, del lavoro, dell'allenamento e di altre esigenze. L'aggiunta di funzionalità come la connessione wireless, la registrazione vocale, la cancellazione del rumore e la connessione multipoint amplia ulteriormente l'utilità del prodotto.
L'ecosistema comprende acustica, soluzioni a semiconduttore, batterie, microfoni, stampaggio a iniezione di plastica, firmware, applicazioni cloud, produzione conto terzi, distribuzione e vendita, nonché assistenza clienti. La solidità della catena di fornitura si basa sul collaudo di chip e batterie aggiuntivi senza compromettere l'uniformità della taratura. I componenti standardizzati contribuiscono a ridurre i costi di produzione, mentre i dispositivi di fascia alta utilizzano algoritmi e driver proprietari, oltre all'integrazione con i sistemi operativi.
Il rapporto sul mercato degli auricolari e delle cuffie dimostra che la concorrenza si sta ora spostando verso gli ecosistemi e i casi d'uso, e non più solo verso l'acustica. Apple Inc. e Sony Group Corporation considerano aspetti come la compatibilità hardware, software e dei contenuti, mentre Bose Corporation e Sennheiser electronic SE & Co. KG si concentrano sull'acustica; Skullcandy, Inc. e JBL sull'accessibilità e sullo stile di vita; Audio-Technica Corporation e Grado Labs, Inc. preservano la credibilità dei propri specialisti.
È necessario investire nell'intelligenza artificiale edge, nel Bluetooth a basso consumo energetico, negli ausili per l'udito, nell'audio spaziale e nelle esperienze di fitness basate su sensori. JVCKENWOOD Corporation e Pioneer Corporation traggono vantaggio dall'utilizzo di canali di distribuzione elettronica più ampi, mentre per Harman International Industries, Incorporated la loro architettura di marchio e i legami con il settore automobilistico risulterebbero utili. Il posizionamento corretto dipende da una struttura di portafoglio prodotti ben definita, da un rapido sviluppo del firmware, da un adeguato controllo della privacy e da un'offerta di prodotti adatta ai diversi canali, in modo da differenziare i prodotti nelle fasce entry-level, intermedie e premium senza ricorrere a sconti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli auricolari e delle cuffie: approfondimenti strategici
Approfondimenti regionali
Mercato degli auricolari e delle cuffie in Nord America
Nel 2025, il Nord America deterrà una quota di mercato di auricolari e cuffie pari al 29-32% e registrerà un tasso di crescita annuo composto (CAGR) del 12,8-13,6% tra il 2026 e il 2034. Benessere economico, infrastrutture 5G, servizi in abbonamento, viaggi aerei e un commercio online consolidato favoriscono un rapido rinnovamento del segmento premium. Il lavoro ibrido mantiene alta la domanda di connettività multipunto, isolamento vocale, comfort e lunga durata della batteria, mentre il fitness e il gaming alimentano acquisti differenziati di dispositivi secondari.
Questo segmento di mercato esercita un'enorme influenza nella pianificazione delle strategie di sviluppo prodotto, grazie all'elevata presenza di produttori di piattaforme, produttori di semiconduttori, editori di videogiochi e produttori di dispositivi audio. Le problematiche relative alla sicurezza e all'accessibilità incoraggiano l'utilizzo della misurazione dell'esposizione e dell'ascolto adattivo. La domanda proveniente dalle città canadesi è molto elevata, mentre il Messico rafforza i segmenti manifatturiero e del valore. I commercianti cercano di differenziarsi attraverso il lancio di nuovi modelli, programmi di abbonamento, opzioni di permuta e garanzie, il che rende software e assistenza più importanti di qualità audio e prezzo nella scelta di un marchio.
Mercato statunitense di auricolari e cuffie
Si stima che gli Stati Uniti rappresenteranno l'84-87% del fatturato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 12,7-13,5% per il periodo fino al 2034. L'ampia diffusione degli smartphone, unita al consumo estensivo di contenuti video in abbonamento, musica, podcast e giochi, determina un'elevata domanda di sostituzione. I media e l'intrattenimento continuano a essere le applicazioni principali, mentre i giochi, la comunicazione aziendale, il fitness e lo sport guidano gli acquisti rapidi orientati alle funzionalità, come bassa latenza, microfoni direzionali, resistenza al sudore e vestibilità sicura.
La densità dei marchi è molto elevata, con concorrenti del calibro di Apple Inc., Bose Corporation, Sony Group Corporation, Skullcandy, Inc., Harman International Industries, Incorporated e marchi specializzati che vendono i loro prodotti tramite rivenditori, negozi di elettronica, mercati, operatori e aziende. La categoria premium sfrutta l'abbinamento all'interno dell'ecosistema e i servizi di permuta, mentre le categorie al di sotto dei 50 dollari fungono da punti di ingresso per il mercato di massa. Il settore aziendale è sempre più interessato alla certificazione delle prestazioni delle videoconferenze e alla gestione delle flotte. È necessario un dialogo pubblico sulla salute dell'udito per adottare il controllo dell'esposizione, la modalità trasparenza e la protezione parentale.
Mercato europeo di auricolari e cuffie
L'Europa rappresenterà il 24-27% della quota di mercato nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 12,2-13,0% nel 2034. Il Paese leader è il Regno Unito, grazie ai mercati dello streaming, del gaming, dei trasporti pubblici e del retail di fascia alta, mentre l'elevato ricorso al lavoro da remoto consente l'utilizzo di cuffie con funzionalità di beamforming, affidabilità e accoppiamento multipunto. Oggi, i consumatori considerano, oltre alla qualità audio, anche la riparabilità, la durata della batteria, la protezione dai danni all'udito e le dichiarazioni ambientali.
Il mercato tedesco è caratterizzato da un numero significativo di clienti di fascia alta e professionisti, dovuto alla tradizione ingegneristica e alla distribuzione specializzata. La Francia è nota per l'adozione della tecnologia wireless guidata dalle tendenze della moda, nonché per la sua cultura consumistica. Italia e Spagna aggiungono l'intrattenimento mobile, lo sport e la domanda turistica. In generale, in Europa, lo standard USB-C, i criteri di ecodesign, i requisiti di privacy e gli obiettivi di sicurezza dell'ascolto influenzano la progettazione dei prodotti, il packaging e il software.
Mercato degli auricolari e delle cuffie nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato compresa tra il 34% e il 38%, con una previsione di crescita annua composta (CAGR) del 15-16% fino al 2034. La Cina è leader grazie alle economie di scala, alla capacità produttiva, all'e-commerce e alla forte concorrenza interna. Giappone e Corea del Sud mantengono alta la domanda di dispositivi premium, da gioco e ad alta risoluzione. L'India registra una rapida crescita in termini di unità vendute nei segmenti wireless di fascia bassa e media.
La domanda di sostituzione avanzata è trainata dall'Australia. Grazie a una politica industriale che privilegia l'assemblaggio di componenti elettronici, la tecnologia dei semiconduttori e la tecnologia digitale, si registra una maggiore efficienza nell'offerta. L'intrattenimento tramite telefoni cellulari, super app, e-sport e applicazioni per la salute e il fitness aumentano l'adozione, ma i prezzi impongono una regionalizzazione del portafoglio di prodotti/servizi offerti.
Mercato degli auricolari e delle cuffie in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 13,6% e il 14,6% fino al 2034. A guidare la regione è l'Arabia Saudita, grazie alla spesa dei giovani, al settore dei videogiochi, al turismo, ai voli e all'intrattenimento digitale. Gli Emirati Arabi Uniti stimolano la domanda di shopping e turismo di fascia alta, mentre il Sudafrica offre una distribuzione elettronica organizzata e l'utilizzo della tecnologia audio mobile.
In altre aree del Medio Oriente e Africa si assisterà a un aumento della diffusione degli smartphone, unitamente a un miglioramento della connettività per gli utenti di base. La disponibilità di energia, il costo delle importazioni e la copertura influenzano la tipologia di prodotti disponibili sul mercato: batterie efficienti, dispositivi durevoli e distributori nella regione.
Analisi di segmentazione
Tecnologia
Si prevede che il settore tecnologico crescerà a un tasso annuo composto (CAGR) del 13,7-14,5% nel periodo 2026-2034. Il mercato degli auricolari e delle cuffie comprende prodotti cablati consolidati e architetture wireless in rapida espansione. L'adozione è influenzata da fattori quali latenza, prestazioni della batteria, supporto dei codec, qualità del microfono, interoperabilità dei dispositivi e firmware gestibile. La tecnologia wireless promuove la premiumizzazione e la praticità, mentre i prodotti cablati mantengono una rilevanza strategica laddove affidabilità, assenza di ricarica, bassa latenza e percorsi audio prevedibili rimangono essenziali.
- Cablato: La domanda rimane sostenuta tra studi di registrazione, audiofili, scuole, call center e acquirenti con budget limitato, che privilegiano connessioni affidabili, bassa latenza, lunga durata e compatibilità con apparecchiature audio dedicate.
- Wireless: Il wireless primeggia grazie a portabilità, cancellazione attiva del rumore, accoppiamento multipunto, elaborazione spaziale e integrazione con l'ecosistema, diventando il principale campo di innovazione nei settori di massa, gaming, fitness e premium.
Prezzo
Si prevede che la segmentazione dei prezzi crescerà a un tasso annuo composto (CAGR) del 13,5-14,3% nel periodo 2026-2034. I prodotti entry-level ampliano l'accesso, i dispositivi di fascia media concentrano le funzionalità principali e i modelli premium monetizzano acustica avanzata, materiali, sensori e software. L'intensità competitiva è massima laddove la cancellazione attiva del rumore e la connettività multipunto si spostano verso il basso. I marchi devono mantenere una gerarchia di funzionalità comprensibile, perché le promozioni aggressive possono comprimere la differenziazione e incoraggiare i consumatori a rimandare gli aggiornamenti.
- Meno di 50 USD: questa fascia di prezzo soddisfa un'ampia domanda di unità attraverso i marketplace online, i mercati emergenti, gli studenti e gli acquisti di sostituzione, dove l'affidabilità e la durata della batteria spesso prevalgono sulla personalizzazione acustica avanzata.
- Tra 50 e 100 USD: i prodotti di fascia media offrono un buon equilibrio tra prezzo accessibile, cancellazione attiva del rumore, microfoni più potenti, applicazioni complementari e un marchio riconoscibile, rendendo questa fascia strategicamente importante per chi desidera passare da modelli wireless di base a prodotti di fascia superiore.
- Oltre i 100 USD: la domanda premium si concentra su ottimizzazione acustica, cancellazione adattiva, audio spaziale, integrazione con l'ecosistema, comfort e materiali durevoli, garantendo margini più elevati ma richiedendo investimenti continui in software e servizi.
Applicazione
Si prevede che la domanda di applicazioni aumenterà a un tasso annuo composto (CAGR) del 13,8-14,6% nel periodo 2026-2034. I settori dei media e dell'intrattenimento rappresentano la base più ampia, mentre i giochi e il fitness premiano la latenza specifica, la vestibilità e le funzionalità dei sensori. Gli acquirenti aziendali danno priorità all'intelligibilità del parlato e alla gestibilità; l'uso personale spazia dalla comunicazione ai viaggi e allo studio. I fornitori progettano sempre più portfolio modulari basati sul contesto piuttosto che su specifiche universali, migliorando i tassi di adozione in diverse attività quotidiane.
- Media e intrattenimento: lo streaming di musica, video, podcast e flussi di lavoro dei creatori di contenuti rappresenta la quota maggiore della domanda, con l'elaborazione immersiva e il controllo del rumore che incoraggiano i consumatori a passare a dispositivi di qualità superiore.
- Videogiochi: bassa latenza, audio posizionale, comunicazione chiara tra i membri del team e comfort durante sessioni prolungate sono alla base di una domanda specifica su console, personal computer e piattaforme mobili, compreso il pubblico degli eSport competitivi.
- In ambito aziendale: riunioni ibride e operazioni di contact center richiedono microfoni affidabili, connettività multipunto, compatibilità certificata per la collaborazione, supporto centralizzato dei dispositivi e comfort per un utilizzo professionale prolungato.
- Uso personale: la comunicazione quotidiana, gli spostamenti, lo studio e i viaggi comportano un'elevata frequenza di sostituzione, con decisioni di acquisto che tengono conto di portabilità, durata della batteria, familiarità con il marchio, privacy e prezzo.
- Fitness e sport: vestibilità sicura, resistenza al sudore, consapevolezza dell'ambiente circostante, rilevamento biometrico e leggerezza distinguono i prodotti per la corsa, l'allenamento, il ciclismo e le attività all'aperto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Media e intrattenimento |
Alto |
Streaming spaziale |
Maturo |
|
Salva |
Alto |
Bassa latenza |
Scalatura |
|
Aziendale |
Mezzo |
Riunioni ibride |
Scalatura |
|
Personale |
Alto |
Audio quotidiano |
Maturo |
|
Fitness e sport |
Mezzo |
Audio biometrico |
Emergenti |
Analisi dei fattori di crescita e del loro impatto sul mercato degli auricolari e delle cuffie.
Gli ecosistemi wireless ampliano l'utilità quotidiana dell'audio.
Smartphone, tablet, televisori, console, orologi e laptop condividono sempre più spesso l'audio tramite Bluetooth, commutazione multipunto e abbinamento basato su account. Questa interoperabilità trasforma un accessorio di ascolto in un'interfaccia quotidiana per chiamate, contenuti multimediali, navigazione, apprendimento e servizi vocali. L'impatto commerciale va oltre la crescita delle unità vendute, poiché i consumatori acquistano prodotti secondari ottimizzati per gli spostamenti, il lavoro, lo sport o l'uso domestico. I produttori che controllano l'integrazione con il sistema operativo possono ridurre le difficoltà di configurazione e rafforzare la fidelizzazione, mentre i marchi indipendenti competono grazie all'ampia compatibilità e a un'acustica differenziata. Nel 2023, le spedizioni annuali di dispositivi audio Bluetooth hanno superato 1,3 miliardi di unità, indicando un'ampia base installata per gli aggiornamenti. Nel periodo di previsione, l'audio a basso consumo energetico, la condivisione broadcast e la maggiore efficienza dei codec dovrebbero ampliare i casi d'uso raggiungibili senza aumentare proporzionalmente le dimensioni della batteria.
I media immersivi e i videogiochi aumentano i requisiti di prestazioni
Le piattaforme di streaming, i giochi competitivi, i mondi virtuali e gli strumenti per i creatori di contenuti stanno aumentando la domanda di segnali spaziali, bassa latenza, ampia gamma dinamica e microfoni precisi. Circa 3 miliardi di persone giocano ai videogiochi in tutto il mondo, creando un pubblico considerevole per le cuffie che combinano comunicazione, consapevolezza della posizione e comfort. L'impatto si estende a diverse fasce di prezzo: i modelli base puntano su una chat di squadra affidabile, i prodotti di fascia media aggiungono la libertà del wireless e l'equalizzazione software, mentre i dispositivi premium integrano driver planari, tracciamento della testa o profili spaziali personalizzati. I marchi audio possono migliorare la monetizzazione attraverso la certificazione delle piattaforme, le partnership con i giochi e la compatibilità tra dispositivi. La progettazione per l'ascolto sicuro sta diventando commercialmente rilevante poiché l'OMS e l'ITU promuovono il monitoraggio dell'esposizione e gli avvisi per i dispositivi di gioco, incoraggiando i produttori a considerare la protezione dell'udito come una funzionalità del prodotto piuttosto che un obbligo di conformità posticcio.
Il lavoro ibrido mantiene la domanda di sostituzione di livello professionale
Il lavoro distribuito ha reso la chiarezza della voce, la soppressione del rumore di fondo e il comfort per tutto il giorno priorità ricorrenti negli acquisti di individui e organizzazioni. A differenza degli acquisti destinati esclusivamente all'intrattenimento, le implementazioni aziendali introducono requisiti di certificazione, sicurezza, gestione della flotta, garanzia e sostituzione, supportando entrate stabili da hardware e servizi. I contact center, l'istruzione, la telemedicina e le operazioni sul campo ampliano ulteriormente l'uso professionale. I fornitori possono differenziarsi attraverso array di microfoni, elaborazione on-device, parti soggette a usura sostituibili e compatibilità con le principali piattaforme di collaborazione. L'effetto commerciale più significativo è l'ampliamento di una fascia intermedia tra gli auricolari consumer e le cuffie per comunicazioni specializzate. Man mano che i datori di lavoro standardizzano le politiche sui dispositivi, i fornitori con partner di canale e prestazioni misurabili in termini di qualità delle chiamate possono aggiudicarsi contratti più importanti, mentre i marchi consumer possono intercettare la domanda di dispositivi personali (BYOD) attraverso l'accoppiamento multipunto e il passaggio fluido tra fonti lavorative e personali.
Tendenze future del mercato degli auricolari e delle cuffie
I dispositivi indossabili all'orecchio diventano piattaforme di elaborazione contestuale.
Le tendenze del mercato degli auricolari e delle cuffie convergeranno sempre più con l'informatica indossabile. I prodotti futuri interpreteranno movimento, posizione, voce, ambiente acustico e segnali di salute selezionati per regolare cancellazione, trasparenza, traduzione, coaching e notifiche. L'elaborazione si sposterà verso il dispositivo per ridurre la latenza e la trasmissione di dati non necessari. Il vantaggio competitivo dipenderà da un consenso affidabile, sensori precisi ed esperienze utili, piuttosto che dall'accumulo di funzionalità. Le interfacce aperte potrebbero consentire alle applicazioni di fitness, produttività e accessibilità di utilizzare input indossabili, generando partnership di servizi e un coinvolgimento più duraturo. I marchi che spiegano chiaramente i limiti dei dati e supportano le funzionalità per diversi anni dovrebbero essere in una posizione migliore per giustificare prezzi più elevati e ridurre il passaggio a ecosistemi diversi.
Il design circolare si sposta dal packaging all'architettura del prodotto.
Le strategie di sostenibilità si spingeranno oltre i cartoni riciclati, verso batterie sostituibili, cuscinetti modulari, documentazione per la riparazione, polimeri riciclati e un supporto firmware più esteso. I passaporti di prodotto e le informazioni sulla durabilità potrebbero rendere il valore a vita più visibile per acquirenti e team di approvvigionamento. Questa transizione metterà alla prova gli auricolari miniaturizzati altamente sigillati, incoraggiando il ricondizionamento delle custodie di ricarica, il recupero dei componenti e i programmi di ritiro. I produttori possono ridurre gli sprechi dovuti alla garanzia integrando software diagnostici e procedure di assistenza standardizzate nei cicli di sviluppo. La selezione dei fornitori comprenderà sempre più la tracciabilità e la composizione chimica dei materiali, oltre al costo e alle prestazioni acustiche. L'economia circolare non eliminerà l'innovazione rapida, ma potrebbe distinguere le proposte di valore credibili a lungo termine dai messaggi ambientali superficiali nelle offerte premium e aziendali.
Opportunità di mercato per auricolari e cuffie
Integrare funzionalità di ascolto sicuro nei portfolio di giochi e per giovani
I produttori possono tradurre le linee guida globali sull'ascolto sicuro in prodotti differenziati, anziché considerarle semplicemente come misure di mitigazione del rischio. Le previsioni di mercato per auricolari e cuffie favoriscono i fornitori in grado di combinare il monitoraggio calibrato dell'esposizione, impostazioni predefinite adatte all'età, controlli parentali, avvisi intelligibili e dashboard trasparenti con un audio di gioco coinvolgente. Il primo standard globale di ascolto sicuro per i videogiochi, elaborato dall'OMS e dall'ITU, crea un riferimento pratico per la progettazione e un segnale per gli acquisti. Gli investimenti dovrebbero dare priorità al calcolo validato della dose, alla persistenza delle impostazioni su diverse piattaforme e alle partnership con i produttori di console, videogiochi, istituti scolastici e operatori del settore della salute uditiva. Un'implementazione credibile potrebbe sbloccare i canali istituzionali, rafforzare la fiducia con le famiglie e ridurre i danni alla reputazione. Il successo richiede test indipendenti ed esperienze utente che proteggano l'udito senza interrompere il gioco competitivo o l'intrattenimento.
Localizzare i portafogli wireless di fascia media per le città emergenti.
La rapida diffusione degli smartphone e del commercio digitale in India, nel Sud-est asiatico, in Medio Oriente, in Africa e in America Latina crea un divario tra i prodotti entry-level senza marchio e i marchi di punta globali. I fornitori dovrebbero localizzare la personalizzazione, il supporto linguistico, i piani di pagamento, la copertura del servizio e i pacchetti di distribuzione, preservando al contempo la qualità di base. L'assemblaggio o la configurazione finale a livello regionale possono migliorare la reattività e ridurre i dazi doganali laddove i volumi giustifichino l'investimento. La proposta più efficace combina microfoni affidabili, batterie di lunga durata, resistenza al sudore e cancellazione efficace a prezzi accessibili. Le partnership con operatori, creatori di contenuti, piattaforme di fitness e marketplace possono ridurre i costi di acquisizione clienti. Gli investitori dovrebbero valutare attentamente i costi di garanzia e l'esposizione alla contraffazione, poiché una quota di mercato sostenibile dipende dall'efficienza del servizio post-vendita, non semplicemente da prezzi di lancio aggressivi o campagne pubblicitarie con testimonial famosi.
Sviluppi recenti
- Marzo 2026: boAt ha lanciato in India le cuffie over-ear premium Nirvana Eutopia 2 ANC a un prezzo speciale di lancio di 4.999 rupie (prezzo normale: 5.999 rupie). Le cuffie sono dotate di cancellazione attiva del rumore ibrida adattiva a 45 dB, doppi driver, audio ad alta risoluzione, audio spaziale 3D e fino a 80 ore di autonomia. Sono disponibili nei colori Utopian White e Cosmic Black sul sito web di boAt e sulle principali piattaforme di e-commerce.
- Febbraio 2026: Sony ha presentato gli auricolari true wireless WF-1000XM6, dotati della sua tecnologia di cancellazione del rumore più avanzata di sempre, grazie al nuovo processore HD Noise Cancelling QN3e. Gli auricolari offrono un suono di alta qualità con audio ad alta risoluzione, controllo adattivo del rumore, migliore qualità delle chiamate e un design più ergonomico. Disponibili nei colori nero e argento platino, i WF-1000XM6 hanno un prezzo di €300 e saranno lanciati in mercati selezionati a partire da febbraio 2026.
- Giugno 2026: CMF by Nothing ha lanciato in India le CMF Headphone Pro, le prime cuffie wireless over-ear con cancellazione attiva del rumore ibrida. Al prezzo di 7.999 rupie (prezzo di lancio: 6.999 rupie), le cuffie sono dotate di driver da 40 mm, cancellazione attiva del rumore ibrida a 40 dB, supporto LDAC e Hi-Res Audio, controlli fisici personalizzabili e fino a 100 ore di autonomia. Le vendite sono iniziate tramite Flipkart e rivenditori selezionati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -