
Markt für Elektrisch Raum Thermostats: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für elektrische Raumthermostate (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Millivolt-Thermostate, 24-Volt-Thermostate, Netzspannungsthermostate, Sonstige); Branche (Wohnbereich, Gewerbebereich) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014690
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


Marktgröße 2025
3,01 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,59 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,11 %
Wachstumsrate
Adressierbarer Markt
38,79 Mrd. US-Dollar
(2026–2034)
Der Markt für elektrische Raumthermostate hatte 2025 ein Volumen von 3,01 Milliarden US-Dollar und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,11 % auf 5,59 Milliarden US-Dollar anwachsen. Die steigende Nachfrage nach präziser Temperaturregelung in Wohn- und Gewerbegebäuden hängt maßgeblich mit der Kompatibilität der Thermostate mit bestehenden Heizungs-, Lüftungs- und Klimaanlagen (HLK), elektrischen Heizungen, intelligenten Steuerungssystemen und Energiemanagementplattformen zusammen.
Nordamerika wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,7 % und 7,3 % weiterhin ein bedeutender Umsatzträger bleiben. Grund dafür sind die zunehmende Elektrifizierung, Förderprogramme der Energieversorger sowie der Austausch von Heizungs-, Lüftungs- und Klimaanlagen (HLK), der die Modernisierung der Steuerungssysteme vorantreibt. Das Marktwachstum für elektrische Raumthermostate in Nordamerika wird zudem durch die 24-Volt-Systemkonfiguration und die Verfügbarkeit vernetzter Produkte beeinflusst. Dies liegt daran, dass HLK-Anlagen fast 50 % des Energieverbrauchs von Haushalten ausmachen.
Marktanalyse und Einblicke zu elektrischen Raumthermostaten
- Nordamerika: Der modellierte Marktanteil im Jahr 2025 liegt bei 34–37 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von 6,7–7,3 %, unterstützt durch einen ausgereiften Austausch von Heizungs-, Lüftungs- und Klimaanlagen, Förderprogramme der Energieversorger und die breite Akzeptanz von 24-Volt-Steuerungen.
- USA: Das Land repräsentiert 2025 82–86 % der nordamerikanischen Nachfrage und verzeichnet bis 2034 ein modelliertes durchschnittliches jährliches Wachstum von 6,8–7,4 %.
- Europa: Der modellierte Anteil im Jahr 2025 liegt bei 28–31 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von 6,4–7,0 %; Deutschland führt, gefolgt von Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der modellierte Marktanteil im Jahr 2025 liegt bei 24–27 % und wächst bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,0–8,8 %, da China, Japan, Indien und Südkorea ihre Gebäudeleittechnik modernisieren.
- Größtes Segment: Die Kategorie der 24-Volt-Thermostate hält im Jahr 2025 voraussichtlich einen Marktanteil von 53–57 % und wächst bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,4 %.
- Wachstumsstarkes Segment: Kommerzielle Anwendungen werden voraussichtlich im Jahr 2025 einen Marktanteil von 41–45 % erreichen und bis 2034 ein durchschnittliches jährliches Wachstum von 7,6–8,3 % verzeichnen, da die Gebäudeautomation expandiert.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd, Carrier Global Corporation, Danfoss A/S, Emerson Electric Co., Honeywell International Inc., Johnson Controls International plc, KMC Controls, Inc., Schneider Electric SE, Siemens AG und Venstar Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Thermostate sind längst nicht mehr nur einfache elektromechanische Schalter, sondern intelligente digitale Steuerungen, die Programmierung, Anwesenheitserkennung, Fernwartung und die Interaktion mit Geräten mit variabler Drehzahl ermöglichen. Das Produktsortiment umfasst Millivolt-, 24-Volt- und Netzspannungsmodelle, da sich installierte Systeme je nach Standort und Heizungsart deutlich unterscheiden. Hersteller erweitern ihr Angebot um präzise Sensoren, größere Einbautiefen, Smartphone-App-Anbindung und benutzerfreundliche Anschlüsse, während Händler weiterhin zuverlässige analoge Thermostate als Ersatz anbieten. Dieser Trend entspricht dem Fokus der Internationalen Energieagentur auf Elektrifizierung, Flexibilität und Energieeffizienz von Gebäuden durch vernetzte Steuerungssysteme.
Bis 2034 sollten Investitionen auf die Vergrößerung der gekühlten Fußbodenflächen im asiatisch-pazifischen Raum, Gebäudesanierungen in Europa und Gewerbebauprojekte in der Golfregion ausgerichtet werden. Interoperable, selbstregulierende Steuerungen werden gegenüber eigenständigen Thermostatanzeigen regulatorisch bevorzugt. Die neue EU-Gebäuderichtlinie zielt darauf ab, bis 2050 einen klimaneutralen Gebäudebestand zu erreichen. Effizienzprogramme auf nationaler Ebene und bei den Energieversorgern gewährleisten die Wirtschaftlichkeit von Gebäudesanierungen. Hersteller, die Cybersicherheit garantieren, mit Wärmepumpen kompatibel sind und eine einfache Inbetriebnahme ermöglichen, werden von den Austauschzyklen profitieren.
Marktbericht über elektrische Raumthermostate – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,01 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,59 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,11 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektrische Raumthermostate
Markttreiber für elektrische Raumthermostate sind der Austausch von Heizungs-, Lüftungs- und Klimaanlagen, die zunehmende Verbreitung von Wärmepumpen, die steigenden Energiepreise und Bauvorschriften, die Anreize für eine steuerbare Temperaturregelung schaffen. Verbraucher legen Wert auf einfache Installation, Zeitplanung und mobile Einsatzmöglichkeiten, während gewerbliche Kunden Protokollkompatibilität, Zonenregelung, Sensorzuverlässigkeit und Service über den gesamten Lebenszyklus hinweg berücksichtigen müssen. ENERGY STAR® definiert vernetzte Thermostate als individuell zertifiziert auf Basis von Felddaten, um Einsparungen zu gewährleisten.
Zu den Akteuren des Ökosystems gehören Halbleiter- und Sensorhersteller, Controller-Hersteller, Erstausrüster für HLK-Anlagen, Elektrogroßhändler, Anlagenbauer, Gebäudesystemintegratoren, Energieversorger und Facility Manager. Die Resilienz der Lieferkette hängt von der Verfügbarkeit von Elektronik, Relais, Displays, Gehäusen und Software-Support ab. Analoge Produkte sind weniger anfällig für Siliziumknappheit, während vernetzte Geräte höhere Anforderungen an Softwaresicherheit und Service stellen.
Die Marktanalyse für elektrische Raumthermostate zeigt einen stark fragmentierten Wettbewerb mit einer Vielzahl an Automatisierungsunternehmen und Steuerungsexperten. ABB Ltd, Schneider Electric SE und Siemens AG nutzen Gebäudeplattformen, während Carrier Global Corporation und Johnson Controls International plc Steuerungen mit HLK-Systemen und Wartungsdiensten verknüpfen. KMC Controls, Inc. und Venstar Inc. bedienen Systemintegratoren und Installateure mit spezialisierten Portfolios.
Der Investitionstrend verlagert sich hin zu Algorithmen, Ferndiagnose, offenen Schnittstellen und schnellerer Installation. Honeywell International Inc., Danfoss A/S und Emerson Electric Co. konkurrieren mit Anbietern, die mit bestehenden Installationen und Vertriebskanälen vertraut sind. Der Wettbewerb hängt nun zunehmend von Abwärtskompatibilität, Wärmepumpeneffizienz, Cybersicherheit und der Zusammenführung von Raumdaten ab, ohne dabei die Privatsphäre der Bewohner oder die Prozesse der Auftragnehmer zu beeinträchtigen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für elektrische Raumthermostate: Strategische Einblicke
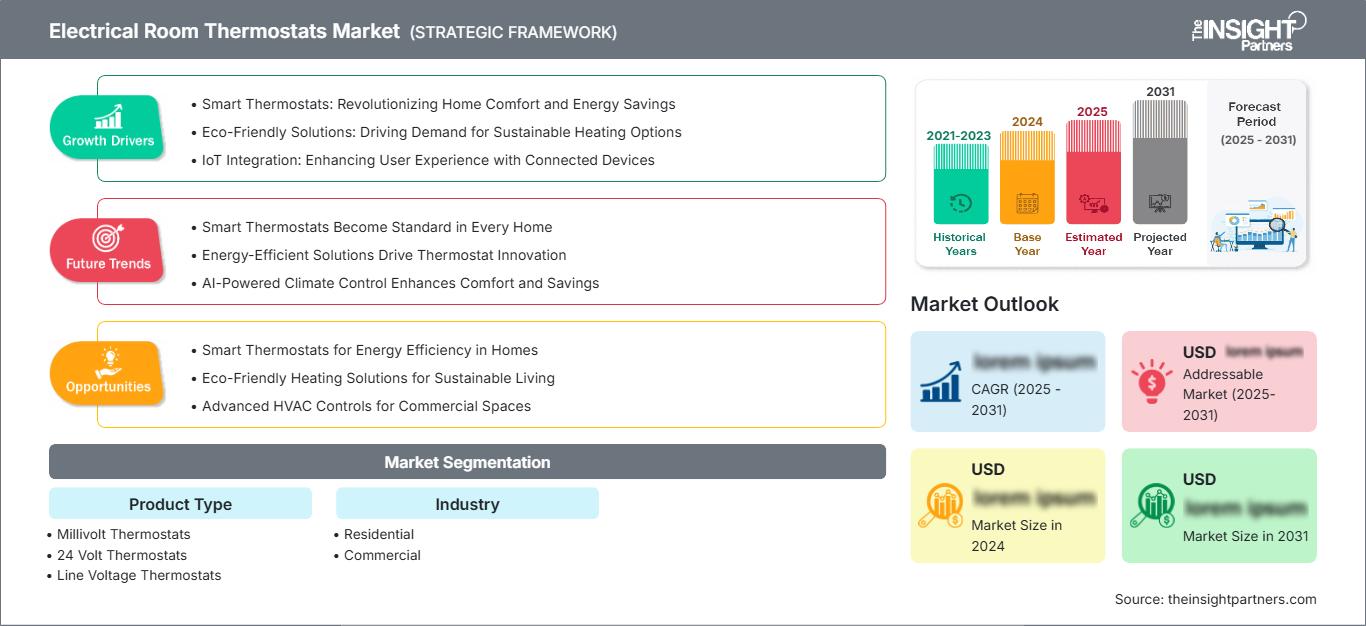
Regionale Einblicke
Markt für elektrische Raumthermostate in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 34–37 % am Markt für elektrische Raumthermostate erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % wachsen. Der bestehende Bestand an Warmluftheizungen, 24-Volt-Verkabelung und der laufende Austausch von Heizungsanlagen und Klimaanlagen treiben die Installationen an. Förderprogramme der Energieversorger, zeitvariable Tarife und Lastmanagementprogramme fördern vernetzte Modernisierungen, während Installateure Steuerungen benötigen, die sich problemlos mit Geräten unterschiedlichen Alters in Betrieb nehmen lassen.
Kommerzielle Anwendungen werden durch Bildungseinrichtungen, Gesundheitszentren, Bürogebäude, Einkaufszentren und Mehrfamilienhäuser vorangetrieben, die eine zonale Klimatisierung benötigen. Die hohe Verbreitung von Smart Homes in der Region fördert die Entwicklung von App-gesteuerten Geräten, doch Cybersicherheit, Cloud-Verfügbarkeit und Kompatibilität mit Wärmepumpen mit mehreren Geschwindigkeitsstufen gewinnen zunehmend an Bedeutung bei der Auswahl. Die Leistungsvalidierung ist unerlässlich, da moderne HLK-Anlagen mit mehreren Geschwindigkeitsstufen je nach verwendetem Absenkprogramm unterschiedlich reagieren können. Hersteller mit einem starken Vertriebsnetz, geschulten Technikern, Fernüberwachungsmöglichkeiten und einem breiten Zubehörsortiment sollten sowohl bei Sanierungen als auch bei Neubauten ihre Preisvorteile behalten.
US-Markt für elektrische Raumthermostate
Der US-amerikanische Markt für elektrische Raumthermostate wird laut Prognosen im Jahr 2025 82–86 % der nordamerikanischen Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Laut ENERGY STAR entfallen fast 50 % des Energieverbrauchs privater Haushalte auf Heizung und Kühlung. Zertifizierte intelligente Thermostate können die Kosten in Haushalten, die die entsprechenden Anforderungen erfüllen, schätzungsweise um etwa 100 US-Dollar pro Jahr senken. Die Kosteneinsparungen dieser Produkte rechtfertigen ihren Einsatz in Häusern mit hohen Heiz- und Kühlkosten oder in Häusern, die während der Arbeitszeit unbewohnt sind.
Zu den Unternehmen mit entsprechender Produkt- oder Vertriebspräsenz zählen Carrier Global Corporation, Honeywell International Inc., Johnson Controls International plc, Emerson Electric Co., KMC Controls, Inc. und Venstar Inc. Die Einsatzmöglichkeiten dieser Geräte werden immer vielfältiger und reichen von herkömmlichen einstufigen Thermostaten hin zu Wärmepumpen, zonengesteuerten Heizungs-, Lüftungs- und Klimaanlagen, Energiemanagementlösungen und Ferndiagnose durch Installateure. Dennoch sind die Austauschmöglichkeiten durch die C-Leitung, die Gerätekonfiguration, die Motivation von Vermietern und Mietern sowie die Erfahrung der Installateure begrenzt.
Europäischer Markt für elektrische Raumthermostate
Der Marktanteil elektrischer Raumthermostate in Europa wird 2025 voraussichtlich 28–31 % betragen und bis 2034 ein jährliches Wachstum von 6,4–7,0 % erreichen, wobei Deutschland führend ist. Die aktualisierte Richtlinie über die Gesamtenergieeffizienz von Gebäuden trat im Mai 2024 in Kraft und wird im Mai 2026 umgesetzt. Der Rahmen dieser Richtlinie für Sanierungen und emissionsfreie Gebäude begünstigt selbstregulierende Raumthermostate sowie Gebäudeautomation und Interoperabilität. Die in Deutschland vorherrschende Warmwasserheizung, der Umstieg auf Wärmepumpen und die Sanierungsbemühungen sprechen für kabelgebundene und vernetzte Thermostate.
In Großbritannien dominieren Heizungssteuerungen und intelligente Zonenregelung sowie auf Vermieter ausgerichtete Effizienzsteigerungen. Frankreich bietet Anreize für Renovierungen in Verbindung mit elektrischen und wasserführenden Heizungen. Italien und Spanien bieten zunehmende Möglichkeiten für Wärmepumpen, Gebläsekonvektoren, die Hotellerie und kombinierte Heiz- und Kühlsysteme, insbesondere wenn im Sommer Kühlung benötigt wird. ABB Ltd, Danfoss A/S, Schneider Electric SE, Siemens AG und Honeywell International Inc. nutzen ihre Vertriebskanäle; die Vielfalt der Verdrahtungsnormen und Heizungsarten erfordert jedoch in jedem Land ein eigenes, lokales Produktportfolio und nicht ein europaweites.
Markt für elektrische Raumthermostate im asiatisch-pazifischen Raum
Der Markt für elektrische Raumthermostate im asiatisch-pazifischen Raum wird laut Prognosen im Jahr 2025 einen Marktanteil von 24–27 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % das schnellste regionale Wachstum verzeichnen. China ist führend dank Stadtentwicklung, lokaler HLK-Fertigung und Investitionen in intelligente Gebäude. Japan und Südkorea setzen auf kompakte und effiziente Steuerungssysteme, während der steigende Kühlbedarf in indischen Gewerbebetrieben die Nachfrage nach kostengünstigen programmierbaren Geräten erhöht.
Australien trägt durch die Modernisierung von Heizungs- und Kühlsystemen in Wohnhäusern maßgeblich zum Sanierungsvolumen bei. In der gesamten Region fördern steigende Temperaturen, wachsende Wohnflächen, Elektrifizierung und höhere Effizienzstandards die Einführung von Steuerungssystemen. Uneinheitliche Verfahren und Preissensibilität sprechen für modulare Produkte, lokalisierte Schnittstellen und Schulungen für Vertriebspartner.
Markt für elektrische Raumthermostate im Nahen Osten und Afrika
Der Markt für elektrische Raumthermostate im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % wachsen. Die Vereinigten Arabischen Emirate sind führend bei der kommerziellen Nutzung dieser Technologie, insbesondere im Gastgewerbe, in Bürogebäuden und bei Mischnutzungsprojekten. Saudi-Arabiens Bauprojekte und Effizienzprogramme erhöhen die potenzielle Nachfrage. Aufgrund der hohen Kühlintensität ist die raumbezogene Regelung wirtschaftlich wichtig.
Südafrika bietet trotz Netzengpässen Möglichkeiten für Ersatzlieferungen und den Bau von Gewerbegebäuden. Die Nachfrage im übrigen Nahen Osten und Afrika ist projektbezogen und konzentriert sich auf Großstädte. Lieferanten benötigen robuste Elektronik, mehrsprachige Schnittstellen, lokale Systemintegratoren und eine zuverlässige Serviceabdeckung, um hohe Umgebungstemperaturen und ungleichmäßige Verteilung zu bewältigen.
Segmentierungsanalyse
Produkttyp
Der Markt für elektrische Raumthermostate umfasst nach Produkttyp Millivolt-, 24-Volt- und Netzspannungsarchitekturen und spiegelt damit die Vielfalt der installierten Systeme wider, darunter Kamine, Heizkessel, Wärmepumpen, Gebläsekonvektoren, Sockelheizungen und Fußbodenheizungen. Für das Hauptsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,9–7,5 % prognostiziert. Die Produktstrategie muss vernetzte Funktionalität mit elektrischer Kompatibilität, einfacher Installation und zuverlässiger Schaltleistung in Einklang bringen.
- Millivolt-Thermostate: Diese Regler dienen der Versorgung von autarken Gaskaminen, Wandheizungen und älteren Geräten und belegen eine vertretbare Nische im Ersatzteilmarkt, wo einfache Verkabelung, niedrige Kosten und Offline-Zuverlässigkeit wichtiger sind als Konnektivität.
- 24-Volt-Thermostate: Diese Kategorie bildet die Grundlage für die zentrale Steuerung von Heizungs-, Lüftungs- und Klimaanlagen durch breite Kompatibilität mit Heizkesseln, Klimaanlagen und Wärmepumpen und ist daher strategisch wichtig für vernetzte Modernisierungen, Zonenregelung, Zubehör und vom Fachbetrieb durchgeführte Austauscharbeiten.
- Netzspannungsthermostate: Die direkte Schaltung unterstützt elektrische Sockelleistenheizungen, Konvektoren und Strahlungssysteme. Der Bedarf konzentriert sich auf kältere Klimazonen, Mehrfamilienhäuser und Räume, die eine unabhängige Steuerung ohne Niederspannungsinfrastruktur erfordern.
Industrie
Die Branchensegmentierung umfasst die Nachfrage im Wohn- und Gewerbebereich, wobei für das Hauptsegment ein jährliches Wachstum von 7,0–7,7 % im Zeitraum 2026–2034 prognostiziert wird. Das Volumen im Wohnbereich profitiert von großen Neubauprojekten und einem gestiegenen Energiebewusstsein der Verbraucher, während der Wert im Gewerbebereich durch Zonierungs-, Integrations-, Inbetriebnahme- und Serviceanforderungen gesteigert wird. Bei der Beschaffung werden zunehmend Aspekte wie Lebenszykluskosteneinsparungen, Protokollunterstützung, Cybersicherheit und Portfoliostandardisierung berücksichtigt.
- Wohnimmobilien: Der größte Teil der Wohneinheiten entsteht durch den Austausch von Heizungs-, Lüftungs- und Klimaanlagen, Renovierungen und die Einführung von Smart-Home-Systemen. Dabei stehen Bezahlbarkeit, intuitive Zeitplanung, mobiler Zugriff, Kompatibilität mit Zubehör und zuverlässiger Betrieb auch bei Verbindungsunterbrechungen im Vordergrund.
- Gewerbeimmobilien: Bürogebäude, Gesundheitseinrichtungen, Bildungseinrichtungen, Einzelhandelsflächen, Gastgewerbe und Mehrfamilienhäuser erfordern skalierbare Zonierung, Reaktion auf Belegungsbedarf, Integration, Diagnostik und Portfolioüberwachung, was zu einer höheren Spezifikationskomplexität und neuen Servicemöglichkeiten führt.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wohnen |
Hoch |
Wärmepumpen |
Reifen |
|
Kommerziell |
Medium |
Intelligente Zoneneinteilung |
Skalierung |
Markt für elektrische Raumthermostate: Wachstumstreiber und Wirkungsanalyse
Die Elektrifizierung von Heizungs-, Lüftungs- und Klimaanlagen erhöht die Komplexität der Steuerung.
Die Funktionsweise von Thermostaten hat sich aufgrund der veränderten Eigenschaften von Wärmepumpen, die im Vergleich zu den früher üblichen einstufigen Systemen komplexere Systeme erfordern, verändert. Da Gebäudebesitzer vermehrt auf elektrische Wärmepumpen setzen, sind Steuerungen unerlässlich, um Komfort zu gewährleisten und Energieverluste bei der Nutzung von Widerstandsheizungen als Zusatzheizung zu vermeiden. Dies erhöht den Bedarf an Produkten, die mit 24-Volt-Systemen kompatibel sind, an Schnittstellen, die auf die jeweiligen Gerätetypen zugeschnitten sind, sowie an Inbetriebnahmetools für Installateure. Die Auswirkungen auf die gesamte Lieferkette sind, dass HLK-Unternehmen Steuerungen in ihre Komplettpakete integrieren können, Händler ihr Angebot an anwendungsspezifischen Produkten erweitern und Installateure geschult werden müssen.
Die Baueffizienzverordnung beschleunigt die Sanierung
Die Richtlinie legt den Fokus stärker auf die Effizienz des Betriebs als auf die Effizienz der Maschinen. Laut Europäischer Kommission werden 40 % der EU-Energie von Gebäuden verbraucht, wobei 75 % davon eine geringe Energieeffizienz aufweisen und nur 1 % der Gebäude jährlich saniert werden. Die neue Richtlinie gewährleistet eine nachhaltige Gebäudeinfrastruktur, die den Einsatz von selbstregulierender Steuerung und Automatisierung ermöglicht. Normen, Förderprogramme und andere Fördermittel tragen dazu bei, die Investition in vernetzte Thermostate zu amortisieren. Der Markteffekt ist dort am größten, wo die Steuerungen ohne aufwendige Neuverkabelung installiert werden können, den Betrieb messen und mit Heizkesseln, Wärmepumpen oder Gebläsekonvektoren kompatibel sind.
Energiekosten stärken die Wirtschaftlichkeit auf Zimmerebene.
Raumthermostate regeln einen erheblichen Teil der steuerbaren Last, da Heizung und Kühlung fast die Hälfte des Energieverbrauchs in amerikanischen Haushalten ausmachen. Zeitgesteuerte Regelung, nutzungsabhängige Absenkung, Zonenregelung und Fernkalibrierung sparen unnötige Laufzeiten, ohne die primären HLK-Anlagen zu ersetzen. Wirtschaftlich gesehen ist das Angebot besonders interessant für Haushalte mit hohen Energiekosten, oft ungenutzten Räumen oder variablen Tarifen sowie für Immobilienportfolios, wo sich kleine Einsparungen in vielen Zonen summieren. Diese Technologie funktioniert sowohl für vernetzte Geräte als auch für herkömmliche Steuerungen. Die Einsparungen hängen jedoch von den Wetterbedingungen, der Gebäudehülle, der Art der HLK-Anlagen und den Gewohnheiten der Bewohner ab.
Markt für elektrische Raumthermostate: Zukunftstrends
Netzinteraktive Thermostat-Orchestrierung
Die Marktentwicklung für elektrische Raumthermostate wird den Raumkomfort zunehmend mit den Netzbedingungen verknüpfen. Thermostate werden Wärmepumpen, Wärmespeicher, Batterien, Photovoltaikanlagen auf dem Dach und zeitvariable Stromtarife koordinieren, um Gebäude vor Spitzenlastzeiten vorzuheizen oder vorzukühlen. Die Arbeit der Carrier Global Corporation im Bereich batteriegestützter HLK-Systeme und wetterbasierter Energieverwaltung verdeutlicht diese Entwicklung. Zukünftige Differenzierung wird von einer zuverlässigen lokalen Notstromversorgung, präzisen Messungen, der Zustimmung der Kunden und Algorithmen abhängen, die den Komfort bei Lastverschiebungen gewährleisten. Gewerbeimmobilien können Hunderte von Zonen umfassen, während Programme für Privathaushalte einfache Anmeldeverfahren und automatisierte Anreize bevorzugen. Interoperabilität und Cybersicherheitszertifizierung werden darüber entscheiden, ob flexible Steuerungssysteme auch außerhalb proprietärer Systeme skalierbar sind.
Adaptive Regelung für Anlagen mit variabler Kapazität
Mit der zunehmenden Verbreitung von drehzahlvariablen Wärmepumpen und mehrstufigen HLK-Systemen wird sich die Algorithmenentwicklung über feste Abschaltparameter hinaus weiterentwickeln. Das US-Energieministerium weist darauf hin, dass herkömmliche, auf Laufzeiten basierende Benchmarks weniger zuverlässig sein können, wenn Geräte mehrere Effizienz- und Kapazitätspunkte aufweisen. Thermostate der nächsten Generation werden Raumtemperatur, Luftfeuchtigkeit, Anwesenheit, Wettervorhersagen, Gerätetelemetrie und thermische Reaktionsmodelle kombinieren, um effiziente Betriebszustände zu wählen. Hersteller benötigen Nachweise dafür, dass Algorithmen geräteübergreifend Energie sparen, nicht nur bei Systemen mit einer einzigen Drehzahl. Dies eröffnet Möglichkeiten für simulationsgestützte Zertifizierung, Over-the-Air-Optimierung und Diagnoseverfahren, die unzureichenden Luftstrom, Überdimensionierung oder falsche Stufenregelung erkennen, bevor Komfortbeschwerden zu Serviceeinsätzen führen.
Marktchancen für elektrische Raumthermostate
Nachrüstsätze für fragmentierte installierte Basen
Marktprognosen für elektrische Raumthermostate deuten auf ein attraktives Investitionspotenzial in Nachrüstpakete hin, die Verkabelungs- und Kompatibilitätsprobleme lösen. Anbieter können Adapter, Relais, Fernsensoren, geführte Inbetriebnahme und Gerätedatenbanken zu sofort einsatzbereiten Kits für ältere Heizkessel, Elektroheizungen und Mischsysteme kombinieren. Eine modulare Architektur reduziert die Komplexität der Lagerhaltung und gewährleistet gleichzeitig die Anwendungsabdeckung für Millivolt-, 24-Volt- und Netzspannung. Die Umsetzung im Vertriebskanal ist entscheidend: Distributoren benötigen eine klare Auswahllogik, Installateure kurze Schulungsmodule und Gebäudeeigentümer messbare Ergebnisse nach der Installation. Anbieter sollten Regionen mit veralteten Heizungs-, Lüftungs- und Klimaanlagen, hohen Energiekosten und aktiven Sanierungsförderprogrammen priorisieren und ihre Produkte durch langfristige Softwarewartung unterstützen.
Analyse und Dienstleistungen für das kommerzielle Portfolio
Kommerzielle Raumsteuerungssysteme können sich von reinen Hardwareverkäufen zu Serviceplattformen mit wiederkehrenden Leistungen entwickeln. Anbieter sollten Portfolio-Dashboards entwickeln, die Zonentemperaturen, Laufzeiten, Belegung, Störungen und Komfortabweichungen in Schulen, Einzelhandelsketten, Hotels, Kliniken und Mehrfamilienhäusern standardisieren. Systemintegratoren können diese Daten nutzen, um Zeitpläne anzupassen, gleichzeitiges Heizen und Kühlen zu erkennen und Wartungsarbeiten zu priorisieren. Sichere Programmierschnittstellen (APIs), rollenbasierte Zugriffskontrolle, Edge-Computing und exportierbare Daten sind hierbei von Vorteil, da Gebäudeeigentümer geschlossenen Systemen ablehnend gegenüberstehen. Umsatzmodelle können Geräte, Inbetriebnahme, Analysen und Serviceverträge kombinieren. Partnerschaften mit Energiedienstleistungsunternehmen und Versorgungsunternehmen können die Einführung beschleunigen, da eine nachgewiesene Lastreduzierung Anreize oder Leistungsverträge ermöglicht.
Aktuelle Entwicklungen
- Februar 2026: Eve, ein führender Anbieter von Smart-Home-Geräten und Teil von ABB, erweitert sein Matter-over-Thread-Portfolio mit der Einführung des Eve Thermostats, einem eleganten und intelligenten Smart-Thermostat für die mühelose und private Klimaregelung. Dank Thread-Konnektivität und Matter-Kompatibilität integriert sich der Eve Thermostat nahtlos ins Smart Home und funktioniert völlig ohne Cloud, Abonnements oder Benutzerkonten.
- Juni 2026: Automated Logic präsentiert die TS2-Serie von kommunizierenden und nicht-kommunizierenden Thermostaten. Diese Serie bietet flexible Lösungen zur Raumklimatisierung in Bürogebäuden, Hotels, Studentenwohnheimen und anderen Gewerbeimmobilien. Dank intuitiver Touch-Bedienung überwachen die TS2-Thermostate präzise die Raumtemperatur und ermöglichen die genaue Steuerung von Lüfterdrehzahl und Betriebsmodi. Die Serie ist in verschiedenen Konfigurationen erhältlich, um unterschiedlichen Anwendungsanforderungen, Gerätespezifikationen und Lüftungsstrategien gerecht zu werden und bietet zuverlässige Leistung sowohl für Ein- als auch für Mehrzonen-Gebäude.
- Juni 2026: Automated Logic hat den neuen WLAN-Thermostat TS8 vorgestellt. Er ermöglicht Nutzern eine intuitive Steuerung des Raumklimas und bietet gleichzeitig eine nahtlose BACnet-Integration in das Gebäudeautomationssystem (BAS) WebCTRL. Als Teil der Carrier Global Corporation (NYSE: CARR), einem globalen Anbieter intelligenter Klima- und Energielösungen, erweitert Automated Logic kontinuierlich sein Portfolio an vernetzten Gebäudetechnologien zur Verbesserung von Effizienz, Komfort und Betriebssteuerung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -