
Mercato del termostatos elettrici di ambiente: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei termostati elettrici per ambienti (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (termostati a millivolt, termostati a 24 volt, termostati a tensione di rete, altri); settore (residenziale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014690
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
3,01 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,59 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,11 %
Tasso di crescita
Mercato di riferimento
38,79 miliardi di dollari USA
(2026-2034)
Il mercato dei termostati elettrici per ambienti valeva 3,01 miliardi di dollari nel 2025 e si prevede che crescerà fino a 5,59 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,11%. La crescente domanda di una regolazione precisa della temperatura a livello di singolo ambiente in edifici residenziali e commerciali è strettamente legata alla compatibilità dei termostati con i sistemi HVAC esistenti, il riscaldamento elettrico, i sistemi di controllo intelligenti e le piattaforme di gestione energetica.
Il Nord America continuerà a rappresentare un importante bacino di generazione di ricavi, con un CAGR (tasso di crescita annuale composto) compreso tra il 6,7% e il 7,3% fino al 2034, grazie alla crescente elettrificazione, agli incentivi delle utility e alla sostituzione degli impianti HVAC, che stimolano l'attività di aggiornamento dei sistemi di controllo. Le dimensioni del mercato nordamericano dei termostati elettrici per ambienti saranno inoltre trainate dalla configurazione degli impianti a 24 volt e dalla disponibilità di prodotti connessi. Questo perché gli impianti HVAC rappresentano quasi il 50% del consumo energetico domestico.
Analisi e approfondimenti sul mercato dei termostati elettrici per ambienti.
- Nord America: la quota di mercato prevista per il 2025 è del 34-37%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 del 6,7-7,3%, supportato da una consolidata strategia di sostituzione degli impianti HVAC, da programmi di servizi pubblici e da un'ampia adozione di sistemi di controllo a 24 volt.
- USA: Il Paese rappresenta l'82-86% della domanda nordamericana nel 2025 e registra un tasso di crescita annuo composto (CAGR) stimato tra il 6,8% e il 7,4% fino al 2034.
- Europa: la quota di mercato prevista per il 2025 è compresa tra il 28% e il 31%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 del 6,4-7,0%; la Germania è in testa, seguita da Regno Unito, Francia, Italia e Spagna.
- Asia Pacifico: la quota prevista per il 2025 è del 24-27%, con un tasso di crescita annuo composto (CAGR) dell'8,0-8,8% fino al 2034, grazie alla modernizzazione dei sistemi di controllo degli edifici in Cina, Giappone, India e Corea del Sud.
- Segmento più ampio: la categoria dei termostati a 24 Volt detiene una quota di mercato stimata tra il 53% e il 57% nel 2025 e cresce a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034.
- Segmento ad alta crescita: le applicazioni commerciali detengono una quota di mercato stimata tra il 41% e il 45% nel 2025 e registrano un tasso di crescita annuo composto (CAGR) del 7,6-8,3% fino al 2034, grazie all'espansione dell'automazione degli edifici.
- Aziende chiave analizzate nel dettaglio: ABB Ltd, Carrier Global Corporation, Danfoss A/S, Emerson Electric Co., Honeywell International Inc., Johnson Controls International plc, KMC Controls, Inc., Schneider Electric SE, Siemens AG e Venstar Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I termostati non sono più semplici interruttori elettromeccanici isolati, ma controllori digitali intelligenti in grado di gestire programmazione, rilevamento di presenza, risoluzione dei problemi da remoto e interazione con apparecchiature che operano a velocità variabile. La gamma di produzione comprende modelli a millivolt, 24 volt e tensione di rete, a causa delle significative differenze tra i sistemi installati in termini di geografia e tipologia di riscaldamento. I fornitori ampliano la loro offerta con la precisione dei sensori, la profondità di installazione, la connettività con app per smartphone e connettori di facile utilizzo, mentre i distributori continuano a fornire affidabili termostati analogici per la sostituzione. Questa tendenza è in linea con l'attenzione dell'Agenzia Internazionale dell'Energia all'elettrificazione, alla flessibilità e all'efficienza degli edifici tramite sistemi di controllo connessi.
Nel periodo fino al 2034, gli investimenti dovrebbero essere indirizzati all'aumento della superficie dei pavimenti raffreddati nella regione Asia-Pacifico, alla ristrutturazione degli edifici in Europa e alle costruzioni commerciali nel Golfo. I sistemi di controllo autoregolanti interoperabili godranno di una preferenza normativa rispetto ai termostati autonomi. La nuova direttiva europea sull'edilizia mira a raggiungere un parco edilizio a emissioni nette zero entro il 2050, e i programmi di efficienza a livello nazionale e all'interno delle aziende di servizi garantiranno la fattibilità economica delle ristrutturazioni edilizie. I produttori in grado di garantire la sicurezza informatica, la compatibilità con le pompe di calore e la facilità di messa in servizio trarranno vantaggio dai cicli di sostituzione.
Ambito del rapporto di mercato sui termostati elettrici per ambienti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,01 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,59 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,11% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei termostati elettrici per ambienti
I fattori trainanti del mercato dei termostati elettrici per ambienti sono la sostituzione degli impianti HVAC, l'adozione delle pompe di calore, la sensibilità al prezzo dell'energia e le normative edilizie che offrono incentivi per la controllabilità. Le aree di interesse per i consumatori includono la facilità di installazione, la programmazione e la funzionalità mobile, mentre le aree di interesse per il settore commerciale riguardano la compatibilità dei protocolli, la zonizzazione, l'affidabilità dei sensori e l'assistenza durante l'intero ciclo di vita. Il programma ENERGY STAR definisce i termostati connessi come dispositivi certificati individualmente in base alla raccolta di dati sul campo per garantire il risparmio energetico.
I partecipanti all'ecosistema includono produttori di semiconduttori e sensori, produttori di controller, produttori di apparecchiature originali per il riscaldamento, la ventilazione e il condizionamento dell'aria (HVAC), distributori all'ingrosso di materiale elettrico, installatori meccanici, integratori di sistemi edili, aziende di servizi pubblici e gestori di impianti. La resilienza della catena di approvvigionamento dipende dalla disponibilità di componenti elettronici, relè, display, alloggiamenti e supporto software. I prodotti analogici sono meno vulnerabili ai problemi di scarsità di silicio, mentre i dispositivi connessi richiedono una maggiore garanzia di qualità del software e un servizio più efficiente.
L'analisi di mercato dei termostati elettrici per ambienti mostra una forte frammentazione della concorrenza, con una base di aziende di automazione e specialisti del controllo diversificati. ABB Ltd, Schneider Electric SE e Siemens AG utilizzano piattaforme per edifici, mentre Carrier Global Corporation e Johnson Controls International plc collegano i sistemi di controllo ai sistemi HVAC e ai servizi di manutenzione. KMC Controls, Inc. e Venstar Inc. si rivolgono a integratori e installatori con portafogli specializzati.
Il trend degli investimenti si sta spostando verso algoritmi, diagnostica remota, interfacce aperte e tempi di installazione più rapidi. Honeywell International Inc., Danfoss A/S ed Emerson Electric Co. offrono la loro concorrenza basandosi sulla familiarità con gli impianti e i canali esistenti. La competizione si sta ora concentrando maggiormente sulla retrocompatibilità, sull'efficienza delle pompe di calore, sulla sicurezza informatica e sull'aggregazione dei dati relativi agli ambienti senza compromettere la privacy degli occupanti e i processi degli installatori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei termostati elettrici per ambienti: approfondimenti strategici
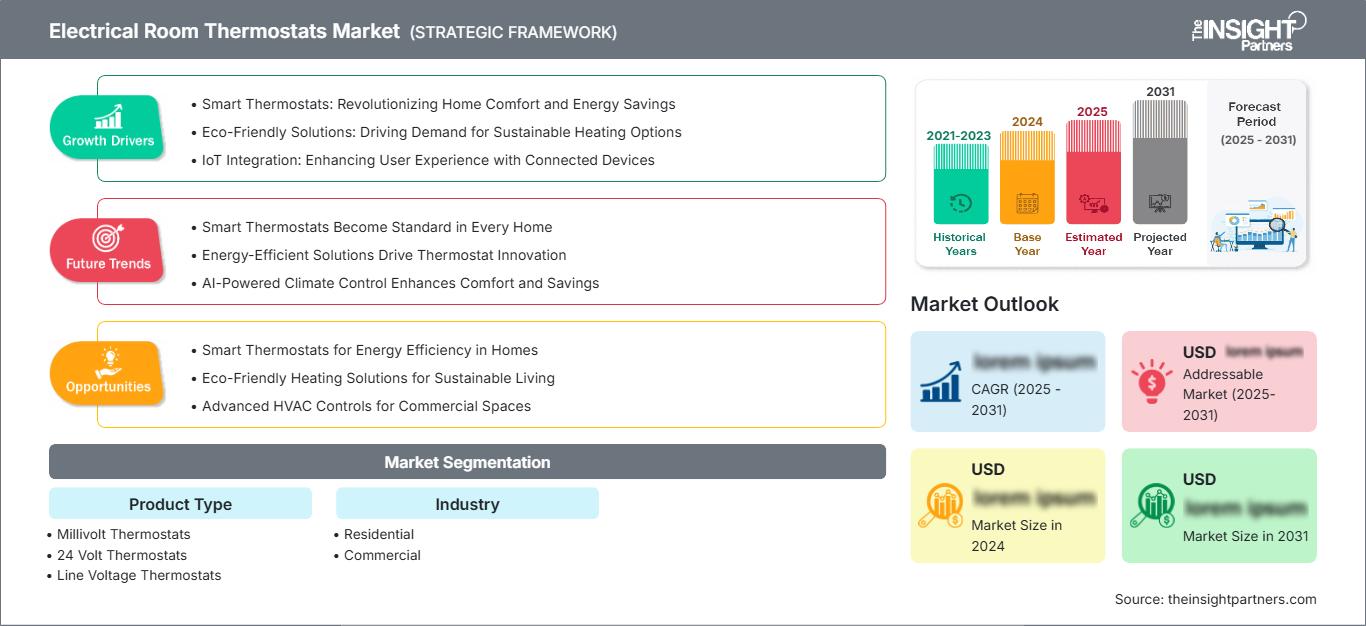
Approfondimenti regionali
Mercato nordamericano dei termostati elettrici per ambienti
Nel 2025, il Nord America rappresenterà una quota di mercato stimata tra il 34% e il 37% per i termostati elettrici per ambienti, con una crescita prevista a un tasso annuo composto (CAGR) del 6,7-7,3% fino al 2034. La presenza di impianti ad aria forzata, cablaggi a 24 volt e la continua sostituzione di caldaie e condizionatori d'aria sono i fattori trainanti delle installazioni. Gli incentivi delle aziende di servizi pubblici, le tariffe a fasce orarie e i programmi di gestione della domanda incentivano gli aggiornamenti verso sistemi connessi, mentre gli installatori avranno bisogno di controller facili da configurare su apparecchiature di età diversa.
Le applicazioni commerciali sono stimolate da istituti scolastici, centri sanitari, edifici per uffici, centri commerciali e complessi residenziali che richiedono una gestione zonale. L'elevata diffusione delle case intelligenti nella regione incentiva i dispositivi controllabili tramite app, ma la sicurezza informatica, la disponibilità del cloud e la compatibilità con le pompe di calore a velocità variabile diventano criteri di selezione sempre più importanti. La validazione delle prestazioni è necessaria perché le moderne apparecchiature HVAC a velocità variabile possono comportarsi in modo diverso a seconda del programma di riduzione della temperatura utilizzato. I produttori con una solida rete di distribuzione, la formazione dei tecnici, le capacità di monitoraggio remoto e un'ampia gamma di accessori dovrebbero mantenere un vantaggio competitivo in termini di prezzo sia nelle ristrutturazioni che nelle nuove costruzioni.
Mercato statunitense dei termostati elettrici per ambienti
Il mercato statunitense dei termostati elettrici per ambienti rappresenta, secondo le stime, l'82-86% della domanda nordamericana nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. Secondo ENERGY STAR, quasi il 50% del consumo energetico domestico è destinato al riscaldamento e al raffreddamento, e si stima che i termostati intelligenti certificati possano ridurre i costi di circa 100 dollari all'anno nelle abitazioni che soddisfano i requisiti. La logica del risparmio energetico alla base di questi prodotti giustifica la loro installazione nelle case con bollette HVAC elevate o che rimangono disabitate durante l'orario di lavoro.
L'elenco delle aziende con una presenza rilevante in termini di prodotti o canali di distribuzione comprende Carrier Global Corporation, Honeywell International Inc., Johnson Controls International plc, Emerson Electric Co., KMC Controls, Inc. e Venstar Inc. Le applicazioni di questi dispositivi si stanno diversificando, passando dai tradizionali termostati monostadio alle pompe di calore, ai sistemi HVAC a zone, alle soluzioni di gestione energetica e alla diagnostica remota per gli installatori. Tuttavia, le opportunità di sostituzione sono limitate dalla presenza di un cavo C, dalla predisposizione delle apparecchiature, dalle motivazioni di proprietari e inquilini e dall'esperienza degli installatori.
Mercato europeo dei termostati elettrici per ambienti
Si prevede che la quota di mercato europea dei termostati elettrici per ambienti si attesti tra il 28% e il 31% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,4-7,0% fino al 2034, con la Germania in posizione di leadership. La direttiva aggiornata sulla prestazione energetica degli edifici è entrata in vigore a maggio 2024 e sarà implementata a partire da maggio 2026. Il quadro normativo di questa direttiva per le ristrutturazioni e gli edifici a emissioni zero è favorevole ai sistemi di controllo automatico degli ambienti, all'automazione degli edifici e all'interoperabilità. La base di riscaldamento idronico tedesca, la transizione alle pompe di calore e la spinta alle ristrutturazioni favoriscono i termostati cablati e di rete.
Nel Regno Unito, prevalgono i sistemi di controllo delle caldaie e la zonizzazione intelligente, oltre ai vantaggi in termini di efficienza energetica pensati per i proprietari di immobili. La Francia offre incentivi per la ristrutturazione, abbinata al riscaldamento elettrico e idronico. Italia e Spagna presentano crescenti opportunità per pompe di calore, ventilconvettori, settore alberghiero e sistemi combinati di riscaldamento/raffreddamento, soprattutto quando è necessario il raffreddamento estivo. ABB Ltd, Danfoss A/S, Schneider Electric SE, Siemens AG e Honeywell International Inc. sfruttano la loro rete di distribuzione; tuttavia, la varietà di convenzioni di cablaggio e tipologie di riscaldamento richiede un portafoglio prodotti locale specifico per ogni paese, anziché un unico portafoglio paneuropeo.
Mercato dei termostati elettrici per ambienti nella regione Asia-Pacifico
Il mercato dei termostati elettrici per ambienti nella regione Asia-Pacifico rappresenta una quota stimata tra il 24% e il 27% nel 2025 e cresce a un tasso annuo composto (CAGR) dell'8,0-8,8% fino al 2034, il più rapido a livello regionale. La Cina è leader grazie all'edilizia urbana, alla produzione locale di sistemi HVAC e agli investimenti negli edifici intelligenti. Giappone e Corea del Sud puntano su controlli compatti ed efficienti, mentre in India il crescente fabbisogno di raffreddamento commerciale aumenta la domanda di unità programmabili a prezzi accessibili.
L'Australia contribuisce al volume degli interventi di ammodernamento degli impianti di riscaldamento e raffreddamento residenziali. In tutta la regione, le temperature più elevate, l'ampliamento delle superfici abitabili, l'elettrificazione e gli standard di efficienza energetica favoriscono l'adozione di sistemi di controllo. La frammentazione dei protocolli e la sensibilità al prezzo promuovono prodotti modulari, interfacce localizzate e la formazione dei distributori.
Mercato dei termostati elettrici per ambienti in Medio Oriente e Africa
Si prevede che il mercato dei termostati elettrici per ambienti in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 6,5-7,3% fino al 2034. Gli Emirati Arabi Uniti sono leader nell'adozione di termostati di alta gamma per il settore commerciale, grazie a strutture ricettive, uffici e complessi a uso misto, mentre i programmi di costruzione e di efficienza energetica dell'Arabia Saudita ampliano la domanda potenziale. L'elevata intensità di raffreddamento rende il controllo a livello di singolo ambiente economicamente vantaggioso.
Il Sudafrica contribuisce con opportunità di sostituzione e di costruzione di edifici commerciali, nonostante i limiti della rete elettrica. Il resto della domanda in Medio Oriente e Africa è trainata da progetti e concentrata nelle principali città. I fornitori richiedono componenti elettronici durevoli, interfacce multilingue, integratori locali e una copertura di servizio affidabile per gestire le alte temperature ambientali e la distribuzione non uniforme.
Analisi di segmentazione
Tipo di prodotto
Il mercato dei termostati elettrici per ambienti, suddiviso per tipologia di prodotto, comprende architetture a millivolt, 24 volt e tensione di rete, rispecchiando la diversità di installazioni di caminetti, forni, pompe di calore, ventilconvettori, termoconvettori e sistemi a pavimento. Si prevede che il segmento principale crescerà a un tasso annuo composto (CAGR) del 6,9-7,5% nel periodo 2026-2034. La strategia di prodotto deve bilanciare la funzionalità di connessione con la compatibilità elettrica, la familiarità dell'installatore e prestazioni di commutazione affidabili.
- Termostati a millivolt: questi dispositivi di controllo sono adatti per caminetti a gas autoalimentati, stufe a parete e apparecchiature obsolete, mantenendo una nicchia di mercato solida dove la semplicità di cablaggio, il basso costo e l'affidabilità offline sono più importanti della connettività.
- Termostati a 24 Volt: questa categoria rappresenta il punto di riferimento per il controllo centralizzato degli impianti HVAC grazie all'ampia compatibilità con caldaie, condizionatori e pompe di calore, risultando strategicamente importante per aggiornamenti connessi, zonizzazione, accessori e sostituzioni effettuate da installatori.
- Termostati a tensione di rete: la commutazione diretta supporta termostati elettrici a battiscopa, convettori e sistemi radianti, con una domanda concentrata nei climi più freddi, negli edifici plurifamiliari e nelle stanze che richiedono un controllo indipendente senza infrastrutture a bassa tensione.
Industria
La segmentazione del settore comprende la domanda residenziale e commerciale, con il segmento principale che si prevede crescerà a un tasso annuo composto (CAGR) del 7,0-7,7% nel periodo 2026-2034. Il volume residenziale beneficia di un'ampia disponibilità di impianti da sostituire e di una maggiore consapevolezza dei consumatori in materia di risparmio energetico, mentre il valore del settore commerciale è incrementato da normative urbanistiche, requisiti di integrazione, collaudo e manutenzione. Gli acquisti tengono sempre più in considerazione il risparmio sul ciclo di vita, il supporto ai protocolli, la sicurezza informatica e la standardizzazione del portafoglio immobiliare.
- Residenziale: le abitazioni costituiscono la base di unità più ampia grazie alla sostituzione degli impianti di riscaldamento, ventilazione e condizionamento (HVAC), alla ristrutturazione e all'adozione di sistemi domotici, privilegiando l'accessibilità economica, la programmazione intuitiva, l'accesso da dispositivi mobili, la compatibilità degli accessori e il funzionamento affidabile anche in caso di interruzioni di connessione.
- Settore commerciale: uffici, strutture sanitarie, istituti scolastici, negozi, strutture ricettive e edifici residenziali plurifamiliari richiedono una zonizzazione scalabile, una gestione dell'occupazione, l'integrazione, la diagnostica e la supervisione del portafoglio, creando una maggiore complessità delle specifiche e opportunità di servizio.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Residenziale |
Alto |
Pompe di calore |
Maturo |
|
Commerciale |
Mezzo |
Zonizzazione intelligente |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei termostati elettrici per ambienti.
L'elettrificazione degli impianti HVAC aumenta la complessità del controllo.
Il funzionamento dei termostati sta cambiando a causa delle diverse caratteristiche delle pompe di calore, che richiedono sistemi più avanzati rispetto ai sistemi monostadio utilizzati in passato. Con la crescente diffusione delle pompe di calore elettriche tra i proprietari degli edifici, i sistemi di controllo diventano indispensabili per garantire il comfort ed evitare dispersioni di energia in caso di riscaldamento ausiliario tramite resistenze elettriche. Ciò aumenta la necessità di prodotti compatibili con sistemi a 24 volt, di interfacce specifiche per ogni tipo di apparecchiatura e di strumenti di collaudo per gli installatori. L'effetto sull'intera filiera è che le aziende del settore HVAC possono includere i sistemi di controllo nei pacchetti, i distributori devono ampliare la gamma di prodotti specifici per ogni applicazione e gli installatori devono essere formati.
La normativa sull'efficienza energetica degli edifici accelera gli interventi di riqualificazione.
La politica si concentra maggiormente sull'efficienza operativa piuttosto che sull'efficienza dei macchinari. Secondo la Commissione europea, il 40% dell'energia nell'UE è consumata dagli edifici, il 75% dei quali presenta una bassa efficienza energetica e solo l'1% viene ristrutturato ogni anno. La nuova direttiva garantisce un flusso costante di energia negli edifici, consentendo l'utilizzo di sistemi di controllo autoregolanti e di automazione. Standard, incentivi e agevolazioni in altri ambiti contribuiranno a garantire il ritorno sull'investimento per i termostati connessi. L'effetto sul mercato sarà massimo laddove i sistemi di controllo potranno essere installati senza la necessità di importanti modifiche all'impianto elettrico, saranno in grado di misurare il funzionamento e saranno compatibili con caldaie, pompe di calore o ventilconvettori.
I costi energetici rafforzano la convenienza economica a livello di singola stanza.
I termostati ambiente controllano un carico termico considerevole, dato che il riscaldamento e il raffreddamento degli ambienti rappresentano quasi la metà del consumo energetico delle case americane. La programmazione, la riduzione della temperatura in base all'occupazione, la suddivisione in zone e la calibrazione a distanza consentono di risparmiare tempo di funzionamento non necessario, senza sostituire gli impianti HVAC principali. Dal punto di vista economico, il vantaggio è ancora più interessante per le abitazioni con bollette energetiche elevate, spesso con stanze non utilizzate o con tariffe variabili, così come per gli edifici a uso misto, dove piccoli risparmi si accumulano in molte zone. Questa tecnologia funziona altrettanto bene sia per i dispositivi connessi che per i sistemi di controllo tradizionali. Tuttavia, i risparmi dipendono dalle condizioni meteorologiche, dalla struttura dell'involucro edilizio, dal tipo di impianti HVAC e dalle abitudini degli utenti.
Mercato dei termostati elettrici per ambienti: tendenze future
Orchestrazione del termostato interattivo con la rete
Le tendenze del mercato dei termostati elettrici per ambienti collegheranno sempre più il comfort degli ambienti alle condizioni della rete elettrica. I termostati coordineranno pompe di calore, sistemi di accumulo termico, batterie, impianti solari sui tetti e tariffe a tempo variabile per preriscaldare o preraffreddare gli edifici prima dei periodi di picco. Il lavoro di Carrier Global Corporation sui sistemi HVAC alimentati a batteria e sulla gestione energetica basata sulle condizioni meteorologiche illustra questa direzione. La differenziazione futura dipenderà da un sistema di backup locale affidabile, da misurazioni di livello industriale, dal consenso del cliente e da algoritmi in grado di proteggere il comfort durante la gestione del carico. Gli immobili commerciali potrebbero aggregare centinaia di zone, mentre i programmi residenziali privilegeranno procedure di iscrizione semplici e incentivi automatizzati. L'interoperabilità e la certificazione di sicurezza informatica determineranno se i sistemi di controllo flessibili saranno scalabili al di fuori degli ecosistemi proprietari.
Controllo adattivo per apparecchiature a capacità variabile
La progettazione degli algoritmi supererà i limiti fissi con la diffusione delle pompe di calore a velocità variabile e dei sistemi HVAC a più velocità. Il Dipartimento dell'Energia degli Stati Uniti osserva che il benchmarking tradizionale basato sul tempo di funzionamento può risultare meno affidabile quando le apparecchiature presentano diversi punti di efficienza e capacità. I termostati di nuova generazione combineranno temperatura interna, umidità, presenza, previsioni meteorologiche, telemetria delle apparecchiature e modelli di risposta termica per scegliere gli stati operativi più efficienti. I produttori dovranno dimostrare che gli algoritmi consentono di risparmiare energia su tutte le classi di apparecchiature, non solo sui sistemi a velocità singola. Ciò crea opportunità per la certificazione assistita da simulazione, l'ottimizzazione over-the-air e la diagnostica che identifica flussi d'aria inadeguati, sovradimensionamenti o stadi di funzionamento errati prima che i problemi di comfort si trasformino in richieste di assistenza.
Opportunità di mercato per i termostati elettrici per ambienti
Kit di adattamento per basi installate frammentate
Le previsioni di mercato per i termostati elettrici per ambienti indicano un interessante potenziale di investimento in pacchetti di retrofit che risolvono i problemi di cablaggio e compatibilità. I fornitori possono combinare adattatori, relè, sensori remoti, procedure di collaudo guidate e database delle apparecchiature in kit pronti per l'installazione, adatti a vecchi impianti di riscaldamento, caldaie, sistemi di riscaldamento elettrico e sistemi misti. Un'architettura modulare riduce la complessità dell'inventario, mantenendo al contempo la copertura applicativa per le categorie a millivolt, 24 volt e tensione di rete. L'esecuzione del canale è fondamentale: i distributori necessitano di una logica di selezione chiara, gli installatori di moduli di formazione brevi e i proprietari di immobili di prestazioni post-installazione misurabili. I fornitori dovrebbero dare priorità alle regioni con impianti HVAC obsoleti, costi energetici elevati e incentivi attivi per la ristrutturazione, e supportare i prodotti con impegni di manutenzione software a lungo termine.
Analisi e servizi per portafogli commerciali
I sistemi di controllo ambientale per ambienti commerciali possono trasformarsi in piattaforme di servizi ricorrenti anziché in vendite hardware isolate. I fornitori dovrebbero sviluppare dashboard di portfolio che normalizzino le temperature di zona, i tempi di funzionamento, l'occupazione, i guasti e le anomalie di comfort in scuole, catene di negozi, gruppi alberghieri, cliniche e complessi residenziali. Gli integratori possono utilizzare questi dati per ottimizzare i programmi, rilevare il riscaldamento e il raffreddamento simultanei e dare priorità alla manutenzione. L'opportunità favorisce interfacce di programmazione delle applicazioni sicure, l'accesso basato sui ruoli, l'elaborazione edge e i dati esportabili, poiché i proprietari degli edifici sono restii agli ecosistemi chiusi. I modelli di ricavo possono combinare dispositivi, messa in servizio, analisi e contratti di assistenza. Le partnership con società di servizi energetici e utility possono accelerare l'adozione laddove la riduzione verificata del carico sblocca incentivi o contratti di prestazione.
Sviluppi recenti
- Febbraio 2026: Eve, fornitore leader di dispositivi per la casa intelligente e parte di ABB, amplia il suo portfolio Matter-over-Thread con il lancio di Eve Thermostat, un termostato intelligente ed elegante progettato per un controllo climatico semplice e privato. Grazie alla connettività Thread e alla compatibilità con Matter, Eve Thermostat si integra perfettamente nella casa intelligente e funziona senza cloud, abbonamenti o account utente.
- Giugno 2026: Automated Logic ha presentato la serie TS2 di termostati, sia comunicanti che non comunicanti, progettati per offrire soluzioni flessibili di controllo della temperatura interna in edifici per uffici, hotel, dormitori e altri spazi commerciali. Dotati di un'intuitiva interfaccia a sfioramento, i termostati TS2 monitorano con precisione la temperatura ambiente, consentendo al contempo un controllo accurato della velocità delle ventole e delle modalità operative. Disponibili in diverse configurazioni per soddisfare le varie esigenze applicative, le specifiche delle apparecchiature e le strategie di ventilazione, la serie offre prestazioni affidabili sia per ambienti monozona che multizona.
- Giugno 2026: Automated Logic ha presentato il nuovo termostato Wi-Fi TS8, progettato per offrire agli occupanti un controllo intuitivo del comfort in ogni ambiente, consentendo al contempo una perfetta integrazione con BACnet e il sistema di automazione degli edifici (BAS) WebCTRL. In quanto parte di Carrier Global Corporation (NYSE: CARR), fornitore globale di soluzioni intelligenti per il clima e l'energia, Automated Logic continua ad ampliare il proprio portafoglio di tecnologie per edifici connessi, con l'obiettivo di migliorare l'efficienza, il comfort e il controllo operativo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -