
Markt für Eingebettet Prozessor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für eingebettete Prozessoren (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Typ (Mikroprozessoren, Mikrocontroller, digitale Signalprozessoren, Sonstige); Anwendung (Unterhaltungselektronik, IT & Telekommunikation, Luft- und Raumfahrt & Verteidigung, Automobilindustrie, Pharmaindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020755
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


Marktgröße 2025
34,99 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
65,36 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,19 %
Wachstumsrate
Adressierbarer Markt
452,81 Mrd. US-Dollar
(2026–2034)
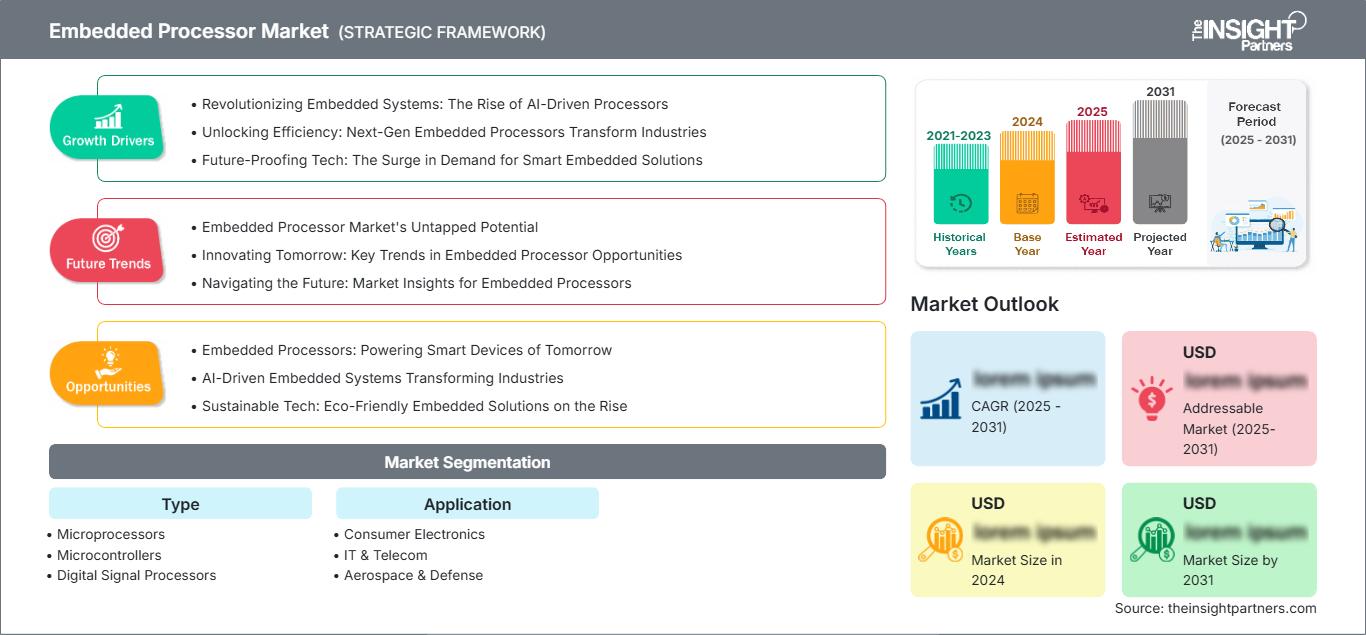
Der Markt für eingebettete Prozessoren wird voraussichtlich im Jahr 2025 ein Volumen von 34,99 Milliarden US-Dollar erreichen und bis 2034 auf 65,36 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,19 % von 2026 bis 2034 entspricht. Das Marktwachstum dürfte aufgrund der weltweit starken Nachfrage nach eingebetteter Prozessortechnologie in den Bereichen Unterhaltungselektronik, Automobilindustrie, Industrieautomation und IoT anhalten.
Nordamerika dürfte regional eine der Schlüsselregionen im Markt für eingebettete Prozessoren bleiben, wo zwischen 2026 und 2034 ein stetiges Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5 bis 7,2 % erwartet wird. Zu den strukturellen Faktoren, die den Markt antreiben, zählen der zunehmende Einsatz von IoT-Geräten, Entwicklungen im Bereich KI und maschinelles Lernen sowie die zunehmende Automatisierung in allen Branchen.
Marktanalyse und Einblicke für eingebettete Prozessoren
- Nordamerika : Die Region wird im Jahr 2025 einen Marktanteil von ca. 32–36 % am Markt für eingebettete Prozessoren halten und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 %, angetrieben durch ein robustes Fertigungsökosystem, technologische Fortschritte und eine hohe Verbrauchernachfrage nach vernetzten Geräten und intelligenten Systemen.
- USA : Die Vereinigten Staaten werden im Jahr 2025 einen Marktanteil von 75–80 % erreichen und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,0 %, was auf reife Marktbedingungen mit kontinuierlichen Innovationszyklen und der Migration von Edge-Computing-Plattformen hindeutet.
- Europa : Die Region wird im Jahr 2025 einen Marktanteil von etwa 22–26 % halten und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 %. Großbritannien, Deutschland und Frankreich sind führend bei der Einführung durch Initiativen im Bereich Automobilelektronik und industrielle Automatisierung.
- Asien-Pazifik : Die Region wird im Jahr 2025 einen Anteil von etwa 30–34 % ausmachen und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 %. China, Japan, Südkorea und Indien treiben das Wachstum durch die Herstellung von Unterhaltungselektronik und die Einführung intelligenter Geräte voran.
- Größtes Segment : Das Segment der Mikrocontroller hält im Jahr 2025 einen Marktanteil von ca. 48–52 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 %, was die dominante Nutzung für IoT-Endpunkte, industrielle Steuerungen und automobile Subsysteme widerspiegelt.
- Wachstumsstarkes Segment : Das Segment der digitalen Signalprozessoren repräsentiert im Jahr 2025 einen Marktanteil von ca. 18–22 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 %, angetrieben durch KI-Inferenz am Netzwerkrand, 5G-Infrastruktur und ADAS-Anwendungen im Automobilbereich.
- Detaillierte Analyse der wichtigsten Unternehmen : Applied Micro Circuits Corporation, Infineon Technologies AG, Intel Corporation, Marvell Technology, Inc., Mouser Electronics, Inc., NXP Semiconductors NV, NVIDIA Corporation, Qualcomm Technologies, Inc., Renesas Electronics Corporation und Texas Instruments Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für eingebettete Prozessoren hat sich von einfachen Rechenkomponenten zu komplexeren Plattformen entwickelt, die Mehrkernprozessoren, KI-Prozessoren und weitere, speziell für maschinelles Lernen entwickelte Koprozessoren integrieren. Der Fokus im Hardware-Design liegt nun auf energieeffizienten Prozessoren mit fortschrittlicher Fertigungstechnologie, während die Softwareentwicklung verstärkt auf Edge-Computing-Technologien und Echtzeitbetriebssysteme setzt.
Laut Prognosen zum Markt für eingebettete Prozessoren wird die Branche eine steigende Nachfrage und einen verstärkten Einsatz dieser Prozessoren in neuen Märkten wie dem asiatisch-pazifischen Raum und dem Nahen Osten verzeichnen. Gleichzeitig werden die Investitionen in eingebettete Prozessoren der nächsten Generation, die in autonomen Fahrzeugen, Smart Cities und industriellen IoT-Anwendungen zum Einsatz kommen, steigen. Regulatorische Anforderungen in den Bereichen Cybersicherheit und Energieeffizienz fördern Innovationszyklen und die Einführung von Premium-Funktionen in der Branche.
Berichtsumfang zum Markt für eingebettete Prozessoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 34,99 Milliarden US-Dollar |
| Marktgröße bis 2034 | 65,36 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,19 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für eingebettete Prozessoren
Zu den wichtigsten Nachfragetreibern im Markt für eingebettete Prozessoren zählen die exponentielle Verbreitung von IoT-Geräten und vernetzten Geräten, die zunehmende Komplexität der Automobilelektronik durch ADAS und Elektrifizierung sowie die Entwicklung von Edge-Computing-Technologien zur Minimierung von Datenverarbeitungsverzögerungen und zur Verbesserung der lokalen Datensicherheit. Die Wertschöpfungskette umfasst Halbleiterdesign-Anbieter, Foundries mit fortschrittlichen Fertigungstechnologien für Prozessoren, Anbieter von Gehäusen und Testlösungen sowie Systemintegratoren, die Entwicklungsplattformen und eingebettete Softwarelösungen bereitstellen. Die Angebotsdynamik wird durch verbesserte Halbleiterfertigungskapazitäten, den Ausbau der 5G-Technologie für zuverlässige Konnektivität und den Preisdruck etablierter und regionaler Anbieter bestimmt.
Die Vertriebskanäle im Markt für eingebettete Prozessoren reichen vom Direktvertrieb der Prozessorhersteller an Gerätehersteller über regionale Distributoren für regionale Systementwickler bis hin zu Online-Plattformen, die kleinen und mittelständischen Unternehmen schnelles Prototyping ermöglichen. Die Integration in die Entwicklungsinfrastruktur der Kunden, Cloud Computing und Softwarelösungen von Drittanbietern wird zu einem entscheidenden Wettbewerbsvorteil, da Kunden vollständige Transparenz in ihrem Entwicklungsprozess eingebetteter Systeme gegenüber isolierten Prozessorlösungen bevorzugen.
Der Markt für eingebettete Prozessoren ist hart umkämpft. Traditionelle Halbleiterkonzerne wie Intel und NVIDIA agieren neben spezialisierten Anbietern wie NXP Semiconductors und Texas Instruments. Jeder Anbieter versucht, sich durch Rechenleistung, Energieeffizienz und Entwicklungsökosysteme zu differenzieren. Investitionstrends zeigen Konsolidierungsbestrebungen: Große Unternehmen übernehmen kleine, innovative Firmen, um KI-Beschleuniger, Edge-Computing-Funktionen und domänenspezifische Angebote auszubauen. Gleichzeitig fließt Risikokapital weiterhin in Unternehmen, die Prozessoren der nächsten Generation für autonome Anwendungen und die industrielle Automatisierung entwickeln.
Laut dem Marktbericht für eingebettete Prozessoren konzentriert sich die Marktpositionierung heute nicht mehr nur auf den Prozessorpreis, sondern auch auf die Gesamtbetriebskosten, die Qualität des Entwicklungs-Ökosystems und langfristige Verfügbarkeitsgarantien. Marktführer erweitern ihr Serviceangebot um Referenzdesigns, SDKs und langfristige Programme, da sie wissen, dass Entwickler Prozessorplattformen als Mittel zur Produktdifferenzierung betrachten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für eingebettete Prozessoren: Strategische Einblicke
Regionale Einblicke
Markt für eingebettete Prozessoren in Nordamerika
Die nordamerikanische Region kontrolliert im Jahr 2025 etwa 32–36 % des globalen Marktes für eingebettete Prozessoren und wird voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 6,5–7,2 % verzeichnen. Nordamerika verfügt über eine etablierte Halbleiterindustrie, eine fortschrittliche IoT-Infrastruktur und ein Bewusstsein der Systementwickler für Leistungs- und Effizienzsteigerungen durch die Implementierung moderner Plattformen.
Zu den Wachstumstreibern in der Region zählen die ständigen Fortschritte bei KI und Edge Computing, die Ablösung veralteter Embedded-Prozessoren sowie die Integration der Verarbeitungsplattformen in das umfassendere Cloud- und Unternehmensökosystem. Größere Unternehmen bevorzugen mittlerweile Plattformen, die Echtzeitverarbeitung, KI-Beschleunigung und ein zentralisiertes Managementsystem bieten.
US-Markt für eingebettete Prozessoren
Die Vereinigten Staaten werden im Jahr 2025 etwa 75–80 % des nordamerikanischen Marktanteils für eingebettete Prozessoren ausmachen und verzeichnen zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,3–7,0 %. Als dominierender Markt in der Region spiegeln die USA einen hohen Grad an Marktdurchdringung wider, der durch kontinuierliche Innovationen und ständige Technologie-Upgrades bei Entwicklern kommerzieller und industrieller Systeme aller Größenordnungen gekennzeichnet ist.
Die Unternehmenspräsenz umfasst alle wichtigen Halbleiterhersteller mit ihren registrierten Vertriebsnetzen, darunter Intel Corporation, NVIDIA Corporation, Qualcomm Technologies, Inc. und Texas Instruments Incorporated. Diese konkurrieren jeweils über ihre Plattformfähigkeiten und differenzierten Entwicklungsökosysteme. Anwendungstrends deuten auf eine wachsende Nachfrage nach KI-fähigen Prozessoren in Großunternehmen, Edge-Computing-Lösungen für kleine Unternehmen und High-End-Service-Levels mit Machine-Learning-Beschleunigern und Echtzeit-Analysetools hin.
Europäischer Markt für eingebettete Prozessoren
Die Region Europa wird bis 2025 einen Marktanteil von etwa 22–26 % am weltweiten Markt für eingebettete Prozessoren halten und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Dies ist auf ihre Expertise in den Bereichen Automobilelektronik, industrielle Automatisierung und den Einsatz integrierter Prozessorlösungen innerhalb der Mitgliedstaaten zurückzuführen, die ein grenzüberschreitendes Gerätemanagement ermöglichen.
Etwa 18–22 % der regionalen Nachfrage stammen aus Großbritannien, wo hohe Kompetenz im Halbleiterdesign und eine gut ausgebaute industrielle IoT-Infrastruktur Unternehmen internationale Geschäftstätigkeit ermöglichen. Deutschland ist mit einem Anteil von 24–28 % der führende nationale Markt. Dies ist auf das hohe Niveau der Automobilelektronik und die strenge Durchsetzung von Vorschriften zur funktionalen Sicherheit und Cybersicherheit zurückzuführen.
Frankreich, Italien und Spanien decken zusammen 35–40 % der regionalen Nachfrage ab, wobei Frankreich im Bereich Luft- und Raumfahrt sowie Verteidigung, Italien im Bereich industrielle Automatisierung und Robotik und Spanien im Bereich Telekommunikationsinfrastruktur und Smart Cities führend ist.
Markt für eingebettete Prozessoren im asiatisch-pazifischen Raum
Die Region Asien-Pazifik wird im Jahr 2025 einen Anteil von etwa 30–34 % am globalen Markt für eingebettete Prozessoren ausmachen und im Zeitraum von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 % wachsen. Sie ist die am schnellsten wachsende Region, wobei China etwa 35–40 % der Nachfrage in der Region Asien-Pazifik abdeckt, gefolgt von Japan, Südkorea, Indien und Australien, die sich auf die Produktion von elektronischen Geräten und intelligenten Geräten konzentrieren.
Industrielle Treiber für eingebettete Prozessoren sind die Expansion in der Unterhaltungselektronik, der zunehmende Einsatz von Automobilelektronik und die zunehmende Kommerzialisierung zwischen Städten, die einen höheren Bedarf an Rechenleistung und effizienterer Überwachung des Energieverbrauchs mit sich bringt. Zu den politischen Treibern zählen neue Regulierungen in Indien und Südostasien, Investitionen in die Infrastruktur intelligenter Produktionskorridore sowie staatliche Förderprogramme.
Markt für eingebettete Prozessoren im Nahen Osten und Afrika
Der Nahe Osten und Afrika bilden einen aufstrebenden Markt für eingebettete Prozessoren mit einer prognostizierten jährlichen Wachstumsrate zwischen 8,5 % und 9,2 % von 2026 bis 2034. Die Vision 2030 und die Entwicklung von Technologiekorridoren in Saudi-Arabien haben den Einsatz der eingebetteten Prozessortechnologie vorangetrieben.
Die VAE bilden ein regionales Zentrum mit moderner Telekommunikations- und Compliance-Infrastruktur. Südafrika ist der am weitesten entwickelte Markt in Afrika, dank Telekommunikationsinfrastruktur, Automatisierung im Bergbau und Transportüberwachungssystemen, die unter verschiedenen Bedingungen funktionieren und einen eingebetteten Prozessor benötigen.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,0 bis 7,6 % prognostiziert. Diese Segmentierung spiegelt unterschiedliche Technologieanforderungen, Einsatzszenarien und Adoptionsmuster in verschiedenen Kategorien eingebetteter Prozessoren wider, wobei Mikrocontroller aufgrund umfassender IoT-, Industrie- und Automobilanwendungen die Nachfrage dominieren.
- Mikroprozessoren : Machen etwa 28–32 % der Nachfrage nach diesem Typ aus, angetrieben durch Hochleistungsrechneranwendungen, eingebettete PCs und industrielle Automatisierung, die fortgeschrittene Verarbeitungskapazitäten, Mehrkernarchitekturen und die Unterstützung komplexer Betriebssysteme und Anwendungsframeworks erfordern.
- Mikrocontroller : Sie halten einen Marktanteil von ca. 48–52 %, was ihre dominante Verwendung in IoT-Endpunkten, Unterhaltungselektronik, industriellen Steuerungen, medizinischen Geräten und Automobil-Subsystemen widerspiegelt, wo niedrige Kosten, Energieeffizienz, integrierte Peripheriegeräte und Echtzeit-Steuerungseigenschaften den Anforderungen der meisten Anwendungen entsprechen.
- Digitale Signalprozessoren : Sie machen etwa 18–22 % der Nachfrage aus und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 %, angetrieben durch KI-Inferenz am Netzwerkrand, 5G-Infrastruktur, automobile ADAS und Audio-/Videoverarbeitungsanwendungen, die spezielle Signalverarbeitungsfähigkeiten und einen hohen Rechendurchsatz erfordern.
Anwendung
Für das Anwendungssegment wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,0 bis 7,6 % prognostiziert. Diese Segmentierung unterscheidet zwischen verschiedenen Endanwendungsbranchen, die eingebettete Prozessoren einsetzen und jeweils unterschiedliche Leistungsanforderungen, Zertifizierungsanforderungen und Technologieeinführungsmuster aufweisen.
- Unterhaltungselektronik : Macht etwa 38–42 % der Anwendungsnachfrage aus, darunter Smartphones, Wearables, Smart-Home-Geräte und Spielekonsolen, die leistungsstarke, energieeffiziente Prozessoren mit integrierten Konnektivitäts- und Multimedia-Verarbeitungsfunktionen für ein verbessertes Benutzererlebnis benötigen.
- IT & Telekommunikation : Beherrscht einen Marktanteil von ca. 18–22 % und umfasst Netzwerkgeräte, Telekommunikationsinfrastruktur, Rechenzentrumsserver und Unternehmenssysteme, die zuverlässige Prozessoren mit hohem Durchsatz benötigen, welche 5G, Cloud Computing und Unternehmensnetzwerkanwendungen unterstützen.
- Luft- und Raumfahrt sowie Verteidigung : Macht etwa 12–16 % der Nachfrage aus, darunter Avioniksysteme, Verteidigungselektronik, Satelliten und unbemannte Systeme, die strahlungsresistente, zertifizierte Prozessoren benötigen, welche strenge Zuverlässigkeits-, Sicherheits- und Leistungsstandards für missionskritische Anwendungen erfüllen.
- Automobilindustrie : Macht einen Marktanteil von ca. 16–20 % aus und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 %. Treiber dieses Wachstums sind ADAS, elektrische Fahrzeugantriebe, Infotainmentsysteme im Fahrzeug und autonome Fahrsysteme, die funktional sicherheitszertifizierte Prozessoren mit Echtzeitverarbeitungs- und KI-Beschleunigungsfunktionen benötigen.
- Pharmazeutischer Sektor : Macht etwa 8–12 % der Nachfrage aus, einschließlich Medizinprodukte, Diagnosegeräte, Laborautomatisierung und pharmazeutische Herstellungssysteme, die zertifizierte Verarbeiter erfordern, welche die Anforderungen an die Einhaltung gesetzlicher Vorschriften, die Datenintegrität und die Patientensicherheit erfüllen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Unterhaltungselektronik |
Hoch |
Smart-Home-Integration |
Reifen |
|
IT & Telekommunikation |
Hoch |
5G-Infrastruktur |
Skalierung |
|
Luft- und Raumfahrt & Verteidigung |
Medium |
Missionskritische Systeme |
Reifen |
|
Automobil |
Hoch |
ADAS- und EV-Integration |
Skalierung |
|
Pharmazeutische |
Medium |
Medizinprodukte-IoT |
Aufkommen |
Markt für eingebettete Prozessoren: Wachstumstreiber und Wirkungsanalyse
Verbreitung des Internets der Dinge und vernetzter Geräte
Der weltweite Einsatz von IoT-Lösungen schreitet rasant voran, wodurch die Nachfrage nach allgegenwärtigen, energieeffizienten und kostengünstigen Embedded-Prozessoren für Milliarden vernetzter Geräte in Haushalten, Industrie und Städten immer dringlicher wird. Unterhaltungselektronik und IoT-Anwendungen generieren eine enorme Nachfrage durch Milliarden von Einheiten, wobei Smart-Home-Geräte, industrielle Sensoren und Wearables jährlich durch Geräteerneuerungen und Produkteinführungen einen Großteil der Absatzmenge ausmachen.
IoT-Implementierungen und 5G-Konnektivitätstechnologien erzeugen enorme neue Anforderungen an eingebettete Prozessoren, die unterschiedlichste Kommunikationsvorgänge und Aufgaben verarbeiten müssen. Milliarden von Geräten werden in den kommenden Jahren vernetzt sein, wodurch ein dringender Bedarf an energieeffizienten und kostengünstigen Prozessoren entsteht, die Edge-Intelligence-Funktionen bieten.
KI und maschinelles Lernen am Edge
Die steigende Nachfrage nach Technologien für künstliche Intelligenz und maschinelles Lernen am Netzwerkrand treibt die Entwicklung eingebetteter Prozessoren bis 2034 weiter voran. Da immer mehr Intelligenz aus zentralisierten Cloud-Rechenzentren an den Netzwerkrand verlagert wird, entsteht ein Bedarf an Prozessoren mit spezifischen Beschleunigern und Befehlssätzen, die für KI und ML entwickelt wurden.
Die Automobilbranche verzeichnet rasante Fortschritte aufgrund der steigenden Nachfrage nach jährlich über 150 Millionen Einheiten. Der Bedarf an komplexer Datenverarbeitung wächst durch Fahrerassistenzsysteme (ADAS), Infotainment und Elektrofahrzeuge. Die Entwicklung von Chipsätzen, die Steigerung der Energieeffizienz und die Integration spezialisierter Co-Prozessoren für KI/ML spielen dabei eine Schlüsselrolle.
Automobilelektronik und Elektrifizierung
Der Endkundensektor Automobil und Transport wird sich in den nächsten zehn Jahren als wichtigster Wachstumsmotor für eingebettete Prozessoren erweisen. Der Bedarf an Prozessoren mit Zertifizierung für funktionale Sicherheit, die Echtzeit- und KI-Computing sowie Sicherheit für Anwendungen in den Bereichen Antriebsstrang, Fahrerassistenzsysteme (ADAS) und Infotainmentsysteme gewährleisten, ergibt sich aus der zunehmenden Verbreitung von Elektrofahrzeugen, Technologien für autonomes Fahren und den Trends zur Fahrzeugvernetzung.
Ein hoher Automatisierungsgrad erfordert enorme Echtzeit-Verarbeitungskapazitäten im Fahrzeug, unabhängig von der Netzwerkverbindung. Die Konvergenz von 5G-Konnektivität und KI in Edge-Geräten eröffnet der Branche große Chancen, da sich die Architektur grundlegend ändert und Intelligenz direkt in die Chipstruktur der Geräte integriert wird.
Markt für eingebettete Prozessoren: Zukunftstrends
Edge-KI und heterogenes Computing
Die Trends im Markt für eingebettete Prozessoren deuten darauf hin, dass intelligente und lokalisierte Datenverarbeitung mit in eingebettete Prozessoren integrierten Algorithmen für maschinelles Lernen und KI-Beschleunigern intelligentere Entscheidungsfindung in Echtzeit für alle Arten von Geräteanwendungen ermöglichen wird. Führende Unternehmen implementieren bereits dedizierte NPU-Beschleuniger, Tensor-Kerne und andere Technologien, die Rohsensordaten in verwertbare Informationen umwandeln und so autarke, von Cloud-Computing unabhängige Abläufe ermöglichen.
Zukünftige Plattformen kombinieren Computer Vision mit Kameras, Sensorfusion verschiedener Datenquellen und Konnektivität über 5G-Modems, um Edge-Intelligence-Profile zu erstellen und personalisierte KI-Modelle zu entwickeln, die die Leistung steigern und gleichzeitig den Energieverbrauch senken. Heterogenes Computing umfasst CPU-, GPU- und NPU-Verarbeitung sowie weitere Beschleuniger.
Fortschrittliche Knoten- und Chiplet-Architekturen
Mit zunehmender Komplexität eingebetteter Prozessoren werden sich die Anbieter weiterentwickeln und fortschrittliche Fertigungsprozesse sowie Chiplet-basierte Architekturen anbieten, die auf Leistungs-, Energie- und Kostenoptimierung abzielen. Führende Hersteller entwickeln Plattformen, die mehrere Chips mithilfe fortschrittlicher Packaging-Technologien integrieren und so die heterogene Integration von Logik-, Speicher- und Analogkomponenten ermöglichen, die für spezifische Anwendungsanforderungen optimiert sind.
Diese Entwicklung erfordert neue Designmethoden, Verifizierungsframeworks und Partnerschaften in der Lieferkette, da Prozessorarchitekturen zu kritischen Komponenten von Systemoptimierungsstrategien werden. Halbleiterhersteller werden voraussichtlich erheblich in fortschrittliche Fertigungstechnologien und Chiplet-Interoperabilitätsstandards investieren. Dies eröffnet Anbietern die Möglichkeit, neben traditionellen monolithischen Prozessoren spezialisierte Lösungen für dieses aufstrebende Marktsegment zu entwickeln.
Marktchancen für eingebettete Prozessoren
Elektronikfertigung in aufstrebenden Märkten
Die Regionen Asien-Pazifik, Naher Osten und Afrika bieten erhebliche Wachstumschancen, da Regierungen Initiativen zur Förderung der Elektronikfertigung umsetzen und Systementwickler die Leistungsfähigkeit ihrer Geräte modernisieren. Indiens geplante Anreize für die Halbleiterfertigung, die Technologiekorridorprojekte des Golf-Kooperationsrats (GCC) und der Ausbau der Telekommunikationsinfrastruktur in Afrika schaffen milliardenschwere Zielmärkte für Anbieter, die lokalisierte Lösungen, regionale Supportinfrastruktur und anwendungsspezifisches Know-how anbieten.
Markteintrittsstrategien sollten Partnerschaften mit lokalen Geräteherstellern, die Integration in regionale Entwicklungsökosysteme und die Gerätezertifizierung gemäß den neuen regulatorischen Rahmenbedingungen priorisieren. Unternehmen, die frühzeitig Markenbekanntheit und Beziehungen zu Designern in diesen Märkten aufbauen, profitieren von den Wechselkosten und Netzwerkeffekten, sobald die Stückzahlen steigen und Systemdesigner nach bewährten, unterstützten Lösungen suchen, anstatt unter Zeitdruck neue Anbieter zu evaluieren.
Langfristige Unterstützungs- und Industrieprogramme
Systementwickler erkennen zunehmend den strategischen Wert langfristiger Verfügbarkeit, umfassender Unterstützung über den gesamten Lebenszyklus hinweg und industrieller Zuverlässigkeit, die über die Spezifikationen von Consumer-Prozessoren hinausgeht. Dies eröffnet Anbietern die Möglichkeit, Kunden von Standardprodukten auf Premium-Industrieprogramme umzustellen. Die Margen langfristiger Supportprogramme übersteigen die Umsätze mit Standardprodukten deutlich, wodurch der Ausbau des Serviceangebots zu einem entscheidenden Rentabilitätsfaktor für Halbleiterhersteller wird, die nachhaltige Wettbewerbsvorteile anstreben.
Mehrwertangebote wie 10- bis 15-jährige Verfügbarkeitsgarantien, erweiterter Temperaturbereich, verbesserte Zuverlässigkeitstests und dedizierter technischer Support ermöglichen es Anbietern, sich durch den Gesamtwert und nicht allein durch den Prozessorpreis zu differenzieren. Erfolgreiche Migrationsstrategien kombinieren nachweisbare Zuverlässigkeitsfallstudien, gestaffelte Preismodelle, die eine erweiterte Nutzung belohnen, und Kundenerfolgsprogramme, die sicherstellen, dass Kunden den maximalen Nutzen aus den umfassenden Funktionen industrieller Prozessoren ziehen.
Aktuelle Entwicklungen
- März 2026: Die Renesas Electronics Corporation kündigte die allgemeine Verfügbarkeit von Renesas 365 an, einer umfassenden Softwareplattform, die Innovationen im Bereich softwaredefinierter Fahrzeuge mit einer auf dem R-Car Gen 5 SoC basierenden End-to-End-Multi-Domain-Lösungsplattform für Automobilanwendungen beschleunigt.
- Februar 2026: NXP Semiconductors NV präsentierte den branchenweit ersten 10BASE-T1S PMD-Transceiver, der skalierbares, kostengünstiges Ethernet für intelligente Edge-Anwendungen bietet und die IoT-Konnektivität in der Automobilindustrie und der Industrie durch verbesserte physikalische Schichtfunktionen vorantreibt.
- Oktober 2025: Die NVIDIA Corporation brachte DGX Spark mit GB10 Grace Blackwell Superchip auf den Markt und brachte damit fortschrittliche KI-Rechenfunktionen für eingebettete und Edge-Computing-Anwendungen mit OEM-Angeboten zu unterschiedlichen Preisen für diverse Einsatzszenarien.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -