
Marché des processeurs embarqués : taille, part de marché et prévisions 2034
Taille et prévisions du marché des processeurs embarqués (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (microprocesseurs, microcontrôleurs, processeurs de signaux numériques, autres) ; application (électronique grand public, informatique et télécommunications, aérospatiale et défense, automobile, pharmaceutique, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020755
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
34,99 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
65,36 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,19 %
taux de croissance
Marché adressable
452,81 milliards de dollars américains
(2026-2034)
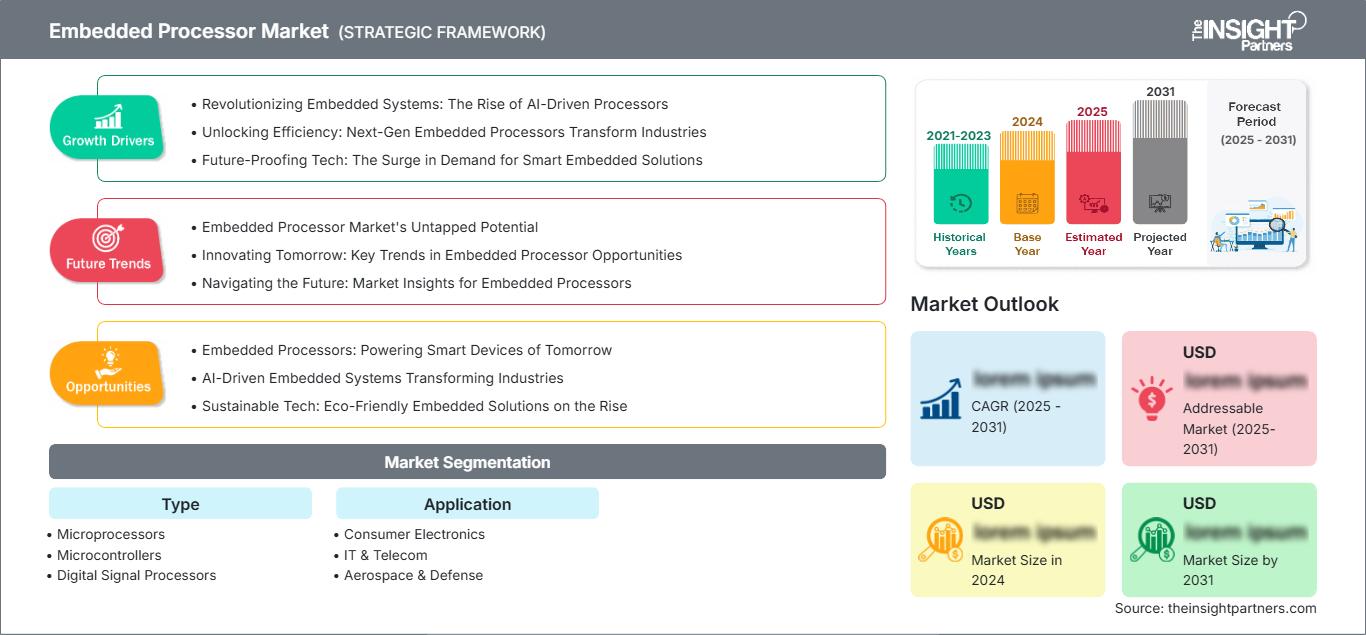
Le marché des processeurs embarqués devrait atteindre 34,99 milliards de dollars américains en 2025 et croître jusqu'à 65,36 milliards de dollars américains d'ici 2034, avec un TCAC de 7,19 % entre 2026 et 2034. Cette croissance devrait se poursuivre en raison de la forte demande de technologies de traitement embarquées dans les secteurs de l'électronique grand public, de l'automobile, de l'automatisation industrielle et de l'Internet des objets (IoT) à l'échelle mondiale.
En termes de régions, l'Amérique du Nord devrait rester l'une des régions clés du marché des processeurs embarqués, où ce marché devrait connaître une croissance régulière, avec un TCAC de 6,5 à 7,2 % entre 2026 et 2034. Parmi les facteurs structurels qui stimulent ce marché, on peut citer le déploiement croissant des objets connectés, les développements dans les applications d'IA et d'apprentissage automatique, ainsi que l'automatisation croissante dans tous les secteurs.
Analyse et perspectives du marché des processeurs embarqués
- Amérique du Nord : La région détenait environ 32 à 36 % des parts de marché des processeurs embarqués en 2025 et connaît une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034, grâce à un écosystème de fabrication robuste, aux progrès technologiques et à une forte demande des consommateurs pour les appareils connectés et les systèmes intelligents.
- États-Unis : Les États-Unis représentent 75 à 80 % du marché en 2025 et connaissent une croissance annuelle composée de 6,3 à 7,0 % entre 2026 et 2034, reflétant des conditions de marché matures avec des cycles d'innovation continus et une migration vers les plateformes de calcul en périphérie.
- Europe : La région détenait une part d'environ 22 à 26 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne et la France étant à la pointe de l'adoption grâce à des initiatives dans les domaines de l'électronique automobile et de l'automatisation industrielle.
- Asie-Pacifique : La région représente environ 30 à 34 % du marché en 2025 et connaît une croissance annuelle composée de 7,8 à 8,5 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux moteurs de cette croissance grâce à la fabrication de produits électroniques grand public et à l'adoption d'appareils intelligents.
- Segment le plus important : Le segment des microcontrôleurs détenait environ 48 à 52 % de parts de marché en 2025 et connaît une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034, reflétant une adoption dominante pour les terminaux IoT, les contrôleurs industriels et les sous-systèmes automobiles.
- Segment à forte croissance : Le segment des processeurs de signaux numériques représente environ 18 à 22 % de parts de marché en 2025 et connaît une croissance annuelle composée (TCAC) de 8,2 à 8,8 % entre 2026 et 2034, portée par l'inférence IA en périphérie, l'infrastructure 5G et les applications ADAS automobiles.
- Principales entreprises analysées en détail : Applied Micro Circuits Corporation, Infineon Technologies AG, Intel Corporation, Marvell Technology, Inc., Mouser Electronics, Inc., NXP Semiconductors NV, NVIDIA Corporation, Qualcomm Technologies, Inc., Renesas Electronics Corporation et Texas Instruments Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des processeurs embarqués a évolué, passant de composants informatiques rudimentaires à des plateformes plus complexes intégrant des processeurs multicœurs, des processeurs d'IA et d'autres coprocesseurs conçus spécifiquement pour les tâches d'apprentissage automatique. La conception matérielle privilégie désormais les processeurs à faible consommation énergétique dotés de technologies de gravure avancées, tandis que le développement logiciel s'oriente davantage vers l'utilisation des technologies de calcul en périphérie et des systèmes d'exploitation temps réel.
D'après les prévisions du marché des processeurs embarqués, le secteur connaîtra une demande et un déploiement croissants de ces processeurs sur de nouveaux marchés tels que l'Asie-Pacifique et le Moyen-Orient, ainsi qu'une augmentation des dépenses consacrées aux processeurs embarqués de nouvelle génération utilisés dans les véhicules autonomes, les villes intelligentes et les applications de l'Internet industriel des objets. Les exigences réglementaires en matière de cybersécurité et d'efficacité énergétique favorisent l'innovation et l'adoption de fonctionnalités haut de gamme.
Portée du rapport sur le marché des processeurs embarqués
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 34,99 milliards de dollars américains |
| Taille du marché d'ici 2034 | 65,36 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,19% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des processeurs embarqués
Les principaux moteurs de la demande sur le marché des processeurs embarqués sont la prolifération exponentielle des objets connectés (IoT), la complexité croissante de l'électronique automobile liée aux systèmes avancés d'aide à la conduite (ADAS) et à l'électrification, ainsi que le développement des technologies de périphérie (edge computing) visant à minimiser la latence de traitement des données et à renforcer la sécurité des données locales. La chaîne de valeur comprend les concepteurs de semi-conducteurs, les fonderies dotées de capacités de fabrication de processeurs de pointe, les fournisseurs de solutions d'encapsulation et de test, et les intégrateurs de systèmes proposant des plateformes de développement et des solutions logicielles embarquées. L'offre est influencée par les progrès réalisés dans la fabrication des semi-conducteurs, le déploiement de la 5G garantissant une connectivité fiable et la pression sur les prix exercée par les acteurs historiques et régionaux.
Les canaux de distribution du marché des processeurs embarqués comprennent la vente directe des fabricants de processeurs aux fabricants d'appareils, les distributeurs régionaux desservant les concepteurs de systèmes régionaux, ainsi que les plateformes en ligne permettant un prototypage rapide par les PME. L'intégration à l'infrastructure de développement du client, au cloud computing et aux logiciels tiers devient un facteur de différenciation clé, car les clients privilégient une visibilité complète sur leur processus de développement de systèmes embarqués plutôt que des solutions de processeurs isolées.
Le marché des processeurs embarqués est caractérisé par la présence de géants traditionnels des semi-conducteurs tels qu'Intel et NVIDIA, aux côtés de fournisseurs spécialisés comme NXP Semiconductors et Texas Instruments. Chacun cherche à se différencier par sa puissance de traitement, son efficacité énergétique et son écosystème de développement. Les investissements témoignent d'une consolidation du secteur : les grandes entreprises acquièrent les PME innovantes pour renforcer leurs capacités en matière d'accélérateurs d'IA, de calcul en périphérie et d'offres spécifiques. Parallèlement, les capitaux-risqueurs continuent d'affluer vers les entreprises développant les processeurs de nouvelle génération pour les applications autonomes et l'automatisation industrielle.
D'après le rapport sur le marché des processeurs embarqués, le positionnement ne se limite plus au prix du processeur, mais englobe également le coût total de possession, la qualité de l'écosystème de développement et les garanties de disponibilité à long terme. Les leaders du marché étendent leur offre de services en proposant à leurs clients des conceptions de référence, des kits de développement logiciel (SDK) et des programmes à long terme, car ils comprennent que les concepteurs considèrent les plateformes de processeurs comme un levier de différenciation produit.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des processeurs embarqués : Perspectives stratégiques
Perspectives régionales
Marché des processeurs embarqués en Amérique du Nord
La région Amérique du Nord contrôlait environ 32 à 36 % du marché mondial des processeurs embarqués en 2025 et devrait connaître un TCAC de 6,5 à 7,2 % entre 2026 et 2034. L'Amérique du Nord bénéficie d'une industrie des semi-conducteurs bien établie, d'une infrastructure IoT avancée et d'une sensibilisation des concepteurs de systèmes à l'amélioration des performances et de l'efficacité grâce à la mise en œuvre de plateformes modernes.
La croissance dans la région est notamment portée par les progrès constants de l'IA et du edge computing, le remplacement des anciens processeurs embarqués et l'intégration des plateformes de traitement à un écosystème cloud et d'entreprise plus vaste. Les grandes entreprises privilégient désormais les plateformes offrant des fonctionnalités de traitement en temps réel, d'accélération de l'IA et de système de gestion centralisé.
Marché américain des processeurs embarqués
Les États-Unis représentaient environ 75 à 80 % du marché nord-américain des processeurs embarqués en 2025 et connaissent une croissance annuelle composée de 6,3 à 7,0 % entre 2026 et 2034. En tant que marché dominant de la région, les États-Unis affichent des niveaux d'adoption matures, avec une demande de remplacement continue alimentée par l'innovation et des mises à niveau technologiques constantes parmi les concepteurs de systèmes commerciaux et industriels de toutes tailles.
La présence de l'entreprise inclut tous les principaux fournisseurs de semi-conducteurs disposant de réseaux de distribution agréés, notamment Intel Corporation, NVIDIA Corporation, Qualcomm Technologies, Inc. et Texas Instruments Incorporated, chacun se distinguant par ses capacités de plateforme et son écosystème de développement. Les tendances applicatives indiquent une demande croissante de processeurs dotés d'intelligence artificielle parmi les grandes entreprises, de solutions d'informatique de périphérie pour les PME et de services haut de gamme intégrant des accélérateurs d'apprentissage automatique et des outils d'analyse en temps réel.
Marché européen des processeurs embarqués
D'ici 2025, l'Europe détiendra environ 22 à 26 % du marché mondial des processeurs embarqués, avec un taux de croissance annuel composé (TCAC) de 6,8 à 7,4 % entre 2026 et 2034. Cette situation s'explique par son expertise dans l'électronique automobile, l'automatisation industrielle et l'utilisation de solutions de processeurs intégrés au sein des États membres, permettant une gestion transfrontalière des dispositifs.
Environ 18 à 22 % de la demande régionale provient du Royaume-Uni, où la haute maîtrise de la conception des semi-conducteurs et l'infrastructure de l'Internet des objets industriels permettent aux entreprises d'opérer à l'international. L'Allemagne est le principal marché national avec une part de 24 à 28 %, grâce à son secteur automobile de pointe et à une application rigoureuse des réglementations en matière de sécurité fonctionnelle et de cybersécurité.
La France, l'Italie et l'Espagne représentent à elles seules 35 à 40 % de la demande régionale, la France étant en tête grâce à l'aérospatiale et la défense, l'Italie grâce à l'automatisation industrielle et la robotique, et l'Espagne grâce aux infrastructures de télécommunications et aux villes intelligentes.
Marché des processeurs embarqués de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 30 à 34 % du marché mondial des processeurs embarqués en 2025 et connaîtra une croissance annuelle composée de 7,8 à 8,5 % sur la période 2026-2034. Il s'agit de la région à la croissance la plus rapide, la Chine représentant environ 35 à 40 % de la demande de la zone Asie-Pacifique, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, qui se concentrent sur la production d'appareils électroniques et d'appareils intelligents.
Les principaux moteurs industriels du développement des processeurs embarqués sont l'expansion de l'électronique grand public, la croissance de l'électronique automobile et la commercialisation interurbaine, qui nécessitent une capacité de traitement accrue et un suivi précis de l'efficacité énergétique. Parmi les facteurs politiques, on peut citer les nouvelles réglementations en Inde et en Asie du Sud-Est, les investissements dans les infrastructures des corridors de fabrication intelligente et les incitations gouvernementales.
Marché des processeurs embarqués au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent un marché émergent des processeurs embarqués, avec un taux de croissance annuel composé (TCAC) projeté entre 8,5 % et 9,2 % de 2026 à 2034. La Vision 2030 et le développement de corridors technologiques en Arabie saoudite ont stimulé l'utilisation de la technologie des processeurs embarqués.
Les Émirats arabes unis constituent une plaque tournante régionale grâce à leurs infrastructures modernes de télécommunications et de conformité. L'Afrique du Sud est le marché le plus développé d'Afrique grâce à ses infrastructures de télécommunications, à l'automatisation de ses activités minières et à ses systèmes de surveillance des transports fonctionnant dans des conditions variées et nécessitant un processeur embarqué.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 7,6 % entre 2026 et 2034. Cette segmentation reflète des exigences technologiques, des scénarios de déploiement et des modèles d’adoption distincts selon les différentes catégories de processeurs embarqués, les microcontrôleurs dominant la demande grâce à leurs nombreuses applications dans les domaines de l’Internet des objets (IoT), de l’industrie et de l’automobile.
- Microprocesseurs : Représentent environ 28 à 32 % de la demande totale, tirée par les applications de calcul haute performance, les PC embarqués et l'automatisation industrielle nécessitant des capacités de traitement avancées, des architectures multicœurs et la prise en charge de systèmes d'exploitation et de cadres d'application complexes.
- Microcontrôleurs : Ils représentent environ 48 à 52 % de parts de marché, reflétant leur adoption dominante pour les terminaux IoT, l’électronique grand public, les contrôleurs industriels, les dispositifs médicaux et les sous-systèmes automobiles, où le faible coût, l’efficacité énergétique, les périphériques intégrés et les caractéristiques de contrôle en temps réel correspondent aux exigences des applications à plus grand volume.
- Processeurs de signaux numériques : Ils représentent environ 18 à 22 % de la demande et connaissent une croissance annuelle composée de 8,2 à 8,8 %, tirée par l'inférence IA en périphérie, l'infrastructure 5G, les systèmes ADAS automobiles et les applications de traitement audio/vidéo nécessitant des capacités de traitement du signal spécialisées et un débit de calcul élevé.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 7,6 % entre 2026 et 2034. Cette segmentation distingue différents secteurs d'utilisation finale qui déploient des processeurs embarqués, chacun ayant des exigences de performance, des besoins de certification et des modèles d'adoption technologique distincts.
- Électronique grand public : Représente environ 38 à 42 % de la demande d'applications, notamment les smartphones, les objets connectés, les appareils domotiques et les consoles de jeux nécessitant des processeurs hautes performances et économes en énergie avec connectivité intégrée et capacités de traitement multimédia pour une expérience utilisateur améliorée.
- Informatique et télécommunications : Détient environ 18 à 22 % de parts de marché, englobant les équipements de réseau, l'infrastructure de télécommunications, les serveurs de centres de données et les systèmes d'entreprise nécessitant des processeurs fiables à haut débit prenant en charge la 5G, le cloud computing et les applications de réseau d'entreprise.
- Aérospatiale et défense : Représente environ 12 à 16 % de la demande, y compris les systèmes avioniques, l'électronique de défense, les satellites et les systèmes sans pilote nécessitant des processeurs durcis aux radiations et certifiés répondant à des normes strictes de fiabilité, de sécurité et de performance pour les applications critiques.
- Automobile : Représente environ 16 à 20 % de parts de marché et connaît une croissance annuelle composée de 8,0 à 8,6 %, tirée par les systèmes ADAS, les groupes motopropulseurs de véhicules électriques, les systèmes d'infodivertissement embarqués et les systèmes de conduite autonome nécessitant des processeurs certifiés pour la sécurité fonctionnelle avec des capacités de traitement en temps réel et d'accélération par IA.
- Industrie pharmaceutique : Représente environ 8 à 12 % de la demande, incluant les dispositifs médicaux, les équipements de diagnostic, l'automatisation des laboratoires et les systèmes de fabrication pharmaceutique nécessitant des processeurs certifiés répondant aux exigences réglementaires, d'intégrité des données et de sécurité des patients.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Électronique grand public |
Haut |
Intégration à la maison intelligente |
Mature |
|
Informatique et télécommunications |
Haut |
Infrastructure 5G |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Systèmes critiques pour la mission |
Mature |
|
Automobile |
Haut |
Intégration des systèmes ADAS et des véhicules électriques |
Mise à l'échelle |
|
Pharmaceutique |
Moyen |
Dispositifs médicaux IoT |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des processeurs embarqués
Prolifération de l'Internet des objets et des appareils connectés
Le déploiement de l'Internet des objets (IoT) à l'échelle mondiale s'accélère, rendant indispensable la nécessité de processeurs embarqués omniprésents, basse consommation et économiques pour des milliards d'appareils connectés dans les foyers, les industries et les villes. L'électronique grand public et les applications IoT génèrent une demande considérable, avec des milliards d'unités produites chaque année : appareils domotiques, capteurs industriels et objets connectés portables représentent un volume important, alimenté par le renouvellement des produits et le lancement de nouveaux modèles.
Le déploiement de l'Internet des objets (IoT) et des technologies de connectivité 5G engendre une demande considérable en processeurs embarqués capables de traiter divers types de communications et de tâches. Des milliards d'appareils seront connectés dans les années à venir, ce qui crée un besoin urgent de processeurs basse consommation et économiques offrant des capacités d'intelligence embarquée.
IA et apprentissage automatique à la périphérie
La demande croissante en technologies d'intelligence artificielle et d'apprentissage automatique en périphérie continue de stimuler le développement de processeurs embarqués jusqu'en 2034. À mesure que l'intelligence est transférée des centres de données cloud centralisés vers la périphérie, il devient nécessaire de disposer de processeurs dotés d'accélérateurs et de jeux d'instructions spécifiques conçus pour l'IA et l'apprentissage automatique.
Le secteur automobile connaît une croissance rapide, portée par une demande annuelle de plus de 150 millions d'unités et une demande croissante de puissance de calcul complexe liée aux systèmes avancés d'aide à la conduite (ADAS), à l'infodivertissement et aux véhicules électriques. Le développement des puces, l'amélioration de l'efficacité énergétique et l'intégration de coprocesseurs spécialisés pour l'intelligence artificielle et l'apprentissage automatique jouent un rôle clé dans ces progrès.
Électronique et électrification automobile
Le secteur automobile et des transports sera le principal moteur de croissance des processeurs embarqués au cours des dix prochaines années. La demande de processeurs certifiés en matière de sécurité fonctionnelle, capables d'assurer le calcul en temps réel, l'intelligence artificielle et la sécurité des applications liées aux groupes motopropulseurs, aux systèmes avancés d'aide à la conduite (ADAS) et aux systèmes d'infodivertissement, découle de la pénétration croissante des véhicules électriques, des technologies de conduite autonome et des tendances en matière de connectivité des véhicules.
Un haut niveau d'automatisation exige une capacité de traitement en temps réel considérable à bord du véhicule, indépendamment de la connectivité réseau. La convergence de la connectivité 5G et de l'IA dans les dispositifs périphériques offre d'immenses opportunités à l'industrie grâce à une transformation architecturale fondamentale : l'intelligence sera intégrée directement dans la puce du dispositif.
Tendances futures du marché des processeurs embarqués
Intelligence artificielle en périphérie et calcul hétérogène
Les tendances du marché des processeurs embarqués indiquent que le traitement intelligent et localisé, grâce à l'intégration d'algorithmes d'apprentissage automatique et d'accélérateurs d'IA, permettra d'offrir des capacités de prise de décision plus intelligentes en temps réel pour tous types d'applications. Les principaux acteurs du marché mettent déjà en œuvre des accélérateurs NPU dédiés, des cœurs Tensor et d'autres technologies qui transforment les données brutes des capteurs en informations exploitables, assurant ainsi un fonctionnement autonome, indépendant du cloud computing.
Les futures plateformes combineront la vision par ordinateur grâce à des caméras, la fusion de données issues de divers capteurs et la connectivité via des modems 5G afin de générer des profils d'intelligence embarqués et de construire des modèles d'IA personnalisés qui amélioreront les performances tout en réduisant la consommation d'énergie. Le calcul hétérogène inclura le traitement CPU, GPU et NPU, ainsi que d'autres accélérateurs.
Architectures avancées de nœuds et de chiplets
À mesure que les processeurs embarqués deviennent plus sophistiqués, les fournisseurs évolueront vers des procédés de gravure avancés et des architectures à base de chiplets, répondant ainsi aux objectifs d'optimisation des performances, de la consommation d'énergie et des coûts. Les principaux fabricants développent des plateformes intégrant plusieurs puces grâce à des technologies d'encapsulation avancées, permettant une intégration hétérogène de composants logiques, mémoires et analogiques optimisée pour des applications spécifiques.
Cette évolution nécessitera de nouvelles méthodologies de conception, des cadres de vérification et des partenariats au sein de la chaîne d'approvisionnement, les architectures de processeurs devenant des composantes essentielles des stratégies d'optimisation système. Les fonderies de semi-conducteurs devraient investir massivement dans les capacités de gravure avancées et les normes d'interopérabilité des chiplets, offrant ainsi aux fournisseurs la possibilité de développer des solutions spécialisées pour ce segment de marché émergent, en parallèle des déploiements de processeurs monolithiques traditionnels.
Opportunités du marché des processeurs embarqués
fabrication électronique sur les marchés émergents
Les régions Asie-Pacifique, Moyen-Orient et Afrique présentent d'importantes perspectives de croissance, portées par les initiatives gouvernementales en matière de fabrication électronique et la modernisation des capacités des dispositifs par les concepteurs de systèmes commerciaux. Les mesures incitatives proposées par l'Inde pour la fabrication de semi-conducteurs, les projets de corridor technologique du Conseil de coopération du Golfe et le développement des infrastructures de télécommunications en Afrique créent des marchés potentiels de plusieurs milliards de dollars pour les fournisseurs proposant des solutions localisées, une infrastructure de soutien régionale et une expertise pointue.
Les stratégies d'entrée sur le marché doivent privilégier les partenariats avec les fabricants locaux d'appareils, l'intégration aux écosystèmes de développement régionaux et la certification des appareils conformément aux cadres réglementaires émergents. Les entreprises pionnières qui s'implantent rapidement sur ces marchés et qui développent une notoriété de marque et des relations avec les concepteurs bénéficieront de coûts de changement réduits et d'effets de réseau à mesure que les volumes de production augmenteront et que les concepteurs de systèmes privilégieront des solutions éprouvées et prises en charge plutôt que d'évaluer de nouveaux fournisseurs dans l'urgence.
Programmes de soutien à long terme et programmes industriels
Les concepteurs de systèmes reconnaissent de plus en plus la valeur stratégique d'une disponibilité à long terme, d'un support étendu tout au long du cycle de vie et d'une fiabilité de niveau industriel, au-delà des spécifications des processeurs grand public. Ceci offre aux fournisseurs la possibilité d'accompagner leurs clients dans leur transition des produits standard vers des programmes industriels haut de gamme. Les marges générées par les programmes de support à long terme dépassent largement les revenus générés par les produits standard, faisant de l'expansion des niveaux de service un levier de rentabilité essentiel pour les fournisseurs de semi-conducteurs en quête d'avantages concurrentiels durables.
Des offres à valeur ajoutée, telles que des garanties de disponibilité de 10 à 15 ans, une plage de températures de fonctionnement étendue, des tests de fiabilité renforcés et un support technique dédié, permettent aux fournisseurs de se différencier par la valeur globale plutôt que par le seul prix du processeur. Les stratégies de migration réussies s'appuient sur des études de cas de fiabilité probantes, des modèles de tarification échelonnés récompensant l'adoption croissante et des programmes d'accompagnement client garantissant aux clients une valorisation optimale des capacités complètes des processeurs industriels.
Développements récents
- Mars 2026 : Renesas Electronics Corporation annonce la disponibilité générale de Renesas 365, une plateforme logicielle complète accélérant l’innovation des véhicules définis par logiciel grâce à une plateforme de solution multi-domaines de bout en bout basée sur le SoC R-Car Gen 5 pour les applications automobiles.
- Février 2026 : NXP Semiconductors NV a dévoilé le premier émetteur-récepteur PMD 10BASE-T1S du secteur, offrant une connectivité Ethernet évolutive et économique jusqu’à la périphérie intelligente, faisant progresser la connectivité IoT automobile et industrielle grâce à des capacités de couche physique améliorées.
- Octobre 2025 : NVIDIA Corporation lance DGX Spark, basé sur la puce GB10 Grace Blackwell Superchip, offrant des capacités de calcul IA avancées aux applications embarquées et de périphérie avec des offres OEM à différents niveaux de prix pour divers scénarios de déploiement.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -