
Markt für Umwelt-Landwirtschaftlich Drahtlos Sensoren: Größe & Prognose 2034
Marktgröße und Prognosen für drahtlose Umweltsensoren in der Landwirtschaft (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Sensortyp (Bodenfeuchtesensoren, Temperatursensoren, Luftfeuchtigkeitssensoren, Nährstoffsensoren), Produkttyp (Einzelsensoren, integrierte Sensorsysteme, Cloud-basierte Sensoren), Anwendung (Präzisionslandwirtschaft, Bodengesundheitsüberwachung, Pflanzenüberwachung, Wettervorhersage), Endnutzer (Landwirtschaftliche Erzeuger, landwirtschaftliche Dienstleister, Forschungseinrichtungen)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039419
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 14, 2026


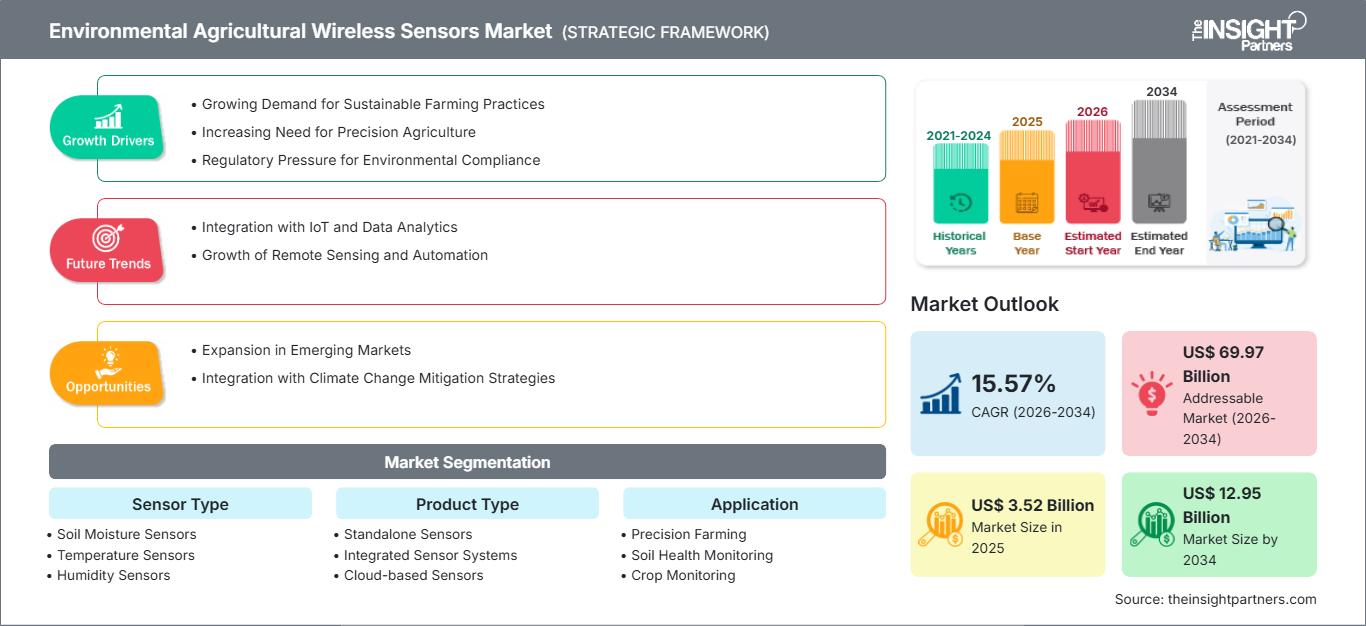
Marktgröße 2025
3,52 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,95 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
15,57 %
Wachstumsrate
Adressierbarer Markt
69,97 Mrd. US-Dollar
(2026–2034)
Der Markt für drahtlose Umweltsensoren in der Landwirtschaft wird im Jahr 2025 auf 3,52 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,95 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 15,57 % im Zeitraum 2026–2034 entspricht. Die Akzeptanz schreitet voran, da Landwirte Feldsensoren, drahtlose Verbindungen und Agrarsoftware kombinieren, um Wasser, Nährstoffe, Pflanzenstress und lokale Wetterbedingungen in kommerziellen Betrieben und forschungsorientierten Produktionsumgebungen präziser zu steuern.
Nordamerika bleibt ein lukrativer Markt mit einem geschätzten jährlichen Wachstum von 14,5–16,0 %, das durch die Wirtschaftlichkeit großer landwirtschaftlicher Betriebe, eine ausgereifte Bewässerungsinfrastruktur und den Ausbau digitaler Agronomiedienstleistungen begünstigt wird. Der Markt für drahtlose Umweltsensoren in der Landwirtschaft profitiert von der steigenden Nachfrage nach Boden- und Wetterdaten in nahezu Echtzeit. Gleichzeitig senken staatliche Förderprogramme für den Naturschutz und eine verbesserte Vernetzung ländlicher Gebiete die Implementierungshürden für Erzeuger, die messbare Inputeffizienz und nachvollziehbare Nachhaltigkeitsergebnisse anstreben.
Marktanalyse und Einblicke für drahtlose Umweltsensoren in der Landwirtschaft
- Nordamerika: Hielt im Jahr 2025 einen Marktanteil von 34–37 % am Markt für drahtlose Umweltsensoren in der Landwirtschaft und wird voraussichtlich im Zeitraum 2026–2034 um 14,5–16,0 % wachsen, unterstützt durch Präzisionsbewässerung, serviceorientierten Vertrieb und etablierte Farmmanagement-Plattformen.
- USA: Stellte 2025 78–82 % Nordamerikas dar und wird voraussichtlich bis 2034 um 14,8–16,2 % wachsen, da die vernetzte Agronomie auch in mittelgroßen Betrieben Einzug hält.
- Europa: Im Jahr 2025 lag der Anteil bei 25–28 % und dürfte um 13,5–15,0 % steigen, angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien durch Anwendungen in den Bereichen Wasser, Boden und Konformität.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 27–30 % und wird voraussichtlich auf 17,0–18,8 % steigen, wobei China, Japan, Indien, Südkorea und Australien die treibende Kraft für eine klimaschonende Markteinführung sind.
- Größtes Segment: Bodenfeuchtesensoren hielten 2025 einen Marktanteil von 31–35 % und werden voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 14,8–16,3 % verzeichnen.
- Segment mit hohem Wachstumspotenzial: Cloudbasierte Sensoren erreichten 2025 einen Marktanteil von 22–26 % und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 18,0–20,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: METER Group, Inc.; Libelium Comunicaciones Distribuidas SL; Teralytic, Inc.; Farmobile LLC; Robert Bosch GmbH; AgSense, LLC; Sensaphone; SyncroFarm Inc.; Dalian Optronics Co., Ltd.; und CropX Technologies Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Anfänglich bestanden die Produkte aus einzelnen Sonden, proprietären Gateways und sporadischen Messwerten, wodurch ihr agronomischer Nutzen auf die Bewässerungsplanung beschränkt war. Heute entwickelt sich der Markt für drahtlose Umweltsensoren in der Landwirtschaft hin zu Systemen, die Boden-, Bestands- und Wetterbedingungen mithilfe von Low-Power Wide Area Networks (LPWAN), Mobilfunk und Cloud-Computing gemeinsam erfassen. Hardwarehersteller entwickeln robustere und stabilere Sensoren, während Softwareunternehmen Lösungen entwickeln, die mit verschiedenen Anbietern kompatibel sind und Landwirten automatisierte Empfehlungen geben. Die Produktion wird modular: Anbieter können dieselbe Architektur für Funk, Stromversorgung und Gehäuse verschiedener Sensortypen entwickeln und die Sonden an die jeweiligen Boden- und Pflanzenverhältnisse anpassen.
Bis 2034 wird sich der Markt voraussichtlich von großen Agrarbetrieben hin zu Genossenschaften, Agrardienstleistungsnetzwerken und wissenschaftlich fundierten Kleinbauerninitiativen ausweiten. Die Investitionen werden sich voraussichtlich auf Plattformen konzentrieren, die agronomische Genauigkeit beweisen, wartungsarm sind und sich in Bewässerungssysteme oder Maschinensteuerungen integrieren lassen. Der regulatorische Druck hinsichtlich Nährstoffverlusten, Wasserverteilung und Rückverfolgbarkeit wird die Wirtschaftlichkeit dieser Plattformen maßgeblich beeinflussen. Darüber hinaus wird der Ausbau von Satelliten- und terrestrischen Verbindungen dazu beitragen, Gebiete mit unzureichender Infrastruktur zu erschließen.
Berichtsumfang zum Markt für drahtlose Umweltsensoren in der Landwirtschaft
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,52 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,95 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 15,57 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für drahtlose Umweltsensoren in der Landwirtschaft
Das Wachstum drahtloser Umweltsensoren in der Landwirtschaft wird durch den Bedarf an praktischen Maßnahmen zur Nutzung von Umweltdaten angetrieben. Messungen von Bodenfeuchte, Temperatur, Luftfeuchtigkeit und Nährstoffen liefern wichtige Informationen für die optimale Bewässerung, Düngung, Schädlingsrisikobewertung und die Bestimmung des Entwicklungsstadiums von Nutzpflanzen. Studien belegen, dass im Boden installierte Sensoren nahezu in Echtzeit Informationen über Boden- und Pflanzenparameter liefern, während Präzisionstechnologie den Verbrauch von Betriebsmitteln reduzieren kann. Das Ökosystem umfasst Komponentenhersteller, Sensorhersteller, Anbieter von Verbindungstechnologien und agronomischen Plattformen, Vertriebspartner, Berater und Landwirte.
Die Markttrends für drahtlose Umweltsensoren in der Landwirtschaft deuten darauf hin, dass die Betriebskosten aufgrund energieeffizienterer Funkgeräte, Solarenergieerzeugung, lokaler Datenverarbeitung und der Standardisierung von Programmierschnittstellen sinken. Kalibrierung, korrekte Installation, Batteriewechsel und eine zuverlässige Verbindung sind jedoch weiterhin entscheidend. Daher konkurrieren die Anbieter nicht über den Preis, sondern über die allgemeine Betriebssicherheit. Die Einnahmen aus Software-Abonnements und agronomischen Dienstleistungen steigen, während Distributoren und Bewässerungsunternehmen den Absatz durch die Integration von Sensoren in bestehende Prozesse beschleunigen.
Der Wettbewerb ist fragmentiert, spezialisierte und diversifizierte Ingenieurbüros verfolgen unterschiedliche strategische Positionen. Die METER Group konzentriert sich auf Umweltmessungen, Libelium fördert interoperable IoT-Infrastrukturen, und CropX Technologies kombiniert Feldgeräte mit agronomischer Beratung. Das Unternehmen Robert Bosch bietet Sensortechnik und Systeme für eingebettete Intelligenz, während AgSense und Farmobile die Überwachung mit Bewässerungs- und Betriebsdatensystemen verknüpfen.
Investitionen verlagern sich von Hardwareerweiterungen hin zu Sensorfusion, Unternehmens-Dashboards und Vertriebspartnerschaften. Während Teralytic sich auf Bodenanalysen konzentriert, befasst sich Sensaphone mit Fernwarnungen zum Zustand von Böden, und SyncroFarm arbeitet zusammen mit Dalian Optronics an anwendungsspezifischen Lösungen. Wettbewerbsvorteile hängen künftig weniger von Modellen, Offenheit, regionaler Agronomie und Servicefreundlichkeit ab. Wachstum wird durch Partnerschaften mit Geräteherstellern, Bewässerungsunternehmen, Zulieferern, Versicherern und Lebensmittelverarbeitungsbetrieben generiert, die Analysen auf Feldebene benötigen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für drahtlose Umweltsensoren in der Landwirtschaft: Strategische Einblicke
Regionale Einblicke
Markt für drahtlose Umweltsensoren in der Landwirtschaft in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 34–37 % am weltweiten Umsatz und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–16,0 % wachsen. Der Marktanteil drahtloser Umweltsensoren in der Landwirtschaft wurde durch die weitverbreitete Mechanisierung, den Anbau wertvoller Bewässerungskulturen, fortschrittliche Technologien und die Einführung digitaler Agronomie getrieben. Bewässerungsprobleme in den westlichen Anbaugebieten erhöhen den Bedarf an Sensoren, die Bodenfeuchtigkeit, Evapotranspiration und Wetterbedingungen lokal messen, um Bewässerungsentscheidungen zu ermöglichen.
Weitere Bereiche umfassen Naturschutzprogramme, universitäre Beratungsdienste und kommerzielle Anbieter, die die Informationen in die Praxis umsetzen. Die Herausforderung in der Region besteht in der mangelnden Akzeptanz in großen und kleinen landwirtschaftlichen Betrieben. Als Reaktion darauf haben Hersteller Abonnements, wartungsarme Geräte und Systeme eingeführt. Beiträge aus Kanada umfassen Getreide, Gartenbau und Gewächshausanbau, aus Mexiko exportorientiertes Obst und Gemüse.
US-Markt für drahtlose Umweltsensoren in der Landwirtschaft
Die USA trugen 2025 zu 78–82 % zum nordamerikanischen Umsatz bei und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–16,2 % wachsen. Laut Bundesberichten nutzten 2023 nur 27 % der landwirtschaftlichen Betriebe Präzisionslandwirtschaft, was auf ein erhebliches Marktpotenzial jenseits großer Unternehmen hinweist. Der Bedarf an Sensoren ist dort am größten, wo Bewässerungskosten, Ernteerträge, Arbeitskräftemangel oder Umweltauflagen den Einsatz des Systems erforderlich machen.
Zu den an diesem Projekt beteiligten Unternehmen gehören METER Group, AgSense, Farmobile, Sensaphone, Teralytic und CropX Technologies. Die Anwendungsbereiche haben sich von wasserbasierten Bewässerungssystemen hin zu Systemen für Nährstofftransport, Frostwarnungen, Gewächshaussteuerung und Versicherungsberichte erweitert. In den Anbaugebieten für Spezialkulturen in Kalifornien, im pazifischen Nordwesten, in Florida und im Südwesten der USA besteht großes Interesse an Sensornetzwerken.
Europäischer Markt für drahtlose Umweltsensoren in der Landwirtschaft
Europa repräsentierte 2025 25–28 % des Umsatzes und wird voraussichtlich ein jährliches Wachstum von 13,5–15,0 % verzeichnen. Deutschland ist führend dank seiner Ingenieurskompetenz, der Integration von Maschinen und der Einhaltung von Umweltauflagen. Großbritannien nutzt Forschungsnetzwerke und die Digitalisierung landwirtschaftlicher Dienstleistungen. Landwirte setzen Sensoren ein, um variable Niederschläge, Bodenverdichtung und einen effizienten Einsatz von Betriebsmitteln im Getreideanbau, Gartenbau und geschützten Anbau zu optimieren.
Frankreich verfügt über riesige landwirtschaftliche Flächen und schreitet gleichzeitig mit Digitalisierung und Wasserpolitik voran. Auch in Italien und Spanien ist der Bedarf an Sensoren in Weinbergen, Obstplantagen, im Gemüseanbau und in trockenen Bewässerungsgebieten hoch. Die Europäische Kommission fördert IoT, Sensoren, Analytik und Entscheidungsfindung für präzise Betriebsabläufe. Obwohl Datengovernance und Interoperabilitätsstandards für einige Anbieter die Beschaffungszeit verlängern könnten, profitieren andere von einer sicheren Plattform und einer hohen agronomischen Leistungsfähigkeit.
Markt für drahtlose Umweltsensoren in der Landwirtschaft im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 27–30 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–18,8 % das schnellste regionale Wachstum verzeichnen. China zeichnet sich durch seinen Ansatz der Agrarmodernisierung und der heimischen Elektronikproduktion aus, während Japan und Südkorea den Fokus auf Automatisierung und Pflanzenschutz in der Landwirtschaft legen. Indien verfügt dank effizienter Bewässerung und Dienstleistungen über einen Skalenvorteil, während Australien sich auf Dürremanagement und die Vernetzung großflächiger landwirtschaftlicher Betriebe konzentriert. Digitale Landwirtschaft, eine flächendeckendere Mobilfunkversorgung und der Klimawandel machen den Einsatz von Sensornetzwerken immer praktikabler.
Markt für drahtlose Umweltsensoren für die Landwirtschaft im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 15,0–17,0 % erwartet. Investitionen in kontrollierte Landwirtschaft, Wasseroptimierung und Infrastruktur zur Ernährungssicherung treiben die Nachfrage nach Lösungen für das Feuchtigkeits- und Nährstoffmanagement in Saudi-Arabien bzw. den Vereinigten Arabischen Emiraten an.
Südafrika treibt die Diversifizierung der Freilandwirtschaft durch kommerziellen Gartenbau und Getreideproduktion voran, während der Rest der MEA-Region weiterhin projektorientiert ist. Solarenergie, energiesparende Kommunikation und Managed Services gewinnen in Regionen mit unzureichender Netzverfügbarkeit und -anbindung an Bedeutung. Wasserknappheit ist der wichtigste Wirtschaftsfaktor.
Segmentierungsanalyse
Sensortyp
Der Markt für drahtlose Umweltsensoren in der Landwirtschaft spiegelt über alle Sensortypen hinweg den Wandel von der Überwachung einzelner Variablen hin zur Mehrparameter-Agronomie wider. Es wird ein jährliches Wachstum von 15,0–16,5 % für den Zeitraum 2026–2034 prognostiziert, begünstigt durch kulturspezifische Kalibrierung, sinkende Kommunikationskosten und die Nachfrage nach kontinuierlicher Feldüberwachung. Die Bodenfeuchte bleibt ein grundlegender Parameter, während die Nährstofferfassung angesichts steigender Düngemittelkosten und zunehmender Anforderungen an die Oberflächenentwässerung an strategischer Bedeutung gewinnt.
- Bodenfeuchtesensoren: Diese Geräte haben die stärkste Position, da die Bewässerungssteuerung sofortige Einsparungen, messbaren Ertragsschutz und eine unkomplizierte Integration mit Pumpen, Kreisberegnungsanlagen und Beratungsplattformen ermöglicht.
- Temperatursensoren: Der Bedarf konzentriert sich auf Frostwarnungen, Keimungsfenster, Gewächshaussteuerung und Krankheitsmodelle, wodurch Temperaturdaten zu einem kostengünstigen Anker für umfassendere Umweltsensornetzwerke werden.
- Feuchtigkeitssensoren: Die Überwachung der Luftfeuchtigkeit ist von strategischer Bedeutung im geschützten Anbau und in krankheitsanfälligen Regionen, da die Feuchtigkeitsbedingungen des Pflanzenbestands Einfluss auf die Spritzung, die Belüftung und die Entscheidungen zum Umgang mit Pilzrisiken haben.
- Nährstoffsensoren: Nährstoffmessgeräte befassen sich mit der Düngemitteleffizienz und dem Auswaschungsrisiko, ihre Anwendung hängt jedoch von der Kalibrierung, dem Management der Bodenvariabilität und der zuverlässigen Interpretation innerhalb lokaler agronomischer Modelle ab.
Produkttyp
Für diesen Produkttyp wird bis 2034 ein jährliches Wachstum von 15,8–17,3 % prognostiziert. Standalone-Geräte sind weiterhin für die gezielte Überwachung nützlich, integrierte und cloudbasierte Produkte bieten jedoch einen höheren Mehrwert, indem sie mehrere Messwerte mit Warnmeldungen, Empfehlungen und Gerätesteuerung verknüpfen. Käufer bewerten neben der Sensorgenauigkeit zunehmend auch die Konnektivität, Anwendungsschnittstellen, Cybersicherheit, Akkulaufzeit und die Wirtschaftlichkeit von Abonnements.
- Standalone-Sensoren: Standalone-Produkte eignen sich für Versuche, Forschungsparzellen und budgetsensible Betriebe und bieten eine einfache Bereitstellung, aber nur begrenzten Nutzen, es sei denn, die Messwerte werden in umfassendere Management-Workflows integriert.
- Integrierte Sensorsysteme: Integrierte Systeme kombinieren Sonden, Gateways, Wetterdateneingaben und Steuerungsschnittstellen und sind daher attraktiv für die Automatisierung der Bewässerung, Gewächshäuser und kommerzielle Mehrfeld-Betriebe.
- Cloudbasierte Sensoren: Cloud-verbundene Produkte unterstützen die Fernüberwachung von Flotten, Benchmarking, Warnmeldungen und Modellaktualisierungen, wodurch wiederkehrende Einnahmen generiert und Berater in die Lage versetzt werden, viele Farmen über eine einzige Schnittstelle zu verwalten.
Anwendung
Für die Anwendung wird im Zeitraum 2026–2034 ein jährliches Wachstum von 15,3–16,8 % erwartet. Präzisionslandwirtschaft ist der Hauptinvestitionstreiber, da Sensordaten Bewässerung, Düngung, Pflanzenschutz und Feldbeobachtung direkt steuern können. Boden- und Pflanzenüberwachung erweitern den Nutzen über unmittelbare Einsparungen bei Betriebsmitteln hinaus, während lokale Wetterdaten die Lücken zwischen öffentlichen Wetterstationen und den tatsächlichen Bedingungen auf den Feldern schließen.
- Präzisionslandwirtschaft: Diese Anwendung wandelt räumliche und zeitliche Messwerte in variable Entscheidungen um und unterstützt so einen effizienten Ressourceneinsatz, wiederholbare Arbeitsabläufe und die Integration mit Maschinen- oder Bewässerungssteuerungen.
- Bodengesundheitsüberwachung: Bodengesundheitsprogramme nutzen Feuchtigkeits-, Temperatur- und Nährstoffsignale, um die Bedingungen in der Wurzelzone zu überwachen, regenerative Praktiken zu validieren und die langfristige Feldbewirtschaftung zu verbessern.
- Pflanzenmonitoring: Beim Pflanzenmonitoring werden Umweltdaten mit Wachstumsbeobachtungen kombiniert, um Stressfaktoren frühzeitig zu erkennen, die Kontrollen zu priorisieren und den Zeitpunkt von Schutz- oder Nährstoffmaßnahmen zu optimieren.
- Wettervorhersage: Die Wettererfassung direkt auf dem Bauernhof verbessert hyperlokale Vorhersagen und Warnmeldungen und hilft den Erzeugern, Frost, Hitze, Krankheitsdruck, Spritzfenster und Bewässerungsbedarf besser zu steuern.
Endverwendung
Der Endverbrauch wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,9–16,4 % steigen. Landwirtschaftliche Erzeuger bleiben die Hauptabnehmer, doch Dienstleistungsunternehmen bündeln zunehmend die Nachfrage und senken technische Hürden. Forschungseinrichtungen beeinflussen Spezifikation, Kalibrierung und Validierung und stärken so das Vertrauen in neue Verfahren zur Nährstoff- und Tiefenmessung.
- Landwirtschaftliche Erzeuger: Erzeuger legen Wert auf Systeme mit klarer Amortisation, zuverlässigen Warnmeldungen und Kompatibilität mit vorhandenen Pumpen, Maschinen, Telefonen und Farmmanagement-Software über alle Jahreszeiten hinweg.
- Agrardienstleistungen: Berater, Bewässerungshändler und Genossenschaften setzen Sensoren in ihren Kundenportfolios ein und wandeln so technischen Support und Interpretation in skalierbare, wiederkehrende Servicemodelle um.
- Forschungseinrichtungen: Universitäten und Institute benötigen kalibrierte, hochauflösende Instrumente für Versuche, Umweltmonitoring und Modellentwicklung, um Erkenntnisse zu gewinnen, die später in kommerziellen Empfehlungen verwendet werden.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Präzisionslandwirtschaft |
Hoch |
Geschlossener Regelkreis |
Skalierung |
|
Bodengesundheitsüberwachung |
Medium |
Wurzelintelligenz |
Skalierung |
|
Pflanzenüberwachung |
Hoch |
Stresswarnungen |
Skalierung |
|
Wettervorhersage |
Medium |
Mikroklimadaten |
Reifen |
Markt für drahtlose Umweltsensoren in der Landwirtschaft: Wachstumstreiber und Wirkungsanalyse
Wasserknappheit macht Feldmessungen wirtschaftlich durchführbar
Der Druck auf die Landwirtschaft, aus Wasserknappheit besser zu profitieren, nimmt zu. Die FAO zeigt, dass zwar nur 23 % der Anbauflächen über Bewässerungsinfrastruktur verfügen, diese aber 48 % des weltweiten Ernteertrags generieren. Gleichzeitig fallen über 60 % der bewässerten Flächen in die Kategorien „hoher“ und „sehr hoher“ Wasserstress. Die Erfassung von Feuchtigkeit, Temperatur und Wetterbedingungen mithilfe drahtloser Geräte wandelt dieses strukturelle Problem in ein operatives um. Landwirte können ihre Bewässerung an die Bedingungen im Wurzelbereich anpassen, unnötiges Pumpen von Wasser stoppen und Bewässerungsprobleme erkennen, bevor Ernteschäden entstehen. Dieser Effekt ist besonders deutlich in Obstplantagen, Gemüsegärten, Weinbergen und kontrollierten Anbauumgebungen, wo der Ernteertrag einen dichteren Einsatz von Sensornetzwerken ermöglicht.
Die Einführung der Präzisionslandwirtschaft hat noch erhebliches Potenzial
Trotz der bekannten Vorteile ist die Anwendung von Präzisionslandwirtschaft noch nicht flächendeckend. Eine Studie der US-Regierung ergab, dass 2023 nur 27 Prozent der landwirtschaftlichen Betriebe Präzisionslandwirtschaftstechniken einsetzten, wobei der Technologieeinsatz mit zunehmender Betriebsgröße deutlich anstieg. Drahtlose Umweltsensoren würden die Präzisionslandwirtschaft über die reine Maschinensteuerung hinaus erweitern, indem sie Echtzeitdaten zum Zustand des Bodens und der darauf wachsenden Pflanzen liefern. Dadurch könnten Entscheidungen hinsichtlich Bewässerung, Düngung, Feldbeobachtung und Feldschutz erleichtert werden. Praktisch ergäbe sich ein großer Markt mit mittelgroßen Betrieben, für die die Einführung von Präzisionslandwirtschaft mit geringeren Anfangskosten und einfacherer Handhabung verbunden wäre.
Compliance- und Lieferkettenberichterstattung steigern den Datenwert
Nachweisbare Belege für Wasser-, Nährstoff-, Boden- und Emissionsmanagementpraktiken sind zu einem unverzichtbaren Kriterium für Lebensmittelorganisationen, Aufsichtsbehörden und Finanzinstitutionen geworden. Sensoren im Feld liefern zeitgestempelte Dokumentationen, die sich für Nachhaltigkeitsberichte, Naturschutzinitiativen und Qualitätssicherungszwecke in Verbindung mit der Kalibrierung und dem Management von Modellen und Daten eignen. Laut Europäischer Kommission ermöglichen das Internet der Dinge, Sensoren, Analysen und Entscheidungsunterstützungssysteme gezieltere Betriebsabläufe. Rahmenwerke im Zusammenhang mit der Gemeinsamen Agrarpolitik (GAP) beginnen, die Digitalisierung der Landwirtschaft zu evaluieren. Neben der Anschaffung neuer Hardware weitet sich der Markteinfluss auf die sichere Datenspeicherung, Schnittstellen, Dashboards und Berichte aus.
Markt für drahtlose Umweltsensoren in der Landwirtschaft: Zukunftstrends
Edge Intelligence wandelt Messwerte in lokale Entscheidungen um.
Der Markt für drahtlose Umweltsensoren in der Landwirtschaft wird voraussichtlich von Edge Computing dominiert. Dieses System filtert Störungen heraus, erkennt Anomalien und reagiert selbstständig, ohne permanenten Zugriff auf die Cloud. Lokalisierte Machine-Learning-Modelle nutzen Feuchtigkeitsprofil, Temperatur, Luftfeuchtigkeit und Wachstumszustand der Pflanze, um Bewässerungsempfehlungen zu geben und Sensorprobleme zu erkennen – ebenfalls ohne Cloud-Anbindung. Dieser Ansatz reduziert den Energiebedarf des Systems, erhöht die Geschwindigkeit und ermöglicht den Betrieb auch in Gebieten mit instabiler Internetverbindung. Die Cloud spielt zwar weiterhin eine wichtige Rolle bei der Verwaltung von Geräteflotten und der Aktualisierung von Machine-Learning-Modellen, der Großteil der intelligenten Funktionen verlagert sich jedoch näher an Gateways und Sensoren.
Interoperable Sensorfusion wird geschlossene Gerätesilos ersetzen
Zukünftige Systeme werden terrestrische Sonden, Wetterstationen, Satellitenbilder, Maschinendaten und agronomische Aufzeichnungen über gemeinsame Schnittstellen kombinieren. Die Sensorfusion behebt die Schwächen einzelner Datenströme und ermöglicht fundiertere Entscheidungen auf unterschiedlichen Feldern. Käufer werden Plattformen bevorzugen, die die Datenhoheit wahren und Hardware verschiedener Hersteller, Bewässerungssteuerungen und Farmmanagementsysteme miteinander verbinden können. Eine offene Architektur ermöglicht es Agrardienstleistern zudem, kulturspezifische Pakete zusammenzustellen, anstatt sich auf einen einzigen Anbieter zu verlassen. Mit steigenden Datenmengen werden Qualitätsbewertung und Herkunftsnachweis unerlässlich. Der Wettbewerbsvorteil verlagert sich vom Besitz aller Geräte hin zur Orchestrierung vertrauenswürdiger Daten, lokaler Modelle und automatisierter Arbeitsabläufe über heterogene Technologie-Stacks in der Landwirtschaft hinweg.
Marktchancen für drahtlose Umweltsensoren in der Landwirtschaft
Managed Sensor Services für mittelständische und fragmentierte landwirtschaftliche Betriebe
Eine vielversprechende Investitionsmöglichkeit bietet ein Managed-Service-Modell, das Hardware, Installation, Konnektivität, Wartung und saisonale Beratung zu einer Gebühr pro Hektar oder Feld bündelt. Diese Struktur senkt die Kapitalbarrieren und begegnet dem Mangel an technischem Fachwissen in der Landwirtschaft. Landwirtschaftliche Genossenschaften, Bewässerungsfachhändler, Pflanzenbauberater und ländliche Telekommunikationsanbieter können als Vertriebspartner fungieren, die Nachfrage bündeln und lokalen Support leisten. Marktprognosen für drahtlose Umweltsensoren in der Landwirtschaft legen nahe, Regionen zu priorisieren, in denen die Zersplitterung der landwirtschaftlichen Betriebe den Direktvertrieb an Unternehmen einschränkt, die Kosten für Wasser oder Düngemittel jedoch eine klare Amortisation ermöglichen. Investoren sollten modulare Plattformen, mehrsprachige Anwendungen und austauschbare Sonden in Betracht ziehen. Der Erfolg hängt von geringer Kundenabwanderung, zuverlässigem Außendienst und dem Nachweis ab, dass die Empfehlungen die Betriebsergebnisse verbessern.
Verifizierungsplattformen für Wasser-, Nährstoff- und Kohlenstoffprogramme
Eine zweite Chance besteht darin, Sensordaten in Verifizierungsdienste für Lebensmittelunternehmen, Kreditgeber, Versicherer und Naturschutzprogramme umzuwandeln. Integrierte Messungen können, unterstützt durch transparente Methoden, Bewässerungszeitpunkte, Nährstofftransporte, Bodenbedingungen und die Belastung durch Extremwetterereignisse belegen. Plattformentwickler sollten überprüfbare Datenpipelines, Berechtigungen und standardisierte Berichte erstellen, anstatt sich auf unstrukturierte Dashboards zu verlassen. Partnerschaften mit Agronomen und Forschungseinrichtungen können Schwellenwerte für verschiedene Kulturen und Böden validieren. Die Einnahmen können sich aus Gerätebereitstellung, Analyseabonnements und Berichtsgebühren zusammensetzen. Die überzeugendsten Angebote trennen Messwerte von Modellschätzungen, schützen die Datenkontrolle der Landwirte und verknüpfen Nachhaltigkeitsaussagen mit betrieblichen Entscheidungen, die die Resilienz und Ressourcenproduktivität verbessern.
Aktuelle Entwicklungen
- November 2025: Internet Initiative Japan Inc. (IIJ) und Sony Semiconductor Solutions Corporation (Sony) gaben die Unterzeichnung eines Abkommens zur Gründung eines Joint Ventures bekannt. Dieses wird Bodenfeuchtesensoren und Bewässerungsnavigationsdienste für die intelligente Landwirtschaft anbieten. Das neue Unternehmen soll im April 2026 seinen Betrieb aufnehmen. Durch die Kombination von IIJs Expertise in Kommunikationstechnologien und intelligenter Landwirtschaft mit Sonys technologischen Kompetenzen in der Sensorentwicklung und anderen Bereichen will das Unternehmen die Arbeitsqualität und Effizienz in der Landwirtschaft verbessern und gleichzeitig zu einer nachhaltigen und klimaresistenten Landwirtschaft beitragen.
- April 2026: LI-COR, unterstützt vom globalen Investmentunternehmen Battery Ventures, kündigt die Markteinführung der Bodenfeuchtesensoren LI-300 und LI-350 an: zwei neue Ergänzungen des langjährigen und umfassenden Portfolios an Instrumenten für die Umweltforschung. Die benutzerfreundlichen Sensoren sind für jeden Anwender geeignet und liefern klare und konsistente Ergebnisse für eine Vielzahl von Forschungs- und kommerziellen Anwendungen.
- Februar 2026: Forscher der Purdue University haben eine innovative drahtlose Sensorplattform entwickelt, die die Bodenbeschaffenheit überwacht und Landwirten hilft, Wasser, Dünger und andere Betriebsmittel effizienter einzusetzen. Die Technologie zielt darauf ab, die Betriebskosten zu senken, die Umweltbelastung zu minimieren und die Ernteerträge durch präzisere, datengestützte Entscheidungen zu steigern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -