
Mercato dei sensori senza fili ambientali per agricoltura: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sensori wireless ambientali per l'agricoltura (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di sensore (sensori di umidità del suolo, sensori di temperatura, sensori di umidità, sensori di nutrienti), tipo di prodotto (sensori autonomi, sistemi di sensori integrati, sensori basati su cloud), applicazione (agricoltura di precisione, monitoraggio della salute del suolo, monitoraggio delle colture, previsioni meteorologiche), utilizzo finale (produttori agricoli, servizi agricoli, istituti di ricerca).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039419
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 14, 2026


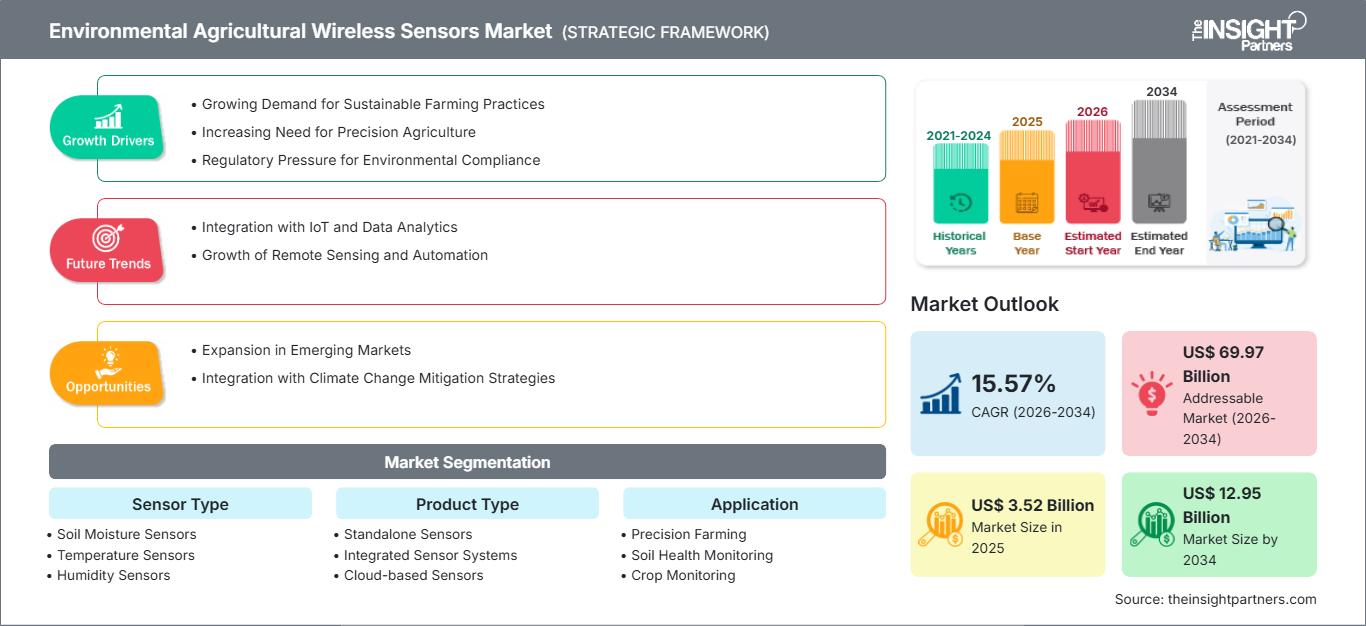
Dimensioni del mercato nel 2025
3,52 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
12,95 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
15,57 %
Tasso di crescita
Mercato di riferimento
69,97 miliardi di dollari USA
(2026-2034)
Il mercato dei sensori wireless ambientali per l'agricoltura ha un valore di 3,52 miliardi di dollari nel 2025 e si prevede che raggiungerà i 12,95 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 15,57% nel periodo 2026-2034. L'adozione di questi sensori sta aumentando grazie alla combinazione di sensori a livello di campo, connettività wireless e software agronomici, che consentono agli agricoltori di gestire con maggiore precisione acqua, nutrienti, stress delle colture e condizioni meteorologiche locali, sia nelle aziende agricole commerciali che negli ambienti di produzione orientati alla ricerca.
Il Nord America rimane un'area di implementazione di alto valore, con un CAGR stimato tra il 14,5% e il 16,0%, supportato da un'economia basata su grandi aziende agricole, infrastrutture di irrigazione mature e servizi di agronomia digitale in espansione. Il mercato dei sensori wireless ambientali in agricoltura beneficia della crescente domanda di informazioni sul suolo e sulle condizioni meteorologiche in tempo quasi reale, mentre gli incentivi pubblici per la conservazione e una maggiore connettività nelle aree rurali stanno riducendo le barriere all'implementazione per i produttori che cercano un'efficienza degli input misurabile e risultati di sostenibilità verificabili.
Analisi e approfondimenti sul mercato dei sensori wireless ambientali in agricoltura.
- Nord America: nel 2025 deteneva una quota di mercato del 34-37% nel settore dei sensori wireless ambientali per l'agricoltura e si prevede una crescita del 14,5-16,0% tra il 2026 e il 2034, grazie all'irrigazione di precisione, alla distribuzione orientata ai servizi e alle consolidate piattaforme di gestione agricola.
- USA: Nel 2025 rappresentavano il 78-82% del Nord America e si prevede che questa percentuale aumenterà del 14,8-16,2% entro il 2034, grazie alla diffusione dell'agronomia connessa nelle aziende agricole di medie dimensioni.
- Europa: ha rappresentato il 25-28% nel 2025 e dovrebbe crescere del 13,5-15,0%, trainata da Germania, Francia, Regno Unito, Italia e Spagna nei settori dell'acqua, del suolo e della conformità.
- Asia-Pacifico: ha raggiunto una quota del 27-30% nel 2025 e si prevede che crescerà del 17-18,8%, con Cina, Giappone, India, Corea del Sud e Australia a guidare la diffusione di soluzioni climaticamente intelligenti.
- Segmento più ampio: i sensori di umidità del suolo detenevano una quota di mercato del 31-35% nel 2025 e si prevede che registreranno un CAGR del 14,8-16,3% fino al 2034.
- Segmento ad alta crescita: i sensori basati su cloud rappresentavano una quota di mercato del 22-26% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18,0-20,0% fino al 2034.
- Aziende chiave analizzate nel dettaglio: METER Group, Inc.; Libelium Comunicaciones Distribuidas SL; Teralytic, Inc.; Farmobile LLC; Robert Bosch GmbH; AgSense, LLC; Sensaphone; SyncroFarm Inc.; Dalian Optronics Co., Ltd.; e CropX Technologies Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Inizialmente, i prodotti consistevano in sonde individuali, gateway proprietari e letture occasionali, limitando la loro utilità agronomica alla sola pianificazione dell'irrigazione. Oggi, il mercato dei sensori ambientali wireless per l'agricoltura si sta evolvendo verso sistemi in cui le condizioni del suolo, della chioma e meteorologiche vengono misurate simultaneamente utilizzando reti a bassa potenza e ad ampia copertura, comunicazioni cellulari e cloud computing. I produttori di hardware sviluppano sensori più robusti e stabili, mentre le aziende di software si concentrano sulla creazione di soluzioni compatibili con diversi fornitori e sulla fornitura di suggerimenti automatizzati agli agricoltori. La produzione diventa modulare: i fornitori possono sviluppare la stessa architettura per la radio, l'alimentazione e gli involucri utilizzati in diversi tipi di sensori, adattando le sonde ai terreni e alle colture locali.
Entro il 2034, si prevede che il mercato si espanderà dalle grandi aziende agricole commerciali alle cooperative, alle reti di servizi agricoli e alle iniziative per piccoli agricoltori scientificamente validate. Gli investimenti si concentreranno probabilmente su piattaforme che dimostrino precisione agronomica, richiedano una manutenzione minima e si integrino con i sistemi di irrigazione o di controllo delle macchine. La pressione normativa in materia di perdite di nutrienti, distribuzione dell'acqua e tracciabilità diventerà un fattore determinante per la redditività di queste soluzioni. Inoltre, lo sviluppo di connessioni satellitari e terrestri contribuirà a coprire le aree con infrastrutture carenti.
Ambito del rapporto sul mercato dei sensori wireless ambientali in agricoltura
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,52 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 12,95 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 15,57% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori wireless ambientali per l'agricoltura
La crescita dei sensori wireless ambientali in agricoltura è trainata dall'esigenza di trasformare le variabili ambientali in azioni concrete. Le misurazioni di umidità del suolo, temperatura, umidità relativa e nutrienti forniscono le informazioni necessarie per una corretta irrigazione, fertilizzazione, valutazione del rischio di parassiti e identificazione della fase di crescita delle colture. La ricerca dimostra che i sensori interrati forniscono informazioni quasi in tempo reale sui parametri del suolo e delle piante, mentre la tecnologia di precisione può ridurre gli sprechi di risorse. L'ecosistema comprende produttori di componenti, sensori, fornitori di connettività e piattaforme agronomiche, distributori, consulenti e agricoltori.
Le tendenze del mercato dei sensori wireless ambientali per l'agricoltura indicano che il costo totale di proprietà si sta riducendo grazie a radio a basso consumo energetico, alla generazione di energia solare, all'elaborazione locale e alla standardizzazione delle interfacce di programmazione delle applicazioni. Tuttavia, la calibrazione, la corretta installazione, la sostituzione delle batterie e una connessione affidabile rimangono aspetti cruciali. Pertanto, i fornitori competono non più sul prezzo, ma sull'affidabilità complessiva del funzionamento. I ricavi derivanti dagli abbonamenti software e dai servizi agronomici sono in aumento, mentre i distributori e le aziende di irrigazione accelerano le vendite integrando i sensori nei processi esistenti.
Il panorama competitivo è frammentato, con specialisti e organizzazioni di ingegneria diversificate che adottano posizioni strategiche differenti. Il Gruppo METER si concentra sulle misurazioni ambientali, Libelium promuove infrastrutture interoperabili per l'Internet delle cose (IoT) e CropX Technologies combina attrezzature da campo con consulenza agronomica. L'azienda Robert Bosch fornisce tecnologie di rilevamento e sistemi di intelligenza integrata, mentre AgSense e Farmobile collegano il monitoraggio con i sistemi di irrigazione e di gestione dei dati agricoli.
Gli investimenti si stanno spostando verso la fusione dei sensori, le dashboard aziendali e le partnership di canale, piuttosto che verso l'espansione dell'hardware. Mentre Teralytic si concentra sull'analisi del suolo, Sensaphone si occupa di avvisi remoti sulle condizioni del terreno, e SyncroFarm, insieme a Dalian Optronics, di implementazioni specifiche per determinate applicazioni. Il vantaggio competitivo dipenderà meno dai modelli, dall'apertura, dall'agronomia regionale e dalla facilità di manutenzione. La crescita deriverà dalle partnership con produttori di attrezzature, aziende di irrigazione, fornitori di input, compagnie assicurative e aziende di trasformazione alimentare che necessitano di analisi a livello di campo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori wireless ambientali in agricoltura: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sensori wireless ambientali per l'agricoltura
Nel 2025, il Nord America deteneva il 34-37% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,5-16,0% fino al 2034. La quota di mercato dei sensori wireless ambientali in agricoltura è stata trainata dall'ampia meccanizzazione, dalle colture irrigue di valore, dai rivenditori all'avanguardia e dall'adozione dell'agronomia digitale. I problemi di irrigazione nelle aree di produzione occidentali rendono necessario l'utilizzo di sensori in grado di misurare l'umidità del suolo, l'evapotraspirazione e le condizioni meteorologiche a livello locale per prendere decisioni in merito all'irrigazione.
Altri ambiti di intervento includono programmi di conservazione, agenzie di divulgazione universitarie e fornitori commerciali che traducono le informazioni in azioni concrete sul campo. La sfida nella regione è la scarsa adozione di queste tecnologie nelle aziende agricole, sia grandi che piccole. In risposta, i produttori hanno adottato abbonamenti, attrezzature di facile manutenzione e sistemi specifici. Il contributo del Canada comprende cereali, orticoltura e serre, mentre quello del Messico frutta e verdura destinate all'esportazione.
Mercato statunitense dei sensori wireless ambientali per l'agricoltura
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 14,8-16,2%. I dati federali indicano che nel 2023 solo il 27% delle aziende agricole o degli allevamenti utilizzava pratiche di agricoltura di precisione, rivelando un notevole potenziale di sviluppo al di fuori delle grandi realtà. La domanda di sensori è maggiore laddove il costo dell'irrigazione, il valore dei raccolti, la carenza di manodopera o la necessità di report ambientali rendono indispensabile l'implementazione del sistema.
Tra le aziende coinvolte in questa iniziativa figurano METER Group, AgSense, Farmobile, Sensaphone, Teralytic e CropX Technologies. Le applicazioni si sono diversificate, passando dai sistemi di irrigazione a base d'acqua ad applicazioni che riguardano il movimento dei nutrienti, gli avvisi di gelo, il controllo delle serre e le perizie assicurative. Le zone di coltivazione specializzate in California, nel Pacifico nord-occidentale, in Florida e nel sud-ovest degli Stati Uniti mostrano un grande interesse per le reti di sensori.
Mercato europeo dei sensori wireless ambientali in agricoltura
L'Europa ha rappresentato il 25-28% del fatturato del 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 13,5-15,0%. La Germania è leader grazie alla capacità ingegneristica, all'integrazione dei macchinari e al rispetto delle normative ambientali. Il Regno Unito si avvale di reti di ricerca e della digitalizzazione dei servizi agricoli, e gli agricoltori utilizzano sensori per gestire le precipitazioni variabili, la compattazione del suolo e ottimizzare l'uso degli input in cereali, orticoltura e colture protette.
La Francia è caratterizzata da vaste aree agricole, digitalizzazione e politiche idriche all'avanguardia. Anche in Italia e Spagna la domanda di sensori per vigneti, frutteti, orticoltura e irrigazione in zone aride è elevata. La Commissione europea sta lavorando per promuovere l'IoT, i sensori, l'analisi dei dati e il supporto alle decisioni per operazioni accurate. Sebbene la governance dei dati e gli standard di interoperabilità possano allungare i tempi di acquisto per alcuni fornitori, si riveleranno vantaggiosi per altri, grazie a una piattaforma sicura e alle prestazioni agronomiche.
Mercato dei sensori wireless ambientali e agricoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 27% e il 30% e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 17,0-18,8%, il più rapido a livello regionale. La Cina eccelle nell'approccio alla modernizzazione dell'agricoltura e nella produzione interna di elettronica, mentre Giappone e Corea del Sud si concentrano sull'automazione e sulla protezione del settore agricolo. L'India gode di un vantaggio in termini di economie di scala grazie a un'efficiente irrigazione e alla diffusione di servizi, mentre l'Australia si concentra sulla gestione della siccità e sulla connettività delle aziende agricole estensive. L'agricoltura digitale, la maggiore copertura della rete cellulare e i cambiamenti climatici rendono più fattibile l'utilizzo di reti di sensori.
Mercato dei sensori wireless ambientali e agricoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 15,0-17,0%. L'agricoltura in ambiente controllato, l'ottimizzazione delle risorse idriche e gli investimenti in infrastrutture per la sicurezza alimentare trainano la domanda di capacità di gestione dell'umidità e dei nutrienti, rispettivamente da parte dell'Arabia Saudita e degli Emirati Arabi Uniti.
Il Sudafrica è all'avanguardia nella diversificazione delle attività agricole in campo aperto attraverso l'orticoltura commerciale e la produzione di cereali, mentre il resto della regione MEA è ancora guidato da progetti specifici. L'energia solare, le comunicazioni a bassa potenza e i servizi gestiti diventano cruciali nelle regioni in cui la rete elettrica e la connettività sono carenti. La scarsità d'acqua diventa il principale fattore trainante dell'economia.
Analisi di segmentazione
Tipo di sensore
Il mercato dei sensori wireless ambientali per l'agricoltura, in termini di tipologia di sensore, riflette il passaggio dal monitoraggio di una singola variabile all'agronomia multiparametrica. Si prevede che il segmento dei sensori crescerà a un tasso annuo composto (CAGR) del 15,0-16,5% nel periodo 2026-2034, grazie alla calibrazione specifica per le colture, alla riduzione dei costi di comunicazione e alla crescente domanda di visibilità continua sul campo. L'umidità del suolo rimane un parametro fondamentale, mentre il rilevamento dei nutrienti acquisisce un'importanza strategica con l'intensificarsi dei costi dei fertilizzanti e delle misure di controllo del deflusso.
- Sensori di umidità del suolo: questi dispositivi occupano la posizione di leader perché la pianificazione dell'irrigazione genera risparmi immediati, una protezione misurabile della resa e una facile integrazione con pompe, sistemi di irrigazione a pivot e piattaforme di consulenza.
- Sensori di temperatura: la domanda si concentra su avvisi di gelo, finestre di germinazione, controllo delle serre e modelli di malattie, rendendo i dati di temperatura un punto di riferimento a basso costo per reti di rilevamento ambientale più ampie.
- Sensori di umidità: il monitoraggio dell'umidità è strategicamente importante nelle colture protette e nelle regioni soggette a malattie, dove le condizioni di umidità della chioma influenzano le decisioni relative a irrorazione, ventilazione e rischio fungino.
- Sensori di nutrienti: i dispositivi per il monitoraggio dei nutrienti affrontano il problema dell'efficienza dei fertilizzanti e del rischio di lisciviazione, ma la loro adozione dipende dalla calibrazione, dalla gestione della variabilità del suolo e da un'interpretazione affidabile all'interno di modelli agronomici locali.
Tipo di prodotto
Si prevede che questa tipologia di prodotto crescerà a un tasso annuo composto (CAGR) del 15,8-17,3% fino al 2034. I dispositivi autonomi rimangono utili per il monitoraggio mirato, ma i prodotti integrati e basati su cloud offrono un valore maggiore collegando misurazioni multiple con avvisi, raccomandazioni e controlli delle apparecchiature. Gli acquirenti valutano sempre più la copertura della connettività, le interfacce delle applicazioni, la sicurezza informatica, la durata della batteria e i costi degli abbonamenti, oltre alla precisione dei sensori.
- Sensori autonomi: i prodotti autonomi sono ideali per prove sul campo, appezzamenti sperimentali e aziende agricole con budget limitati, offrendo una semplice implementazione ma un valore limitato a meno che le letture non siano integrate in flussi di lavoro di gestione più ampi.
- Sistemi di sensori integrati: i sistemi integrati combinano sonde, gateway, input meteorologici e interfacce di controllo, risultando quindi interessanti per l'automazione dell'irrigazione, le serre e le operazioni commerciali su più campi.
- Sensori basati su cloud: i prodotti connessi al cloud supportano flotte remote, benchmarking, avvisi e aggiornamenti dei modelli, generando entrate ricorrenti e consentendo ai consulenti di gestire numerose aziende agricole da un'unica interfaccia.
Applicazione
Si prevede che l'applicazione registrerà un tasso di crescita annuo composto (CAGR) del 15,3-16,8% nel periodo 2026-2034. L'agricoltura di precisione è in testa alla spesa perché i dati dei sensori possono guidare direttamente l'irrigazione, la fertirrigazione, l'irrorazione e il monitoraggio dei campi. La salute del suolo e il monitoraggio delle colture ampliano la proposta di valore oltre il risparmio immediato sugli input, mentre il rilevamento meteorologico localizzato colma le lacune tra le stazioni pubbliche e le condizioni a livello di campo.
- Agricoltura di precisione: questa applicazione converte le rilevazioni spaziali e temporali in decisioni variabili, supportando input efficienti, operazioni ripetibili e integrazione con macchinari o sistemi di controllo dell'irrigazione.
- Monitoraggio della salute del suolo: i programmi di monitoraggio della salute del suolo utilizzano segnali di umidità, temperatura e nutrienti per tenere traccia delle condizioni della zona radicale, convalidare le pratiche rigenerative e migliorare la gestione dei campi a lungo termine.
- Monitoraggio delle colture: Il monitoraggio delle colture combina i dati ambientali con le osservazioni sulla crescita per identificare precocemente lo stress, dare priorità al monitoraggio e migliorare la tempistica degli interventi di protezione o nutrizione.
- Previsioni meteorologiche: i sensori meteorologici installati in azienda migliorano le previsioni e gli avvisi iperlocali, aiutando i produttori a gestire gelate, caldo, pressione delle malattie, finestre di irrorazione e fabbisogno di irrigazione.
Uso finale
Si prevede che l'utilizzo finale crescerà a un tasso annuo composto (CAGR) del 14,9-16,4% fino al 2034. I produttori agricoli rimangono i principali acquirenti, ma le aziende di servizi aggregano sempre più la domanda e riducono le barriere tecniche. Gli istituti di ricerca influenzano le specifiche, la calibrazione e la validazione, migliorando la fiducia negli approcci emergenti di rilevamento dei nutrienti e a diverse profondità.
- Produttori agricoli: i produttori danno priorità ai sistemi con un chiaro ritorno sull'investimento, avvisi affidabili e compatibilità con pompe, macchinari, telefoni e software di gestione aziendale esistenti, in tutte le stagioni.
- Servizi agricoli: consulenti, rivenditori di sistemi di irrigazione e cooperative installano sensori nei portafogli clienti, trasformando il supporto tecnico e l'interpretazione in modelli di servizio ricorrenti e scalabili.
- Istituti di ricerca: università e istituti necessitano di strumenti calibrati ad alta risoluzione per sperimentazioni, monitoraggio ambientale e sviluppo di modelli, al fine di raccogliere dati che verranno poi utilizzati nelle raccomandazioni commerciali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Agricoltura di precisione |
Alto |
Circuito chiuso |
Scalatura |
|
Monitoraggio della salute del suolo |
Mezzo |
Intelligenza di base |
Scalatura |
|
Monitoraggio delle colture |
Alto |
Avvisi di stress |
Scalatura |
|
Previsioni del tempo |
Mezzo |
Dati sul microclima |
Maturo |
Analisi dei fattori di crescita e dell'impatto del mercato dei sensori wireless ambientali in agricoltura.
La scarsità d'acqua rende economicamente vantaggiosa la misurazione a livello di campo.
L'agricoltura è sottoposta a crescenti pressioni per trarre maggiori benefici dalla scarsità d'acqua. La FAO dimostra che, sebbene il 23% dei terreni coltivati disponga di infrastrutture di irrigazione, queste generano il 48% del valore mondiale dei raccolti, mentre oltre il 60% dei terreni irrigati rientra nelle categorie di stress idrico elevato e molto elevato. Il rilevamento di umidità, temperatura e condizioni meteorologiche tramite dispositivi wireless trasforma un problema strutturale in un problema operativo. Gli agricoltori possono programmare l'irrigazione in base alle condizioni della zona radicale, interrompere il pompaggio d'acqua non necessario e identificare i problemi di irrigazione prima che causino danni alle colture. L'effetto è particolarmente evidente in frutteti, orti, vigneti e ambienti controllati, dove il valore dei raccolti consente una maggiore densità di reti di sensori.
L'adozione dell'agricoltura di precisione ha ancora un notevole margine di miglioramento.
Nonostante i vantaggi noti, l'adozione di queste tecnologie non ha ancora raggiunto la saturazione. Uno studio del governo statunitense ha rivelato che nel 2023 solo il 27% delle aziende agricole o degli allevamenti utilizzava tecniche di agricoltura di precisione, sebbene si registrasse un aumento significativo dell'impiego di tali tecnologie con l'aumentare delle dimensioni dell'azienda. I sensori ambientali wireless contribuirebbero ad estendere l'agricoltura di precisione oltre la semplice guida automatica, fornendo dati in tempo reale sullo stato del suolo e delle colture in esso presenti. In tal modo, faciliterebbero le decisioni relative all'irrigazione, alla fertilizzazione, al monitoraggio e alla protezione dei campi. Il risultato pratico sarebbe un ampio mercato potenziale, costituito da aziende agricole di medie dimensioni, con costi iniziali inferiori e maggiore facilità di adozione.
La conformità e la rendicontazione della catena di fornitura aumentano il valore dei dati.
La disponibilità di prove verificabili delle pratiche di gestione dell'acqua, dei nutrienti, del suolo e delle emissioni è diventata un criterio essenziale per le organizzazioni del settore alimentare, gli enti regolatori e i finanziatori. I sensori sul campo producono documentazione con data e ora, adatta per la rendicontazione della sostenibilità, le iniziative di conservazione e le attività di certificazione, in combinazione con la calibrazione e la gestione di modelli e dati. Secondo la Commissione europea, l'Internet delle cose, i sensori, l'analisi dei dati e i sistemi di supporto alle decisioni sono strumenti che rendono le operazioni più mirate. I quadri normativi relativi alla PAC stanno iniziando a definire la valutazione della digitalizzazione dell'agricoltura. Oltre all'acquisizione di nuovo hardware, l'influenza del mercato si sta espandendo per includere l'archiviazione sicura dei dati, le interfacce, le dashboard e i report.
Mercato dei sensori wireless ambientali in agricoltura: tendenze future
Edge Intelligence convertirà le letture in decisioni locali
Le tendenze del mercato dei sensori wireless ambientali in agricoltura saranno probabilmente dominate dall'edge computing, che elimina il rumore, identifica le anomalie e interviene senza un accesso costante al cloud. I modelli di machine learning localizzati possono utilizzare il profilo di umidità, la temperatura, l'umidità relativa e lo stato di crescita della pianta per fornire raccomandazioni sull'irrigazione e rilevare eventuali problemi con i sensori senza dipendere dal cloud. Questo approccio ridurrebbe il fabbisogno energetico del sistema, aumenterebbe la velocità e consentirebbe operazioni in aree con connettività discontinua. Sebbene il cloud svolgerà un ruolo importante nella gestione delle flotte e nell'aggiornamento dei modelli di machine learning, la maggior parte dell'intelligenza si sposterà più vicino ai gateway e ai sensori.
La fusione interoperabile dei sensori sostituirà i silos di dispositivi chiusi
Le future implementazioni combineranno sonde terrestri, stazioni meteorologiche, immagini satellitari, dati dei macchinari e registri agronomici attraverso interfacce comuni. La fusione dei sensori risolve i limiti di ogni singolo flusso di dati e consente di prendere decisioni più affidabili in campi con caratteristiche variabili. Gli acquirenti privilegeranno le piattaforme che preservano la proprietà dei dati e che possono connettere marchi di hardware, sistemi di controllo dell'irrigazione e sistemi di gestione aziendale agricola di diverse marche. L'architettura aperta consentirà inoltre ai fornitori di servizi agricoli di assemblare pacchetti specifici per le colture, anziché dipendere da un unico fornitore. Con l'aumento dei volumi di dati, la valutazione della qualità e la tracciabilità diventeranno essenziali. La differenziazione competitiva si sposterà dal possesso di ogni singolo dispositivo all'orchestrazione di dati affidabili, modelli localizzati e flussi di lavoro automatizzati tra stack tecnologici agricoli eterogenei.
Opportunità di mercato per i sensori wireless ambientali in agricoltura
Servizi di gestione dei sensori per aziende agricole di medie dimensioni e frammentate
Un'opportunità di investimento interessante è rappresentata da un modello di servizi gestiti che raggruppa hardware, installazione, connettività, manutenzione e interpretazione stagionale in un unico canone per ettaro o per campo. Questa struttura riduce le barriere all'ingresso per i capitali e affronta la carenza di competenze tecniche in azienda. Cooperative agricole, rivenditori di sistemi di irrigazione, consulenti agricoli e operatori di telecomunicazioni rurali possono fungere da partner di distribuzione, aggregando la domanda e fornendo supporto locale. Le previsioni di mercato per i sensori wireless ambientali in agricoltura suggeriscono di dare priorità alle regioni in cui la frammentazione delle aziende agricole limita la vendita diretta alle imprese, ma i costi dell'acqua o dei fertilizzanti garantiscono un ritorno sull'investimento evidente. Gli investitori dovrebbero puntare su piattaforme modulari, applicazioni multilingue e sonde sostituibili. Il successo dipende da un basso tasso di abbandono, un servizio di assistenza sul campo affidabile e dalla dimostrazione che le raccomandazioni migliorano i risultati operativi.
Piattaforme di verifica per programmi relativi ad acqua, nutrienti e carbonio
Una seconda opportunità risiede nella conversione dei dati dei sensori in servizi di verifica per aziende alimentari, istituti di credito, compagnie assicurative e programmi di conservazione. Le misurazioni integrate possono comprovare i tempi di irrigazione, il movimento dei nutrienti, le condizioni del suolo e l'esposizione a eventi meteorologici estremi, se supportate da metodi trasparenti. Gli sviluppatori di piattaforme dovrebbero creare pipeline di dati verificabili, autorizzazioni e report standardizzati, anziché affidarsi a dashboard grezze. Le collaborazioni con agronomi e istituti di ricerca possono convalidare le soglie per diverse colture e tipi di suolo. I ricavi possono derivare dalla combinazione di installazione dei dispositivi, abbonamenti per l'analisi dei dati e commissioni per la reportistica. Le offerte più efficaci separeranno le osservazioni misurate dalle stime modellate, proteggeranno il controllo degli agricoltori sui dati e collegheranno le dichiarazioni di sostenibilità alle decisioni operative che migliorano la resilienza e la produttività delle risorse.
Sviluppi recenti
- Novembre 2025: Internet Initiative Japan Inc. (IIJ) e Sony Semiconductor Solutions Corporation (Sony) hanno annunciato la firma di un accordo per la creazione di una joint venture che offrirà sensori di umidità del suolo e servizi di navigazione per l'irrigazione nell'ambito dell'agricoltura intelligente. La nuova società dovrebbe iniziare le proprie attività nell'aprile 2026. Combinando l'esperienza di IIJ nelle tecnologie di comunicazione e nell'agricoltura intelligente con le capacità tecnologiche di Sony nello sviluppo di sensori e in altri settori, la società mira a supportare il miglioramento della qualità e dell'efficienza del lavoro nelle pratiche agricole, contribuendo al contempo a un'agricoltura sostenibile e resiliente ai cambiamenti climatici.
- Aprile 2026: LI-COR, con il supporto della società di investimento globale Battery Ventures, annuncia il lancio dei sensori di umidità del suolo LI-300 e LI-350: due nuove aggiunte al consolidato e completo portfolio di strumentazione per la ricerca ambientale dell'azienda. Progettati per ogni utente, questi sensori facili da installare forniscono informazioni chiare e coerenti per una varietà di applicazioni di ricerca e commerciali.
- Febbraio 2026: I ricercatori della Purdue University hanno sviluppato un'innovativa piattaforma di rilevamento wireless progettata per monitorare le condizioni del sottosuolo, aiutando gli agricoltori a ottimizzare l'uso di acqua, fertilizzanti e altri fattori produttivi agricoli. La tecnologia mira a ridurre i costi di coltivazione, minimizzare l'impatto ambientale e migliorare la produttività delle colture attraverso decisioni più precise basate sui dati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -