
Markt für Ethernet Test Ausrüstung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Ethernet-Testgeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (10 GbE, 1 GbE, 40 GbE und höher); Endnutzer (Rechenzentren, Campusse, Unternehmen, Haushalte, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009728
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
1,79 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,37 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,30 %
Wachstumsrate
Adressierbarer Markt
23,29 Mrd. US-Dollar
(2026–2034)
Der Markt für Ethernet-Testgeräte wurde 2025 auf 1,79 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,37 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,30 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Instrumente, Traffic-Generatoren, Analysegeräte und Validierungsplattformen zur Bewertung der Ethernet-Performance in Telekommunikationsnetzen, Rechenzentren, Automobilsystemen, Produktionsnetzwerken und anderen vernetzten Umgebungen.
Nordamerika bleibt ein bedeutendes Entwicklungs- und Einsatzzentrum. Der Markt für Ethernet-Testgeräte wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen. Zu den strukturellen Treibern zählen Investitionen in Hyperscale-Rechenzentren und die rasche Migration hin zu 400G-, 800G- und den aufkommenden 1,6T-Verbindungen. Auch die Modernisierung der Telekommunikation, der Ausbau von Unternehmensnetzwerken und softwaredefinierte Fahrzeugtests stützen die regionale Nachfrage.
Marktanalyse und Einblicke für Ethernet-Testgeräte
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 30–34 % am Markt für Ethernet-Testgeräte halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen wird. Unterstützt wird dieses Wachstum durch Rechenzentren, Telekommunikationsmodernisierungen, Halbleiterentwicklung und fortschrittliche Automobilvernetzung.
- USA: Es wird erwartet, dass die USA im Jahr 2025 78–83 % der nordamerikanischen Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen werden, wobei Cloud-Infrastruktur und KI-Netzwerke die Haupttreiber sind.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 22–26 % der globalen Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate von 6,2–7,0 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und die Niederlande die führende Rolle einnehmen.
- Asien-Pazifik: Es wird erwartet, dass der asiatisch-pazifische Raum 35–39 % der Nachfrage im Jahr 2025 ausmachen und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,0–8,8 % verzeichnen wird, wobei China, Japan, Südkorea, Taiwan und Indien die Investitionen in Netzwerke und Elektronik vorantreiben.
- Größtes Segment: Es wird geschätzt, dass 10 GbE im Jahr 2025 einen Marktanteil von 43–47 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen wird.
- Wachstumsstarkes Segment: 40 GbE. Es wird geschätzt, dass dieses Segment im Jahr 2025 einen Marktanteil von 24–28 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Agilent Technologies, Inc., Anritsu Corporation, EXFO Inc., Fortive Corporation, Keysight Technologies, Inc., Spirent Communications plc, Teledyne Technologies Incorporated, VIAVI Solutions Inc., Xena Networks ApS und Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Laut dem Marktbericht für Ethernet-Testgeräte zeichnet sich ein Wandel von einfachen Verbindungstests hin zu mehrschichtigen, hochleistungsfähigen und automatisierten Testverfahren ab. Frühere Gerätegenerationen konzentrierten sich hauptsächlich auf Durchsatz, Paketverlust, Latenz und Kabeltests von 1-GbE- und 10-GbE-Verbindungen. Neuere Testgeräte sind zunehmend in der Lage, 40-GbE-, 100-GbE-, 400-GbE- und 800-GbE-Verbindungen, PAM4-Signalisierung, optische Module, Netzwerkdisaggregation und softwaredefinierte Tests zu testen. Die Produktionstrends verlagern sich hin zu modularem Hardware-Design, programmierbarer Datenstromgenerierung, cloudbasierter Analyse und wiederverwendbaren Testressourcen – sowohl im Labor als auch in der Fertigung und im Feldeinsatz.
Die Marktprognose für Ethernet-Testgeräte zeigt, dass die zukünftigen Aussichten von KI-Infrastruktur, dem Wachstum von 5G- und optischen Netzen, der industriellen Automatisierung und der zunehmenden Verbreitung von Ethernet in Fahrzeugen geprägt sein werden. Neue Nachfragequellen dürften vor allem Indien, Südostasien, der Nahe Osten und Lateinamerika sein, wo Netzbetreiber und Anbieter ihre Netze modernisieren. Die Investitionen konzentrieren sich auf flexible Systeme, die Testprozesse beschleunigen, sich in automatisierte Arbeitsabläufe integrieren lassen und Flexibilität für sich entwickelnde Standards bieten. Die Arbeit von IEEE und der Ethernet Alliance im Bereich Interoperabilität und Regulierung dürfte die Testverfahren fördern.
Berichtsumfang zum Markt für Ethernet-Testgeräte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,79 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,30 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Ethernet-Testgeräte
Die Markttrends für Ethernet-Testgeräte deuten darauf hin, dass das Wachstum durch Tests auf erhöhte Bandbreite, geringe Latenz, deterministisches Verhalten, Interoperabilität und die Einhaltung von Service-Level-Vereinbarungen getrieben wird. Telekommunikationsbetreiber testen Zugangs-, Metro-, Kern- und Transportnetze, während Cloud-Anbieter Switches, optische Transceiver, Kabel, Netzwerkkarten und Serverschnittstellen prüfen. Automobilhersteller testen Ethernet in Fahrzeugen für Fahrerassistenzsysteme, Infotainment, Zonenarchitektur und softwaredefinierte Fahrzeuge. Hersteller nutzen diese Geräte zum Testen von industriellem Ethernet, zeitkritischen Netzwerken und der Kommunikation zwischen Maschinen.
Zu den Akteuren der Wertschöpfungskette gehören Hersteller von Testgeräten, Zulieferer von Halbleitern und optischen Komponenten, Netzwerkausrüster, Systemintegratoren, Labore, Telekommunikationsbetreiber, Automobilhersteller und Automatisierungsunternehmen. Die Produktentwicklung erfordert schnelle Prozessoren, FPGA-Technologien, optische Transceiver, Timing-Lösungen, Software und Protokollstapel. Anwender wünschen sich zunehmend eine einheitliche Plattform, die mehrere Ethernet-Generationen unterstützt, um Gerätewechsel zu vermeiden. Zu den Angebotsfaktoren, die die Branche beeinflussen, zählen die Verfügbarkeit von Halbleitern, die Qualifizierung optischer Komponenten, Kalibrierungsanforderungen und die Unterstützung sich entwickelnder Standards.
Es herrscht Wettbewerb zwischen diversifizierten Unternehmen, die Lösungen für elektronische Messtechnik, Netzwerktests, Telekommunikationstests und industrielle Messtechnik anbieten. Keysight Technologies, Inc., Spirent Communications plc, Anritsu Corporation, EXFO Inc. und VIAVI Solutions Inc. zählen zu den wettbewerbsfähigsten Unternehmen in den Bereichen Datenverkehrsgenerierung, Protokollanalyse, Dienstaktivierung und optische Validierung. Teledyne Technologies Incorporated, Fortive Corporation, Yokogawa Electric Corporation, Xena Networks ApS und Agilent Technologies, Inc. zeichnen sich durch Kompetenz in den Bereichen Messtechnik, industrielle Systeme, modulare Instrumente und Netzwerkleistungstests aus.
Die Investitionen verlagern sich von aktuellen Technologien wie 800G- und 1,6T-Validierung, KI-gestützten Rechenzentren, optisch-elektrischer Co-Design und automatisierten Produktionstests. Die strategische Positionierung der Anbieter wird zunehmend von der Bandbreite ihrer Softwarefunktionen, der Portdichte, den Standards, Interoperabilitätsdatenbanken und der Integration in Kundentestsysteme abhängen. Anbieter modularer Architekturen können eine Vielzahl von Anwendungen bedienen und gleichzeitig die Investitionen ihrer Kunden schützen. Spezialisierte Anbieter können sich durch die schnelle Anpassung von Protokollen und Benutzeroberflächen sowie durch technischen Support für Kunden aus den Bereichen Telekommunikation, Automobilindustrie und Fertigung wettbewerbsfähig positionieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
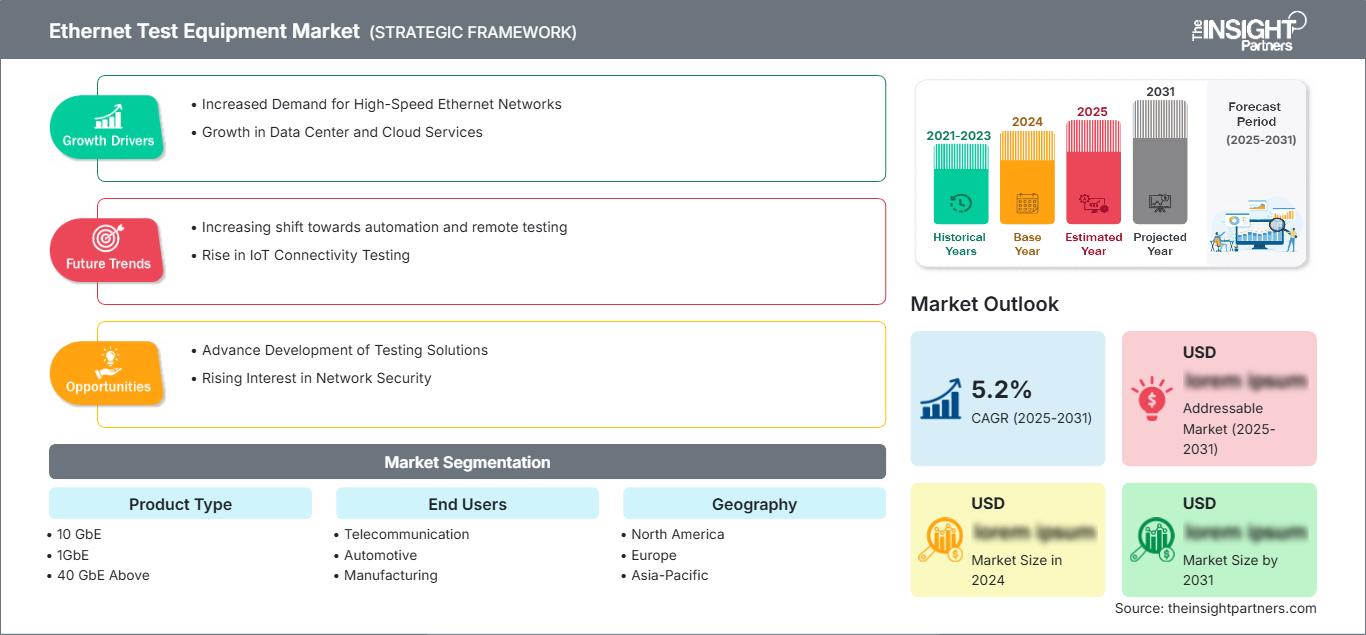
Markt für Ethernet-Testgeräte: Strategische Einblicke
Regionale Einblicke
Markt für Ethernet-Testgeräte in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 30–34 % am Markt für Ethernet-Testgeräte halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen. Die USA sind der wichtigste Markt der Region, da sich dort Cloud-Anbieter, Hersteller von Netzwerkgeräten, Halbleiterunternehmen, Telekommunikationsbetreiber und Technologielabore konzentrieren. Kanada trägt durch Projekte in den Bereichen Telekommunikation, Automatisierung im Bergbau, Luft- und Raumfahrt, Verteidigung und Rechenzentren zum Markt bei.
Zu den Nachfragetreibern im Markt für Ethernet-Testgeräte zählen die zunehmende Verbreitung von KI-Clustern, die Hochgeschwindigkeits-Anbindung von Rechenzentren, die Verdichtung von 5G-Netzen und die Migration von 400G auf 800G und 1,6T. Ethernet-Tests im Automobilbereich gewinnen immer mehr an Bedeutung für die Validierung von Kameras, Sensoren, Zonensteuerung und Fahrzeugnetzwerken. Unternehmen mit starker Marktpräsenz sind unter anderem Keysight Technologies, Inc., Spirent Communications plc, VIAVI Solutions Inc., Anritsu Corporation und Teledyne Technologies Incorporated.
US-Markt für Ethernet-Testgeräte
Es wird erwartet, dass die USA 2025 78–83 % des nordamerikanischen Bedarfs decken und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen werden. Dieses Wachstum wird durch Hyperscale-Rechenzentren, KI-Computing, Halbleiterforschung, Verteidigungskommunikation, Telekommunikationsmodernisierung und die Modernisierung von Unternehmensnetzwerken getragen. Hochleistungslabore benötigen Instrumente, die Verkehrsgenerierung, Protokollanalyse, optische Validierung und Softwareautomatisierung kombinieren.
Anwendungsbereiche im Markt für Ethernet-Testgeräte umfassen 800G-Switch-Tests, optische Transceiver-Tests, Netzwerksicherheitstests, private 5G-Netze, Automotive Ethernet und Fertigungstests. Die Testgerätehersteller Keysight Technologies, Inc., Anritsu Corporation, Spirent Communications plc, VIAVI Solutions Inc. und Fortive Corporation vertreiben ihre Produkte direkt an Kunden sowie über Distributoren, Engineering-Partnerschaften und Software-Ökosysteme. Investitionen des Bundes in Forschung und fortschrittliche Fertigung sowie das Wachstum der Halbleiterindustrie im Inland werden den Absatz von Testgeräten ankurbeln, wobei die Kaufzyklen von der Investitionslage abhängen.
Europäischer Markt für Ethernet-Testgeräte
Europa wird Schätzungen zufolge 22–26 % des weltweiten Bedarfs im Jahr 2025 decken und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 % wachsen. Deutschland ist das führende Land, gestützt durch Automobiltechnik, industrielle Automatisierung, Fabrikvernetzung, Telekommunikation und Elektronikfertigung. Die Region legt großen Wert auf Interoperabilität, Sicherheit, Energieeffizienz und lange Produktlebenszyklen.
In Großbritannien sind Telekommunikationsanbieter, Cloud-Computing-Infrastrukturanbieter, die Luft- und Raumfahrtindustrie, die Verteidigungsindustrie und Forschungseinrichtungen beteiligt. In Deutschland generiert die Automobilindustrie, der Maschinenbau und Anbieter zeitkritischer Ethernet-Lösungen sowie Lösungen für die Automobilindustrie die Nachfrage. Frankreich ist von der Luft- und Raumfahrtindustrie, dem Schienenverkehr, der Verteidigungsindustrie, der Telekommunikation und der öffentlichen Infrastruktur geprägt. Italienische und niederländische Unternehmen schaffen Nachfrage in den Bereichen Industrieautomation, Halbleiteranlagen, Logistik, Rechenzentren und Hightech-Fertigung. Europäer schätzen Modularität, rückführbare Kalibrierung, Protokollunterstützung und lokale Anwendungen.
Markt für Ethernet-Testgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Prognosen zufolge 2025 einen Marktanteil von 35–39 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen. Damit ist er die am schnellsten wachsende Region. China ist führend in den Bereichen Telekommunikationsinfrastruktur, Rechenzentren, Elektronikfertigung und optische Geräte. Japan und Südkorea tragen mit Automobilindustrie, Halbleitern, Displays und Industriesystemen bei, während Taiwan und Indien die Nachfrage nach Netzwerken und Fertigungsanlagen steigern.
Industriepolitik, der 5G-Ausbau, Elektronikexporte und Halbleiterinvestitionen im Heimatland tragen zu regionalen Käufen bei. Indien spielt eine zunehmend wichtige Rolle in den Bereichen Telekommunikation, Rechenzentren und Montageprüfung von Elektronikprodukten, während Australien in den Bereichen Kommunikation, Bergbau und Infrastruktur Beiträge geleistet hat. Preissensibilität spielt eine Rolle, doch die Prüfung verschiedener Ethernet-Geschwindigkeiten rechtfertigt den Einsatz hochwertiger Geräte.
Markt für Ethernet-Testgeräte im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,2 % steigen. Saudi-Arabien ist führend in der Region und bietet durch Smart-City-Programme, Cloud-Infrastruktur, Modernisierung der Telekommunikation und industrielle Diversifizierung herausragende Chancen. Die Vereinigten Arabischen Emirate folgen mit Rechenzentren, Luftfahrt, Logistik, Finanzdienstleistungen und Unternehmensvernetzung. Südafrika bleibt der wichtigste Markt in Subsahara-Afrika für Telekommunikation, Bergbau, industrielle Automatisierung und öffentliche Infrastruktur.
Die MEA-Region (ohne Südsudan) ist von Unterseekabeln, Breitbandausbau, Rechenzentrumsprojekten und der Digitalisierung der Energiewirtschaft betroffen. Ethernet-Tests sind für die Netzwerkabnahme, -aktivierung, Fehlerbehebung und -wartung unerlässlich. Die Beschaffung begünstigt weiterhin Distributoren; die Anforderungen der Projekte und Betreiber bestimmen die zu beschaffenden Produkte. Wachstum ist eine attraktive Perspektive, hängt jedoch von Finanzierungsprogrammen, Importen, Schulungen und Kalibrierungen ab.
Segmentierungsanalyse
Produkttyp
Die Produktkategorie umfasst 10-GbE-, 1-GbE- und 40-GbE-Netze sowie Netze mit höheren Bandbreiten. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,8 % prognostiziert. Ausgereifte 1-GbE- und 10-GbE-Netze generieren weiterhin Bedarf an Ersatz, Fehlerbehebung und Fertigung, während Netze mit höheren Bandbreiten (40 GbE und höher) ein stärkeres Wachstum verzeichnen, da Cloud-, Telekommunikations- und KI-Infrastrukturen einen höheren Durchsatz und komplexere optisch-elektrische Validierungen erfordern.
- 10 GbE: 10 GbE bleibt die größte Produktkategorie, da Unternehmensnetzwerke, Telekommunikationsaggregation, industrielle Systeme und Laborumgebungen weiterhin zuverlässige Validierung, Fehlerbehebung und Leistungsvergleiche erfordern.
- 1GbE: 1GbE dient der Wartung installierter Infrastrukturen, Zugangsnetzen, Punkt-zu-Punkt-Verbindungen, industriellen Systemen und kostensensiblen Umgebungen, in denen grundlegende Durchsatz-, Kabel-, Latenz- und Paketintegritätstests strategisch notwendig sind.
- 40 GbE Above: 40 GbE Above gewinnt in Rechenzentren, optischen Transportnetzen, Telekommunikationskernnetzen und KI-Infrastrukturen an Bedeutung und erfordert eine fortschrittliche Verkehrsgenerierung, PAM4-Analyse und Transceiver-Interoperabilitätstests.
Endbenutzer
Zu den Endnutzern zählen Telekommunikation, Automobilindustrie, Fertigung und Sonstige. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 7,6–8,4 % prognostiziert. Die Telekommunikationsbranche bleibt die größte Abnehmergruppe, während die Automobilindustrie ein starkes Wachstum verzeichnet, da Ethernet bestehende Fahrzeugnetzwerke ersetzt oder ergänzt. Die Nachfrage in der Fertigung wird durch industrielle Automatisierung, private Netzwerke und vernetzte Produktionsanlagen gestärkt.
- Telekommunikation: Telekommunikationsbetreiber und Gerätehersteller nutzen Testplattformen für die Netzwerkabnahme, die Servicequalitätssicherung, den optischen Transport, 5G, den Glasfaserzugang und Kapazitätserweiterungen über mehrere Ethernet-Generationen hinweg.
- Automobilindustrie: Anwender in der Automobilindustrie benötigen eine deterministische, schnelle und umweltgerechte Validierung für Kameras, Sensoren, Gateways, Zonensteuerungen, Infotainmentsysteme und softwaredefinierte Fahrzeugarchitekturen.
- Fertigung: Fertigungsunternehmen setzen Ethernet-Tests in industriellen Netzwerken, Robotik, Bildverarbeitung, zeitkritischen Netzwerken, Fabrikautomation und der Qualitätssicherung von Produktionslinien ein.
- Sonstige: Zu den weiteren Nutzern zählen Unternehmen, Forschungslabore, Versorgungsunternehmen, Regierungsbehörden, Bildungseinrichtungen, Transportunternehmen und Verteidigungsorganisationen, die Netzwerküberprüfung, Fehlerbehebung und Konformitätsprüfungen benötigen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Telekommunikation |
Hoch |
5G-Backhaul |
Reifen |
|
Automobil |
Hoch |
Fahrzeug-Ethernet |
Skalierung |
|
Herstellung |
Medium |
Fabrikvernetzung |
Skalierung |
|
Andere |
Medium |
Netzwerkmodernisierung |
Aufkommen |
Markttreiber und Wirkungsanalyse für Ethernet-Testgeräte
KI-Rechenzentren und beschleunigte Netzwerkgeschwindigkeiten
Die KI-Workload erfordert dichtes Clustering, hohe Switching-Raten und geringe Latenzzeiten. Dadurch steigt der Bedarf an Validierung von optischen Modulen, Kabeln, Switches, Netzwerkkarten und der gesamten Rechenzentrumsinfrastruktur. Der Übergang von 400G zu 800G und die kommende 1,6T-Architektur erhöhen die Komplexität der Messungen, da Ingenieure Parameter wie Signalintegrität, Vorwärtsfehlerkorrektur, Latenz, Jitter, Durchsatz und Kompatibilität gleichzeitig bewerten müssen. Dieser Trend treibt Investitionen in Systeme mit hoher Portdichte, programmierbare Traffic-Generatoren und Softwarelösungen voran, die wiederholbare Testverfahren automatisieren. Dies wiederum erhöht die Anforderungen von Cloud-Service-Providern, Komponentenherstellern und Systemintegratoren.
5G, Glasfaserausbau und Netzwerkmodernisierung
Telekommunikationsbetreiber modernisieren ihre Zugangs-, Aggregations-, Transport- und Kernnetze, um höhere Datenmengen, Cloud-Dienste, private Netzwerke und vernetzte Geräte zu unterstützen. Der Glasfaserausbau und die Verdichtung des 5G-Netzes erfordern Tests in den Phasen Installation, Inbetriebnahme, Aktivierung und Wartung. Betreiber benötigen tragbare Messgeräte für den Außendienst sowie Laborplattformen zur Gerätequalifizierung und Interoperabilitätsprüfung. Der daraus resultierende Bedarf ist breit gefächert, da die Netze neben Hochgeschwindigkeits-Backhaul- und Kernverbindungen auch ältere 1-GbE- und 10-GbE-Verbindungen umfassen. Dienstanbieter legen zudem verstärkt Wert auf automatisierte Berichterstattung, Remote-Zusammenarbeit und Qualitätssicherungsanalysen. Anbieter mit mobilen und leistungsstarken Systemen können den gesamten Bereitstellungszyklus abdecken und die Anbietervielfalt für Kunden reduzieren.
Automotive Ethernet und Software-Defined Vehicles
Automobilhersteller setzen Ethernet für Kameras, Radar, Infotainment, Fahrerassistenzsysteme, Gateways und zentrale Rechenzentren ein. Dieser Übergang erfordert Tests hinsichtlich Bandbreite, Latenz, Synchronisation, elektromagnetischer Eigenschaften, deterministischem Verhalten und Interoperabilität zwischen Sensoren, Switches, Controllern und Software. Fahrzeugprogramme bringen zudem verlängerte Qualifizierungszyklen und anspruchsvolle Umgebungsbedingungen mit sich, wodurch eine spezialisierte Validierung unerlässlich wird. Dies regt Zulieferer zur Entwicklung von Protokollbibliotheken für die Automobilindustrie, Hardware-in-the-Loop-Integration, Konformitätstests und Produktionslinienlösungen an. Über Forschungslabore hinaus entsteht zusätzlicher Bedarf, da Tier-1-Zulieferer und Fahrzeugwerke eine reproduzierbare End-of-Line-Verifizierung benötigen. Die Auswirkungen dürften sich am stärksten in Hochgeschwindigkeits-Fahrzeugnetzwerken und Architekturen mit Zonencontrollern zeigen.
Markt für Ethernet-Testgeräte: Zukunftstrends
Cloud-native und KI-gestützte Testautomatisierung
Zukünftige Plattformen werden zunehmend Cloud-native Software, maschinenlesbare Ergebnisse, programmierbare Schnittstellen und künstliche Intelligenz nutzen, um Testplanung und Fehlerdiagnose zu beschleunigen. Ingenieure können standardisierte Testvorlagen in Laboren, Fertigungslinien, Außendienstteams und Kundenumgebungen einsetzen. Die automatisierte Anomalieerkennung kann Paketverlustmuster, optische Degradation, Timing-Instabilität und Interoperabilitätsprobleme vor einer manuellen Überprüfung identifizieren. Dieser Ansatz kann die Geräteauslastung verbessern und wiederkehrende Ingenieursarbeiten reduzieren, insbesondere bei steigenden Verbindungsgeschwindigkeiten und Portanzahlen. Anbieter werden im Wettbewerb um offene APIs, Workflow-Integration, Datenvisualisierung, Cybersicherheit und Kompatibilität mit DevOps-Tools stehen. Kunden bevorzugen möglicherweise abonnementbasierte Analysen und behalten gleichzeitig ihre Investitionsgüter für die Generierung von Hochleistungsdatenverkehr.
Einheitliche Validierung der optischen, elektrischen und Protokollschichten
Die Unterscheidung zwischen optischen, elektrischen und Protokolltests wird mit zunehmender Integration von Netzwerkarchitekturen immer weniger einheitlich. Ein einziger Validierungsworkflow muss möglicherweise Senderqualität, Empfängerempfindlichkeit, Lane-Performance, FEC-Verhalten, Paketdurchsatz, Latenz und Ergebnisse von Anwendungsdiensten korrelieren. Messgeräte werden daher optische Schnittstellen, elektrische Messungen, Verkehrsgenerierung, Protokollemulation und fortgeschrittene Analysen kombinieren. Dieser Trend ist wichtig für 800G- und 1,6T-Systeme, bei denen Fehler durch Wechselwirkungen zwischen Transceivern, Switch-Silizium, Kabeln, Steckverbindern und Software entstehen können. Anbieter einheitlicher Plattformen können Testübergaben reduzieren und die Ursachenanalyse beschleunigen. Modulare Architekturen bleiben unerlässlich, um Kundeninvestitionen zu schützen.
Marktchancen für Ethernet-Testgeräte
Regionale Testzentren für aufstrebende Produktionsstandorte
Indien, Vietnam, Malaysia, Indonesien und ausgewählte Märkte im Nahen Osten entwickeln Ökosysteme für Elektronik, Telekommunikation, Automobilindustrie und Rechenzentren, die lokale Validierungskapazitäten erfordern. Anbieter können in regionale Anwendungslabore, Kalibrierzentren, technische Schulungen und Demonstrationseinrichtungen investieren, um die Qualifizierungszyklen ihrer Kunden zu verkürzen. Partnerschaften mit Auftragsfertigern, Telekommunikationsbetreibern, Universitäten und Systemintegratoren können Nachfrage generieren, bevor die lokale Produktion die volle Produktionskapazität erreicht. Der wirtschaftliche Erfolg hängt davon ab, die Komplexität der Instrumente mit den lokalen Entwicklungskapazitäten in Einklang zu bringen und Servicepakete anzubieten, die Wartung, Software-Updates und Schulungen umfassen. Regionale Zentren können zudem die Bestandsplanung verbessern und Kunden unterstützen, die Alternativen zu importierten Entwicklungsdienstleistungen suchen.
Managed Testing und Lifecycle Services
Viele Unternehmen, Hersteller und kleinere Betreiber können den Kauf aller für die Qualifizierung von Hochgeschwindigkeits-Ethernet erforderlichen Geräte nicht rechtfertigen. Dies eröffnet Chancen für Managed Testing, Gerätevermietung, Fernzugriff auf Labore, Kalibrierverträge und Engineering-as-a-Service-Modelle. Anbieter können Hardware, Software, Testplanentwicklung, Datenanalyse und Konformitätsdokumentation für spezifische Kundenprojekte bündeln. Solche Dienstleistungen sind besonders relevant für Automobilzulieferer, Industrieunternehmen und Telekommunikationsbetreiber, die in Hochgeschwindigkeitsnetze einsteigen. Investitionen sollten sich auf sicheren Fernzugriff, standardisierte Berichterstattung, optimale Geräteauslastung und spezialisiertes Personal konzentrieren. Servicemodelle können wiederkehrende Einnahmen generieren und Kunden bei der Bewältigung von Technologieübergängen unterstützen, ohne dass diese ein komplettes Portfolio im Voraus erwerben müssen.
Aktuelle Entwicklungen
- September 2025: VIAVI Solutions Inc. brachte All-in-One-Handgeräte für die Aktivierung und Prüfung von Glasfaseranschlüssen auf der letzten Meile auf den Markt. Die Geräte unterstützen Ethernet, Wi-Fi 7, DOCSIS und die Validierung von Multi-Gigabit-Diensten mit bis zu 10 Gbit/s. Sie richten sich an Außendiensttechniker und Netzbetreiber, die Installation, Inbetriebnahme und Fehlerbehebung in konvergenten Zugangsnetzen vereinfachen möchten.
- Oktober 2025: Keysight Technologies, Inc. (NYSE: KEYS) hat die AE6980T nGBASE-AU Optical Automotive Ethernet Transmitter Test Solution vorgestellt. Diese branchenweit erste Plattform ermöglicht die Qualifizierung von optischen Automotive-Ethernet-PHYs der nächsten Generation gemäß dem IEEE-802.3cz-Standard. Keysight präsentierte die Lösung auf dem IEEE SA Ethernet & IP Automotive Technology Day 2025 in Toulouse, Frankreich.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -