
Marché des équipements de test Ethernet : taille, part de marché et prévisions 2034
Taille et prévisions du marché des équipements de test Ethernet (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (10 GbE, 1 GbE, 40 GbE et plus) ; utilisateurs finaux (centres de données, campus, entreprises, particuliers, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009728
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
1,79 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,37 milliards de dollars américains
Prévisions pour 2034
Moyenne générale 2026-2034
7,30 %
taux de croissance
Marché adressable
23,29 milliards de dollars américains
(2026-2034)
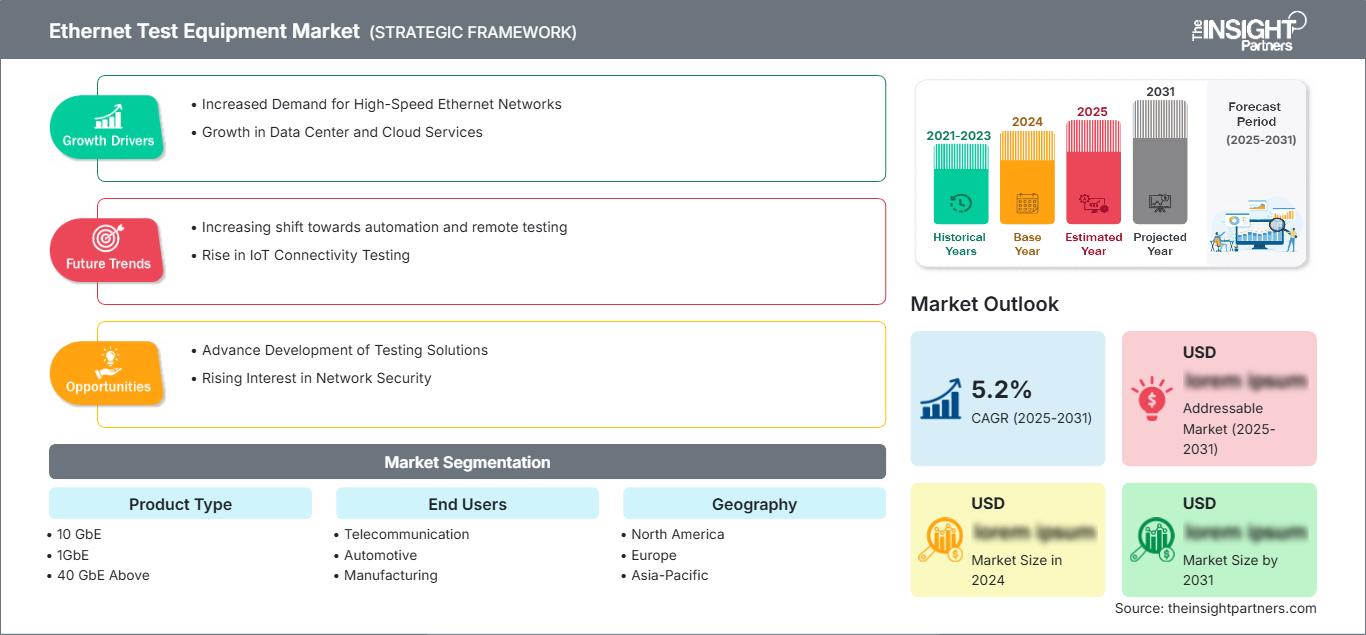
Le marché des équipements de test Ethernet était évalué à 1,79 milliard de dollars américains en 2025 et devrait atteindre 3,37 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,30 % entre 2026 et 2034. Ce marché englobe les instruments, les générateurs de trafic, les analyseurs et les plateformes de validation utilisés pour évaluer les performances Ethernet dans les télécommunications, les centres de données, les systèmes automobiles, les réseaux de production et autres environnements connectés.
L'Amérique du Nord demeure un centre majeur de développement et de déploiement, le marché des équipements de test Ethernet devant connaître une croissance annuelle composée estimée entre 6,8 % et 7,6 %. Cette croissance est notamment portée par les investissements dans les centres de données hyperscale et la migration rapide vers les interconnexions 400G, 800G et les nouvelles interconnexions 1,6T. La modernisation des télécommunications, la mise à niveau des réseaux d'entreprise et les tests de véhicules autonomes contribuent également à la demande régionale.
Analyse et perspectives du marché des équipements de test Ethernet
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 30 à 34 % sur le marché des équipements de test Ethernet en 2025 et connaîtra une croissance annuelle composée de 6,8 à 7,6 % entre 2026 et 2034, grâce aux centres de données, aux mises à niveau des télécommunications, au développement des semi-conducteurs et aux réseaux automobiles avancés.
- États-Unis : Les États-Unis devraient représenter 78 à 83 % de la demande nord-américaine en 2025 et connaître une croissance annuelle composée de 7,0 à 7,8 % jusqu'en 2034, tirée par l'infrastructure cloud et les réseaux d'IA.
- Europe : L'Europe devrait représenter entre 22 et 26 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 6,2 à 7,0 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et les Pays-Bas.
- Asie-Pacifique : La région Asie-Pacifique devrait capter 35 à 39 % de la demande de 2025 et enregistrer un TCAC de 8,0 à 8,8 %, la Chine, le Japon, la Corée du Sud, Taïwan et l'Inde étant les principaux moteurs des investissements dans les réseaux et l'électronique.
- Segment le plus important : le 10 GbE devrait détenir une part de marché de 43 à 47 % en 2025 et connaître une croissance annuelle composée de 5,8 à 6,6 % entre 2026 et 2034.
- Segment à forte croissance : Le segment 40 GbE et plus devrait représenter une part de marché de 24 à 28 % en 2025 et croître à un TCAC de 9,5 à 10,5 % jusqu’en 2034.
- Principales entreprises analysées en détail : Agilent Technologies, Inc., Anritsu Corporation, EXFO Inc., Fortive Corporation, Keysight Technologies, Inc., Spirent Communications plc, Teledyne Technologies Incorporated, VIAVI Solutions Inc., Xena Networks ApS et Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
D'après le rapport sur le marché des équipements de test Ethernet, l'évolution actuelle témoigne d'une transition des tests de liaison simples vers des procédures de test multicouches, à haut débit et automatisées. Les générations précédentes d'appareils se concentraient principalement sur le débit, la perte de paquets, la latence et les tests de câblage des liaisons 1 GbE et 10 GbE. Les nouveaux équipements de test sont de plus en plus capables de réaliser des tests 40 GbE, 100 GbE, 400 GbE et 800 GbE, ainsi que des tests de signalisation PAM4, de modules optiques, de désagrégation de réseau et de tests logiciels. On observe également une évolution des tendances de production vers une conception matérielle modulaire, la génération de trafic programmable, l'analyse dans le cloud et la réutilisation des ressources de test en laboratoire, en production et sur le terrain.
Les prévisions du marché des équipements de test Ethernet indiquent que les perspectives d'avenir sont portées par l'infrastructure d'IA, le développement des réseaux 5G et optiques, l'automatisation industrielle et l'adoption de l'Ethernet dans les véhicules. Les nouveaux moteurs de la demande se situeront probablement en Inde, en Asie du Sud-Est, au Moyen-Orient et en Amérique latine, où les opérateurs et les fournisseurs modernisent leurs réseaux. Les investissements se concentreront sur des systèmes flexibles qui accélèrent les processus de test, s'intègrent aux flux de travail automatisés et offrent une flexibilité face à l'évolution des normes. Les travaux de l'IEEE et de l'Ethernet Alliance sur l'interopérabilité et la réglementation devraient faciliter les procédures de test.
Rapport sur le marché des équipements de test Ethernet : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,79 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,30% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de test Ethernet
Les tendances du marché des équipements de test Ethernet indiquent que la croissance sera tirée par les tests visant à garantir une bande passante accrue, une faible latence, un comportement déterministe, l'interopérabilité et la conformité aux exigences de niveau de service. Les opérateurs télécoms testent les réseaux d'accès, métropolitains, centraux et de transport, tandis que les fournisseurs de services cloud testent les commutateurs, les émetteurs-récepteurs optiques, les câbles, les cartes réseau et les interfaces serveur. Les constructeurs automobiles testent l'Ethernet embarqué pour les systèmes d'aide à la conduite, l'infodivertissement, l'architecture zonale et les véhicules pilotés par logiciel. Les fabricants utilisent ces instruments pour tester l'Ethernet industriel, les réseaux sensibles au temps et la communication machine à machine.
Les acteurs de la chaîne de valeur comprennent les fabricants d'instruments de test, les fournisseurs de semi-conducteurs et de composants optiques, les fabricants d'équipements réseau, les intégrateurs de systèmes, les laboratoires, les opérateurs télécoms, les constructeurs automobiles et les entreprises d'automatisation. Le développement de produits requiert des processeurs rapides, des technologies FPGA, des émetteurs-récepteurs optiques, des solutions de synchronisation, des logiciels et des piles de protocoles. Les utilisateurs recherchent de plus en plus une plateforme unique capable de gérer plusieurs générations d'Ethernet afin d'éviter les changements d'équipement. Parmi les facteurs d'approvisionnement qui affectent le secteur figurent la disponibilité des semi-conducteurs, la qualification des composants optiques, les besoins d'étalonnage et la prise en charge des normes en constante évolution.
La concurrence est forte entre les entreprises diversifiées proposant des solutions de mesure électronique, des solutions de test de réseau, des solutions de test de télécommunications et des instruments industriels. Keysight Technologies, Inc., Spirent Communications plc, Anritsu Corporation, EXFO Inc. et VIAVI Solutions Inc. sont des entreprises très compétitives en matière de génération de trafic, d'analyse de protocoles, d'activation de services et de validation optique. Teledyne Technologies Incorporated, Fortive Corporation, Yokogawa Electric Corporation, Xena Networks ApS et Agilent Technologies, Inc. apportent leur expertise dans les domaines des mesures, des systèmes industriels, des instruments modulaires et des tests de performance de réseau.
Les investissements se déplacent des technologies actuelles telles que la validation 800G et 1,6T, les centres de données d'intelligence artificielle, la co-conception optoélectronique et les tests de production automatisés. Le positionnement stratégique des fournisseurs dépendra de plus en plus de l'étendue de leurs fonctionnalités logicielles, de la densité de ports, des normes, des bases de données d'interopérabilité et de l'intégration avec les systèmes de test clients. Les fournisseurs d'architectures modulaires pourront répondre aux besoins d'une grande variété d'applications tout en préservant les investissements de leurs clients. Les fournisseurs spécialisés pourront se démarquer par leur capacité à adapter rapidement les protocoles, les interfaces utilisateur et le support technique aux secteurs des télécommunications, de l'automobile et de l'industrie manufacturière.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de test Ethernet : Perspectives stratégiques
Perspectives régionales
Marché des équipements de test Ethernet en Amérique du Nord
L'Amérique du Nord devrait détenir entre 30 et 34 % du marché des équipements de test Ethernet en 2025 et connaître une croissance annuelle composée (TCAC) de 6,8 à 7,6 % jusqu'en 2034. Les États-Unis constituent le principal marché de la région, du fait de la forte concentration de fournisseurs de services cloud, de fabricants d'équipements réseau, d'entreprises de semi-conducteurs, d'opérateurs de télécommunications et de laboratoires technologiques sur ce territoire. Le Canada contribue également au marché grâce à ses projets dans les secteurs des télécommunications, de l'automatisation minière, de l'aérospatiale, de la défense et des centres de données.
La demande sur le marché des équipements de test Ethernet est stimulée par la présence de clusters d'IA, la connectivité haut débit des centres de données, la densification des réseaux 5G et la migration de 400G vers les technologies 800G et 1,6T. Les tests Ethernet automobiles sont de plus en plus utilisés pour la validation des caméras, des capteurs, des systèmes de contrôle de zone et des réseaux embarqués. Parmi les entreprises ayant une forte présence commerciale ou technique dans ce domaine, on peut citer Keysight Technologies, Inc., Spirent Communications plc, VIAVI Solutions Inc., Anritsu Corporation et Teledyne Technologies Incorporated.
Marché américain des équipements de test Ethernet
Les États-Unis devraient représenter 78 à 83 % de la demande nord-américaine en 2025 et connaître une croissance annuelle composée de 7,0 à 7,8 % jusqu'en 2034. Cette croissance est soutenue par les centres de données hyperscale, l'informatique basée sur l'intelligence artificielle, la recherche sur les semi-conducteurs, les communications de défense, la modernisation des télécommunications et des réseaux d'entreprise. Les laboratoires à haute performance nécessitent des instruments combinant la génération de trafic, l'analyse de protocoles, la validation optique et l'automatisation logicielle.
Les domaines d'application du marché des équipements de test Ethernet comprennent les tests de commutateurs 800G, les tests d'émetteurs-récepteurs optiques, les tests de sécurité réseau, la 5G privée, l'Ethernet automobile et les tests de production. Les fabricants d'équipements de test Keysight Technologies, Inc., Anritsu Corporation, Spirent Communications plc, VIAVI Solutions Inc. et Fortive Corporation distribuent leurs produits directement aux clients, ainsi que par l'intermédiaire de distributeurs, de partenariats d'ingénierie et d'écosystèmes logiciels. Les investissements fédéraux dans la recherche et la fabrication de pointe, ainsi que la croissance des capacités de l'industrie des semi-conducteurs aux États-Unis, stimuleront les ventes d'équipements de test, même si les cycles d'achat restent tributaires du contexte des dépenses d'investissement.
Marché européen des équipements de test Ethernet
L'Europe devrait représenter entre 22 et 26 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 6,2 à 7 %. L'Allemagne est le pays leader, grâce à ses secteurs de l'ingénierie automobile, de l'automatisation industrielle, des réseaux d'usines, des télécommunications et de la fabrication électronique. La région accorde une grande importance à l'interopérabilité, à la sécurité, à l'efficacité énergétique et à la durée de vie des équipements.
Au Royaume-Uni, la participation se concentre sur les opérateurs télécoms, les infrastructures de cloud computing, l'aérospatiale, la défense et les laboratoires de recherche. En Allemagne, la demande est générée par les constructeurs automobiles, les fabricants de machines industrielles et les fournisseurs de solutions Ethernet critiques et automobiles. En France, on observe l'implication des secteurs de l'aérospatiale, du ferroviaire, de la défense, des télécommunications et des infrastructures publiques. Les entreprises italiennes et néerlandaises créent de la demande dans les domaines de l'automatisation industrielle, des équipements pour semi-conducteurs, de la logistique, des centres de données et de la fabrication de haute technologie. Les Européens privilégient généralement la modularité, l'étalonnage traçable, la prise en charge des protocoles et les applications locales.
Marché des équipements de test Ethernet de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 35 à 39 % en 2025 et afficher un taux de croissance annuel composé (TCAC) de 8,0 à 8,8 %, ce qui en fera la région à la croissance la plus rapide. La Chine domine ce marché grâce à ses infrastructures de télécommunications, ses centres de données, la fabrication de produits électroniques et ses équipements optiques. Le Japon et la Corée du Sud contribuent également à cette croissance par le biais des secteurs de l'automobile, des semi-conducteurs, des écrans et des systèmes industriels, tandis que Taïwan et l'Inde stimulent la demande en matière de réseaux et de production.
Les politiques industrielles, le déploiement de la 5G, les exportations de produits électroniques et les investissements dans les semi-conducteurs au niveau national contribuent aux achats régionaux. L'Inde joue un rôle de plus en plus important dans les télécommunications, les centres de données et les tests d'assemblage de produits électroniques, tandis que l'Australie contribue dans les domaines des communications, des mines et des infrastructures. La sensibilité aux prix entre en jeu, mais les tests de différentes vitesses Ethernet justifient l'utilisation d'équipements haut de gamme.
Marché des équipements de test Ethernet au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 7,2 % à 8,2 % jusqu'en 2034. L'Arabie saoudite est le principal moteur des opportunités régionales grâce à ses programmes de villes intelligentes, son infrastructure cloud, la modernisation de ses télécommunications et la diversification de son secteur industriel. Les Émirats arabes unis suivent avec leurs centres de données, l'aviation, la logistique, les services financiers et la connectivité des entreprises. L'Afrique du Sud demeure le principal marché subsaharien pour les télécommunications, l'exploitation minière, l'automatisation industrielle et les infrastructures publiques.
La région MENA (hors Soudan du Sud) est impactée par les câbles sous-marins, le déploiement du haut débit, les projets de centres de données et la numérisation du secteur énergétique. Les tests Ethernet sont indispensables à la réception, à la mise en service, au dépannage et à la maintenance du réseau. L'approvisionnement privilégie toujours les distributeurs ; les besoins des projets et des opérateurs déterminent les produits achetés. La croissance est une perspective attrayante, bien qu'elle dépende des programmes de financement, des importations, de la formation et de l'étalonnage.
Analyse de segmentation
Type de produit
Les types de produits comprennent les technologies 10 GbE, 1 GbE et supérieures à 40 GbE. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,0 % à 7,8 % entre 2026 et 2034. Les réseaux 1 GbE et 10 GbE matures continuent de générer une demande en matière de remplacement, de dépannage et de fabrication, tandis que les technologies supérieures à 40 GbE enregistrent une croissance plus forte, les infrastructures cloud, de télécommunications et d'IA nécessitant un débit plus élevé et une validation optoélectronique plus complexe.
- 10 GbE : Le 10 GbE reste la plus grande catégorie de produits car les réseaux d’entreprise, l’agrégation de télécommunications, les systèmes industriels et les environnements de laboratoire continuent d’exiger une validation, un dépannage et une évaluation des performances fiables.
- 1GbE : Le 1GbE est destiné à la maintenance des infrastructures installées, aux réseaux d’accès, aux liaisons point à point, aux systèmes industriels et aux environnements sensibles aux coûts où les tests de débit de base, de câblage, de latence et d’intégrité des paquets restent stratégiquement nécessaires.
- 40 GbE Above : La technologie 40 GbE Above gagne en importance dans les centres de données, le transport optique, les réseaux centraux de télécommunications et l’infrastructure d’IA, nécessitant une génération de trafic avancée, une analyse PAM4 et des tests d’interopérabilité des émetteurs-récepteurs.
Utilisateurs finaux
Les utilisateurs finaux se répartissent entre les secteurs des télécommunications, de l'automobile, de la fabrication et d'autres. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,6 % à 8,4 % entre 2026 et 2034. Les télécommunications demeurent le principal groupe d'acheteurs, tandis que le secteur automobile enregistre une forte croissance, l'Ethernet remplaçant ou complétant les réseaux embarqués traditionnels. La demande du secteur manufacturier est stimulée par l'automatisation industrielle, les réseaux privés et les équipements de production connectés.
- Télécommunications : Les opérateurs de télécommunications et les fournisseurs d'équipements utilisent des plateformes de test pour l'acceptation du réseau, l'assurance de service, le transport optique, la 5G, l'accès par fibre optique et les mises à niveau de capacité sur plusieurs générations d'Ethernet.
- Automobile : Les utilisateurs du secteur automobile exigent une validation déterministe, à haute vitesse et conforme aux normes environnementales pour les caméras, les capteurs, les passerelles, les contrôleurs de zone, les systèmes d'infodivertissement et les architectures de véhicules définies par logiciel.
- Industrie manufacturière : Les entreprises manufacturières appliquent les tests Ethernet aux réseaux industriels, à la robotique, à la vision industrielle, aux réseaux sensibles au temps, à l’automatisation des usines et à l’assurance qualité des chaînes de production.
- Autres : Parmi les autres utilisateurs figurent les entreprises, les laboratoires de recherche, les services publics, les agences gouvernementales, les organismes d'éducation, de transport et de défense qui nécessitent une vérification, un dépannage et des tests de conformité du réseau.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Télécommunication |
Haut |
Liaison 5G |
Mature |
|
Automobile |
Haut |
Ethernet du véhicule |
Mise à l'échelle |
|
Fabrication |
Moyen |
Réseautage d'usine |
Mise à l'échelle |
|
Autres |
Moyen |
Modernisation du réseau |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des équipements de test Ethernet
Centres de données d'IA et accélération des débits réseau
La charge de travail liée à l'IA exige un clustering dense, une commutation à haut débit et une connectivité à faible latence, ce qui accroît la demande de validation des modules optiques, des câbles, des commutateurs, des cartes d'interface réseau et des infrastructures de centres de données dans leur ensemble. La transition du 400G au 800G et l'architecture 1,6T à venir complexifient les mesures, car les ingénieurs doivent évaluer simultanément des paramètres tels que l'intégrité du signal, la correction d'erreurs sans voie de retour, la latence, la gigue, le débit et la compatibilité. Cette tendance stimule ainsi les investissements dans les systèmes à haute densité de ports, les générateurs de trafic programmables et les solutions logicielles qui automatisent les procédures de test reproductibles. Ce facteur a accru les exigences des fournisseurs de services cloud, des fabricants de composants et des intégrateurs de systèmes.
5G, déploiement de la fibre optique et modernisation du réseau
Les opérateurs de télécommunications modernisent leurs réseaux d'accès, d'agrégation, de transport et de cœur de réseau afin de prendre en charge des volumes de trafic plus importants, les services cloud, les réseaux privés et les objets connectés. Le déploiement de la fibre optique et la densification de la 5G engendrent des exigences de test lors des phases d'installation, de mise en service, d'activation et de maintenance. Les opérateurs ont besoin d'instruments portables pour les interventions sur le terrain, ainsi que de plateformes de laboratoire pour la qualification et l'interopérabilité des équipements. Cette demande est importante car les réseaux comprennent des liaisons 1 GbE et 10 GbE existantes, ainsi que des liaisons de collecte et de cœur de réseau à haut débit. Les fournisseurs de services accordent également une importance accrue aux rapports automatisés, à la collaboration à distance et à l'analyse de la qualité. Les fournisseurs proposant des systèmes portables et des systèmes haute capacité peuvent couvrir l'intégralité du cycle de vie du déploiement et réduire la fragmentation des fournisseurs chez leurs clients.
Ethernet automobile et véhicules à commande logicielle
Les constructeurs automobiles adoptent l'Ethernet pour les caméras, les radars, l'infodivertissement, les systèmes avancés d'aide à la conduite, les passerelles et l'informatique centralisée. Cette transition exige des tests de bande passante, de latence, de synchronisation, de performances électromagnétiques, de comportement déterministe et d'interopérabilité entre les capteurs, les commutateurs, les contrôleurs et les logiciels. Les programmes de véhicules imposent également des cycles de qualification prolongés et des conditions environnementales exigeantes, rendant la validation spécialisée indispensable. Cette évolution incite les fournisseurs à développer des bibliothèques de protocoles automobiles, l'intégration de systèmes matériels en boucle fermée, des tests de conformité et des solutions pour les lignes de production. Elle crée une demande supplémentaire au-delà des laboratoires de recherche, car les équipementiers de premier rang et les usines automobiles ont besoin d'une vérification de fin de ligne reproductible. L'impact devrait être le plus important dans les réseaux et architectures de véhicules à haut débit utilisant des contrôleurs de zone.
Tendances futures du marché des équipements de test Ethernet
Automatisation des tests native du cloud et assistée par l'IA
Les plateformes futures s'appuieront de plus en plus sur des logiciels natifs du cloud, des résultats lisibles par machine, des interfaces programmables et l'intelligence artificielle pour accélérer la planification des tests et le diagnostic des pannes. Les ingénieurs pourront déployer des modèles de test standardisés dans les laboratoires, les lignes de production, les équipes de terrain et les environnements de validation client. La détection automatisée des anomalies permettra d'identifier les pertes de paquets, la dégradation optique, l'instabilité de synchronisation et les problèmes d'interopérabilité avant toute vérification manuelle. Cette approche peut améliorer l'utilisation des instruments et réduire les tâches d'ingénierie répétitives, notamment avec l'augmentation des débits de connexion et du nombre de ports. Les fournisseurs se positionneront sur l'ouverture des API, l'intégration des flux de travail, la visualisation des données, la cybersécurité et la compatibilité avec les outils DevOps. Les clients pourraient privilégier les solutions d'analyse par abonnement tout en conservant leurs équipements pour la génération de trafic haute performance.
Validation unifiée des couches optiques, électriques et protocolaires
La distinction entre les tests optiques, électriques et de protocole s'estompera à mesure que les architectures réseau s'intégreront davantage. Un flux de validation unique devra probablement corréler la qualité de l'émetteur, la sensibilité du récepteur, les performances des voies, le comportement de la correction d'erreurs sans voie de retour (FEC), le débit de paquets, la latence et les résultats des services applicatifs. Les instruments combineront donc interfaces optiques, sondages électriques, génération de trafic, émulation de protocole et analyses avancées. Cette tendance est cruciale pour les systèmes 800G et 1,6T, où les défaillances peuvent résulter d'interactions entre les émetteurs-récepteurs, les puces de commutation, les câbles, les connecteurs et les logiciels. Les fournisseurs proposant des plateformes unifiées peuvent réduire les transferts de tests et accélérer l'analyse des causes profondes. L'architecture modulaire restera essentielle pour protéger l'investissement des clients.
Opportunités du marché des équipements de test Ethernet
Centres d'essais régionaux pour les nouveaux pôles de fabrication
L'Inde, le Vietnam, la Malaisie, l'Indonésie et certains marchés du Moyen-Orient développent des écosystèmes pour l'électronique, les télécommunications, l'automobile et les centres de données, nécessitant des capacités de validation localisées. Les fournisseurs peuvent investir dans des laboratoires d'application régionaux, des centres d'étalonnage, des formations techniques et des installations de démonstration afin de raccourcir les cycles de qualification des clients. Des partenariats avec des sous-traitants, des opérateurs télécoms, des universités et des intégrateurs de systèmes peuvent créer de la demande avant que la production locale n'atteigne sa pleine capacité. Le succès commercial dépendra de l'adéquation entre la complexité des instruments et les compétences d'ingénierie locales, ainsi que de l'offre de services incluant la maintenance, les mises à jour logicielles et la formation. Les plateformes régionales peuvent également optimiser la gestion des stocks et accompagner les clients recherchant des alternatives aux services d'ingénierie importés.
Services de tests et de cycle de vie gérés
De nombreuses entreprises, fabricants et petits opérateurs ne peuvent justifier l'acquisition de tous les instruments nécessaires à la qualification Ethernet haut débit. Ceci ouvre la voie à des solutions de test externalisées, de location d'équipements, d'accès distant aux laboratoires, de contrats d'étalonnage et d'ingénierie à la demande. Les prestataires peuvent ainsi proposer des solutions complètes (matériel, logiciel, élaboration de plans de test, analyse des données et documentation de conformité) adaptées aux projets spécifiques de leurs clients. Ces services sont particulièrement pertinents pour les équipementiers automobiles, les industriels et les opérateurs télécoms qui adoptent les réseaux à haut débit. Les investissements doivent privilégier l'accès distant sécurisé, la standardisation des rapports, l'optimisation de l'utilisation des équipements et le recours à du personnel spécialisé. Les modèles de services permettent de générer des revenus récurrents tout en aidant les clients à gérer leurs transitions technologiques sans avoir à acquérir l'ensemble du parc technologique d'emblée.
Développements récents
- Septembre 2025 : VIAVI Solutions Inc. a lancé des outils portables tout-en-un pour l’activation et le test des services de fibre optique du dernier kilomètre, prenant en charge Ethernet, Wi-Fi 7, DOCSIS et la validation des services multi-gigabits jusqu’à 10 Gbit/s. Ces produits s’adressent aux techniciens et opérateurs de terrain qui cherchent à simplifier l’installation, la mise en service et le dépannage sur les réseaux d’accès convergents.
- Octobre 2025 : Keysight Technologies, Inc. (NYSE : KEYS) a lancé la solution de test d’émetteur Ethernet optique automobile AE6980T nGBASE-AU, première plateforme du secteur permettant de qualifier les interfaces physiques Ethernet optiques automobiles de nouvelle génération conformément à la norme IEEE 802.3cz. Keysight a présenté cette solution lors de la Journée des technologies Ethernet et IP automobiles IEEE SA 2025 à Toulouse, en France.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -