
Markt für Flexibel Heizgerät: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für flexible Heizgeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Silikonkautschuk-basiert, Polyimid-basiert, Polyester-basiert, Glimmer-basiert); Branche (Elektronik und Halbleiter, Medizin, Luft- und Raumfahrt, Lebensmittel und Getränke, Automobil, Öl und Gas sowie Bergbau) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004135
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
1,58 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,86 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,82 %
Wachstumsrate
Adressierbarer Markt
20,07 Mrd. US-Dollar
(2026–2034)
Der Markt für flexible Heizelemente wird voraussichtlich von 1,58 Milliarden US-Dollar im Jahr 2025 auf 2,86 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,82 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den zunehmenden Einsatz anpassungsfähiger Heizelemente für ein präzises Wärmemanagement in der Elektronik, Medizintechnik, Luft- und Raumfahrt, Automobilindustrie und im Maschinenbau wider. Materialinnovationen, kompakte Gerätearchitekturen und die Nachfrage nach lokaler Temperaturregelung fördern die Akzeptanz in etablierten und neuen Anwendungsbereichen.
Nordamerika bleibt ein technologieintensiver Markt mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,8 % bis 2034. Der Markt für flexible Heizelemente wird durch den Ausbau der Halbleiterfertigung, die Produktion von Medizingeräten, Luft- und Raumfahrtprogramme sowie den steigenden Bedarf an Wärmemanagement für Batterien und Elektronik gestützt. Hoher Entwicklungsaufwand, strenge Qualifizierungsanforderungen und etablierte OEM-Ökosysteme veranlassen Anbieter, kundenspezifische Heizelemente, schnelles Prototyping und anwendungsspezifische Zertifizierungen für anspruchsvolle industrielle und kommerzielle Systeme zu priorisieren.
Marktanalyse und Einblicke zu flexiblen Heizgeräten
- Nordamerika: Nordamerika stellt im Jahr 2025 einen Marktanteil von 29–32 % am Markt für flexible Heizgeräte dar und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,8 % wachsen, unterstützt durch die Anforderungen der Halbleiter-, Luft- und Raumfahrt-, Medizin-, Automobil- und Industriebranche im Bereich des Wärmemanagements.
- USA: Die USA machen 80–83 % des nordamerikanischen Marktes im Jahr 2025 aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen, wobei die fortschrittliche Fertigung und medizinische Anwendungen die Haupttreiber sind.
- Europa: Europa wird im Jahr 2025 einen Anteil von 21–24 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch industrielle Automatisierung, Elektrifizierung der Automobilindustrie, Medizintechnik und Luft- und Raumfahrtindustrie.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 38–41 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,4–7,9 % verzeichnen. China, Japan, Südkorea und Indien profitieren dabei von der Elektronikproduktion, der Halbleiterkapazität, der Automobilherstellung und der industriellen Automatisierung.
- Größtes Segment: Silikonkautschukbasierte Produkte halten im Jahr 2025 einen Marktanteil von 50–54 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,8 % wachsen, was die breite industrielle Eignung widerspiegelt.
- Wachstumsstarkes Segment: Polyimidbasierte Produkte machen im Jahr 2025 einen Marktanteil von 28–32 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,8 % wachsen, angetrieben durch Hochleistungsanwendungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Bucan, Holroyd Components Ltd, Honeywell International Inc., IRCASpA, Minco Products, Inc., NIBE Industrier AB, OMEGA Engineering Inc., Smiths Group plc, Spirax-Sarco Engineering plc, Tempco Electric Heater Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für flexible Heizelemente hat sich von einfachen Oberflächenheizkomponenten zu hochentwickelten Wärmemanagementsystemen entwickelt. Geätzte Folien, drahtgewickelte, gedruckte Heizelemente und selbstregulierende Heizelemente ermöglichen heute engere Temperaturtoleranzen, dünnere Bauformen und komplexe Geometrien. Silikonkautschuk ist nach wie vor für anspruchsvolle Anwendungen relevant, während Polyimid-Konstruktionen leichte Heizelemente für die Luft- und Raumfahrt, Elektronik, Medizintechnik und Halbleiterindustrie ermöglichen. Die Fertigung legt zunehmend Wert auf individuelle Größen, Leistungsdichteprofile, Sensoren, Klebstoffe und anwendungsspezifische Qualifizierungskriterien anstelle von Standardgrößen.
Zukünftiges Wachstum könnte eine verstärkte Präsenz in Südostasien, Indien, Mexiko und bestimmten europäischen Produktionsclustern mit sich bringen, da Investitionen in die Märkte für Elektronik, Elektrofahrzeuge, Medizintechnik und industrielle Automatisierung erfolgen. Zulieferunternehmen könnten den Fokus auf automatisierte Fertigung, computergestützte thermische Modellierung, Heizgeräte mit höherer Leistungsdichte und Sensoren legen. Vorschriften zur elektrischen Sicherheit und zum Wärmemanagement werden das Wachstum von Unternehmen fördern, die Validierung, Rückverfolgbarkeit und Materialkontrolle nachweisen können. Dies wird die Qualifizierungskosten erhöhen und gleichzeitig hohe Markteintrittsbarrieren für technologieorientierte Hersteller schaffen.
Umfang des Marktberichts zu flexiblen Heizgeräten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,58 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,86 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,82 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für flexible Heizgeräte
Die Nachfrage hängt zunehmend von Anforderungen an das Wärmemanagement nicht-flexibler Heizelemente ab. Das Wachstum des Marktes für flexible Heizelemente wird durch Faktoren wie die Miniaturisierung in der Elektronik, die erhöhte Empfindlichkeit von Halbleiterprozessen, tragbare medizinische Geräte, Batteriekonditionierung, Temperaturregelung in der Luft- und Raumfahrt sowie Frostschutz in verschiedenen Industriezweigen angetrieben. Der Käufer spezifiziert typischerweise die Geometrie des Heizelements, die Betriebstemperatur, die Leistungsdichte, die Spannung, die Isolierung, das Klebesystem und die Beständigkeit gegenüber Umwelteinflüssen.
Die Lieferkette umfasst Rohstoff- und Widerstandsmateriallieferanten, Entwickler flexibler Heizelemente, Heizelementhersteller, Verkapselungs- und Laminierbetriebe, Sensor- und Steuerungshersteller, OEMs und Ersatzteilhändler. Die Verfügbarkeit von Spezialpolymeren, Legierungen, Klebstoffen und Fertigungskapazitäten ist abhängig von diesen. Hohe Wechselkosten entstehen durch die kundenspezifische Anpassung, da die Qualifizierung von Heizelementen vom Montageprozess, der Betriebsumgebung und den Zuverlässigkeitsanforderungen abhängt.
Der Wettbewerbsmarkt setzt sich aus diversifizierten Unternehmen im Bereich Wärmemanagement und Spezialisten für flexible Heizsysteme zusammen. Analysen des Marktes für flexible Heizsysteme zeigen, dass der Wettbewerb durch Ingenieurdienstleistungen, Prototypenentwicklung, Zertifizierung und die Integration von Sensoren und Reglern in die Heizsysteme bestimmt wird. Minco Products, Inc. konzentriert sich auf integrierte Wärmelösungen. OMEGA Engineering Inc. und Tempco Electric Heater Corporation bedienen allgemeine industrielle Anforderungen. Holroyd Components Ltd und IRCASpA bieten spezialisierte Kompetenzen im Bereich der kundenspezifischen Heizungstechnik.
Die Wettbewerber besetzen je nach Anwendung unterschiedliche Marktpositionen. Honeywell International Inc. profitiert von einem umfassenden Portfolio an Automatisierungs- und Industrietechnologien, während NIBE Industrier AB im Bereich elektrischer Heizkomponenten und Steuerungen tätig ist. Smiths Group plc und Spirax-Sarco Engineering plc entwickeln thermische und industrielle Systeme. Bucan, Elcometer-ähnliche Systeme und spezialisierte flexible Heizgeräte konkurrieren durch ihre Anpassungsfähigkeit, Reaktionsfähigkeit, Anwendungskenntnisse und die Möglichkeit, kleinere Losgrößen zu fertigen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für flexible Heizgeräte: Strategische Einblicke
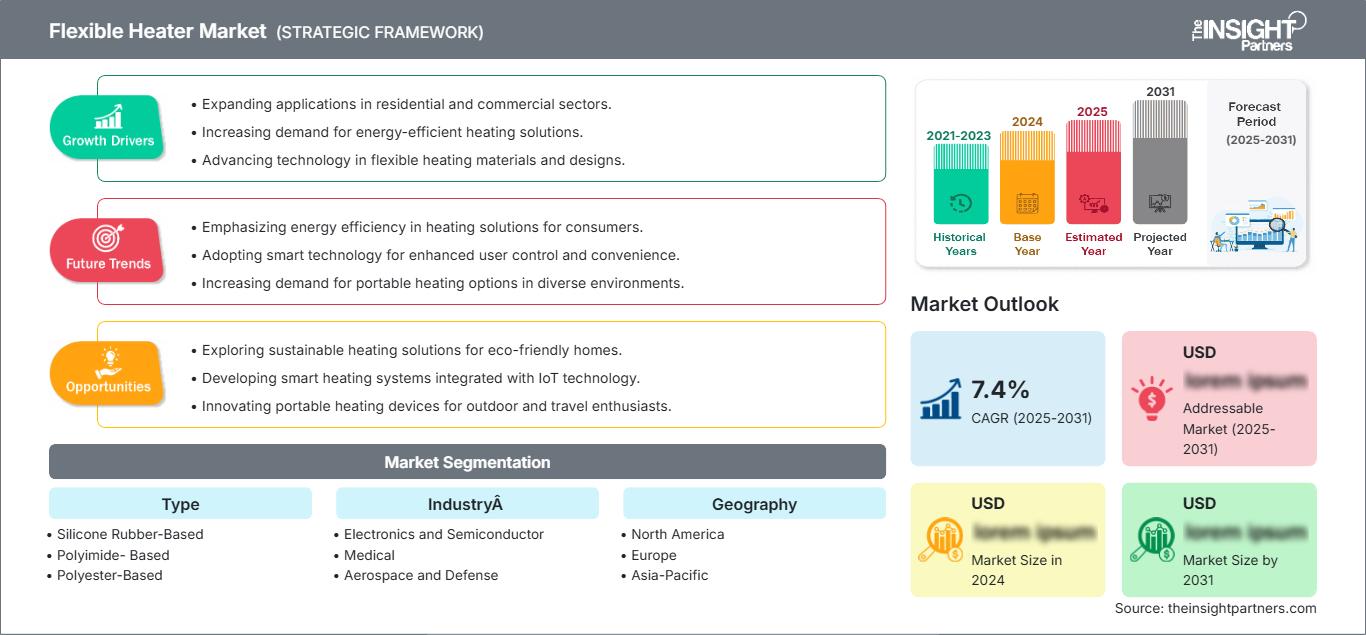
Regionale Einblicke
Markt für flexible Heizgeräte in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 29–32 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,8 % wachsen. Zu den Vorteilen der Region zählen der Ausbau der Halbleiterkapazitäten, die Luft- und Raumfahrtindustrie, die Medizintechnik, die Elektromobilität und die industrielle Automatisierung. Hauptabnehmer in der Region sind US-amerikanische Kunden, da dort häufig kundenspezifische Heizgeräte zur Dokumentation der thermischen Eigenschaften von Baugruppen benötigt werden. In Kanada sind Branchen wie die Luft- und Raumfahrt, die Energiewirtschaft und der Anlagenbau vertreten, und in Mexiko wächst die Produktionsbasis für die Automobil- und Elektronikindustrie.
Leichtbauweise, gleichmäßige und gezielte Erwärmung sowie Kompatibilität mit automatischer Temperaturregelung sind einige der Merkmale, die regionale Verbraucher suchen. Polyimid-Heizelemente sind insbesondere für die Luft- und Raumfahrt- sowie die Halbleiterindustrie relevant, während Silikonkautschuk-Heizelemente in Industrie-, Automobil- und Geräteanwendungen eingesetzt werden können. Auch Hersteller medizinischer Geräte benötigen dünne und flexible Heizelemente. Aufgrund der Qualifikationsanforderungen und der kurzen Entwicklungszyklen sind Design- und Prototyping-Kompetenzen in der Region unerlässlich.
US-Markt für flexible Heizgeräte
Die USA repräsentieren 80–83 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen. Die Nachfrage konzentriert sich auf die Bereiche Halbleiteranlagen, Luft- und Raumfahrt, Medizintechnik, Kfz-Thermosysteme und Industriemaschinen. Honeywell International Inc., Minco Products, Inc. und OMEGA Engineering Inc. sind Beispiele für Unternehmen, die Lösungen für das Wärmemanagement anbieten. Spezialisierte Anbieter können kundenspezifische Lösungen für OEM-Programme bereitstellen.
Es zeichnet sich ein Trend hin zu Heizgeräten mit folgenden Eigenschaften ab: geringe Masse, kontrollierte Wärmeableitung und präzise Temperaturmessung. In der Halbleiterindustrie ist eine gleichmäßige Temperaturverteilung in der Nähe von Verarbeitungs- und Testanlagen erforderlich, während Medizingeräte geringe Abmessungen und kontrollierte Betriebstemperaturen benötigen. In der Luft- und Raumfahrtindustrie stehen geringe Ausgasung, Zuverlässigkeit und Temperaturwechselbeständigkeit im Vordergrund. Die Automobilindustrie fordert nun auch die Konditionierung von Batterien und die lokale Erwärmung von Bauteilen.
Europäischer Markt für flexible Heizgeräte
Europa wird 2025 einen Marktanteil von 21–24 % erreichen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen, wobei Deutschland die regionale Nachfrage anführt. Großbritannien, Frankreich, Italien und Spanien generieren weitere Nachfrage nach Produkten für die Automobilindustrie, die Luft- und Raumfahrt, Industriemaschinen, Medizintechnik, Lebensmittelverarbeitungssysteme und Energieprodukte. Europäer legen bekanntermaßen großen Wert auf Energieeffizienz, elektrische Sicherheit, Rückverfolgbarkeit und Leistungsfähigkeit von Materialien.
Großbritannien und Deutschland verfügen über hochentwickelte Maschinenbauindustrien mit Bedarf an thermischen Bauteilen für Maschinen, Automobile und die Luft- und Raumfahrt. Frankreich besitzt eine bedeutende Luft- und Raumfahrtindustrie sowie eine starke Industrie, während Italien auf Heizungskomponenten und -geräte spezialisiert ist. Der spanische Markt umfasst Automobilprodukte, Lebensmitteltechnik und industrielle Automatisierung.
Markt für flexible Heizgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 38–41 % erreichen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–7,9 % wachsen. Damit ist er der führende regionale Markt. China steht an der Spitze, dicht gefolgt von Japan, Südkorea, Indien und Australien. Die größte Nachfrage nach industrieller Automatisierung entsteht in den Bereichen Elektronik, Halbleiterfertigung, Elektromobilität und Medizintechnik.
Die Förderung der Fertigungsindustrie, die Lokalisierung der Elektronikproduktion und die Batterieentwicklung durch industriepolitische Maßnahmen treiben Investitionen an. China und Südkorea nutzen ihre Wertschöpfungsketten in der Elektronik- und Halbleiterindustrie, während Japan sich auf Präzisionsfertigung und Industriemaschinen konzentriert. Indien baut seine Kapazitäten in der Elektronik- und Automobilindustrie aus, Australien ergänzt seine Expertise durch seine Bergbaukapazitäten und industrielle Anwendungen. Regionale Zulieferer entwickeln sich zu Experten für kosteneffiziente Fertigung und kundenspezifische Anpassung, was ausländischen Unternehmen große Chancen eröffnet.
Markt für flexible Heizgeräte im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist zwar noch geringer, dürfte aber bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % steigen. Saudi-Arabien ist führend bei der regionalen Nachfrage, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Öl- und Gasverarbeitung, Bergbau, Meerwasserentsalzung, Infrastrukturentwicklung, Industrieanlagen und Spezialtransportsysteme schaffen Anwendungsbereiche, in denen Frostschutz und kontrollierte Oberflächenerwärmung von Bedeutung sind.
Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) diversifizieren ihre Industrie und investieren verstärkt in die Infrastruktur, was die Nachfrage nach technischen Heizlösungen ankurbelt. Südafrika trägt durch Bergbau, Energie, Lebensmittelverarbeitung und Industrieanlagenbau dazu bei. Der übrige Nahe Osten und Afrika (MEA) ist nach wie vor fragmentiert, und die Beschaffung erfolgt häufig projektbezogen. Raue Umgebungsbedingungen, Zuverlässigkeit der Anlagen, Wartungszugänglichkeit und Korrosionsbeständigkeit beeinflussen die Auswahl der Heizgeräte. Anbieter, die robuste Produkte, Installationsanleitungen und zuverlässigen Kundendienst bereitstellen können, sind in diesen Anwendungsbereichen besser positioniert.
Segmentierungsanalyse
Typ
Die Materialart bleibt ein entscheidendes Kaufkriterium, da die Wahl des Substrats den Temperaturbereich, die Flexibilität, die Feuchtigkeitsbeständigkeit, die elektrische Isolierung, die Haltbarkeit und die Kosten bestimmt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,0 % prognostiziert. Der Markt für flexible Heizelemente umfasst zunehmend anwendungsspezifische Kombinationen aus geätzter Folie, drahtgewickelten Elementen, Klebstoffen, Sensoren und Isolierung anstelle von reinem Heizmaterial.
- Silikonkautschukbasiert: Weit verbreitet in Industrie-, Automobil-, Lebensmittel- und Außenanwendungen, da es Flexibilität, Feuchtigkeitsbeständigkeit, Anpassungsfähigkeit und robuste mechanische Eigenschaften vereint. Es ist nach wie vor das wichtigste Material für volumenorientierte Heizkörper.
- Polyimidbasierte Werkstoffe: Bevorzugt für dünne, leichte Baugruppen, die eine hohe elektrische Isolation, geringe Ausgasung, chemische Beständigkeit und kontrollierte Erwärmung erfordern. Ihre Bedeutung nimmt in der Luft- und Raumfahrt, der Halbleiterindustrie, der Medizintechnik und der fortgeschrittenen Elektronik stetig zu.
- Auf Polyesterbasis: Bietet eine wirtschaftliche, flexible Konstruktion für Anwendungen bei moderaten Temperaturen, bei denen ein niedriges Profil, ein geringes Gewicht und die Kostenkontrolle wichtiger sind als extreme Umweltverträglichkeit.
- Auf Glimmerbasis: Dient speziellen Heizkonfigurationen, die starke dielektrische Eigenschaften und thermische Stabilität erfordern, insbesondere dort, wo eine starre Unterstützung oder eine Leistung bei erhöhten Temperaturen wichtiger ist als maximale Anpassungsfähigkeit.
Industrie
Für den Zeitraum 2026–2034 wird ein Branchenwachstum von 6,9–7,4 % CAGR prognostiziert, da die Temperaturregelung in kompakter Elektronik, Medizintechnik, Transportsystemen und industriellen Prozessen zunehmend an Bedeutung gewinnt. Marktanalysen zu flexiblen Heizelementen zeigen, dass branchenspezifische Qualifikations- und Zuverlässigkeitsanforderungen die Konstruktion, die Materialauswahl und die Lieferantenwahl von Heizelementen immer stärker beeinflussen.
- Elektronik und Halbleiter: Der Bedarf konzentriert sich auf lokale Temperaturregelung, Kondensationsvermeidung, Prozessanlagen, Testvorrichtungen und kompakte Baugruppen, bei denen die Temperaturhomogenität die Zuverlässigkeit der Anlagen und die Fertigungsleistung beeinflussen kann.
- Medizin: Tragbare Diagnostikgeräte, Patientenerwärmung, Analysegeräte, Flüssigkeitsmanagement und Laborsysteme erfordern kompakte Heizgeräte, die eine kontrollierte, wiederholbare Wärmeleistung erbringen und in platzsparende Geräte integriert werden können.
- Luft- und Raumfahrt sowie Verteidigung: Leichtbauweise, geringe Ausgasung, Beständigkeit gegen Temperaturwechsel und Zuverlässigkeit unterstützen den Einsatz in Avionik, Sensoren, Raumfahrtsystemen, Flugzeugausrüstung und Verteidigungselektronik, die unter anspruchsvollen Bedingungen arbeiten.
- Lebensmittel und Getränke: Heizelemente unterstützen die Temperaturhaltung, das Flüssigkeitsmanagement, die Kondensationskontrolle, Dosieranlagen und Lebensmittelverarbeitungsmaschinen, wo eine gleichmäßige lokale Erwärmung die Betriebsstabilität verbessern kann.
- Automobilindustrie: Fahrzeugelektronik, Batterien, Sensoren, Flüssigkeitssysteme und Kabinenkomponenten benötigen zunehmend kompakte Heizungen für den Betrieb bei kalten Witterungsbedingungen, zur Kondensationsbeseitigung und zur Klimatisierung.
- Öl und Gas sowie Bergbau: Flexible Heizgeräte bieten Frostschutz, Viskositätsmanagement, Feuchtigkeitskontrolle und lokale Prozesserwärmung für Anlagen, die abgelegenen, variablen oder rauen Betriebsumgebungen ausgesetzt sind.
Momentaufnahme der Chancen
|
Industrie |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Elektronik und Halbleiter |
Hoch |
Waferheizung |
Skalierung |
|
Medizinisch |
Medium |
Geräteerwärmung |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Avionikheizung |
Skalierung |
|
Speisen und Getränke |
Medium |
Prozesserwärmung |
Reifen |
|
Automobil |
Hoch |
Batterieerwärmung |
Skalierung |
|
Öl und Gas sowie Bergbau |
Niedrig |
Frostschutz |
Reifen |
Markttreiber für flexible Heizgeräte und Wirkungsanalyse
Wärmedichte in Halbleitern und Elektronik
Die zunehmende Integration von Halbleitern steigert die Bedeutung einer lokalisierten und gleichmäßigen Temperaturregelung in Fertigungsanlagen, Testsystemen, Sensoren und kompakter Elektronik. Der Ausbau der Chipfertigung in Nordamerika und die kontinuierliche Elektronikproduktion im asiatisch-pazifischen Raum schaffen eine breitere installierte Basis, die eine kontrollierte Erwärmung erfordert. Flexible Konstruktionen können direkt auf unebenen Oberflächen positioniert werden, wodurch Wärmeverluste im Zusammenhang mit indirekter Erwärmung reduziert werden. Dies verschiebt die Kaufentscheidungen von der Auswahl von Standardheizkörpern hin zu speziell entwickelten thermischen Baugruppen. Anbieter, die schnelles Prototyping, saubere Fertigung, präzise Widerstandsmuster und eine reproduzierbare Temperaturverteilung unterstützen, können lukrativere Projekte realisieren. Die Auswirkungen reichen über die reinen Heizkörpermengen hinaus, da die Qualifizierung bei Halbleiter- und Elektronik-OEMs wiederkehrende Aufträge für verschiedene Anlagenplattformen, Austauschzyklen und neue Produktionslinien generieren kann.
Elektrifizierung und Batteriethermomanagement
Die Elektrifizierung von Fahrzeugen stellt zusätzliche Anforderungen an die kontrollierte Erwärmung von Akkus, Sensoren, Flüssigkeitskreisläufen und Elektronikmodulen. Flexible Elemente ermöglichen eine lokale Vorkonditionierung ohne nennenswerte zusätzliche Masse oder großen Platzbedarf. Ihre Anpassungsfähigkeit an gekrümmte Oberflächen macht sie besonders geeignet für Akkumodule und Hilfssysteme, in denen herkömmliche Heizungen schwer zu integrieren sind. Mit der zunehmenden Verbreitung der Elektromobilität in kälteren Regionen wird die thermische Konditionierung zur funktionalen Voraussetzung und nicht mehr nur zu einem optionalen Komfortmerkmal. Zulieferer können sich daher an höherwertigen Automobilprogrammen beteiligen, wenn ihre Produkte die Anforderungen an Vibrationsfestigkeit, Feuchtigkeitsbeständigkeit, elektrische Isolation und Langlebigkeit erfüllen. Besonders vorteilhaft sind Konstruktionen aus Polyimid und Silikon, die eine kompakte Bauweise mit zuverlässiger Wärmeleistung kombinieren und in anwendungsspezifischen Formen gefertigt werden können.
Nachfrage nach kompakten Medizin- und Luftfahrtsystemen
Medizin- und Luftfahrttechnik benötigen zunehmend thermische Funktionen in kleineren und leichteren Baugruppen. Diagnoseinstrumente, Fluidhandhabungssysteme, Sensoren, Avionik und Raumfahrzeugkomponenten erfordern unter Umständen stabile Temperaturen trotz begrenztem Bauraum oder extremen Umgebungsbedingungen. Flexible Heizelemente erfüllen diese Anforderungen, indem sie die Wärme direkt auf die Zieloberfläche abgeben und so die Abhängigkeit von sperriger thermischer Hardware reduzieren. Bei der Qualifizierung von Medizinprodukten stehen Wiederholbarkeit, Sicherheit und kontrollierter Betrieb im Vordergrund, während in der Luftfahrt zusätzlich geringe Ausgasung, Temperaturwechselbeständigkeit, Vibrationsfestigkeit und geringe Masse gefordert sind. Die daraus resultierende Nachfrage begünstigt Anbieter mit umfassender technischer Dokumentation und langfristiger Komponentenzuverlässigkeit gegenüber solchen, die ausschließlich über den Stückpreis konkurrieren. Dieser Trend fördert zudem eine engere Zusammenarbeit zwischen Herstellern von Heizelementen, OEM-Entwicklungsteams, Sensoranbietern und Entwicklern von Steuerungssystemen während der Produktentwicklung.
Markt für flexible Heizgeräte: Zukunftstrends
Integrierte selbstregulierende thermische Baugruppen
Der Markt für flexible Heizelemente entwickelt sich hin zu integrierten thermischen Baugruppen, die Heizelemente, Temperatursensorik, Isolierung und Steuerungsfunktionen in einem einzigen Gehäuse vereinen. Selbstregulierende Materialien und verteilte Sensorik reduzieren die Abhängigkeit von separater Steuerungshardware und verbessern gleichzeitig die Reaktion auf wechselnde thermische Lasten. Zukünftige Designs werden voraussichtlich mehrere unabhängig voneinander steuerbare Heizzonen nutzen, um unterschiedliche Temperaturen innerhalb einer einzelnen Komponente zu ermöglichen. Dieser Ansatz kann unnötigen Energieverbrauch senken und die Prozesskonsistenz in Medizingeräten, Halbleiteranlagen, Batteriesystemen und Laborgeräten verbessern. Hersteller werden voraussichtlich auch dünnere Konstruktionen mit verbesserter Haftung und robusterer Verkapselung entwickeln. Designsoftware, digitale thermische Modellierung und automatisierte Widerstandsstrukturierung sollten die Entwicklungszyklen verkürzen und gleichzeitig anwendungsspezifischere Heizelementgeometrien sowie eine reproduzierbare Produktion ermöglichen.
Gedruckte und ultradünne Heizarchitekturen
Die zukünftige Produktentwicklung wird voraussichtlich den Einsatz gedruckter leitfähiger Materialien, ultradünner Polymersubstrate und fortschrittlicher Ätzstrukturen erweitern. Diese Architekturen können Heizfunktionen in Anwendungen unterstützen, in denen herkömmliche drahtgewickelte Heizelemente zu dick oder mechanisch ungünstig sind. Flexible Displays, Sensoren, tragbare Geräte, kompakte Medizingeräte, Analyseinstrumente und Elektronik der nächsten Generation könnten von transparenten oder hochgradig anpassungsfähigen Heizschichten profitieren. Verbesserungen in der Fertigung sollten sich zunehmend auf präzise leitfähige Abscheidung, mehrlagige Isolierung, lokale Leistungsdichteregelung und automatisierte Inspektion konzentrieren. Mit steigenden Produktionsmengen könnten Anbieter von manuell montierten kundenspezifischen Heizelementen auf digital gesteuerte Fertigungsplattformen umsteigen, die die Individualisierung erhalten und gleichzeitig die Konsistenz verbessern. Dieser Übergang könnte den adressierbaren Markt erweitern, indem komplexe Heizelementgeometrien wirtschaftlicher werden.
Marktchancen für flexible Heizgeräte
Lokalisierte Produktion für fortschrittliche Fertigungscluster
Prognosen zum Markt für flexible Heizelemente deuten auf die Chance hin, dass Anbieter regionale Entwicklungs- und Produktionskapazitäten in der Nähe von Halbleiter-, Automobil-, Luft- und Raumfahrt- sowie Medizintechnikzentren aufbauen. Lokale Produktionsstätten können Prototypenzyklen verkürzen, die technische Kommunikation vereinfachen und Verzögerungen bei der Qualifizierung durch lange internationale Lieferketten reduzieren. Indien, Südostasien, Mexiko und ausgewählte osteuropäische Märkte bieten Potenzial, da die Produktionskapazitäten dort ausgebaut werden und die Lokalisierung von Komponenten strategisch an Bedeutung gewinnt. Investitionsprioritäten sollten automatisiertes Schneiden, Ätzen, Laminieren, Widerstandsmessen und thermisches Mapping umfassen. Anbieter können sich zudem durch anwendungsorientierte Entwicklungsteams differenzieren, die bereits vor Produktionsbeginn direkt mit den OEM-Designern zusammenarbeiten. Solche regionalen Modelle können die Kundenbindung stärken, da die Spezifikationen der Heizelemente in die Montage- und Qualifizierungsdokumentation des Kunden integriert werden.
Integrierte Wärmelösungen für industrielle OEMs
Eine weitere Chance liegt in der Entwicklung von kompletten Wärmemanagementmodulen, die Heizelemente, Sensoren, Steuerungen, Isolierung, Steckverbinder und Montagesysteme kombinieren und somit über einzelne Heizelemente hinausgehen. Dieser Ansatz kann der Kundennachfrage nach weniger Lieferanten gerecht werden und die Validierung der fertigen Wärmefunktion vereinfachen. Bewertungen im Marktbericht für flexible Heizelemente müssen zunehmend den Mehrwert der Integration berücksichtigen, anstatt Heizelemente lediglich anhand ihrer Leistung oder ihres Materials zu vergleichen. Anbieter mit Kompetenzen in den Bereichen Elektronik, Sensorik und Steuerung können dieses Modell nutzen, um den Integrationsgrad pro System zu erhöhen und die Zusammenarbeit mit den Entwicklern zu stärken. Zu den Zielanwendungen zählen Halbleiteranlagen, medizinische Analysegeräte, Batteriesysteme, industrielle Prozessmaschinen und Elektronik für die Luft- und Raumfahrt. Investitionen in modulare Architekturen ermöglichen es Herstellern, validierte Plattformen wiederzuverwenden und gleichzeitig Abmessungen, Widerstand, Sensoren und Schnittstellen an die individuellen Anforderungen der OEMs anzupassen.
Aktuelle Entwicklungen
- August 2026: Ciarra brachte seine Smart Electric Heater Series für europäische Haushalte auf den Markt und bot Keramik-Trägheitsheizungen, Trockenkeramik-Trägheitsheizungen und Konvektionsheizungen mit intelligenten Funktionen wie Wi-Fi-Steuerung, Zeitplanung, digitalen Thermostaten, Fensteröffnungserkennung und Überhitzungsschutz an.
- Februar 2025: Die Hydraflex Group schloss die Übernahme von Hydralectric International und deren europäischen Tochtergesellschaften ab und erweiterte damit ihre Produktions- und Vertriebskapazitäten für Schläuche, Ventile, Pumpen und Sanitär-/Kühlprodukte in ganz Europa.
- März 2026: Lennox stieg mit einer neuen Produktpalette in den Markt für Warmwasserbereiter für Privathaushalte ein und erweiterte sein Portfolio für Wohnkomfort durch sein Joint Venture mit der Ariston Group und nutzte die Expertise von Ariston im Bereich der Warmwasserbereitung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -