
Mercato dei riscaldatori flexibili: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei riscaldatori flessibili (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (a base di gomma siliconica, a base di poliimmide, a base di poliestere, a base di mica); settore (elettronica e semiconduttori, settore medicale, aerospaziale e difesa, alimentare e bevande, automobilistico, petrolifero e del gas e minerario) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004135
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
1,58 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,86 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,82 %
Tasso di crescita
Mercato di riferimento
20,07 miliardi di dollari USA
(2026-2034)
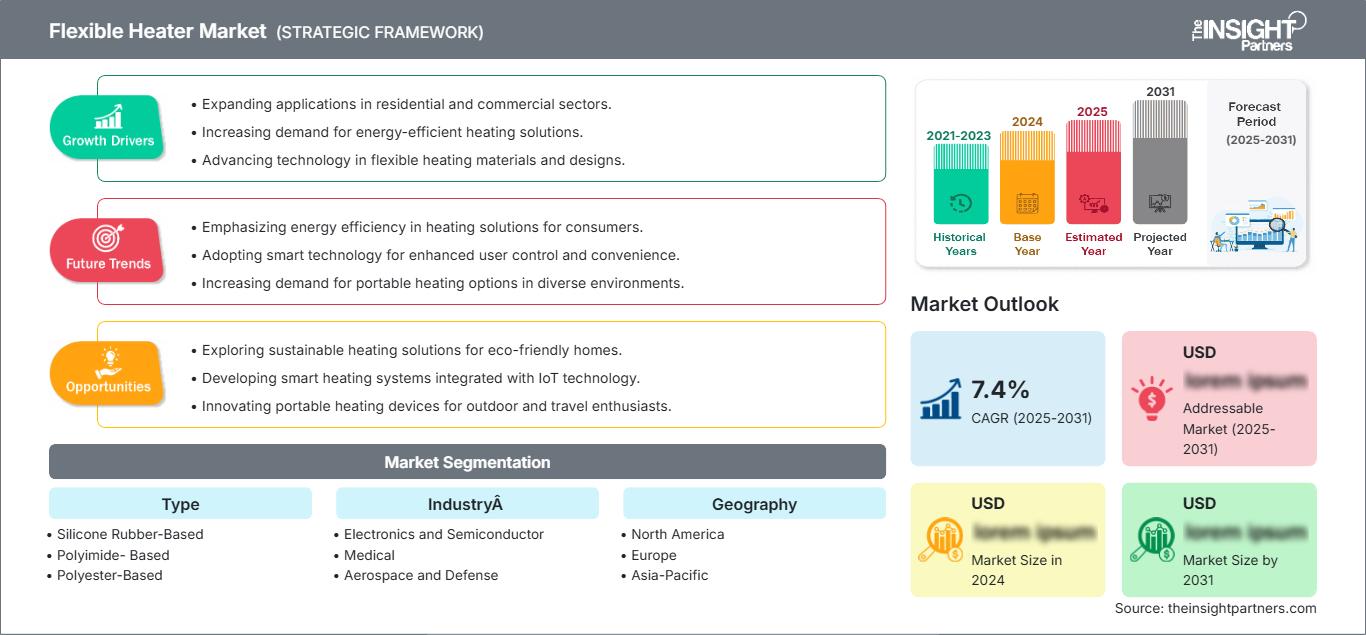
Si prevede che il mercato dei riscaldatori flessibili crescerà da 1,58 miliardi di dollari nel 2025 a 2,86 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,82% nel periodo 2026-2034. Questa espansione riflette il crescente utilizzo di elementi riscaldanti conformabili per una gestione termica precisa in diversi settori, tra cui elettronica, apparecchiature mediche, sistemi aerospaziali, piattaforme automobilistiche e macchinari industriali. L'innovazione dei materiali, le architetture compatte dei dispositivi e la domanda di controllo localizzato della temperatura stanno rafforzando l'adozione di questa tecnologia in ambienti di utilizzo consolidati ed emergenti.
Il Nord America rimane un mercato ad alta intensità tecnologica, con un tasso di crescita annuo composto (CAGR) stimato tra il 6,3% e il 6,8% fino al 2034. Il mercato dei riscaldatori flessibili è sostenuto dall'espansione della produzione di semiconduttori, dalla produzione di dispositivi medici, dai programmi aerospaziali e dalle crescenti esigenze di gestione termica di batterie ed elettronica. L'elevato contenuto ingegneristico, i rigorosi requisiti di qualificazione e gli ecosistemi OEM consolidati incoraggiano i fornitori a dare priorità ai riscaldatori personalizzati, alla prototipazione rapida e alla certificazione specifica per le applicazioni, al fine di soddisfare le esigenze di sistemi industriali e commerciali.
Analisi e approfondimenti sul mercato dei riscaldatori flessibili
- Nord America: Il Nord America rappresenta una quota di mercato dei riscaldatori flessibili pari al 29-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3-6,8% tra il 2026 e il 2034, grazie alle esigenze di gestione termica dei settori dei semiconduttori, aerospaziale, medicale, automobilistico e industriale.
- USA: Gli Stati Uniti rappresentano l'80-83% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,6% nel periodo 2026-2034, trainati dalla produzione avanzata e dalle applicazioni mediche.
- Europa: L'Europa detiene una quota del 21-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,3% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso l'automazione industriale, l'elettrificazione del settore automobilistico, le apparecchiature mediche e la produzione aerospaziale.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota del 38-41% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4-7,9% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India che beneficeranno della produzione di elettronica, della capacità di produzione di semiconduttori, della produzione automobilistica e dell'automazione industriale.
- Il segmento più ampio, quello a base di gomma siliconica, detiene una quota di mercato del 50-54% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-6,8% nel periodo 2026-2034, a testimonianza della sua ampia idoneità industriale.
- Segmento ad alta crescita: i materiali a base di poliimmide rappresentano una quota di mercato del 28-32% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,3-7,8% nel periodo 2026-2034, trainati dalle applicazioni ad alte prestazioni.
- Aziende chiave analizzate nel dettaglio: Bucan, Holroyd Components Ltd, Honeywell International Inc., IRCASpA, Minco Products, Inc., NIBE Industrier AB, OMEGA Engineering Inc., Smiths Group plc, Spirax-Sarco Engineering plc, Tempco Electric Heater Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei riscaldatori flessibili si è evoluto da semplici componenti per il riscaldamento superficiale a sofisticati sistemi di gestione termica. Riscaldatori realizzati con lamine incise, fili avvolti, stampati e modelli autoregolanti consentono ora tolleranze di temperatura più strette, forme più sottili e complesse. La gomma siliconica è ancora rilevante per le condizioni più difficili, ma la costruzione in poliimmide permette di realizzare riscaldatori leggeri utilizzati in ambito aerospaziale, elettronico, nella strumentazione medicale e nelle apparecchiature per semiconduttori. La produzione si concentra sempre più su dimensioni personalizzate, mappe di densità di potenza, sensori, adesivi e criteri di qualificazione specifici per l'applicazione, anziché su dimensioni standard dei riscaldatori.
La crescita futura potrebbe vedere una maggiore presenza nel Sud-est asiatico, in India, in Messico e in alcuni distretti manifatturieri europei, grazie agli investimenti nei mercati dell'elettronica, dei veicoli elettrici, delle apparecchiature mediche e dell'automazione industriale. Le aziende fornitrici potrebbero puntare sulla produzione automatizzata, sulla modellazione termica computerizzata, sui riscaldatori ad alta densità di potenza e sui sensori. Anche le normative sulla sicurezza elettrica e sulla gestione del calore stimoleranno la crescita per le aziende in grado di dimostrare la validazione, la tracciabilità e il controllo dei materiali. Ciò aumenterà i costi di qualificazione, ma creerà anche elevate barriere all'ingresso per i produttori tecnologicamente avanzati.
Ambito del rapporto sul mercato dei riscaldatori flessibili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,58 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 2,86 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,82% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei riscaldatori flessibili
La domanda dipende sempre più dalle problematiche di gestione termica legate ai riscaldatori non conformabili. La crescita del mercato dei riscaldatori flessibili è trainata da fattori quali la miniaturizzazione nell'elettronica, la maggiore sensibilità dei processi dei semiconduttori, i dispositivi medici portatili, il condizionamento delle batterie, il controllo della temperatura nel settore aerospaziale e la prevenzione del congelamento in diversi settori industriali. L'acquirente in genere specifica la geometria del riscaldatore, la temperatura di esercizio, la densità di potenza, la tensione, l'isolamento, il sistema adesivo e la resistenza ambientale.
La catena di fornitura comprende fornitori di materie prime e materiali resistivi, progettisti di riscaldatori flessibili, produttori di riscaldatori, aziende di incapsulamento/laminazione, produttori di sensori/controllori, OEM e distributori di ricambi. L'offerta è condizionata da polimeri speciali, leghe, adesivi e capacità di fabbricazione. Gli elevati costi di cambio fornitore derivano dalla personalizzazione, poiché la qualificazione dei riscaldatori è legata al processo di assemblaggio, all'ambiente operativo e ai requisiti di affidabilità.
Il panorama competitivo è caratterizzato da una combinazione di aziende diversificate nel settore della gestione termica e da specialisti in riscaldatori flessibili. L'analisi del mercato dei riscaldatori flessibili rivela che la concorrenza è trainata dalla fornitura di servizi di ingegneria, dalle capacità di prototipazione, dalle capacità di certificazione e dall'integrazione del sensore/controllore nel riscaldatore. Tra le aziende del primo gruppo, Minco Products, Inc. si concentra su soluzioni termiche integrate. Per quanto riguarda le aziende del secondo gruppo, OMEGA Engineering Inc. e Tempco Electric Heater Corporation soddisfano le esigenze industriali generali. Holroyd Components Ltd e IRCASpA aggiungono competenze specializzate al riscaldamento ingegnerizzato.
A seconda dell'applicazione, i concorrenti occupano posizioni di mercato diverse. Honeywell International Inc. può beneficiare di un portafoglio completo di tecnologie di automazione e industriali, mentre NIBE Industrier AB è attiva nel settore dei componenti e dei sistemi di controllo per il riscaldamento elettrico. Smiths Group plc e Spirax-Sarco Engineering plc sono attive nella progettazione di sistemi termici e industriali. Bucan, gli ecosistemi di tipo Elcometer e i riscaldatori flessibili specializzati competono sulla base di personalizzazione, reattività, conoscenza delle applicazioni e lotti di produzione ridotti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei riscaldatori flessibili: approfondimenti strategici
Approfondimenti regionali
Mercato dei riscaldatori flessibili in Nord America
Nel 2025 il Nord America deterrà una quota di mercato compresa tra il 29% e il 32%, con una crescita prevista a un tasso annuo composto (CAGR) del 6,3-6,8% fino al 2034. I vantaggi della regione includono la disponibilità di capacità produttiva nel settore dei semiconduttori, la produzione aerospaziale, la fabbricazione di dispositivi medici, i veicoli elettrici e l'automazione industriale. I principali consumatori della regione sono i clienti statunitensi, a causa delle frequenti richieste di riscaldatori personalizzati necessari per documentare le proprietà termiche degli assemblaggi. In Canada, i settori di riferimento includono la produzione aerospaziale, l'energia e le apparecchiature industriali, mentre in Messico si registra una base produttiva in crescita per i settori automobilistico ed elettronico.
Leggerezza, riscaldamento uniforme, riscaldamento localizzato e compatibilità con il controllo automatico della temperatura sono alcune delle caratteristiche ricercate dai consumatori regionali. In particolare, i riscaldatori in poliimmide sono rilevanti per l'industria aerospaziale e dei semiconduttori, mentre i riscaldatori in gomma siliconica possono essere utilizzati in applicazioni industriali, automobilistiche e per apparecchiature. Anche i produttori di dispositivi medicali necessitano di riscaldatori sottili e flessibili. Le capacità di progettazione e prototipazione sono essenziali nella regione a causa dei requisiti di qualificazione e dei cicli di sviluppo ingegneristico ristretti.
Mercato statunitense dei riscaldatori flessibili
Gli Stati Uniti rappresentano l'80-83% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,6% fino al 2034. La domanda è concentrata nei settori delle apparecchiature per semiconduttori, aerospaziale e difesa, dispositivi medici, sistemi termici per autoveicoli e macchinari industriali. Honeywell International Inc., Minco Products, Inc. e OMEGA Engineering Inc. sono alcuni esempi di aziende in grado di offrire soluzioni di gestione termica. I fornitori specializzati saranno in grado di fornire personalizzazioni per i programmi OEM.
Si osserva una tendenza verso riscaldatori con le seguenti caratteristiche: massa ridotta, dissipazione del calore controllata e rilevamento controllato della temperatura. Nel settore dei semiconduttori, è necessaria uniformità termica in prossimità delle apparecchiature di processo e collaudo, mentre i dispositivi medicali richiedono dimensioni ridotte e temperature operative controllate. Nel settore aerospaziale, le caratteristiche prioritarie sono basse emissioni di gas, affidabilità e resistenza ai cicli termici. I requisiti del settore automobilistico ora includono il condizionamento delle batterie e il riscaldamento localizzato dei componenti.
Mercato europeo dei riscaldatori flessibili
Nel 2025 l'Europa rappresenterà una quota del 21-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,3% fino al 2034, con la Germania a guidare la domanda regionale. Regno Unito, Francia, Italia e Spagna genereranno ulteriore domanda per l'applicazione di prodotti nel settore automobilistico, aerospaziale, dei macchinari industriali, dei dispositivi medici, dei sistemi di trasformazione alimentare e dei prodotti energetici. Gli europei sono noti per attribuire grande importanza all'efficienza energetica, alla sicurezza elettrica, alla tracciabilità e alle prestazioni dei materiali.
Il Regno Unito e la Germania possiedono industrie ingegneristiche avanzate, dove vi è una forte domanda di componenti termici integrabili in macchinari, automobili e apparecchiature aerospaziali. La Francia vanta un'importante industria aerospaziale e industriale, mentre l'Italia si distingue per l'industria dei componenti e degli elettrodomestici per il riscaldamento. Il mercato spagnolo è costituito da prodotti per l'industria automobilistica, attrezzature per l'industria alimentare e automazione industriale.
Mercato dei riscaldatori flessibili nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenterà una quota di mercato del 38-41% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-7,9% fino al 2034, affermandosi come il principale mercato regionale. La Cina è in testa alla classifica, seguita da vicino da Giappone, Corea del Sud, India e Australia. La maggiore domanda di automazione industriale proviene dai settori dell'elettronica, della produzione di semiconduttori, delle auto elettriche e delle apparecchiature mediche.
Il sostegno alle industrie manifatturiere, alla localizzazione dell'elettronica e alle batterie attraverso politiche industriali sta trainando gli investimenti. Cina e Corea del Sud sfruttano le loro catene del valore dell'elettronica e dei semiconduttori, mentre il Giappone si concentra sulla produzione di precisione e sui macchinari industriali. L'India sta potenziando le sue capacità nei settori dell'elettronica e dell'automotive, mentre l'Australia contribuisce con le sue competenze minerarie e le applicazioni industriali. I fornitori regionali stanno diventando esperti nella produzione economicamente vantaggiosa e nella personalizzazione per diverse applicazioni, il che offre grandi opportunità per le imprese straniere.
Mercato dei riscaldatori flessibili in Medio Oriente e Africa
La domanda in Medio Oriente e Africa rimane inferiore, ma si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% fino al 2034. L'Arabia Saudita è in testa alla classifica regionale per quanto riguarda le esigenze, seguita da Emirati Arabi Uniti e Sudafrica. I settori di applicazione includono la raffinazione del petrolio e del gas, l'estrazione mineraria, la desalinizzazione, lo sviluppo delle infrastrutture, le apparecchiature industriali e i sistemi di trasporto specializzati, dove la protezione dal gelo e il riscaldamento controllato delle superfici sono fondamentali.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno incrementando la diversificazione industriale e gli investimenti in infrastrutture, sostenendo la domanda di soluzioni di riscaldamento ingegnerizzate. Il Sudafrica contribuisce attraverso i settori minerario, energetico, della trasformazione alimentare e delle apparecchiature industriali. Il resto del Medio Oriente e dell'Africa rimane frammentato, con gli acquisti spesso guidati da requisiti specifici di progetto. Condizioni ambientali difficili, affidabilità delle apparecchiature, accessibilità per la manutenzione e resistenza alla corrosione influenzano la scelta dei riscaldatori. I fornitori in grado di offrire prodotti robusti, assistenza all'installazione e un supporto post-vendita affidabile sono meglio posizionati in queste applicazioni.
Analisi di segmentazione
Tipo
La tipologia rimane una dimensione di acquisto fondamentale, poiché la scelta del substrato determina l'intervallo termico, la flessibilità, la resistenza all'umidità, l'isolamento elettrico, la durata e il costo. Si prevede che il segmento crescerà a un CAGR del 6,5-7,0% nel periodo 2026-2034. L'ambito del mercato dei riscaldatori flessibili comprende sempre più combinazioni specifiche per applicazione di fogli incisi, elementi avvolti a filo, adesivi, sensori e isolamento, piuttosto che il solo materiale riscaldante.
- A base di gomma siliconica: ampiamente utilizzata in applicazioni industriali, automobilistiche, per l'industria alimentare e per esterni, grazie alla sua combinazione di flessibilità, resistenza all'umidità, adattabilità e robustezza meccanica. Rimane il principale materiale utilizzato per la costruzione di riscaldatori di grandi dimensioni.
- A base di poliimmide: preferita per assemblaggi sottili e leggeri che richiedono elevato isolamento elettrico, basse emissioni di gas, resistenza chimica e riscaldamento controllato. La sua importanza è in crescita nei settori aerospaziale, dei semiconduttori, medicale e dell'elettronica avanzata.
- A base di poliestere: offre una struttura flessibile ed economica per applicazioni a temperature moderate, dove il profilo sottile, la leggerezza e il controllo dei costi sono più importanti delle prestazioni ambientali estreme.
- A base di mica: Adatto a configurazioni di riscaldamento specializzate che richiedono forti caratteristiche dielettriche e stabilità termica, in particolare laddove il supporto rigido o le prestazioni ad alta temperatura sono più importanti della massima conformabilità.
Industria
Si prevede che il settore crescerà a un tasso annuo composto (CAGR) del 6,9-7,4% nel periodo 2026-2034, poiché il controllo termico sta diventando sempre più importante nell'elettronica compatta, nelle apparecchiature mediche, nei sistemi di trasporto e nei processi industriali. L'analisi del mercato dei riscaldatori flessibili mostra che i requisiti di qualificazione e affidabilità specifici del settore influenzano sempre più la progettazione dei riscaldatori, i materiali e la selezione dei fornitori.
- Elettronica e semiconduttori: la domanda si concentra sul controllo termico localizzato, sulla prevenzione della condensa, sulle apparecchiature di processo, sui dispositivi di collaudo e sugli assemblaggi compatti, dove l'uniformità della temperatura può influenzare l'affidabilità delle apparecchiature e le prestazioni di produzione.
- Settore medico: diagnostica portatile, riscaldamento dei pazienti, apparecchiature analitiche, gestione dei fluidi e sistemi di laboratorio richiedono riscaldatori compatti in grado di fornire un'emissione termica controllata e ripetibile e di integrarsi in dispositivi con spazio limitato.
- Settore aerospaziale e della difesa: la leggerezza, le basse emissioni di gas, la resistenza ai cicli termici e l'affidabilità ne consentono l'impiego in avionica, sensori, sistemi spaziali, apparecchiature aeronautiche ed elettronica per la difesa, operanti in condizioni estreme.
- Settore alimentare e delle bevande: gli elementi riscaldanti supportano il mantenimento della temperatura, la gestione dei fluidi, il controllo della condensa, le apparecchiature di erogazione e i macchinari per la lavorazione degli alimenti, dove un riscaldamento localizzato e costante può migliorare la stabilità operativa.
- Settore automobilistico: l'elettronica dei veicoli, le batterie, i sensori, i sistemi fluidici e i componenti dell'abitacolo richiedono sempre più spesso sistemi di riscaldamento compatti per il funzionamento a basse temperature, la gestione della condensa e il condizionamento termico.
- Settore petrolifero, del gas e minerario: i riscaldatori flessibili offrono protezione antigelo, gestione della viscosità, controllo dell'umidità e riscaldamento localizzato per apparecchiature esposte ad ambienti operativi remoti, variabili o difficili.
Panoramica dell'opportunità
|
Industria |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica e semiconduttori |
Alto |
Riscaldamento dei wafer |
Scalatura |
|
Medico |
Mezzo |
Riscaldamento del dispositivo |
Scalatura |
|
Aerospaziale e Difesa |
Mezzo |
Riscaldamento avionico |
Scalatura |
|
Cibi e bevande |
Mezzo |
Riscaldamento a microonde |
Maturo |
|
Automobilistico |
Alto |
Riscaldamento della batteria |
Scalatura |
|
Petrolio, gas e attività minerarie |
Basso |
Protezione antigelo |
Maturo |
Fattori di crescita del mercato dei riscaldatori flessibili e analisi del loro impatto
Densità termica dei semiconduttori e dell'elettronica
La crescente integrazione dei semiconduttori aumenta l'importanza del controllo termico localizzato e uniforme all'interno di apparecchiature di produzione, sistemi di test, sensori ed elettronica compatta. L'espansione della produzione di chip in Nord America e la continua produzione di elettronica nella regione Asia-Pacifico creano una base installata più ampia che richiede un riscaldamento controllato. Le strutture flessibili possono essere posizionate direttamente su superfici irregolari, riducendo le perdite termiche associate al riscaldamento indiretto. Ciò sposta le decisioni di acquisto dalla selezione di riscaldatori standard a quella di assemblaggi termici progettati su misura. I fornitori in grado di supportare la prototipazione rapida, la produzione pulita, modelli di resistenza precisi e una distribuzione della temperatura ripetibile possono aggiudicarsi programmi di maggior valore. L'impatto si estende oltre i volumi di riscaldatori, poiché la qualificazione presso gli OEM di semiconduttori ed elettronica può generare ordini ricorrenti su diverse piattaforme di apparecchiature, cicli di sostituzione e nuove linee di produzione.
Elettrificazione e gestione termica delle batterie
L'elettrificazione dei veicoli sta creando ulteriori esigenze di riscaldamento controllato attorno a pacchi batteria, sensori, circuiti fluidici e moduli elettronici. Gli elementi flessibili possono fornire un precondizionamento localizzato senza aggiungere massa sostanziale o occupare un volume significativo. La loro capacità di adattarsi a superfici curve li rende adatti a moduli batteria e sistemi ausiliari dove i riscaldatori convenzionali potrebbero essere difficili da integrare. Con l'espansione della mobilità elettrica in climi più freddi, il condizionamento termico diventa un requisito funzionale piuttosto che una semplice caratteristica di comfort. I fornitori possono quindi partecipare a programmi automotive di maggior valore quando i prodotti soddisfano i requisiti di vibrazione, umidità, isolamento elettrico e durata. L'impatto sul mercato è maggiore per le strutture in poliimmide e silicone che combinano una geometria compatta con un'erogazione termica affidabile e possono essere prodotte in forme specifiche per l'applicazione.
Domanda di sistemi compatti per applicazioni mediche e aerospaziali
Le apparecchiature mediche e aerospaziali richiedono sempre più spesso funzioni termiche all'interno di componenti più piccoli e leggeri. Strumenti diagnostici, sistemi di gestione dei fluidi, sensori, avionica e componenti per veicoli spaziali possono necessitare di temperature stabili nonostante lo spazio di installazione limitato o condizioni ambientali estreme. I riscaldatori flessibili rispondono a queste esigenze applicando il calore direttamente sulla superficie target e riducendo la dipendenza da ingombranti componenti termici. La qualificazione in ambito medicale pone l'accento su ripetibilità, sicurezza e funzionamento controllato, mentre i programmi aerospaziali aggiungono vincoli relativi a basse emissioni di gas, cicli termici, vibrazioni e massa. La conseguente domanda privilegia i fornitori con documentazione tecnica e affidabilità a lungo termine dei componenti, piuttosto che quelli che competono esclusivamente sul prezzo unitario. Questa tendenza favorisce inoltre una maggiore collaborazione tra i produttori di riscaldatori, i team di ingegneri OEM, i fornitori di sensori e gli sviluppatori di sistemi di controllo durante la fase di progettazione del prodotto.
Tendenze future del mercato dei riscaldatori flessibili
Gruppi termici autoregolanti integrati
Le tendenze del mercato dei riscaldatori flessibili si stanno orientando verso assemblaggi termici integrati che combinano elementi riscaldanti, rilevamento della temperatura, isolamento e funzioni di controllo in un unico pacchetto ingegnerizzato. Materiali autoregolanti e rilevamento distribuito possono ridurre la dipendenza da hardware di controllo separato, migliorando al contempo la risposta ai carichi termici variabili. È probabile che i progetti futuri utilizzino più zone di riscaldamento controllate in modo indipendente, consentendo temperature diverse all'interno di un singolo componente. Questo approccio può ridurre il consumo energetico non necessario e migliorare la coerenza dei processi in strumenti medicali, apparecchiature per semiconduttori, sistemi di batterie e dispositivi di laboratorio. Si prevede inoltre che i produttori sviluppino strutture più sottili con adesione migliorata e incapsulamento più durevole. Software di progettazione, modellazione termica digitale e patterning automatizzato delle resistenze dovrebbero accorciare i cicli di sviluppo, consentendo al contempo geometrie di riscaldatori più specifiche per l'applicazione e una produzione ripetibile.
Architetture di riscaldamento stampate e ultrasottili
Lo sviluppo futuro dei prodotti probabilmente amplierà l'uso di materiali conduttivi stampati, substrati polimerici ultrasottili e modelli incisi avanzati. Queste architetture possono supportare funzioni di riscaldamento in applicazioni in cui gli elementi a filo avvolto convenzionali sono troppo spessi o meccanicamente limitanti. Display flessibili, sensori, dispositivi indossabili, dispositivi medici compatti, strumenti analitici ed elettronica di nuova generazione potrebbero trarre vantaggio da strati riscaldanti trasparenti o altamente conformabili. I miglioramenti nella produzione dovrebbero concentrarsi sempre più sulla deposizione precisa del materiale conduttivo, sull'isolamento multistrato, sul controllo localizzato della densità di potenza e sull'ispezione automatizzata. Con l'aumento dei volumi, i fornitori potrebbero passare da riscaldatori personalizzati assemblati manualmente a piattaforme di produzione a controllo digitale che preservano la personalizzazione migliorando al contempo la uniformità. Questa transizione potrebbe ampliare il mercato potenziale rendendo le geometrie complesse dei riscaldatori più economicamente vantaggiose.
Opportunità di mercato per i riscaldatori flessibili
Produzione localizzata per cluster di produzione avanzata
Le previsioni di mercato per i riscaldatori flessibili indicano un'opportunità per i fornitori di stabilire capacità di ingegneria e produzione regionali in prossimità dei distretti produttivi di semiconduttori, automotive, aerospaziale e medicale. Le operazioni localizzate possono abbreviare i cicli di prototipazione, semplificare la comunicazione tecnica e ridurre i ritardi di qualificazione causati dalle lunghe catene di approvvigionamento internazionali. India, Sud-est asiatico, Messico e alcuni mercati dell'Europa orientale offrono opportunità in cui la capacità produttiva è in espansione e la localizzazione dei componenti sta diventando strategicamente importante. Le priorità di investimento dovrebbero includere taglio, incisione, laminazione, test di resistenza e mappatura termica automatizzati. I fornitori possono anche differenziarsi attraverso team di ingegneria applicativa che collaborano direttamente con i progettisti OEM prima dell'inizio della produzione. Tali modelli regionali possono aumentare la fidelizzazione dei clienti, poiché le specifiche dei riscaldatori vengono integrate nella documentazione di assemblaggio e qualificazione del cliente.
Soluzioni termiche integrate per i produttori OEM industriali
Un'ulteriore opportunità risiede nel passaggio da elementi riscaldanti singoli a moduli completi di gestione termica che combinano riscaldatori, sensori, controllori, isolamento, connettori e sistemi di montaggio. Questo approccio può soddisfare la richiesta dei clienti di un minor numero di fornitori e semplificare la validazione della funzione termica finale. Le valutazioni del mercato dei riscaldatori flessibili devono sempre più considerare il valore creato dall'integrazione, piuttosto che confrontare i riscaldatori esclusivamente in base alla potenza o al materiale. I fornitori con competenze in elettronica, rilevamento e controllo possono utilizzare questo modello per aumentare il contenuto per sistema e rafforzare le relazioni di progettazione. Le applicazioni target includono apparecchiature per semiconduttori, analizzatori medicali, sistemi di batterie, macchinari per processi industriali ed elettronica aerospaziale. Investire in architetture modulari può consentire ai produttori di riutilizzare piattaforme validate, personalizzando al contempo dimensioni, resistenza, sensori e interfacce per le esigenze specifiche dei singoli OEM.
Sviluppi recenti
- Agosto 2026: Ciarra ha lanciato la sua serie di stufe elettriche intelligenti per le case europee, offrendo stufe a inerzia ceramica, a inerzia ceramica a secco e a convezione con funzionalità intelligenti come controllo Wi-Fi, programmazione, termostati digitali, rilevamento finestre aperte e protezione contro il surriscaldamento.
- Febbraio 2025: Hydraflex Group ha completato l'acquisizione di Hydralectric International e delle sue filiali europee, ampliando le proprie capacità produttive e distributive di tubi flessibili, valvole, pompe e prodotti per impianti idraulici e di raffreddamento in tutta Europa.
- Marzo 2026: Lennox è entrata nel mercato degli scaldabagni residenziali con una nuova gamma di prodotti, ampliando il proprio portafoglio per il comfort domestico attraverso la joint venture con Ariston Group e sfruttando l'esperienza di Ariston nel settore del riscaldamento dell'acqua.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -