
Markt für Verpackungsroboter für Lebensmittel und Getränke: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Roboter in der Lebensmittel- und Getränkeverpackung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Lebensmittelprodukten (Backwaren, Süßwaren, Snacks, Getränke, Sonstige); Anwendung (Primärverpackung, Sekundärverpackung, Palettierung/Depalettierung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005605
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
133,24 Mio. US$
Basisjahrwert
Prognose für 2034
183,08 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,05 %
Wachstumsrate
Adressierbarer Markt
1.470,17 Mio. US$
(2026–2034)
Der Markt für Verpackungsroboter für Lebensmittel und Getränke wurde 2025 auf 133,24 Millionen US-Dollar geschätzt und soll bis 2034 auf 183,08 Millionen US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 4,05 % im Zeitraum 2026–2034 entspricht. Diese Prognose spiegelt die schrittweise Implementierung von Roboterlösungen in Bäckereien, Konditoreien, Snack- und Getränkeherstellern wider und umfasst Primärverpackungsprozesse, Sekundärverpackungsverfahren sowie Palettierungs- und Depalettierungsaktivitäten, bei denen Wiederholgenauigkeit, Hygiene, Durchsatz und Formatvielfalt von entscheidender Bedeutung sind.
In Nordamerika wird der Markt für Verpackungsroboter für Lebensmittel und Getränke bis 2034 voraussichtlich um 3,8 % bis 4,3 % jährlich wachsen. Der anhaltende Fachkräftemangel an Verpackungslinien und das gut ausgebaute Ökosystem von Systemintegratoren begünstigen die Nachrüstung von Produktionsanlagen mit Robotern, insbesondere die Automatisierung am Ende der Produktionslinie. Aktuelle Daten aus der Lebensmittel- und Getränkeindustrie, die ein Wachstum von 21 % bei den Roboterinstallationen in den USA bis 2024 prognostizieren, bestätigen das Automatisierungspotenzial der Region sowie die vorhandenen Produktions- und Wartungsdienstleistungen für Roboter.
Marktanalyse und Einblicke für Roboter zur Lebensmittel- und Getränkeverpackung
- Nordamerika: Der Marktanteil lag 2025 bei 31–34 % und wird laut Prognosen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Unterstützt wird dies durch die Modernisierung der Produktionslinien, den Fachkräftemangel und etablierte Integratornetzwerke.
- USA: Im Jahr 2025 entfielen 79–82 % der Umsätze in Nordamerika auf diesen Markt, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % zwischen 2026 und 2034, da die Hersteller die Verpackung von gemischten Artikeln automatisieren.
- Europa: Hielt 2025 einen Marktanteil von 27–30 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,5–4,0 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 29–32 % und wird für den Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % prognostiziert, wobei China, Japan, Indien und Südkorea die größten Treiber für den Kapazitätsausbau sind.
- Größtes Segment: Palettierung-Depalettierung hielt 2025 einen Marktanteil von 38–42 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % wachsen.
- Wachstumsstarkes Segment: Die Primärverpackung hatte 2025 einen Marktanteil von 28–32 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Brenton Engineering Company, FANUC Corporation, Kawasaki Heavy Industries, Ltd., KUKA AG, Remtec Automation, LLC, Robert Bosch GmbH, Soft Robotics Inc., Universal Robots A/S und Yaskawa America, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung der Roboterverpackungstechnologie geht hin zu vernetzten Plattformen mit Bildverarbeitung, hygienischen Komponenten, adaptiver Greiftechnik, digitalen Zwillingen und einfacher Programmierung. Lebensmittelunternehmen fordern nun flexible Systeme, die sich schnell und ohne Einbußen bei der Prozessgeschwindigkeit und Rückverfolgbarkeit an verschiedene Verpackungsarten anpassen lassen. Delta-Roboter spielen weiterhin eine wichtige Rolle bei der schnellen Produktkommissionierung, während Knickarmroboter für die Kistenhandhabung eingesetzt werden. Kollaborative Roboter ermöglichen die Automatisierung von Anlagen mit begrenztem Platzangebot.
Bis 2034 werden die Investitionen nicht nur in Nordamerika, Europa und Japan fortgesetzt, sondern auch auf Verarbeitungszentren in China, Indien, Südostasien und einigen Golfstaaten ausgeweitet. Diese Investitionen erfolgen in modulare Zellen, wodurch der Planungsaufwand reduziert und eine schrittweise Erweiterung der Anlagen ermöglicht wird. Die Anforderungen der Verbraucher hinsichtlich Lebensmittelsicherheit, Maschinensicherheit, Verpackungsabfallvorschriften und verkaufsfertiger Produkte, wie sie vom Einzelhandel gefordert werden, werden die Akzeptanz weiter steigern, während eine disziplinierte Finanzplanung dazu beiträgt, konkrete Ergebnisse zu erzielen.
Marktbericht über Roboter für die Lebensmittel- und Getränkeverpackung – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 133,24 Millionen US-Dollar |
| Marktgröße bis 2034 | 183,08 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,05 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Roboter zur Lebensmittel- und Getränkeverpackung
Zu den Faktoren, die das Wachstum des Marktes für Verpackungsroboter für Lebensmittel und Getränke begünstigen, zählen Arbeitskräftemangel, strenge Hygienevorschriften, die zunehmende Produktvielfalt und der Bedarf an einer gleichmäßigen Produktionsrate im Mehrschichtbetrieb. Die Wertschöpfungskette umfasst Roboterhersteller, Anbieter von Endbenutzer-Applikationen (EOAT), Bildverarbeitungssystemen, Steuerungssystemen, Systemintegratoren, Verpackungsmaschinenhersteller, Verarbeiter und Dienstleister. Die Nachfrage nach Robotern ist besonders hoch, wenn repetitive Greif- und Ablagevorgänge ergonomische Probleme verursachen.
Zu den Effizienzsteigerungen auf der Angebotsseite zählen der Einsatz standardisierter Palettierstationen, lebensmittelsicherer Cobots, modularer Greifer und Simulationssoftware, wodurch der Bedarf an Anwendungstechnik sinkt. Dennoch schränken die Kapazitäten der Integratoren, der Validierungsaufwand, die Notwendigkeit der Reinigung und das qualifizierte Wartungspersonal den Einsatz von Robotern in der Verpackungsindustrie ein. Kaufentscheidungen berücksichtigen die Gesamtkapazität der Zellen, Umrüstzeiten, die Verfügbarkeit von Ersatzteilen, den Energieverbrauch und die Kompatibilität mit Fördersystemen, Verpackungsmaschinen, Kartonierern, Lager- und Unternehmenssoftware.
Der Marktbericht für Verpackungsroboter für Lebensmittel und Getränke spiegelt einen fragmentierten Wettbewerb zwischen globalen Roboterplattformen und spezialisierten Roboterzellen wider. ABB Ltd., FANUC Corporation, Kawasaki Heavy Industries, Ltd., KUKA AG, Universal Robots A/S und Yaskawa America, Inc. konkurrieren hinsichtlich Plattformbreite, Steuerungen, Sicherheitsfunktionen, Nutzlasten und Servicenetz. Brenton Engineering Company und Remtec Automation, LLC setzen im Wettbewerb auf Anwendungsentwicklung und vorkonfigurierte Roboterzellen.
Investitionen verlagern sich hin zu softwarebasierter Flexibilität und weg vom Roboterarmwechsel. Die Robert Bosch GmbH bietet Verpackungs- und Automatisierungslösungen. Soft Robotics Inc. konzentriert sich derweil auf die Handhabung unregelmäßiger und empfindlicher Lebensmittel mit adaptiven Werkzeugen. Präzise Positionierung ist angesichts der Validierung hygienischer Designs, Ferndiagnose, digitaler Inbetriebnahme und der Zusammenarbeit mit Verpackungsherstellern (OEMs) unerlässlich geworden. Anbieter, die den Inbetriebnahmeprozess beschleunigen und Leistungsdokumentationen bereitstellen können, werden die Budgets mittelständischer Verarbeitungsbetriebe erhalten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
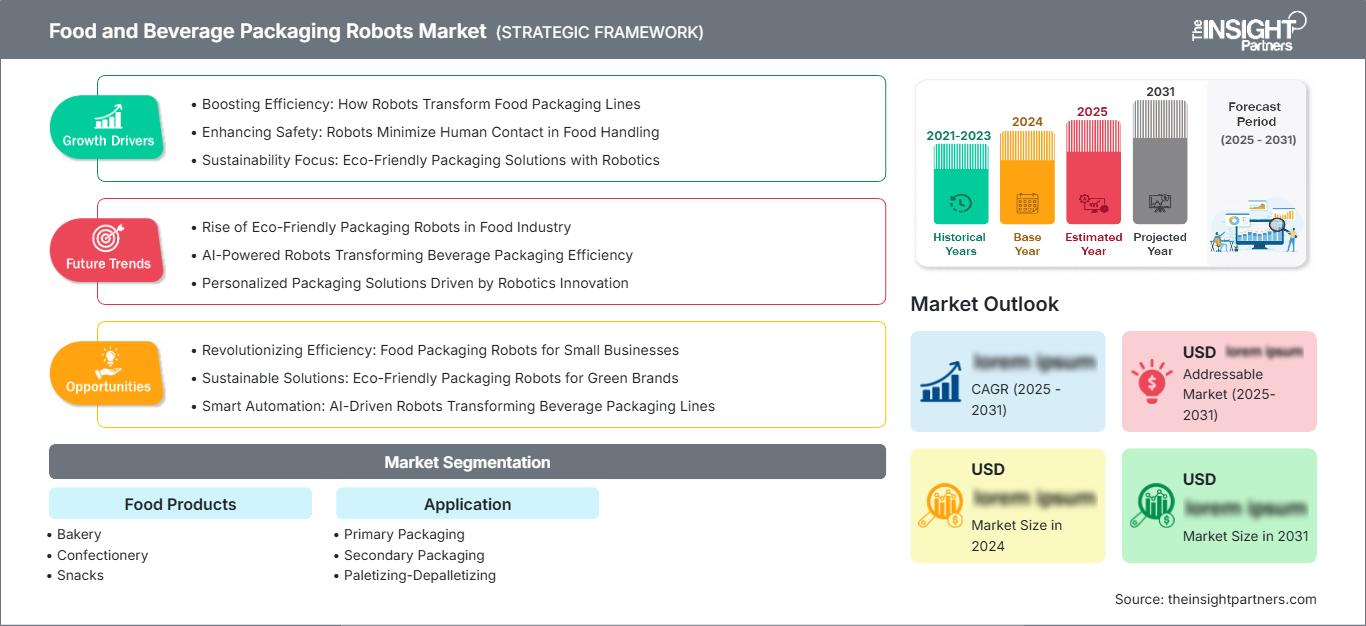
Markt für Verpackungsroboter für Lebensmittel und Getränke: Strategische Einblicke
Regionale Einblicke
Markt für Verpackungsroboter für Lebensmittel und Getränke in Nordamerika
Nordamerika hielt 2025 schätzungsweise 31–34 % des Marktanteils für Verpackungsroboter in der Lebensmittel- und Getränkeindustrie und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Zu den Treibern dieser Entwicklung zählen fortschrittliche Verpackungstechnologien für Lebensmittel und Getränke, die zunehmende Integration von Lagern und der Bedarf, Mitarbeiter von der manuellen Produktverladung zu entlasten. Das Wachstum der Roboterinstallationen in der Lebensmittel- und Getränkeindustrie um 21 % im Jahr 2024 in den USA unterstreicht das Potenzial der Region.
Kanadische Unternehmen, die Getränke, Backwaren und Proteine verpacken, treiben die Nachfrage nach flexiblen Palettierungs- und Sekundärverpackungen an, während mexikanische Unternehmen auf Exportfertigung und Nearshoring setzen. Kunden bevorzugen modulare Systeme, die mit Förder- und Kartonverpackungsanlagen kompatibel sind. Die hohe Servicedichte in der Region sowie lokal gefertigte Roboter und Maschinenhersteller reduzieren die Implementierungsrisiken, wobei die Investitionsplanung von Amortisations- und Verfügbarkeitsgarantien abhängt.
US-Markt für Roboter zur Lebensmittel- und Getränkeverpackung
Die USA erzielten 2025 einen Anteil von 79–82 % am nordamerikanischen Umsatz und werden voraussichtlich von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen. Getränkeabfüller, Snackhersteller, Bäckereien und Lohnverpacker setzen Roboter ein, um die Produktion trotz häufiger Formatwechsel zu standardisieren. Zu den Anwendungsbereichen gehören Kommissionierung, Kartonierung, Verpackung in Kisten, Palettierung und Depalettierung. Kollaborative Roboterzellen werden weiterhin bei beengten Platzverhältnissen eingesetzt.
Führende Unternehmen wie ABB Ltd., FANUC Corporation, KUKA AG, Universal Robots A/S und Yaskawa America, Inc. verfügen über eine starke Marktpräsenz, die durch Integratoren wie Brenton Engineering Company und Remtec Automation, LLC ergänzt wird. Die Inlandsnachfrage konzentriert sich neben der verstärkten Produktrückverfolgbarkeit auf bildgestützte Führungssysteme und benutzerfreundliche Schnittstellen. Eine wachsende Installationsbasis schafft mehr Möglichkeiten für den Austausch von Werkzeugkomponenten, Software-Updates, vorbeugende Wartung und die Umrüstung von Roboterzellen für verschiedene Produkte.
Markt für Verpackungsroboter für Lebensmittel und Getränke in Europa
Europa hatte 2025 einen prognostizierten Marktanteil von 27–30 % und soll im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,5–4,0 % verzeichnen. Deutschland dominiert den Markt aufgrund seiner herausragenden Leistungen im Maschinenbau, seiner Integrationskompetenz und seines hohen Automatisierungsgrades. Großbritannien investiert in arbeitssparende Endverarbeitungszellen in der Backwaren-, Getränke-, Fertiggericht- und Konfektionierung, um die Flexibilität bei der Verpackungsprogrammierung zu nutzen.
Frankreich vereint große Lebensmittelkonzerne und regionale Verarbeitungsbetriebe, die hygienische Kommissionierungs- und Verpackungsprozesse anwenden. Italien profitiert von seiner Expertise im Bereich Verpackungsmaschinen und exportorientierten Systemanbietern. Spanien ist bekannt für seine Getränke-, Frischwaren- und Snackproduktion mit saisonalen Automatisierungsprozessen. Die europäische Gesetzgebung zur Verpackungsabfallvermeidung fördert Anlagen, die für leichtere und neu gestaltete Verpackungen geeignet sind.
Markt für Lebensmittel- und Getränkeverpackungsroboter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen prognostizierten Marktanteil von 29–32 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen. China wird aufgrund der Lebensmittelproduktion und des zunehmenden Verpackungsbedarfs eine führende Rolle im asiatisch-pazifischen Raum einnehmen; Japan und Südkorea bringen fortschrittliche Robotertechnologie ein; und Indien tätigt Greenfield-Investitionen in die Lebensmittelverarbeitung und Getränkeindustrie.
Die höheren Lohnkosten in Australien machen Palettierung und kollaborative Fertigungszellen attraktiver. Generell werden regionale Trends wie Industrialisierungsprojekte, Exportnachfrage, steigende Nachfrage nach Convenience-Produkten und dichtere Kühlketten die Verbreitung dieser Technologien vorantreiben.
Markt für Verpackungsroboter für Lebensmittel und Getränke im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,3 % bis 3,8 % erwartet. Saudi-Arabien ist aufgrund von Initiativen zur Ernährungssicherheit und Diversifizierungsbemühungen in Branchen, in denen die lokale Verarbeitung gefördert wird, führend, während die VAE für ihre fortschrittliche Infrastruktur in den Bereichen Getränke, Milchprodukte, Logistik und Re-Export bekannt sind.
Südafrika verfügt über die etabliertesten Produktionskapazitäten für Lebensmittel in der Region, während der Rest des Nahen Ostens und Afrikas nur wenige Projektmöglichkeiten im Bereich Abfüllung und Grundnahrungsmittel bietet. Die Verfügbarkeit von Energiequellen, die Preise für Ausrüstung, das Fachwissen und die Dienstleistungen sind hier entscheidende Kriterien, weshalb Endverpackungssysteme anstelle von Verpackungslinien zum Einsatz kommen.
Segmentierungsanalyse
Lebensmittel
Das Segment Lebensmittelprodukte wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen. Der Markt für Verpackungsroboter für Lebensmittel und Getränke umfasst die Hochgeschwindigkeitskommissionierung von Süßwaren, die Handhabung empfindlicher Backwaren, variable Snackverpackungen und den Transport von Getränkekisten. Die Akzeptanz hängt von der Produktempfindlichkeit, den Hygieneanforderungen, der Liniengeschwindigkeit, der Verpackungsgeometrie, der Temperatur und der Umrüsthäufigkeit ab. Flexible Bildverarbeitung und Greiftechnik entscheiden zunehmend darüber, ob eine Zelle mehrere Produkte verarbeiten kann.
- Bäckerei: Empfindliche Oberflächen und variable Abmessungen begünstigen sanftes Greifen, visuelle Platzierung und schnelle Rezeptänderungen, wodurch Bäckereilinien zu wichtigen Testumgebungen für flexible Primär- und Sekundärverpackungen werden.
- Süßwaren: Hoher Durchsatz, präzise Ausrichtung und saisonale Sortimentsänderungen unterstützen Delta-Roboter und integrierte Inspektion, die Herstellern helfen, das Erscheinungsbild der Produkte zu schützen und gleichzeitig Formate effizient umzugestalten.
- Snacks: Schnelle Abfüllanlagen erzeugen eine anhaltende Nachfrage nach Kistenverpackung und Palettierung. Roboter werden für den kontinuierlichen Betrieb, gemischte Kistenmuster und die Reduzierung ergonomischer Belastungen geschätzt.
- Getränke: Aufgrund der hohen Anzahl an sich wiederholenden Kartons, Trays, Flaschen und Multipacks ist die Getränkelogistik strategisch bedeutsam für das Palettieren, Depalettieren und die sekundäre Handhabung, die in die Lagerabläufe integriert sind.
Anwendung
Das Anwendungssegment soll laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % wachsen. Die Wirtschaftlichkeit des Einsatzes variiert je nach Nähe zum Produkt, erforderlicher Geschwindigkeit, Nutzlast, Hygieneanforderungen und Linienkomplexität. Primärverpackungen ermöglichen schnellere technische Innovationen, Sekundärverpackungen bieten ein ausgewogenes Verhältnis von Flexibilität und Durchsatz, und Palettierung/Depalettierung bietet die breiteste etablierte Rücklaufquote. Modulare Zellen ermöglichen es Verarbeitern zunehmend, einen Engpass zu automatisieren, bevor sie die Verpackungskette erweitern.
- Primärverpackung: Die direkte oder produktnahe Handhabung erfordert ein hygienisches Design, lebensmittelverträgliche Materialien, präzise Sicht und schonendes Greifen. Daher ist die Qualifizierung zwar anspruchsvoll, aber für eine flexible Produktion mit hohem Produktmix von strategischer Bedeutung.
- Sekundärverpackung: Kartonierung, Traybeladung und Kistenverpackung unterstützen eine gleichbleibende Qualität und verkaufsfertige Formate. Es besteht eine starke Nachfrage nach Systemen, die SKU-Änderungen ohne aufwändige mechanische Anpassungen absorbieren können.
- Palettierung-Depalettierung: Die End-of-Line-Ladungshandhabung bleibt der größte Anwendungsbereich, da klare Ergonomie, standardisierte Kisten und messbare Arbeitsersparnisse Investitionen sowohl in großen als auch in mittelständischen Betrieben rechtfertigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Primärverpackung |
Medium |
Hygienisches Pflücken |
Skalierung |
|
Sekundärverpackung |
Medium |
Formatflexibilität |
Skalierung |
|
Palettierung-Depalettierung |
Hoch |
Schlusslinie |
Reifen |
Markttreiber und Wirkungsanalyse für Roboter zur Lebensmittel- und Getränkeverpackung
Anhaltender Arbeitskräftemangel und ergonomisches Risiko
Verpackungslinien basieren auf sich wiederholenden Kommissionierungs-, Kartonhebe-, Stapel- und Entladevorgängen – Aufgaben, die schwer über mehrere Schichten hinweg konstant besetzt werden können. Roboterzellen wandeln diese Einschränkungen in einen Investitionsvorteil um, der auf stabilen Zykluszeiten, reduziertem Verletzungsrisiko und besserer Zuteilung von Fachkräften beruht. Der größte Nutzen zeigt sich beim Palettieren, wo die Ladungsgeometrie vorhersehbar ist und ergonomische Vorteile leicht messbar sind. Kollaborative Zellen erweitern den adressierbaren Kundenkreis auf kleinere Werke, da sie sich an beengte Layouts anpassen und die Umstrukturierung vereinfachen. Der Anstieg der Roboterinstallationen in der US-amerikanischen Lebensmittel- und Getränkeindustrie um 21 % bis 2024 deutet darauf hin, dass sich der Druck auf Arbeitskräfte und Produktivität bereits im Einkauf niederschlägt. Lieferanten, die Verfügbarkeit, Personaländerungen und Amortisation quantifizieren, erhalten schnellere Genehmigungen.
Die zunehmende Artikelvielfalt erfordert flexible Verpackungslinien.
Das Produktportfolio der Lebensmittel- und Getränkeindustrie fragmentiert sich zunehmend hinsichtlich Packungsgrößen, Geschmacksrichtungen, Aktionsangeboten, Eigenmarken und kanalspezifischen Formaten. Feste Automatisierungslösungen können zum Engpass werden, wenn mechanische Umrüstungen Produktionszeit in Anspruch nehmen oder den Eingriff von Fachkräften erfordern. Roboter in Kombination mit Bildverarbeitung, rezeptbasierter Steuerung und austauschbaren Greifern ermöglichen es Betrieben, Variationen mit weniger Hardwareaufwand zu bewältigen. Die Auswirkungen auf den Markt reichen über schnellere Umrüstungen hinaus: Verarbeiter können kürzere Produktionsläufe planen, den Bestand an unfertigen Erzeugnissen reduzieren und auf Bestellungen von Einzelhändlern reagieren, ohne für jedes Format eine eigene Linie reservieren zu müssen. Anbieter überarbeiten daher ihre Angebote und setzen dabei auf wiederverwendbare Softwarebibliotheken, digitale Inbetriebnahme und parametrisierte Palettenmuster. Systeme, die den Durchsatz beim Produktwechsel aufrechterhalten, werden in Bäckereien, Süßwarenherstellern, Snack- und Getränkeherstellern mit hohem Produktmix Priorität genießen.
Anforderungen an Hygiene, Rückverfolgbarkeit und Konsistenz
Programme zur Lebensmittelsicherheit honorieren Anlagen, die wiederholbare Handhabung, leicht zu reinigende Oberflächen, kontrollierten Kontakt und dokumentierte Prozessparameter gewährleisten. Lebensmittelgeeignete Schmierstoffe, korrosionsbeständige Beschichtungen, abgedichtete Verbindungen und Reinigungsbeständigkeit erweitern den Einsatz von Robotern in der Nähe unverpackter Produkte. Die Markteinführung des FANUC LR Mate/10-11A Food/Clean im Jahr 2025 beispielsweise kombinierte lebensmittelgeeignete Schmierstoffe, Schutzart IP67 und ein hygienisches Oberflächendesign und verdeutlichte, wie Anbieter Compliance-Anforderungen in die Produktarchitektur umsetzen. Die Integration mit Bildverarbeitungs- und Anlagendaten unterstützt zudem Inspektion, Ausschussverfolgung und Chargenrückverfolgbarkeit. Die Marktauswirkung besteht in einer Verlagerung des Fokus von der alleinigen Bewertung der Robotergeschwindigkeit hin zur Validierung der gesamten Zelle, einschließlich Werkzeugen, Kabeln, Schutzeinrichtungen, Reinigungszugang und Software. Anbieter mit dokumentiertem hygienischem Design und Anwendungstests reduzieren das Qualifizierungsrisiko.
Markt für Verpackungsroboter für Lebensmittel und Getränke: Zukunftstrends
KI-gestützte Bildverarbeitung und adaptive Steuerung
Die Markttrends für Verpackungsroboter in der Lebensmittel- und Getränkeindustrie werden sich zunehmend auf Bildverarbeitungssysteme konzentrieren, die Ausrichtung, Defekte, Überlappungen und variable Formen in Echtzeit erkennen. Adaptive Greifer ergänzen diese Systeme, indem sie empfindliche Backwaren, Süßwaren, Obst und Gemüse sowie flexible Verpackungen handhaben, ohne dass für jede Artikelnummer spezielle Werkzeuge benötigt werden. Zukünftige Fertigungszellen sollten Wahrnehmung, Bewegungsplanung und Qualitätsdaten kombinieren, um die Greifvorgänge automatisch anzupassen, anstatt manuelle Nachjustierungen vorzunehmen. Diese Entwicklung kann Produktschäden reduzieren, die Ausbeute verbessern und die Automatisierung bei unregelmäßigen Eingangsprodukten erweitern. Der kommerzielle Erfolg hängt von validierter Leistung, nachvollziehbarer Ausschlusslogik, Cybersicherheit und Bedienoberflächen ab, die fortschrittliche Algorithmen in wartungsfreundliche Arbeitsabläufe in der Produktion umsetzen.
Konvergenz von Robotik und autonomer Intralogistik
Verpackungsroboter werden künftig enger mit autonomen mobilen Robotern, Lagerverwaltungssystemen und Produktionsplanung vernetzt sein. Anstatt an einer festen Palettenstation zu enden, können zukünftige Produktionszellen die Anlieferung leerer Paletten, die Entnahme fertiger Ladungen, das Stretchwickeln, Etikettieren und die Einlagerung koordinieren. ABB setzt bereits autonome mobile Roboter für die Lebensmittel- und Getränkeindustrie ein – von der Verpackung bis zur Lagerung – und signalisiert damit die Konvergenz der Plattformen. Für Verarbeiter liegt der Vorteil in der Reduzierung von Gabelstaplerverkehr, Warteschlangen und Produktionsunterbrechungen bei gleichzeitig verbesserter Rückverfolgbarkeit der Ladungen. Die Einführung beginnt in neuen Anlagen und Produktionsstätten mit hohem Durchsatz und wird dann über modulare Schnittstellen auf bestehende Werke ausgeweitet. Gemeinsame Flottensteuerung und Sicherheitsstandards werden zu wichtigen Kaufkriterien.
Marktchancen für Roboter zur Lebensmittel- und Getränkeverpackung
Standardisierte Zellen für mittelgroße Prozessoren
Mittelständische Hersteller verfügen oft über geeignete Anwendungen, jedoch nicht über eigene Robotikingenieure und können lange Integrationszyklen nicht stemmen. Anbieter können diese Lücke mit vorkonfigurierten Palettier-, Verpackungs- und Pick-and-Place-Zellen schließen, die sich durch wählbare Nutzlasten, Greifer, Schutzvorrichtungen und Softwarevorlagen konfigurieren lassen. Investitionen sollten sich auf Ferninbetriebnahme, simulationsbasierte Abnahme, Bedienerschulungen und transparente Servicepakete konzentrieren. Leasing oder erfolgsabhängige Finanzierung können die Einführungshürden bei begrenzten Kapitalbudgets weiter senken. Die Möglichkeiten sind wirtschaftlich attraktiv, da standardisierte Architekturen die Zeit von der Bestellung bis zur Installation verkürzen und wiederkehrende Einnahmen durch Ersatzteile, vorbeugende Wartung, Upgrades und Wiederverwendung generieren. Partnerschaften mit Systemintegratoren bleiben unerlässlich für die Validierung lokaler Anwendungen und den Kundendienst.
Brownfield-Modernisierung und Lebenszyklusdienstleistungen
Bis 2034 wird der Großteil der Verpackungskapazität in bestehenden Anlagen verbleiben. Dies bietet ein erhebliches Potenzial für die Nachrüstung von Robotern an bereits installierten Förderbändern, Verpackungsmaschinen, Abfüllanlagen und Kartonverpackungsmaschinen. Anbieter sollten kompakte Zellen, Offline-Programmierung, standardisierte Kommunikationssysteme und gestaffelte Stillstandspläne entwickeln, um Produktionsausfälle zu minimieren. Das Angebot kann die Überwachung des Roboterzustands, die Überholung der Greifer, Sicherheitsupdates, Softwaremigration und die Anpassung von Palettenmustern umfassen. Die Marktchancen für Verpackungsroboter in der Lebensmittel- und Getränkeindustrie gehen über Neuanlagen hinaus, da veraltete Steuerungen und nicht mehr erhältliche Komponenten das Risiko der Obsoleszenz erhöhen. Anbieter, die Schnittstellen vor der Installation abbilden und die Verfügbarkeit kritischer Ersatzteile garantieren, können sich durch Betriebskontinuität differenzieren. Partnerschaften mit Herstellern von Verpackungsmaschinen ermöglichen die Entwicklung validierter Nachrüstsätze für gängige Linienarchitekturen und beschleunigen wiederholte Implementierungen.
Aktuelle Entwicklungen
- April 2026: Chef Robotics hat eine neue Anwendung vorgestellt, die mithilfe seiner KI-gestützten Roboter das Verpacken von Frischwaren automatisiert. Die Technologie ist darauf ausgelegt, Schalen und Verpackungen mit Produkten wie Orangen, Äpfeln, Birnen und Kiwis zusammenzustellen und auch löffelbare Lebensmittel wie Mais und Erbsen zu verarbeiten.
- November 2025: Tetra Pak hat Tetra Pak Factory OS vorgestellt, eine neue Automatisierungs- und Digitalisierungsplattform, die Lebensmittel- und Getränkeherstellern helfen soll, intelligentere, vernetztere und KI-fähige Fabriken aufzubauen. Das Unternehmen präsentierte die Plattform am 4. November 2025 auf der Gulfood Manufacturing in Dubai. Factory OS kombiniert Fabrikautomation, Datenintegration und digitale Anwendungen und bietet Herstellern so einen einheitlichen Echtzeit-Überblick über ihre Betriebsabläufe.
- Dezember 2025: LeafyPack erweitert sein Portfolio an Automatisierungslösungen für Cannabisverpackungen um neue Technologien in den Bereichen Robotik, künstliche Intelligenz und Bildverarbeitung. Laut Unternehmen sollen die neuen Systeme den Bedarf an manueller Arbeit reduzieren und gleichzeitig Geschwindigkeit, Konsistenz und Qualität im gesamten Verpackungsprozess verbessern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -